Biznes plan wzór

METIS GROUP » METIS GROUP » Strona 11

Biznesplan to podstawa każdej inwestycji

Profesjonalny biznesplan oraz dobrze przygotowane studium wykonalności to jedne z najważniejszych elementów każdego przedsięwzięcia biznesowego. Niezależnie od tego, czy mówimy o inwestycji hotelowej, budynku biurowym, parku handlowym, projekcie produkcyjnym, czarterze katamaranów, wdrożeniu aplikacji internetowej czy innym pomyśle inwestycyjnym — biznesplan powinien być pierwszym krokiem przed podjęciem decyzji o zaangażowaniu kapitału.

Biznesplan pozwala uporządkować pomysł, przełożyć go na liczby, określić zasoby, zidentyfikować ryzyka i sprawdzić, czy projekt ma realne uzasadnienie ekonomiczne. W praktyce może się okazać, że po przygotowaniu biznesplanu inwestor uzna, że dany pomysł nie wygląda już tak atrakcyjnie, jak na początku. To nie jest porażka. Wręcz przeciwnie — to często bardzo cenna informacja.

Jak podkreśla Marek Krzymiński, Prezes Zarządu METIS GROUP Investments sp. z o.o.:

„Dobry biznesplan nie zawsze ma za zadanie potwierdzić, że inwestycja jest świetnym pomysłem. Czasami jego największą wartością jest pokazanie inwestorowi, że projekt wymaga zmiany, dodatkowej analizy albo rezygnacji, zanim zaangażuje on duży kapitał.”

W takim przypadku inwestor traci jedynie część czasu i środków przeznaczonych na analizę, ale może uniknąć znacznie większych strat wynikających z wejścia w nieprzygotowaną lub nierentowną inwestycję. Profesjonalny biznesplan pełni więc funkcję nie tylko dokumentu opisowego, ale również filtra inwestycyjnego.

Biznesplan, czyli jasne cele i strategia działania

Przy rozpoczynaniu nowego biznesu niezwykle istotne jest ustalenie jasnych celów, strategii oraz sposobu ich realizacji. Biznesplan pomaga odpowiedzieć na podstawowe pytania: co chcemy osiągnąć, dla kogo tworzymy produkt lub usługę, jakie zasoby będą potrzebne, jakie koszty poniesiemy, jakie przychody możemy osiągnąć i w jakim czasie inwestycja powinna się zwrócić.

W profesjonalnym wzorze opracowania biznesplanu powinny znaleźć się między innymi:

  • opis przedsięwzięcia,
  • analiza rynku,
  • analiza konkurencji,
  • opis produktu lub usługi,
  • model biznesowy,
  • strategia sprzedaży i marketingu,
  • plan operacyjny,
  • harmonogram realizacji,
  • budżet inwestycji,
  • struktura finansowania,
  • prognoza przychodów i kosztów,
  • rachunek zysków i strat,
  • przepływy pieniężne,
  • analiza rentowności,
  • analiza ryzyk,
  • analiza wrażliwości,
  • rekomendacje dla inwestora lub instytucji finansującej.

Taki układ pozwala spojrzeć na projekt całościowo. Biznesplan nie powinien być przypadkowym opisem pomysłu. Powinien być logicznym dokumentem, który pokazuje, jak inwestor chce przejść od koncepcji do realnego wyniku finansowego.

Biznesplan a ryzyko niepowodzenia

Każdy biznes wiąże się z ryzykiem. Dlatego profesjonalny biznesplan nie powinien zakładać, że wszystko pójdzie zgodnie z idealnym scenariuszem. Wręcz przeciwnie — jednym z najważniejszych elementów opracowania jest wskazanie miejsc, w których projekt może napotkać problemy.

Należy określić, na jakich etapach przedsięwzięcia istnieje największe ryzyko niepowodzenia oraz jak to ryzyko może wpłynąć na działalność. Może to dotyczyć między innymi wzrostu kosztów, opóźnień administracyjnych, problemów z wykonawcami, słabszej sprzedaży, niższych marż, wyższych stóp procentowych, braku finansowania albo zmiany sytuacji rynkowej.

Jak wskazuje Marek Krzymiński:

„Jeżeli biznesplan nie pokazuje ryzyk, to nie jest dokumentem eksperckim. Bank, inwestor albo wspólnik nie oczekuje zapewnienia, że wszystko się uda. Oczekuje pokazania, co może pójść nie tak i jak przedsiębiorca zamierza sobie z tym poradzić.”

To bardzo ważne podejście. Brak ryzyk w biznesplanie nie buduje wiarygodności. Przeciwnie — może sprawiać wrażenie, że inwestor nie rozumie specyfiki projektu albo nie przygotował się do trudniejszych scenariuszy. Dojrzały biznesplan powinien pokazywać zarówno szanse, jak i zagrożenia.

Biznesplan w procesie pozyskania finansowania

Jeżeli inwestor szuka wsparcia finansowego od banku, funduszu, inwestora prywatnego lub partnera biznesowego, profesjonalny biznesplan jest dokumentem niezbędnym. Instytucja finansująca chce wiedzieć, na jaki cel mają zostać przeznaczone środki, jakie są źródła spłaty finansowania i jakie ryzyka wiążą się z projektem.

W przypadku ubiegania się o kredyt inwestycyjny, kredyt obrotowy, leasing lub inne produkty finansowe biznesplan powinien być przygotowany w sposób spójny z oczekiwaniami banku. Oznacza to, że dokument powinien przedstawiać nie tylko wizję biznesu, ale również konkretne dane finansowe, harmonogram, źródła przychodów, koszty, zabezpieczenia i scenariusze ryzyka.

Bank analizuje przede wszystkim:

  • realność założeń biznesowych,
  • doświadczenie inwestora,
  • wysokość wkładu własnego,
  • strukturę finansowania,
  • poziom przychodów,
  • koszty operacyjne,
  • rentowność projektu,
  • przepływy pieniężne,
  • zdolność do obsługi długu,
  • zabezpieczenia kredytu,
  • ryzyka inwestycji.

W tym miejscu szczególnie ważna jest rola doradcy finansowego lub doradcy kredytowego. Taka osoba pomaga przygotować dokumentację w sposób zrozumiały dla banku, uporządkować założenia finansowe i wskazać, które elementy projektu będą najważniejsze w procesie analizy kredytowej.

Biznesplan jako narzędzie zarządzania, a nie tylko dokument do banku

Biznesplan bardzo często kojarzony jest wyłącznie z dokumentem potrzebnym do kredytu, dotacji albo pozyskania inwestora. To zbyt wąskie podejście. Dobrze przygotowany biznesplan powinien być również narzędziem zarządzania projektem.

Po rozpoczęciu działalności lub inwestycji biznesplan pozwala monitorować postępy i porównywać rzeczywiste wyniki z pierwotnymi założeniami. Dzięki temu inwestor może szybciej reagować na odchylenia, korygować strategię, kontrolować koszty i lepiej zarządzać płynnością finansową.

W praktyce warto regularnie analizować:

  • czy harmonogram jest realizowany zgodnie z planem,
  • czy koszty nie przekraczają budżetu,
  • czy sprzedaż rozwija się zgodnie z założeniami,
  • czy marża jest zgodna z prognozą,
  • czy płynność finansowa jest bezpieczna,
  • czy ryzyka wskazane w biznesplanie zaczynają się materializować,
  • czy projekt nadal osiąga zakładaną rentowność.

Jak trafnie ujmuje to Marek Krzymiński:

„Biznesplan nie powinien kończyć życia w segregatorze po uzyskaniu kredytu. To dokument, do którego inwestor powinien wracać w trakcie realizacji projektu, aby sprawdzać, czy biznes nadal idzie zgodnie z planem.”

Podsumowanie

Biznesplan to nie tylko formalny dokument. To narzędzie, które pomaga inwestorowi uporządkować pomysł, ocenić opłacalność, zidentyfikować ryzyka i przygotować się do rozmów z bankiem, inwestorem lub wspólnikiem.

Profesjonalny biznesplan powinien być oparty na realistycznych założeniach, danych rynkowych, analizie finansowej i dobrze opisanych ryzykach. Jego celem nie jest stworzenie idealnej wizji przyszłości, ale przygotowanie inwestora na realne warunki prowadzenia biznesu.

Dobrze opracowany biznesplan pozwala podjąć świadomą decyzję: realizować projekt, zmienić jego założenia, poszukać innego modelu finansowania albo zrezygnować, zanim inwestor poniesie zbyt duże koszty. To właśnie dlatego biznesplan jest podstawą każdej poważnej inwestycji.

Zachęcamy do zapoznania się z naszymi artykułami na temat pisania biznes planu krok po kroku w praktyce:

ETAP I: Wyznaczenie struktury i zakresu biznes planu.

Etap 1 i 2 biznes planu: opis Inwestora i prezentacja inwestycji

Profesjonalny biznes plan inwestycji powinien zaczynać się od dwóch podstawowych elementów: rzetelnego opisu Inwestora oraz przejrzystej prezentacji planowanego przedsięwzięcia. To właśnie te części budują pierwsze wrażenie u banku, inwestora zewnętrznego, wspólnika, partnera biznesowego lub instytucji finansującej projekt.

Diagnoza strategiczna rynku

Etap 3 biznesplanu: diagnoza strategiczna rynku

Drugim etapem przygotowania profesjonalnego biznesplanu jest diagnoza strategiczna rynku. To jeden z najważniejszych fragmentów całego opracowania, ponieważ pozwala ocenić, w jakim otoczeniu będzie funkcjonować firma, inwestycja lub planowane przedsięwzięcie. Bez rzetelnej diagnozy rynku trudno wyznaczyć realne cele strategiczne, zaplanować skuteczną sprzedaż, określić przewagę konkurencyjną czy przygotować wiarygodne prognozy finansowe.

Etap 4 biznes planu: analiza środowiska konkurencyjnego i model biznesowy inwestycji

Kolejnym ważnym etapem przygotowania profesjonalnego biznes planu inwestycji jest analiza środowiska konkurencyjnego oraz zaprojektowanie modelu biznesowego. To część opracowania, która pozwala ocenić, w jakim otoczeniu rynkowym będzie funkcjonować inwestycja, z kim będzie konkurować oraz w jaki sposób firma lub projekt powinny budować swoją przewagę konkurencyjną.

Etap 5: Analiza SWOT

Etap 5 biznes planu: analiza SWOT inwestycji — silne i słabe strony oraz szanse i zagrożenia

Profesjonalny biznes plan inwestycji nie powinien ograniczać się wyłącznie do opisu projektu, analizy rynku i prognoz finansowych. Bardzo ważnym etapem przygotowania dokumentu jest również analiza SWOT inwestycji, czyli uporządkowana ocena silnych i słabych stron przedsięwzięcia oraz szans i zagrożeń, które mogą wpłynąć na jego realizację.

Pozycja strategiczna wizja, misja, cele

Etap 6 biznes planu: pozycja strategiczna, misja, wizja i cele

Kolejnym ważnym etapem przygotowania profesjonalnego biznes planu jest określenie pozycji strategicznej firmy lub inwestycji, a także zdefiniowanie misji, wizji oraz celów strategicznych. To część, która porządkuje kierunek rozwoju przedsięwzięcia i pokazuje, dokąd zmierza inwestor, jakie ma ambicje oraz w jaki sposób zamierza osiągnąć założone rezultaty.

Analiza finansowa inwestycji

Etap 8 i 9 biznes planu: analiza finansowa inwestycji i analiza wrażliwości

Profesjonalny biznes plan inwestycji nie może opierać się wyłącznie na opisie pomysłu, lokalizacji czy ogólnym potencjale rynkowym. Kluczowym elementem każdego dobrze przygotowanego biznesplanu jest analiza finansowa inwestycji oraz analiza wrażliwości inwestycji. To właśnie one pokazują, czy projekt ma realne podstawy ekonomiczne, jakie generuje przychody, jakie koszty trzeba ponieść oraz jak zmiany założeń mogą wpłynąć na końcową rentowność przedsięwzięcia.

Biznes plan wzór- struktura opracowania do banku

Poniżej prezentujemy stosowaną przez nas strukturę biznes planu. Jest to podstawowy wzór który następnie indywidualnie modyfikujemy w zależności od inwestycji, Inwestora, złożoności, zakresu itd. Jeżeli w jakimś miejscu pojawia się informacja np. „Analiza wskaźnikowa” to oznacza to , że wskaźniki będziemy dobierali w zależności od rodzaju inwestycji i tego na czym w danym momencie chcemy zwrócić uwagę.

  1. Ogólne informacje o Wnioskodawcach:
    1. Forma i podstawa prawna prowadzenia działalności. 
    2. Zakres działania.
    3. Opis bieżącej sytuacji ekonomiczno-finansowej. 
    4. Opis kadry kierowniczej wnioskodawcy.
  2. Prezentacja przedsięwzięcia:
    1. Wymagania formalno-prawne. 
    2. Opis projektu:
      1. Lokalizacja i charakter działki.
      2. Koncepcja zagospodarowania terenu.
      3. Opis zabudowy.
  3. Analiza makroekonomiczna:
    1. Uwarunkowania administracyjne.
    2. Uwarunkowania ekonomiczne:
      1. Ogólna charakterystyka gospodarki lokalnej.
      2. Zatrudnienie i wynagrodzenie.
      3. Bezrobocie.
      4. Podatki.
      5. Inne.
    3. Uwarunkowania społeczne:
      1. Ludność.
      2. Struktura społeczeństwa. 
      3. Wykształcenie.
  4. Analiza mikroekonomiczna:
    1. Bariera wejścia na rynek.
    2. Konkurencja lokalna.
    3. Klienci na rynku:
      1. Klienci indywidualni (docelowi). 
      2. Klienci fundusze inwestycyjne
    4. Usługodawcy uczestniczący w projekcie:
      1. Biuro architektoniczne.
      2. Generalny wykonawca.
      3. Inwestor zastępczy.
      4. Biuro obrotu nieruchomościami.
      5. Kancelaria notarialna i radców prawnych.
      6. Biuro finansowo-księgowe. 
  5. Marketing MIX:
    1. Produkt- opis modelu biznesowego.
    2. Cena (wyznaczenie strategi cenowej na podstawie analizy break-even point i cen sprzedaży konkurencji).
    3. Dystrybucja.
    4. Promocja.
  6. Analiza SWOT:
    1. Mocne strony projektu.
    2. Słabe strony projektu.
    3. Szanse realizacji projektu.
    4. Zagrożenia realizacji projektu.
  7. Przygotowanie i realizacja inwestycji.
    1. Plan realizacji projektu inwestycji.
      1. Założenia do planu realizacji projektu.
      2. Plan spłaty kredytu.
      3. Założenia do planu sprzedaży.
      4. Plan sprzedażowy.
  8. Analiza ekonomiczno-finansowa :
    1. Prognoza przychodów i kosztów:
      1. Założenia finansowe inwestycji.
      2. Prognoza nakładów inwestycyjnych:
      3. Statyczna analiza kosztów.
      4. Statyczna analiza przychodów.
      5. Analiza dynamiczna (czasowa) -Przepływy pieniżne:
        1. Dynamiczna analiza kosztów.
        2. Dynamiczna analiza przychodów.
      6. Analiza wrażliwości inwestycji.
      7. Analiza break-even point.
      8. Analiza dynamiczna finansowa 
      9. Analiza operacyjna działalności prowadzonej w inwestycji.
  9. Analiza wskaźnikowa 
  10. Dokumenty księgowe
    1. 10.1.Opis przyjętych założeń w prognozie sprawozdania finansowego. 
    2. 10.2.Prognoza rachunku zysków i strat
    3. 10.3.Prognoza bilansu
  11. Załączniki.

Nasze publikacje na temat finansów, nieruchomości i inwestycji:
Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

Diagnoza strategiczna rynku

Biznesplan krok po kroku: diagnoza strategiczna rynku

Etap 2 biznesplanu: diagnoza strategiczna rynku Drugim etapem przygotowania profesjonalnego biz…
Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online z Markiem Krzymińskim Firma wykazuje zysk, ale na …
Biuro CK Zamek Poznań

Biuro CK Zamek Poznań

Biuro CK Zamek Poznań- Witamy i zapraszamy serdecznie do odwiedzenia naszej nowej siedziby firmy w Z…
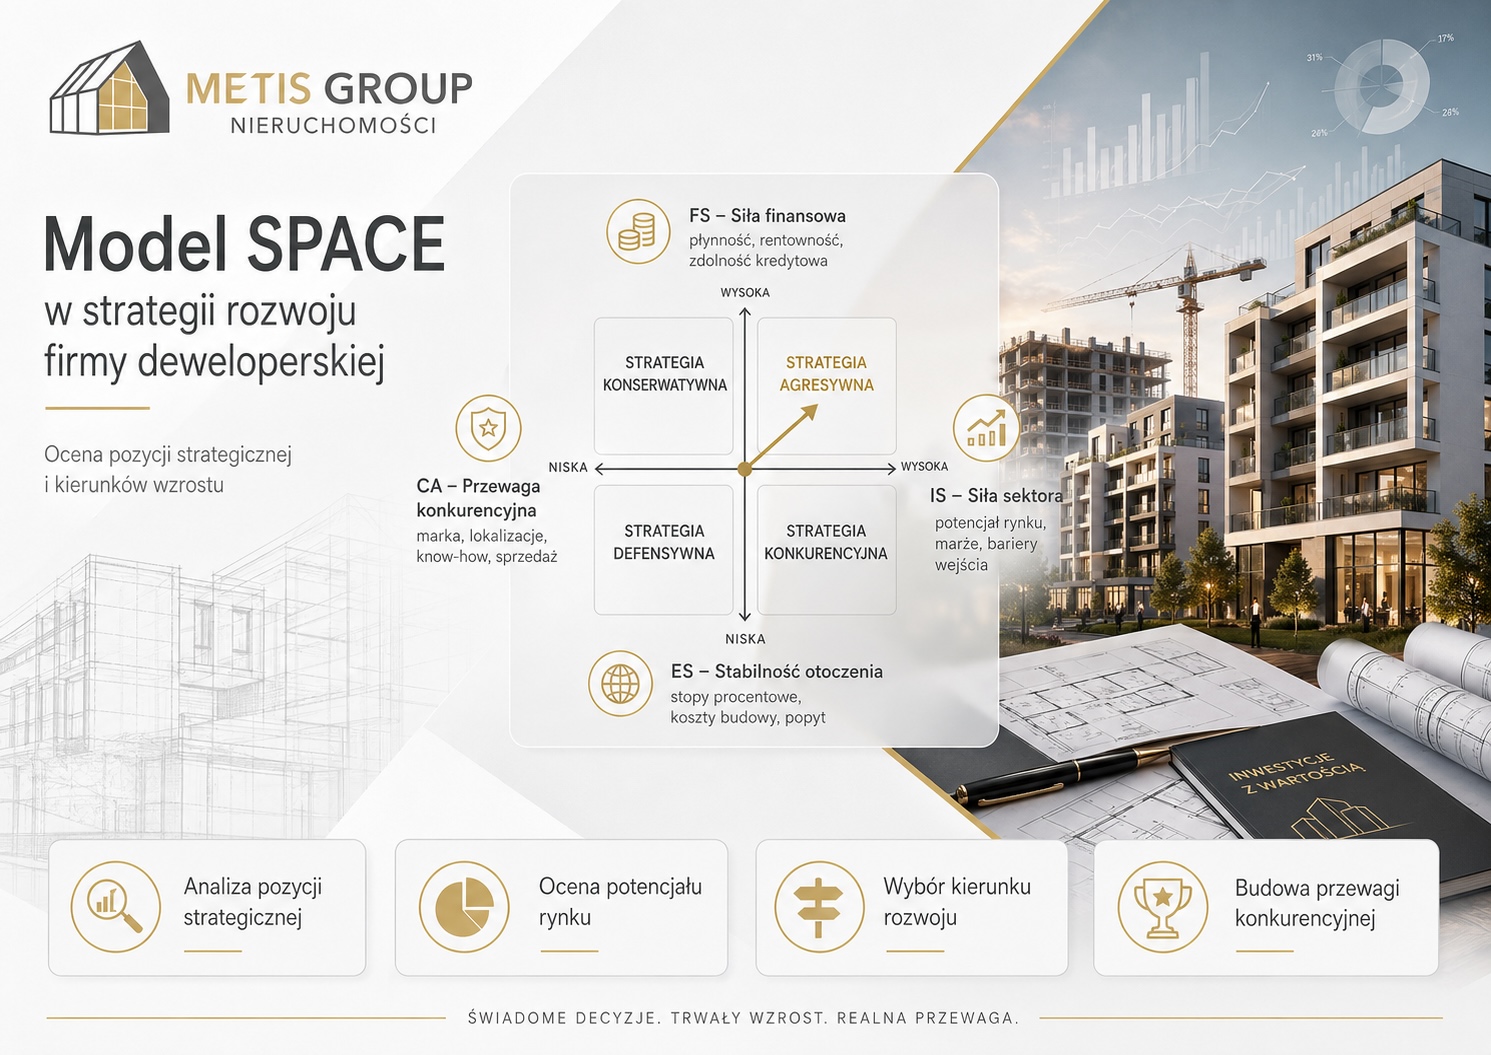
Model SPACE strategia rozwoju firmy deweloperskiej

Model SPACE strategia rozwoju firmy deweloperskiej

W dynamicznie zmieniającym się otoczeniu rynku nieruchomości właściwe określenie kierunku rozwoju fi…

Zmiana adresu firmy

Witam serdecznie, Od 1 kwietnia 2022 roku zmieniamy siedzibę firmy na ul. Krasińskiego 16, 60- …
Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu? Inwestowanie w nieruchomości w P…
Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…
Studium wykonalności w projektach budowlanych: analiza i realizacja

Studium wykonalności w projektach budowlanych: analiza i realizacja

Studium wykonalności w projektach budowlanych: analiza i realizacja Czym jest studium wykonalności? …

Gazeta wyborcza M2- rynek deweloperski Marek Krzyminski 1

Gazeta Wyborcza o nas pisze!

Gazeta Wyborcza o nas pisze! W dodatku do Gazety Wyborczej o nazwie M2 poświęconej rynkowi deweloper…
Analiza SWOT – jak to zrobić najlepiej?

METIS GROUP » METIS GROUP » Strona 11

Analiza SWOT – czyli jak to zrobić najlepiej…

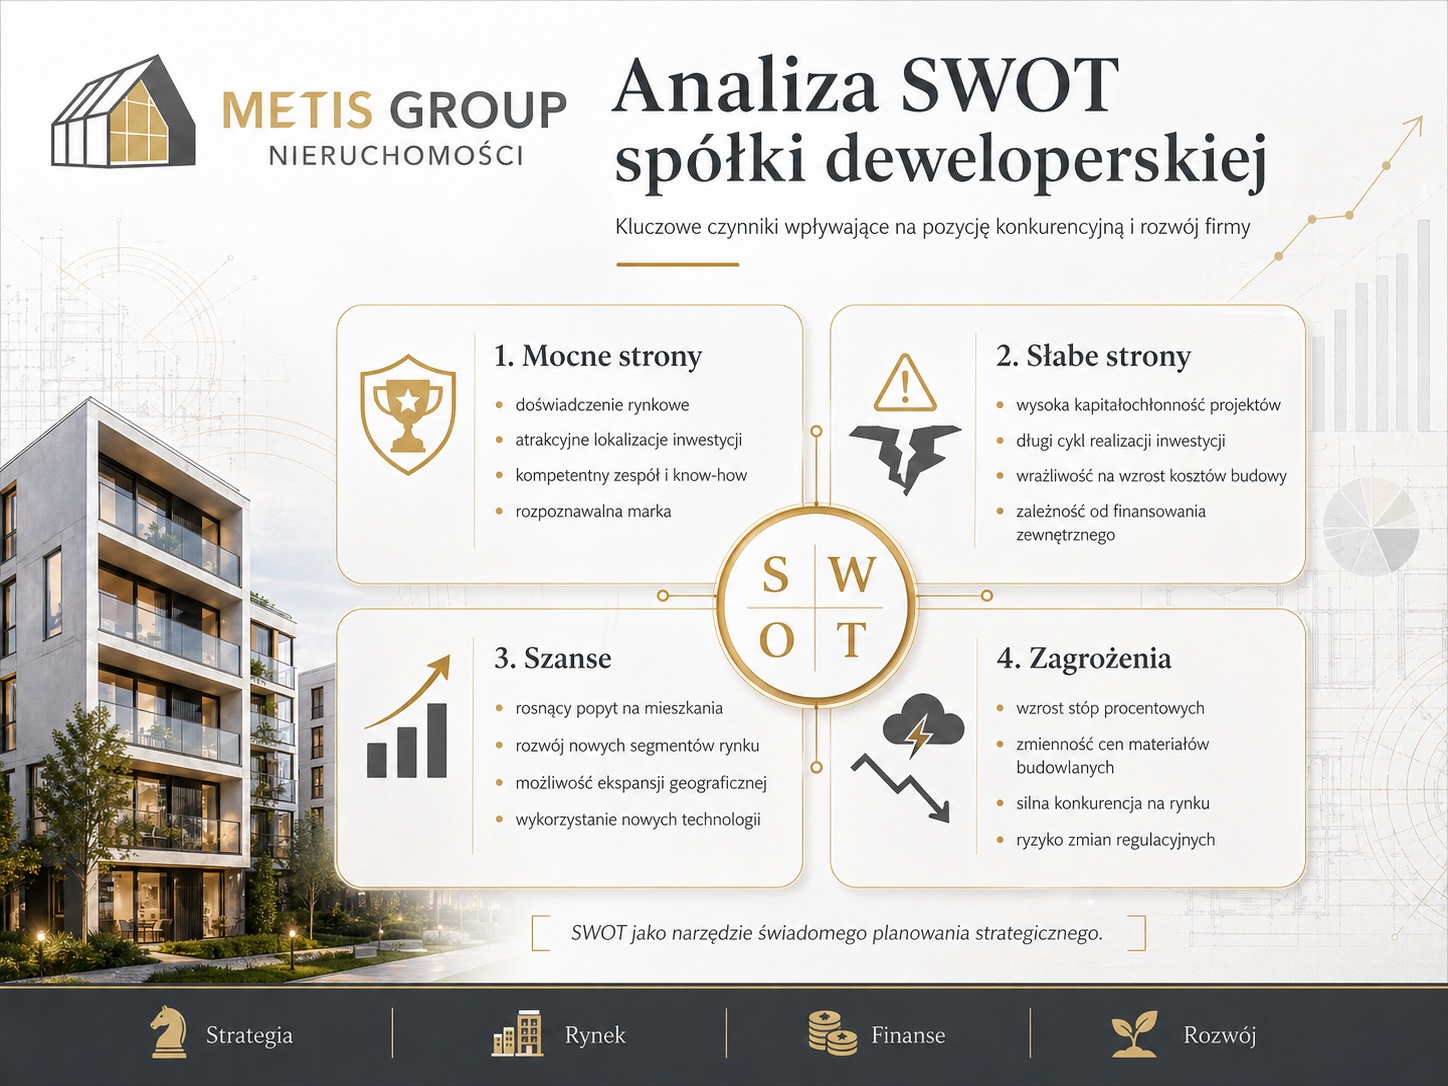
Analiza SWOT (ang. Strengths, Weaknesses, Opportunities, Threats – silne strony, słabe strony, szanse i zagrożenia) to klasyczne narzędzie strategiczne, które pozwala na syntetyczną ocenę sytuacji przedsiębiorstwa. Jej głównym celem jest uporządkowanie wiedzy o firmie poprzez wskazanie kluczowych obszarów wewnętrznych (mocne i słabe strony) oraz zewnętrznych (szanse i zagrożenia wynikające z otoczenia rynkowego).

Analiza SWOT powinna być traktowana jako podsumowanie wcześniejszych analiz rynku, przedsiębiorstwa oraz planów strategicznych. Należy pamiętać, że samodzielnie wykonana SWOT, bez pogłębionej diagnozy i odniesienia do innych modeli analitycznych, często prowadzi do powierzchownych, niewystarczająco innowacyjnych wniosków. Dlatego rekomendujemy wykonywać analizę SWOT w połączeniu z innymi narzędziami – takimi jak analiza modelu biznesowego (np. Business Model Canvas) czy analiza rynku (Porter’s Five Forces).

Dzięki takiemu podejściu analiza SWOT staje się realnym narzędziem wzrostu wartości firmy, identyfikacji szans rozwoju oraz budowy przewagi konkurencyjnej. Czyli z praktycznego punktu widzenia analiza SWOT ma kwestionować wnioski wyciągnięte z analizy strategicznej o której pisaliśmy na wcześniejszych publikacjach.


Struktura analizy SWOT w uproszczeniu

1. Silne strony (Strengths) – co stanowi nasz atut?

Silne strony odnoszą się do wewnętrznych zasobów i kompetencji firmy, które dają jej przewagę nad konkurencją. Warto zadać pytania:

  • Jakie są nasze największe kompetencje i unikalne zasoby?
  • Co wyróżnia naszą ofertę na tle konkurencji?
  • Jakie posiadamy przewagi technologiczne, organizacyjne lub marketingowe?
  • Jaką reputacją cieszy się nasza marka wśród klientów?
  • Czy posiadamy skuteczne procesy wewnętrzne, pozwalające na sprawne zarządzanie?

Przykład:
Firma Apple budowała swoją przewagę dzięki unikalnemu designowi produktów i lojalnej społeczności użytkowników.

2. Słabe strony (Weaknesses) – co może nas ograniczać?

Słabe strony to obszary wewnętrzne wymagające poprawy, które mogą stanowić przeszkodę w rozwoju. W analizie warto odpowiedzieć:

  • W jakich obszarach mamy braki kompetencyjne?
  • Czy nasze produkty/usługi mają cechy, które zniechęcają klientów?
  • Czy mamy ograniczone zasoby finansowe, kadrowe lub technologiczne?
  • Jakie procesy wewnętrzne wymagają usprawnienia?
  • Czy struktura organizacyjna jest elastyczna i dostosowana do zmian?

Przykład:
Start-upy technologiczne często borykają się z ograniczonym dostępem do kapitału na wczesnym etapie działalności.

3. Szanse (Opportunities) – jakie możliwości daje rynek?

Szanse to pozytywne trendy lub zdarzenia w otoczeniu, które firma może wykorzystać do wzrostu. Pytania pomocnicze:

  • Jakie nowe potrzeby klientów możemy zaspokoić?
  • Czy zmieniające się przepisy prawne lub technologiczne mogą być dla nas szansą?
  • Czy nowe technologie mogą wzmocnić naszą ofertę?
  • Czy istnieją nisze rynkowe, które są jeszcze niewystarczająco zagospodarowane?
  • Czy zmiany demograficzne lub społeczne otwierają nowe segmenty klientów?

Przykład:
Rozwój rynku e-commerce w pandemii stworzył ogromne szanse dla firm z branży logistycznej i dostaw.

4. Zagrożenia (Threats) – co może nam zaszkodzić?

Zagrożenia to negatywne zjawiska w otoczeniu, które mogą utrudnić realizację celów firmy. W analizie należy rozważyć:

  • Jakie działania konkurencji mogą zagrozić naszej pozycji?
  • Czy istnieją ryzyka technologiczne (np. szybka dezaktualizacja produktów)?
  • Czy zmiany regulacyjne lub podatkowe mogą negatywnie wpłynąć na działalność?
  • Jakie zmiany w zachowaniach klientów mogą zmniejszyć zapotrzebowanie na naszą ofertę?
  • Czy są ryzyka związane z dostawcami lub łańcuchem dostaw?

Przykład:
Upowszechnienie technologii elektrycznych staje się zagrożeniem dla tradycyjnych producentów samochodów spalinowych.


Metodyka analizy SWOT – jak przeprowadzić ją najefektywniej?

  1. Podstawą dobrej analizy SWOT jest wcześniejsza wiedza – analiza rynku, klientów, konkurencji oraz własnego modelu biznesowego.
  2. Skala oceny – dla analizy siły i słabości rekomendujemy stosowanie skali od 1 do 6:
    • 1 – bardzo słaba sytuacja,
    • 6 – bardzo mocna sytuacja.
  3. Uwzględnienie danych ilościowych – warto opierać analizę na danych statystycznych, wskaźnikach finansowych, wynikach badań rynku itp.
  4. Priorytetyzacja – nie wszystkie punkty SWOT mają taką samą wagę. Kluczowe jest wybranie tych najistotniejszych, które wpływają bezpośrednio na szanse rozwoju lub ryzyko niepowodzenia.

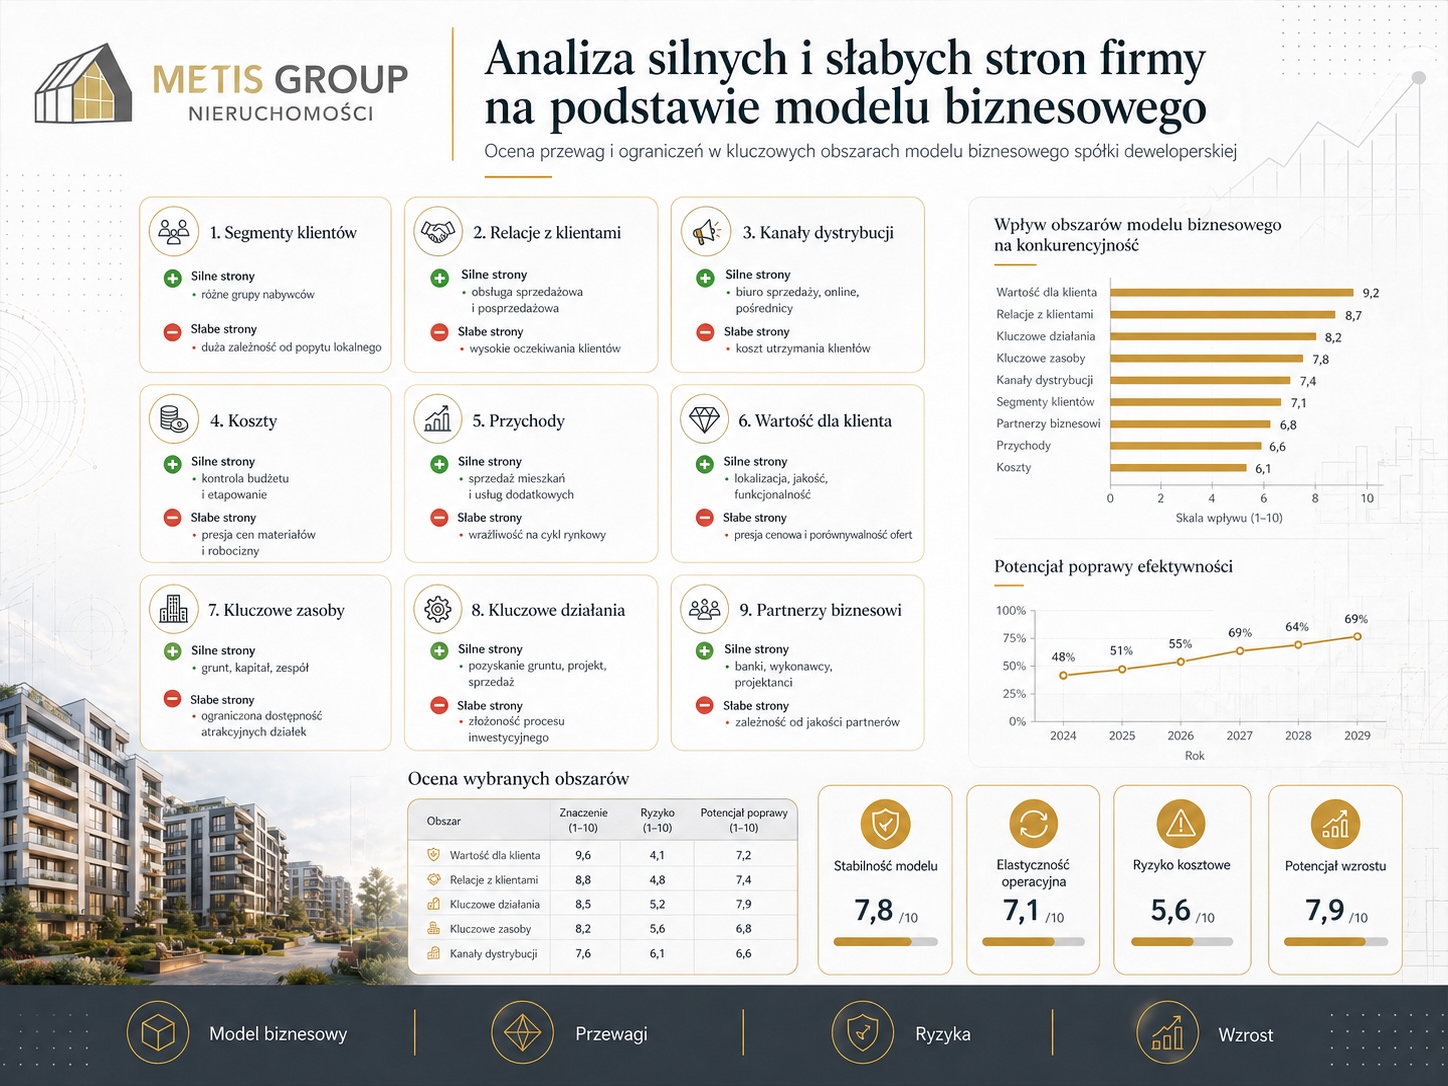
Analiza SWOT w kontekście modelu biznesowego firmy (silne i słabe strony firmy)

Aby zwiększyć wartość analizy, proponujemy przeprowadzić ocenę SWOT w kontekście kluczowych elementów modelu biznesowego:

1. Propozycja wartości:

  • Czy nasza oferta trafnie odpowiada na potrzeby klientów?
  • Czy nasza wartość jest oparta na innowacji, jakości czy niskiej cenie?
  • Jakie elementy tworzą naszą przewagę konkurencyjną?
  • Jak łatwo konkurencja może nas skopiować?

2. Koszty i przychody:

  • Czy struktura kosztów jest zoptymalizowana?
  • Czy koszty są przewidywalne?
  • Jaki jest udział poszczególnych pozycji kosztów w kosztach operacyjnych?
  • Czy jesteśmy w stanie bardziej zoptymalizować koszty?
  • Czy występują nie przewidziane koszty? Jak często one występują?
  • Czy źródła przychodów są zdywersyfikowane?
  • Czy osiągamy planowaną rentowność?

3. Kluczowe zasoby:

  • Czy mamy dostęp do zasobów strategicznych?
  • Jak wygląda elastyczność cenowa w kontekście cen zasobów?
  • Jak jakość zasobów wpływa na finalny produkt/usługę?
  • Czy mamy alternatywne źródła zasobów? Czy możemy je rozwinąć dla bezpieczeństwa biznesu?
  • Jak ważne jest zarządzanie dostawami/zasobami w działalności firmy?

4. Kluczowe działania:

  • Jakie działania są najważniejsze dla naszej firmy?
  • Czy nasze procesy są zoptymalizowane pod kątem efektywności?
  • Czy kontrolujemy jakość działań na każdym etapie?
  • Czy planujemy rozwój, usprawnienie, ulepszenie kluczowych działań?
  • Jak outsourcing wpływa na kluczowe działania w firmie?

5. Segmenty klientów:

  • Czy identyfikujemy i obsługujemy różne segmenty klientów?
  • Czy mamy strategię rozwoju rynku?

6. Kanały dystrybucji:

  • Czy nasze kanały sprzedaży są efektywne i dopasowane do klientów?
  • Czy rozwijamy nowe kanały, np. sprzedaż online?
  • Czy kanały dystrybucyjne tworzą naszą przewagę konkurencyjną?

7. Relacje z klientami:

  • Czy budujemy lojalność i zaufanie klientów?
  • Czy angażujemy klientów w rozwój produktów/usług?

Analiza SWOT w 5 sił Portera (szanse i zagrożenia na rynku)

Analiza SWOT dla dewelopera – szanse i zagrożenia w formie pytań analitycznych

Skuteczna analiza rynku nieruchomości nie polega na ogólnych wnioskach, lecz na zadawaniu właściwych pytań. W praktyce to właśnie jakość pytań decyduje o trafności decyzji inwestycyjnych.

Poniżej przedstawiono zestaw kluczowych pytań, które powinien zadać sobie deweloper w procesie analizy szans i zagrożeń rynkowych, z uwzględnieniem najważniejszych czynników wpływających na powodzenie inwestycji.


🔍 ZAGROŻENIA – pytania, które identyfikują ryzyko inwestycyjne

1. Konkurencja

  • Czy konkurencja prowadzi intensywną akwizycję gruntów w okolicy planowanej inwestycji?
  • Czy w najbliższym czasie planowane są nowe projekty deweloperskie w tej samej lokalizacji?
  • Czy konkurencja oferuje lepszy standard produktu (np. układy mieszkań, części wspólne, infrastruktura)?
  • Czy konkurenci posiadają silniejszą i bardziej rozpoznawalną markę na danym rynku lokalnym?
  • Czy konkurencja dysponuje większym kapitałem lub łatwiejszym dostępem do finansowania?

2. Bariery wejścia i presja nowych graczy

  • Czy na rynek wchodzą nowe podmioty z dużym kapitałem (np. fundusze, duzi deweloperzy ogólnopolscy)?
  • Czy dostępność gruntów inwestycyjnych w okolicy maleje?
  • Czy procedury administracyjne (MPZP, WZ, pozwolenia) mogą wydłużyć proces inwestycyjny?
  • Czy koszty wejścia na rynek (zakup gruntu, projekt, finansowanie) rosną szybciej niż ceny mieszkań?

3. Klienci (popyt)

  • Czy zdolność kredytowa klientów spada (np. przez wzrost stóp procentowych)?
  • Czy obserwujemy spadek popytu na mieszkania w danej lokalizacji lub segmencie?
  • Czy klienci zaczynają preferować inne formy zamieszkania (np. wynajem zamiast zakupu)?
  • Czy oferta konkurencji jest lepiej dopasowana do potrzeb klientów (metraż, cena, standard)?

4. Dostawcy i koszty realizacji

  • Czy ceny materiałów budowlanych wykazują tendencję wzrostową?
  • Czy dostępność wykonawców i podwykonawców jest ograniczona?
  • Czy istnieje ryzyko opóźnień w realizacji inwestycji z powodu braków kadrowych?
  • Czy koszty budowy mogą przekroczyć założenia budżetowe projektu?

5. Produkty substytucyjne

  • Czy rynek najmu staje się bardziej atrakcyjny niż zakup mieszkania?
  • Czy klienci rozważają alternatywy, takie jak budowa domu jednorodzinnego?
  • Czy inne formy inwestowania (np. nieruchomości komercyjne) przyciągają kapitał klientów?

🚀 SZANSE – pytania identyfikujące potencjał wzrostu

1. Konkurencja

  • Czy konkurencja ma ograniczoną podaż mieszkań w danej lokalizacji?
  • Czy istnieje luka rynkowa (np. brak mieszkań o określonym standardzie lub metrażu)?
  • Czy możliwe jest wyróżnienie inwestycji poprzez lepszy produkt lub strategię marketingową?
  • Czy lokalny rynek jest zdominowany przez słabszych jakościowo deweloperów?

2. Bariery wejścia (jako przewaga)

  • Czy posiadamy dostęp do atrakcyjnych gruntów, których nie ma konkurencja?
  • Czy nasze doświadczenie pozwala sprawniej przeprowadzać proces inwestycyjny?
  • Czy mamy przewagę w dostępie do finansowania (banki, inwestorzy)?
  • Czy możemy szybciej uzyskać decyzje administracyjne niż konkurencja?

3. Klienci (popyt)

  • Czy rośnie liczba osób poszukujących mieszkań w danej lokalizacji?
  • Czy dostępność kredytów hipotecznych poprawia się?
  • Czy zmiany demograficzne (np. migracja do miast) zwiększają popyt?
  • Czy możliwe jest dopasowanie produktu do konkretnej grupy docelowej (np. inwestorzy, rodziny)?

4. Dostawcy i efektywność kosztowa

  • Czy możliwe jest zakontraktowanie wykonawców na korzystnych warunkach?
  • Czy istnieją technologie lub rozwiązania pozwalające obniżyć koszty budowy?
  • Czy skala działalności pozwala negocjować lepsze ceny materiałów?

5. Produkty substytucyjne

  • Czy zakup mieszkania jest bardziej opłacalny niż wynajem w danym momencie rynkowym?
  • Czy inwestycja mieszkaniowa oferuje wyższą stopę zwrotu niż alternatywne aktywa?
  • Czy można wykorzystać trend inwestycyjny (np. mieszkania pod wynajem)?

Podsumowanie

Analiza SWOT to jedno z najważniejszych narzędzi planowania strategicznego. Jednak, aby była skuteczna, musi być oparta na twardych danych, głębokiej analizie modelu biznesowego oraz rozumieniu rynku. Dobrze wykonana SWOT nie tylko pokazuje miejsce firmy na rynku, ale przede wszystkim wskazuje konkretne kierunki rozwoju, potencjalne zagrożenia i możliwości budowy przewagi konkurencyjnej.

Chcesz dowiedzieć się więcej o skutecznym wykorzystaniu analizy SWOT w budowie przewagi konkurencyjnej? Skontaktuj się z ekspertami Metis Group – pomożemy Ci przełożyć wnioski na realne działania!

Analiza konkurencyjności firmy

METIS GROUP » METIS GROUP » Strona 11

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy

Analiza konkurencyjności polega na systematycznym badaniu przedsiębiorstw będących bezpośrednimi konkurentami analizowanej działalności. Jej celem jest określenie kluczowych czynników wpływających na ich sukces rynkowy oraz zrozumienie, w jaki sposób tworzą przewagę konkurencyjną.

W tej części odpowiemy na kluczowe pytania:

  • Na czym konkurenci opierają swoją przewagę konkurencyjną?
  • Jakie mechanizmy w modelu biznesowym wspierają ich konkurencyjność?
  • Jakie wartości w swojej ofercie dostarczają klientom?

Aby analiza była trafna i użyteczna, powinna obejmować firmy działające w tym samym obszarze produktowym i geograficznym. Przykładowo, jeśli firma sprzedaje samochody osobowe w Lesznie, analizie powinny zostać poddane inne firmy oferujące samochody w Lesznie lub w bezpośrednim regionie.

Analiza konkurencyjności firmy prowadzona jest na podstawie dwóch modeli oceny: konkurencyjności marketingowej i biznesowej. Niniejsze podejście wynika z przekonania, że w wielu przypadkach duża sprzedaż wynika tylko i wyłącznie z umiejętności marketingowych ponieważ produkty są dokładnie takie same cenowo i jakościowo. Gdy porównany dwa dokładnie takie same materac dmuchane które są oferowane w tej samej cenie, wtedy jedynym ich wyróżnikiem jest umiejętność ich zareklamowania i sprzedaży. W efekcie skutecznej kampanii marketingowej produkt może zyskać kolejny wyróżnić, który spowoduje podniesienie jego ceny.

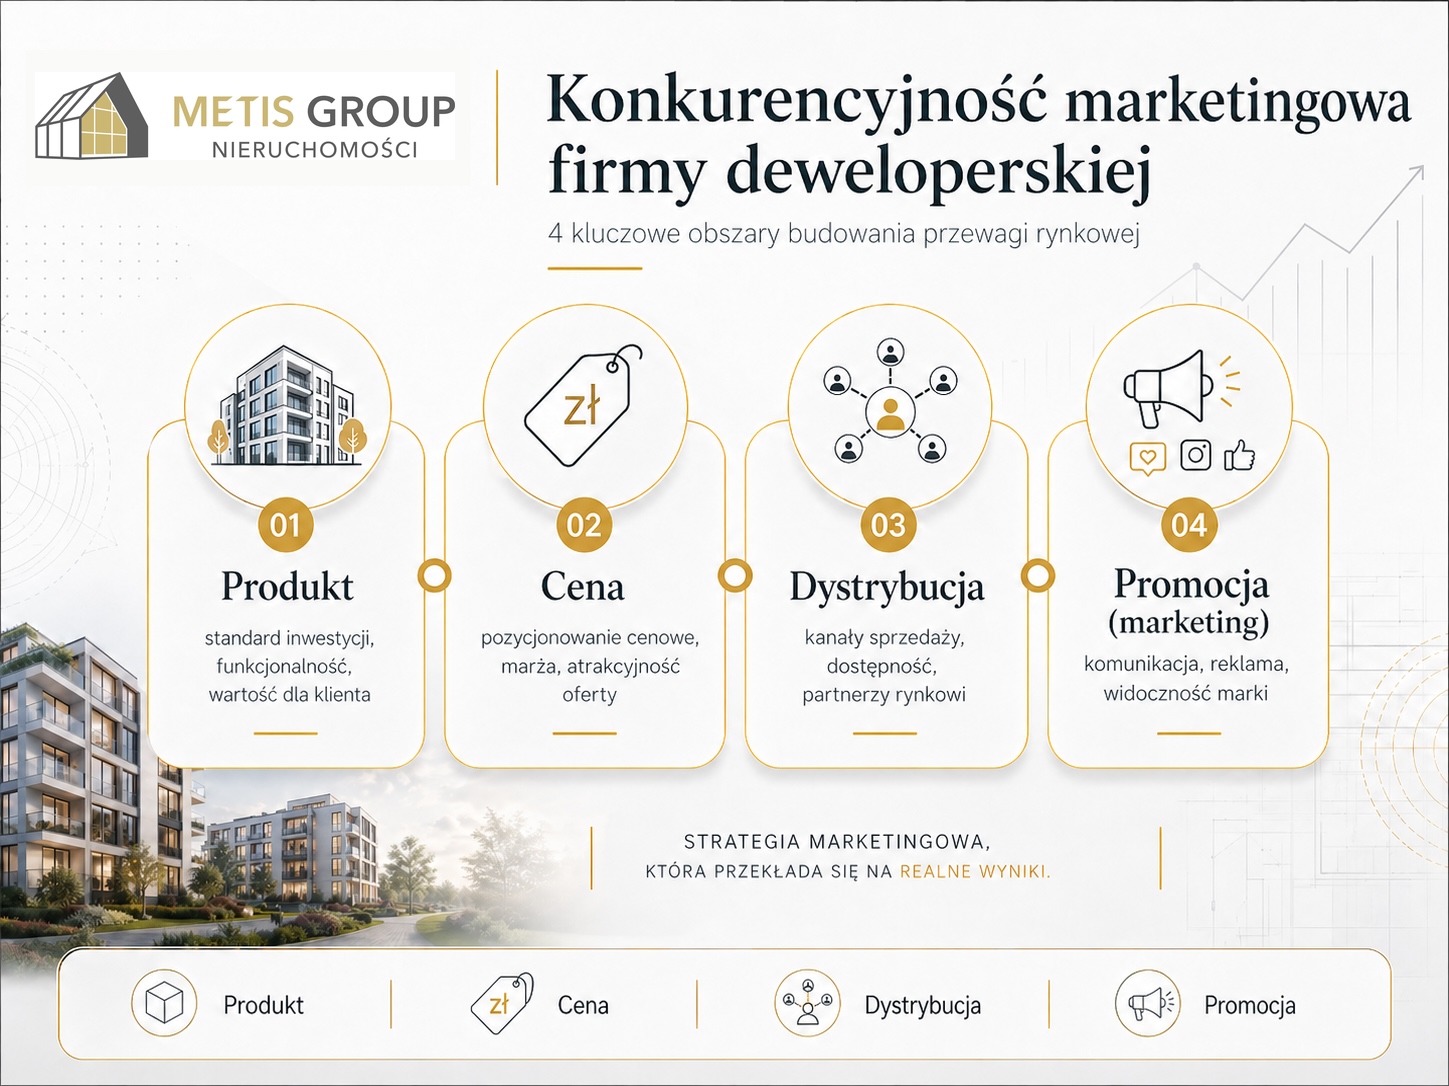
  1. Ocena działań marketingowych (model 4P dla produktów, 7P dla usług),
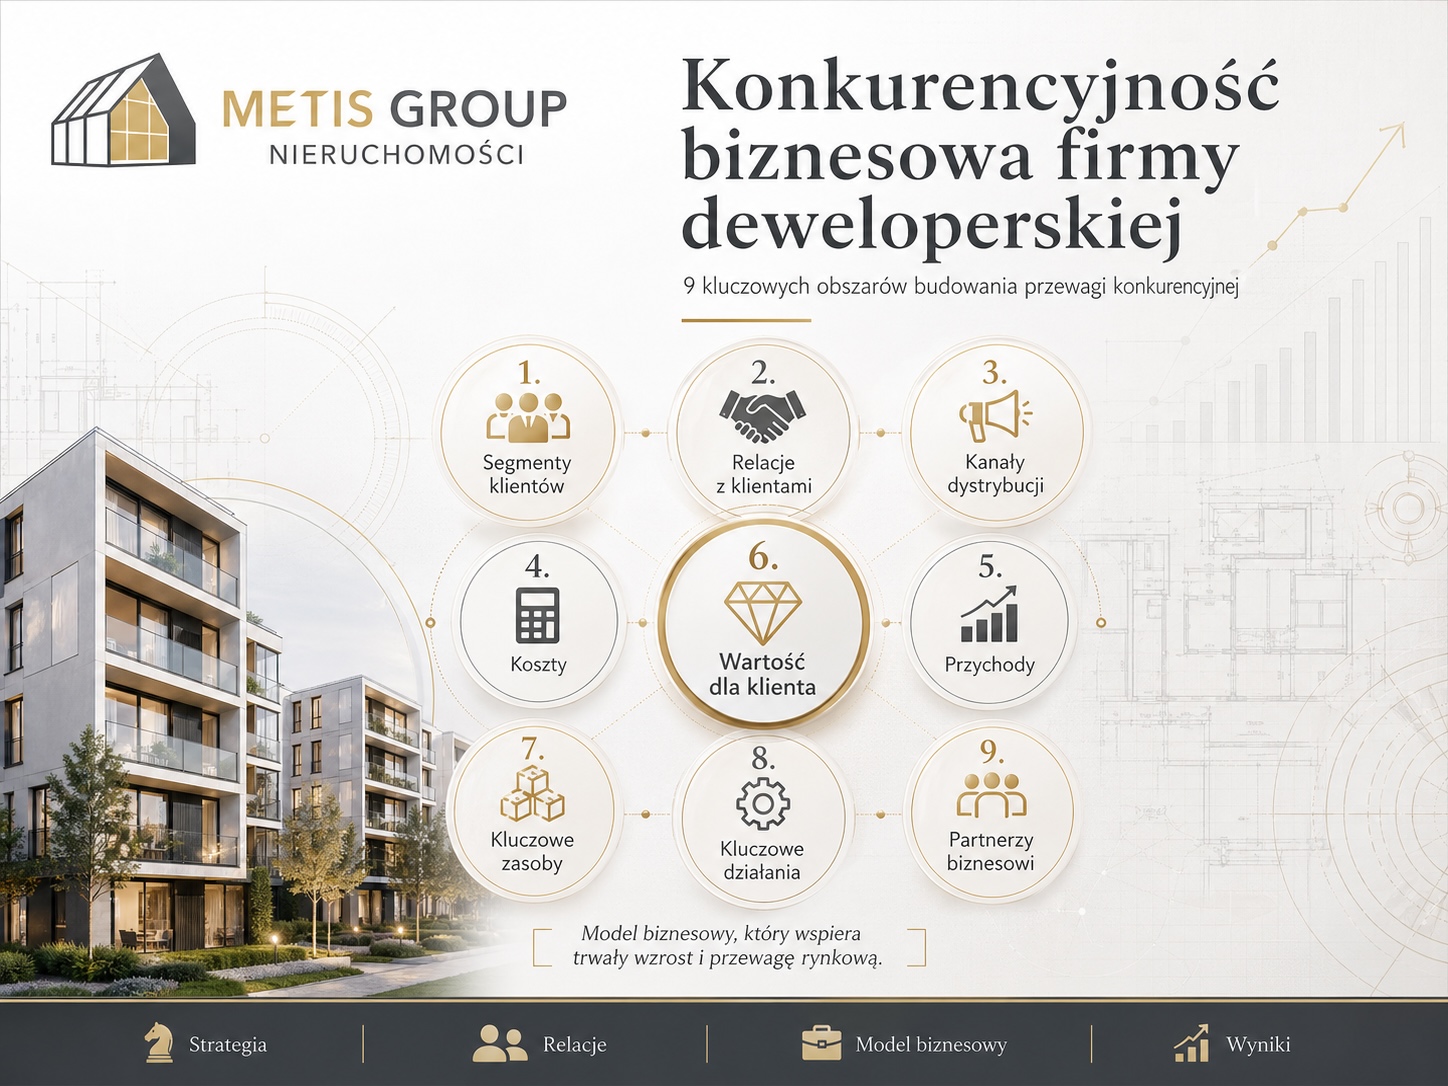
  2. Ocena modelu biznesowego – jak firma tworzy i dostarcza wartość dla klientów.

Część 1: Analiza konkurencyjności marketingowej (model 4P/7P)

1. Produkt

  • Jakie są kluczowe cechy produktów konkurencji (jakość, trwałość, design, innowacyjność)?
  • Jak konkurencja dostosowuje ofertę do różnych grup klientów (np. segmentacja wg dochodów, stylu życia)?
  • Czy oferowane produkty są spójne z oczekiwaniami lokalnego rynku?

Przykład: IKEA dostosowuje swoje linie produktów do konkretnych segmentów rynku, np. meble z serii LACK w niskim budżecie i BESTÅ w segmencie średnim.

2. Cena

  • Jakie są poziomy cenowe konkurencji? Czy są strategie cen niskich, premium, psychologicznych?
  • Jakie formy rabatów i promocji są stosowane?
  • Jakie są metody płatności i warunki kredytowania?

3. Dystrybucja

  • Jakie kanały sprzedaży wykorzystuje konkurencja (stacjonarne, e-commerce, pośrednicy)?
  • Jakie są metody dostarczania produktu/usługi do klienta?
  • Jakie technologie wspierają dystrybucję (np. automaty paczkowe, click&collect)?

Przykład: Empik rozwija strategię omnichannel: zamów online, odbierz w salonie.

4. Promocja

  • Jakie formy promocji są stosowane (ATL/BTL, influencer marketing, kampanie lokalne)?
  • Jaką widoczność i rozpoznawalność marka posiada w internecie (SEO/SEM, social media)?
  • Jakie treści przyciągają uwagę klientów (wideo, storytelling, eksperckie porady)?

Przykład: Netflix inwestuje w kampanie reklamowe oparte na storytellingu i emocjach („Watch what happens next”).

5. Ludzie

  • Jakie są kwalifikacje pracowników w konkurencyjnych firmach?
  • Jakie programy szkoleń i motywacyjne są wdrażane?
  • Jak personel wpływa na postrzeganą jakość usługi?

Przykład: Amazon szkoli pracowników logistyki w ramach programu „Career Choice” do przekwalifikowania się i awansu.

6. Potwierdzenie materialne

  • Jakie są fizyczne oznaki świadczenia usługi (np. uniformy, identyfikatory, dokumentacja)?
  • Jakie elementy wizualne wpływają na wiarygodność marki?

Przykład: Serwisy kurierskie zapewniają potwierdzenia cyfrowe z podpisem klienta oraz dokumentację zdjęciową.

7. Proces

  • Jak wygląda proces obsługi klienta przed i po zakupie?
  • Jakie są elementy automatyzacji i personalizacji w obsłudze?
  • Czy system CRM wspiera proces sprzedaży?

Przykład: Allegro zautomatyzowało proces rozwiązywania sporów przez panel „Centrum Sporów”.

Część 2: Analiza konkurencyjności biznesowej (model Canvas)

Konkurencyjność biznesowa wynika z umiejętności tworzenia i dostarczania wartości klientowi. Aby zrozumieć, dlaczego klienci wybierają konkurencję, analizujemy kluczowe elementy modelu biznesowego:

1. Segmenty klientów

  • Do jakich segmentów rynku kierowana jest oferta konkurencji?
  • Jakie techniki segmentacji są wykorzystywane?
  • Czy konkurencja tworzy persony klientów?

Przykład: Nike targetuje segment aktywnych klientów poprzez personalizację oferty w aplikacji Nike Run Club.

2. Relacje z klientami

  • Jakie formy relacji z klientami są rozwijane (obsługa VIP, lojalność)?
  • Jakie są działania po zakupie (follow-up, serwis, wsparcie)?
  • Czy firmy stosują programy lojalnościowe?

Przykład: Sephora stosuje zaawansowany program lojalnościowy z poziomami i ekskluzywnymi benefitami.

3. Kanały dystrybucji

  • Jakie kanały są wykorzystywane do sprzedaży i komunikacji z klientem?
  • Jak konkurenci wykorzystują kanały cyfrowe i stacjonarne?
  • Czy są stosowane innowacje (marketplace, dropshipping)?

Przykład: Zalando wykorzystuje model dropshippingu, pozwalając markom samodzielnie realizować dostawy.

4. Wartość oferty

  • Jakie korzyści (funkcjonalne, emocjonalne, społeczne) niesie oferta konkurencji?
  • Jakie cechy oferty są najbardziej doceniane przez klientów?
  • Jakie problemy klientów są skutecznie rozwiązywane?

Przykład: Spotify tworzy wartość przez personalizację playlist oraz prosty, subskrypcyjny model użytkowania.

5. Kluczowe działania

  • Jakie procesy są kluczowe dla dostarczania wartości?
  • Jakie są działania operacyjne, technologiczne i marketingowe?
  • Jak konkurenci zarządzają jakością?

Przykład: McDonald’s standaryzuje procesy produkcji, co zapewnia powtarzalność i jakość usług.

6. Kluczowe zasoby

  • Jakie zasoby są niezbędne dla konkurencji (ludzie, technologie, relacje)?
  • Jakie zasoby tworzą przewagę (np. know-how, patenty, relacje z klientami)?

Przykład: Tesla posiada własne patenty technologiczne i silną markę innowatora.

7. Partnerzy biznesowi

  • Kim są kluczowi partnerzy i dostawcy?
  • Jaką wartość wnoszą do modelu?
  • Czy istnieje współpraca strategiczna?

Przykład: Apple współpracuje z Foxconn w zakresie produkcji sprzętu oraz z licznymi dostawcami aplikacji.

8. Struktura kosztów

  • Jakie są główne koszty operacyjne?
  • Jak konkurencja optymalizuje koszty?
  • Czy stosowane są technologie redukujące koszty?

Przykład: Ryanair maksymalizuje oszczędności, operując jednym typem samolotu (Boeing 737) i ograniczając usługi dodatkowe.

9. Strumienie przychodów

  • Jakie źródła przychodów posiada konkurencja (sprzedaż, subskrypcje, wynajem)?
  • Jak różnorodne są modele płatności?
  • Czy są oferowane pakiety lub cross-selling?

Przykład: Adobe przechodzi na model subskrypcyjny (Creative Cloud), zwiększając stabilność przychodów.

Analiza sił działających na rynku w praktyce

METIS GROUP » METIS GROUP » Strona 11

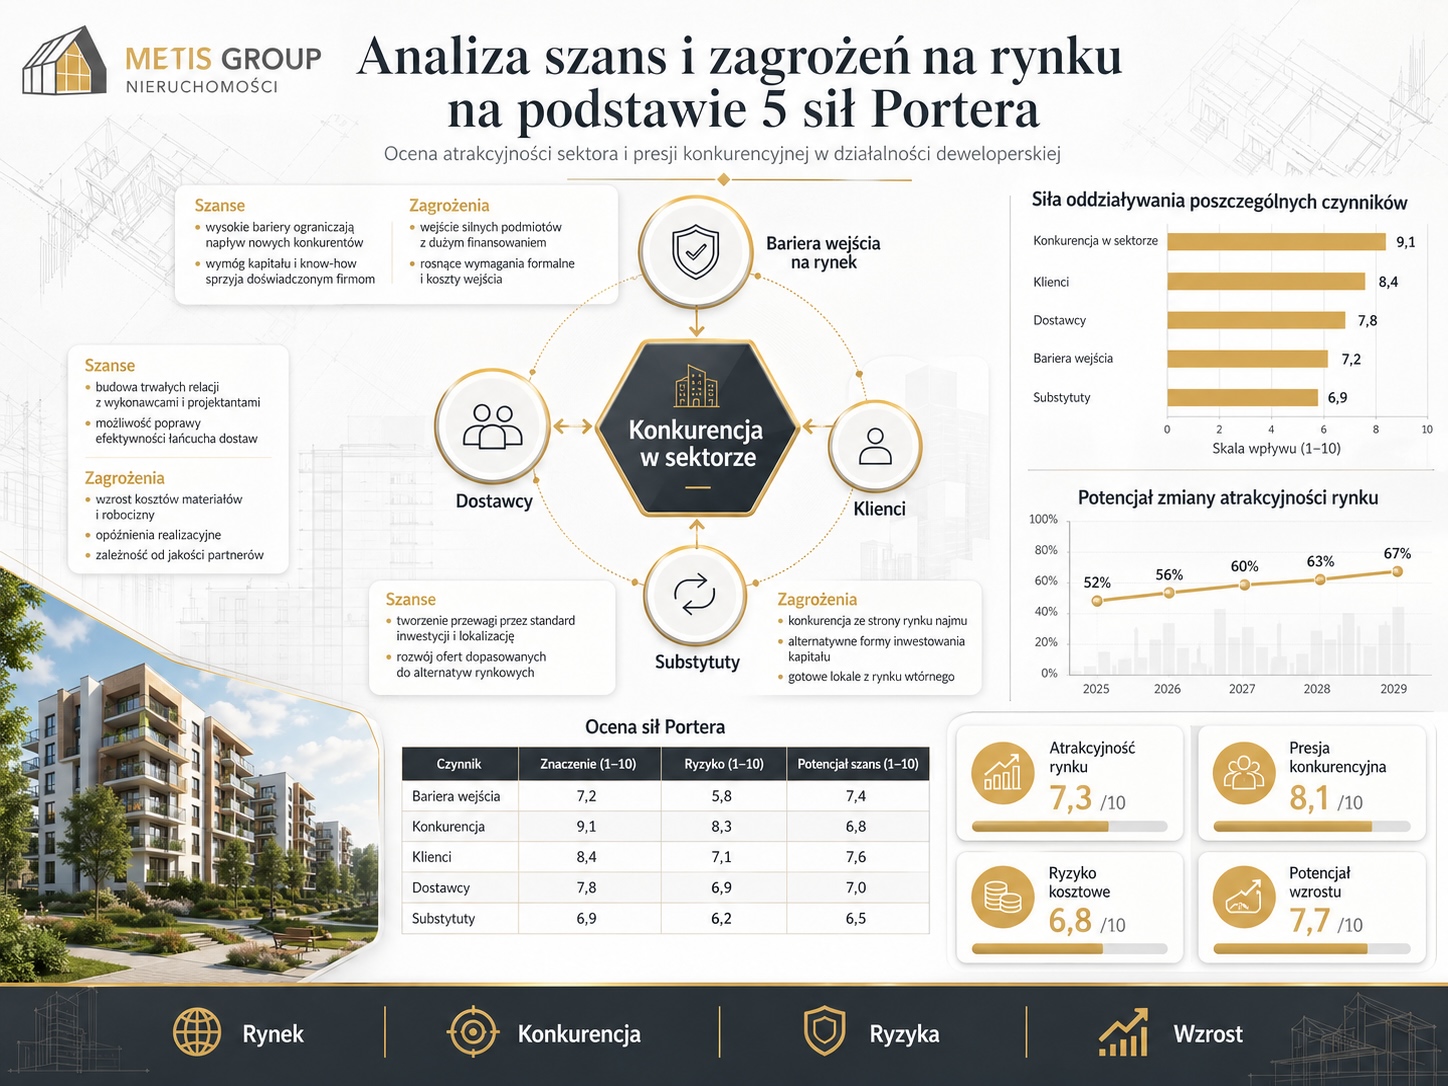
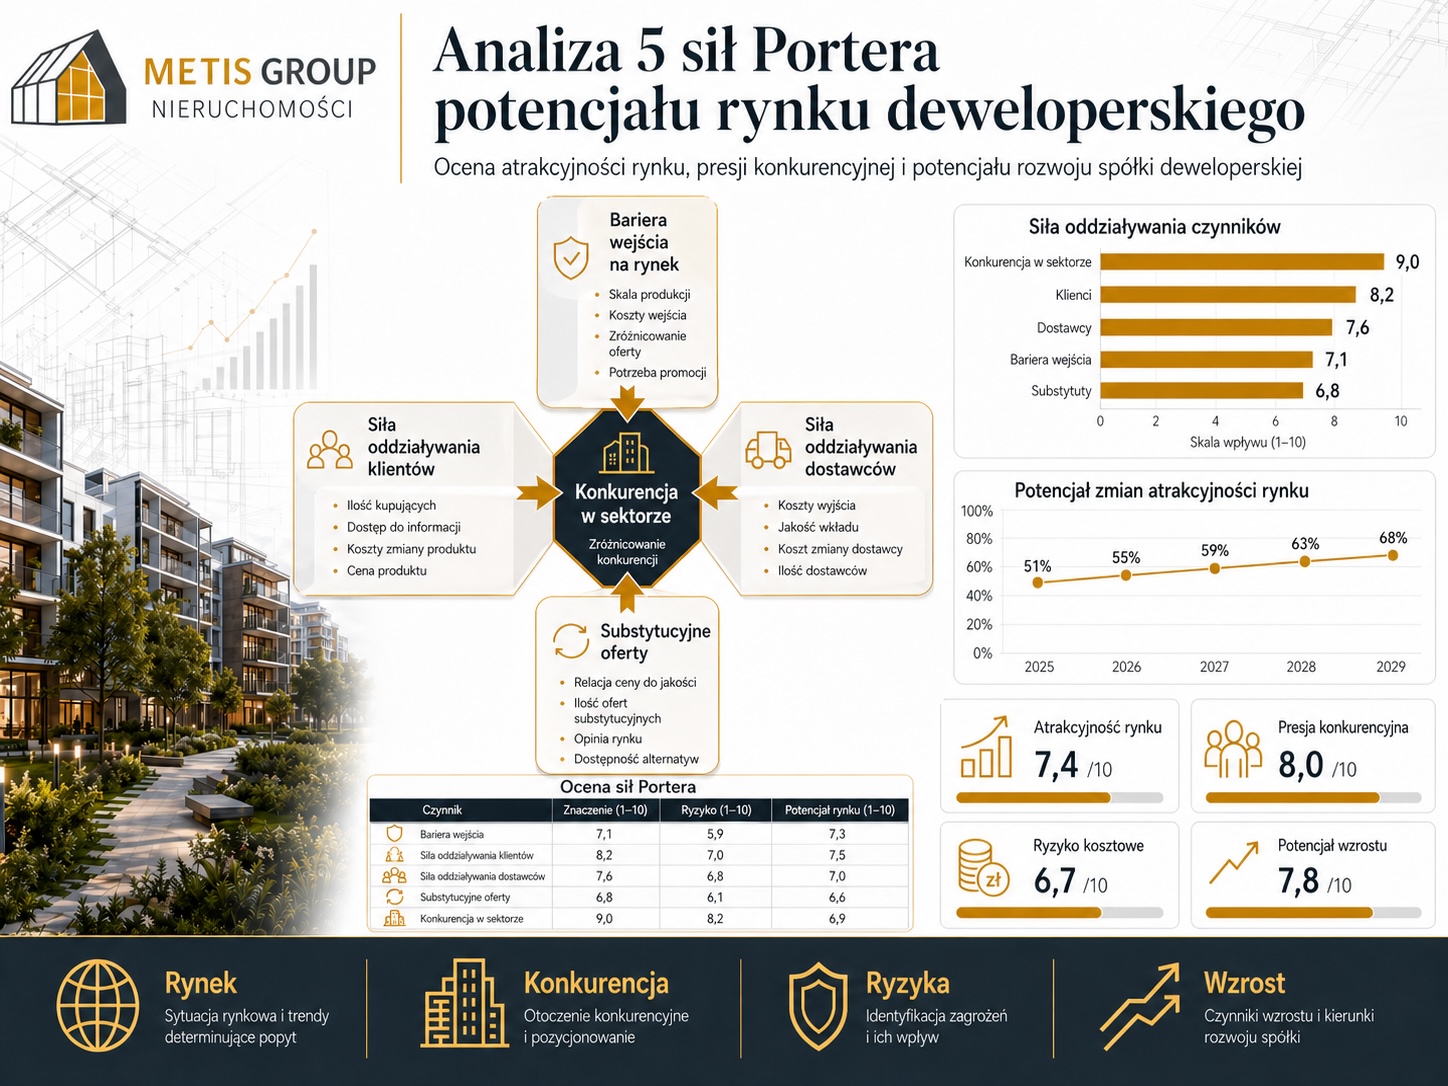
Analiza sił działających na rynku w praktyce (według modelu 5 sił Portera)

Analiza konkurencyjna to jeden z kluczowych etapów przygotowania strategii biznesowej przedsiębiorstwa. Model pięciu sił Portera umożliwia kompleksowe spojrzenie na otoczenie konkurencyjne, uwzględniając nie tylko aktualnych rywali, ale także dostawców, klientów, nowych uczestników rynku oraz produkty substytucyjne. Dzięki tej analizie możliwe jest lepsze zrozumienie dynamiki sektora i zaplanowanie działań, które zwiększą szanse firmy na odniesienie sukcesu.

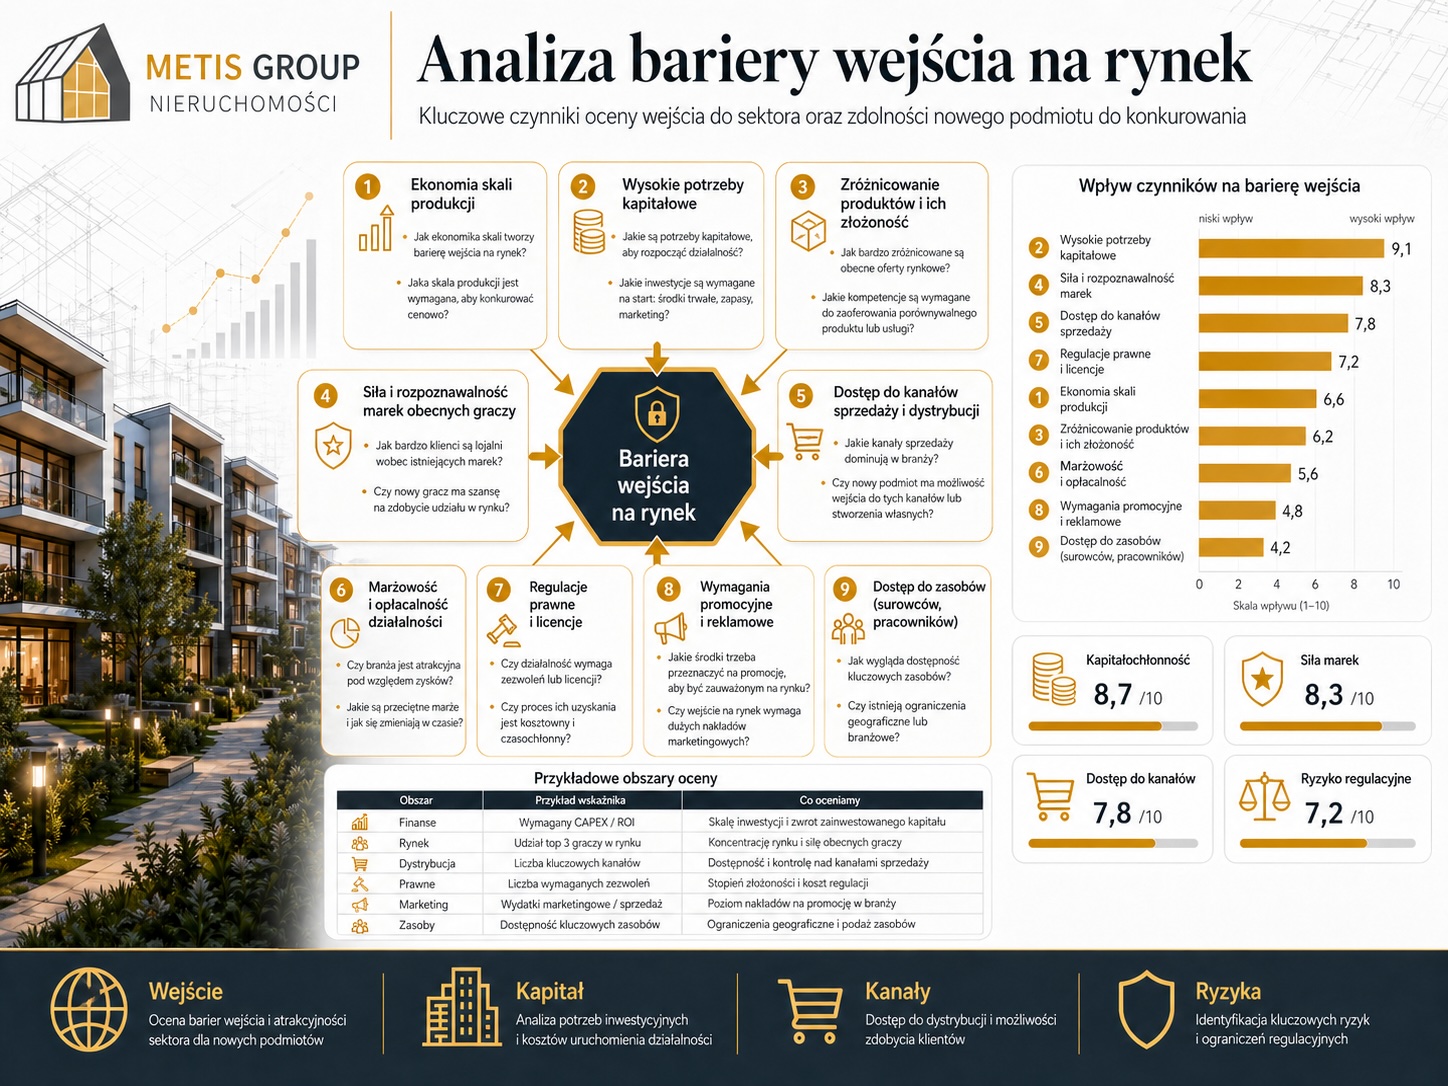
1. Bariery wejścia na rynek

Bariery wejścia określają, jak trudno jest nowym firmom rozpocząć działalność w danym sektorze. Im wyższe są bariery, tym mniejsze jest ryzyko pojawienia się nowych konkurentów, co stanowi przewagę dla firm już obecnych na rynku.

Czynniki wpływające na bariery wejścia:

  • Ekonomia skali produkcji:
    • Jak ekonomika skali tworzy barierę wejścia na rynek?
    • Jaka skala produkcji jest wymagana, aby konkurować cenowo?
  • Wysokie potrzeby kapitałowe:
    • Jakie są potrzeby kapitałowe, aby rozpocząć działalność?
    • Jakie inwestycje są wymagane na start (środki trwałe, zapasy, marketing)?
  • Zróżnicowanie produktów i ich złożoność:
    • Jak bardzo zróżnicowane są obecne oferty rynkowe?
    • Jakie kompetencje są wymagane do zaoferowania porównywalnego produktu lub usługi?
  • Siła i rozpoznawalność marek obecnych graczy:
    • Jak bardzo klienci są lojalni wobec istniejących marek?
    • Czy nowy gracz ma szansę na zdobycie udziału w rynku?
  • Dostęp do kanałów sprzedaży i dystrybucji:
    • Jakie kanały sprzedaży dominują w branży?
    • Czy nowy podmiot ma możliwość wejścia do tych kanałów lub stworzenia własnych?
  • Marżowość i opłacalność działalności:
    • Czy branża jest atrakcyjna pod względem zysków?
    • Jakie są przeciętne marże i jak się zmieniają w czasie? Można na tym etapie przeanalizować sprawozdania finansowe konkurencji w kontekście różnych wskaźników finansowych.
  • Regulacje prawne i licencje:
    • Czy działalność wymaga zezwoleń lub licencji?
    • Czy proces ich uzyskania jest kosztowny i czasochłonny?
  • Wymagania promocyjne i reklamowe:
    • Jakie środki trzeba przeznaczyć na promocję, aby być zauważonym na rynku?
    • Czy wejście na rynek wymaga dużych nakładów marketingowych?
  • Dostęp do zasobów (surowców, pracowników):
    • Jak wygląda dostępność kluczowych zasobów (np. surowce, kadry)?
    • Czy istnieją ograniczenia geograficzne lub branżowe?

Przykładowe pytania analityczne:

  • Czy rozpoczęcie działalności wymaga dużych nakładów inwestycyjnych?
  • Jak silne są marki obecnych graczy?
  • Czy dostęp do kanałów sprzedaży jest ograniczony?
  • Jakie regulacje i formalności należy spełnić?

2. Konkurencja wewnątrz sektora

Siła rywalizacji pomiędzy obecnymi graczami wpływa na atrakcyjność sektora. Im bardziej nasilona konkurencja, tym trudniej osiągnąć satysfakcjonującą rentowność. Kluczowa jest tu analiza liczby konkurentów, dynamiki rynku oraz strategii stosowanych przez firmy. Przed rozpoczęciem analizy warto zastanowić się nad następującymi pytaniami: Ilu konkurentów działa w danym sektorze? Warto je w tym miejscu wypisać i scharakteryzować. Czy firmy rywalizują głównie ceną, jakością, czy innowacją? A może każda z firm ma inną strategię działania? Jakie strategie stosują najwięksi gracze? Czy rynek rośnie, kurczy się, czy pozostaje stabilny?

Czynniki wpływające na intensywność konkurencji:

  • Stopień nasycenia rynku i tempo jego wzrostu:
    • Czy rynek jest w fazie wzrostu, stagnacji czy spadku?
    • Jakie są perspektywy rozwoju branży?
  • Zróżnicowanie ofert konkurencyjnych:
    • Czy produkty/usługi różnią się znacząco między konkurentami?
    • Czy konsumenci zauważają te różnice? Jeżeli zauważają różnice to znaczy, że są tworzone różne segmenty rynków. Produkty w tych segmentach są kierowane do określonej grupy klientów których oczekiwania pokrywają się z parametrami produktu.
  • Koszty zmiany dostawcy/usługodawcy przez klienta:
    • Jak trudna lub kosztowna jest zmiana dostawcy z perspektywy klienta?
    • Czy lojalność klientów jest wysoka?
  • Poziom koncentracji rynku:
    • Ilu jest głównych graczy i jaki mają udział w rynku?
    • Czy rynek jest zdominowany przez liderów, czy rozdrobniony?
  • Dostępność informacji rynkowych:
    • Jak przejrzysty jest rynek pod względem danych o konkurencji, cenach, popycie?
  • Koszty wyjścia z rynku:
    • Czy wycofanie się z branży wiąże się z wysokimi kosztami (np. odprawy, zobowiązania, sprzęt)?

3. Siła nabywców (klientów)

Kupujący mają wpływ na rentowność firm poprzez swoją zdolność do negocjacji cen, wymuszania jakości lub warunków dostaw. Im większa ich siła, tym większe zagrożenie dla marż. Jednak nie zawsze tak jest że klient ma dużą siłę w stosunku do dostawcy produktu lub usług. Czasami jest tak, że jest wręcz przeciwnie. Klient nie jest w stanie wywrzeć presji na producencie. Zależy to od wielu czynników. Dla przykładu można podać takie jak: wartość zlecenia- im większa wartość np. kontraktu budowlanego tym większa siła nabywcy, znaczenie jakości dostarczonego produktu na finalny produkt klienta np. znaczenie jakości silnika dla jakości całego samochodu itd. Dlatego też w pierwszej kolejności warto zadać następujące pytania: Czy klienci mogą łatwo porównywać oferty i przechodzić do konkurencji? Czy klienci kupują duże ilości i mają przez to siłę negocjacyjną? Jak bardzo cena wpływa na decyzję zakupową? Czy istnieją silne więzi lojalnościowe między klientami a firmą?

Czynniki wpływające na siłę nabywców:

  • Liczba i koncentracja nabywców:
    • Ilu jest klientów i jaka jest ich siła przetargowa?
    • Czy klienci są skoncentrowani geograficznie?
    • Czy rynek jest zdominowany przez kilku dużych odbiorców?
  • Dostęp klienta do informacji:
    • Czy klienci mają dostęp do informacji o konkurencyjnych ofertach i cenach?
    • Czy klient może np. w internecie łatwo porównać parametry cenowe i jakościowe produktu?
  • Elastyczność cenowa i koszt zmiany dostawcy:
    • Jak wrażliwi cenowo są klienci?
    • Jakie koszty ponoszą przy zmianie dostawcy/produktu?
  • Jakość i zróżnicowanie produktu:
    • Czy klienci postrzegają produkty jako zróżnicowane czy standardowe?
    • Jak ważne jest zróżnicowanie produktu (np. personalizacja) dla klienta?
    • Czy jakość produktu jest ważnym kryterium wyboru?
  • Identyfikacja klienta z marką:
    • Czy klienci są emocjonalnie przywiązani do konkretnej marki?
    • Czy marka powoduje że klient może zapłacić więcej za kupowany produkt?
    • Ile jest marek na rynku które potrafią budować społeczność na rynku?
  • Znaczenie zakupu dla działalności klienta (w B2B):
  • Czy produkt/usługa ma kluczowe znaczenie dla działalności klienta?

4. Siła dostawców

Dostawcy, podobnie jak klienci, mogą wywierać wpływ na firmy — szczególnie jeśli dostarczają unikalne produkty, mają dominującą pozycję lub występuje ich ograniczona liczba. Dlatego też warto dokonać analizy wszystkich dostawców, którzy uczestniczą w procesie tworzenia modelu biznesowego firmy. W pierwszej kolejności należy określić ilu firma ma dostawców produktów i usług. Następnie przejdźmy do pytań: czy firma ma możliwość wyboru spośród wielu dostawców? Jak duży wpływ ma jakość dostarczanych materiałów/usług na końcowy produkt? Czy dostawcy są silnie zintegrowani z rynkiem odbiorców? Jak łatwo można zmienić dostawcę?

Czynniki wpływające na siłę dostawców:

  • Liczba i koncentracja dostawców:
    • Ilu dostawców istnieje na rynku?
    • Czy rynek zaopatrzeniowy jest zdominowany przez kilku graczy?
  • Znaczenie jakości dostawców dla końcowego produktu:
    • Jak bardzo jakość dostarczanego komponentu wpływa na produkt końcowy?
    • Jakie zmienne wpływają na jakość produktu końcowego?
  • Koszty zmiany dostawcy:
    • Jak kosztowna i trudna jest zmiana dostawcy?
    • Czy wymagane są dodatkowe nakłady finansowe związane ze zmianą dostawcy?
    • Czy zmiana dostawcy wpłynie w negatywny sposób na proces produkcji/przestoje?
  • Możliwość integracji dostawców:
    • Czy dostawcy mogą przejąć działalność klientów (integracja wsteczna)?
  • Stopień specjalizacji dostawców:
    • Czy dostawcy oferują unikalne rozwiązania czy standardowe produkty?
  • Wpływ dostawców na model biznesowy:
    • Jak bardzo dostawcy kształtują działania firmy (dostępność, ceny, terminy)?

5. Zagrożenie ze strony substytutów

Produkty substytucyjne to te, które zaspokajają podobne potrzeby co nasz produkt, choć mogą pochodzić z zupełnie innej branży. Ich obecność zmniejsza atrakcyjność sektora. Produktem substytucyjnym dla mieszkań są domy jednorodzinne wolnostojące i domy jednorodzinne w zabudowie bliźniaczej. Wszystkie trzy produkty spełniają tą samą potrzebę mieszkaniową. Dlatego też przed rozpoczęciem analizy warto zastanowić się nad następującymi pytaniami: Jakie inne produkty mogą zaspokoić te same potrzeby klienta? Czy substytuty są tańsze lub lepsze jakościowo? Czy substytuty zdobywają popularność? Jaką część rynku już przejęły?

Czynniki wpływające na siłę substytutów:

  • Dostępność substytutów na rynku:
    • Jakie są substytuty dla oferowanego produktu/usługi?
    • Czy są łatwo dostępne dla klientów?
  • Relacja ceny do jakości:
    • Czy substytuty są tańsze, droższe, lepsze jakościowo?
    • Czy cena substytutu przekonuje klientów do rezygnacji z oferty firmy?
  • Zdolność substytutu do zaspokojenia potrzeb:
    • Czy substytuty spełniają te same funkcje co produkt główny?
  • Trend migracji klientów:
    • Czy widoczna jest tendencja do przechodzenia klientów na substytuty?
  • Zagrożenie dla przychodów i marż:
    • Jak substytuty wpływają na poziom cen w branży?
    • Czy wymuszają obniżanie cen lub zmianę oferty?

Podsumowanie

Model pięciu sił Portera to niezwykle przydatne narzędzie analizy strategicznej. Pozwala lepiej zrozumieć rynek i zaplanować działania, które umożliwią skuteczne konkurowanie. Firmy, które wnikliwie analizują bariery wejścia, siłę konkurencji, klientów, dostawców i substytutów, budują bardziej odporny i elastyczny model biznesowy. Co ważniejsze po przeanalizowaniu wszystkich czynników nabieramy ogromnej wiedzy na temat tego jak działa rynek oraz jak możemy poprawić naszą pozycję na tym rynku. Doradca inwestycyjny taki jak nasza firma musi mieć wiedzę o tym jak kształtuje się rynek produktów deweloperskich, komercyjnych oraz jak firmy rywalizują między sobą, aby skutecznie doradzać w procesie przygotowania inwestycji oraz chociażby biznes planu.

Warto pamiętać, że siły te są dynamiczne i mogą się zmieniać w czasie – dlatego analiza powinna być aktualizowana cyklicznie.

Analiza makroekonomiczna PEST- jak ją przeprowadzić, aby dojść do wartościowych wniosków

METIS GROUP » METIS GROUP » Strona 11

Analiza PEST w biznes planie – czynniki polityczne i prawne w inwestycjach

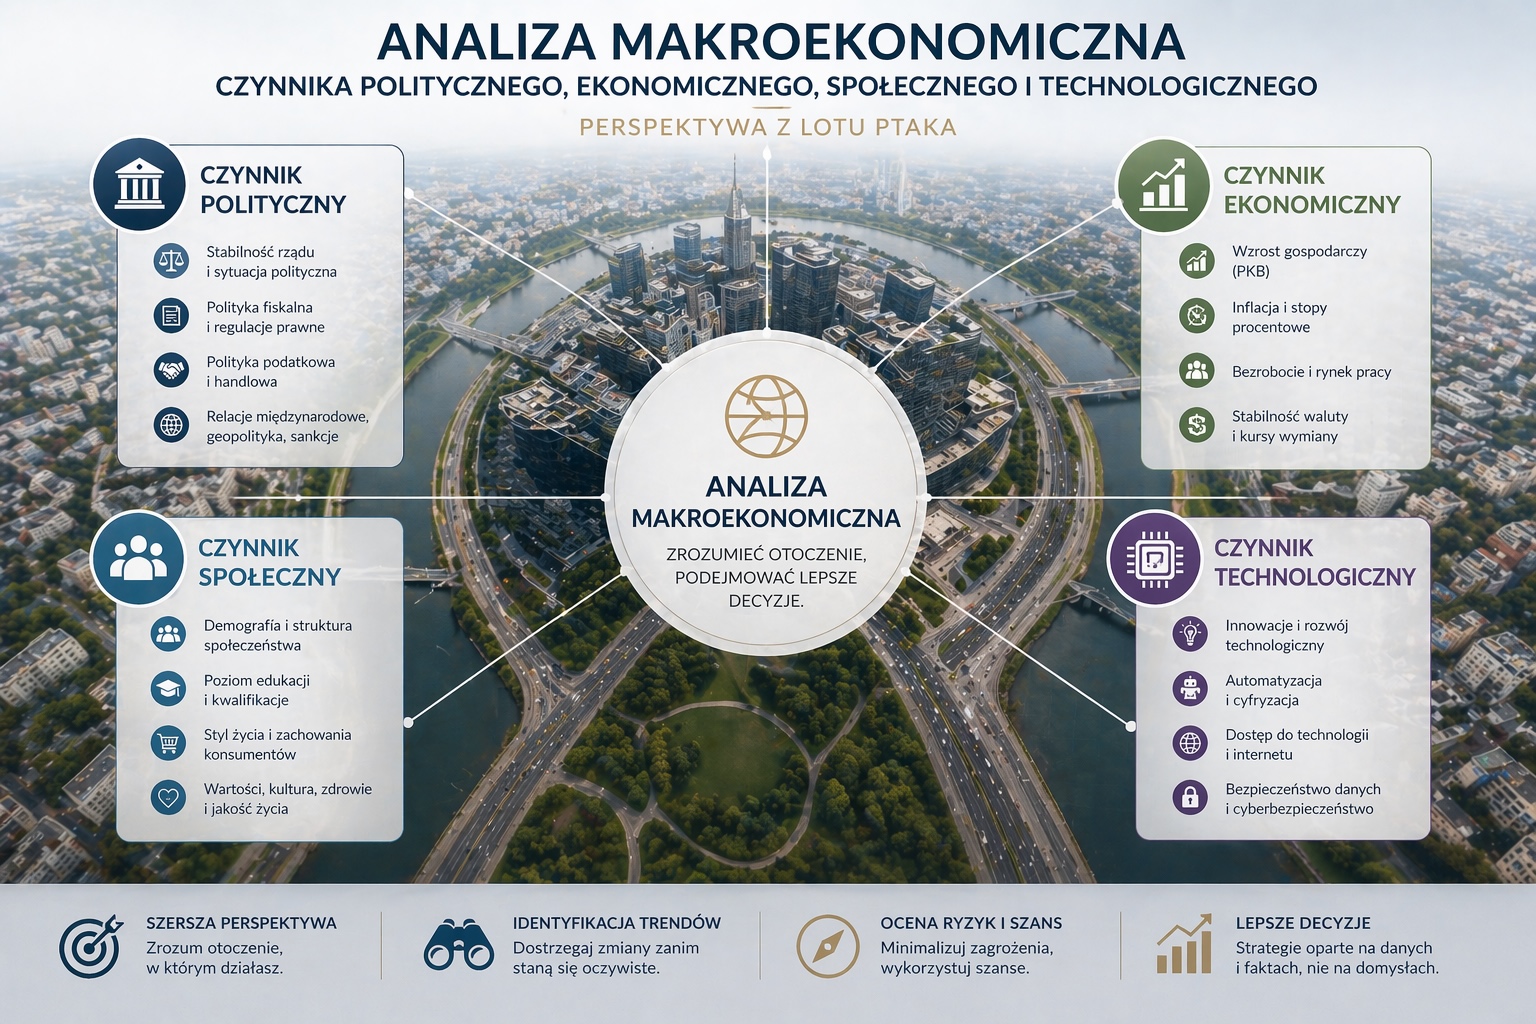
Analiza makroekonomiczna PEST to jedno z kluczowych narzędzi wykorzystywanych w procesie przygotowania profesjonalnego biznes planu. Obejmuje ona ocenę czynników politycznych, ekonomicznych, społecznych i technologicznych, które mają bezpośredni wpływ na opłacalność inwestycji oraz rozwój przedsiębiorstwa.

W praktyce inwestycyjnej szczególne znaczenie mają uwarunkowania polityczne i prawne, które często decydują o tempie realizacji projektu, poziomie ryzyka oraz możliwościach finansowania inwestycji.

Uwarunkowania polityczne i prawne jako fundament analizy inwestycji

Wielu inwestorów koncentruje się przede wszystkim na kosztach, przychodach i lokalizacji projektu, pomijając wpływ regulacji prawnych. Tymczasem to właśnie czynniki polityczno-prawne w dużej mierze determinują realną wykonalność inwestycji.

Do najważniejszych elementów analizy należą:

  • stabilność systemu prawnego i polityki gospodarczej
  • regulacje podatkowe i ich wpływ na rentowność inwestycji
  • procedury administracyjne (pozwolenia, decyzje środowiskowe, warunki zabudowy)
  • przepisy prawa budowlanego i zamówień publicznych
  • dostęp do instrumentów wsparcia (dotacje, ulgi podatkowe, preferencyjne kredyty)

Każdy z tych czynników może istotnie wpłynąć na czas realizacji inwestycji, poziom kosztów oraz bezpieczeństwo kapitału inwestora.

Wpływ procedur administracyjnych na płynność finansową inwestycji

Jednym z najczęściej niedoszacowanych elementów w biznes planach są procedury administracyjne i ich czas trwania.

W praktyce oznacza to, że:

  • opóźnienia w uzyskaniu decyzji administracyjnych mogą blokować rozpoczęcie inwestycji
  • czas oczekiwania na pozwolenia wpływa bezpośrednio na koszty finansowania
  • niektóre branże (np. budownictwo, projektowanie) uzależniają przychody od uzyskania konkretnych decyzji

👉 W efekcie brak uwzględnienia tych czynników w analizie finansowej może prowadzić do utraty płynności, nawet przy dobrze zaplanowanej inwestycji.

Analiza ryzyka regulacyjnego w biznes planie

Profesjonalny biznes plan inwestycji powinien uwzględniać nie tylko aktualne przepisy, ale również potencjalne zmiany legislacyjne.

Dynamiczne otoczenie prawne – zarówno na poziomie krajowym, jak i unijnym – powoduje, że inwestor musi brać pod uwagę:

  • zmiany w przepisach podatkowych
  • nowe regulacje środowiskowe i energetyczne
  • zmiany w zasadach finansowania inwestycji
  • ograniczenia lub nowe obowiązki administracyjne

Jednocześnie zmiany te mogą tworzyć również nowe możliwości rynkowe, np. poprzez:

  • programy wsparcia inwestycji
  • dotacje i ulgi podatkowe
  • preferencyjne formy finansowania

Dlatego analiza PEST nie powinna być jedynie opisem sytuacji, ale narzędziem strategicznego planowania i identyfikacji szans rynkowych.

Dlaczego analiza PEST jest kluczowa w procesie inwestycyjnym?

Uwzględnienie czynników politycznych i prawnych w biznes planie pozwala:

  • ograniczyć ryzyko opóźnień i nieprzewidzianych kosztów
  • lepiej zaplanować harmonogram inwestycji
  • zwiększyć wiarygodność projektu w oczach banków i inwestorów
  • przygotować firmę na zmiany rynkowe i regulacyjne

W praktyce oznacza to, że dobrze przeprowadzona analiza makroekonomiczna PEST przekłada się bezpośrednio na bezpieczeństwo inwestycji oraz jej efektywność finansową.

Analiza PEST jako element profesjonalnego biznes planu

W naszych opracowaniach biznes planów analiza PEST stanowi integralną część procesu planowania inwestycji. Łączymy ją z:

  • analizą rynku i konkurencji
  • modelem finansowym inwestycji
  • analizą ryzyka i scenariuszami rozwoju

Dzięki temu inwestor otrzymuje nie tylko opis otoczenia rynkowego, ale przede wszystkim narzędzie do podejmowania świadomych decyzji inwestycyjnych.

Analiza makroekonomiczna inwestycji – wsparcie dla przedsiębiorców

Jeżeli planujesz realizację inwestycji i chcesz rzetelnie ocenić jej potencjał oraz ryzyka, przygotujemy dla Ciebie biznes plan oparty na kompleksowej analizie PEST, dostosowany do specyfiki projektu oraz wymagań instytucji finansowych.

Świadome zarządzanie czynnikami polityczno-prawnymi to dziś nie przewaga — to konieczność, jeśli chcesz realizować inwestycje w sposób bezpieczny i rentowny.


1. Czynniki polityczne (Political)

1.1. Stabilność rządu i system polityczny

  • Jakie jest ryzyko zmiany rządu i jego wpływ na gospodarkę?
  • Czy polityka rządu sprzyja rozwojowi biznesu?
  • Jakie są relacje międzynarodowe kraju i ich wpływ na handel oraz inwestycje?
  • Czy w kraju występują istotne napięcia polityczne lub społeczne?

1.2. Polityka podatkowa

  • Jakie są obecne i planowane zmiany w systemie podatkowym? ->należy uwzględnić w analizie finansowej.
  • Jakie ulgi podatkowe są dostępne dla przedsiębiorców? ->należy uwzględnić w analizie finansowej.
  • Jakie obciążenia podatkowe ponoszą firmy w danej branży? ->należy uwzględnić w analizie finansowej.

1.3. Regulacje prawne i administracyjne

  • Jakie rozwiązania prawne mogą zaważyć na rozwoju branży?
  • Jakie nowe przepisy wpłyną na funkcjonowanie firmy?
  • Które regulacje wpływają na wielkość popytu?
  • Jaka kancelaria nas aktualnie obsługuje/będzie obsługiwała? ->należy uwzględnić w analizie finansowej.
Prawo przetargowe i zapisy przetargów w analizowanej branży
  • Jakie warunki formalne musi spełnić firma, aby startować w przetargach?
  • Jakie są bariery wejścia na rynek publicznych zamówień?
  • Czy została przeprowadzona szczegółowa analiza wcześniej rozstrzygniętych przetargów?
  • Jaka jest prognozowana rentowność na rozstrzygniętych przetargach? ->należy uwzględnić w analizie finansowej.
Przepisy
  • Jaki kodeks reguluje prowadzenie działalności (kodeks cywilny czy kodeks handlowy)?
  • Jakie paragrafy mają największy wpływ na prowadzoną działalność?
  • Jakie są luki w prawie negatywnie wpływające na model prowadzenia działalności?
Procedury administracyjne
  • Jak długo trwają procedury administracyjne związane np. z uzyskaniem pozwolenia lub opinii?
  • Jak długość trwania procedur administracyjnych wpływa na efektywność/szybkość rozwoju firmy?

1.4. Polityka handlowa i celna

  • Jakie cła obowiązują na kluczowe surowce i produkty branżowe? ->należy uwzględnić w analizie finansowej.
  • Jakie są ograniczenia importowe i eksportowe?
  • Jak polityka handlowa wpływa na koszty działalności? ->należy uwzględnić w analizie finansowej.

1.5. Polityka zatrudnienia

  • Jakie regulacje dotyczą zatrudniania pracowników? ->należy uwzględnić w analizie finansowej.
  • Czy rząd planuje zmiany w prawie pracy?
  • Jakie są wymagania dotyczące umów o pracę?

1.6. Dotacje, subsydia i pomoc rządowa

  • Jakie programy wsparcia dla przedsiębiorstw są dostępne? ->należy uwzględnić w analizie finansowej.
  • Jakie są warunki uzyskania dofinansowania?

1.7. Przepisy ochrony konkurencji

  • Jakie regulacje zapobiegają monopolizacji rynku?
  • Jakie działania konkurencji mogą być uznane za niezgodne z prawem?

1.8. Polityka Unii Europejskiej

  • Jakie dyrektywy UE wpływają na sektor?
  • Czy dostępne są fundusze unijne wspierające rozwój branży?

2. Czynniki ekonomiczne (Economic)

2.1. Wzrost gospodarczy (PKB)

  • Jaki jest stan infrastruktury rynku?
  • Czy gospodarka znajduje się w fazie boomu czy spowolnienia?
  • Jakie czynniki wpływają na przyszłość gospodarczą kraju?
  • Jak wygląda sytuacja na rynku kapitałowym?

2.2. Inflacja

  • Jakie są prognozy inflacyjne na najbliższe lata? ->należy uwzględnić w analizie finansowej.
  • Jak inflacja wpływa na ceny surowców i koszty operacyjne firmy? ->należy uwzględnić w analizie finansowej.

2.3. Stopy procentowe

  • Jak poziom stóp procentowych wpływa na dostępność kapitału dla firm? ->należy uwzględnić w analizie finansowej.
  • Jak stopy procentowe wpływają na możliwości kredytowe?
  • Jakie są możliwości uzyskania kredytu na rozwój działalności firmy?
Wynagrodzenia
  • Jaki jest średni poziom wynagrodzenia? ->należy uwzględnić w analizie finansowej.
  • Jak poziom wynagrodzenia wpływa na zatrudnienie?
  • Jakich innych benefitów oczekują pracownicy i jaki jest ich koszt? ->należy uwzględnić w analizie finansowej.

2.4. Bezrobocie

  • Jakie są wskaźniki bezrobocia w regionie?
  • Jak poziom bezrobocia wpływa na dostępność pracowników?

2.5. Siła nabywcza konsumentów

  • Jak zmieniają się nawyki zakupowe klientów?
  • Jakie są prognozy dotyczące wydatków konsumentów?

2.6. Podatki i składki na ubezpieczenia społeczne

  • Jak kształtują się podatki?
  • Jak podatki wpływają na rozwój działalności firmy? ->należy uwzględnić w analizie finansowej.
  • Jaka jest stawka podatku dochodowego?
  • Czy działalność podlega rozliczeniu VAT? ->należy uwzględnić w analizie finansowej.

2.7. Kursy walutowe

  • Jakie są trendy w kursach walutowych? ->należy uwzględnić w analizie finansowej.
  • Jak wahania kursów walut wpływają na koszty importu i eksportu? ->należy uwzględnić w analizie finansowej.

2.8. Ceny surowców

  • Jak kształtują się ceny kluczowych surowców? ->należy uwzględnić w analizie finansowej.
  • Jakie są prognozy dotyczące dostępności surowców? ->należy uwzględnić w analizie finansowej.
Inwestycje zagraniczne
  • Czy kraj jest atrakcyjny dla inwestorów zagranicznych?
  • Jakie są bariery wejścia na rynek dla inwestorów zewnętrznych?

3. Czynniki społeczne (Social)

3.1. Struktura demograficzna

  • Jakie trendy społeczne można zaobserwować?
  • Jakich zmian należy się spodziewać?
  • Czy rynek będzie się rozwijał w najbliższym czasie?
  • Jakie są potencjalne segmenty klientów?
Przyrost naturalny, umieralność, prognozy dotyczące zmiany struktury społecznej
  • Czy starzenie się społeczeństwa wpłynie na popyt na produkty/usługi?
  • Jak zmienia się liczba ludności w danym regionie?

3.2. Styl życia i preferencje konsumentów

  • Jakie zmiany w stylu życia wpływają na popyt w branży?
  • Jakie nowe trendy konsumenckie mogą mieć wpływ na rynek?

3.3. Edukacja i kwalifikacje pracowników

  • Jaki jest średni poziom wykształcenia?
  • Jak poziom wykształcenia wpływa na preferencje konsumenckie?
  • Czy poziom wykształcenia społeczeństwa daje szanse na rozwój firmy?

3.4. Trendy zdrowotne i ekologiczne

  • Jakie trendy zdrowotne mogą wpłynąć na zachowania konsumentów?
  • Jakie regulacje środowiskowe wpływają na działalność przedsiębiorstwa?

3.5. Religia i kultura

  • Jakie normy kulturowe mają wpływ na zachowania klientów?
  • Jak religia kształtuje zwyczaje zakupowe w danym regionie?

3.6. Mobilność zawodowa

  • Jak często pracownicy zmieniają miejsce zatrudnienia?
  • Czy w branży występuje problem migracji wykwalifikowanych pracowników?

4. Czynniki technologiczne (Technological)

4.1. Postęp technologiczny

  • Jakie nowe technologie mogą wpłynąć na branżę?
  • Jak tempo zmian technologicznych wpływa na konkurencję?

4.2. Automatyzacja i cyfryzacja

  • Jakie procesy można zautomatyzować?
  • Jak cyfryzacja wpływa na modele biznesowe?

4.3. Dostępność technologii

  • Czy dostępność nowoczesnych technologii jest ograniczona?
  • Jakie są koszty wdrożenia nowych rozwiązań technologicznych?

4.4. Wpływ internetu i e-commerce

  • Jak zmieniają się zachowania zakupowe klientów w sieci?
  • Jakie technologie e-commerce dominują na rynku?

4.5. Inwestycje w badania i rozwój (R&D)

  • Jakie są nakłady na R&D w branży?
  • Jakie innowacje mogą zmienić konkurencyjność firm?

4.6. Zmiany w sposobie komunikacji

  • Jakie kanały komunikacji z klientami stają się dominujące?
  • Jakie nowe technologie komunikacyjne warto wdrożyć?

Podsumowując, wszystkie wymienione czynniki mogą mieć mniejszy lub większy wpływ na funkcjonowanie firmy – zarówno już istniejącej, jak i dopiero planowanej. Niektóre z nich, jak na przykład kurs walutowy, mogą okazać się mniej istotne w przypadku działalności o stricte lokalnym charakterze. Z kolei inne, takie jak inflacja czy ceny surowców (energia elektryczna, woda, gaz), mogą znacząco wpłynąć na rentowność przedsiębiorstwa, zwłaszcza w przypadku firm produkcyjnych.

Niezależnie od specyfiki działalności, warto przeanalizować wszystkie te czynniki, ponieważ nawet pozornie oczywiste wnioski często bywają pomijane – szczególnie na etapie opracowywania analizy finansowej, określania profilu grupy docelowej czy identyfikowania potencjalnych zagrożeń. Brak odpowiedniego przygotowania może sprawić, że w rzeczywistości biznes nie rozwinie się zgodnie z założeniami, a pojawiające się trudności odbiją się na jego stabilności i długoterminowej rentowności.

Przygotowanie biznes planu- jaka jest logika i cel?

Przygotowanie biznes planu to Wbrew pozorom celem opracowania biznesplanu nie jest jedynie pozyskanie kredytu w banku, dotacji czy inwestora. Oczywiście, dokument ten często stanowi wymagany element w procesie ubiegania się o finansowanie, jednak jego prawdziwa wartość tkwi w czymś zupełnie innym. Bo jaki sens ma zaciąganie kredytu, jeśli biznes jest mało opłacalny lub wręcz nierentowny? Jaki jest sens poszukiwania inwestora, jeśli rynek, na którym chcemy działać, jest w fazie schyłkowej?

Podstawowym celem biznes planu jest przeanalizowanie sytuacji rynkowej w odpowiednim kontekście. Jeśli nasza firma ma działać lokalnie, powinniśmy skupić się na analizie rynku w danym mieście, gminie czy województwie. Jeśli obszar działalności jest szerszy – analizujemy go odpowiednio w większej skali. Choć brzmi to banalnie, warto stosować sprawdzone struktury analityczne, takie jak PEST, model 5 sił Portera czy analiza konkurencyjności, które pozwalają na dogłębną ocenę warunków rynkowych. Całość podsumowujemy analizą SWOT, wskazującą na mocne i słabe strony naszego przedsięwzięcia oraz szanse i zagrożenia wynikające z otoczenia.

Diabeł tkwi w szczegółach – jak zadawać właściwe pytania?

W teorii wszystko wydaje się proste, jednak w praktyce kluczowe znaczenie ma zadanie odpowiednich pytań, które pozwolą dojść do właściwych wniosków. Omówmy to na przykładzie kilku istotnych obszarów:

1. Regulacje prawne i administracyjne (czynnik polityczny – analiza PEST)

W analizie PEST jednym z pierwszych elementów jest otoczenie prawne. Kluczowe pytania, jakie powinniśmy sobie zadać, to:

  • Jakie przepisy regulują działalność operacyjną naszej firmy?
  • Czy planowane są zmiany w prawie (np. wynikające z regulacji UE), które mogą wpłynąć na nasz biznes?
  • Jakie są wymagania administracyjne i czas trwania procedur (np. w przypadku działalności deweloperskiej)?
  • Jakie przepisy kodeksu cywilnego (KC) lub kodeksu spółek handlowych (KSH) mają kluczowe znaczenie dla naszej działalności?
  • Czy planujemy stałą współpracę z kancelarią prawną? Jakie mamy opcje i koszty?
  • itd.

2. Wynagrodzenia i koszty pracy (czynniki społeczne i ekonomiczne – analiza PEST)

Koszty wynagrodzeń i warunki zatrudnienia to jeden z kluczowych aspektów wpływających na rentowność firmy. Warto odpowiedzieć sobie na następujące pytania:

  • Jaki jest średni poziom wynagrodzeń w danym regionie?
  • Jakie są wynagrodzenia w naszej branży i jak kształtują się w porównaniu do konkurencji?
  • Jakie benefity mogą przekonać pracowników do przejścia do naszej firmy?
  • Jakie będą łączne koszty zatrudnienia jednego pracownika (pensja, składki, dodatkowe świadczenia)?
  • Jak koszt zatrudnienia wpływa na rentowność naszej firmy?
  • itd.

3. Konkurencja i pozycjonowanie na rynku (analiza 5 sił Portera)

Zrozumienie otoczenia konkurencyjnego jest niezbędne do skutecznego funkcjonowania na rynku. Pytania, które warto sobie zadać, to:

  • Ilu mamy bezpośrednich i pośrednich konkurentów?
  • Czym różnią się ich produkty/usługi od naszych?
  • Czy oferta konkurencji jest bardziej zróżnicowana, czy raczej standardowa?
  • Czy konkurencja oferuje dodatkowe usługi, np. serwis, doradztwo?
  • Czy klienci dostrzegają różnice między naszymi produktami a ofertą konkurencji?
  • Czy nasza przewaga konkurencyjna jest istotna dla klienta, czy tylko dla nas samych?
  • itd.

Podsumowanie – właściwe pytania prowadzą do właściwych wniosków

Prawidłowo przygotowany biznes plan nie tylko pomaga w pozyskaniu finansowania, ale przede wszystkim pozwala zrozumieć rzeczywisty potencjał biznesowy. Zadanie właściwych pytań zwiększa prawdopodobieństwo podjęcia trafnych decyzji i uniknięcia kosztownych błędów. W przeciwnym razie, zamiast planowania strategii rozwoju, będziemy zmuszeni do ratowania firmy w sytuacji kryzysowej.

Z doświadczenia wiem, że udane biznesy bardzo rzadko są dziełem przypadku. Najczęściej stoją za nimi lata pracy i przygotowań. Jak mówi skandynawskie przysłowie: „aby osiągnąć sukces z dnia na dzień, potrzeba bardzo dużo czasu”. Warto więc ten czas poświęcić na gruntowną analizę, zanim podejmiemy decyzję o rozpoczęciu działalności.

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

METIS GROUP » METIS GROUP » Strona 11

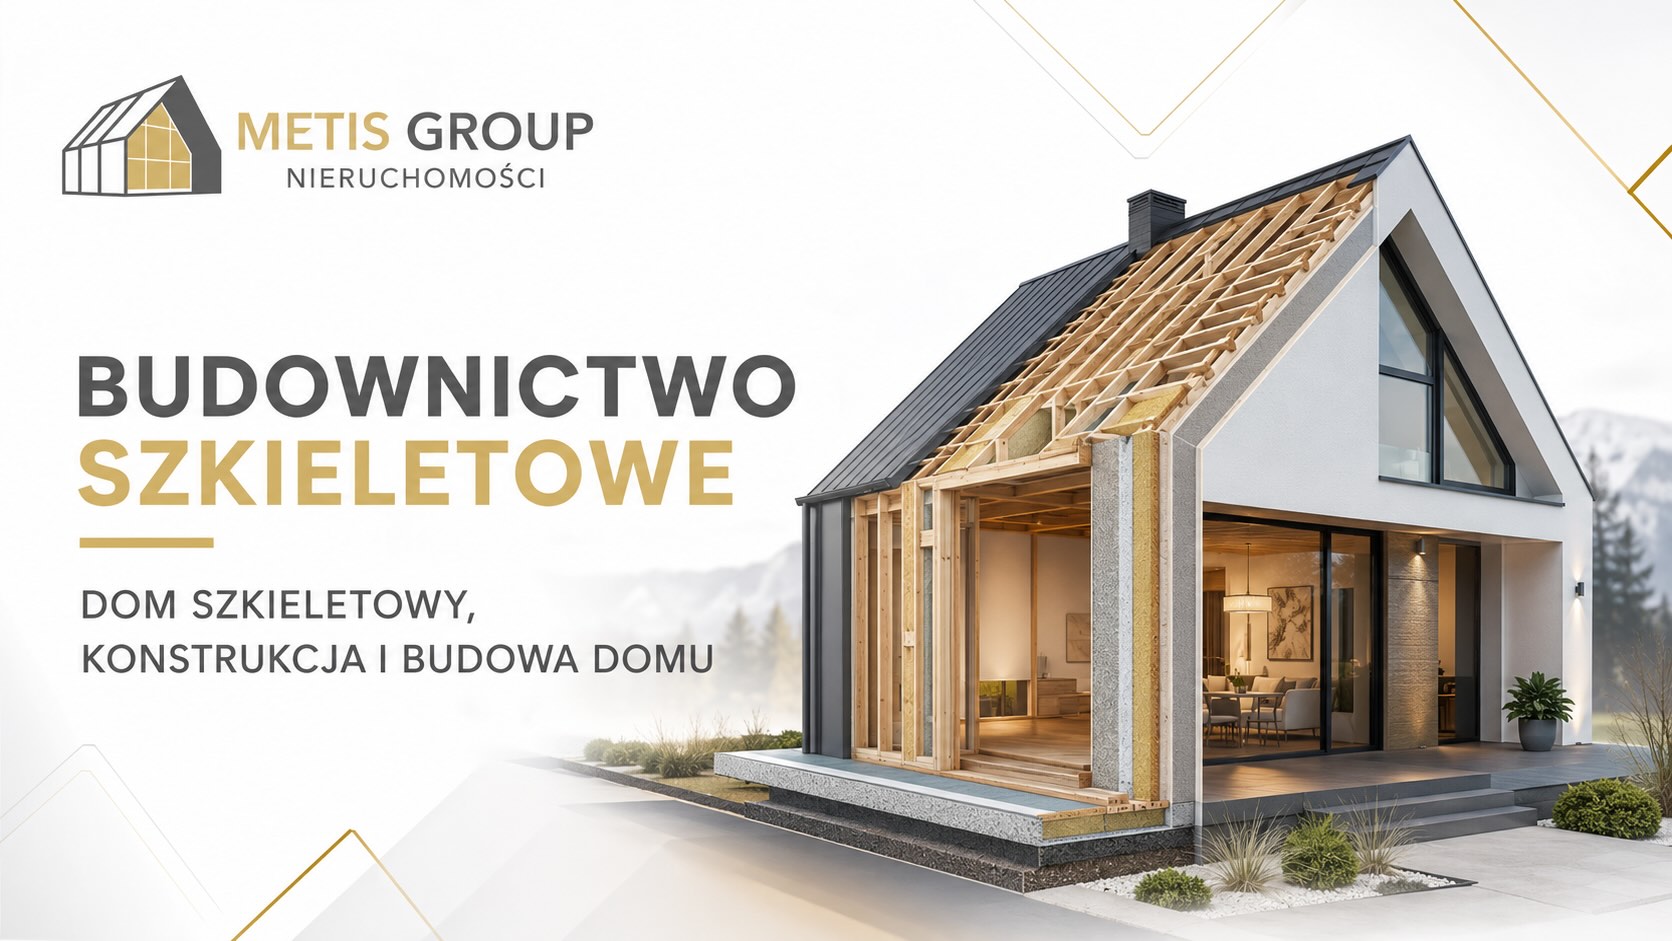
Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym jakie są zalety i wady budownictwa szkieletowego napisaliśmy już publikację. Teraz nadszedł czas na omówienie różnić między budynkiem szkieletowym a murowanym. Dlaczego? Ponieważ decyzja o wyborze technologii budowy domu to jedno z kluczowych zagadnień dla przyszłych inwestorów. Tradycyjne domy murowane oraz nowoczesne konstrukcje szkieletowe drewniane mają swoje zalety i wady, dlatego warto poznać ich główne różnice, aby świadomie podjąć decyzję.

1. Czas budowy

✅ Dom szkieletowy – jedną z największych zalet konstrukcji drewnianej jest szybkość realizacji. Budowa domu szkieletowego trwa zazwyczaj od kilku tygodni do kilku miesięcy, ponieważ większość elementów powstaje w warunkach fabrycznych i jest montowana na miejscu. Dodatkowo, technologia ta pozwala na prowadzenie prac przez cały rok, bez względu na warunki atmosferyczne.

⏳ Dom murowany – proces budowy trwa znacznie dłużej. W zależności od warunków pogodowych i wybranej technologii może wynosić od kilku miesięcy do nawet dwóch lat. Wymagane są przerwy technologiczne, np. na wysychanie betonu i tynków, co znacząco wydłuża czas realizacji.

2. Koszty budowy

💰 Dom szkieletowy – w porównaniu do budynku murowanego może być tańszy w budowie, głównie ze względu na krótszy czas realizacji i mniejsze zapotrzebowanie na materiały budowlane. Ważne jest jednak, aby wybrać sprawdzonego wykonawcę, ponieważ nieprawidłowo wykonana konstrukcja może generować dodatkowe koszty w przyszłości. Jeżeli klient zdecyduje się na zastosowanie najwyższej jakości materiałów budowlanych wtedy koszt wybudowania domu szkieletowego i murowanego jest taki sam.

🏗 Dom murowany – początkowe koszty budowy mogą być wyższe, ale trwałość i mniejsze wymagania konserwacyjne sprawiają, że w długim okresie użytkowania inwestycja może być bardziej opłacalna. Oczywiście przy założeniu, że budynek został postawiony zgodnie z zasadami budowlanymi i instrukcjami zastosowania dostarczanymi przez producentów materiałów budowlanych. Jeżeli budynek nie został wybudowany zgodnie z wytycznymi producentów (jak większość domów w Polsce) wtedy możemy zapomnieć o korzyściach finansowych.

3. Izolacja termiczna i energooszczędność

🌿 Dom szkieletowy – konstrukcje drewniane są naturalnie lepiej izolowane termicznie. Ściany składają się z warstw izolacyjnych (np. wełny skalnej, pianki PUR), co zapewnia wysoką efektywność energetyczną i niskie koszty ogrzewania. Budynki szkieletowe szybko się nagrzewają, ale też bardzo dobrze izolują, dlatego kluczowe jest zastosowanie odpowiednich materiałów izolacyjnych.

🏡 Dom murowany – ściany murowane charakteryzują się większą akumulacją ciepła. Oznacza to, że dłużej się nagrzewają, ale też dłużej oddają zgromadzone ciepło, co jest korzystne zimą. Latem niestety gdy mury się nagrzeją nie możemy mówić o jakiejkolwiek ochronie przed upałami.

4. Trwałość i odporność na czynniki zewnętrzne

🔨 Dom szkieletowy – konstrukcje drewniane są lżejsze, co sprawia, że nie wymagają tak masywnych fundamentów jak domy murowane. Drewno jest bardzo trwałe i odporne jeżeli nie jest poddawane ciągłym zmianą czynników zewnętrznych takich jak zmiana temperatury, wilgotności itd.

🏠 Dom murowany – budynki murowane są trwalsze i bardziej odporne na warunki atmosferyczne oraz uszkodzenia mechaniczne.

5. Akustyka i komfort użytkowania

🎵 Dom szkieletowy – ze względu na lekką konstrukcję budynki szkieletowe mogą być mniej odporne na hałas. Aby poprawić izolację akustyczną, stosuje się dodatkowe warstwy wygłuszające, np. wełnę skalną i płyty gipsowo-włóknowe.

🔇 Dom murowany – ściany z cegły czy betonu zapewniają lepszą izolację akustyczną, co sprawia, że hałas z zewnątrz jest mniej odczuwalny wewnątrz budynku.

6. Ekologia i wpływ na środowisko

🌱 Dom szkieletowy – drewno to materiał ekologiczny i odnawialny, który charakteryzuje się niskim śladem węglowym. Budowa domu drewnianego generuje mniej odpadów i jest bardziej przyjazna dla środowiska.

🏗 Dom murowany – produkcja materiałów budowlanych, takich jak cegły czy beton, wiąże się z większą emisją CO₂. Jednak ich trwałość sprawia, że budynek może służyć przez wiele pokoleń, co również ma pozytywny wpływ na ekologię.

Podsumowanie – co wybrać?

Dom szkieletowy to świetne rozwiązanie dla osób szukających szybkiej, energooszczędnej i ekologicznej technologii budowy. Sprawdzi się szczególnie tam, gdzie kluczowe są niskie koszty eksploatacji, trwałość budynku i energooszczędność budynku.

Dom murowany to natomiast wybór dla inwestorów, którzy mogą poświęcić dużo swojego czasu, aby dopilnować wszystkie szczegóły. Wtedy klient może liczyć na trwałość, solidność oraz długowieczność budynku.

Obie technologie mają swoje zalety i wady – kluczowe jest dopasowanie ich do własnych potrzeb i oczekiwań. Jeśli rozważasz budowę domu szkieletowego i chcesz dowiedzieć się więcej, skontaktuj się z nami – chętnie pomożemy w realizacji Twojej inwestycji!

Baza wiedzy o budynkach energooszczędnych

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

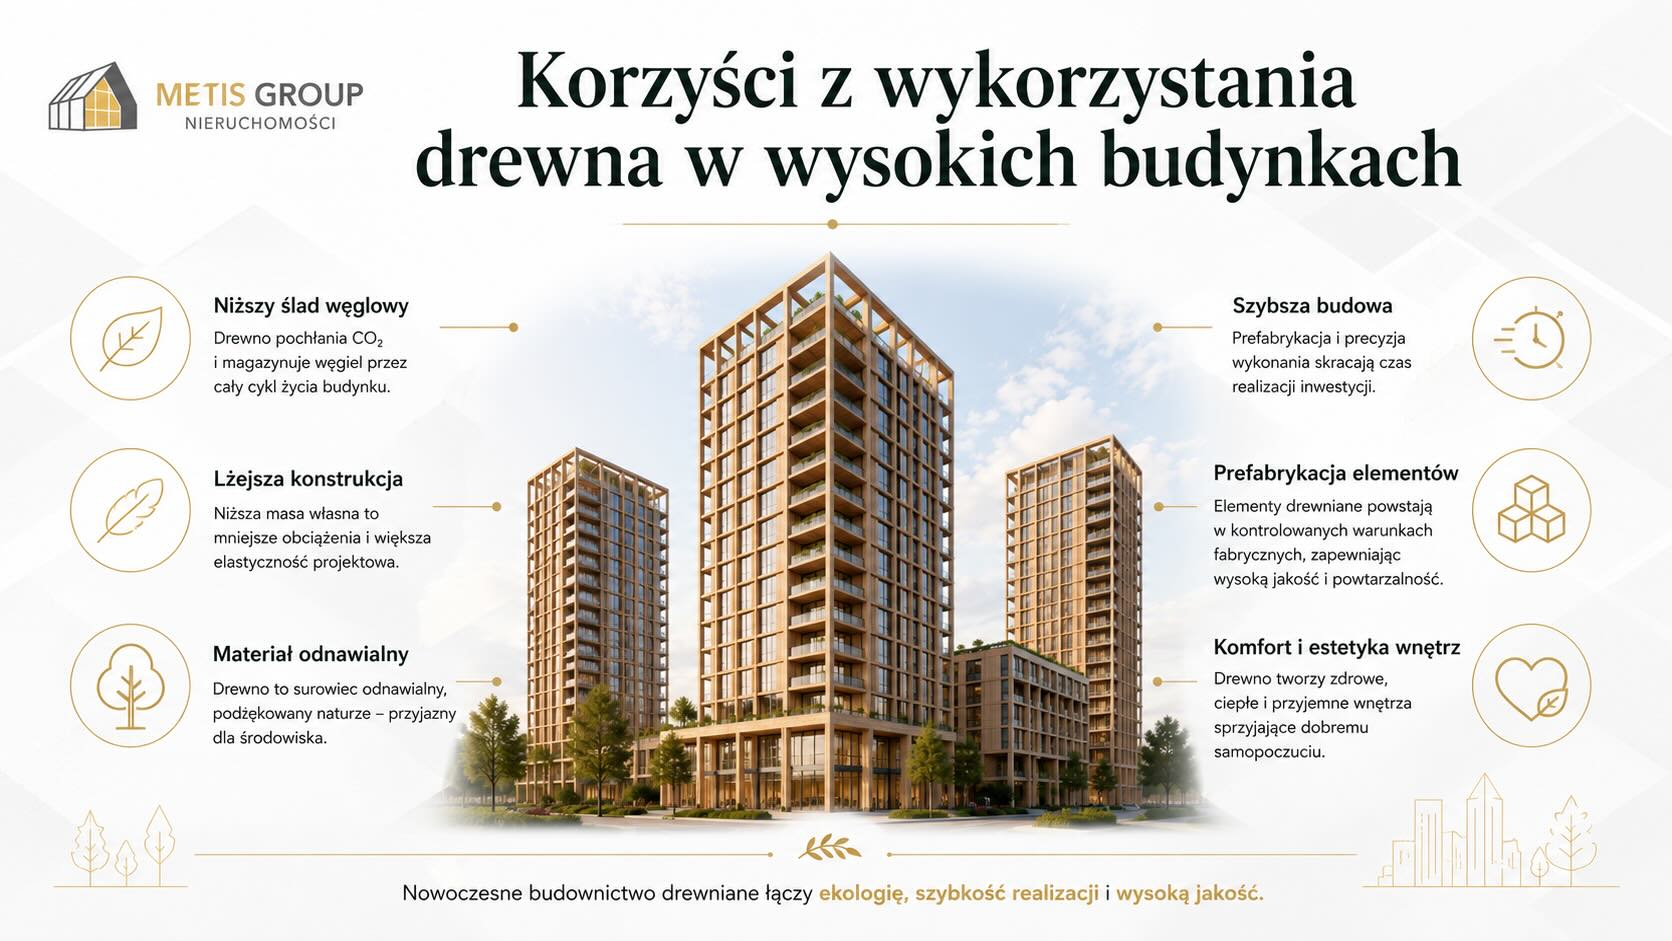
Korzyści z wykorzystania drewna w wysokich budynkach

Korzyści z wykorzystania drewna w wysokich budynkach

Korzyści z wykorzystania drewna w wysokich budynkach Drewno coraz częściej przestaje być postrzegane…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…

Wykorzystanie drewna w budownictwie

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany Drewno od zawsze towarzyszyło człowiekowi jako wszechstronn…

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

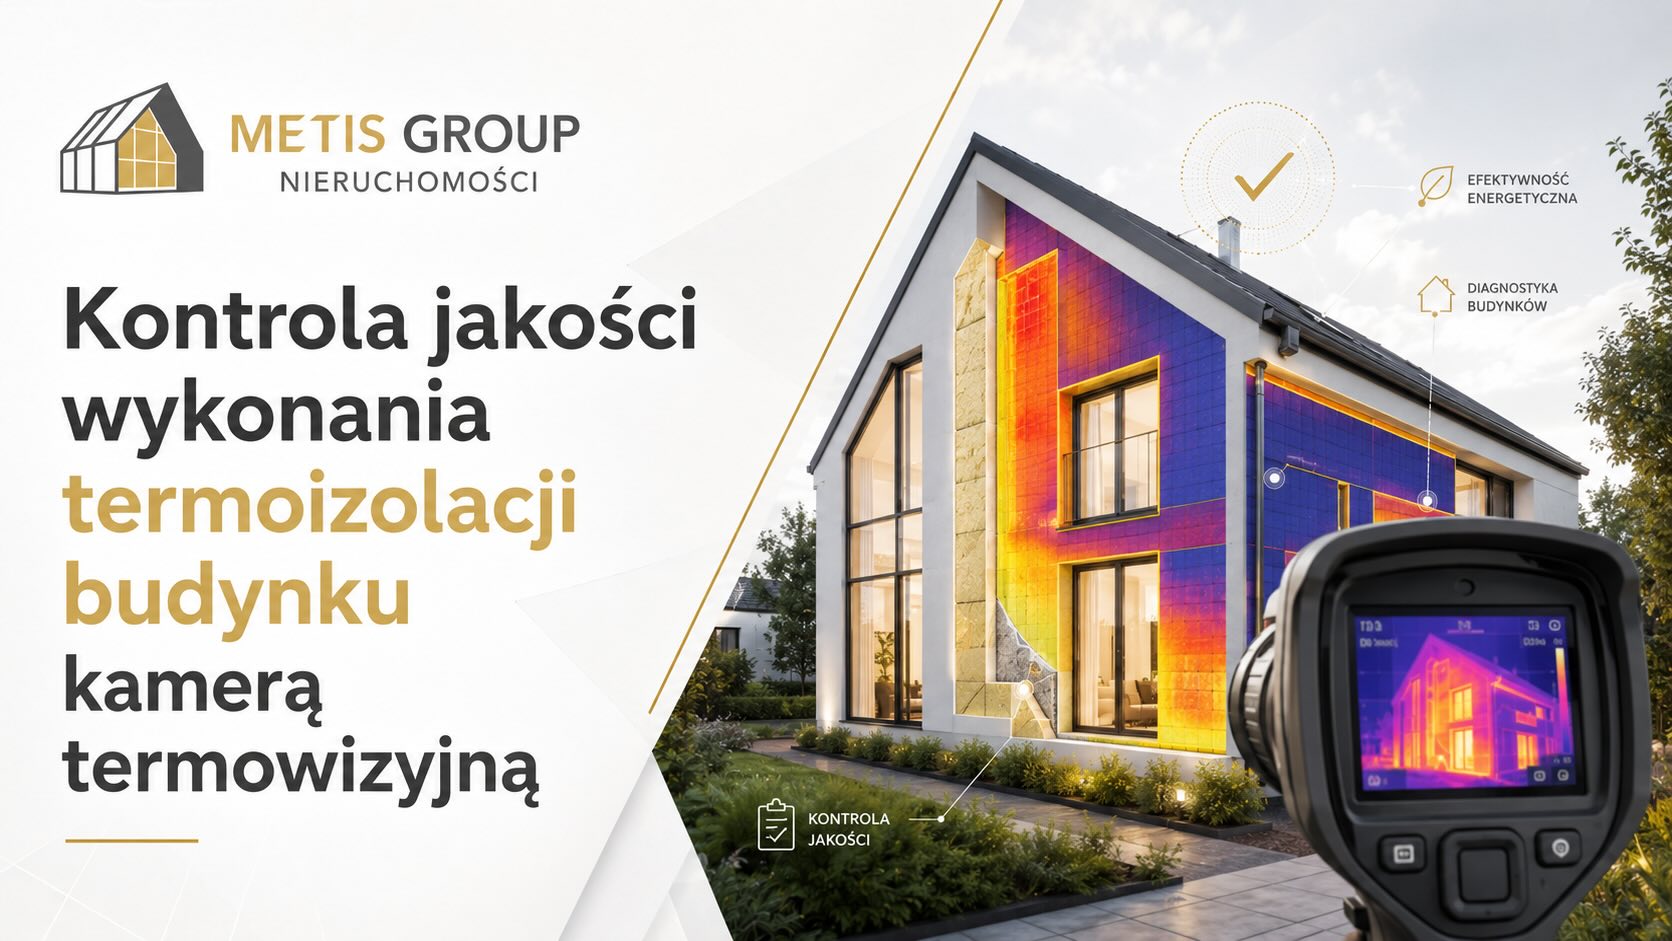
Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

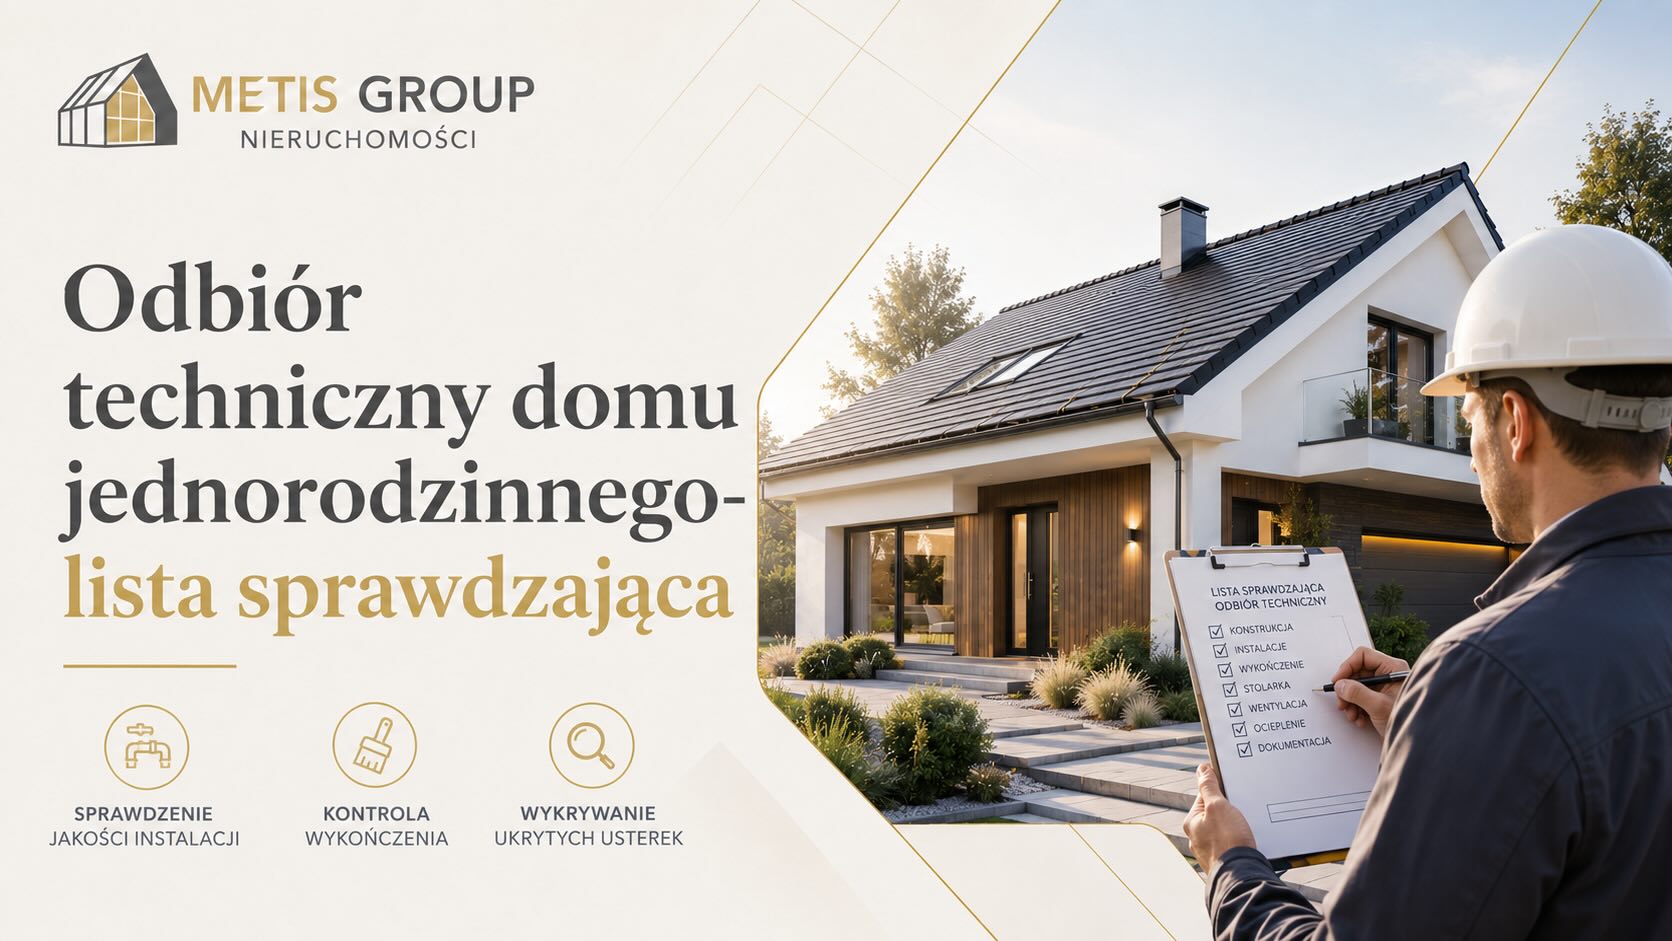
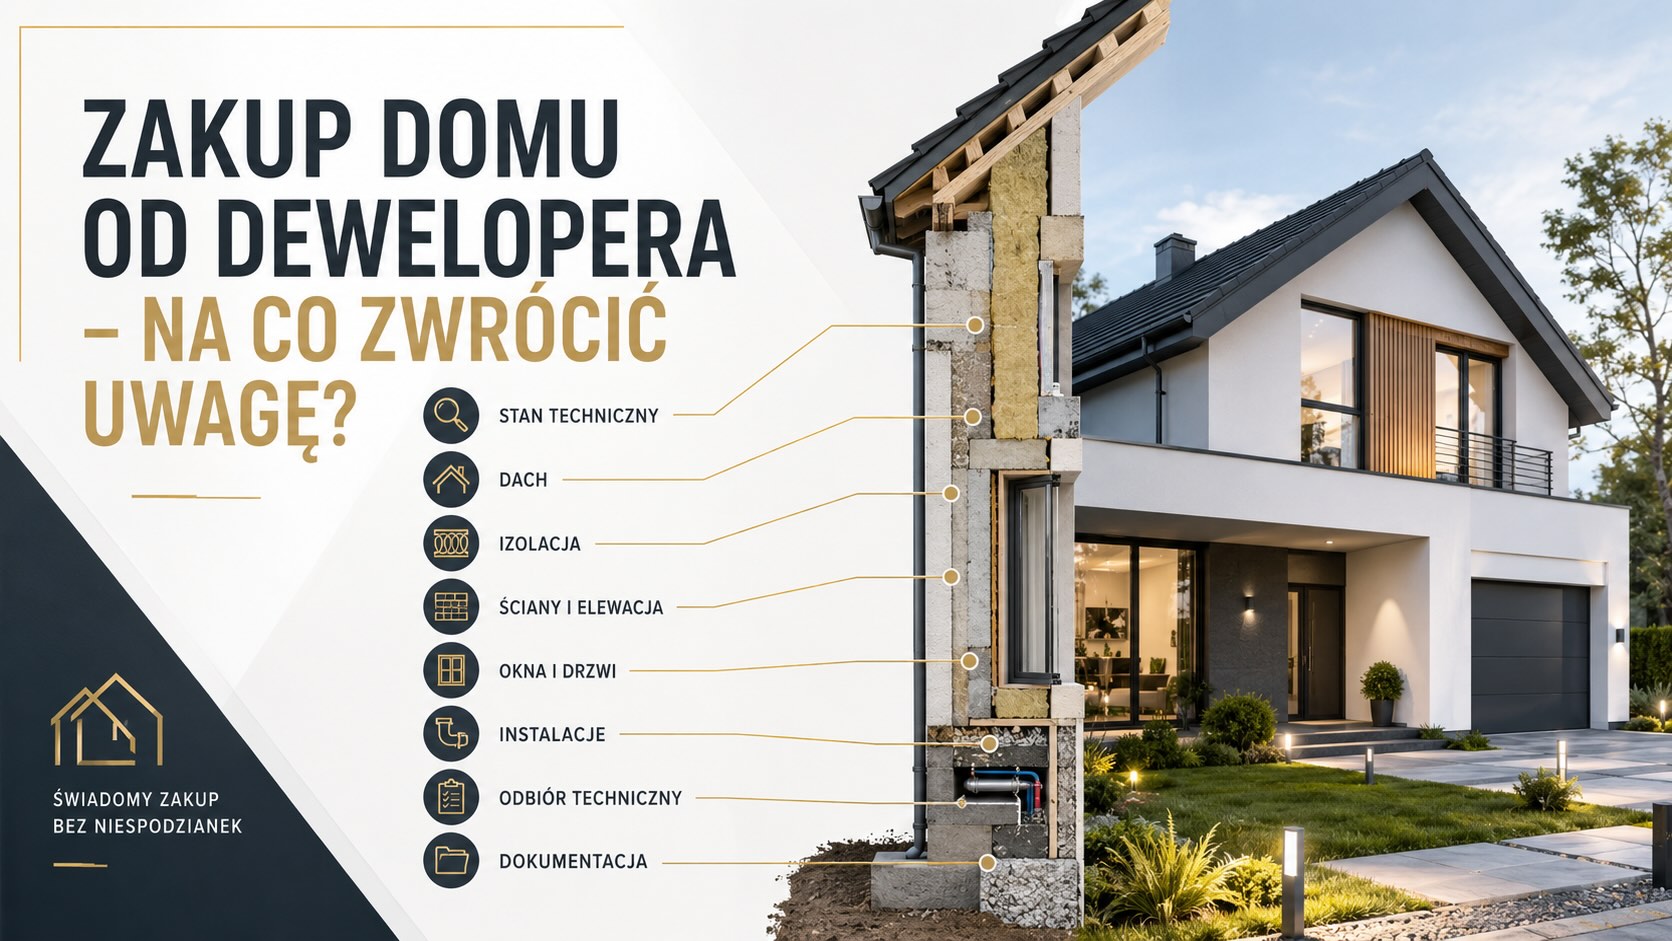
Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

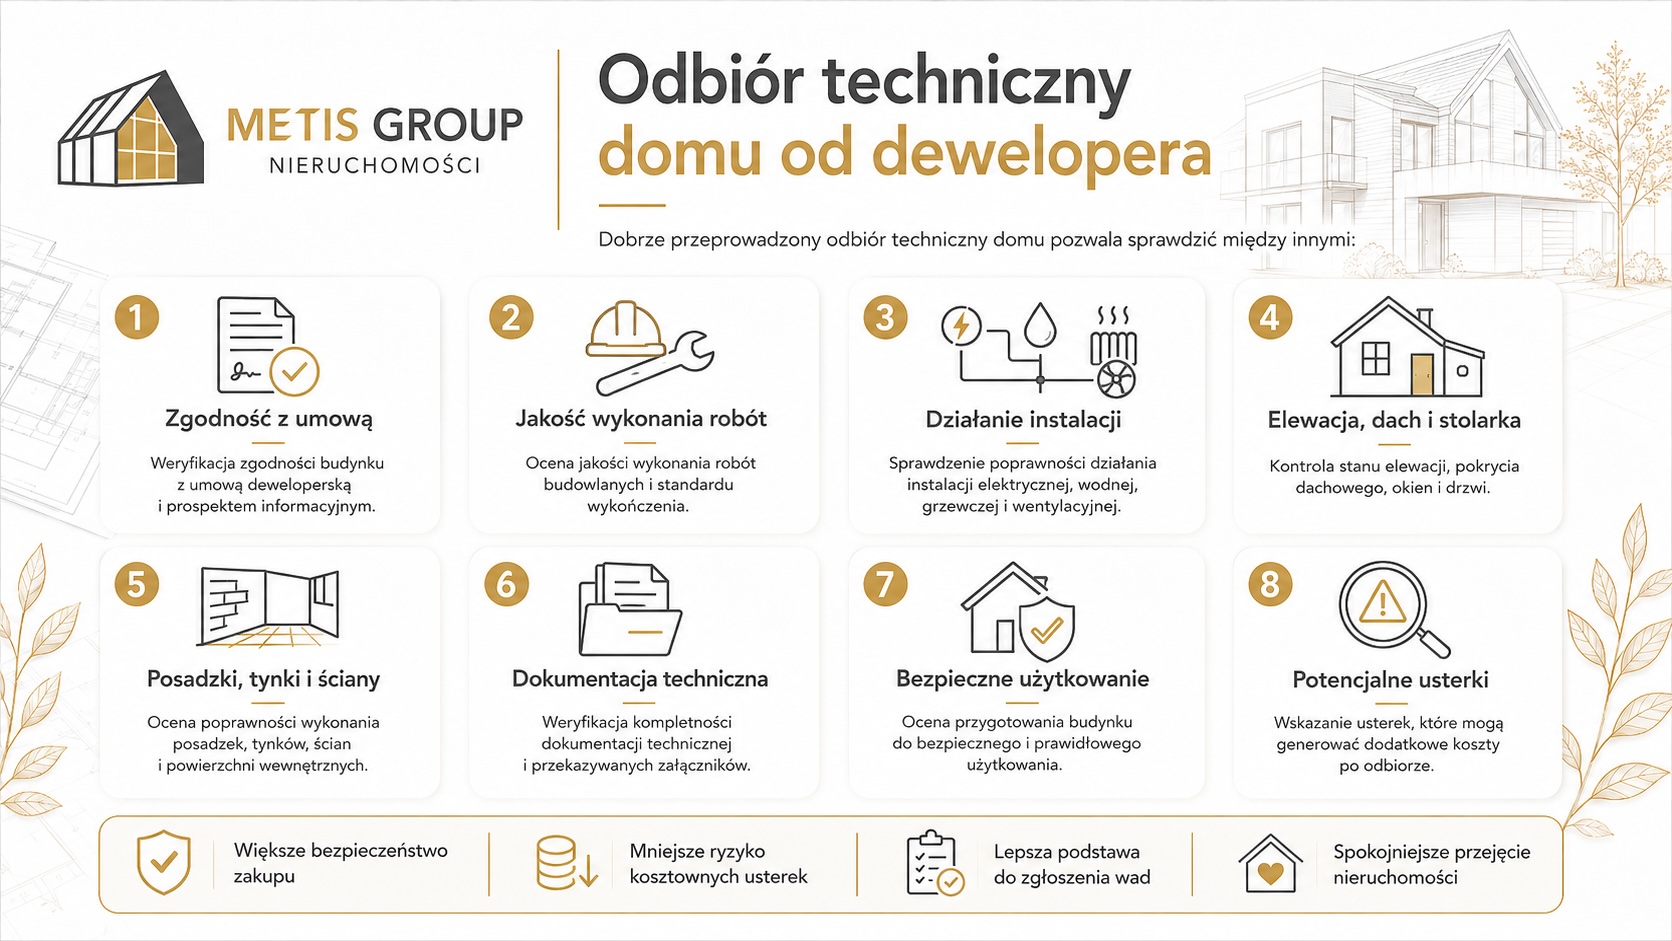
Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu od dewelopera — co sprawdzić przed podpisaniem protokołu? Odbiór techniczny d…

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski opisuje parametry techniczne produktu, który kupuje klient. Budowa domu energo…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

METIS GROUP » METIS GROUP » Strona 11

Dlaczego warto kontrolować termoizolację budynku?

Kontrola jakości wykonania termoizolacji jest bardzo ważnym etapem odbioru technicznego budynku. Odpowiednio wykonana termoizolacja budynku to kluczowy element wpływający na efektywność energetyczną, komfort użytkowania oraz koszty ogrzewania i chłodzenia. Nawet najlepsze materiały izolacyjne nie spełnią swojej roli, jeśli ich montaż nie zostanie wykonany poprawnie. Częste błędy, takie jak mostki termiczne, nieszczelności czy niedokładne łączenia, mogą prowadzić do poważnych strat ciepła i wzrostu rachunków za energię. Raczej nie trzeba nikomu wspominać, że takiej kontroli nie wykonamy okiem, jest nam do tego potrzebna kamera termowizyjna.

Jak działa kamera termowizyjna?

Kamera termowizyjna pozwala na precyzyjne wykrycie wszelkich nieprawidłowości w izolacji budynku. Urządzenie rejestruje promieniowanie podczerwone emitowane przez powierzchnię ścian, okien i dachu, przekształcając je w obraz termiczny. Dzięki temu można zidentyfikować miejsca, w których dochodzi do nadmiernej utraty ciepła, a także ocenić jakość wykonania termoizolacji.

Najczęstsze błędy w termoizolacji wykrywane kamerą termowizyjną

Podczas badania termowizyjnego można wykryć wiele problemów, w tym:

  • Mostki termiczne – miejsca, w których ciepło ucieka szybciej niż w pozostałych częściach budynku. Często pojawiają się na łączeniach płyt styropianu lub wełny mineralnej, wokół okien i drzwi oraz na styku ścian i stropów.
  • Nieszczelności w oknach i drzwiach – nawet nowoczesne stolarki okienne i drzwiowe mogą mieć mikroszczeliny, przez które ucieka ciepło.
  • Nieciągłości w warstwie izolacji – niedokładnie położona termoizolacja lub brak materiału w niektórych miejscach powodują punktowe straty ciepła.
  • Problemy z wilgocią i kondensacją pary wodnej – źle wykonana izolacja może prowadzić do zawilgocenia ścian, co sprzyja powstawaniu pleśni i grzybów.

Kiedy przeprowadzić badanie termowizyjne?

Najlepszy czas na przeprowadzenie badania termowizyjnego to okres jesienno-zimowy, kiedy różnica temperatur między wnętrzem budynku a otoczeniem jest wystarczająco duża (minimum 10–15°C). W takich warunkach kamera najdokładniej rejestruje miejsca strat ciepła.

Korzyści z badania termowizyjnego

Wykonanie kontroli jakości termoizolacji kamerą termowizyjną daje wiele korzyści, takich jak:
✔ Identyfikacja błędów wykonawczych i możliwość ich naprawy przed finalnym wykończeniem budynku.
✔ Obniżenie kosztów ogrzewania i klimatyzacji poprzez eliminację strat ciepła.
✔ Wzrost komfortu cieplnego mieszkańców.
✔ Możliwość wykrycia problemów niewidocznych gołym okiem, takich jak zawilgocenia czy nieszczelności.

Podsumowanie

Kamera termowizyjna to skuteczne narzędzie do kontroli jakości wykonania termoizolacji budynku. Pozwala szybko i precyzyjnie wykryć wszelkie nieprawidłowości, co w dłuższej perspektywie przekłada się na oszczędności oraz poprawę komfortu mieszkańców. Regularne badania termowizyjne to inwestycja, która się opłaca – zarówno dla właścicieli domów, jak i inwestorów budowlanych. Kamerę termowizyjną możemy również wykorzystać do kontroli jakości ułożenia ogrzewania podłogowego ale o tym napiszemy w kolejnej publikacji.

Nasze publikacje na temat budownictwa szkieletowego oraz domów energooszczędnych:

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

Wykorzystanie drewna w budownictwie

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany Drewno od zawsze towarzyszyło człowiekowi jako wszechstronn…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski opisuje parametry techniczne produktu, który kupuje klient. Budowa domu energo…

Korzyści z wykorzystania drewna w wysokich budynkach

Korzyści z wykorzystania drewna w wysokich budynkach

Korzyści z wykorzystania drewna w wysokich budynkach Drewno coraz częściej przestaje być postrzegane…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

METIS GROUP » METIS GROUP » Strona 11

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

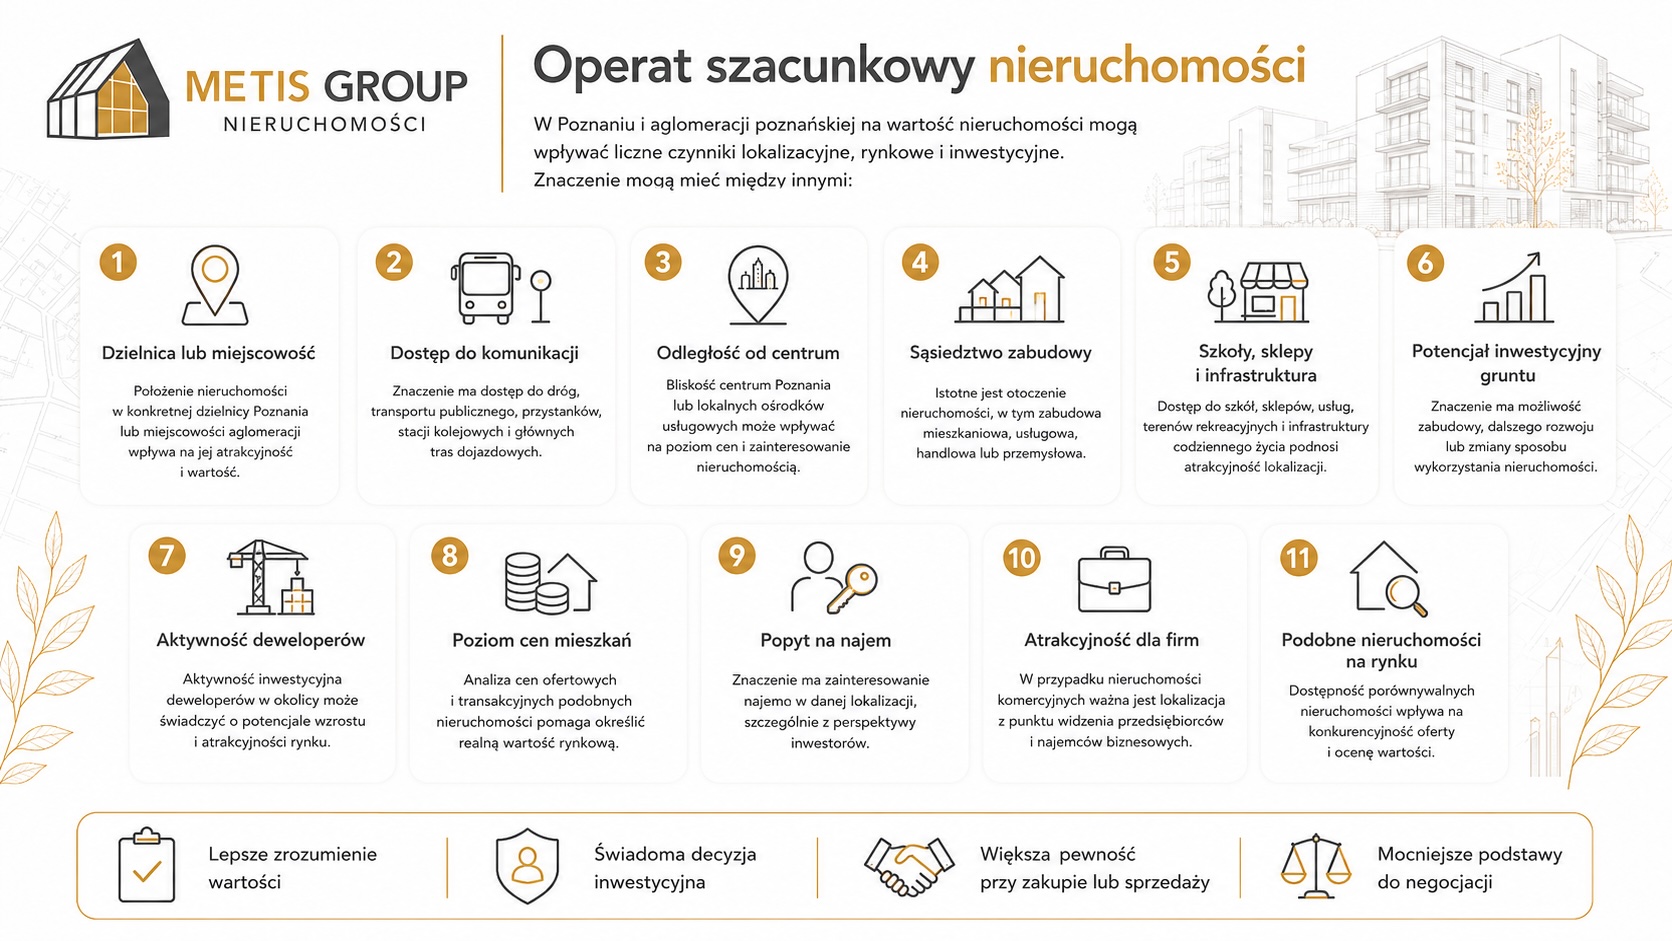
Operat szacunkowy nieruchomości jest jednym z najważniejszych dokumentów w procesie ubiegania się o finansowanie bankowe. Dotyczy to zarówno kredytu hipotecznego, jak i kredytu inwestycyjnego, kredytu deweloperskiego czy refinansowania już posiadanej nieruchomości. Dla banku operat nie jest zwykłą formalnością. To dokument, który pozwala ocenić wartość zabezpieczenia kredytu, poziom ryzyka transakcji oraz maksymalną kwotę finansowania możliwą do udzielenia klientowi.

W praktyce dobrze przygotowany operat szacunkowy do banku może mieć realny wpływ na przebieg procesu kredytowego. Bank analizuje nie tylko zdolność kredytową klienta, ale również wartość nieruchomości, jej stan prawny, lokalizację, przeznaczenie, potencjał inwestycyjny oraz możliwość skutecznego ustanowienia zabezpieczenia. Dlatego operat szacunkowy nieruchomości powinien być sporządzony rzetelnie, aktualnie i zgodnie z celem, dla którego jest przygotowywany.

W przypadku inwestycji realizowanych w Poznaniu i Wielkopolsce szczególne znaczenie ma znajomość lokalnego rynku nieruchomości. Operat szacunkowy Poznań powinien uwzględniać nie tylko dane transakcyjne, ale również specyfikę dzielnicy, atrakcyjność lokalizacji, dostępność komunikacyjną, przeznaczenie terenu, lokalny popyt oraz potencjał inwestycyjny nieruchomości.

Czym jest operat szacunkowy nieruchomości?

Operat szacunkowy nieruchomości to urzędowy dokument sporządzany przez uprawnionego rzeczoznawcę majątkowego. Jego celem jest określenie wartości nieruchomości na konkretny dzień, dla konkretnego celu i przy zastosowaniu odpowiednich metod wyceny.

Operat może dotyczyć różnych typów nieruchomości, między innymi:

  • mieszkania,
  • domu jednorodzinnego,
  • działki budowlanej,
  • gruntu inwestycyjnego,
  • kamienicy,
  • budynku biurowego,
  • hali magazynowej,
  • lokalu usługowego,
  • parku handlowego,
  • nieruchomości deweloperskiej,
  • nieruchomości komercyjnej generującej dochód.

Najczęściej operat szacunkowy nieruchomości kojarzony jest z kredytem hipotecznym, ale w praktyce ma znacznie szersze zastosowanie. Jest potrzebny wszędzie tam, gdzie wartość nieruchomości ma znaczenie dla decyzji finansowej, prawnej lub inwestycyjnej.

Dlaczego operat szacunkowy jest potrzebny w procesie kredytowym?

Bank udzielając kredytu, oczekuje odpowiedniego zabezpieczenia. W przypadku finansowania nieruchomości takim zabezpieczeniem najczęściej jest hipoteka ustanowiona na nieruchomości. Bank musi więc wiedzieć, jaka jest realna wartość tego zabezpieczenia.

Operat szacunkowy do banku pozwala odpowiedzieć na kilka kluczowych pytań:

  • ile warta jest nieruchomość,
  • czy wartość zabezpieczenia jest wystarczająca względem kwoty kredytu,
  • czy nieruchomość posiada płynność rynkową,
  • czy jej stan prawny pozwala na ustanowienie hipoteki,
  • czy lokalizacja i parametry nieruchomości uzasadniają przyjętą wartość,
  • czy planowana inwestycja zwiększa wartość nieruchomości,
  • czy projekt może stanowić bezpieczne zabezpieczenie finansowania.

W procesie kredytowym operat szacunkowy nieruchomości jest więc jednym z podstawowych elementów oceny ryzyka. Nawet jeżeli klient posiada dobrą zdolność kredytową, zbyt niska wartość zabezpieczenia może ograniczyć wysokość finansowania albo wpłynąć na warunki kredytu.

Kiedy wymagany jest operat szacunkowy nieruchomości?

Operat szacunkowy nieruchomości może być wymagany w wielu sytuacjach. Najczęściej pojawia się w procesach związanych z finansowaniem, zakupem, sprzedażą, inwestycją lub zmianą wartości majątku.

Operat szacunkowy jest potrzebny między innymi:

  • przy ubieganiu się o kredyt hipoteczny na zakup mieszkania, domu lub działki,
  • przy kredycie budowlano-hipotecznym,
  • przy kredycie inwestycyjnym zabezpieczonym na nieruchomości,
  • przy kredycie deweloperskim,
  • przy refinansowaniu kredytu,
  • przy konsolidacji zobowiązań zabezpieczonych hipotecznie,
  • przy zakupie nieruchomości komercyjnej,
  • przy finansowaniu budowy, rozbudowy lub modernizacji obiektu,
  • przy wycenie nieruchomości na potrzeby sprzedaży,
  • przy podziale majątku,
  • przy sprawach spadkowych,
  • przy aportach nieruchomości do spółki,
  • przy analizie wartości zabezpieczenia dla inwestora lub banku.

W kontekście finansowania bankowego najczęściej przygotowuje się operat szacunkowy do banku, który musi odpowiadać wymaganiom instytucji finansującej. Warto pamiętać, że nie każdy operat przygotowany dla jednego celu będzie automatycznie akceptowany dla innego celu.

Co zawiera operat szacunkowy nieruchomości?

Operat szacunkowy nieruchomości powinien być dokumentem kompletnym, przejrzystym i opartym na uzasadnionych danych rynkowych. Nie jest to krótka opinia o wartości. To formalne opracowanie, które musi wyjaśniać, w jaki sposób rzeczoznawca doszedł do określonej wartości nieruchomości.

Typowy operat szacunkowy zawiera między innymi:

  • określenie przedmiotu wyceny,
  • cel wyceny,
  • podstawy formalne i prawne sporządzenia operatu,
  • opis stanu prawnego nieruchomości,
  • opis lokalizacji,
  • opis cech technicznych i użytkowych,
  • analizę przeznaczenia nieruchomości,
  • ocenę stanu zagospodarowania,
  • analizę rynku nieruchomości,
  • wskazanie zastosowanego podejścia i metody wyceny,
  • opis nieruchomości podobnych lub danych porównawczych,
  • obliczenie wartości nieruchomości,
  • uzasadnienie wyniku wyceny,
  • datę określenia wartości,
  • załączniki dokumentacyjne.

W przypadku nieruchomości inwestycyjnych operat może również odnosić się do potencjału zabudowy, dochodów z najmu, możliwości komercjalizacji, stanu technicznego budynku, parametrów planistycznych oraz uwarunkowań rynkowych.

Jakie metody wyceny stosuje rzeczoznawca majątkowy?

Metoda wyceny zależy od rodzaju nieruchomości, celu operatu oraz dostępnych danych rynkowych. Inaczej wycenia się mieszkanie, inaczej grunt inwestycyjny, a jeszcze inaczej budynek komercyjny generujący dochód.

Najczęściej wykorzystywane są:

Podejście porównawcze
Stosowane często przy mieszkaniach, domach, działkach i lokalach, dla których dostępne są dane o transakcjach podobnych nieruchomości. Wycena opiera się na porównaniu nieruchomości wycenianej z innymi nieruchomościami sprzedanymi na rynku.

Podejście dochodowe
Wykorzystywane głównie przy nieruchomościach komercyjnych, które generują lub mogą generować dochód, na przykład biurowcach, parkach handlowych, magazynach, hotelach czy lokalach wynajmowanych. Wartość nieruchomości wynika tutaj z jej zdolności do generowania przepływów pieniężnych.

Podejście kosztowe
Może być stosowane wtedy, gdy istotne jest określenie kosztu odtworzenia lub zastąpienia nieruchomości z uwzględnieniem zużycia technicznego. Często ma znaczenie przy obiektach specjalistycznych.

Podejście mieszane
Może łączyć elementy różnych podejść, szczególnie przy bardziej złożonych nieruchomościach inwestycyjnych.

Z punktu widzenia banku najważniejsze jest to, aby wybrana metoda była właściwa dla danego typu nieruchomości i celu wyceny. Operat szacunkowy do banku powinien być nie tylko poprawny formalnie, ale również przekonujący analitycznie.

Operat szacunkowy do banku — na co zwraca uwagę instytucja finansująca?

Bank analizuje operat szacunkowy przez pryzmat zabezpieczenia kredytu. Dla instytucji finansującej ważna jest nie tylko wartość nieruchomości, ale także jej płynność i możliwość ewentualnego odzyskania środków w przypadku problemów ze spłatą kredytu.

Bank zwraca uwagę między innymi na:

  • wartość rynkową nieruchomości,
  • lokalizację,
  • stan prawny,
  • stan techniczny,
  • przeznaczenie w miejscowym planie lub decyzji o warunkach zabudowy,
  • dostęp do drogi publicznej,
  • dostępność mediów,
  • sposób użytkowania nieruchomości,
  • porównywalność danych rynkowych,
  • możliwość sprzedaży nieruchomości na rynku,
  • zgodność wyceny z celem kredytu,
  • ewentualne ryzyka wpływające na wartość zabezpieczenia.

W przypadku kredytu hipotecznego analiza jest zwykle prostsza, ponieważ dotyczy mieszkania, domu lub działki. W przypadku kredytu inwestycyjnego albo deweloperskiego ocena jest bardziej złożona, ponieważ bank analizuje nie tylko obecną wartość nieruchomości, ale również projekt, który ma zostać zrealizowany.

Operat szacunkowy nieruchomości a kredyt hipoteczny

Przy kredycie hipotecznym operat szacunkowy nieruchomości służy przede wszystkim do oceny wartości mieszkania, domu lub działki będącej zabezpieczeniem kredytu. Bank porównuje wartość nieruchomości z ceną transakcyjną oraz kwotą wnioskowanego kredytu.

Jeżeli wartość z operatu jest niższa niż cena zakupu, może to wpłynąć na poziom wymaganego wkładu własnego albo maksymalną kwotę kredytu. Dlatego już na etapie zakupu warto realistycznie ocenić, czy cena nieruchomości odpowiada wartości rynkowej.

W praktyce zdarzają się sytuacje, w których kupujący zgadza się na cenę wyższą od wartości rynkowej, bo nieruchomość bardzo mu się podoba albo znajduje się w poszukiwanej lokalizacji. Bank patrzy jednak na transakcję bardziej ostrożnie. Dla banku kluczowe jest zabezpieczenie, a nie emocjonalna wartość nieruchomości dla kupującego.

Operat szacunkowy a kredyt deweloperski

W procesie pozyskania kredytu deweloperskiego operat szacunkowy ma szczególne znaczenie. Bank analizuje nie tylko wartość gruntu, ale również wartość planowanej inwestycji, potencjał sprzedażowy projektu oraz przyszłą wartość zabezpieczenia.

W zależności od etapu przygotowania inwestycji wycena może dotyczyć:

  • samego gruntu,
  • gruntu z pozwoleniem na budowę,
  • nieruchomości w trakcie realizacji,
  • nieruchomości po zakończeniu inwestycji,
  • wartości docelowej projektu deweloperskiego.

To bardzo istotne rozróżnienie. Działka bez pozwolenia na budowę, bez pełnej dokumentacji i bez potwierdzonego potencjału inwestycyjnego może mieć zupełnie inną wartość niż ta sama działka z prawomocnym pozwoleniem na budowę i przygotowanym projektem deweloperskim.

Dla dewelopera operat szacunkowy nieruchomości jest więc jednym z elementów większej układanki. Obok niego bank zwykle analizuje biznesplan, budżet inwestycji, harmonogram, przedsprzedaż, doświadczenie inwestora, wkład własny i model finansowy projektu.

Operat szacunkowy a kredyt inwestycyjny

Przy kredycie inwestycyjnym operat szacunkowy do banku jest wykorzystywany do oceny wartości zabezpieczenia oraz potencjału finansowanego przedsięwzięcia. Dotyczy to na przykład zakupu budynku biurowego, hali magazynowej, hotelu, lokalu usługowego, parku handlowego, kamienicy lub gruntu inwestycyjnego.

W takich przypadkach bank może analizować:

  • wartość nieruchomości w aktualnym stanie,
  • wartość po modernizacji,
  • dochodowość nieruchomości,
  • umowy najmu,
  • poziom czynszów,
  • jakość najemców,
  • stan techniczny obiektu,
  • konieczne nakłady inwestycyjne,
  • potencjał komercyjny lokalizacji.

W przypadku nieruchomości dochodowych szczególne znaczenie ma podejście dochodowe. Bank chce wiedzieć, czy nieruchomość jest w stanie generować przychody pozwalające na obsługę kredytu, a jednocześnie czy jej wartość zabezpiecza ekspozycję kredytową.

Znaczenie terminu wykonania operatu szacunkowego

Termin wykonania operatu ma duże znaczenie w procesie kredytowym. Bank oczekuje, że operat będzie aktualny i będzie odzwierciedlał realną sytuację rynkową oraz formalną nieruchomości.

Warto pamiętać, że wartość nieruchomości może się zmieniać wraz z postępem przygotowania inwestycji. Przykładowo grunt bez dokumentacji planistycznej i administracyjnej może być wyceniany inaczej niż grunt z decyzją o warunkach zabudowy, prawomocnym pozwoleniem na budowę, projektem budowlanym i potwierdzonym dostępem do mediów.

Dlatego w przypadku projektów inwestycyjnych moment sporządzenia operatu powinien być dobrze przemyślany. Zbyt wczesna wycena może nie uwzględniać jeszcze pełnego potencjału nieruchomości. Zbyt późna może opóźnić proces kredytowy.

Najlepszym rozwiązaniem jest zaplanowanie operatu w taki sposób, aby był spójny z dokumentacją kredytową, biznesplanem, harmonogramem inwestycji i wymaganiami banku.

Operat szacunkowy Poznań — dlaczego lokalny rynek ma znaczenie?

Wycena nieruchomości jest zawsze osadzona w konkretnym rynku. Dlatego operat szacunkowy Poznań powinien uwzględniać lokalne uwarunkowania, które wpływają na wartość nieruchomości.

W Poznaniu i aglomeracji poznańskiej znaczenie mogą mieć między innymi:

  • dzielnica lub miejscowość,
  • dostęp do komunikacji,
  • odległość od centrum,
  • sąsiedztwo zabudowy mieszkaniowej lub usługowej,
  • dostęp do szkół, sklepów i infrastruktury,
  • potencjał inwestycyjny gruntu,
  • aktywność deweloperów,
  • poziom cen mieszkań,
  • popyt na najem,
  • atrakcyjność lokalizacji dla firm,
  • dostępność podobnych nieruchomości na rynku.

Inaczej wycenia się mieszkanie w centrum Poznania, inaczej dom pod miastem, a jeszcze inaczej działkę inwestycyjną w jednej z gmin aglomeracji poznańskiej. Lokalna znajomość rynku pozwala lepiej ocenić, czy dana nieruchomość rzeczywiście posiada potencjał, który uzasadnia jej wartość.

Operat szacunkowy nieruchomości a biznesplan inwestycji

W przypadku finansowania inwestycyjnego sam operat szacunkowy nieruchomości zwykle nie wystarcza. Bank musi znać nie tylko wartość zabezpieczenia, ale również logikę całego przedsięwzięcia. Dlatego operat powinien być powiązany z biznesplanem inwestycji.

Operat odpowiada przede wszystkim na pytanie: ile warta jest nieruchomość?
Biznesplan odpowiada na pytanie: jak inwestor zamierza wykorzystać nieruchomość i jaki wynik finansowy chce osiągnąć?

Te dwa dokumenty powinny być ze sobą spójne. Jeżeli operat pokazuje wartość gruntu, a biznesplan zakłada budowę osiedla mieszkaniowego, bank będzie analizował, czy założenia inwestycyjne są realne. Sprawdzi między innymi budżet budowy, harmonogram, strukturę finansowania, poziom sprzedaży, prognozowane przychody, koszty i zdolność projektu do obsługi długu.

Profesjonalny biznesplan inwestycji powinien łączyć wiedzę z zakresu:

  • finansów,
  • rachunkowości,
  • sprzedaży,
  • marketingu,
  • budownictwa,
  • prawa budowlanego,
  • urbanistyki,
  • analizy rynku,
  • finansowania bankowego,
  • zarządzania ryzykiem.

Dlatego w procesie pozyskania kredytu inwestycyjnego lub deweloperskiego warto patrzeć na operat szacunkowy i biznesplan jako na dokumenty uzupełniające się. Operat określa wartość nieruchomości, a biznesplan pokazuje, w jaki sposób inwestor chce tę wartość wykorzystać i zwiększyć.

Operat szacunkowy a due diligence nieruchomości

W bardziej złożonych transakcjach operat szacunkowy warto połączyć z analizą due diligence nieruchomości. Operat określa wartość, natomiast due diligence pozwala sprawdzić ryzyka prawne, techniczne, planistyczne, środowiskowe i finansowe.

To szczególnie ważne przy zakupie:

  • gruntu inwestycyjnego,
  • kamienicy,
  • budynku komercyjnego,
  • nieruchomości z najemcami,
  • projektu deweloperskiego,
  • obiektu wymagającego modernizacji.

Nieruchomość może mieć wysoką wartość rynkową, ale jednocześnie posiadać ryzyka, które utrudnią jej wykorzystanie lub finansowanie. Może to być na przykład problem z dostępem do drogi publicznej, nieuregulowany stan prawny, ograniczenia planistyczne, konieczność kosztownego remontu, ryzyka środowiskowe albo brak możliwości uzyskania wymaganej liczby miejsc parkingowych.

Dlatego w praktyce inwestycyjnej warto analizować nieruchomość szerzej niż tylko przez pryzmat samej wyceny.

Najczęstsze błędy przy operacie szacunkowym do banku

W procesie kredytowym inwestorzy często popełniają błędy, które mogą opóźnić finansowanie albo osłabić pozycję negocjacyjną wobec banku.

Do najczęstszych błędów należą:

  • zlecenie operatu zbyt późno,
  • brak sprawdzenia wymagań konkretnego banku,
  • przygotowanie operatu dla niewłaściwego celu,
  • brak kompletnej dokumentacji nieruchomości,
  • nieuwzględnienie aktualnego statusu administracyjnego inwestycji,
  • rozbieżności między operatem a biznesplanem,
  • zbyt optymistyczne założenia dotyczące wartości po zakończeniu inwestycji,
  • brak analizy ryzyk wpływających na wartość zabezpieczenia,
  • korzystanie z nieaktualnych danych rynkowych.

Warto pamiętać, że operat szacunkowy do banku powinien być częścią szerszego procesu przygotowania dokumentacji kredytowej. Im lepiej przygotowane dokumenty, tym większa szansa na sprawniejszą analizę kredytową.

Jak przygotować się do sporządzenia operatu szacunkowego?

Przed zleceniem operatu warto zgromadzić dokumenty, które pozwolą rzeczoznawcy rzetelnie ocenić nieruchomość.

W zależności od rodzaju nieruchomości mogą to być:

  • numer księgi wieczystej,
  • wypis i wyrys z ewidencji gruntów,
  • mapa ewidencyjna,
  • mapa zasadnicza,
  • miejscowy plan zagospodarowania przestrzennego,
  • decyzja o warunkach zabudowy,
  • pozwolenie na budowę,
  • projekt budowlany,
  • dokumentacja techniczna budynku,
  • informacje o mediach,
  • umowy najmu,
  • dokumenty dotyczące przychodów z nieruchomości,
  • zestawienie nakładów inwestycyjnych,
  • dokumenty potwierdzające stan prawny,
  • informacje o planowanym celu finansowania.

Im lepiej przygotowana dokumentacja, tym sprawniej przebiega proces wyceny i tym mniejsze ryzyko, że bank poprosi o dodatkowe wyjaśnienia.

Podsumowanie

Operat szacunkowy nieruchomości jest jednym z kluczowych dokumentów w procesie pozyskania kredytu. Pozwala bankowi ocenić wartość zabezpieczenia, poziom ryzyka oraz możliwą kwotę finansowania. Ma znaczenie zarówno przy kredycie hipotecznym, jak i przy kredycie inwestycyjnym, kredycie deweloperskim czy refinansowaniu nieruchomości.

Dobrze przygotowany operat szacunkowy do banku powinien być aktualny, rzetelny, zgodny z celem wyceny i spójny z pozostałą dokumentacją kredytową. W przypadku inwestycji nieruchomościowych szczególne znaczenie ma również biznesplan, model finansowy oraz analiza ryzyk.

Jeżeli inwestycja dotyczy Poznania lub Wielkopolski, warto pamiętać, że operat szacunkowy Poznań powinien uwzględniać specyfikę lokalnego rynku. Lokalizacja, potencjał planistyczny, popyt, dostęp do infrastruktury i charakter otoczenia mogą mieć istotny wpływ na wartość nieruchomości.

W procesie finansowania nieruchomości operat nie powinien być traktowany jako formalny załącznik. To dokument, który może realnie wpłynąć na decyzję banku, wysokość finansowania oraz bezpieczeństwo całej transakcji.

METIS GROUP Investments — wsparcie w procesie pozyskania finansowania

METIS GROUP Investments sp. z o.o. wspiera inwestorów, deweloperów i przedsiębiorców w przygotowaniu dokumentacji niezbędnej do pozyskania finansowania bankowego. Pomagamy uporządkować założenia inwestycji, przygotować biznesplan, model finansowy, analizę ryzyk oraz dokumenty wspierające proces kredytowy.

W przypadku inwestycji nieruchomościowych operat szacunkowy, biznesplan i dokumentacja kredytowa powinny tworzyć spójną całość. Dzięki temu bank otrzymuje nie tylko informację o wartości zabezpieczenia, ale również pełny obraz projektu inwestycyjnego, jego rentowności i zdolności do obsługi finansowania.


FAQ — operat szacunkowy nieruchomości

Co to jest operat szacunkowy nieruchomości?

Operat szacunkowy nieruchomości to formalny dokument sporządzany przez rzeczoznawcę majątkowego, którego celem jest określenie wartości nieruchomości dla konkretnego celu, na przykład na potrzeby kredytu bankowego.

Kiedy potrzebny jest operat szacunkowy do banku?

Operat szacunkowy do banku jest potrzebny między innymi przy kredycie hipotecznym, kredycie budowlanym, kredycie inwestycyjnym, kredycie deweloperskim oraz refinansowaniu nieruchomości.

Czy bank zawsze wymaga operatu szacunkowego?

W większości procesów kredytowych dotyczących nieruchomości bank wymaga wyceny zabezpieczenia. Może to być operat przygotowany przez rzeczoznawcę wskazanego przez klienta lub wycena wykonana na zlecenie banku, w zależności od procedur danej instytucji.

Co wpływa na wartość nieruchomości w operacie?

Na wartość nieruchomości wpływają między innymi lokalizacja, stan prawny, stan techniczny, powierzchnia, przeznaczenie terenu, dostęp do infrastruktury, sytuacja rynkowa, potencjał inwestycyjny oraz porównywalne transakcje na rynku.

Czy operat szacunkowy Poznań różni się od operatu w innych lokalizacjach?

Zasady sporządzania operatu są takie same, ale wycena musi uwzględniać lokalny rynek. Operat szacunkowy Poznań powinien brać pod uwagę specyfikę miasta, dzielnicy, aglomeracji poznańskiej, lokalny popyt, ceny transakcyjne oraz potencjał danej lokalizacji.

Czy operat szacunkowy wystarczy do kredytu inwestycyjnego?

Nie zawsze. Przy kredycie inwestycyjnym bank zwykle analizuje również biznesplan, model finansowy, dokumentację prawną, techniczną, administracyjną, harmonogram inwestycji, wkład własny oraz źródła spłaty kredytu.

Czy operat szacunkowy i biznesplan to ten sam dokument?

Nie. Operat szacunkowy określa wartość nieruchomości, natomiast biznesplan opisuje plan inwestycyjny, jego założenia, koszty, przychody, harmonogram, rentowność oraz sposób spłaty finansowania.

Czy operat szacunkowy może wpłynąć na wysokość kredytu?

Tak. Wartość nieruchomości wskazana w operacie może mieć wpływ na maksymalną kwotę finansowania, wymagany wkład własny, poziom zabezpieczenia oraz decyzję kredytową banku.

Nasze publikacje na temat finansów, nieruchomości i inwestycji:

Szkolenie z przygotowania biznes planu firmy

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę podczas transakcji zakupu i odbioru domu? Zakup…

Analiza konkurencyjności firmy

Analiza konkurencyjności firmy

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy Analiza konkurencyjności pol…

Prezentacja nieruchomości

Prezentacja nieruchomości

Prezentacja nieruchomości – o co zapytać pośrednika lub pracownika dewelopera? Prezentacja nieruchom…

Diagnoza strategiczna rynku

Biznesplan krok po kroku: diagnoza strategiczna rynku

Etap 2 biznesplanu: diagnoza strategiczna rynku Drugim etapem przygotowania profesjonalnego biz…

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna Park handlowy to jeden z najdynamiczniej rozwijających się …

Inwestycja w kamienice z obiektywnego punktu widzenia

Inwestycja w kamienice z obiektywnego punktu widzenia

Rynek nieruchomości pełen jest opinii, uproszczeń i „sprawdzonych sposobów na zysk”, które w praktyc…

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości? Analiza due diligence nieruchomości to kompleksowe…

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej? Przygotowanie biznes planu dla inwestycji…

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

METIS GROUP » METIS GROUP » Strona 11

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Dlaczego wycena nieruchomości do kredytu jest tak ważna?

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego jest jednym z kluczowych etapów procesu pozyskania finansowania bankowego. Bank, zanim podejmie decyzję kredytową, musi ocenić nie tylko zdolność kredytową inwestora, ale również wartość zabezpieczenia, na którym ma zostać ustanowiona hipoteka.

W praktyce oznacza to, że nawet dobrze przygotowany biznesplan, atrakcyjna lokalizacja i doświadczenie inwestora mogą nie wystarczyć, jeżeli wartość nieruchomości wskazana w operacie szacunkowym nie będzie odpowiednio wspierała wnioskowanej kwoty finansowania.

Dla banku nieruchomość jest zabezpieczeniem kredytu. Dla inwestora jest natomiast podstawą realizacji projektu, źródłem przyszłych przychodów oraz elementem majątku, który ma generować określoną stopę zwrotu. Dlatego wycena nieruchomości do kredytu powinna być traktowana nie jako formalny załącznik do wniosku, ale jako dokument o strategicznym znaczeniu dla całej inwestycji.

W przypadku kredytu deweloperskiego lub inwestycyjnego szczególne znaczenie ma to, czy operat szacunkowy pokazuje wyłącznie aktualną wartość nieruchomości, czy również jej potencjał po uzyskaniu decyzji administracyjnych, po zakończeniu budowy, modernizacji albo komercjalizacji.

Czym jest wycena nieruchomości do kredytu?

Wycena nieruchomości do kredytu to proces określenia wartości nieruchomości na potrzeby finansowania bankowego. Najczęściej przyjmuje formę operatu szacunkowego, czyli formalnego dokumentu sporządzanego przez uprawnionego rzeczoznawcę majątkowego.

Operat szacunkowy do banku określa wartość nieruchomości na konkretny dzień, dla konkretnego celu i przy określonym założeniu dotyczącym stanu nieruchomości. Może dotyczyć między innymi:

  • działki inwestycyjnej,
  • gruntu pod zabudowę mieszkaniową,
  • nieruchomości z pozwoleniem na budowę,
  • budynku w trakcie realizacji,
  • gotowego budynku komercyjnego,
  • kamienicy,
  • magazynu,
  • biurowca,
  • hotelu,
  • parku handlowego,
  • nieruchomości generującej dochód z najmu,
  • projektu deweloperskiego po zakończeniu budowy.

Wycena nieruchomości do kredytu ma dla banku odpowiedzieć na podstawowe pytanie: czy wartość zabezpieczenia jest wystarczająca w stosunku do wnioskowanej kwoty kredytu i poziomu ryzyka inwestycji?

Wycena nieruchomości do kredytu deweloperskiego

Kredyt deweloperski jest jednym z bardziej złożonych produktów finansowania nieruchomości. Bank nie analizuje tutaj wyłącznie aktualnej wartości działki. Ocenia również cały projekt: jego skalę, budżet, harmonogram, pozwolenie na budowę, poziom przedsprzedaży, potencjał rynkowy oraz przyszłą wartość inwestycji po zakończeniu realizacji.

Wycena nieruchomości do kredytu deweloperskiego może obejmować kilka poziomów wartości:

  • wartość samego gruntu,
  • wartość gruntu z decyzją o warunkach zabudowy,
  • wartość gruntu z prawomocnym pozwoleniem na budowę,
  • wartość nieruchomości w trakcie realizacji inwestycji,
  • wartość przyszłą nieruchomości po zakończeniu budowy,
  • wartość lokali możliwych do sprzedaży,
  • wartość zabezpieczenia przyjętą przez bank.

To bardzo ważne, ponieważ ta sama działka może mieć zupełnie inną wartość w zależności od etapu przygotowania inwestycji. Grunt bez dokumentacji planistycznej i administracyjnej jest dla banku innym zabezpieczeniem niż grunt z prawomocnym pozwoleniem na budowę i przygotowanym projektem budowlanym.

Jeżeli inwestor posiada kompletną dokumentację dla budowy budynku wielorodzinnego, osiedla domów jednorodzinnych lub inwestycji usługowo-mieszkaniowej, bank może analizować nieruchomość nie tylko jako grunt, ale jako projekt inwestycyjny z określonym potencjałem przychodowym.

Wycena nieruchomości do kredytu inwestycyjnego

Wycena nieruchomości do kredytu inwestycyjnego dotyczy najczęściej zakupu, budowy, modernizacji, rozbudowy lub refinansowania nieruchomości komercyjnych i inwestycyjnych. Może obejmować między innymi:

  • zakup kamienicy,
  • zakup budynku biurowego,
  • zakup hali magazynowej,
  • budowę obiektu handlowego,
  • modernizację pasażu handlowego,
  • zakup hotelu,
  • finansowanie lokalu usługowego,
  • zakup nieruchomości z najemcami,
  • refinansowanie wcześniej nabytej nieruchomości.

W przypadku kredytu inwestycyjnego bank zwraca uwagę nie tylko na wartość rynkową nieruchomości, ale również na jej zdolność do generowania dochodu. Jeżeli nieruchomość jest wynajmowana, ważne są umowy najmu, poziom czynszów, długość kontraktów, jakość najemców oraz koszty utrzymania obiektu.

Wycena nieruchomości inwestycyjnej może być przygotowana w podejściu dochodowym, porównawczym lub kosztowym, w zależności od rodzaju aktywa i celu wyceny. Dla banku istotne jest to, czy nieruchomość posiada realną wartość rynkową oraz czy może stanowić skuteczne zabezpieczenie kredytu.

Dlaczego termin wykonania operatu szacunkowego ma znaczenie?

Termin wykonania operatu szacunkowego jest jednym z najważniejszych elementów procesu kredytowego. Wycena powinna odpowiadać aktualnemu stanowi formalnemu, prawnemu, technicznemu i inwestycyjnemu nieruchomości.

Jeżeli operat szacunkowy sporządzany jest zbyt wcześnie, może nie uwzględniać pełnego potencjału inwestycji. Jeżeli zbyt późno, może opóźnić złożenie wniosku kredytowego i cały proces finansowania.

Przykładowo, jeżeli inwestor posiada działkę, ale nie ma jeszcze kompletu dokumentów formalno-prawnych, takich jak decyzja o warunkach zabudowy, miejscowy plan zagospodarowania przestrzennego, warunki przyłączeniowe, pozwolenie na budowę czy projekt budowlany, operat może odnosić się głównie do aktualnej wartości gruntu.

W takim przypadku bank patrzy na nieruchomość ostrożniej. Działka bez potwierdzonego potencjału zabudowy jest dla banku innym zabezpieczeniem niż działka, na której można już realizować konkretną inwestycję.

Z kolei jeżeli inwestor posiada prawomocne pozwolenie na budowę oraz kompletną dokumentację dla planowanego projektu, wartość nieruchomości może być oceniana szerzej. Wycena może uwzględniać przyszły potencjał inwestycyjny, a w określonych przypadkach również wartość nieruchomości po zakończeniu inwestycji.

Ta sama działka, różna wartość — praktyczny przykład

Załóżmy, że inwestor posiada działkę w dobrej lokalizacji, na której planuje budowę budynku wielorodzinnego. Jeżeli na moment wyceny nieruchomość nie posiada decyzji o warunkach zabudowy ani pozwolenia na budowę, rzeczoznawca analizuje przede wszystkim aktualny stan prawny i fizyczny gruntu.

Taka działka może być atrakcyjna, ale jej potencjał nie jest jeszcze w pełni potwierdzony dokumentami. Dla banku oznacza to większe ryzyko.

Inaczej wygląda sytuacja, gdy inwestor posiada:

  • prawomocne pozwolenie na budowę,
  • projekt budowlany,
  • warunki przyłączeniowe,
  • analizę chłonności gruntu,
  • kosztorys inwestycji,
  • harmonogram,
  • biznesplan,
  • model finansowy,
  • analizę sprzedaży lokali.

W takim przypadku nieruchomość nie jest już tylko gruntem. Staje się podstawą konkretnego projektu deweloperskiego. Jej wartość może być analizowana w kontekście przyszłej zabudowy, planowanych przychodów i docelowej wartości inwestycji.

Wniosek jest prosty: moment wykonania wyceny nieruchomości do kredytu może mieć bezpośredni wpływ na wartość zabezpieczenia i warunki finansowania.

Co obejmuje wycena nieruchomości do kredytu?

Zakres wyceny zależy od rodzaju nieruchomości, celu finansowania oraz wymagań banku. Inaczej wygląda wycena mieszkania do kredytu hipotecznego, a inaczej wycena gruntu pod inwestycję deweloperską, kamienicy do modernizacji lub budynku handlowego z najemcami.

Wycena nieruchomości do kredytu może obejmować między innymi:

Analizę formalno-prawną nieruchomości

Rzeczoznawca analizuje stan prawny nieruchomości, w tym księgę wieczystą, własność, obciążenia, służebności, hipoteki, przeznaczenie nieruchomości oraz dokumenty potwierdzające możliwość jej wykorzystania zgodnie z planowanym celem.

Ocenę lokalizacji

Lokalizacja ma ogromny wpływ na wartość nieruchomości. Analizie podlega otoczenie, dostępność komunikacyjna, sąsiedztwo, infrastruktura, atrakcyjność rynkowa oraz potencjał rozwoju danego obszaru.

Analizę planistyczną

W przypadku gruntów inwestycyjnych bardzo ważne jest sprawdzenie miejscowego planu zagospodarowania przestrzennego, decyzji o warunkach zabudowy, parametrów zabudowy, przeznaczenia terenu, wymogów parkingowych, powierzchni biologicznie czynnej oraz ograniczeń administracyjnych.

Analizę wartości rynkowej gruntu lub budynku

Rzeczoznawca określa wartość nieruchomości na podstawie dostępnych danych rynkowych, cech nieruchomości, transakcji porównawczych, dochodów lub kosztów odtworzenia, w zależności od zastosowanego podejścia.

Ocenę potencjału inwestycyjnego

W przypadku kredytu deweloperskiego lub inwestycyjnego szczególne znaczenie ma potencjał przyszłego wykorzystania nieruchomości. Analizuje się możliwość zabudowy, modernizacji, komercjalizacji, sprzedaży lub najmu.

Analizę możliwości dalszej zabudowy lub modernizacji

Wycena może uwzględniać możliwość rozbudowy budynku, zmiany sposobu użytkowania, adaptacji pod nową funkcję, nadbudowy, przebudowy lub poprawy parametrów użytkowych nieruchomości.

Analizę porównawczą rynku

Rzeczoznawca analizuje ceny transakcyjne podobnych nieruchomości, na przykład gruntów inwestycyjnych, mieszkań, lokali usługowych, budynków komercyjnych lub nieruchomości dochodowych. Ważne jest, aby porównania były możliwie aktualne i adekwatne do wycenianej nieruchomości.

Jak wycena wpływa na zdolność kredytową inwestora?

Wycena nieruchomości nie zastępuje analizy zdolności kredytowej, ale ma istotny wpływ na możliwą kwotę finansowania. Bank analizuje zarówno zdolność inwestora do spłaty kredytu, jak i wartość zabezpieczenia.

Jeżeli wartość nieruchomości jest niska w stosunku do planowanej kwoty kredytu, bank może:

  • obniżyć kwotę finansowania,
  • wymagać wyższego wkładu własnego,
  • zażądać dodatkowego zabezpieczenia,
  • zmienić warunki kredytu,
  • podwyższyć marżę,
  • wydłużyć analizę kredytową,
  • odmówić finansowania.

Z drugiej strony dobrze przygotowana dokumentacja i wycena pokazująca realny potencjał nieruchomości mogą wspierać proces kredytowy. Bank otrzymuje wtedy pełniejszy obraz projektu i może lepiej ocenić relację między wartością zabezpieczenia a ryzykiem finansowania.

Wycena nieruchomości jako załącznik do wniosku kredytowego

Wycena nieruchomości do kredytu jest jednym z najważniejszych załączników do wniosku kredytowego. W przypadku prostych kredytów hipotecznych bank analizuje ją głównie pod kątem wartości zabezpieczenia. W przypadku kredytów inwestycyjnych i deweloperskich jej znaczenie jest szersze.

Operat szacunkowy powinien być spójny z pozostałą dokumentacją, w tym z:

  • biznesplanem inwestycji,
  • modelem finansowym,
  • harmonogramem budowy,
  • kosztorysem inwestorskim,
  • decyzjami administracyjnymi,
  • dokumentacją techniczną,
  • analizą rynku,
  • dokumentacją sprzedażową lub najmu,
  • strukturą finansowania.

Rozbieżności między operatem, biznesplanem i dokumentami technicznymi mogą rodzić pytania po stronie banku. Przykładowo, jeżeli biznesplan zakłada określoną powierzchnię sprzedażową, a dokumentacja projektowa pokazuje inne parametry, analityk kredytowy może poprosić o dodatkowe wyjaśnienia.

Dlatego dokumentacja kredytowa powinna być przygotowana jako spójny pakiet, a nie jako zbiór przypadkowych załączników.

Wycena nieruchomości a biznesplan inwestycji

W procesie pozyskania kredytu deweloperskiego lub inwestycyjnego wycena nieruchomości i biznesplan powinny się wzajemnie uzupełniać.

Wycena odpowiada na pytanie: ile warta jest nieruchomość jako zabezpieczenie?

Biznesplan odpowiada na pytanie: czy planowana inwestycja ma sens ekonomiczny i czy wygeneruje środki na spłatę kredytu?

Dobrze przygotowany biznesplan wykorzystuje informacje z wyceny nieruchomości między innymi do:

  • oceny wartości gruntu,
  • analizy poziomu wkładu własnego,
  • przygotowania struktury finansowania,
  • ustalenia wartości zabezpieczenia,
  • porównania ceny zakupu z wartością rynkową,
  • oceny rentowności projektu,
  • analizy ryzyk,
  • przygotowania scenariuszy finansowych.

Jeżeli wycena zakłada również wartość przyszłej inwestycji po zakończeniu budowy, może być pomocna przy planowaniu przychodów ze sprzedaży lokali lub wartości nieruchomości po komercjalizacji.

Wycena nieruchomości a planowanie przychodów ze sprzedaży

W inwestycjach deweloperskich szczególne znaczenie ma planowanie przyszłych przychodów. Inwestor musi wiedzieć, ile może uzyskać ze sprzedaży mieszkań, lokali usługowych, domów lub powierzchni użytkowej.

Wycena nieruchomości może wspierać ten proces, ponieważ odnosi się do rynku, transakcji porównawczych i potencjału nieruchomości. Nie zastępuje jednak pełnej analizy sprzedażowej.

Przy planowaniu przychodów warto uwzględnić:

  • ceny transakcyjne podobnych lokali,
  • ceny ofertowe konkurencji,
  • tempo sprzedaży na lokalnym rynku,
  • standard inwestycji,
  • metraże lokali,
  • układ funkcjonalny,
  • lokalizację,
  • dostępność miejsc parkingowych,
  • konkurencyjne projekty w okolicy,
  • preferencje nabywców.

Bank nie patrzy wyłącznie na to, czy inwestor chce sprzedać lokale po określonej cenie. Bank analizuje, czy taka cena jest realna. Dlatego dane z wyceny, analiza rynku i biznesplan powinny tworzyć logiczną całość.

Wycena nieruchomości a ryzyko przepłacenia za grunt

Jedną z najważniejszych funkcji wyceny nieruchomości jest ograniczenie ryzyka przepłacenia za nieruchomość. Dotyczy to szczególnie gruntów inwestycyjnych, gdzie cena często opiera się na potencjale przyszłej zabudowy.

Sprzedający może przedstawiać nieruchomość jako bardzo atrakcyjną inwestycyjnie, ale dopiero analiza dokumentów i rynku pokazuje, czy ta atrakcyjność jest realna.

Ryzyko przepłacenia może wynikać między innymi z:

  • zbyt optymistycznych założeń co do możliwej zabudowy,
  • braku pozwolenia na budowę,
  • ograniczeń w planie miejscowym,
  • problemów z dostępem do drogi,
  • braku mediów,
  • wysokich kosztów przyłączy,
  • konieczności wykonania dodatkowej infrastruktury,
  • ograniczeń środowiskowych,
  • niedoszacowania kosztów budowy,
  • zbyt wysokich oczekiwań sprzedającego,
  • błędnej oceny popytu na lokale.

Wycena nieruchomości do kredytu pomaga inwestorowi ocenić, czy cena zakupu jest uzasadniona. To szczególnie ważne wtedy, gdy inwestor planuje finansować zakup kredytem, a bank przyjmie niższą wartość zabezpieczenia niż cena transakcyjna.

Wycena nieruchomości a analiza due diligence

Wycena nieruchomości powinna być powiązana z analizą due diligence. Operat szacunkowy pokazuje wartość, ale nie zawsze szczegółowo analizuje wszystkie ryzyka inwestycyjne. Dlatego przy większych projektach warto równolegle przeprowadzić badanie prawne, techniczne, planistyczne i finansowe nieruchomości.

Due diligence może pomóc sprawdzić:

  • stan prawny nieruchomości,
  • dostęp do drogi publicznej,
  • możliwość zabudowy,
  • zgodność projektu z planem miejscowym,
  • ograniczenia konserwatorskie,
  • ryzyka środowiskowe,
  • stan techniczny budynku,
  • umowy najmu,
  • koszty modernizacji,
  • potencjalne ryzyka dla finansowania bankowego.

Dzięki temu inwestor nie opiera decyzji wyłącznie na wartości nieruchomości, ale widzi pełny obraz projektu. W praktyce najlepsze decyzje inwestycyjne powstają wtedy, gdy wycena, due diligence, biznesplan i model finansowy są ze sobą spójne.

Jak przygotować się do wyceny nieruchomości do kredytu?

Przygotowanie do wyceny nieruchomości powinno rozpocząć się od zebrania dokumentów. Im bardziej kompletna dokumentacja, tym lepsza jakość analizy i mniejsze ryzyko pytań ze strony banku.

Do wyceny mogą być potrzebne między innymi:

  • numer księgi wieczystej,
  • wypis i wyrys z ewidencji gruntów,
  • mapa ewidencyjna,
  • mapa zasadnicza,
  • miejscowy plan zagospodarowania przestrzennego,
  • decyzja o warunkach zabudowy,
  • pozwolenie na budowę,
  • projekt budowlany,
  • warunki przyłączeniowe,
  • dokumentacja techniczna budynku,
  • kosztorys inwestycji,
  • harmonogram realizacji,
  • umowy najmu,
  • dane o przychodach z nieruchomości,
  • dokumenty potwierdzające stan prawny,
  • informacje o planowanym finansowaniu,
  • założenia biznesplanu.

W przypadku kredytu deweloperskiego warto przygotować również analizę powierzchni użytkowej mieszkań, strukturę lokali, plan sprzedaży, założenia cenowe oraz harmonogram realizacji i spłaty kredytu.

Najczęstsze błędy przy wycenie nieruchomości do kredytu

W praktyce inwestorzy często popełniają błędy, które mogą utrudnić pozyskanie finansowania. Najczęściej wynikają one z pośpiechu, braku kompletnej dokumentacji albo zbyt optymistycznego podejścia do wartości nieruchomości.

Do najczęstszych błędów należą:

  • zlecenie wyceny zbyt wcześnie, przed uzyskaniem kluczowych decyzji,
  • brak sprawdzenia wymagań banku,
  • niedostarczenie pełnej dokumentacji,
  • brak spójności między operatem a biznesplanem,
  • przyjęcie ceny zakupu jako automatycznej wartości rynkowej,
  • nieuwzględnienie kosztów doprowadzenia mediów,
  • pominięcie ograniczeń planistycznych,
  • zbyt optymistyczne założenia dotyczące przyszłej sprzedaży,
  • nieuwzględnienie ryzyka wzrostu kosztów budowy,
  • brak analizy alternatywnych scenariuszy inwestycji.

Największym błędem jest przekonanie, że operat szacunkowy jest tylko formalnością. W rzeczywistości może on przesądzić o kwocie kredytu, poziomie wkładu własnego i warunkach finansowania.

Kiedy najlepiej wykonać wycenę nieruchomości do kredytu?

Najlepszy moment wykonania wyceny zależy od rodzaju finansowania i etapu przygotowania inwestycji. W przypadku prostego zakupu nieruchomości wycena powinna być wykonana na etapie składania wniosku kredytowego.

W przypadku kredytu deweloperskiego lub inwestycyjnego warto wcześniej ustalić z bankiem, jakie założenia mają zostać przyjęte w operacie. Czy bank oczekuje wyceny aktualnej wartości gruntu, wartości po uzyskaniu pozwolenia na budowę, wartości po zakończeniu inwestycji, czy kilku wariantów wartości?

W praktyce dobrym momentem na przygotowanie wyceny jest etap, w którym inwestor posiada już możliwie kompletną dokumentację potwierdzającą potencjał nieruchomości. Dotyczy to szczególnie:

  • prawomocnego pozwolenia na budowę,
  • decyzji o warunkach zabudowy,
  • planu miejscowego,
  • warunków przyłączeniowych,
  • projektu budowlanego,
  • harmonogramu,
  • kosztorysu,
  • biznesplanu,
  • modelu finansowego.

Dzięki temu operat może lepiej odzwierciedlać faktyczny potencjał inwestycyjny, a nie jedynie obecny stan nieruchomości.

Wycena nieruchomości jako element strategii finansowania

Wycena nieruchomości do kredytu powinna być elementem szerszej strategii finansowania. Inwestor powinien wiedzieć, jak bank będzie patrzył na projekt, jaką wartość zabezpieczenia może zaakceptować i jaki poziom wkładu własnego będzie wymagany.

W praktyce strategia finansowania powinna uwzględniać:

  • cenę zakupu nieruchomości,
  • wartość z operatu,
  • planowaną kwotę kredytu,
  • wkład własny,
  • dodatkowe zabezpieczenia,
  • etapowanie inwestycji,
  • harmonogram wypłat kredytu,
  • harmonogram sprzedaży lub komercjalizacji,
  • zdolność projektu do obsługi długu,
  • scenariusze ryzyka.

Dobrze przygotowana wycena pomaga uporządkować rozmowy z bankiem. Pokazuje, czy oczekiwania inwestora są realne i czy projekt może zostać sfinansowany w zakładanej strukturze.

Podsumowanie

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego jest jednym z najważniejszych dokumentów w procesie pozyskania finansowania. Określa wartość zabezpieczenia, wpływa na możliwą kwotę kredytu, poziom wkładu własnego oraz warunki finansowania.

W przypadku inwestycji nieruchomościowych szczególne znaczenie ma moment wykonania operatu szacunkowego. Działka bez decyzji administracyjnych i dokumentacji projektowej może mieć inną wartość niż ta sama nieruchomość z prawomocnym pozwoleniem na budowę, kosztorysem, harmonogramem i biznesplanem.

Profesjonalna wycena nieruchomości pomaga inwestorowi nie tylko w rozmowach z bankiem, ale również w ocenie opłacalności projektu. Pozwala ograniczyć ryzyko przepłacenia za nieruchomość, lepiej zaplanować finansowanie i przygotować spójną dokumentację kredytową.

W procesie pozyskania kredytu deweloperskiego lub inwestycyjnego wycena nieruchomości, biznesplan, model finansowy i analiza ryzyk powinny tworzyć jedną całość. Dopiero wtedy bank otrzymuje pełny obraz projektu, a inwestor może świadomie zarządzać procesem finansowania.

METIS GROUP Investments — wsparcie w procesie pozyskania kredytu

METIS GROUP Investments sp. z o.o. wspiera inwestorów, deweloperów i przedsiębiorców w przygotowaniu dokumentacji niezbędnej do pozyskania finansowania bankowego. Pomagamy analizować projekty inwestycyjne, przygotowywać biznesplany, modele finansowe, analizy opłacalności oraz dokumentację wspierającą rozmowy z bankami.

W przypadku kredytu deweloperskiego lub inwestycyjnego sama wycena nieruchomości nie wystarczy. Bank potrzebuje spójnego uzasadnienia projektu: wartości zabezpieczenia, źródeł spłaty kredytu, harmonogramu, budżetu, sprzedaży, ryzyk i rentowności. Właśnie w tym obszarze pomagamy inwestorom przejść od pomysłu do finansowania.


FAQ — wycena nieruchomości do kredytu

Co to jest wycena nieruchomości do kredytu?

Wycena nieruchomości do kredytu to określenie wartości nieruchomości na potrzeby finansowania bankowego. Najczęściej przyjmuje formę operatu szacunkowego sporządzanego przez rzeczoznawcę majątkowego.

Dlaczego wycena nieruchomości jest potrzebna do kredytu deweloperskiego?

Bank musi ocenić wartość zabezpieczenia kredytu oraz potencjał inwestycji. Wycena nieruchomości pozwala określić, ile warta jest działka, projekt w trakcie realizacji lub nieruchomość po zakończeniu budowy.

Czy moment wykonania wyceny ma znaczenie?

Tak. Ta sama nieruchomość może mieć inną wartość przed uzyskaniem pozwolenia na budowę i inną po skompletowaniu dokumentacji formalno-prawnej. Moment wykonania operatu może mieć wpływ na wartość zabezpieczenia i warunki finansowania.

Co bank analizuje w wycenie nieruchomości?

Bank analizuje wartość nieruchomości, lokalizację, stan prawny, stan techniczny, przeznaczenie, potencjał inwestycyjny, dostęp do mediów, płynność rynkową oraz możliwość ustanowienia skutecznego zabezpieczenia.

Czy wycena nieruchomości wpływa na wysokość kredytu?

Tak. Wartość nieruchomości wskazana w operacie może wpływać na maksymalną kwotę kredytu, wymagany wkład własny, poziom zabezpieczenia oraz decyzję kredytową banku.

Czy wycena nieruchomości zastępuje biznesplan?

Nie. Wycena określa wartość nieruchomości, natomiast biznesplan pokazuje założenia inwestycji, koszty, przychody, harmonogram, rentowność oraz zdolność projektu do spłaty kredytu.

Jakie dokumenty są potrzebne do wyceny nieruchomości?

Najczęściej potrzebne są: księga wieczysta, wypis i wyrys z ewidencji gruntów, mapa, plan miejscowy, decyzja o warunkach zabudowy, pozwolenie na budowę, projekt budowlany, warunki przyłączeniowe, dokumentacja techniczna, umowy najmu i dane finansowe nieruchomości.

Czy wycena pomaga uniknąć przepłacenia za nieruchomość?

Tak. Wycena nieruchomości pozwala porównać cenę oczekiwaną przez sprzedającego z wartością rynkową i potencjałem inwestycyjnym. Dzięki temu inwestor może ograniczyć ryzyko zakupu nieruchomości po zawyżonej cenie.

Nasze publikacje na temat finansów, nieruchomości i inwestycji

FAQ Inwestora dyskont spożywczy

FAQ Inwestora dyskont spożywczy

Inwestycja w obiekt wynajmowany przez Biedronka może być atrakcyjna, pod warunkiem właściwej analizy…

FAQ Inwestora- park handlowy

FAQ Inwestora- park handlowy

Rentowność parków handlowych w Polsce waha się najczęściej w przedziale: 👉 6% – 10% rocznie …

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy? Mieszkanie, lokal usługowy, …

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji? Zakup dzia…

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu Operat szacunkowy nieruchomości j…

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę podczas transakcji zakupu i odbioru domu? Zakup…

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera, co powinien zawierać i dlaczego jest ważny przy zakupie mieszkania…

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego Dlaczego wycena nieruchomości do …