Doradztwo przy zakupie działki — konsultacje | METIS GROUP

Doradztwo przy zakupie działki — oceń koszty, możliwości i ryzyka

Znalazłeś działkę pod budowę domu? Rozważasz zakup gruntu pod inwestycję deweloperską, obiekt usługowy albo późniejszą odsprzedaż?

Przed podjęciem decyzji warto ocenić, czy nieruchomość odpowiada Twojemu planowi, jakich nakładów będzie wymagała i ile kapitału trzeba przygotować na kolejne etapy.

Prowadzę konsultacje przed zakupem działki dla osób prywatnych, przedsiębiorców i inwestorów. Pomagam uporządkować dostępne informacje, przeanalizować założenia finansowe oraz wskazać kwestie wymagające potwierdzenia.

Konsultacje odbywają się online dla klientów z całej Polski. Zakres analizy ustalamy przed rozpoczęciem pracy.

Przejdź do zakupu konsultacji dotyczącej działki →

Od czego zacząć ocenę działki?

Pierwsze pytanie dotyczy celu zakupu. Inaczej ocenia się nieruchomość pod własny dom, inaczej grunt przeznaczony pod budowę na sprzedaż, a jeszcze inaczej działkę kupowaną z myślą o wzroście wartości.

Cel wpływa na wymagania dotyczące lokalizacji, powierzchni, infrastruktury, możliwego zagospodarowania i budżetu. Podczas konsultacji sprawdzamy, czy założenia kupującego są spójne z dostępnymi informacjami o nieruchomości.

Ustalamy również, które dane mają potwierdzenie w dokumentach, które pochodzą z opisu oferty, a które są na razie przypuszczeniem.

Możliwości zagospodarowania — co trzeba potwierdzić?

Powierzchnia działki nie przesądza o skali przedsięwzięcia, które można na niej zrealizować. Znaczenie mają również kształt i wymiary terenu, dostęp drogowy, infrastruktura oraz uwarunkowania planistyczne i techniczne.

W uzgodnionym zakresie możemy omówić informacje wynikające z posiadanych materiałów, w tym dokumentów planistycznych, map i koncepcji zagospodarowania.

Celem jest wskazanie zależności pomiędzy możliwościami wykorzystania działki a ekonomicznym wynikiem projektu. Jeżeli określony wariant wymaga potwierdzenia przez architekta, prawnika lub innego specjalistę, uwzględniamy to w dalszej kolejności działań.

Cena działki to początek budżetu

Przy ocenie zakupu należy uwzględnić również wydatki towarzyszące transakcji i przygotowaniu inwestycji.

Zależnie od nieruchomości mogą to być:

  • koszty transakcyjne i obsługi zakupu;
  • dokumentacja, badania i prace projektowe;
  • przygotowanie lub uporządkowanie terenu;
  • rozbiórki i usunięcie istniejących obiektów;
  • infrastruktura oraz przyłącza;
  • rozwiązania dotyczące dojazdu;
  • koszty utrzymywania nieruchomości do rozpoczęcia realizacji;
  • koszty finansowania i rezerwa na dodatkowe wydatki.

Poszczególne pozycje wymagają ustalenia dla konkretnej działki. Podczas konsultacji identyfikujemy koszty, które powinny znaleźć się w budżecie, oraz wskazujemy brakujące wyceny i informacje.

Dlaczego tańsza działka może wymagać większego budżetu?

Niższa cena zakupu może zostać zrównoważona przez większe wydatki na przygotowanie terenu lub dłuższy czas oczekiwania na realizację.

Rozważmy uproszczony przykład obejmujący wyłącznie cenę gruntu i wybrane koszty przygotowania:

PozycjaDziałka ADziałka B
Cena zakupu300 000 zł350 000 zł
Założone koszty przygotowania120 000 zł40 000 zł
Łącznie dla tych dwóch pozycji420 000 zł390 000 zł

W tym przykładzie działka droższa przy zakupie wymaga mniejszej łącznej kwoty dla porównywanych wydatków. Pełna ocena musi dodatkowo uwzględniać pozostałe koszty, czas i możliwości wykorzystania nieruchomości.

Podczas konsultacji porównujemy działki według wspólnych założeń, aby ograniczyć ryzyko zestawiania niepełnych kalkulacji.

Działka pod dom — czy wystarczy środków na cały proces?

Zakup gruntu powinien być oceniany razem z planem budowy i sytuacją finansową gospodarstwa domowego.

Omawiamy środki dostępne na zakup, przygotowanie inwestycji, budowę i wykończenie. Uwzględniamy również bieżące zobowiązania oraz rezerwę potrzebną podczas realizacji.

Ważne pytania dotyczą etapowania wydatków:

  • Ile pieniędzy będzie potrzebne przed rozpoczęciem budowy?
  • Jakie wydatki pojawią się w kolejnych etapach?
  • Jaka część budżetu opiera się na potwierdzonych wycenach?
  • Jak wzrost kosztów wpłynie na możliwość ukończenia przedsięwzięcia?
  • Czy po zakupie gruntu pozostanie wystarczająca rezerwa?

Zakres konsultacji może obejmować ocenę Twojej kalkulacji oraz wskazanie pozycji wymagających uzupełnienia.

Działka inwestycyjna — co decyduje o opłacalności?

Przy zakupie gruntu pod działalność zarobkową analizujemy zależność pomiędzy przyszłymi przychodami, pełnymi kosztami, czasem i zaangażowanym kapitałem.

Możemy omówić:

  • założenia dotyczące produktu i odbiorców;
  • przewidywaną skalę realizacji;
  • ceny sprzedaży lub przychody z najmu;
  • koszty przygotowania, budowy i obsługi projektu;
  • harmonogram wydatków oraz wpływów;
  • zapotrzebowanie na kapitał;
  • warianty etapowania przedsięwzięcia.

Weryfikacja założeń przychodowych wymaga odniesienia do odpowiedniego rynku. Cena ofertowa podobnej nieruchomości powinna być oceniana wraz z jej lokalizacją, standardem, stanem przygotowania i innymi cechami wpływającymi na porównanie.

Jak projekt zachowa się przy zmianie założeń?

Ocena inwestycji powinna obejmować również mniej korzystne warianty.

Podczas konsultacji możemy sprawdzić wpływ wzrostu kosztów, niższych przychodów, wydłużenia realizacji lub późniejszego uzyskania wpływów. Takie porównanie pomaga ustalić, które założenia najbardziej wpływają na wynik i potrzeby finansowe.

Jeżeli planujesz zakup działki z myślą o późniejszej odsprzedaży, omawiamy również czas utrzymywania gruntu, koszty tego okresu i możliwe trudności ze znalezieniem nabywcy.

Jakie dokumenty i informacje przygotować?

Na początku potrzebuję opisu celu zakupu oraz materiałów, które już posiadasz. Zależnie od tematu przydatne mogą być:

  • link do oferty, lokalizacja i identyfikacja działki;
  • powierzchnia, cena i informacje od sprzedającego;
  • dostępne dokumenty dotyczące nieruchomości;
  • materiały planistyczne i mapy;
  • informacje o drodze i infrastrukturze;
  • koncepcja zabudowy lub opis planowanego wykorzystania;
  • własny budżet i dostępne wyceny;
  • lista pytań i termin planowanej decyzji.

Przed rozpoczęciem analizy ustalimy, które materiały są potrzebne oraz jaki zakres można ocenić na ich podstawie.

Konsultacja koncentruje się na założeniach inwestycyjnych i finansowych. Kwestie wymagające specjalistycznej oceny prawnej, podatkowej, projektowej lub technicznej kierujemy do dalszej weryfikacji przez odpowiedniego specjalistę.

Co może być rezultatem konsultacji?

Zależnie od zamówionego zakresu możesz otrzymać:

  • uporządkowanie dostępnych informacji;
  • ocenę kompletności budżetu;
  • porównanie wybranych wariantów;
  • wskazanie założeń wymagających potwierdzenia;
  • listę istotnych ryzyk;
  • ustalenie kolejności dalszych działań.

Wnioski mogą uzasadniać kontynuowanie przygotowań, negocjowanie warunków transakcji lub odłożenie decyzji do czasu wyjaśnienia istotnych kwestii. Ostateczna decyzja o zakupie pozostaje po Twojej stronie.

Kto prowadzi konsultacje?

Nazywam się Marek Krzymiński. Od 2009 roku zajmuję się projektami nieruchomościowymi i finansami przedsiębiorstw. Moje doświadczenie obejmuje inwestycje mieszkaniowe, obiekty komercyjne oraz przygotowanie gruntów inwestycyjnych.

Łączę wiedzę z zakresu zarządzania i finansów z praktyką oceny przedsięwzięć na różnych etapach: od rozważanego zakupu nieruchomości po realizację inwestycji.

Poznaj moje doświadczenie i wykształcenie →

Ile kosztuje konsultacja i analiza dokumentów?

Stawka wynosi 300 zł netto za godzinę pracy, czyli 369 zł brutto przy VAT 23%.

Płatny czas obejmuje uzgodnioną analizę materiałów przed spotkaniem, rozmowę online oraz przygotowanie zamówionego podsumowania.

Przykładowo pół godziny analizy dokumentów i godzina rozmowy oznaczają łącznie półtorej godziny pracy. Przy podanej stawce koszt wynosi 450 zł netto, czyli 553,50 zł brutto przy VAT 23%.

To przykład rozliczenia, a nie z góry określony czas oceny każdej działki. Zakres i budżet ustalamy indywidualnie.

Jak kupić konsultację?

  1. Przesyłasz opis celu zakupu, informacje o działce i najważniejsze pytania.
  2. Ustalamy zakres analizy oraz budżet czasu.
  3. Przechodzisz do portalu zakupu konsultacji i opłacasz uzgodnione zamówienie przez dostępną bramkę płatności.
  4. Ustalamy termin spotkania oraz sposób przekazania dokumentów.
  5. Realizuję zamówioną analizę i omawiamy jej wnioski podczas konsultacji online.

Dodatkowy zakres lub czas pracy uzgadniamy przed jego realizacją.

Porozmawiajmy przed zakupem działki

Jeżeli chcesz sprawdzić budżet, uporządkować informacje lub porównać warianty wykorzystania gruntu, zgłoś temat konsultacji.

Po ustaleniu zakresu przejdź do portalu zakupu i opłać zamówiony czas pracy.

Kup konsultację przed zakupem działki →

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online z Markiem Krzymińskim

Firma wykazuje zysk, ale na rachunku brakuje pieniędzy? Sprzedaż rośnie, a wraz z nią zwiększają się wydatki i zapotrzebowanie na kapitał? Rozważasz inwestycję, lecz chcesz najpierw sprawdzić, jak wpłynie ona na bieżącą działalność?

Prowadzę konsultacje finansowe dla właścicieli i osób zarządzających przedsiębiorstwami. Pomagam ocenić sytuację firmy, uporządkować informacje oraz przeanalizować finansowe konsekwencje planowanych decyzji.

Podczas współpracy zajmujemy się konkretnym problemem: płynnością, rentownością, kosztami, zadłużeniem lub przygotowaniem do inwestycji. Zakres dopasowujemy do Twojego celu i dostępnych danych.

Konsultacje realizuję online dla klientów z całej Polski. Stawka wynosi 300 zł netto za godzinę uzgodnionej pracy.

Przejdź do zakupu konsultacji finansowej →

Co powinno wynikać z analizy finansowej firmy?

Dane finansowe są najbardziej przydatne wtedy, gdy pomagają odpowiedzieć na pytania właściciela:

  • Czy działalność przynosi wynik odpowiadający zaangażowanej pracy i kapitałowi?
  • Dlaczego wzrost sprzedaży nie przekłada się na wzrost dostępnej gotówki?
  • Które produkty, usługi lub projekty mają największy wpływ na rentowność?
  • Jakie płatności mogą zagrozić płynności w najbliższych miesiącach?
  • Czy firma może pozwolić sobie na kolejny wydatek inwestycyjny?
  • Jak zmieni się sytuacja przedsiębiorstwa przy niższej sprzedaży lub wzroście kosztów?

Podczas konsultacji łączymy wyniki firmy z przebiegiem jej działalności. Omawiamy, skąd pochodzą przychody, kiedy wpływają pieniądze, jakie koszty trzeba ponieść wcześniej i które zobowiązania wymagają spłaty.

Płynność finansowa — dlaczego zysk nie oznacza gotówki?

Firma może wykazywać dodatni wynik i jednocześnie mieć trudności z terminowym regulowaniem płatności. Pieniądze mogą pozostawać w niezapłaconych fakturach, zapasach, rozpoczętych projektach lub poniesionych nakładach inwestycyjnych.

W uzgodnionym zakresie możemy przeanalizować:

  • terminy oraz prawdopodobieństwo wpływu należności;
  • płatności wobec dostawców i podwykonawców;
  • wynagrodzenia, podatki oraz inne cykliczne wydatki;
  • raty kredytów i leasingów;
  • środki zaangażowane w zapasy i realizowane projekty;
  • planowane wydatki oraz dostępną rezerwę.

Celem jest ustalenie, kiedy może pojawić się niedobór środków, jakie są jego przyczyny i które działania warto rozważyć.

Przykładowo zwiększenie sprzedaży może wymagać wcześniejszego zakupu materiałów, zatrudnienia pracowników i zapłaty podwykonawcom. Jeżeli klient płaci dopiero po wykonaniu zlecenia, rozwój firmy zwiększa zapotrzebowanie na pieniądze. Podczas konsultacji oceniamy tę zależność w odniesieniu do Twojej działalności.

Rentowność — na czym firma rzeczywiście zarabia?

Łączny wynik przedsiębiorstwa może ukrywać istotne różnice pomiędzy poszczególnymi usługami, kontraktami lub obszarami działalności.

Możemy omówić sposób przypisywania kosztów, poziom marży, udział kosztów stałych oraz wpływ rabatów i zmian cen. Sprawdzamy również, czy kalkulacje uwzględniają wszystkie istotne nakłady.

W firmach budowlanych i deweloperskich szczególnego znaczenia nabierają koszty konkretnego projektu: wykonawstwo, materiały, obsługa inwestycji, finansowanie oraz czas realizacji. Opóźnienie może zwiększyć wydatki i przesunąć moment uzyskania przychodów.

Wynikiem konsultacji może być wskazanie obszarów wymagających dokładniejszej kontroli oraz omówienie wariantów poprawy rentowności. Zakres wniosków zależy od jakości i szczegółowości danych.

Koszty — które wydatki wymagają uwagi?

Analiza kosztów powinna uwzględniać ich wpływ na funkcjonowanie firmy. Część wydatków jest niezbędna do utrzymania jakości, terminowości lub zdolności do realizacji zamówień.

Podczas konsultacji możemy uporządkować koszty stałe i zmienne, wydatki jednorazowe oraz zobowiązania długoterminowe. Omawiamy, które pozycje rosną najszybciej i czy ten wzrost znajduje uzasadnienie w przychodach.

Porównujemy również konsekwencje konkretnych decyzji: zatrudnienia pracownika, zakupu sprzętu, wynajęcia większej powierzchni lub przyjęcia nowego kontraktu.

Zadłużenie — czy firma będzie w stanie obsługiwać zobowiązania?

Ocena zadłużenia wymaga zestawienia wysokości rat, terminów spłat i kosztów finansowania z przepływami przedsiębiorstwa.

Możemy przeanalizować harmonogram zobowiązań, obciążenie bieżącej działalności oraz wpływ dodatkowego finansowania na kolejne miesiące. Istotne jest również sprawdzenie, jak zmieni się sytuacja przy opóźnionych wpływach, słabszej sprzedaży lub większych kosztach.

Zakres konsultacji obejmuje ocenę finansowych konsekwencji decyzji. Obecna oferta METIS GROUP koncentruje się na pracy konsultacyjnej; przygotowanie biznesplanów i prowadzenie procesu pozyskania kredytu pozostają poza zakresem tej usługi.

Inwestycja w firmie — ile kapitału potrzeba i kiedy?

Zakup nieruchomości, urządzeń lub rozwój nowego obszaru działalności angażuje środki, które mogą być potrzebne również w codziennym funkcjonowaniu przedsiębiorstwa.

Podczas konsultacji omawiamy:

  • pełny zakres planowanych wydatków;
  • moment ponoszenia poszczególnych nakładów;
  • przewidywany termin uzyskania przychodów;
  • potrzeby bieżącej działalności;
  • rezerwę na odchylenia od planu;
  • możliwości etapowania przedsięwzięcia.

Możemy porównać kilka wariantów decyzji oraz sprawdzić ich odporność na zmianę założeń.

Jakie dane warto przygotować?

Zaczynamy od opisu problemu i decyzji, którą chcesz podjąć. Następnie ustalamy potrzebne materiały. Zależnie od tematu mogą to być:

  • zestawienia przychodów i kosztów;
  • rachunek zysków i strat oraz bilans, jeżeli firma je sporządza;
  • zestawienie należności i zobowiązań wraz z terminami;
  • harmonogram spłat kredytów i leasingów;
  • budżety kontraktów lub projektów;
  • własne kalkulacje planowanej inwestycji.

Jeżeli dane są niepełne, określamy, jakie wnioski można na ich podstawie sformułować i jakie informacje trzeba jeszcze uzupełnić.

Co możesz otrzymać po konsultacji?

W zależności od ustalonego zakresu rezultatem pracy może być:

  • rozpoznanie przyczyn problemu z płynnością;
  • wskazanie słabych założeń w kalkulacji;
  • porównanie wariantów planowanego wydatku;
  • lista danych potrzebnych do dalszej oceny;
  • omówienie ryzyk i priorytetów;
  • ustalenie kolejnych działań właściciela firmy.

Pisemne podsumowanie lub dodatkowe obliczenia uwzględniamy w zakresie zamówienia, jeżeli są potrzebne.

Kto prowadzi konsultacje?

Nazywam się Marek Krzymiński. Od 2009 roku pracuję przy projektach inwestycyjnych oraz finansach przedsiębiorstw. Moje doświadczenie obejmuje między innymi nieruchomości mieszkaniowe i komercyjne oraz działalność firm budowlanych i deweloperskich.

Ukończyłem studia Master in International Business oraz studia magisterskie na kierunku Zarządzanie i Finanse Przedsiębiorstw. Podczas konsultacji łączę ocenę danych finansowych z praktycznym spojrzeniem na przebieg działalności i realizację inwestycji.

Poznaj moje doświadczenie i wykształcenie →

Jak kupić konsultację i jak rozliczamy pracę?

Stawka wynosi 300 zł netto za godzinę pracy. Przy VAT 23% odpowiada to kwocie 369 zł brutto.

Rozliczenie obejmuje wszystkie uzgodnione czynności: analizę dokumentów przed spotkaniem, konsultację online oraz przygotowanie zamówionych wniosków.

Przykładowo, jeżeli ustalimy godzinę analizy dokumentów i godzinę rozmowy, łączny czas zamówienia wynosi dwie godziny, a jego koszt to 600 zł netto.

Proces współpracy wygląda następująco:

  1. Przesyłasz krótki opis sytuacji i pytania.
  2. Ustalamy zakres pracy oraz budżet czasu.
  3. Przechodzisz do portalu zakupu konsultacji i opłacasz uzgodnione zamówienie przez dostępną bramkę płatności.
  4. Ustalamy termin spotkania i sposób przekazania materiałów.
  5. Realizuję analizę oraz konsultację w zaakceptowanym zakresie.

Jeżeli potrzebny będzie dodatkowy czas, przed rozszerzeniem pracy uzgodnimy jego zakres i koszt.

Jednorazowa konsultacja lub regularne spotkania

Możemy rozpocząć od konkretnego problemu, a następnie ustalić cykliczne konsultacje. Podczas kolejnych spotkań omawiamy aktualne wyniki, nadchodzące płatności, realizację wcześniejszych ustaleń i nowe decyzje.

Regularność pozwala wracać do tych samych wskaźników i sprawdzać, jak zmienia się sytuacja przedsiębiorstwa.

Omów swoją sytuację finansową

Jeżeli potrzebujesz ocenić płynność, rentowność, zadłużenie lub planowaną inwestycję, opisz swój temat. Ustalimy zakres pracy odpowiadający decyzji, którą chcesz podjąć.

Po uzgodnieniu zakresu przejdź do portalu zakupu konsultacji i opłać zamówiony czas pracy.

Kup konsultację finansową online →

Analiza finansowa przy zakupie nieruchomości

METIS GROUP » Finanse

Analiza finansowa inwestycji w nieruchomość, czyli jaka jest rentowność inwestycji? 

Zakup nieruchomości często wydaje się prostą decyzją: wystarczy wybrać atrakcyjną nieruchomość, ustalić cenę zakupu, przewidzieć wpływy z wynajmu i obliczyć oczekiwany zwrot. W praktyce każda inwestycja wymaga znacznie szerszego spojrzenia. Trzeba uwzględnić sposób finansowania, podatki, opłaty transakcyjne, koszty wykończenia, ryzyko pustostanu oraz pełną listę kosztów utrzymania nieruchomości.

Takie opracowanie powinno odpowiedzieć na trzy podstawowe pytania: ile kapitału trzeba zaangażować, jaki przychód może wygenerować nieruchomość oraz czy inwestycja zachowa płynność w mniej korzystnym scenariuszu. Dopiero wtedy inwestor może ocenić, czy oferta posiada realny potencjał zarobkowy, czy jedynie dobrze prezentuje się w ogłoszeniu.

Analiza finansowa inwestycji w nieruchomość – jaka jest rentowność inwestycji?

Rentowność inwestycji nie wynika wyłącznie z porównania rocznego dochodu z najmu z ceną nieruchomości. Taki uproszczony wskaźnik może być przydatny podczas pierwszej selekcji ofert, ale nie przedstawia pełnego obrazu. Każda nieruchomość generuje koszty przed transakcją, w momencie zakupu oraz przez cały okres użytkowania.

Całkowity koszt powinien obejmować cenę zakupu, wkład własny, kredyt hipoteczny, prowizję bankową, opłaty notarialne, PCC, podatek od nieruchomości, ubezpieczenie oraz prowizje pośrednika. Do tego dochodzą wydatki związane z remontem, wyposażeniem i przygotowaniem powierzchni do użytkowania. Każda dodatkowa opłata zmniejsza wynik finansowy projektu, dlatego nie może zostać pominięta w kalkulacji.

Jeżeli nieruchomość znajduje się w budynku zarządzanym przez wspólnotę lub spółdzielnię, należy sprawdzić miesięczny czynsz administracyjny, fundusz remontowy oraz planowane prace w częściach wspólnych. Koszty te mogą wzrastać, szczególnie gdy budynek wymaga modernizacji elewacji, dachu, instalacji albo innych elementów konstrukcyjnych.

Po stronie przychodowej należy przyjąć stawkę, którą rzeczywiście zaakceptuje najemca. Najwyższa kwota widoczna w ogłoszeniach nie zawsze odpowiada wartości rynkowej. Wynajem może wymagać ponoszenia kosztów marketingu, zarządzania, drobnych napraw i rozliczenia mediów. W przypadku obiektu komercyjnego znaczenie mają również wakacje czynszowe, udział właściciela w adaptacji powierzchni oraz wiarygodność przyszłego użytkownika.

Analiza inwestycji w nieruchomość

Pierwszym etapem jest ocena lokalizacji, stanu technicznego i funkcjonalności przedmiotu zakupu. Należy sprawdzić dostępność komunikacyjną, otoczenie, standard budynku oraz sytuację na lokalnym rynku nieruchomości. Nieruchomość powinna odpowiadać potrzebom grupy docelowej, ponieważ cech takich jak położenie, układ pomieszczeń, ograniczona widoczność lokalu czy brak miejsc parkingowych nie można łatwo zmienić.

Kolejna analiza dotyczy stanu prawnego. Przed podpisaniem dokumentów trzeba zweryfikować księgę wieczystą, prawa sprzedającego, istniejące obciążenia, służebności oraz warunki umowy. Gdy nieruchomość jest już użytkowana przez najemcę, należy zbadać umowę najmu, zasady indeksacji, zabezpieczenia oraz możliwość jej wypowiedzenia.

Negocjacje powinny obejmować nie tylko cenę, lecz także termin wydania nieruchomości, sposób rozliczenia kosztów oraz odpowiedzialność za ujawnione wady. Ważne jest również ustalenie, czy sprzedający pozostawia wyposażenie, dokumentację techniczną i obowiązujące umowy związane z obsługą budynku.

Kolejnym obszarem jest model finansowy. Jeżeli inwestycja ma być wsparta kredytem, trzeba określić oprocentowanie, wysokość rat, wymagany wkład własny oraz wpływ nowego zobowiązania na poziom zdolności kredytowej. Zbyt krótki okres finansowania może zwiększyć miesięczny wydatek i pogorszyć przepływ pieniężny, nawet jeżeli zakup pozostaje opłacalny w długiej perspektywie.

Profesjonalista przygotowujący taką usługę powinien połączyć ocenę rynku, dokumentów, kosztów i źródeł finansowania. Sam kalkulator nie pokaże, czy nieruchomość jest odporna na zmianę stóp procentowych, spadek popytu albo wydłużenie okresu bez najemcy. Klient powinien otrzymać nie tylko jedno wyliczenie, ale również kilka wariantów pokazujących możliwe konsekwencje zmiany założeń.

Koszt zakupu nieruchomości, przychód, return on investment (ROI) i okres zwrotu z inwestycji

Podstawowym miernikiem jest ROI, czyli return on investment. Pokazuje on relację rocznego zysku netto do wartości zaangażowanych środków. Nie należy przy tym mylić przychodu z dochodem. Od wpływów trzeba odjąć podatki, ubezpieczenie, koszty zarządzania, naprawy, okresy pustostanu oraz pozostałe wydatki operacyjne.

Nieruchomość może generować wysoki przychód, ale po uwzględnieniu wszystkich kosztów jej stopa zwrotu będzie znacznie niższa. Warto policzyć także zwrot z kapitału własnego, czyli ROE – return on equity. Ten wskaźnik pokazuje, jak efektywnie pracuje kapitał wniesiony przez inwestora, gdy część ceny została sfinansowana kredytem.

Przy dłuższym horyzoncie warto zastosować również NPV. Metoda uwzględnia zmianę wartości pieniądza w czasie i pomaga porównać różne aktywa. Pozwala sprawdzić, czy przyszłe nadwyżki uzasadniają wysokość zainwestowanego kapitału. Okres zwrotu pokazuje natomiast, kiedy suma wygenerowanych wpływów pokryje wartość zainwestowanych pieniędzy.

Sam zwrot z inwestycji nie powinien być jedynym kryterium. Ważne są także płynność, przewidywalność wpływów, poziom zadłużenia i możliwość późniejszej sprzedaży nieruchomości.

Ocena powinna obejmować wariant bazowy, ostrożny i optymistyczny. W scenariuszu ostrożnym można przyjąć niższe wpływy, wyższe koszty, dłuższy pustostan oraz wzrost oprocentowania. Dzięki temu inwestor widzi, czy projekt nadal generuje dodatni cash flow i czy może bezpiecznie finansować obsługę kredytu.

Inwestowanie w nieruchomości – polski sport narodowy

Inwestowanie w nieruchomości jest w Polsce uznawane za jedną z bezpieczniejszych form lokowania oszczędności. Materialny charakter aktywa daje poczucie kontroli, a możliwość osiągania dochodu z najmu wydaje się łatwiejsza do zrozumienia niż instrumenty rynku kapitałowego. Nie oznacza to jednak, że każda nieruchomość stanowi dobrą inwestycję.

Cena zakupu może być zawyżona, budynek może wymagać nieplanowanych nakładów, a powierzchnia może nie odpowiadać potrzebom przyszłych użytkowników. Inwestor może również nie doszacować czasu potrzebnego na zarządzanie, ryzyka konfliktu z najemcą albo kosztów napraw.

Przy zakupie nieruchomości komercyjnych kluczowy jest profil najemcy, długość kontraktu i możliwość ponownego wynajęcia powierzchni. Długi kontrakt nie zawsze oznacza pełne bezpieczeństwo, jeżeli podmiot nie posiada stabilnej sytuacji finansowej. Z kolei atrakcyjna nieruchomość w dobrej lokalizacji może ułatwić znalezienie kolejnego użytkownika po zakończeniu umowy.

Zakup nieruchomości należy więc traktować jak projekt biznesowy. Trzeba oszacować popyt, możliwy wzrost wartości, wariant wyjścia z projektu oraz wydatki ponoszone przez cały okres posiadania. Rozsądne inwestowanie wymaga dyscypliny i pracy na danych, a nie wyłącznie przekonania, że ceny nieruchomości zawsze będą rosły.

Rentowność inwestycji okiem praktyka – co chcemy widzieć, a jak ostatecznie jest?

W kalkulacji wstępnej wszystko zwykle wygląda dobrze: pełne obłożenie, stabilne wpływy, brak remontów i szybkie odzyskanie środków. W praktyce pojawiają się opóźnienia, negocjacje, nieprzewidziana opłata, pustostany i rosnące koszty. Dlatego realny plan powinien zawierać rezerwę na zdarzenia, których nie można dokładnie przewidzieć.

Praktyk patrzy również na jakość dochodu. Inaczej należy ocenić lokal z jednym stabilnym użytkownikiem, a inaczej mieszkanie wymagające częstej zmiany najemców. Znaczenie ma też płynność aktywa. Sprzedaż dużej powierzchni użytkowej może trwać znacznie dłużej niż sprzedaż niewielkiego mieszkania.

Opłacalność inwestycji należy weryfikować nie tylko w dniu nabycia. Raz w roku warto aktualizować wartość rynkową, poziom wpływów, koszty, saldo kredytu i kondycję najemcy. Dzięki temu inwestor może sprawdzić, czy nieruchomość nadal realizuje zakładany cel i czy zaangażowanego kapitału nie warto przenieść do innego projektu.

Ostatecznie dobra inwestycja zapewnia akceptowalny wynik, zachowuje płynność i nie wymaga ryzyka większego, niż właściciel jest gotowy ponieść. Rzetelna analiza pozwala oddzielić atrakcyjną ofertę od przedsięwzięcia, które rzeczywiście buduje wartość majątku i wspiera świadome decyzje inwestycyjne.

Poznaj nasze pozostałe publikacje na temat nieruchomości, finansów i inwestycji:

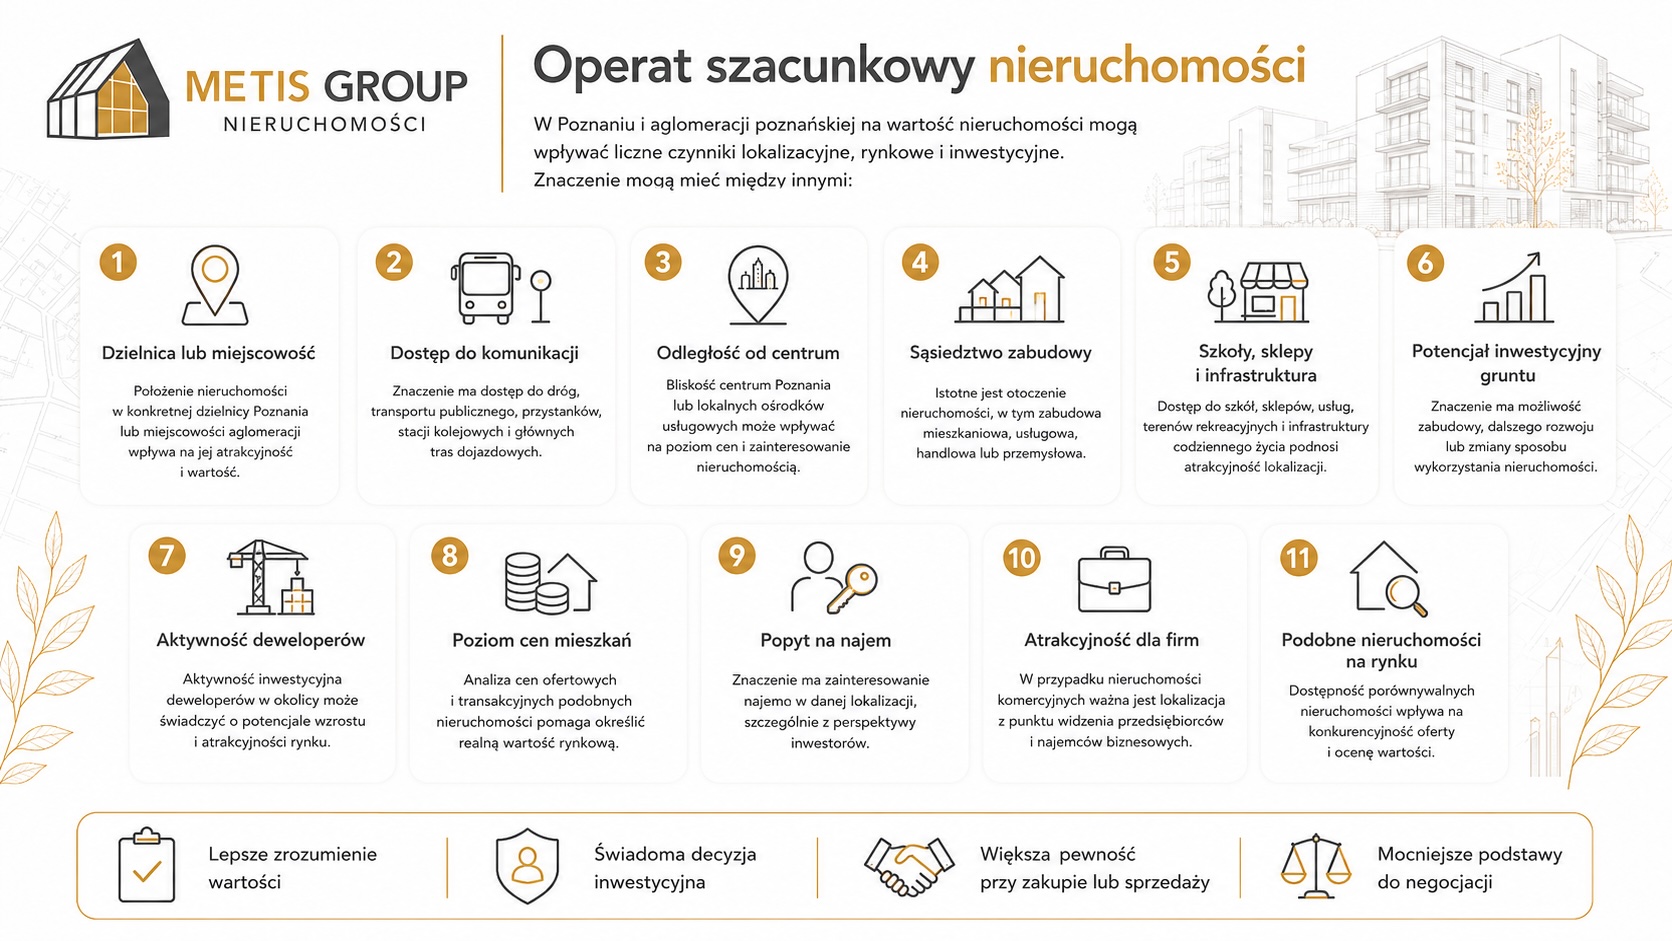
Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu Operat szacunkowy nieruchomości j…

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki Zakup większego terenu a strategia realizacji inw…

Etap 5: Analiza SWOT

Biznesplan krok po kroku: analizy SWOT inwestycji

Etap 5 biznes planu: analiza SWOT inwestycji — silne i słabe strony oraz szanse i zagrożenia Profesj…

METIS GROUP sp. z o.o. Zewnętrzny Dyrektor Finansowy 1

Folder Zewnętrzny Dyrektor Finansowy METIS GROUP

Folder Zewnętrzny Dyrektor Finansowy METIS GROUP został przygotowany z myślą o klientach którzy chcą…

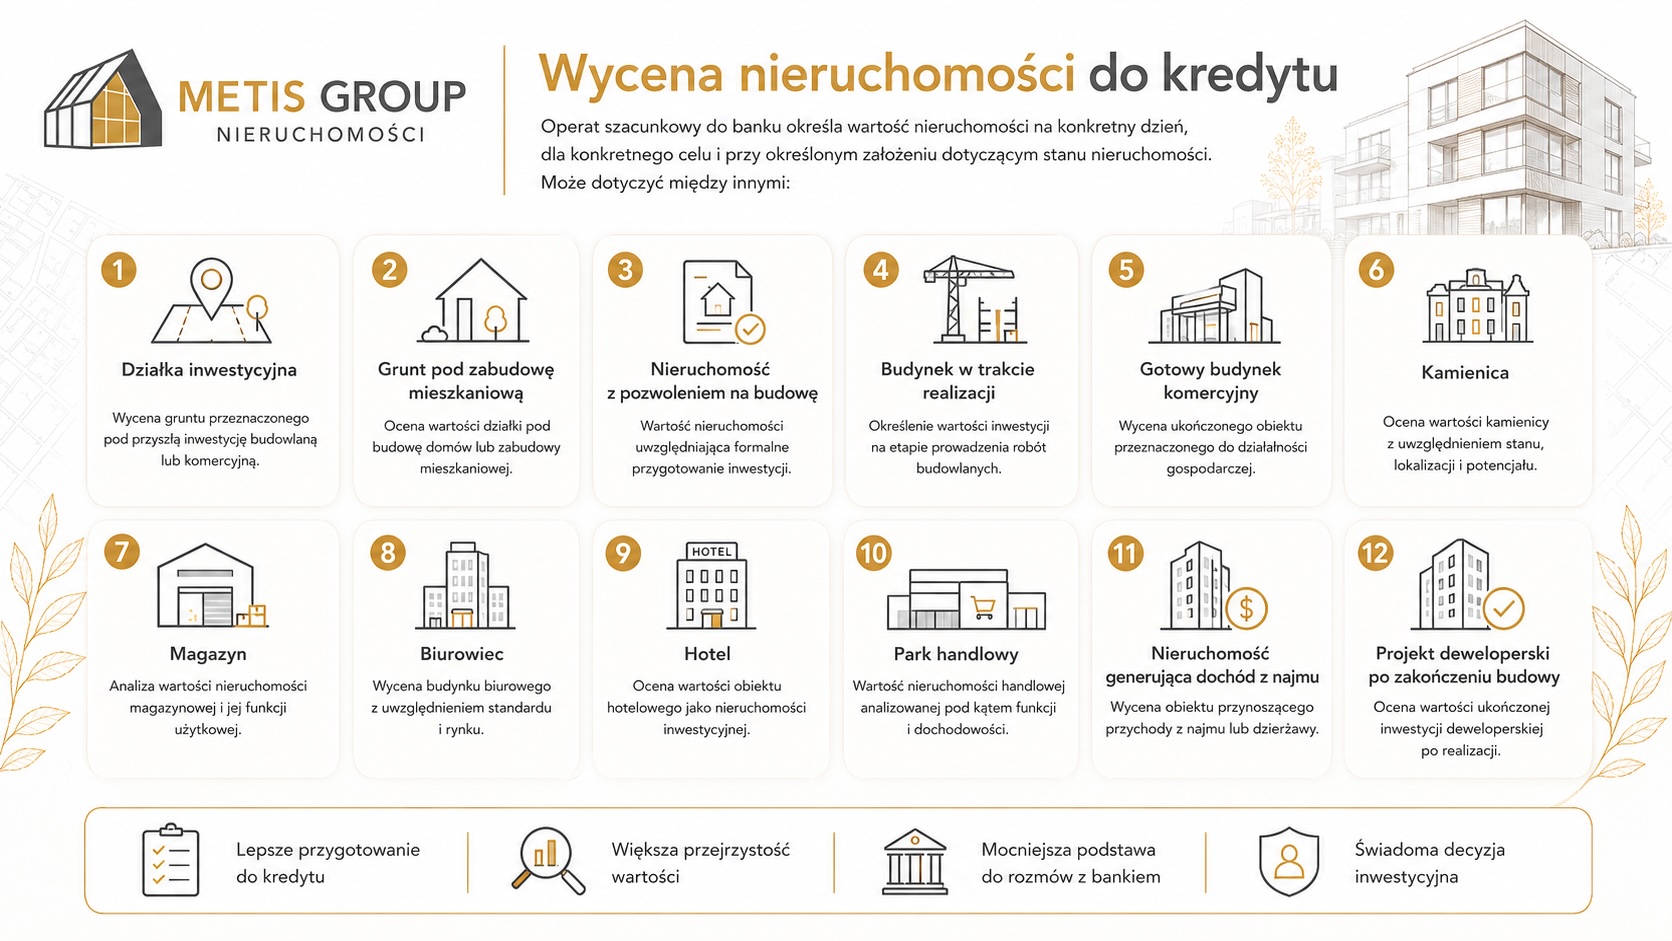
Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego Dlaczego wycena nieruchomości do …

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji- budownictwo jest tym co podnosi ciśnienie krwi i powod…

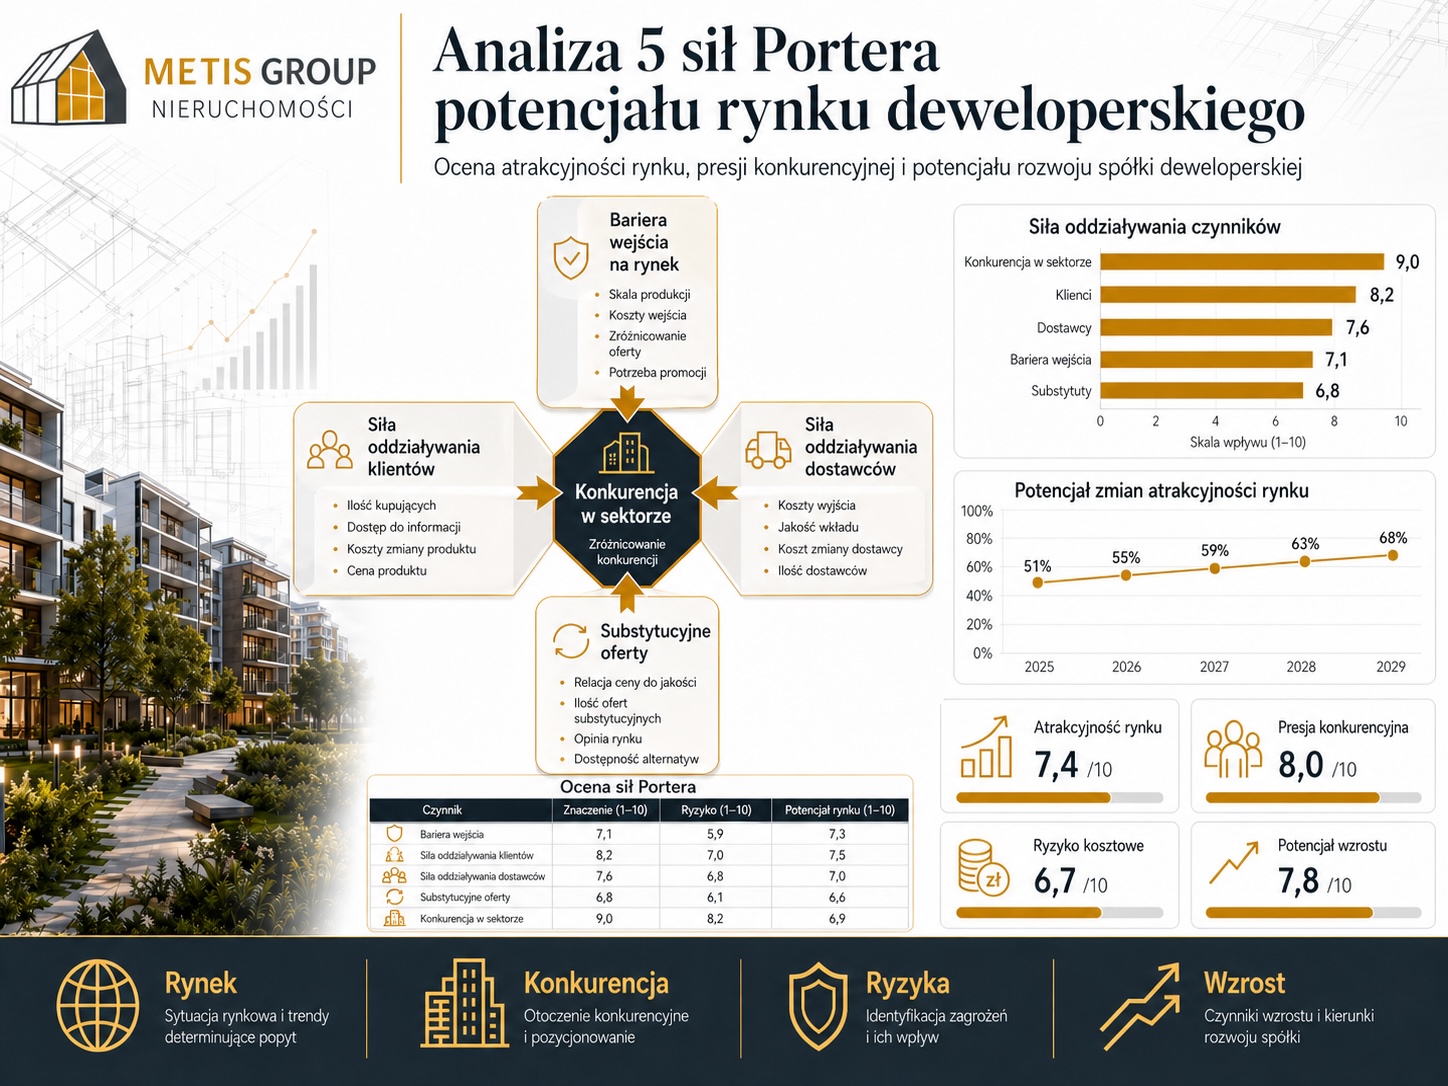
Analiza sił działających na rynku w praktyce

Analiza sił działających na rynku w praktyce

Analiza konkurencyjna to jeden z kluczowych etapów przygotowania strategii biznesowej przedsiębiorst…

Szkolenie z przygotowania biznes planu firmy

Diagnoza strategiczna rynku

Biznesplan krok po kroku: Analiza konkurencyjna

Etap 4 biznes planu: analiza środowiska konkurencyjnego i model biznesowy inwestycji Kolejnym ważnym…

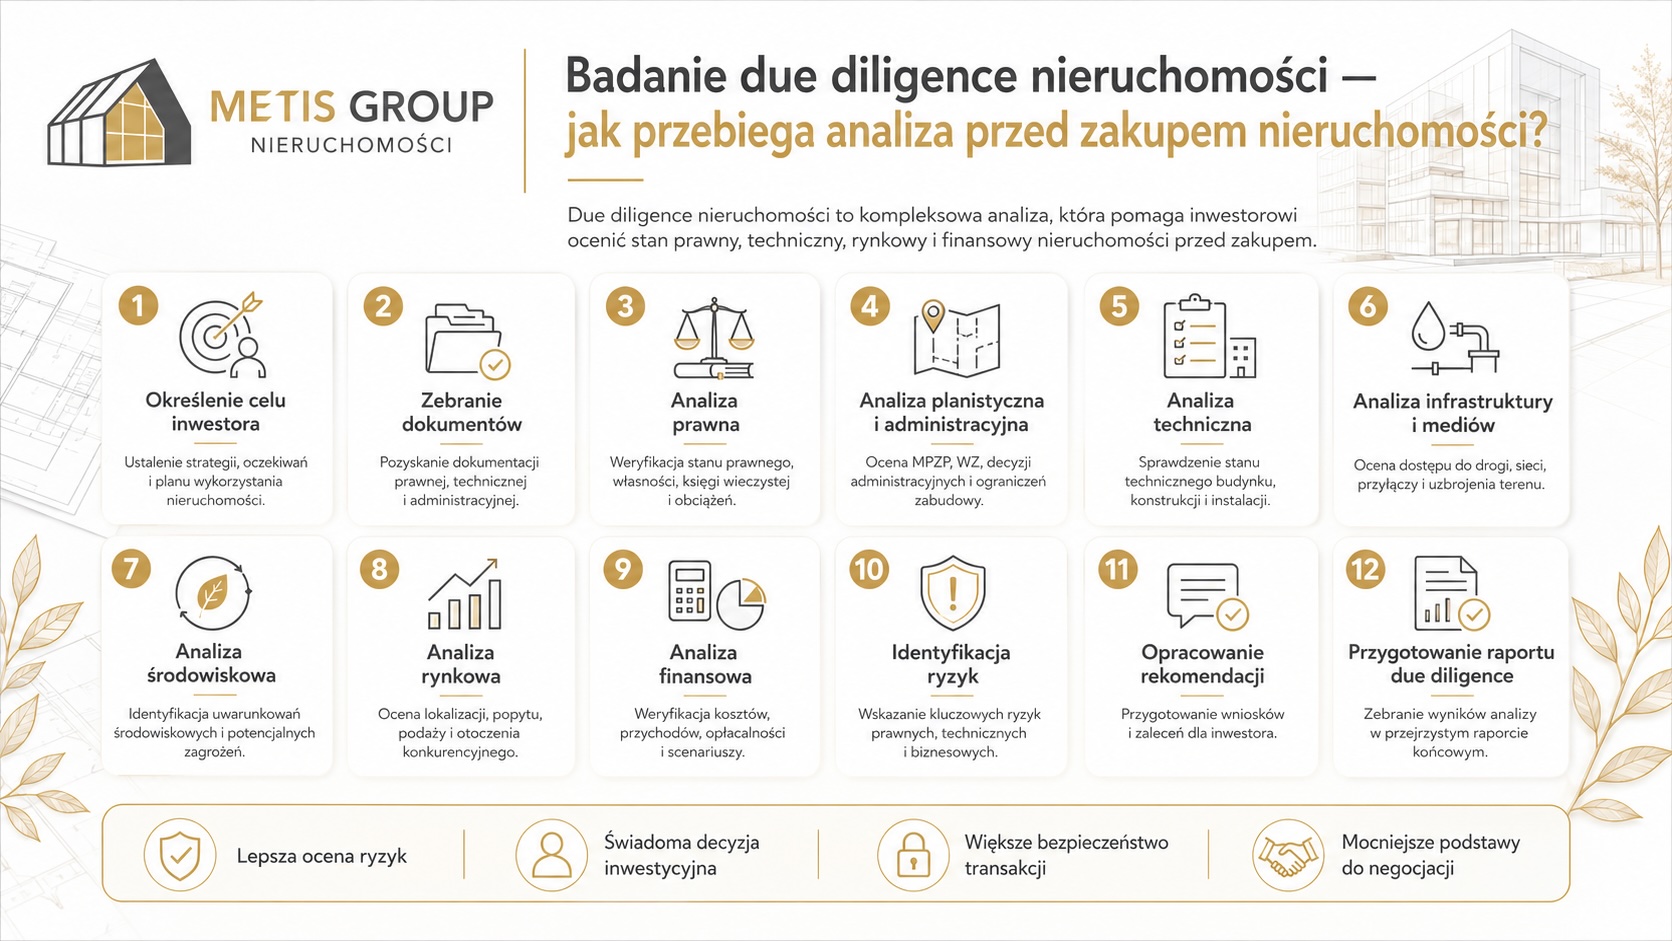
Badanie due diligence nieruchomości

Badanie due diligence nieruchomości

Badanie due diligence nieruchomości — jak przebiega analiza przed zakupem nieruchomości? Zakup nieru…

Jak sfinansować budowę osiedla domów jednorodzinnych?

METIS GROUP » Finanse

Jak sfinansować budowę osiedla domów jednorodzinnych?

Budowa osiedla domów jednorodzinnych to inwestycja wymagająca dobrego przygotowania finansowego, prawnego i organizacyjnego. W przeciwieństwie do budowy pojedynczego domu, osiedle jest projektem deweloperskim, który wymaga większego kapitału, szczegółowego harmonogramu, analizy rynku, przedsprzedaży, a bardzo często również finansowania bankowego.

Finansowanie budowy osiedla domów jednorodzinnych może opierać się na kilku źródłach: kapitale własnym inwestora, kredycie deweloperskim, kredycie inwestycyjnym, pożyczce od inwestora prywatnego, wpłatach klientów, sprzedaży etapowej lub finansowaniu mieszanym. W praktyce najlepsze rozwiązanie zależy od skali projektu, doświadczenia inwestora, wartości gruntu, poziomu wkładu własnego, kosztów budowy oraz przewidywanego tempa sprzedaży domów.

Najważniejsze jest to, aby nie rozpoczynać inwestycji wyłącznie na podstawie ogólnego przekonania, że „domy się sprzedadzą”. Bank, inwestor kapitałowy i sam deweloper muszą wiedzieć, ile projekt będzie kosztował, kiedy pojawią się przychody, jakie będą ryzyka oraz czy inwestycja jest opłacalna.

Dlaczego finansowanie osiedla domów wymaga dobrego przygotowania?

Budowa osiedla domów jednorodzinnych jest projektem wieloetapowym. Najpierw trzeba nabyć lub przygotować grunt, sprawdzić jego stan prawny, uzyskać warunki zabudowy albo przeanalizować miejscowy plan zagospodarowania przestrzennego, przygotować projekt, uzyskać pozwolenie na budowę, wykonać infrastrukturę techniczną, rozpocząć sprzedaż i dopiero później realizować budowę.

Każdy z tych etapów generuje koszty. Dlatego inwestor powinien odpowiedzieć sobie na kilka podstawowych pytań:

  • ile kosztuje zakup gruntu,
  • jakie są koszty projektowe i formalne,
  • ile będzie kosztowała budowa domów,
  • ile wyniosą koszty infrastruktury wewnętrznej,
  • czy trzeba wykonać drogę, media, kanalizację lub oświetlenie,
  • jaki poziom wkładu własnego będzie wymagany,
  • czy bank zaakceptuje projekt,
  • kiedy będzie możliwe rozpoczęcie sprzedaży,
  • jakie ceny sprzedaży są realne,
  • jakie tempo sprzedaży należy przyjąć,
  • czy inwestycja będzie realizowana w jednym etapie, czy etapami.

Bez odpowiedzi na te pytania trudno mówić o bezpiecznym finansowaniu inwestycji deweloperskiej.

1. Kapitał własny inwestora

Pierwszym źródłem finansowania budowy osiedla domów jednorodzinnych jest kapitał własny inwestora. Może on obejmować środki pieniężne, wartość posiadanego gruntu, poniesione już nakłady projektowe, wykonane prace przygotowawcze albo inne aktywa, które można zaangażować w projekt.

Kapitał własny jest bardzo ważny, ponieważ banki rzadko finansują całość inwestycji. Inwestor musi pokazać, że sam również angażuje środki i ponosi część ryzyka. Im większy udział kapitału własnego, tym większa wiarygodność inwestora w oczach banku.

W praktyce wkład własny może być przeznaczony na:

  • zakup działki,
  • przygotowanie dokumentacji projektowej,
  • uzyskanie decyzji administracyjnych,
  • pierwsze prace budowlane,
  • wykonanie infrastruktury,
  • koszty marketingu i sprzedaży,
  • rezerwę finansową.

Jeżeli inwestor posiada już grunt, jego wartość może być istotnym elementem wkładu własnego, ale bank będzie oceniał nie tylko wartość nieruchomości, lecz także jej stan prawny, możliwość zabudowy, płynność sprzedaży i realność całego projektu.

2. Kredyt deweloperski

Najczęściej stosowanym rozwiązaniem przy większych projektach jest kredyt deweloperski. Jest to finansowanie przeznaczone dla inwestorów realizujących projekty mieszkaniowe na sprzedaż. Kredyt deweloperski może finansować część kosztów budowy, infrastruktury, prac wykończeniowych, a czasem również część kosztów przygotowawczych.

Bank przed udzieleniem kredytu analizuje wiele elementów, między innymi:

  • doświadczenie inwestora,
  • strukturę właścicielską spółki,
  • stan prawny gruntu,
  • pozwolenie na budowę,
  • biznes plan osiedla domów,
  • model finansowy inwestycji,
  • budżet i kosztorys,
  • harmonogram rzeczowo-finansowy,
  • poziom wkładu własnego,
  • przewidywane ceny sprzedaży,
  • zainteresowanie klientów,
  • umowy rezerwacyjne lub przedsprzedaż,
  • zabezpieczenia kredytu,
  • ryzyka projektu.

Kredyt deweloperski jest uruchamiany zwykle w transzach, zgodnie z postępem prac budowlanych. Bank kontroluje realizację inwestycji, poniesione koszty oraz zgodność projektu z harmonogramem. Dlatego dokumentacja musi być przygotowana rzetelnie i spójnie.

3. Kredyt inwestycyjny

W niektórych przypadkach budowa osiedla domów jednorodzinnych może być finansowana kredytem inwestycyjnym, szczególnie wtedy, gdy projekt ma nietypową strukturę, jest realizowany etapami albo inwestor nie prowadzi klasycznej działalności deweloperskiej.

Kredyt inwestycyjny może być stosowany przy:

  • zakupie gruntu,
  • budowie infrastruktury,
  • przygotowaniu pierwszego etapu inwestycji,
  • budowie domów na wynajem,
  • inwestycji realizowanej przez firmę posiadającą inne źródła przychodów,
  • projekcie, w którym sprzedaż nie jest jedynym źródłem spłaty.

Bank będzie jednak bardzo dokładnie analizował cel finansowania i sposób spłaty kredytu. Jeżeli inwestycja ma być spłacana ze sprzedaży domów, bank będzie oczekiwał podobnych dokumentów jak przy kredycie deweloperskim.

4. Finansowanie etapowe inwestycji

Przy osiedlach domów jednorodzinnych bardzo dobrym rozwiązaniem może być etapowanie inwestycji. Oznacza to, że inwestor nie buduje od razu całego osiedla, lecz dzieli projekt na mniejsze części.

Etapowanie może obejmować na przykład:

  • budowę pierwszych kilku domów,
  • sprzedaż pierwszego etapu,
  • przeznaczenie uzyskanych środków na kolejny etap,
  • stopniowe wykonywanie infrastruktury,
  • ograniczenie jednorazowego zapotrzebowania na kapitał.

Takie rozwiązanie zmniejsza ryzyko finansowe, ponieważ inwestor nie musi od razu angażować środków na całość projektu. Etapowanie daje również możliwość sprawdzenia popytu, dostosowania cen i poprawienia produktu w kolejnych etapach.

Trzeba jednak pamiętać, że etapowanie musi być dobrze zaplanowane. Klienci kupujący domy w pierwszym etapie powinni mieć zapewniony dostęp do drogi, mediów i niezbędnej infrastruktury. Nie można sprzedawać domów w otoczeniu, które przez długi czas będzie przypominało plac budowy bez jasnego harmonogramu zakończenia prac.

5. Przedsprzedaż domów

Przedsprzedaż jest jednym z najważniejszych elementów finansowania inwestycji deweloperskiej. Pokazuje bankowi, że projekt ma zainteresowanie rynku, a klienci są gotowi kupować domy jeszcze przed zakończeniem budowy.

Przedsprzedaż może pomóc w:

  • uzyskaniu kredytu deweloperskiego,
  • zmniejszeniu ryzyka banku,
  • poprawie płynności inwestycji,
  • potwierdzeniu realności cen sprzedaży,
  • szybszym uruchomieniu kolejnych etapów.

W praktyce banki często oczekują określonego poziomu sprzedaży lub rezerwacji przed pełnym uruchomieniem finansowania. Dlatego marketing i sprzedaż powinny rozpocząć się odpowiednio wcześnie, ale dopiero po właściwym przygotowaniu formalnym inwestycji.

Przedsprzedaż musi być prowadzona zgodnie z przepisami dotyczącymi działalności deweloperskiej, zwłaszcza jeżeli inwestor zawiera umowy deweloperskie i przyjmuje wpłaty od klientów.

6. Wpłaty klientów i rachunek powierniczy

Przy sprzedaży domów przez dewelopera duże znaczenie ma rachunek powierniczy. Jest to mechanizm ochrony środków klientów, który reguluje sposób przyjmowania i wypłacania pieniędzy wpłacanych przez nabywców.

Wpłaty klientów mogą wspierać finansowanie budowy, ale nie zawsze są dostępne od razu w pełnej wysokości. Wypłaty z rachunku powierniczego zależą od rodzaju rachunku, harmonogramu inwestycji oraz zasad określonych przez bank prowadzący rachunek.

Dlatego w modelu finansowym inwestycji trzeba ostrożnie zaplanować:

  • kiedy klienci będą wpłacać środki,
  • kiedy środki będą dostępne dla dewelopera,
  • jakie warunki trzeba spełnić, aby bank je wypłacił,
  • jak wpłaty klientów połączą się z kredytem bankowym,
  • czy inwestor będzie miał płynność na realizację prac.

To bardzo ważne, ponieważ sama sprzedaż domów nie oznacza automatycznie, że inwestor od razu dysponuje pełną kwotą wpłat klientów.

7. Inwestor prywatny lub wspólnik kapitałowy

Alternatywą lub uzupełnieniem kredytu bankowego może być inwestor prywatny albo wspólnik kapitałowy. Takie rozwiązanie może być przydatne, gdy inwestor ma atrakcyjny projekt, ale brakuje mu odpowiedniego wkładu własnego albo chce ograniczyć zadłużenie bankowe.

Inwestor prywatny może wnieść kapitał w zamian za:

  • udział w zysku,
  • udział w spółce celowej,
  • oprocentowaną pożyczkę,
  • pierwszeństwo w zakupie części nieruchomości,
  • inne uzgodnione warunki biznesowe.

Takie finansowanie daje większą elastyczność, ale wymaga bardzo dobrze przygotowanej umowy. Trzeba jasno określić obowiązki stron, sposób rozliczenia, podział zysku, zasady kontroli projektu, odpowiedzialność za ryzyka i procedurę wyjścia z inwestycji.

8. Pożyczka pomostowa

W niektórych sytuacjach inwestor może potrzebować finansowania pomostowego. Jest to krótkoterminowe finansowanie, które pozwala przejść przez etap przygotowawczy, zanim zostanie uruchomiony kredyt bankowy lub sprzedaż.

Pożyczka pomostowa może być wykorzystana na:

  • zakup gruntu,
  • wkład własny,
  • dokumentację projektową,
  • uzyskanie decyzji administracyjnych,
  • pierwsze prace przygotowawcze,
  • koszty marketingu i sprzedaży.

Trzeba jednak uważać, ponieważ finansowanie pomostowe bywa droższe niż kredyt bankowy. Powinno być stosowane tylko wtedy, gdy inwestor ma realny plan spłaty i jasno określony moment refinansowania.

9. Biznes plan osiedla domów

Podstawowym dokumentem przy organizacji finansowania jest biznes plan osiedla domów. To dokument, który pokazuje bankowi, inwestorowi i samemu deweloperowi, czy projekt ma sens ekonomiczny.

Biznes plan powinien zawierać:

  • opis inwestycji,
  • analizę lokalizacji,
  • analizę rynku,
  • analizę konkurencji,
  • koncepcję produktu,
  • strukturę domów,
  • ceny sprzedaży,
  • budżet inwestycji,
  • harmonogram,
  • model finansowy,
  • źródła finansowania,
  • analizę ryzyk,
  • strategię sprzedaży,
  • rekomendacje.

Dobrze przygotowany biznes plan nie powinien być tylko opisem inwestycji. Powinien pokazywać konkretne liczby, założenia i scenariusze. Bank musi zobaczyć, że inwestor wie, jak będzie realizował projekt i z czego spłaci finansowanie.

10. Model finansowy inwestycji

Model finansowy inwestycji deweloperskiej jest jednym z najważniejszych elementów przygotowania finansowania. Pokazuje przepływy pieniężne projektu, koszty, przychody, potrzeby kapitałowe i rentowność.

W modelu finansowym należy uwzględnić:

  • koszt zakupu gruntu,
  • koszty projektowe,
  • koszty uzyskania pozwoleń,
  • koszty budowy,
  • koszty infrastruktury,
  • koszty marketingu,
  • koszty sprzedaży,
  • koszty finansowania,
  • rezerwę na nieprzewidziane wydatki,
  • harmonogram sprzedaży,
  • wpływy od klientów,
  • uruchomienia kredytu,
  • spłatę kredytu,
  • marżę inwestora,
  • analizę wrażliwości.

Model powinien zawierać scenariusz realistyczny, ostrożny i optymistyczny. Dzięki temu można sprawdzić, co stanie się z projektem, jeżeli sprzedaż będzie wolniejsza, koszty budowy wzrosną albo ceny sprzedaży okażą się niższe od zakładanych.

11. Co sprawdza bank przed udzieleniem finansowania?

Bank, analizując finansowanie budowy osiedla domów jednorodzinnych, patrzy na projekt bardzo szeroko. Nie wystarczy atrakcyjna działka i dobry pomysł. Bank chce wiedzieć, czy inwestycja jest przygotowana, czy ma realny rynek, czy budżet jest bezpieczny i czy inwestor potrafi ją zrealizować.

Bank będzie analizował między innymi:

  • doświadczenie inwestora,
  • historię finansową spółki,
  • poziom wkładu własnego,
  • stan prawny nieruchomości,
  • pozwolenie na budowę,
  • projekt budowlany,
  • kosztorys,
  • harmonogram rzeczowo-finansowy,
  • analizę rynku,
  • plan sprzedaży,
  • przedsprzedaż,
  • rentowność projektu,
  • zabezpieczenia,
  • ryzyka inwestycji.

Im lepiej przygotowane dokumenty, tym większa szansa na sprawny proces kredytowy.

12. Najczęstsze błędy przy finansowaniu budowy osiedla

Najczęstsze błędy inwestorów przy finansowaniu osiedla domów jednorodzinnych to:

  • zakup gruntu bez analizy możliwości zabudowy,
  • brak biznes planu,
  • zbyt optymistyczne ceny sprzedaży,
  • niedoszacowanie kosztów budowy,
  • brak rezerwy finansowej,
  • brak przedsprzedaży,
  • zbyt mały wkład własny,
  • niepełna dokumentacja dla banku,
  • brak harmonogramu rzeczowo-finansowego,
  • nieuwzględnienie kosztów infrastruktury,
  • brak analizy płynności,
  • finansowanie inwestycji z przypadkowych źródeł.

W praktyce największym problemem nie jest samo pozyskanie kredytu, ale przygotowanie projektu w taki sposób, aby bank uznał go za wiarygodny i bezpieczny.

Podsumowanie

Finansowanie budowy osiedla domów jednorodzinnych może opierać się na kapitale własnym, kredycie deweloperskim, kredycie inwestycyjnym, przedsprzedaży, wpłatach klientów, finansowaniu etapowym, inwestorze prywatnym lub finansowaniu mieszanym. Najlepsze rozwiązanie zależy od skali projektu, wartości gruntu, doświadczenia inwestora, poziomu wkładu własnego oraz realności sprzedaży.

Kluczowe znaczenie ma przygotowanie biznes planu osiedla domów, modelu finansowego, harmonogramu rzeczowo-finansowego, analizy rynku, budżetu i strategii sprzedaży. Bez tych dokumentów trudno skutecznie rozmawiać z bankiem, inwestorem lub partnerem finansowym.

Budowa osiedla domów jednorodzinnych może być bardzo dobrą inwestycją, ale tylko wtedy, gdy jest dobrze policzona, właściwie zaplanowana i bezpiecznie sfinansowana. W nieruchomościach zysk zaczyna się nie na końcu sprzedaży, ale już na etapie zakupu gruntu, analizy kosztów i wyboru odpowiedniej struktury finansowania.

Nasze ostatnie realizacje oraz publikacje:

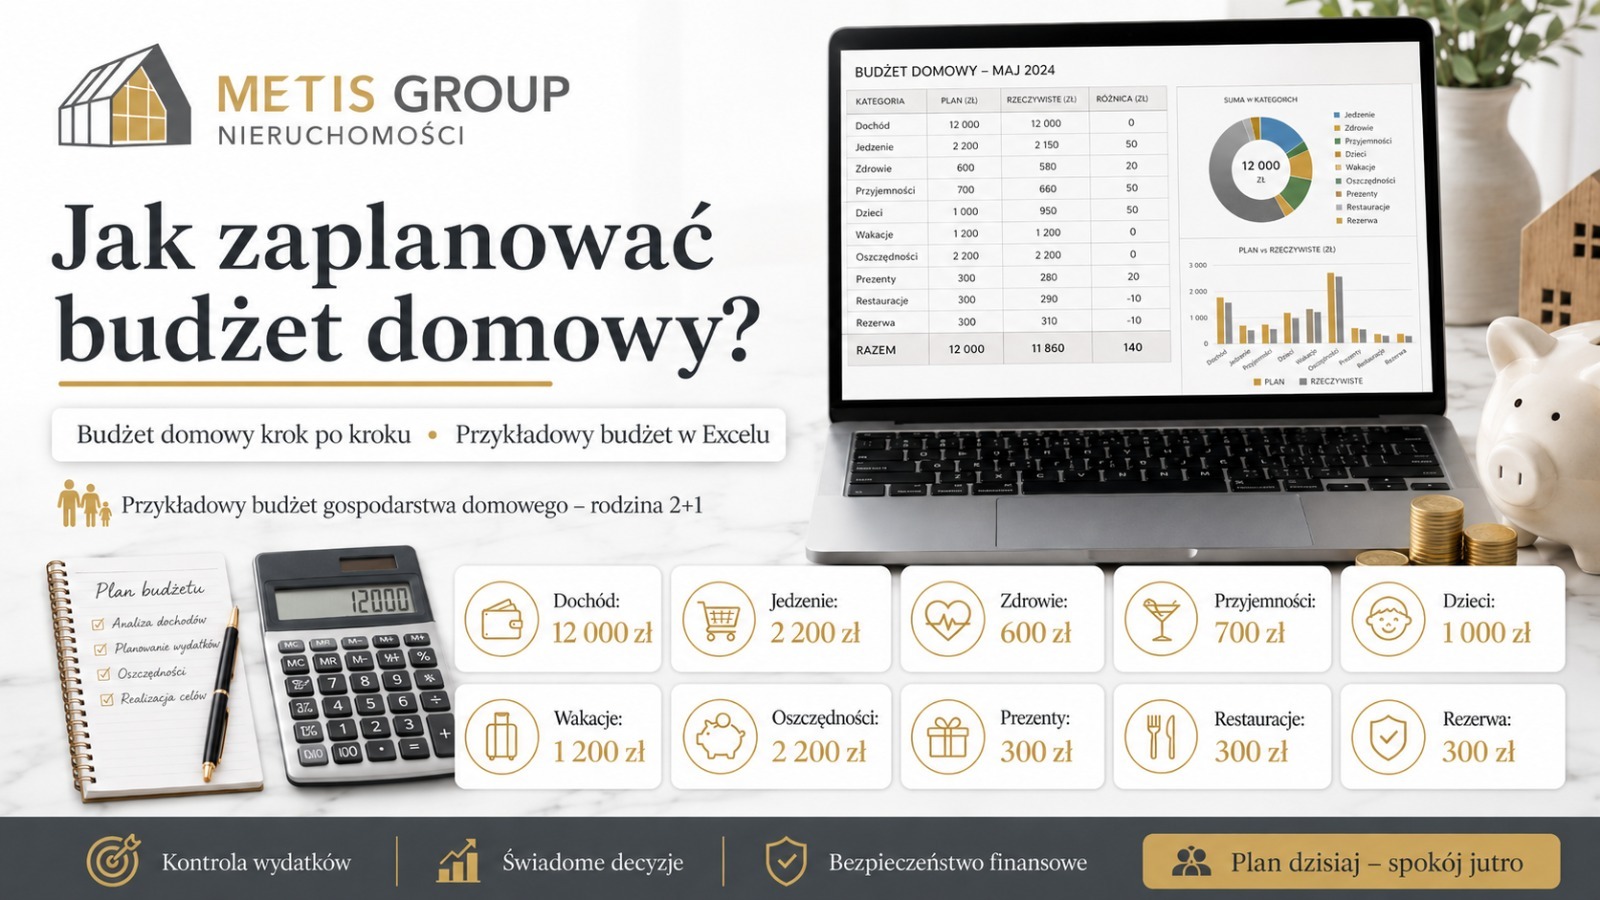
Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Biznes plan przejęcie przedsiębiorstwa

Biznes plan przejęcie przedsiębiorstwa

Biznesplan przejęcia przedsiębiorstwa, czyli jak wycenić wartość przedsiębiorstwa i przeprowadzić pr…

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

Strategia rozwoju firmy budowlanej Quality Invest

Strategia rozwoju firmy budowlanej Quality Invest

W branży budowlanej wzrost przychodów nie zawsze oznacza poprawę kondycji przedsiębiorstwa. Każdy ko…

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna Park handlowy to jeden z najdynamiczniej rozwijających się …

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji- budownictwo jest tym co podnosi ciśnienie krwi i powod…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

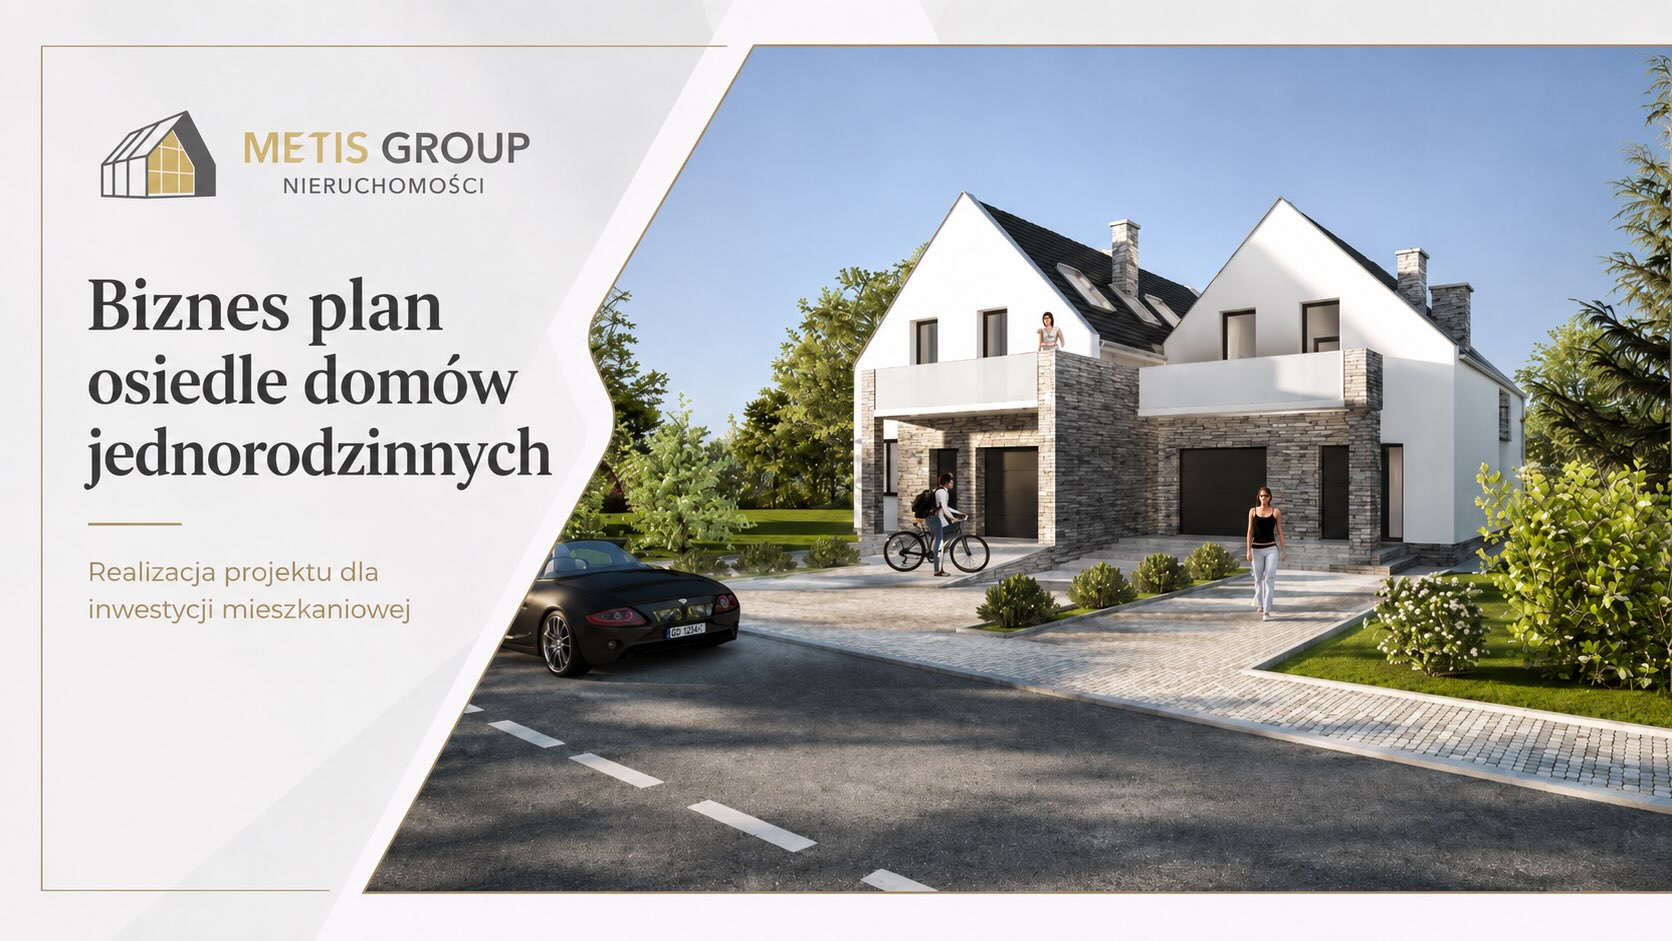
Biznes plan Osiedle bliźniaków

Biznes plan Osiedle bliźniaków

Biznes plan osiedle domów jednorodzinnych – kompleksowe przygotowanie inwestycji deweloperskiej Bizn…

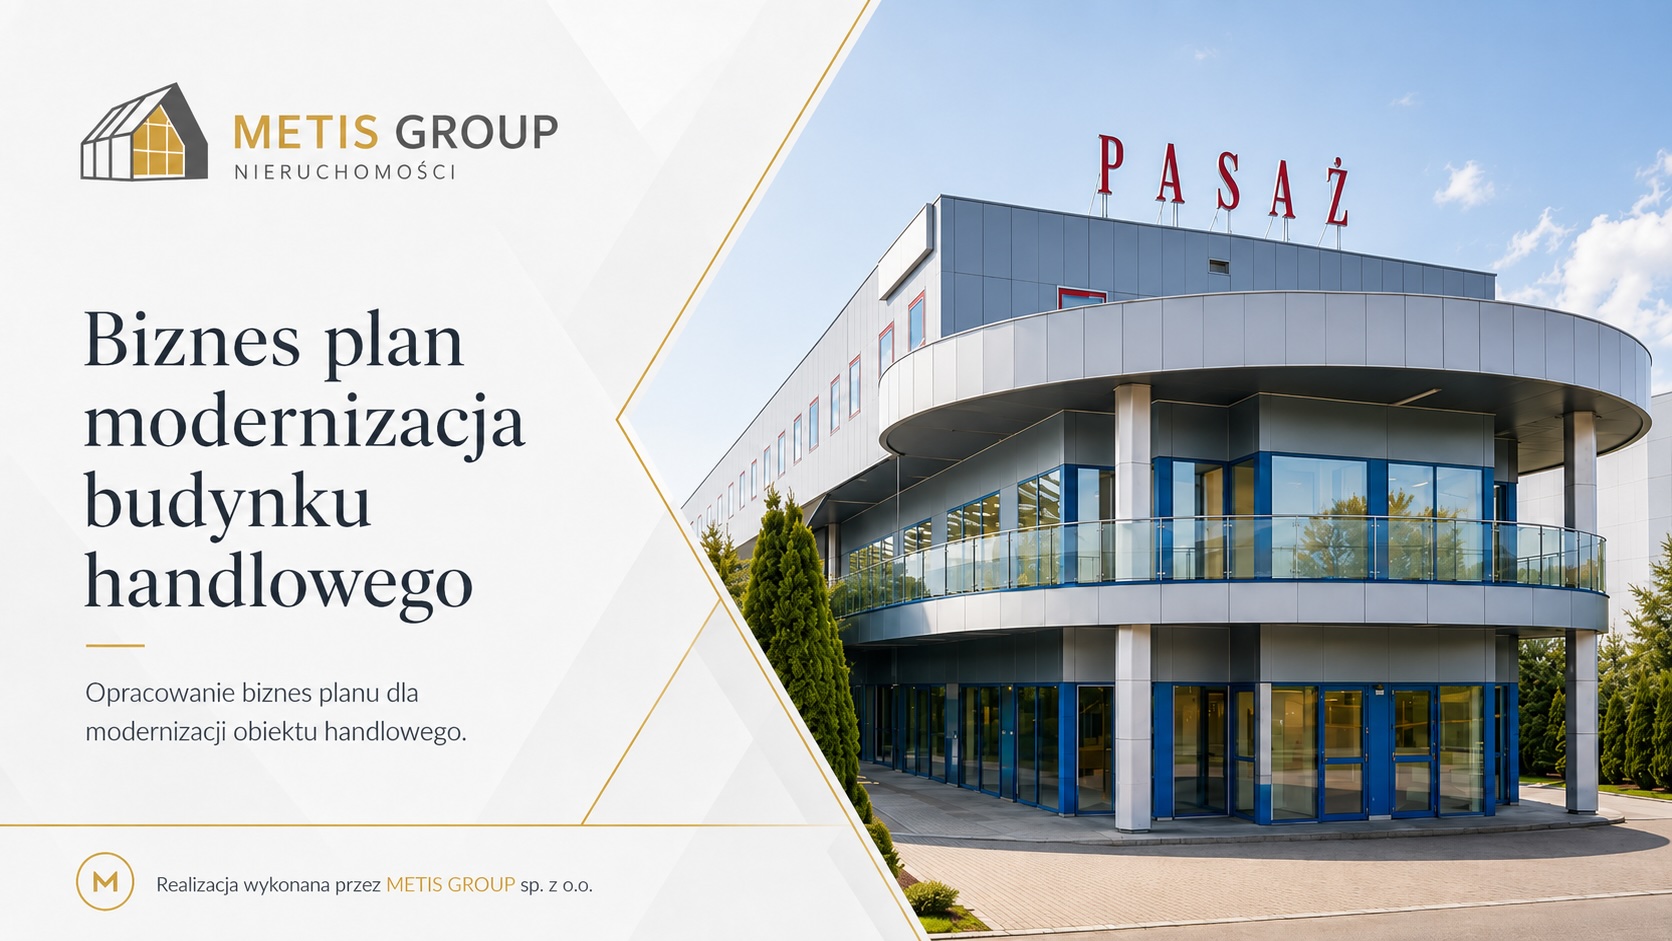
Biznes plan modernizacja budynku handlowego

Biznes plan modernizacja budynku handlowego

Biznes plan modernizacja budynku handlowego Przygotowaliśmy biznes plan modernizacji budynku ha…

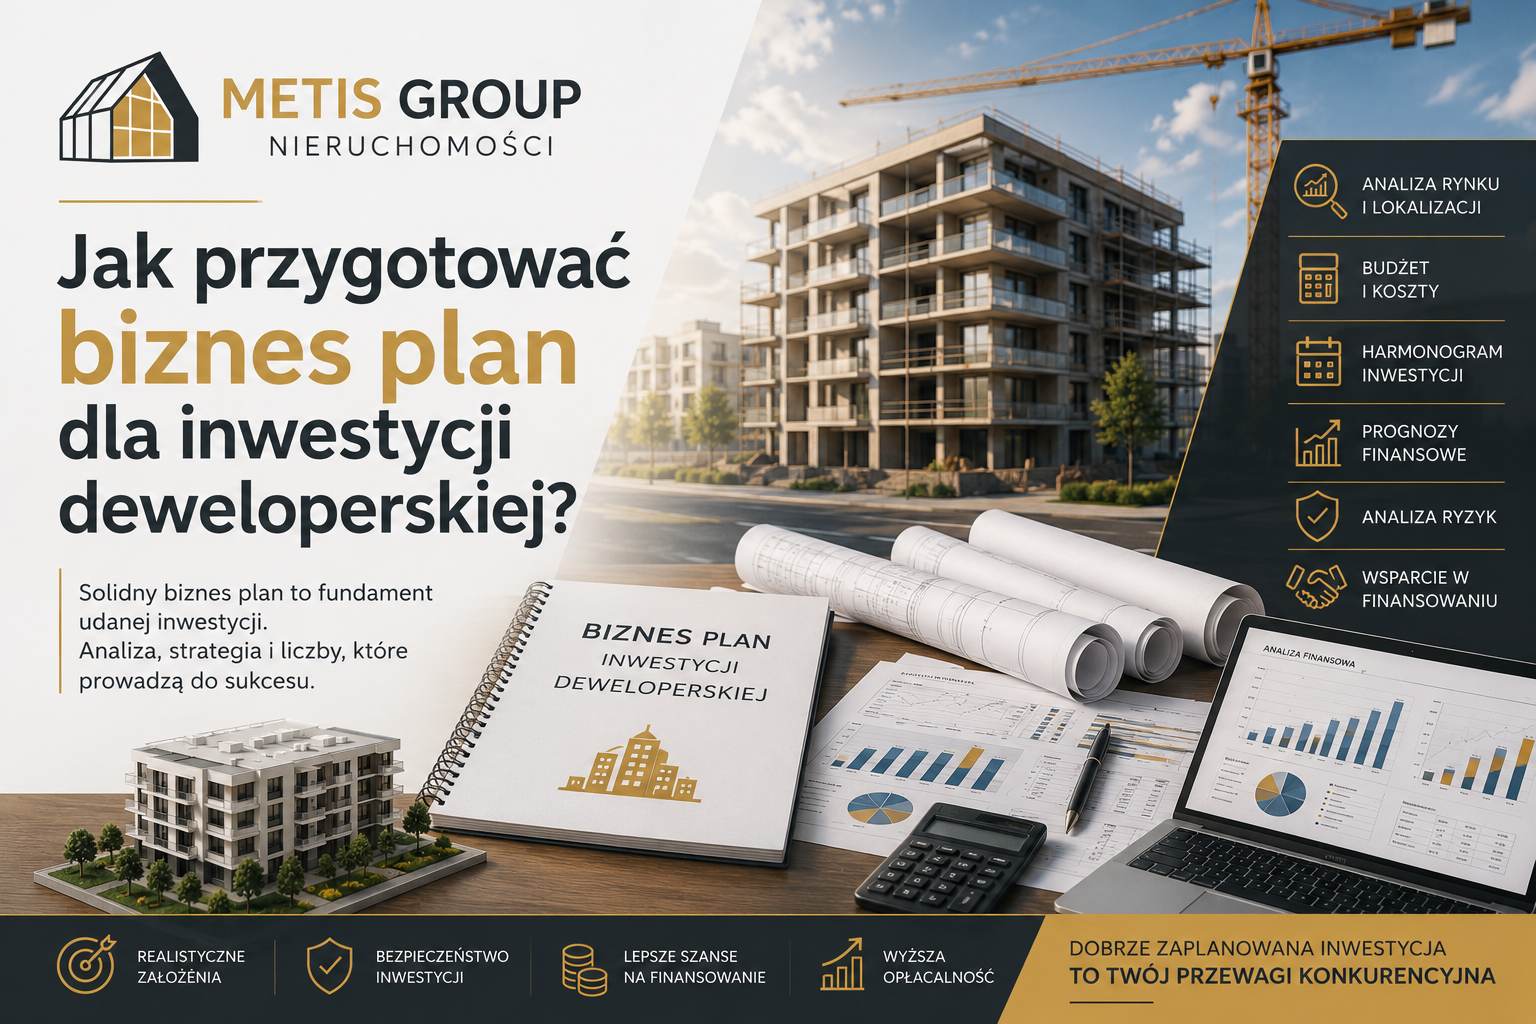
Jak przygotować biznes plan dla inwestycji deweloperskiej?

METIS GROUP » Finanse

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Przygotowanie biznes planu dla inwestycji deweloperskiej to jeden z najważniejszych etapów planowania projektu. Dobrze opracowany biznes plan inwestycji deweloperskiej pozwala ocenić, czy projekt jest opłacalny, jakie ryzyka należy uwzględnić, ile kapitału będzie potrzebne oraz czy inwestycja ma szansę na uzyskanie finansowania bankowego.

Inwestycja deweloperska nie powinna rozpoczynać się wyłącznie od zakupu działki, projektu architektonicznego albo rozmowy z wykonawcą. Pierwszym krokiem powinna być rzetelna analiza. To właśnie biznes plan deweloperski pokazuje, czy założenia inwestora są realne, czy ceny sprzedaży są możliwe do osiągnięcia, czy budżet jest kompletny i czy harmonogram daje się bezpiecznie zrealizować.

W praktyce biznes plan dla inwestycji deweloperskiej jest potrzebny nie tylko inwestorowi, ale również bankowi, wspólnikom, funduszowi, partnerom biznesowym i osobom odpowiedzialnym za realizację projektu. To dokument, który porządkuje całą koncepcję inwestycji i zamienia pomysł w konkretny plan działania.

Dlaczego biznes plan inwestycji deweloperskiej jest tak ważny?

Inwestycje deweloperskie są projektami kapitałochłonnymi, wieloetapowymi i obarczonymi ryzykiem. Wymagają zaangażowania dużych środków finansowych, współpracy z projektantami, wykonawcami, bankami, urzędami, pośrednikami i klientami. Każdy błąd na etapie planowania może później oznaczać duże koszty, opóźnienia albo problemy ze sprzedażą.

Biznes plan inwestycji deweloperskiej pozwala odpowiedzieć na najważniejsze pytania:

  • czy warto kupić daną działkę lub nieruchomość,
  • jaki produkt najlepiej zaprojektować,
  • ile mieszkań, lokali lub domów można zrealizować,
  • jaka powinna być struktura powierzchni,
  • jakie ceny sprzedaży są realne,
  • jakie będą koszty budowy i koszty dodatkowe,
  • ile kapitału własnego trzeba zaangażować,
  • jaka kwota finansowania będzie potrzebna,
  • czy projekt spełni wymagania banku,
  • kiedy inwestycja zacznie generować przychody,
  • jaka będzie rentowność projektu,
  • jakie ryzyka mogą zagrozić realizacji inwestycji.

Dobrze przygotowany biznes plan deweloperski pozwala inwestorowi podejmować decyzje na podstawie danych, a nie wyłącznie intuicji.

1. Opis inwestycji deweloperskiej

Pierwszym elementem biznes planu powinien być opis inwestycji. Należy jasno wskazać, czego dotyczy projekt, gdzie będzie realizowany, jaki jest jego charakter oraz jaki cel chce osiągnąć inwestor.

Opis inwestycji deweloperskiej powinien obejmować:

  • lokalizację nieruchomości,
  • powierzchnię działki,
  • stan prawny nieruchomości,
  • obecny sposób zagospodarowania,
  • planowany rodzaj zabudowy,
  • liczbę budynków,
  • liczbę mieszkań, lokali lub domów,
  • planowaną powierzchnię użytkową,
  • liczbę miejsc parkingowych,
  • standard inwestycji,
  • etap przygotowania projektu,
  • zakładany model sprzedaży.

W tej części warto również opisać, czy inwestycja będzie realizowana jako projekt mieszkaniowy wielorodzinny, osiedle domów jednorodzinnych, zabudowa bliźniacza, szeregowa, apartamentowiec, lokal usługowy w parterze albo projekt mieszany.

Opis inwestycji powinien być konkretny. Bank lub inwestor zewnętrzny musi szybko zrozumieć, co jest przedmiotem projektu, jaki jest jego potencjał i na jakim etapie znajduje się przygotowanie.

2. Analiza nieruchomości i stanu prawnego

Biznes plan dla inwestycji deweloperskiej powinien uwzględniać analizę nieruchomości, na której ma być realizowany projekt. Nie wystarczy wskazać, że inwestor posiada działkę albo planuje jej zakup. Trzeba sprawdzić, czy nieruchomość rzeczywiście nadaje się do planowanej inwestycji.

W tym zakresie należy przeanalizować:

  • księgę wieczystą,
  • właściciela nieruchomości,
  • obciążenia hipoteczne,
  • służebności,
  • roszczenia osób trzecich,
  • dostęp do drogi publicznej,
  • miejscowy plan zagospodarowania przestrzennego,
  • decyzję o warunkach zabudowy, jeżeli nie ma planu miejscowego,
  • ograniczenia konserwatorskie,
  • dostęp do mediów,
  • warunki techniczne przyłączenia,
  • uwarunkowania środowiskowe,
  • ewentualne kolizje infrastrukturalne.

To bardzo ważny etap, ponieważ nawet atrakcyjna działka może mieć ograniczenia, które uniemożliwią realizację zakładanej zabudowy albo znacząco podniosą koszty inwestycji.

Przy większych projektach warto wykonać due diligence nieruchomości. Pozwala ono sprawdzić nie tylko stan prawny, ale również ryzyka techniczne, administracyjne, planistyczne i finansowe.

3. Analiza rynku nieruchomości

Kolejnym ważnym elementem jest analiza rynku nieruchomości. Inwestor musi wiedzieć, czy w danej lokalizacji istnieje realny popyt na planowany produkt. Inaczej analizuje się mieszkania popularne, inaczej apartamenty, domy bliźniacze, lokale usługowe czy inwestycje premium.

Analiza rynku nieruchomości powinna obejmować:

  • lokalny popyt na mieszkania lub domy,
  • aktualne ceny ofertowe,
  • możliwe ceny transakcyjne,
  • konkurencyjne inwestycje w okolicy,
  • tempo sprzedaży podobnych projektów,
  • standard konkurencyjnych inwestycji,
  • oczekiwania klientów,
  • dostępność komunikacji,
  • dostępność usług, szkół, sklepów i terenów zielonych,
  • potencjał rozwoju lokalizacji.

Bardzo ważne jest, aby nie opierać modelu finansowego wyłącznie na najwyższych cenach ofertowych widocznych w ogłoszeniach. Ceny ofertowe nie zawsze oznaczają ceny, po których mieszkania rzeczywiście się sprzedają. W biznes planie należy przyjmować założenia możliwe do obrony przed bankiem i bezpieczne dla inwestora.

4. Koncepcja produktu deweloperskiego

Dobry biznes plan deweloperski powinien pokazywać, jaki produkt zostanie zaoferowany klientom. W inwestycji deweloperskiej nie wystarczy wybudować budynku. Trzeba jeszcze zaprojektować taki produkt, który odpowiada na potrzeby rynku.

W tej części warto określić:

  • strukturę mieszkań lub domów,
  • metraże lokali,
  • liczbę pokoi,
  • układ funkcjonalny,
  • standard wykończenia części wspólnych,
  • dostępność balkonów, tarasów lub ogródków,
  • liczbę miejsc postojowych,
  • komórki lokatorskie,
  • lokale usługowe, jeżeli są planowane,
  • elementy wyróżniające inwestycję.

Przygotowanie dobrej struktury mieszkań ma ogromne znaczenie dla sprzedaży. Zbyt duża liczba dużych lokali może spowolnić sprzedaż w lokalizacji, w której klienci poszukują głównie mieszkań dwu- i trzypokojowych. Z kolei w niektórych lokalizacjach lepiej sprawdzają się większe lokale rodzinne, domy z ogródkiem albo mieszkania premium.

Biznes plan powinien wyjaśniać, dlaczego wybrana koncepcja produktu jest właściwa dla danej lokalizacji.

5. Budżet inwestycji deweloperskiej

Budżet inwestycji deweloperskiej to jeden z najważniejszych elementów całego opracowania. Powinien obejmować nie tylko koszt zakupu gruntu i koszt budowy, ale wszystkie wydatki, które inwestor poniesie do momentu zakończenia projektu.

W budżecie należy uwzględnić między innymi:

  • koszt zakupu nieruchomości,
  • podatek PCC lub VAT,
  • koszty notarialne,
  • koszty projektowe,
  • koszty uzyskania pozwoleń i decyzji,
  • koszty przyłączy,
  • koszty budowy,
  • koszty zagospodarowania terenu,
  • koszty miejsc parkingowych,
  • koszty nadzoru inwestorskiego,
  • koszty obsługi prawnej,
  • koszty sprzedaży i marketingu,
  • koszty rachunku powierniczego,
  • koszty finansowania,
  • prowizje bankowe,
  • odsetki od kredytu,
  • rezerwę na nieprzewidziane wydatki.

Jednym z najczęstszych błędów inwestorów jest niedoszacowanie kosztów. W biznes planie dla inwestycji deweloperskiej należy przyjąć realny budżet oraz odpowiednią rezerwę. Brak rezerwy finansowej może spowodować, że nawet dobrze zapowiadający się projekt zacznie mieć problemy płynnościowe.

6. Harmonogram inwestycji deweloperskiej

Harmonogram inwestycji deweloperskiej powinien pokazywać, jak projekt będzie realizowany w czasie. Jest to ważne zarówno dla inwestora, jak i dla banku, ponieważ od harmonogramu zależy zapotrzebowanie na kapitał, uruchomienia transz kredytu, sprzedaż lokali i moment osiągnięcia przychodów.

Harmonogram powinien obejmować:

  • zakup nieruchomości,
  • przygotowanie dokumentacji projektowej,
  • uzyskanie decyzji administracyjnych,
  • pozwolenie na budowę,
  • wybór wykonawcy,
  • rozpoczęcie budowy,
  • realizację poszczególnych etapów,
  • rozpoczęcie sprzedaży,
  • podpisywanie umów deweloperskich,
  • zakończenie budowy,
  • uzyskanie pozwolenia na użytkowanie,
  • przenoszenie własności lokali,
  • rozliczenie kredytu.

Harmonogram powinien być realistyczny. Zbyt optymistyczne założenia dotyczące czasu uzyskania decyzji administracyjnych, tempa budowy lub sprzedaży mogą zaburzyć cały model finansowy inwestycji deweloperskiej.

7. Model finansowy inwestycji deweloperskiej

Model finansowy inwestycji deweloperskiej to część biznes planu, która pokazuje liczby. To właśnie tutaj inwestor, bank lub partner finansowy może ocenić, czy projekt ma sens ekonomiczny.

Model finansowy powinien obejmować:

  • całkowity koszt inwestycji,
  • strukturę finansowania,
  • wkład własny inwestora,
  • wysokość kredytu deweloperskiego,
  • harmonogram uruchomień kredytu,
  • prognozę sprzedaży,
  • prognozę wpływów od klientów,
  • koszty budowy w czasie,
  • koszty finansowe,
  • przepływy pieniężne,
  • wynik projektu,
  • marżę deweloperską,
  • rentowność kapitału własnego,
  • analizę wrażliwości.

Bardzo ważne jest przygotowanie kilku scenariuszy: realistycznego, ostrożnego i optymistycznego. Dzięki temu można sprawdzić, jak inwestycja zachowa się przy niższych cenach sprzedaży, wyższych kosztach budowy albo wolniejszym tempie sprzedaży.

Dobry model finansowy nie powinien udowadniać na siłę, że projekt jest opłacalny. Powinien uczciwie pokazać, czy inwestycja broni się przy bezpiecznych założeniach.

8. Strategia sprzedaży mieszkań lub lokali

Biznes plan inwestycji deweloperskiej powinien zawierać również strategię sprzedaży. Samo wybudowanie mieszkań nie gwarantuje sukcesu. Trzeba określić, jak inwestycja będzie promowana, komu będzie sprzedawana i jakie tempo sprzedaży jest realne.

Strategia sprzedaży powinna uwzględniać:

  • grupę docelową klientów,
  • przewagi inwestycji,
  • politykę cenową,
  • etapy sprzedaży,
  • kanały promocji,
  • stronę internetową inwestycji,
  • portale ogłoszeniowe,
  • social media,
  • materiały sprzedażowe,
  • wizualizacje,
  • biuro sprzedaży,
  • współpracę z pośrednikami,
  • harmonogram kampanii marketingowej.

W biznes planie warto wskazać, kiedy inwestor planuje rozpoczęcie sprzedaży. W wielu przypadkach sprzedaż rusza już po uzyskaniu pozwolenia na budowę i spełnieniu wymogów formalnych wynikających z przepisów dotyczących działalności deweloperskiej.

9. Finansowanie inwestycji deweloperskiej

Finansowanie inwestycji deweloperskiej najczęściej opiera się na połączeniu kapitału własnego, kredytu deweloperskiego oraz wpłat klientów. Bank, analizując projekt, zwraca uwagę nie tylko na nieruchomość, ale również na doświadczenie inwestora, jakość dokumentów, poziom wkładu własnego, budżet, harmonogram, sprzedaż i zabezpieczenia.

Do kredytu deweloperskiego bank może wymagać między innymi:

  • biznes planu inwestycji deweloperskiej,
  • modelu finansowego,
  • dokumentów spółki,
  • dokumentów nieruchomości,
  • pozwolenia na budowę,
  • projektu budowlanego,
  • kosztorysu,
  • harmonogramu rzeczowo-finansowego,
  • operatu szacunkowego,
  • informacji o wkładzie własnym,
  • analizy sprzedaży,
  • umów rezerwacyjnych lub przedsprzedaży,
  • informacji o doświadczeniu inwestora,
  • dokumentów dotyczących rachunku powierniczego.

Dobrze przygotowany biznes plan dla inwestycji deweloperskiej zwiększa czytelność projektu dla banku. Pokazuje, że inwestor rozumie swój projekt, zna ryzyka i potrafi zarządzać finansami inwestycji.

10. Ryzyka inwestycji deweloperskiej

Każda inwestycja deweloperska wiąże się z ryzykiem. Zadaniem biznes planu nie jest udawanie, że ryzyk nie ma, ale ich rozpoznanie i wskazanie sposobów ograniczenia.

Najważniejsze ryzyka inwestycji deweloperskiej to:

  • wzrost kosztów budowy,
  • opóźnienia administracyjne,
  • problemy z wykonawcą,
  • wolniejsza sprzedaż mieszkań,
  • spadek cen nieruchomości,
  • wzrost kosztów finansowania,
  • trudności z uzyskaniem kredytu,
  • zmiany przepisów,
  • problemy z mediami,
  • błędy projektowe,
  • roszczenia sąsiedzkie,
  • ograniczenia planistyczne,
  • problemy płynnościowe.

W biznes planie warto wskazać, jak inwestor zamierza ograniczyć te ryzyka. Może to być rezerwa w budżecie, bezpieczny harmonogram, analiza wariantowa, wybór doświadczonego wykonawcy, etapowanie inwestycji, przedsprzedaż lokali lub konserwatywne założenia cenowe.

11. Analiza wrażliwości projektu

Analiza wrażliwości jest jednym z najważniejszych elementów profesjonalnego biznes planu. Pokazuje, jak zmieni się wynik inwestycji, jeżeli pogorszą się podstawowe parametry projektu.

W analizie wrażliwości warto sprawdzić:

  • co się stanie, gdy koszty budowy wzrosną o 5%, 10% lub 15%,
  • jak zmieni się rentowność przy niższej cenie sprzedaży,
  • jak opóźnienie budowy wpłynie na koszty finansowania,
  • co się stanie przy wolniejszym tempie sprzedaży,
  • jak wyższe oprocentowanie kredytu wpłynie na wynik,
  • jaki jest minimalny poziom sprzedaży potrzebny do bezpiecznej realizacji projektu.

Dzięki analizie wrażliwości inwestor może lepiej przygotować się na trudniejsze scenariusze. To bardzo ważne, ponieważ w praktyce rzadko wszystkie założenia inwestycji realizują się idealnie.

12. Podsumowanie i rekomendacje

Ostatnia część biznes planu powinna zawierać podsumowanie oraz konkretne rekomendacje. Nie powinno to być tylko ogólne stwierdzenie, że inwestycja jest atrakcyjna. Należy wskazać, czy projekt jest opłacalny, jakie są jego największe atuty, jakie ryzyka wymagają kontroli i jakie działania powinien podjąć inwestor.

W podsumowaniu warto odpowiedzieć na pytania:

  • czy inwestycja jest możliwa do realizacji,
  • czy projekt jest opłacalny,
  • czy budżet jest realny,
  • czy ceny sprzedaży są uzasadnione,
  • czy harmonogram jest bezpieczny,
  • czy inwestycja ma szansę na finansowanie,
  • jakie warunki powinny zostać spełnione przed rozpoczęciem projektu,
  • jakie ryzyka należy zabezpieczyć.

Dobre rekomendacje są dla inwestora bardzo cenne, ponieważ pomagają podjąć decyzję: realizować projekt, zmienić założenia, negocjować cenę gruntu, szukać finansowania albo zrezygnować z inwestycji.

Najczęstsze błędy przy przygotowaniu biznes planu deweloperskiego

Przygotowanie biznes planu deweloperskiego wymaga doświadczenia i dużej dokładności. W praktyce inwestorzy często popełniają błędy, które później utrudniają realizację projektu lub pozyskanie finansowania.

Najczęstsze błędy to:

  • zbyt optymistyczne ceny sprzedaży,
  • niedoszacowanie kosztów budowy,
  • brak rezerwy finansowej,
  • brak analizy konkurencji,
  • zbyt krótki harmonogram,
  • pominięcie kosztów finansowania,
  • brak analizy ryzyk,
  • brak scenariusza ostrożnego,
  • niepełna dokumentacja nieruchomości,
  • brak powiązania biznes planu z wymaganiami banku,
  • skupienie się wyłącznie na zysku, bez analizy płynności.

W inwestycjach deweloperskich najgroźniejsze są błędy popełnione na początku. Jeżeli inwestor kupi działkę zbyt drogo, źle oszacuje koszty albo przyjmie nierealne ceny sprzedaży, później trudno będzie naprawić taki projekt.

Kiedy warto zlecić przygotowanie biznes planu ekspertowi?

Biznes plan dla inwestycji deweloperskiej warto zlecić ekspertowi szczególnie wtedy, gdy projekt ma być finansowany kredytem, wymaga dużego kapitału, dotyczy większej liczby lokali albo inwestor chce ograniczyć ryzyko błędnych założeń.

Profesjonalne przygotowanie biznes planu jest szczególnie ważne przy:

  • budowie budynku wielorodzinnego,
  • realizacji osiedla domów jednorodzinnych,
  • budowie domów bliźniaczych lub szeregowych,
  • zakupie działki pod inwestycję,
  • rewitalizacji kamienicy,
  • inwestycji z lokalami usługowymi,
  • projekcie realizowanym z kredytem deweloperskim,
  • współpracy ze wspólnikiem lub inwestorem kapitałowym,
  • przygotowaniu dokumentów dla banku.

Ekspert, który ma doświadczenie w biznes planach, finansowaniu i analizie nieruchomości, może pomóc nie tylko opisać projekt, ale przede wszystkim ocenić jego realną opłacalność.

Podsumowanie

Biznes plan dla inwestycji deweloperskiej to podstawowe narzędzie przygotowania projektu. Powinien obejmować opis inwestycji, analizę nieruchomości, analizę rynku, koncepcję produktu, budżet, harmonogram, model finansowy, strategię sprzedaży, finansowanie, analizę ryzyk oraz rekomendacje.

Dobrze przygotowany biznes plan inwestycji deweloperskiej pomaga inwestorowi podjąć świadomą decyzję, ograniczyć ryzyka, uporządkować dokumenty i zwiększyć szanse na pozyskanie finansowania. To dokument, który powinien pokazywać nie tylko potencjalny zysk, ale również warunki, jakie muszą zostać spełnione, aby inwestycja była bezpieczna i możliwa do realizacji.

W inwestycjach deweloperskich sukces zaczyna się dużo wcześniej niż na placu budowy. Zaczyna się na etapie analizy, liczb, dokumentów i właściwych założeń. Dlatego biznes plan deweloperski powinien być przygotowany rzetelnie, realistycznie i z pełnym zrozumieniem rynku oraz wymagań finansowania.

Nasze ostatnie publikacje oraz realizacje:

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji? Zakup dzia…

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse Czy firma może rozwijać się …

Analiza finansowa inwestycji

Biznesplan krok po kroku: analiza finansowa inwestycji statyczna i dynamiczna

Etap 8 i 9 biznes planu: analiza finansowa inwestycji i analiza wrażliwości Profesjonalny bizne…

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

Jak przygotować biznes plan dla inwestycji komercyjnej?

Jak przygotować biznes plan dla inwestycji komercyjnej?

Jak przygotować biznes plan dla inwestycji komercyjnej? Przygotowanie biznes planu dla inwestycji ko…

ETAP I: Wyznaczenie struktury i zakresu biznes planu.

Biznesplan krok po kroku: opis inwestora i prezentacja inwestycji

Etap 1 i 2 biznes planu: opis Inwestora i prezentacja inwestycji Profesjonalny biznes plan inwe…

Diagnoza strategiczna rynku

Biznesplan krok po kroku: diagnoza strategiczna rynku

Etap 2 biznesplanu: diagnoza strategiczna rynku Drugim etapem przygotowania profesjonalnego biz…

Analiza finansowa przy zakupie nieruchomości

Analiza finansowa przy zakupie nieruchomości

Analiza finansowa inwestycji w nieruchomość, czyli jaka jest rentowność inwestycji?  Zakup nier…

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy? Mieszkanie, lokal usługowy, …

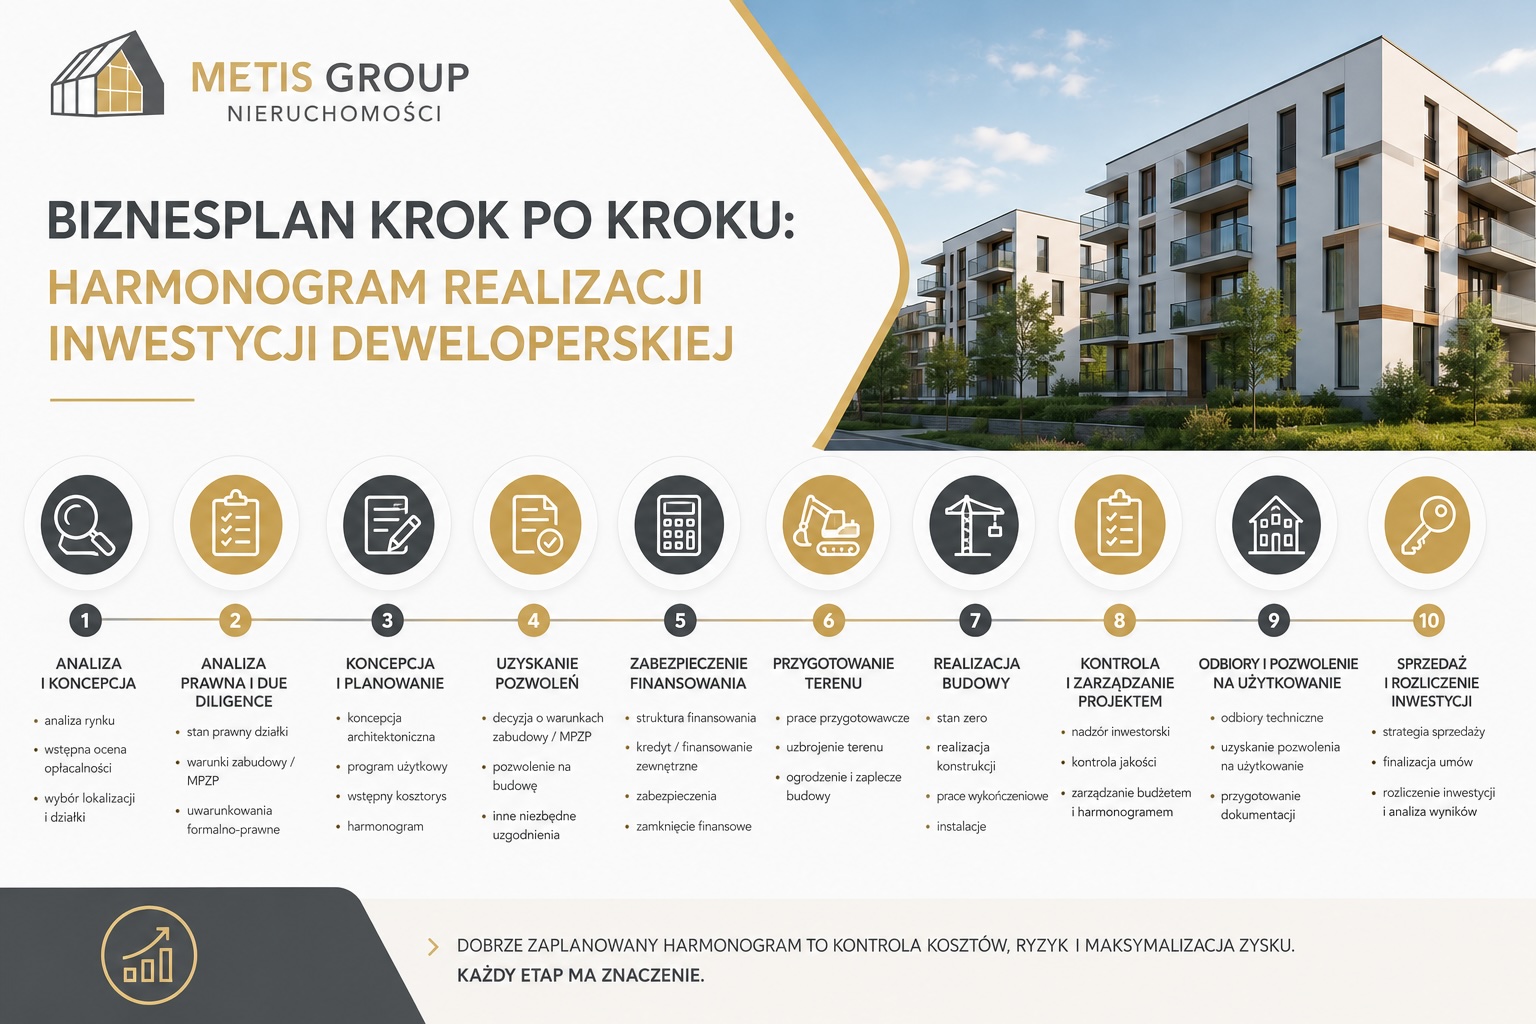
Biznesplan krok po kroku: harmonogram realizacji

Biznesplan krok po kroku: harmonogram realizacji

Harmonogram realizacji inwestycji budowlanej to jeden z najważniejszych elementów profesjonalne…
Analiza finansowa przedsiębiorstwa

METIS GROUP » Finanse

Analiza finansowa przedsiębiorstwa, czyli ocena sytuacji, analiza wskaźnikowa i sprawozdania

Analiza finansowa przedsiębiorstwa pozwala spojrzeć na firmę nie tylko przez pryzmat osiągniętego wyniku, lecz także przez zdolność do generowania gotówki, regulowania zobowiązań i finansowania dalszego rozwoju. To praktyczne narzędzie właściciela, zarządu, banku oraz inwestora. Dobrze wykonana analiza łączy dane księgowe z informacjami operacyjnymi i pokazuje, czy przedsiębiorstwo rzeczywiście buduje wartość.

Nie wystarczy stwierdzić, że sprzedaż wzrosła albo że firma zakończyła rok z zyskiem. Trzeba jeszcze ustalić, jaki przychód został osiągnięty na poszczególnych produktach, jakie koszty były potrzebne do jego wygenerowania, czy wzrost nie został sfinansowany nadmiernym kredytem i czy przedsiębiorstwo zachowało płynność.

Punktem wyjścia są sprawozdania finansowe, a przede wszystkim bilans, rachunek zysków i strat oraz informacja o przepływach pieniężnych. Bilans przedstawia strukturę aktywów, zobowiązań i kapitału. Rachunek zysków i strat pokazuje sprzedaż, koszty i wypracowany wynik, natomiast przepływy pieniężne odpowiadają na pytanie, czy działalność przedsiębiorstwa generuje realną gotówkę.

Analiza sprawozdań finansowych nie powinna sprowadzać się do porównania dwóch kolumn. Trzeba rozpoznać zdarzenia jednorazowe, sezonowość, zmiany zasad rozliczeń oraz zależności pomiędzy sprzedażą, należnościami, zapasami i zobowiązaniami. Dopiero takie podejście pozwala zrozumieć, jak wygląda kondycja finansowa firmy.

Kolejnym etapem jest analiza wskaźnikowa. Każdy wskaźnik należy interpretować w kontekście branży, skali działalności i etapu rozwoju. Ten sam poziom zadłużenia może być akceptowalny dla stabilnej firmy z powtarzalnymi wpływami, a ryzykowny dla podmiotu, którego sprzedaż silnie się waha.

Analiza finansowa przedsiębiorstwa – wprowadzenie

Celem przeprowadzenia analizy finansowej przedsiębiorstwa jest uzyskanie odpowiedzi na kilka podstawowych pytań: czy firma zarabia, czy terminowo reguluje zobowiązania, czy efektywnie wykorzystuje majątek oraz czy posiada zasoby do dalszego wzrostu. Taka ocena sytuacji finansowej przedsiębiorstwa ma znaczenie przy przygotowaniu inwestycji, pozyskiwaniu kredytu, zmianie strategii albo przygotowaniu firmy do sprzedaży.

W praktyce należy badać co najmniej cztery obszary: rentowność, płynność, poziom zadłużenia i sprawność działania. Rentowność pokazuje zdolność do osiągania zysku. Płynność informuje, czy przedsiębiorstwo może terminowo regulować bieżące zobowiązania. Zadłużenie pozwala ocenić ryzyko finansowania zewnętrznego, a badanie sprawności działania pokazuje, jak firma wykorzystuje należności, zapasy i majątek. Wspólna ocena tych obszarów pomaga zrozumieć ekonomię działalności przedsiębiorstwa.

Oceny kondycji finansowej nie należy opierać na jednym roku ani jednym mierniku. Potrzebne są dane historyczne, budżet, prognozy oraz porównanie wyników różnych przedsiębiorstw. Taki charakter porównawczy pomaga odróżnić trwałą zmianę od krótkotrwałego odchylenia.

Duże znaczenie ma jakość danych finansowych. Rachunkowość powinna dostarczać informacji spójnych, aktualnych i możliwych do zweryfikowania. Gdy ewidencja jest zbyt ogólna, obraz analityczny staje się niepełny, a ocena wiarygodności obrazu może prowadzić do błędnych wniosków.

Metody analizy finansowej

Stosowane metody można podzielić na kilka podstawowych grup. Analiza pozioma pokazuje zmiany wartości w czasie. Analiza pionowa służy do badania struktury, na przykład udziału kosztów w sprzedaży lub zobowiązań w źródłach finansowania. Wskaźnikowa analiza wykorzystuje natomiast relacje pomiędzy wybranymi pozycjami.

Do najważniejszych wskaźników finansowych należą mierniki rentowności sprzedaży, aktywów i kapitału własnego, wskaźniki płynności, rotacji oraz zadłużenia. Obraz wskaźnikowy pomaga wskazać obszary wymagające wyjaśnienia, ale sam nie pokazuje przyczyn problemu. Dlatego powinien zostać uzupełniony rozmową z osobami odpowiedzialnymi za sprzedaż, zakupy, produkcję, rachunkowość i kontrolę zarządczą.

W praktyce stosuje się także analizę trendu, analizę odchyleń, badanie progu rentowności, analizę wrażliwości i analizę scenariuszową. Rodzaje analizy finansowej dobiera się do celu opracowania. Inaczej wygląda badanie na potrzeby kredytu, inaczej ocena podmiotu przed zakupem, a jeszcze inaczej projekt inwestycyjny.

Analiza ekonomiczna może dodatkowo obejmować wpływ cen, wolumenu sprzedaży, wydajności, kosztu kapitału i zmian otoczenia. Jest szersza od klasycznego badania księgowego, ponieważ łączy wynik ekonomiczny z efektywnością modelu biznesowego i pozwala przeprowadzić ocenę efektywności planowanych działań. Dzięki temu przedsiębiorstwo widzi nie tylko rezultat, lecz także mechanizm jego powstawania.

Finanse okiem eksperta – jak na nie patrzeć, aby zrozumieć przyszłość

Finanse opisują przeszłość, ale ich najważniejszą funkcją jest wspieranie przyszłych decyzji. Ekspert nie zatrzymuje się na informacji, że wynik spadł. Sprawdza, czy przyczyną była niższa marża, wzrost kosztów stałych, wydłużenie cyklu należności, zwiększenie zapasów czy inwestycja, która ma przynieść efekty w kolejnych latach.

Przy ocenie przyszłości trzeba połączyć historię z prognozą. Należy sprawdzić, czy dotychczasowy wzrost może być kontynuowany, jakie zasoby będą do tego potrzebne i czy kapitał obrotowy nie stanie się barierą. Szybko rosnące przedsiębiorstwo może wykazywać zysk, a jednocześnie odczuwać niedobór gotówki. Drugie przedsiębiorstwo z podobną sprzedażą może znajdować się w zupełnie innej sytuacji ze względu na krótszy cykl należności.

Znaczenie ma również otoczenie gospodarcze. Koszt finansowania, zmiany popytu, ceny surowców, sytuacja na rynku pracy oraz warunki rynku kapitałowego mogą prowadzić do zmian w kondycji przedsiębiorstwa. Wycena firmy, decyzja kredytowa lub projekt inwestycyjny powinny więc uwzględniać nie tylko dane księgowe, lecz także ryzyka rynkowe. Pełny obraz kondycji finansowej przedsiębiorstwa wymaga zatem spojrzenia poza samą księgowość.

Wiedzę z zakresu finansów przedsiębiorstw można rozwijać poprzez kurs, kierunek podyplomowy lub materiały przygotowywane przez instytucje takie jak PARP. Model teoretyczny jest jednak dopiero początkiem. Największą wartość daje umiejętność przełożenia liczb na konkretne decyzje dotyczące cen, kosztów, finansowania i rozwoju.

Zarządzanie finansami

Zarządzanie finansami oznacza świadome planowanie przychodów, kosztów, inwestycji, źródeł finansowania i przepływów pieniężnych. Jego celem nie jest wyłącznie ograniczanie wydatków, lecz zapewnienie firmie środków potrzebnych do stabilnego rozwoju.

Skuteczne kierowanie finansami powinno opierać się na regularnym raportowaniu i jasno określonych odpowiedzialnościach. Zarząd potrzebuje bieżącej informacji o sprzedaży, marżach, należnościach, zapasach, zobowiązaniach i realizacji budżetu. Controlling porządkuje te informacje i pokazuje odchylenia, zanim staną się one poważnym problemem.

Analiza finansowa powinna być prowadzona cyklicznie, a nie wyłącznie przy ubieganiu się o kredyt. Regularny przegląd pozwala szybciej zauważyć pogorszenie marży, wzrost kosztów, wydłużenie terminów płatności albo nadmierne zaangażowanie środków w zapasy. Ułatwia także proces podejmowania decyzji dotyczących zatrudnienia, inwestycji i finansowania.

W większych organizacjach zadania te realizują dyrektorzy, controllerzy i zespół analityków finansowych. W mniejszych firmach część prac może wykonywać właściciel lub zewnętrzny doradca. Niezależnie od modelu organizacyjnego potrzebny jest jeden standard raportowania i wspólne rozumienie kluczowych mierników.

Ostatecznym celem jest ustalenie, które produkty, klienci i kanały sprzedaży tworzą wartość, a które jedynie zwiększają obrót. Efektywność należy więc oceniać nie tylko na poziomie całej firmy, lecz także poszczególnych segmentów. Dzięki temu proces zarządzania finansami staje się elementem strategii, a nie reakcją na pojawiające się problemy.

Analiza finansowa w praktyce – podsumowanie

Dobrze wykonane badanie pozwala rozpoznać sytuację finansową, źródła ryzyka i przyszłe zapotrzebowanie na finansowanie. Łączy raporty, informacje operacyjne i wiedzę o rynku, dzięki czemu wspiera właścicieli oraz zarząd w podejmowaniu racjonalnych decyzji.

Nie istnieje jeden uniwersalny model odpowiedni dla wszystkich podmiotów. Inne znaczenie mają poszczególne mierniki w handlu, produkcji, usługach czy budownictwie. Dlatego w ramach analizy finansowej przedsiębiorstw trzeba uwzględnić specyfikę konkretnego modelu biznesowego.

Profesjonalne badanie finansów nie sprowadza się do tabeli z kilkoma wartościami. Pokazuje, co wydarzyło się w firmie, dlaczego do tego doszło i jakie mogą być skutki obecnych decyzji. Właśnie w tym ujęciu finanse przedsiębiorstw stają się praktycznym narzędziem zarządzania, a nie wyłącznie obowiązkiem sprawozdawczym.

Nasze pozostałe publikacje w temacie finansów, nieruchomości i inwestycji:

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online z Markiem Krzymińskim Firma wykazuje zysk, ale na …

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Prezentacja nieruchomości

Prezentacja nieruchomości

Prezentacja nieruchomości – o co zapytać pośrednika lub pracownika dewelopera? Prezentacja nieruchom…

Pozycja strategiczna wizja, misja, cele

Biznesplan krok po kroku: pozycja strategiczna firmy oraz cele strategiczne

Etap 6 biznes planu: pozycja strategiczna, misja, wizja i cele Kolejnym ważnym etapem przygotowania …

Doradztwo przy zakupie działki — konsultacje | METIS GROUP

Doradztwo przy zakupie działki — konsultacje | METIS GROUP

Doradztwo przy zakupie działki — oceń koszty, możliwości i ryzyka Znalazłeś działkę pod budowę domu?…

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…

Jak wygląda raport due diligence nieruchomości w praktyce?

Jak wygląda raport due diligence nieruchomości w praktyce?

Raport due diligence nieruchomości — jak wygląda w praktyce i co powinien zawierać? Zakup nieruchomo…

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej? Przygotowanie biznes planu dla inwestycji…

Biznes plan działki inwestycyjnej jako dokument do kredytu bankowego

METIS GROUP » Finanse

Biznes plan działki inwestycyjnej jako dokument do kredytu bankowego

Biznes plan jako wsparcie w pozyskaniu kredytu

Jednym z głównych celów przygotowania biznes planu zakupu działki inwestycyjnej było pozyskanie kredytu bankowego. W przypadku większych terenów inwestycyjnych bank nie ocenia wyłącznie samej nieruchomości. Analizuje również cel zakupu, możliwości zabudowy, strategię realizacji, źródła spłaty kredytu oraz doświadczenie inwestora.

Zakup działki inwestycyjnej może być dla banku atrakcyjnym zabezpieczeniem, ale sama wartość gruntu nie wystarczy. Instytucja finansująca chce wiedzieć, czy inwestor ma przemyślany plan działania i czy projekt ma realne podstawy ekonomiczne.

Dlatego biznes plan powinien pokazywać nie tylko to, co inwestor chce kupić, ale również w jaki sposób zamierza wykorzystać nieruchomość, jak będzie finansował kolejne etapy oraz z jakich źródeł spłaci kredyt.

Co bank analizuje przy finansowaniu zakupu działki?

W przypadku kredytu na zakup działki inwestycyjnej bank zwykle zwraca uwagę na kilka kluczowych obszarów.

Pierwszym z nich jest stan formalnoprawny nieruchomości. Bank będzie chciał wiedzieć, czy działka ma uregulowany stan prawny, czy posiada dostęp do drogi publicznej, czy jest objęta MPZP oraz jakie przeznaczenie wynika z dokumentów planistycznych.

Drugim obszarem jest potencjał inwestycyjny. Sama działka musi mieć uzasadnienie biznesowe. Trzeba pokazać, co można na niej wybudować, jakie są ograniczenia, jaka jest chłonność terenu i czy planowany projekt odpowiada realnym potrzebom rynku.

Trzecim obszarem jest finansowanie. Bank ocenia, ile środków własnych posiada inwestor, jaka kwota kredytu jest potrzebna, jakie będą koszty kolejnych etapów oraz czy projekt wygeneruje środki na spłatę zobowiązania.

Czwartym obszarem jest strategia wyjścia lub spłaty kredytu. W analizowanym projekcie ważnym elementem była możliwość sprzedaży części terenu w formie pakietów obszarów. Taki wariant mógł stanowić dodatkowe źródło kapitału oraz zmniejszyć ryzyko finansowania.

Źródła spłaty kredytu

Przy finansowaniu zakupu większego terenu bank oczekuje jasnej odpowiedzi na pytanie: z czego inwestor spłaci kredyt?

W analizowanym projekcie możliwe źródła spłaty obejmowały:

  • środki własne inwestora,
  • sprzedaż części działki,
  • sprzedaż wybranych pakietów inwestycyjnych,
  • przychody z realizacji pierwszego etapu inwestycji,
  • przychody ze sprzedaży domów, mieszkań lub lokali,
  • refinansowanie kolejnych etapów,
  • dodatkowe finansowanie inwestycyjne.

Im bardziej zróżnicowane i realistyczne źródła spłaty, tym lepiej można przedstawić projekt w rozmowach z bankiem. Szczególnie ważne jest, aby nie opierać całego modelu wyłącznie na scenariuszu optymistycznym.

Model finansowy dla banku

Biznes plan przygotowany na potrzeby kredytu powinien zawierać rzetelny model finansowy. W przypadku zakupu działki inwestycyjnej model musi obejmować zarówno etap nabycia gruntu, jak i dalsze koszty przygotowania inwestycji.

W modelu finansowym należy uwzględnić:

  • cenę zakupu działki,
  • koszty transakcyjne,
  • koszty projektowe,
  • koszty administracyjne,
  • koszty przygotowania infrastruktury,
  • koszty budowy,
  • koszty finansowania,
  • koszty marketingu i sprzedaży,
  • rezerwę na nieprzewidziane wydatki,
  • prognozowane przychody,
  • harmonogram wpływów i wydatków.

Bank będzie zwracał szczególną uwagę na przepływy pieniężne. Nawet rentowny projekt może być ryzykowny, jeżeli w określonych miesiącach zabraknie środków na obsługę zobowiązań lub kontynuowanie inwestycji.

Warianty finansowania inwestycji

Przy większym terenie inwestycyjnym nie zawsze najlepszym rozwiązaniem jest finansowanie całego projektu jednym kredytem. Czasami bardziej racjonalne jest podzielenie finansowania na etapy.

Możliwe warianty to:

  • kredyt na zakup działki,
  • kredyt inwestycyjny na przygotowanie infrastruktury,
  • kredyt deweloperski na realizację wybranego etapu,
  • finansowanie pomostowe,
  • sprzedaż części terenu jako źródło wkładu własnego,
  • pożyczka wspólników,
  • refinansowanie po wzroście wartości nieruchomości.

W analizowanym projekcie bardzo ważne było pokazanie, że inwestor nie opiera się tylko na jednym źródle finansowania. Rozważenie sprzedaży części terenu w celu pozyskania kapitału na samodzielną budowę było jednym z istotnych elementów ograniczających ryzyko.

Analiza ryzyka z perspektywy banku

Bank analizuje projekt ostrożnie. Dlatego biznes plan powinien uwzględniać nie tylko potencjalne zyski, ale również zagrożenia.

W przypadku zakupu działki inwestycyjnej największe ryzyka to:

  • ryzyko formalnoprawne,
  • ryzyko opóźnień administracyjnych,
  • ryzyko wyższych kosztów przygotowania terenu,
  • ryzyko braku mediów lub wysokich kosztów infrastruktury,
  • ryzyko spadku popytu,
  • ryzyko niższych cen sprzedaży,
  • ryzyko wzrostu kosztów budowy,
  • ryzyko utraty płynności przy realizacji większego projektu.

Dobrze przygotowany biznes plan powinien pokazać, jak inwestor planuje ograniczać te ryzyka. Dla banku ważne jest nie tylko to, że ryzyka istnieją, ale również to, czy inwestor jest ich świadomy i ma plan działania.

Podsumowanie

Biznes plan działki inwestycyjnej przygotowany na potrzeby kredytu bankowego musi być konkretny, wiarygodny i oparty na liczbach. Bank oczekuje informacji o nieruchomości, możliwościach zabudowy, strategii realizacji, kosztach, przychodach, źródłach spłaty i ryzykach.

W analizowanym projekcie celem biznes planu było pozyskanie kredytu na zakup większego terenu pod Poznaniem oraz przemyślenie całego procesu inwestycyjnego. Szczególnie ważne było rozważenie różnych wariantów działania, w tym podziału terenu na pakiety obszarów przeznaczonych do sprzedaży. Uzyskane w ten sposób środki mogłyby zostać wykorzystane na samodzielną budowę wybranych etapów inwestycji.

Dobrze przygotowany biznes plan zwiększa szanse na rozmowę z bankiem, ale przede wszystkim porządkuje decyzje inwestora. Pozwala sprawdzić, czy zakup działki, finansowanie i dalsza realizacja projektu tworzą spójną, bezpieczną i rentowną całość.

Nasze pozostałe publikacje na temat przygotowania inwestycji budowlanych i deweloperskich:

Biznes plan Osiedle mieszkaniowe Jaworzno

Biznes plan Osiedle mieszkaniowe Jaworzno- w styczniu 2016 roku przygotowaliśmy biznes plan dla inwe…
Analiza finansowa renowacja mieszkania w kamienicy

Analiza finansowa renowacja mieszkania w kamienicy

Jedną z realizacji METIS GROUP było przygotowanie analizy finansowej dla inwestora rozważającego zak…
Biznes plan szeregowiec

Biznes plan szeregowiec

Biznes plan szeregowiec – przygotowanie inwestycji deweloperskiej do finansowania Biznes plan szereg…

Biznes plan Łódź

Biznes plan Łódź

Przygotowaliśmy biznesplan dla inwestycji mieszkaniowej wielorodzinnej w Łodzi, która ma zostać…

Szkolenie strategia rozwoju firmy

Firma może intensywnie pracować i jednocześnie stać w miejscu Więcej klientów, więcej projektów i wy…

Biznes plan blok mieszkalny ul. Polna

Biznes plan blok mieszkalny ul. Polna (www.polna28.pl). Inwestycja jest zlokalizowana w samym centru…

Biznes plan budynek firmowy biurowy w Poznaniu

Biznes plan budynek firmowy biurowy w Poznaniu

Budynek firmowy pod wynajem w Poznaniu – biznesplan i doradztwo kredytowe Przygotowanie biznesplanu …

Biznes plan remont kamienicy Poznań

Biznes plan remont kamienicy Poznań

Biznes plan remont kamienicy Poznań Biznes plan remont kamienicy Poznań to projekt przygotowany dla …

Biznes plan zakupu apartamenty inwestycja

Biznes plan zakupu apartamenty inwestycja

Biznesplan apartament inwestycyjny , czyli luksusowa nieruchomość w formie mieszkań inwestycyjnych k…

Biznes plan dla inwestycji w Łódź inwestycja mieszkaniowa wielorodzinna

Biznes plan dla inwestycji w Łódź inwestycja mieszkaniowa wielorodzinna

Biznes plan Łódź – inwestycja mieszkaniowa wielorodzinna Przygotowaliśmy biznes plan inwestycji…

Inwestycja w mieszkanie — analiza finansowa rentowności zakupu

METIS GROUP » Finanse

Inwestycja w mieszkanie — analiza finansowa rentowności zakupu

Dlaczego sama cena mieszkania nie wystarczy?

Inwestycja w mieszkanie powinna być oceniana nie tylko przez pryzmat ceny zakupu, ale przede wszystkim przez pryzmat realnej rentowności. Wielu inwestorów popełnia błąd, porównując wyłącznie cenę za metr kwadratowy lub wysokość miesięcznego czynszu najmu. Tymczasem prawdziwa opłacalność inwestycji zależy od wielu elementów: kosztów transakcyjnych, remontu, wyposażenia, podatków, opłat administracyjnych, pustostanów, finansowania oraz możliwej ceny sprzedaży w przyszłości.

Dobrze przygotowana analiza finansowa powinna odpowiedzieć na proste pytanie: ile faktycznie zarabia inwestor po uwzględnieniu wszystkich kosztów?

To właśnie ten etap pozwala oddzielić atrakcyjną okazję inwestycyjną od mieszkania, które dobrze wygląda w ogłoszeniu, ale po dokładnym przeliczeniu daje bardzo niską rentowność.

Krok 1: ustalenie pełnego kosztu wejścia w inwestycję

Pierwszym krokiem jest policzenie całkowitego kosztu zakupu. Nie wystarczy przyjąć ceny mieszkania z ogłoszenia. Do ceny należy doliczyć wszystkie koszty wejścia w inwestycję.

W analizie trzeba uwzględnić:

cenę zakupu mieszkania,
podatek PCC przy zakupie z rynku wtórnego,
koszty notarialne i sądowe,
prowizję pośrednika, jeśli występuje,
koszt remontu lub wykończenia,
koszt wyposażenia mieszkania,
ewentualne doradztwo, ekspertyzy techniczne lub prawne,
koszt finansowania, jeśli zakup jest kredytowany.

Dopiero suma tych wartości pokazuje rzeczywisty kapitał zaangażowany w inwestycję.

Przykład: jeżeli mieszkanie kosztuje 500 000 zł, ale inwestor musi zapłacić 10 000 zł podatku PCC, 6 000 zł kosztów notarialnych i sądowych, 35 000 zł za remont oraz 20 000 zł za wyposażenie, to realny koszt inwestycji nie wynosi 500 000 zł, tylko około 571 000 zł. Rentowność należy liczyć od tej drugiej kwoty.

Krok 2: realny przychód z najmu

Drugim krokiem jest oszacowanie przychodu z najmu. Tutaj również trzeba zachować ostrożność. Nie należy przyjmować najwyższej stawki z ogłoszeń, tylko realną kwotę, którą można uzyskać w danej lokalizacji, przy danym standardzie i układzie mieszkania.

W analizie warto sprawdzić:

stawki najmu podobnych mieszkań w okolicy,
czas ekspozycji ofert,
liczbę konkurencyjnych mieszkań,
preferencje najemców,
sezonowość najmu,
możliwość wynajmu długoterminowego lub średnioterminowego.

Rynek najmu jest bardzo lokalny. Mieszkanie dwupokojowe w dobrej lokalizacji może wynająć się szybko, natomiast większy lokal w mniej atrakcyjnej dzielnicy może generować pustostany lub wymagać obniżki ceny. Dane Otodom wskazują, że mieszkania dwupokojowe należą do najpopularniejszych wyborów najemców, co warto uwzględnić przy planowaniu zakupu inwestycyjnego. 

Krok 3: koszty stałe i zmienne

Przychód z najmu nie jest zyskiem. Od miesięcznego czynszu trzeba odjąć koszty, które obciążają właściciela.

Najczęściej są to:

czynsz administracyjny po stronie właściciela,
fundusz remontowy,
ubezpieczenie mieszkania,
podatek od najmu,
koszty drobnych napraw,
okresowe odświeżenie lokalu,
koszt obsługi najmu, jeśli inwestor korzysta z firmy zarządzającej,
koszty ogłoszeń i znalezienia najemcy,
rezerwa na pustostany.

Bardzo rozsądnym podejściem jest założenie rezerwy na pustostan. Nawet dobre mieszkanie może nie być wynajęte przez kilka tygodni w roku. W analizie finansowej warto więc przyjąć, że lokal jest wynajęty nie przez 12 miesięcy, ale na przykład przez 11 miesięcy w roku.

Krok 4: rentowność brutto i netto

Najprostszym wskaźnikiem jest rentowność brutto. Liczy się ją według wzoru:

roczny przychód z najmu / całkowity koszt inwestycji × 100%

Przykład:

Mieszkanie kosztuje 571 000 zł razem z kosztami transakcyjnymi, remontem i wyposażeniem.
Czynsz najmu wynosi 3 000 zł miesięcznie.
Roczny przychód brutto wynosi 36 000 zł.

Rentowność brutto:

36 000 zł / 571 000 zł × 100% = 6,30%

Na pierwszy rzut oka wygląda to dobrze. Jednak rentowność brutto nie pokazuje całej prawdy. Trzeba jeszcze policzyć rentowność netto.

Załóżmy, że roczne koszty właściciela wynoszą:

podatek od najmu: 3 060 zł,
ubezpieczenie: 400 zł,
naprawy i rezerwa techniczna: 2 000 zł,
pustostan: 3 000 zł,
inne koszty: 1 000 zł.

Łączne koszty: 9 460 zł rocznie.

Dochód netto:

36 000 zł – 9 460 zł = 26 540 zł

Rentowność netto:

26 540 zł / 571 000 zł × 100% = 4,65%

To pokazuje, że realna rentowność jest niższa niż proste wyliczenie na podstawie samego czynszu najmu.

Krok 5: zakup z kredytem — analiza przepływów pieniężnych

Jeżeli inwestycja w mieszkanie jest finansowana kredytem, należy policzyć nie tylko rentowność, ale również miesięczny przepływ pieniężny.

Przykład:

Czynsz najmu: 3 000 zł miesięcznie
Koszty właściciela i rezerwy: 700 zł miesięcznie
Rata kredytu: 2 600 zł miesięcznie

Miesięczny przepływ:

3 000 zł – 700 zł – 2 600 zł = -300 zł

W takim przypadku inwestor co miesiąc dopłaca do mieszkania 300 zł. Czy to zawsze oznacza złą inwestycję? Nie zawsze. Jeżeli część raty kredytu spłaca kapitał, inwestor buduje majątek. Ale z punktu widzenia bieżącej płynności musi mieć świadomość, że inwestycja nie daje dodatniego przepływu pieniężnego.

To bardzo ważne. Mieszkanie może być opłacalne w długim terminie, ale jednocześnie obciążać miesięczny budżet inwestora.

Krok 6: wzrost wartości mieszkania

Drugim źródłem zysku, poza najmem, może być wzrost wartości mieszkania. Nie należy jednak zakładać automatycznie, że cena nieruchomości będzie zawsze rosła. Wzrost wartości zależy od lokalizacji, podaży mieszkań, sytuacji gospodarczej, kosztu kredytu, demografii i atrakcyjności miasta.

W analizie można przygotować trzy scenariusze:

scenariusz ostrożny — brak wzrostu wartości mieszkania,
scenariusz umiarkowany — wzrost wartości o 2–3% rocznie,
scenariusz optymistyczny — wzrost wartości powyżej inflacji lub istotny wzrost ceny dzięki poprawie lokalizacji.

Takie podejście jest bezpieczniejsze niż przyjęcie jednego optymistycznego założenia. Rynek w Polsce w ostatnim czasie wykazywał oznaki stabilizacji, a według analiz PKO BP ceny transakcyjne mieszkań w IV kwartale 2025 roku nie zmieniły się istotnie rok do roku, przy lokalnych niewielkich wzrostach i spadkach. 

Krok 7: analiza scenariusza pesymistycznego

Każda dobra analiza inwestycji powinna zawierać wariant pesymistyczny. To etap, który wielu inwestorów pomija, a właśnie on często decyduje o bezpieczeństwie inwestycji.

Wariant pesymistyczny powinien odpowiedzieć na pytania:

Co się stanie, jeśli czynsz najmu będzie o 10% niższy?
Co się stanie, jeśli mieszkanie będzie puste przez dwa miesiące w roku?
Co się stanie, jeśli rata kredytu wzrośnie?
Co się stanie, jeśli remont będzie droższy o 20%?
Co się stanie, jeśli mieszkanie trzeba będzie sprzedać szybciej, niż planowano?
Czy inwestor ma rezerwę finansową?

Jeżeli inwestycja broni się tylko w wariancie optymistycznym, należy być bardzo ostrożnym. Dobra inwestycja powinna być odporna również na mniej korzystne warunki.

Plusy finansowe inwestycji w mieszkanie

Do głównych korzyści finansowych można zaliczyć:

stały przychód z najmu,
możliwość wzrostu wartości nieruchomości,
ochronę kapitału w długim terminie,
możliwość wykorzystania kredytu do budowy majątku,
większą kontrolę nad aktywem niż w przypadku wielu inwestycji finansowych,
możliwość sprzedaży mieszkania w przyszłości.

Dobrze kupione mieszkanie może być stabilnym składnikiem majątku. Szczególnie wtedy, gdy inwestor kupuje poniżej wartości rynkowej, poprawia standard lokalu, dobrze zarządza najmem i utrzymuje rezerwę finansową.

Minusy finansowe inwestycji w mieszkanie

Do najważniejszych minusów należą:

wysoki kapitał wejścia,
niskie lub umiarkowane stopy zwrotu netto,
koszty remontów i napraw,
ryzyko pustostanów,
ograniczona płynność sprzedaży,
ryzyko wzrostu rat kredytu,
czas potrzebny na obsługę najmu,
ryzyko zakupu mieszkania w słabej lokalizacji,
możliwość spadku realnej rentowności po uwzględnieniu inflacji i podatków.

To oznacza, że inwestycja w mieszkanie nie powinna być oceniana wyłącznie przez pryzmat bezpieczeństwa. Jest to inwestycja wymagająca kapitału, czasu i dobrego przygotowania.

Jak ocenić, czy inwestycja się opłaca?

Przed zakupem mieszkania warto przygotować prosty model finansowy. Powinien zawierać:

pełny koszt nabycia,
koszt remontu i wyposażenia,
realny czynsz najmu,
koszty właściciela,
podatek,
pustostany,
ratę kredytu,
rezerwę na naprawy,
rentowność brutto,
rentowność netto,
miesięczny cash flow,
scenariusz sprzedaży mieszkania po kilku latach.

Dopiero taki model pokazuje, czy inwestycja ma sens. W praktyce najbardziej wartościowe są te mieszkania, które łączą trzy cechy: dobrą lokalizację, rozsądną cenę zakupu i stabilny popyt najemców.

Podsumowanie

Inwestycja w mieszkanie może być opłacalna, ale jej rentowność trzeba policzyć bardzo dokładnie. Proste porównanie ceny zakupu i miesięcznego czynszu najmu jest niewystarczające. Realny wynik inwestora zależy od pełnych kosztów wejścia, kosztów utrzymania, podatków, pustostanów, remontów, finansowania oraz możliwości wzrostu wartości mieszkania.

Najbezpieczniejsze podejście polega na przygotowaniu analizy w kilku wariantach: ostrożnym, bazowym i optymistycznym. Dzięki temu inwestor wie, czy zakup mieszkania broni się tylko na papierze, czy rzeczywiście może generować satysfakcjonującą stopę zwrotu.

Wniosek jest prosty: inwestycja w mieszkanie może się opłacać, ale tylko wtedy, gdy jest kupiona w dobrej cenie, w odpowiedniej lokalizacji i po rzetelnej analizie finansowej. W obecnych warunkach rynkowych inwestor nie powinien działać intuicyjnie. Powinien liczyć, porównywać i zabezpieczać się na wypadek mniej korzystnych scenariuszy.

Nasze pozostałe publikacje na temat nieruchomości, finansów i inwestycji:

Pozycja strategiczna wizja, misja, cele

Biznesplan krok po kroku: pozycja strategiczna firmy oraz cele strategiczne

Etap 6 biznes planu: pozycja strategiczna, misja, wizja i cele Kolejnym ważnym etapem przygotowania …

FAQ Inwestora- finansowanie parków handlowych

FAQ Inwestora- finansowanie parków handlowych

Stopy procentowe mają kluczowy wpływ na rentowność inwestycji w park handlowy, szczególnie w projekt…

FAQ Inwestora- park handlowy

FAQ Inwestora- park handlowy

Rentowność parków handlowych w Polsce waha się najczęściej w przedziale: 👉 6% – 10% rocznie …

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Przykładowy biznesplan

Przykładowy biznesplan

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki Zakup większego terenu a strategia realizacji inw…

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem? Zakup nieruchomości to jedna z najważniejszyc…

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…

FAQ Inwestora dyskont spożywczy

FAQ Inwestora dyskont spożywczy

Inwestycja w obiekt wynajmowany przez Biedronka może być atrakcyjna, pod warunkiem właściwej analizy…

Jak wygląda proces sprzedaży nieruchomości w praktyce?

Jak wygląda proces sprzedaży nieruchomości w praktyce?

Jak wygląda proces sprzedaży nieruchomości w praktyce? Proces sprzedaży nieruchomości krok po kroku …

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

METIS GROUP » Finanse

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

Czy firma może rozwijać się bez strategii?

Wiele firm rozwija się naturalnie, bez formalnej strategii rozwoju. Przedsiębiorca zaczyna działalność, zdobywa pierwszych klientów, reaguje na potrzeby rynku, zatrudnia kolejne osoby, rozszerza ofertę i stopniowo zwiększa skalę działania. Taki rozwój często wynika z praktyki, doświadczenia, relacji biznesowych i szybkiego reagowania na okazje.

Nie można powiedzieć, że naturalny rozwój firmy zawsze jest zły. Wręcz przeciwnie — wiele przedsiębiorstw właśnie w ten sposób osiągnęło pierwsze sukcesy. Brak rozbudowanego planu może dawać elastyczność, szybkość działania i większą odwagę w testowaniu nowych pomysłów. Problem pojawia się wtedy, gdy firma rośnie szybciej niż jej organizacja, finanse, procesy i zespół.

Naturalny rozwój bez planowania strategicznego może być szansą na dynamiczny wzrost, ale może też stać się źródłem chaosu.

Na czym polega naturalny rozwój firmy?

Naturalny rozwój firmy to sytuacja, w której przedsiębiorstwo rośnie głównie dzięki bieżącym okazjom. Pojawia się klient — firma przyjmuje zlecenie. Pojawia się nowy segment rynku — firma próbuje w nim działać. Konkurencja podnosi ceny — firma wykorzystuje okazję. Klient pyta o dodatkową usługę — firma ją wprowadza.

Taki model działania jest często spotykany w małych i średnich firmach. Przedsiębiorca jest blisko rynku, rozmawia z klientami, samodzielnie podejmuje decyzje i szybko reaguje na zmiany. Dzięki temu firma może być bardzo sprawna.

Naturalny rozwój ma jednak jedną słabość: często brakuje w nim świadomego wyboru. Firma nie zawsze decyduje, w którym kierunku chce iść. Czasami po prostu podąża za tym, co przynosi rynek.

Szanse naturalnego rozwoju firmy

Naturalny rozwój może mieć kilka istotnych zalet.

  • Po pierwsze, firma jest blisko klienta. Nie traci czasu na skomplikowane procedury, tylko reaguje na realne potrzeby. To może być ogromna przewaga nad większymi organizacjami, które podejmują decyzje wolniej.
  • Po drugie, naturalny rozwój sprzyja testowaniu. Przedsiębiorca może szybko sprawdzić nową usługę, nową cenę, nową grupę klientów albo nowy kanał sprzedaży. Jeżeli coś nie działa, można to szybko zmienić.
  • Po trzecie, firma nie jest ograniczona sztywnym planem. Może wykorzystywać okazje, których wcześniej nie dało się przewidzieć. W niektórych branżach taka elastyczność jest bardzo cenna.
  • Po czwarte, naturalny rozwój często wynika z autentycznego zapotrzebowania rynku. Jeżeli klienci sami pytają o nowe usługi, większą skalę współpracy albo dodatkowe rozwiązania, może to być sygnał, że firma ma realny potencjał wzrostu.

To są mocne strony, których nie wolno lekceważyć. Strategia nie powinna zabijać przedsiębiorczości. Powinna ją porządkować.

Pułapka pierwsza: firma robi coraz więcej, ale nie zarabia więcej

Najczęstszą pułapką naturalnego rozwoju jest wzrost skali bez wzrostu rentowności. Firma ma więcej klientów, więcej zleceń, więcej pracowników i więcej obowiązków, ale właściciel nie widzi proporcjonalnie większego zysku.

Dzieje się tak, gdy rozwój nie jest policzony. Nowe zlecenia mogą wyglądać atrakcyjnie, ale generować niską marżę. Nowi klienci mogą zwiększać przychód, ale wymagać dużej obsługi. Rozbudowa oferty może poprawić wizerunek firmy, ale jednocześnie podnieść koszty organizacyjne.

W praktyce przedsiębiorca powinien regularnie sprawdzać nie tylko przychody, ale również marżę, koszty, czas pracy, zaangażowanie zespołu i realny zysk na poszczególnych usługach.

Pułapka druga: brak wyboru klienta docelowego

Firma rozwijająca się naturalnie często obsługuje każdego klienta, który chce zapłacić. Na początku to zrozumiałe. Problem pojawia się wtedy, gdy firma zaczyna mieć zbyt szeroką grupę odbiorców. Inne potrzeby ma klient indywidualny, inne ma mała firma, inne deweloper, inne spółka produkcyjna, a jeszcze inne instytucja publiczna.

Jeżeli firma nie wybiera świadomie segmentu klientów, jej marketing staje się nieprecyzyjny, oferta zbyt ogólna, a proces sprzedaży trudniejszy. Przedsiębiorstwo próbuje mówić do wszystkich, przez co nie trafia wystarczająco mocno do nikogo.

Naturalny rozwój warto więc uzupełnić o prostą analizę: którzy klienci są najbardziej rentowni, z którymi najlepiej się pracuje, którzy mają największy potencjał powrotu i polecenia, a którzy generują najwięcej problemów.

Pułapka trzecia: chaos organizacyjny

Naturalny rozwój często wyprzedza organizację firmy. Na początku właściciel wszystko kontroluje sam. Z czasem pojawia się więcej klientów, więcej spraw, więcej dokumentów, więcej telefonów, więcej decyzji i więcej problemów.

Jeżeli firma nie buduje procesów, zaczyna działać chaotycznie. Pracownicy nie wiedzą, kto za co odpowiada. Klienci otrzymują różny standard obsługi. Informacje giną w wiadomościach, notatkach i telefonach. Właściciel staje się wąskim gardłem, bo każda decyzja musi przejść przez niego.

To jeden z najważniejszych momentów w rozwoju firmy. Jeżeli przedsiębiorca nie uporządkuje procesów, firma może przestać rosnąć mimo dużego popytu.

Pułapka czwarta: decyzje inwestycyjne podejmowane emocjonalnie

Naturalny rozwój często zachęca do szybkich inwestycji. Skoro pojawiają się klienci, to trzeba zatrudnić ludzi, kupić sprzęt, wynająć większe biuro, uruchomić reklamę, wejść w nowy produkt albo otworzyć kolejny oddział.

Niektóre z tych decyzji mogą być bardzo dobre. Ale bez analizy finansowej łatwo przeszacować potencjał rynku. Firma może zainwestować zbyt dużo, zbyt szybko i bez zabezpieczenia płynności.

Przed każdą większą decyzją inwestycyjną warto odpowiedzieć na pytania:

  • ile to będzie kosztować,
  • kiedy inwestycja zacznie generować przychody,
  • jaki poziom sprzedaży jest potrzebny, aby się zwróciła,
  • co się stanie, jeśli popyt będzie niższy niż zakładamy,
  • czy firma ma rezerwę finansową,
  • czy rozwój wymaga finansowania zewnętrznego.

Brak planowania strategicznego nie zwalnia z liczenia.

Pułapka piąta: uzależnienie od jednej okazji lub jednego klienta

Firma rozwijająca się naturalnie może bardzo szybko urosnąć dzięki jednemu dużemu klientowi, jednej branży albo jednemu kanałowi sprzedaży. Na początku wygląda to jak sukces. Pojawiają się przychody, większe zlecenia i poczucie stabilności.

Problem pojawia się wtedy, gdy ten jeden klient odchodzi, ogranicza zamówienia albo wymusza niższe ceny. Firma, która nie dywersyfikuje źródeł przychodu, może nagle znaleźć się w trudnej sytuacji.

Dlatego nawet naturalny rozwój powinien być kontrolowany pod kątem ryzyka koncentracji. Przedsiębiorca powinien wiedzieć, jaki procent przychodów pochodzi od największych klientów i co się stanie, jeśli jeden z nich zakończy współpracę.

Kiedy naturalny rozwój jest dobry?

Naturalny rozwój firmy może być bardzo korzystny, gdy przedsiębiorca traktuje go jako etap testowania rynku. Wtedy firma sprawdza, co działa, czego chcą klienci, za co są gotowi płacić i które usługi mają największy potencjał.

Naturalny rozwój jest dobry, gdy:

  • firma jest mała i elastyczna,
  • koszt testowania nowych pomysłów jest niski,
  • przedsiębiorca jest blisko klienta,
  • decyzje można szybko skorygować,
  • firma kontroluje koszty,
  • nie podejmuje dużych zobowiązań bez analizy.

W takiej sytuacji brak formalnej strategii nie musi być problemem. Może być wręcz przewagą, ponieważ firma uczy się rynku w praktyce.

Kiedy brak strategii zaczyna być niebezpieczny?

Brak planowania strategicznego staje się niebezpieczny wtedy, gdy firma osiąga większą skalę. Im więcej klientów, pracowników, kosztów, zobowiązań i projektów, tym większe znaczenie ma uporządkowanie działań.

Sygnałami ostrzegawczymi są:

  • wzrost przychodów bez wzrostu zysku,
  • przeciążenie właściciela,
  • brak jasnego podziału odpowiedzialności,
  • zbyt szeroka oferta,
  • problemy z jakością obsługi,
  • brak kontroli nad kosztami,
  • podejmowanie decyzji inwestycyjnych bez liczb,
  • uzależnienie od kilku klientów,
  • brak czasu na rozwój, bo firma stale gasi pożary.

To moment, w którym naturalny rozwój trzeba zamienić w świadomą strategię.

Najlepsze rozwiązanie: przedsiębiorczość plus strategia

Najlepszy model rozwoju firmy nie polega na wyborze między intuicją a strategią. Najlepszy model łączy jedno i drugie.

Przedsiębiorczość daje energię, odwagę, szybkość działania i kontakt z rynkiem. Strategia daje porządek, priorytety, liczby, cele i kontrolę ryzyka. Firma potrzebuje obu tych elementów.

Strategia nie powinna blokować rozwoju. Nie powinna być nadmiernie skomplikowana, teoretyczna i oderwana od codzienności. Powinna pomagać przedsiębiorcy podejmować lepsze decyzje. Dobra strategia odpowiada na pytania: które okazje wykorzystać, z których zrezygnować, gdzie inwestować, kogo obsługiwać, jak budować przewagę i jak zabezpieczyć finanse.

Podsumowanie

Naturalny rozwój firmy bez planowania strategicznego może być szansą, szczególnie na początkowym etapie działalności. Pozwala szybko reagować na potrzeby rynku, testować pomysły i wykorzystywać okazje. Problem pojawia się wtedy, gdy firma rośnie, ale nie porządkuje swojej organizacji, finansów, oferty i procesów.

Największe pułapki naturalnego rozwoju to chaos, spadek rentowności, brak koncentracji, przeciążenie właściciela, uzależnienie od jednego źródła przychodu i decyzje inwestycyjne podejmowane bez analizy.

Dlatego naturalny rozwój warto traktować jako źródło wiedzy o rynku, ale nie jako docelowy model zarządzania firmą. Gdy przedsiębiorstwo zaczyna rosnąć, potrzebuje strategii. Nie po to, aby ograniczyć przedsiębiorczość, ale po to, aby ją lepiej wykorzystać.

Firma może rozwijać się naturalnie, ale jeżeli chce rozwijać się bezpiecznie, rentownie i długoterminowo, powinna w pewnym momencie przejść od spontanicznego działania do świadomego planowania strategicznego.

Nasze pozostałe publikacje na temat rozwoju firmy:

Biznes plan przejęcie przedsiębiorstwa

Biznes plan przejęcie przedsiębiorstwa

Biznesplan przejęcia przedsiębiorstwa, czyli jak wycenić wartość przedsiębiorstwa i przeprowadzić pr…

Strategia rozwoju gminy Mieścisko

Strategia rozwoju gminy Mieścisko

Strategia rozwoju gminy jest jednym z najważniejszych dokumentów wykorzystywanych w długoterminowym …

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek zagraniczny nie może opierać się na założeniu, że rozwiązanie sprawdzone …

Biznes plan dla firmy Pango Polska

Biznes plan dla firmy Pango Polska

Przygotowaliśmy biznes plan dla firmy Pango Polska, działającej obecnie pod marką AnyPark.…

Mapa procesów biznesowych Gminy Pniewy

Mapa procesów biznesowych Gminy Pniewy

Urząd miejski realizuje wiele wzajemnie powiązanych zadań. Obsługa mieszkańców, wydawanie decyzji, p…

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Przedmiotem realizacji było opracowanie strategii rozwoju spółki inwestycyjnej Dakar Holding sp. z o…

Strategia rozwoju Przedsiębiorstwa ARI

Strategia rozwoju Przedsiębiorstwa ARI

Biuro projektów architektonicznych jest przedsiębiorstwem opartym przede wszystkim na wiedzy, doświa…

Biznes plan produkcja makaronu

Biznes plan produkcja makaronu

Jak napisać biznesplan dla produkcji makaronu- struktura Jedną z realizacji METIS GROUP było opracow…

Strategia inwestycyjna spółki deweloperskiej

Strategia inwestycyjna spółki deweloperskiej

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej strategii inwestycyjnej dla spółki de…

Biznes Plan dla nowej firmy – wynajem katamaranów

Biznes Plan dla nowej firmy – wynajem katamaranów

Przygotowaliśmy biznes plan dla nowej firmy, której głównym założeniem było uruchomienie działa…

Strategia rozwoju przedsiębiorstwa — od czego zacząć nowy rozwój firmy?

METIS GROUP » Finanse

Strategia rozwoju przedsiębiorstwa — od czego zacząć nowy rozwój firmy?

Strategia rozwoju przedsiębiorstwa jako praktyczny plan działania

Strategia rozwoju przedsiębiorstwa to nie jest wyłącznie dokument opisujący ambitne cele firmy. W praktyce dobra strategia powinna być narzędziem zarządzania, które pomaga właścicielowi lub zarządowi odpowiedzieć na kilka podstawowych pytań: gdzie firma jest dzisiaj, dokąd chce dojść, jakie ma zasoby, jakie bariery musi pokonać, jakich klientów chce obsługiwać i w jaki sposób będzie zarabiać pieniądze w przyszłości.

Nowy rozwój firmy bardzo często zaczyna się od intuicji. Przedsiębiorca widzi szansę rynkową, zauważa większy popyt, rozważa wejście w nowy segment, chce zatrudnić nowych pracowników, uruchomić dodatkową usługę, zwiększyć sprzedaż albo wejść na nowy rynek. Sama intuicja jest cenna, ponieważ często wynika z doświadczenia. Nie powinna jednak zastępować analizy. Rozwój firmy bez uporządkowanej strategii może prowadzić do chaosu organizacyjnego, nietrafionych inwestycji, przeciążenia zespołu i pogorszenia rentowności.

Strategia rozwoju przedsiębiorstwa powinna więc łączyć wizję z liczbami, ambicję z realnymi możliwościami oraz pomysł z harmonogramem wdrożenia.

Od czego zacząć pracę nad strategią rozwoju?

Pierwszym krokiem nie powinno być wymyślanie hasła reklamowego, nowego produktu ani planu sprzedaży. Pierwszym krokiem powinna być uczciwa diagnoza obecnej sytuacji firmy.

Warto odpowiedzieć na pytania:

  • Co firma robi dzisiaj najlepiej?
  • Na czym faktycznie zarabia?
  • Które produkty lub usługi mają największy potencjał?
  • Które działania pochłaniają czas, ale nie dają odpowiedniej marży?
  • Jakie są główne ograniczenia rozwoju: ludzie, finanse, procesy, technologia, sprzedaż, rynek?
  • Czy firma ma przewagę konkurencyjną, czy tylko funkcjonuje dzięki bieżącemu popytowi?

To bardzo ważny etap, ponieważ strategii nie buduje się od marzeń, tylko od realnego obrazu firmy. Jeżeli przedsiębiorstwo nie rozumie własnej pozycji, trudno mu wyznaczyć dobry kierunek rozwoju.

Analiza rynku — czy firma rozwija się tam, gdzie jest popyt?

Każda strategia rozwoju przedsiębiorstwa powinna zaczynać się od analizy rynku. Firma musi wiedzieć, czy rynek, na którym działa, rośnie, stabilizuje się, czy może wchodzi w fazę spadku. Inaczej planuje się rozwój w branży dynamicznej, a inaczej w sektorze, w którym konkurencja jest silna, marże maleją, a klienci coraz częściej wybierają najtańszą ofertę.

W praktyce analiza rynku powinna obejmować kilka obszarów:

  • uwarunkowania ekonomiczne, czyli inflację, stopy procentowe, dostęp do kapitału, poziom wynagrodzeń i koszty prowadzenia działalności,
  • uwarunkowania społeczne, czyli zmiany stylu życia, demografię, potrzeby klientów i nowe segmenty rynku,
  • uwarunkowania technologiczne, czyli wpływ nowych technologii na sposób sprzedaży, obsługi klienta i organizacji pracy,
  • uwarunkowania prawne i administracyjne, czyli przepisy, procedury, podatki i regulacje wpływające na działalność firmy.

Dobra strategia nie może ignorować otoczenia. Przedsiębiorca może mieć bardzo dobry produkt, ale jeżeli rynek się zmienia, klienci mają inne oczekiwania, rosną koszty finansowania albo pojawiają się nowe regulacje, firma musi uwzględnić to w swoim planie działania.

Konkurencja — kto walczy o tego samego klienta?

Drugim obszarem jest analiza konkurencji. Właściciele firm często znają konkurentów z nazwy, ale nie zawsze analizują ich model działania. Tymczasem warto sprawdzić, jak konkurencja pozyskuje klientów, jak buduje markę, jakie ma ceny, jakie kanały sprzedaży wykorzystuje, jak komunikuje wartość oferty i w czym jest lepsza.

W praktyce trzeba odpowiedzieć na pytania:

  • Kto jest bezpośrednią konkurencją firmy?
  • Czy konkurencja walczy ceną, jakością, dostępnością, marką czy specjalizacją?
  • Jakie są bariery wejścia na rynek?
  • Czy nowi gracze mogą łatwo skopiować model działania firmy?
  • Jak silną pozycję mają klienci i dostawcy?
  • Czy istnieją produkty lub usługi substytucyjne, które mogą zastąpić ofertę firmy?

Dopiero po takiej analizie można świadomie określić, na czym firma ma budować przewagę. Bez tego strategia rozwoju staje się zbiorem życzeń, a nie realnym planem konkurowania.

Konkurencyjność — dlaczego klient ma wybrać właśnie nas?

Strategia rozwoju przedsiębiorstwa powinna jasno wskazywać, dlaczego klient ma wybrać daną firmę, a nie konkurencję. To pytanie wydaje się proste, ale w praktyce wielu przedsiębiorców ma z nim problem.

Odpowiedź „bo mamy dobrą jakość” zwykle nie wystarcza. Klient musi rozumieć konkretną wartość. Może to być specjalistyczna wiedza, szybkość działania, kompleksowa obsługa, bezpieczeństwo, niższe ryzyko, lepszy serwis, większa dostępność, indywidualne podejście albo przewidywalny proces współpracy.

W strategii warto opisać:

  • co firma oferuje klientowi,
  • jaki problem rozwiązuje,
  • jaką potrzebę zaspokaja,
  • czym różni się od konkurencji,
  • jakie dowody potwierdzają jej wiarygodność,
  • jak można tę przewagę wzmocnić w kolejnych latach.

Dobra strategia nie polega tylko na tym, żeby „robić więcej”. Czasami lepszy rozwój oznacza zawężenie oferty, specjalizację, rezygnację z nierentownych usług i koncentrację na tych obszarach, w których firma ma największą przewagę.

Finanse — rozwój musi być policzony

Jednym z najczęstszych błędów w rozwoju firmy jest myślenie, że większa sprzedaż automatycznie oznacza większy zysk. Nie zawsze tak jest. Rozwój może zwiększyć przychody, ale jednocześnie podnieść koszty zatrudnienia, marketingu, logistyki, finansowania, administracji i obsługi klienta.

Dlatego strategia rozwoju przedsiębiorstwa powinna zawierać analizę finansową. Trzeba policzyć:

  • ile będzie kosztować rozwój,
  • jakie nakłady trzeba ponieść na start,
  • kiedy pojawią się pierwsze przychody,
  • jak zmieni się struktura kosztów,
  • czy firma potrzebuje kredytu, leasingu, inwestora albo środków własnych,
  • jaki poziom sprzedaży jest potrzebny, aby rozwój był rentowny,
  • jakie ryzyka mogą pogorszyć wynik finansowy.

Rozwój bez analizy finansowej jest bardzo niebezpieczny. Firma może zwiększyć skalę działalności, ale jednocześnie stracić płynność. Może pozyskać nowych klientów, ale nie mieć zasobów, aby ich dobrze obsłużyć. Może wejść w nowy segment, ale przy zbyt niskiej marży.

Dlatego każdy kierunek rozwoju powinien zostać przeliczony w wariancie ostrożnym, bazowym i optymistycznym.

Cele strategiczne — mniej haseł, więcej konkretnych zadań

Strategia rozwoju powinna prowadzić do wyznaczenia celów strategicznych. Nie powinny to być jednak ogólne stwierdzenia typu: „zwiększyć sprzedaż”, „poprawić marketing”, „rozwinąć firmę”. Takie cele są zbyt szerokie i trudne do rozliczenia.

Dobry cel strategiczny powinien być konkretny. Przykładowo:

  • zwiększyć sprzedaż usługi X o 25% w ciągu 12 miesięcy,
  • wejść na nowy rynek regionalny do końca roku,
  • zbudować dział sprzedaży składający się z trzech osób,
  • wdrożyć nowy system obsługi klienta,
  • poprawić marżę na kluczowej usłudze o 5 punktów procentowych,
  • pozyskać finansowanie inwestycyjne na rozwój działalności.

Każdy cel powinien mieć właściciela, termin, budżet, miernik sukcesu i harmonogram działań. W przeciwnym razie strategia pozostaje na poziomie deklaracji.

Realizacja strategii — najważniejszy etap pracy

Największym problemem wielu firm nie jest brak pomysłów, ale brak konsekwentnej realizacji. Strategia rozwoju przedsiębiorstwa musi być przełożona na działania operacyjne. To oznacza, że trzeba określić, kto za co odpowiada, jakie zadania trzeba wykonać, jakie zasoby są potrzebne i jak często firma będzie kontrolować postępy.

W praktyce realizację strategii warto podzielić na cztery perspektywy:

  • rozwój, czyli nowe produkty, nowe rynki, nowe usługi i nowe źródła przychodów,
  • procesy biznesowe, czyli sposób organizacji pracy, obsługi klienta, sprzedaży i dostarczania usługi,
  • relacje z klientami, czyli segmentacja, pozycjonowanie, marketing, komunikacja i jakość obsługi,
  • finanse, czyli budżet, rentowność, płynność, źródła finansowania i kontrola wyników.

Takie podejście powoduje, że strategia nie jest oderwana od codziennego funkcjonowania firmy. Wręcz przeciwnie — staje się narzędziem do podejmowania decyzji.

Strategia jako proces, nie jednorazowy dokument

Strategia rozwoju przedsiębiorstwa nie powinna być przygotowana raz na kilka lat i odłożona do folderu. Rynek zmienia się zbyt szybko. Zmieniają się ceny, klienci, konkurencja, technologia, finansowanie i regulacje. Dlatego strategia powinna być regularnie aktualizowana.

Warto raz na kwartał sprawdzić:

  • czy cele są realizowane,
  • czy założenia finansowe nadal są aktualne,
  • czy rynek nie zmienił kierunku,
  • czy konkurencja nie wprowadziła nowych rozwiązań,
  • czy firma ma odpowiednie zasoby,
  • czy trzeba zmienić priorytety.

To bardzo praktyczne podejście. Strategia nie ogranicza przedsiębiorcy. Dobra strategia daje mu większą kontrolę nad rozwojem.

Podsumowanie

Strategia rozwoju przedsiębiorstwa powinna zaczynać się od diagnozy obecnej sytuacji firmy. Dopiero później należy analizować rynek, konkurencję, przewagi, finanse, cele i harmonogram wdrożenia. Rozwój firmy nie może opierać się wyłącznie na intuicji, nawet jeśli przedsiębiorca ma duże doświadczenie. Intuicja jest ważna, ale powinna być wsparta analizą i liczbami.

Dobrze przygotowana strategia rozwoju pomaga firmie działać świadomie. Pozwala wybrać najlepszy kierunek, ograniczyć ryzyko, lepiej wykorzystać zasoby, poprawić relacje z klientami i zwiększyć rentowność. Najważniejsze jest jednak to, że strategia musi być praktyczna. Jeżeli nie da się jej wdrożyć, zmierzyć i kontrolować, nie jest strategią rozwoju, tylko opisem ambicji.

Nowy rozwój firmy warto więc rozpocząć od prostego pytania: co chcemy osiągnąć i jakie działania naprawdę nas do tego doprowadzą?

Nasze pozostałe publikacje na temat rozwoju firmy:

Mapa procesów biznesowych Gminy Pniewy

Mapa procesów biznesowych Gminy Pniewy

Urząd miejski realizuje wiele wzajemnie powiązanych zadań. Obsługa mieszkańców, wydawanie decyzji, p…

Analiza opłacalności inwestycji w Zakładzie Ceramiki Budowlanej

Analiza opłacalności inwestycji w Zakładzie Ceramiki Budowlanej

Przygotowaliśmy kompleksową analizę opłacalności inwestycji polegającej na zakupie zakładu…

Biznes plan dla firmy Pango Polska

Biznes plan dla firmy Pango Polska

Przygotowaliśmy biznes plan dla firmy Pango Polska, działającej obecnie pod marką AnyPark.…

Architekt strategii rozwoju – Marek Krzymiński

Architekt strategii rozwoju – Marek Krzymiński

„Architekt strategii rozwoju” to autorska publikacja Marka Krzymińskiego stworzona z myślą o wł…

Strategia inwestycyjna spółki deweloperskiej

Strategia inwestycyjna spółki deweloperskiej

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej strategii inwestycyjnej dla spółki de…

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej analizy poznańskiego rynku dewelopers…

Biznes Plan dla nowej firmy – wynajem katamaranów

Biznes Plan dla nowej firmy – wynajem katamaranów

Przygotowaliśmy biznes plan dla nowej firmy, której głównym założeniem było uruchomienie działa…

Biznes plan produkcja makaronu

Biznes plan produkcja makaronu

Jak napisać biznesplan dla produkcji makaronu- struktura Jedną z realizacji METIS GROUP było opracow…

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Przedmiotem realizacji było opracowanie strategii rozwoju spółki inwestycyjnej Dakar Holding sp. z o…

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek zagraniczny nie może opierać się na założeniu, że rozwiązanie sprawdzone …