Jak przygotować biznes plan dla inwestycji komercyjnej?
Przygotowanie biznes planu dla inwestycji komercyjnej wymaga znacznie szerszego podejścia niż samo opisanie pomysłu inwestycyjnego. Park handlowy, budowa budynku handlowo-usługowego, zakup lokalu handlowego, budowa pasażu handlowego czy zakup galerii handlowej to projekty, w których kluczowe znaczenie mają: lokalizacja, rynek najmu, struktura najemców, koszty realizacji, finansowanie oraz zdolność inwestycji do generowania stabilnych przepływów pieniężnych.
Dobrze przygotowany biznes plan powinien być jednocześnie dokumentem decyzyjnym dla inwestora oraz dokumentem kredytowym dla banku. Jego celem jest uporządkowanie założeń projektu, ocena ryzyka, przygotowanie modelu finansowego oraz zwiększenie szans na pozyskanie kredytu inwestycyjnego.
1. Analiza lokalizacji inwestycji
Pierwszym etapem przygotowania biznes planu jest ocena lokalizacji. W przypadku inwestycji handlowych lokalizacja decyduje o potencjale przychodów, zainteresowaniu najemców oraz atrakcyjności obiektu dla klientów.
W analizie należy uwzględnić:
położenie nieruchomości,
dostępność komunikacyjną,
widoczność obiektu,
natężenie ruchu samochodowego i pieszego,
liczbę mieszkańców w strefie oddziaływania,
siłę nabywczą lokalnego rynku,
konkurencję w najbliższym otoczeniu,
potencjał rozwoju miasta lub dzielnicy.
Inaczej analizuje się park handlowy przy drodze wjazdowej do miasta, inaczej lokal handlowy w centrum, a jeszcze inaczej galerię handlową lub pasaż handlowy w istniejącej zabudowie.
2. Analiza rynku nieruchomości komercyjnych
Kolejnym krokiem jest analiza rynku powierzchni handlowo-usługowych. Inwestor powinien wiedzieć, czy w danej lokalizacji istnieje realne zapotrzebowanie na nowoczesną powierzchnię komercyjną.
Analiza rynku powinna obejmować:
aktualną podaż powierzchni handlowych,
poziom pustostanów,
stawki czynszów,
jakość konkurencyjnych obiektów,
profil najemców działających na rynku,
preferencje klientów,
potencjał dalszego rozwoju lokalnego rynku.
W przypadku mniejszych miast ważne jest również sprawdzenie, czy park handlowy lub pasaż handlowy może stać się lokalnym centrum zakupowym.
3. Analiza najemców i umów najmu
W inwestycjach komercyjnych wartość nieruchomości wynika przede wszystkim z przychodów z najmu. Dlatego biznes plan musi bardzo dokładnie analizować najemców, czynsze i warunki umów.
Należy sprawdzić:
ilu najemców jest już zakontraktowanych,
jaką powierzchnię zajmuje każdy najemca,
jakie są stawki czynszu,
czy umowy przewidują indeksację,
kto ponosi koszty eksploatacyjne,
czy występują okresy bezczynszowe,
jaka jest długość umów najmu,
jaka jest wiarygodność najemców,
czy istnieje ryzyko rotacji najemców.
W praktyce bank finansujący inwestycję komercyjną będzie oceniał nie tylko samą nieruchomość, ale również jakość przyszłych przepływów pieniężnych.
4. Analiza kosztów inwestycji
Kosztorys budowlany to za mało, aby prawidłowo ocenić koszt inwestycji komercyjnej. W biznes planie należy uwzględnić pełny budżet projektu.
Budżet powinien obejmować:
koszt zakupu nieruchomości,
koszt dokumentacji projektowej,
koszt prac budowlanych,
koszt przyłączy i infrastruktury technicznej,
koszt dróg wewnętrznych i parkingów,
koszt adaptacji lokali dla najemców,
koszt oznakowania i pylonów reklamowych,
koszt nadzoru inwestorskiego,
koszty prawne i administracyjne,
koszty finansowania,
rezerwę na nieprzewidziane wydatki.
W przypadku zakupu galerii handlowej lub lokalu handlowo-usługowego ważna będzie także analiza kosztów modernizacji, remontów i utrzymania wartości nieruchomości.
5. Model finansowy inwestycji
Najważniejszą częścią biznes planu jest model finansowy. To on pokazuje, czy inwestycja jest opłacalna i czy będzie w stanie obsługiwać kredyt inwestycyjny.
Model finansowy powinien obejmować:
prognozę przychodów z najmu,
prognozę kosztów operacyjnych,
harmonogram nakładów inwestycyjnych,
strukturę finansowania,
harmonogram spłaty kredytu,
analizę przepływów pieniężnych,
rachunek zysków i strat,
bilans,
analizę rentowności,
analizę wskaźników finansowych.
W projektach komercyjnych szczególne znaczenie mają wskaźniki takie jak DSCR, LTV, IRR, NPV oraz stopa kapitalizacji.
6. Analiza ryzyka inwestycji
Biznes plan powinien identyfikować najważniejsze ryzyka inwestycyjne. W przypadku inwestycji komercyjnych najczęściej dotyczą one kosztów budowy, komercjalizacji, finansowania oraz przyszłych przychodów z najmu.
Do najważniejszych ryzyk należą:
wzrost kosztów budowy,
opóźnienie realizacji inwestycji,
problemy z pozwoleniami lub przyłączami,
niższe czynsze niż zakładano,
dłuższy okres komercjalizacji,
rotacja najemców,
wzrost stóp procentowych,
wyższe koszty finansowania,
spadek wartości nieruchomości,
zmiana sytuacji rynkowej.
Właśnie dlatego w biznes planie powinna znaleźć się analiza wrażliwości, czyli sprawdzenie, jak zmiana kluczowych parametrów wpływa na wynik inwestycji.
7. Dokumentacja kredytowa dla banku
Jeżeli biznes plan ma służyć pozyskaniu kredytu inwestycyjnego, musi być przygotowany w sposób czytelny dla banku. Instytucja finansowa będzie analizować zarówno część opisową, jak i finansową.
Dokumentacja powinna zawierać:
opis inwestycji,
opis inwestora,
analizę lokalizacji,
analizę rynku,
strukturę najemców,
założenia kosztowe,
założenia przychodowe,
model finansowy,
analizę ryzyka,
harmonogram inwestycji,
prognozy finansowe,
wskaźniki bankowe,
źródła spłaty kredytu.
Dobrze przygotowany biznes plan może zwiększyć szanse na uzyskanie finansowania oraz poprawić warunki kredytu, w tym marżę, prowizję, poziom wkładu własnego lub harmonogram uruchamiania transz.
Podsumowanie
Biznes plan dla inwestycji komercyjnej powinien łączyć analizę rynku, analizę techniczną, modelowanie finansowe, ocenę ryzyka oraz przygotowanie dokumentacji kredytowej. Niezależnie od tego, czy projekt dotyczy budowy parku handlowego, zakupu lokalu handlowo-usługowego, budowy pasażu handlowego czy zakupu galerii handlowej, najważniejsze jest pokazanie, że inwestycja posiada realny potencjał przychodowy i może bezpiecznie obsługiwać finansowanie.
Profesjonalnie przygotowany biznes plan pomaga inwestorowi podejmować decyzje na podstawie danych, ogranicza ryzyko oraz zwiększa skuteczność rozmów z bankami i instytucjami finansującymi.
Jeżeli potrzebujesz wsparcia w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu lub doradztwa finansowego. Napisz!
pozdrawiam serdecznie, Marek Krzymiński
Zapraszamy do kontaktu
Pozwól ułatwić sobie w procesie przygotowania inwestycji w nieruchomość.
Skorzystaj z formularza kontaktowego lub zadzwoń do nas.
Tel.: 501-556-786
Inne nasze realizacje w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu i doradztwa finansowego:
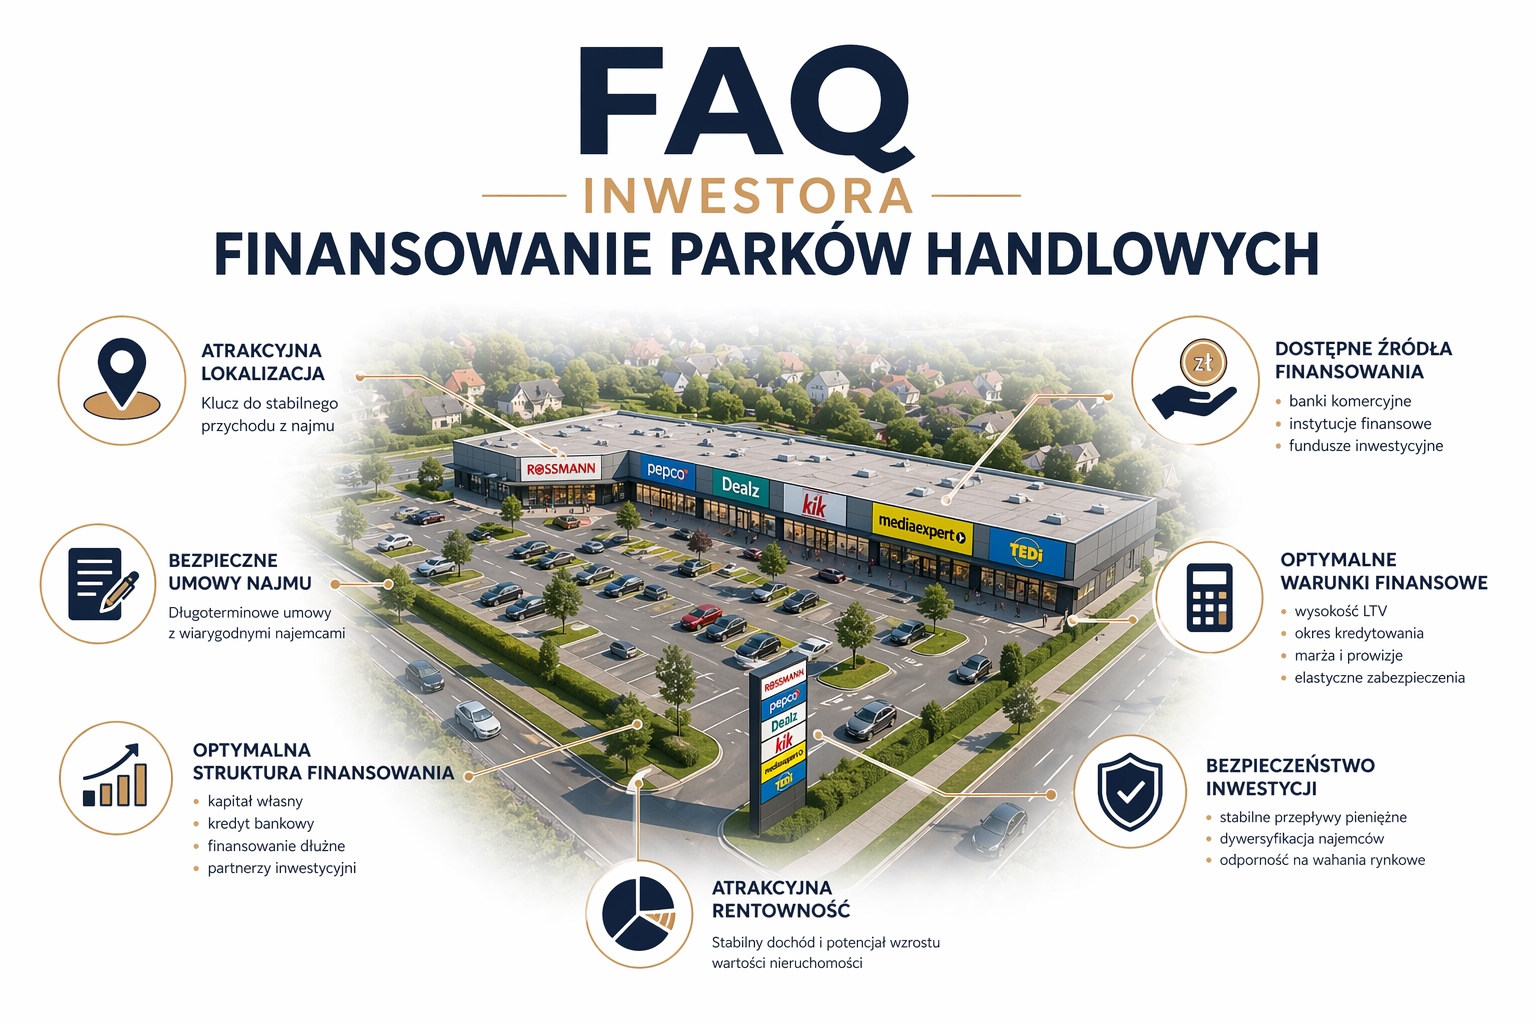
Park handlowy to jeden z najdynamiczniej rozwijających się formatów nieruchomości komercyjnych. Tego typu obiekt łączy funkcję zakupową i usługową, odpowiadając na potrzeby lokalnych mieszkańców oraz najemców szukających dobrze zlokalizowanych powierzchni handlowych.
Biznes plan parku handlowego w Strzelcach Krajeńskich został przygotowany jako kompleksowe opracowanie inwestycyjne, finansowe i kredytowe. Projekt dotyczył realizacji nowoczesnego obiektu handlowo-usługowego, którego celem było stworzenie lokalnego centrum zakupowego oraz wygenerowanie stabilnych przychodów z najmu.
Za proces finansowania odpowiadała spółka METIS GROUP Investments, pełniąca rolę pośrednika kredytowego i doradcy finansowego.
Park handlowy — dlaczego wymaga profesjonalnego biznes planu?
Park handlowy różni się od klasycznej inwestycji mieszkaniowej. W przypadku mieszkań zysk najczęściej realizowany jest poprzez sprzedaż lokali. Natomiast park handlowy jest inwestycją dochodową, której wartość zależy od długoterminowych umów najmu, jakości najemców oraz stabilności przepływów pieniężnych.
Dlatego biznes plan dla takiego projektu powinien obejmować nie tylko koszt budowy, ale również analizę rynku, komercjalizację, prognozy czynszów, strukturę najemców, koszty finansowania oraz ryzyka inwestycyjne.
W ramach opracowania dla inwestycji w Strzelcach Krajeńskich analizowaliśmy:
potencjał lokalizacji,
konkurencję na lokalnym rynku,
zapotrzebowanie na powierzchnie handlowo-usługowe,
siłę nabywczą mieszkańców,
możliwe grupy docelowe klientów,
strukturę przyszłych najemców,
koszty realizacji parku handlowego,
prognozy przychodów z najmu,
rentowność inwestycji,
scenariusze finansowe,
wymagania banków finansujących projekt.
Park handlowy a potrzeby lokalnego rynku
Nowoczesny park handlowy może być odpowiedzią na potrzeby mieszkańców mniejszych i średnich miejscowości. Tego typu obiekt zapewnia wygodny dostęp do sklepów i usług, często bez konieczności wyjazdu do większego miasta.
W przypadku Strzelec Krajeńskich istotnym argumentem przemawiającym za realizacją projektu była ograniczona dostępność nowoczesnych powierzchni handlowych oraz potencjał lokalnego rynku. Dobrze zaplanowany park handlowy może przyciągnąć zarówno najemców sieciowych, jak i lokalnych przedsiębiorców, tworząc funkcjonalne miejsce codziennych zakupów.
Przewaga parków handlowych wynika między innymi z:
wygodnej lokalizacji,
łatwego dojazdu,
dostępności parkingu,
prostego układu komunikacyjnego,
obecności kilku najemców w jednym miejscu,
niższych kosztów eksploatacyjnych niż w dużych galeriach,
stabilnych przychodów z najmu.
Finansowanie parku handlowego
Głównym celem opracowania biznes planu było przygotowanie projektu do pozyskania kredytu inwestycyjnego. W przypadku nieruchomości komercyjnych banki analizują nie tylko wartość nieruchomości, ale przede wszystkim jakość przychodów, poziom komercjalizacji, wiarygodność najemców oraz zdolność projektu do obsługi zadłużenia.
Dobrze przygotowany biznes plan może zwiększyć skuteczność procesu kredytowego. Pomaga bankowi zrozumieć logikę projektu, jego mocne strony, źródła przychodów oraz najważniejsze ryzyka.
W praktyce oznacza to, że profesjonalna dokumentacja może mieć wpływ na:
uzyskanie pozytywnej decyzji kredytowej,
poziom marży banku,
wysokość prowizji,
wymagany wkład własny,
strukturę zabezpieczeń,
harmonogram uruchamiania transz,
warunki umowy kredytowej.
Nawet niewielka poprawa warunków finansowania może przełożyć się na realne oszczędności dla inwestora w całym okresie kredytowania.
Doświadczenie w przygotowaniu inwestycji komercyjnych
Nasze doświadczenie w przygotowywaniu biznes planów dla inwestycji komercyjnych pozwala łączyć analizę rynku, modelowanie finansowe oraz doradztwo kredytowe. Dzięki temu wspieramy inwestorów nie tylko w opisaniu projektu, ale również w ocenie jego opłacalności i przygotowaniu do rozmów z bankami.
W przypadku projektów takich jak park handlowy najważniejsze jest realistyczne podejście do założeń. Należy sprawdzić koszty budowy, możliwe stawki czynszów, ryzyka komercjalizacji, harmonogram realizacji oraz wpływ finansowania na wynik całej inwestycji.
Podsumowanie
Park handlowy to inwestycja komercyjna, która może generować stabilny dochód z najmu, ale wymaga dokładnego przygotowania biznesowego i finansowego. Kluczowe znaczenie mają lokalizacja, struktura najemców, poziom czynszów, koszty realizacji oraz możliwość pozyskania finansowania.
Biznes plan parku handlowego w Strzelcach Krajeńskich pozwolił uporządkować założenia inwestycji, ocenić potencjał rynku i przygotować projekt do rozmów z bankami. Profesjonalna analiza zwiększa bezpieczeństwo inwestora, ogranicza ryzyko i pomaga podejmować decyzje na podstawie konkretnych danych.
Jeżeli potrzebujesz wsparcia w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu lub doradztwa finansowego. Napisz!
pozdrawiam serdecznie, Marek Krzymiński
Zapraszamy do kontaktu
Pozwól ułatwić sobie w procesie przygotowania inwestycji w nieruchomość.
Skorzystaj z formularza kontaktowego lub zadzwoń do nas.
Tel.: 501-556-786
Inne nasze realizacje w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu i doradztwa finansowego:
Studium wykonalności w projektach budowlanych: analiza i realizacja
Czym jest studium wykonalności?
Studium wykonalności to dokument, który ma pokazać, czy planowany projekt jest możliwy do zrealizowania pod względem technicznym, ekonomicznym, finansowym, prawnym, organizacyjnym i rynkowym. W praktyce jest to kompleksowa ocena pomysłu przed podjęciem decyzji o jego realizacji, szczególnie wtedy, gdy projekt ma być finansowany ze środków publicznych, w tym z funduszy europejskich.
W perspektywie 2021–2027 studium wykonalności w projektach unijnych ma szczególne znaczenie, ponieważ pozwala instytucji oceniającej sprawdzić, czy projekt jest wykonalny, zgodny z wymaganiami programu, opłacalny, racjonalny kosztowo i możliwy do przeprowadzenia zgodnie z obowiązującymi przepisami. Oficjalne wytyczne dotyczące przygotowania projektów inwestycyjnych wskazują, że dokument obejmuje wybrane elementy studium wykonalności, w tym zasady przeprowadzania analizy finansowej i analizy ekonomicznej projektów inwestycyjnych.
Dobrze przygotowane studium wykonalności nie jest więc formalnością. To narzędzie, które pomaga inwestorowi, beneficjentowi, samorządowi albo przedsiębiorcy ocenić realność przedsięwzięcia, ryzyko niepowodzenia, koszty i korzyści, dostępność zasobów oraz szanse na sukces.
Studium wykonalności w projektach unijnych
Studium wykonalności w projektach unijnych jest najczęściej wymagane przy większych projektach inwestycyjnych, infrastrukturalnych, środowiskowych, transportowych, energetycznych, edukacyjnych, zdrowotnych lub technologicznych. Może być również potrzebne przy projektach realizowanych przez jednostki samorządu terytorialnego, instytucje publiczne, organizacje, uczelnie, spółki komunalne i przedsiębiorców.
W projektach współfinansowanych z UE dokument musi pokazać, że planowana inwestycja jest potrzebna, uzasadniona i możliwa do wykonania. Nie wystarczy opisać celu projektu. Trzeba jeszcze wykazać, że istnieje popyt, że wybrana lokalizacja jest właściwa, że harmonogram jest realny, że koszty są uzasadnione, a ryzyko zostało rozpoznane.
W praktyce studium powinno odpowiedzieć na kilka podstawowych pytań:
jaki problem ma rozwiązać projekt,
kto będzie korzystał z jego efektów,
czy istnieje realna potrzeba realizacji projektu,
jakie są warianty realizacji,
jakie będą koszty i korzyści,
czy projekt jest zgodny z programem unijnym,
czy inwestor posiada zasoby potrzebne do realizacji,
jakie są źródła finansowania,
jakie ryzyka mogą pojawić się na etapie realizacji projektu.
Analiza wykonalności projektu
Jednym z kluczowych elementów jest analiza wykonalności projektuanaliza wykonalności projektu. Jej celem jest sprawdzenie, czy projekt można zrealizować w założonym zakresie, czasie i budżecie. Taka analiza powinna być szczegółowa, ale jednocześnie zrozumiała dla instytucji oceniającej.
Analiza wykonalności obejmuje zwykle kilka obszarów. Pierwszy to obszar techniczny, czyli sprawdzenie, czy projekt można wykonać przy dostępnych rozwiązaniach, zasobach, technologii i dokumentacji. Drugi to obszar ekonomiczny, czyli ocena, czy projekt generuje uzasadnione korzyści społeczne, gospodarcze lub środowiskowe. Trzeci to obszar finansowy, czyli analiza, czy beneficjent będzie w stanie sfinansować wkład własny, utrzymać projekt i rozliczyć go zgodnie z wymogami.
Ważna jest także analiza prawna. Projekt musi być zgodny z przepisami prawa, regulaminem naboru, zasadami kwalifikowalności wydatków oraz innymi wymaganiami dotyczącymi konkretnego programu. Wytyczne dotyczące kwalifikowalności wydatków 2021–2027 określają ujednolicone warunki i procedury dla EFS+, EFRR, FS i FST, dlatego przy planowaniu wydatków trzeba każdorazowo sprawdzić, czy dany koszt może być objęty dofinansowaniem.
Przygotowanie studium wykonalności — od czego zacząć?
Przygotowanie studium wykonalności warto rozpocząć od zdefiniowania problemu i celu projektu. To etap, na którym trzeba jasno opisać, dlaczego projekt jest potrzebny, jaki ma zakres i jakie efekty ma przynieść.
Następnie należy zebrać dane. Mogą to być dane rynkowe, techniczne, finansowe, demograficzne, środowiskowe, kosztowe, lokalizacyjne albo prawne. Bez danych trudno przygotować wiarygodną analizę. Studium nie powinno opierać się na ogólnych deklaracjach. Powinno pokazywać realne założenia i uzasadnienie przyjętych rozwiązań.
W procesie przygotowania dokumentu ważne są:
opis koncepcji projektu,
analiza potrzeb,
analiza rynkowa,
analiza techniczna,
analiza ekonomiczna,
analiza finansowa,
analiza ryzyka,
harmonogram,
budżet,
źródła finansowania,
zgodność z dokumentacją konkursową,
zgodność z obowiązującymi przepisami.
Dopiero takie podejście pozwala ocenić opłacalność projektu i jego realną wykonalność.
Analiza finansowa i analiza ekonomiczna
W projektach unijnych bardzo duże znaczenie ma analiza finansowa i analiza ekonomiczna. Choć te pojęcia bywają mylone, nie oznaczają dokładnie tego samego.
Analiza finansowa pokazuje projekt z perspektywy pieniędzy: kosztów, przychodów, wydatków, źródeł finansowania, przepływów pieniężnych, wkładu własnego, ewentualnej luki finansowej i trwałości finansowej projektu. Jej celem jest sprawdzenie, czy beneficjent będzie w stanie zrealizować projekt i utrzymać jego efekty po zakończeniu finansowania.
Analiza ekonomiczna patrzy szerzej. Ocenia koszty i korzyści z punktu widzenia społeczeństwa, regionu, sektora lub użytkowników projektu. W przypadku projektów publicznych może obejmować korzyści takie jak poprawa dostępności usług, zmniejszenie emisji, oszczędność czasu, wzrost bezpieczeństwa, poprawa jakości infrastruktury albo zwiększenie konkurencyjności gospodarki.
W dobrze przygotowanym studium warto pokazać zarówno rentowność, jak i realność założeń. Jeżeli projekt nie generuje bezpośrednich przychodów, nadal może być uzasadniony, o ile przynosi ważne korzyści społeczne lub środowiskowe.
Realizacja projektu i harmonogram
Studium wykonalności powinno pokazywać nie tylko sam pomysł, ale również sposób jego wdrożenia. Dlatego ważną częścią dokumentu jest opis realizacji projektu oraz harmonogram.
Harmonogram powinien obejmować najważniejsze etapy: przygotowanie dokumentacji, uzyskanie decyzji administracyjnych, wybór wykonawców, roboty budowlane, dostawy, odbiory, promocję, rozliczenie i utrzymanie efektów projektu. W przypadku inwestycji budowlanych trzeba uwzględnić także wymagania wynikające z prawa budowlanego oraz dostępność wykonawców.
Zbyt optymistyczny harmonogram jest częstym błędem. Instytucja oceniająca może uznać, że projekt jest kosztowny, ryzykowny albo trudny do przeprowadzenia, jeśli etapy są opisane zbyt ogólnie. Dlatego w studium należy pokazać nie tylko termin końcowy, ale również logiczną kolejność działań.
Dobrze przygotowany harmonogram pozwala ograniczyć kosztownych błędów na etapie realizacji przedsięwzięcia i poprawia wiarygodność całego wniosku o dofinansowanie.
Ryzyko i analiza ryzyka
Każdy projekt wiąże się z ryzykiem. W studium wykonalności nie należy go ukrywać. Przeciwnie — dobrze przygotowana analiza ryzyka pokazuje, że inwestor rozumie potencjalne problemy i wie, jak nimi zarządzaćanaliza ryzyka pokazuje, że inwestor rozumie potencjalne problemy i wie, jak nimi zarządzać.
Do najczęstszych ryzyk należą:
wzrost kosztów,
opóźnienia w realizacji,
problemy formalne,
brak wymaganych decyzji,
niedoszacowanie popytu,
ograniczona dostępność zasobów,
zmiany przepisów,
trudności z wykonawcami,
błędy w dokumentacji,
problemy z rozliczeniem dofinansowania.
Sama lista ryzyk nie wystarczy. Trzeba jeszcze ocenić prawdopodobieństwo ich wystąpienia, możliwe skutki oraz działania ograniczające ryzyko niepowodzenia. Dzięki temu studium staje się praktycznym narzędziem zarządzania projektem, a nie tylko załącznikiem do dokumentacji.
Studium wykonalności a wniosek o dofinansowanie
W wielu konkursach studium wykonalności jest jednym z najważniejszych załączników do wniosku o dofinansowanie. Wniosek pokazuje projekt w formie formularza, natomiast studium daje szersze uzasadnienie: opisuje koncepcję, analizę, założenia, koszty, korzyści i ryzyka.
Dobre studium powinno być spójne z formularzem wniosku. Dane finansowe, harmonogram, opis zakresu rzeczowego, wskaźniki, źródła finansowania i założenia dotyczące realizacji muszą być zgodne w obu dokumentach. Brak spójności może obniżyć ocenę projektu albo prowadzić do konieczności składania wyjaśnień.
Warto pamiętać, że wytyczne dotyczące wyboru projektów na lata 2021–2027 regulują m.in. zasady wyboru projektów, kryteria, harmonogramy naborów, ocenę projektów i jej wyniki. Dlatego studium powinno być przygotowane nie tylko dobrze merytorycznie, ale również zgodnie z regulaminem konkretnego naboru.
Studium wykonalności w projekcie inwestycyjnym
W przypadku projektów inwestycyjnych studium powinno zawierać szczegółowy opis planowanej inwestycji. Szczególnie ważne są: lokalizacja, stan przygotowania dokumentacji, dostępność nieruchomości, prawo do dysponowania terenem, zakres robót budowlanych, wymagania techniczne i analiza wariantów.
W projekcie inwestycyjnym należy również opisać:
czy projekt jest zgodny z planami rozwoju,
czy posiada niezbędne decyzje,
czy jest możliwy technicznie,
czy wydatki są kwalifikowalne,
czy budżet jest realistyczny,
czy istnieje popyt na efekty projektu,
czy beneficjent ma potencjał organizacyjny,
czy projekt będzie trwały po zakończeniu finansowania.
Taka kompleksowa ocena pozwala sprawdzić, czy projekt ma szanse na sukces i czy jego realizacja jest racjonalna.
Feasibility study, angielski odpowiednik studium wykonalności
W dokumentacji międzynarodowej można spotkać pojęcie feasibility study. Jest to angielski odpowiednik studium wykonalności. W praktyce oznacza dokument, który sprawdza, czy projekt jest możliwy, opłacalny i uzasadniony.
Feasibility study może być wymagane nie tylko w projektach unijnych, ale również przy inwestycjach finansowanych przez banki, inwestorów prywatnych, instytucje publiczne albo partnerów biznesowych. W każdym przypadku cel jest podobny: ograniczyć ryzyko i podjąć decyzję na podstawie danych, a nie intuicji.
Najczęstsze błędy w studium wykonalności
Do najczęstszych błędów należą zbyt ogólne opisy, brak danych, niespójność z wnioskiem, niedoszacowanie kosztów, zbyt optymistyczny harmonogram, brak analizy wariantów oraz słaba analiza ryzyka.
Problemem bywa również brak powiązania studium z realnymi wymaganiami programu. Każdy nabór może mieć własny formularz, kryteria i załączniki. Dlatego przed przygotowaniem dokumentu trzeba dokładnie sprawdzić regulamin, instrukcję i wymagania dotyczące konkretnego konkursu.
Studium wykonalności jest ważnym dokumentem, ale tylko wtedy, gdy wynika z realnej analizy i odpowiada na pytania instytucji oceniającej. Słabo przygotowane opracowanie może zwiększyć ryzyko odrzucenia projektu albo utrudnić jego późniejszą realizację.
Podsumowanie
Studium wykonalności w projektach unijnych 2021–2027 to dokument, który pomaga ocenić, czy projekt jest możliwy do zrealizowania, zgodny z programem, opłacalny i bezpieczny pod względem organizacyjnym, technicznym, finansowym oraz prawnym.
Dobre studium obejmuje analizę potrzeb, analizę rynku, analizę techniczną, ekonomiczną, finansową i prawną, ocenę ryzyka, harmonogram, budżet, źródła finansowania i opis realizacji projektu. Jest szczególnie ważne przy większych projektach inwestycyjnych oraz przy składaniu wniosku o dofinansowanie ze środków UE.
Najlepiej przygotowane studium nie tylko zwiększa szanse na pozytywną ocenę projektu, ale również pomaga uniknąć kosztownych błędów na etapie realizacji. Dzięki temu inwestor, beneficjent albo przedsiębiorca może podjąć bardziej świadomą decyzję o realizacji planowanego przedsięwzięcia.
Jeżeli potrzebujesz pomocy w procesie przygotowania inwestycji budowlanej. Napisz!
pozdrawiam serdecznie, Marek Krzymiński
Zapraszamy do kontaktu
Pozwól ułatwić sobie proces przygotowania inwestycji budowlanej. Zaufaj specjalistom.
Skorzystaj z formularza kontaktowego lub zadzwoń do nas.
Tel.: 501-556-786
Nasze realizacje w zakresie przygotowania inwestycji budowlanych:
Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu
Jak napisać dobry biznes plan?
Biznesplan to jeden z najważniejszych dokumentów, jakie może przygotować przedsiębiorca, startup albo każde rozwijające się przedsiębiorstwo. Taki biznesowy dokument pomaga nie tylko uporządkować pomysł na biznes, ale również przeanalizować rynek, konkurencję, potrzeby klienta, źródła finansowania oraz realne szanse na rozwój firmy. Dobrze przygotowany biznesplan bywa potrzebny, gdy chcesz iść do banku, pozyskać inwestora, ubiegać się o dotacje unijne, złożyć dokumenty do urzędu, przygotować wniosek o kredyt, uzyskać kredyt inwestycyjny albo po prostu lepiej zaplanować własną działalność gospodarczą.
Jeżeli chcesz napisać dobry biznesplan, musisz pamiętać, że nie jest to zwykły opis pomysłu. To dokument, który powinien pokazać, czy planowane przedsięwzięcie ma sens ekonomiczny, organizacyjny i finansowy. W praktyce biznesplan odpowiada na pytania: co firma chce robić, kto będzie klientem, jak wygląda rynek, jakie są zagrożenia i szanse, kto jest konkurencją, jaki będzie zbyt, jaki dostawca jest kluczowy dla działalności i czy realizacja przedsięwzięcia jest możliwa.
Biznesplan powinien zawierać najistotniejsze informacje o firmie, rynku, finansach, modelu działania, planie sprzedaży oraz sposobie realizacji projektu. Właśnie dlatego należy tworzyć biznesplan w sposób uporządkowany, oparty na danych i dopasowany do celu, jaki ma spełniać dokument.
W praktyce biznesplan to dokument, który ma kilka funkcji jednocześnie. Po pierwsze, pomaga właścicielowi firmy zrozumieć własne przedsięwzięcie. Po drugie, pozwala przedstawiać projekt w sposób przejrzysty, zrozumiały i wiarygodny dla instytucji finansowych. Po trzecie, jest to ważne narzędzie do zarządzania, ponieważ pokazuje cele, harmonogram, zasoby, ryzyka i sposób, w jaki firma będzie generować przychód.
Dobrze napisany biznesplan jest szczególnie ważny wtedy, gdy przedsiębiorca chce rozpocząć własny biznes, rozwinąć istniejącą firmę, przygotować dokumentację pod dotację, kredyt lub dofinansowanie. W takim przypadku biznesplan nie powinien być ogólnym opisem pomysłu. Powinien być konkretnym opracowaniem, które pokazuje, czy przedsięwzięcie ma sens ekonomiczny, organizacyjny i finansowy.
Dla kogo tworzy się biznesplan?
To, jak powinien wyglądać biznesplan, zależy od tego, kto jest jego adresatem. Inaczej wygląda dokument przygotowywany pod bank, inaczej pod dotację lub dotacje unijne, a jeszcze inaczej pod potencjalnego inwestora, urząd pracy albo instytucję zarządzającą programem wsparcia.
Jeżeli chcesz tworzyć biznesplan dla banku, dokument musi pokazać, czy projekt da się finansować, czy firma będzie mieć stabilny przychód, odpowiedni poziom rentowności i czy jest zdolna spłacać zobowiązania. Bank będzie chciał sprawdzić, czy inwestycja jest bezpieczna, czy przedsiębiorstwo posiada odpowiednie zasoby, czy ma kapitał, jakie są jego dane finansowe oraz czy planowane przepływy pieniężne są realne.
Jeżeli celem są dotacje unijne, biznesplan powinien być zgodny z wymaganiami danego programu i pokazywać między innymi innowacyjność, cele projektu, jego przeznaczenie, budżet oraz wpływ na rozwój działalności. W takim przypadku ważny jest również status wnioskodawcy, zgodność z regulaminem, wymagany załącznik oraz to, czy projekt spełnia każdy warunek formalny.
Biznesplan może być też potrzebny osobie, która dopiero planuje własny biznes. Wtedy dokument pozwala uporządkować pierwsze założenia, sprawdzić koszty startu, określić źródła finansowania, przygotować plan finansowy oraz ocenić, czy pomysł ma realne szanse na utrzymanie się na rynku. Dotyczy to zarówno spółek, jak i sytuacji, w której planowana jest jednoosobowa działalność gospodarcza.
Cel opracowania biznesplanu
Cel opracowania biznesplanu powinien być określony już na początku pracy nad dokumentem. Inaczej pisze się biznesplan dla banku, inaczej dla inwestora, inaczej dla urzędu, a inaczej pod dotacje unijne. Jeżeli dokument ma być załącznikiem do wniosku, musi odpowiadać na wymagania konkretnej instytucji.
Celem biznesplanu może być:
przygotowanie wniosku o kredyt,
pozyskanie dotacji,
ocena opłacalności planowanego przedsięwzięcia,
przygotowanie firmy do rozmów z inwestorem,
uporządkowanie strategii rozwoju,
sprawdzenie, czy prowadzenie własnej działalności będzie rentowne,
przygotowanie planu finansowego,
ocena ryzyka, konkurencji i możliwości sprzedaży.
Dobry biznesplan powinien więc odpowiadać nie tylko na pytanie „co chcemy zrobić?”, ale również „czy warto to zrobić?”, „jak to sfinansować?” i „jak bezpiecznie przeprowadzić realizację przedsięwzięcia?”.
Jak napisać biznesplan krok po kroku?
Jeżeli zastanawiasz się, jak napisać biznesplan, jak pisać biznesplan albo jak sporządzić dobry dokument, warto pamiętać, że liczy się nie tylko forma, ale również treść. Dobrze przygotowany biznesplan powinien mieć logiczną strukturę i pokazywać cały obraz przedsięwzięcia.
Wiele osób szuka gotowego rozwiązania pod hasłem wzór biznesplanu, uniwersalny wzór biznesplanu albo przykładowy biznesplan. Taki wzór może być pomocny na początku, ale nie powinien być kopiowany bezrefleksyjnie. Każdy biznes ma inną skalę, inne koszty, innych klientów, innych dostawców i inne ryzyka. Dlatego napisanie biznes planu powinno zawsze wynikać z realnej analizy konkretnej firmy.
1. Streszczenie
Na początku powinno znaleźć się krótkie streszczenie. To część, którą czyta się jako pierwszą, nawet jeśli powstaje na końcu. W streszczeniu trzeba jasno opisać, czym zajmuje się firma, jaki ma pomysł na biznes, co chce sprzedawać, do kogo kieruje ofertę i jakiego finansowania potrzebuje.
Dobre streszczenie powinno zawierać krótki opis planowanego przedsięwzięcia. Bank, inwestor albo urząd powinien szybko zrozumieć, jaki jest cel projektu, jaka jest skala przedsięwzięcia, jakie są przewidywane efekty oraz dlaczego warto rozpatrzyć wniosek pozytywnie.
2. Informacje o firmie i charakterystyka przedsiębiorstwa
Kolejny element to informacje o firmie oraz charakterystyka przedsiębiorstwa. W tej części opisuje się formę działalności, historię firmy, model działania oraz to, czym zajmuje się dane przedsiębiorstwo. Jeśli firma dopiero startuje, należy opisać planowaną działalność gospodarczą, zespół, kompetencje właścicieli i to, jakie zasoby firma już ma albo będzie musiała posiadać.
Warto pokazać również, czy firma działa lokalnie, regionalnie czy szerzej, jakie ma zaplecze, czy korzysta z własnej lub wynajmowanej nieruchomości, gdzie znajduje się siedziba, jaki jest jej adres, jakie jest przeznaczenie lokalu i czy miejsce prowadzenia biznesu wspiera planowany rozwój.
Jeżeli biznesplan dotyczy osoby rozpoczynającej własny biznes, warto opisać także wcześniejsze doświadczenie zawodowe, kwalifikacje, znajomość branży oraz przygotowanie do prowadzenia własnej działalności. Dla instytucji oceniającej projekt ważne jest nie tylko to, co firma chce robić, ale również kto będzie odpowiadał za realizację planu.
3. Opis oferty
Bardzo ważną częścią jest opis oferty, czyli wskazanie, co firma będzie sprzedawać, komu i na jakich warunkach. W tym miejscu można opisać produkty czy usługi, ale bez nadmiernego powtarzania tego sformułowania. Najważniejsze jest pokazanie wartości dla klienta.
Dobry opis powinien zawierać:
charakterystykę oferty,
najważniejsze cechy i korzyści,
informacje, dla jakiej grupy docelowej oferta jest przeznaczona,
przewagi nad konkurencją,
sposób sprzedaży i dystrybucji,
poziom jakości, ceny i marży,
sposób obsługi klienta,
możliwości rozwoju oferty w przyszłości.
Nie wystarczy napisać, że oferta jest dobra albo potrzebna. Trzeba pokazać, dlaczego klient ma ją wybrać, jaka potrzeba jest zaspokajana, jaki problem rozwiązuje oraz czym firma różni się od innych podmiotów działających na rynku. Opis powinien być konkretny, zrozumiały i poparty danymi.
4. Analiza rynku i konkurencji
Każdy profesjonalny biznesplan powinien zawierać analizę rynku, a przede wszystkim analizę rynku i konkurencji. To kluczowa część, ponieważ pokazuje, czy na ofertę istnieje potencjalny popyt, jaki jest poziom cen, jak działa konkurencja i jakie są bariery wejścia.
W tej części warto:
opisać wielkość rynku,
oszacować popyt,
przygotować analizę możliwości rynkowych,
wskazać grupę klientów,
przeanalizować trendy rynkowe,
pokazać otoczenie makro,
opisać konkurencję,
określić, jak firma wygląda na tle konkurencji,
wskazać, jakie czynniki mogą wpłynąć na biznes w przyszłości.
Dobrze wykonana analiza rynku pozwala ocenić, czy projekt ma realne szanse wzrostu. Warto pokazać, co robi konkurencja, jakie ma mocne strony, a gdzie pojawiają się jej słabe strony. Pomocna będzie tu analiza SWOT, która pokazuje mocne i słabe strony, szanse i zagrożenia.
W bardziej rozbudowanych opracowaniach warto zastosować również narzędzia strategiczne, takie jak analiza 5 sił Portera. Pozwala ona ocenić między innymi siłę konkurencji, ryzyko wejścia nowych podmiotów, siłę klientów, znaczenie dostawców oraz możliwość pojawienia się substytutów. Taka analiza pomaga lepiej zrozumieć, czy planowane przedsięwzięcie ma trwałe podstawy rynkowe.
5. Dostawcy, wykonawcy i zbyt
W biznesplanie warto opisać nie tylko klientów, ale również zaplecze realizacyjne. Ważny może być każdy kluczowy dostawca, warunki zakupów, dostępność materiałów, ceny, terminy dostaw oraz zależność firmy od zewnętrznych partnerów.
W przypadku inwestycji, produkcji, budownictwa albo działalności handlowej należy przedstawić informacje o dostawcach i wykonawcach. Bank, inwestor albo urząd może chcieć wiedzieć, czy firma ma realne możliwości organizacyjne, czy potrafi zapewnić ciągłość dostaw i czy nie jest uzależniona od jednego kontrahenta.
Równie istotny jest zbyt, czyli możliwość sprzedaży oferty na rynku. Biznesplan powinien pokazywać, kto będzie kupującym, jak firma będzie pozyskiwać klientów, jakie kanały sprzedaży wykorzysta oraz jakie są realne szanse na osiągnięcie zakładanych przychodów.
6. Plan marketingowy i sprzedażowy
Dalsza część biznesplanu powinna zawierać plan marketingowy, ponieważ nawet najlepszy pomysł nie przyniesie efektów, jeśli firma nie będzie wiedziała, jak dotrzeć do klientów. Plan marketingowy powinien pokazywać, jakie działania zostaną podjęte, aby zbudować rozpoznawalność, pozyskać klientów i wygenerować sprzedaż.
W tej części warto opisać:
kanały sprzedaży,
działania reklamowe,
obecność w internecie,
media społecznościowe,
stronę internetową,
działania lokalne,
public relations,
budżet marketingowy,
sposób mierzenia skuteczności działań.
Plan marketingowy powinien być dopasowany do skali firmy. Inaczej wygląda strategia marketingowa dla lokalnej działalności usługowej, inaczej dla sklepu internetowego, a inaczej dla przedsiębiorstwa planującego większą inwestycję.
7. Model operacyjny i plan działania
Biznesplan powinien pokazywać, jak firma będzie działała na co dzień. To obszar operacyjny, w którym opisuje się proces sprzedaży, obsługę klienta, sposób dostaw, zaplecze, zespół, logistykę, wykorzystywane zasoby oraz harmonogram wdrożenia projektu.
Warto dodać:
plan działań krok po kroku,
harmonogram realizacji,
kluczowe etapy rozwoju,
wskazanie, jakie zasoby są już dostępne,
czego firma jeszcze potrzebuje,
jakie dokumenty będą wymagane,
jakie załączniki trzeba przygotować do wniosku.
To szczególnie ważne wtedy, gdy projekt ma charakter inwestycyjny albo dotyczy nowej inwestycji, rozbudowy, zakupu lokalu, maszyn czy wejścia na nowy rynek. Im bardziej precyzyjnie opisany model operacyjny, tym łatwiej ocenić, czy realizacja przedsięwzięcia jest możliwa w praktyce.
8. Plan finansowy i analiza finansowa
Jedną z najważniejszych części biznesplanu jest analiza finansowa oraz plan finansowy. To właśnie na tej podstawie bank, inwestor albo instytucja przyznająca dotację będzie oceniać, czy projekt jest realny.
W tej części trzeba pokazać:
prognozowany przychód,
koszty działalności,
rentowność,
przepływy pieniężne,
zapotrzebowanie na kapitał,
możliwe źródła finansowania,
planowany zwrot z inwestycji,
wskaźnik rentowności,
obliczenie progu rentowności,
przewidywany rachunek zysków i strat,
zapotrzebowanie na środki własne i zewnętrzne.
Trzeba także oszacować, ile pieniędzy potrzeba na start lub rozwój, czy firma chce finansować działalność z własnych środków, przez kredyt inwestycyjny, przez dotacje unijne, czy przez kapitał od inwestora. Dobrze przygotowane dane finansowe sprawiają, że projekt wygląda bardziej wiarygodnie.
Plan finansowy powinien być spójny z opisem biznesu. Jeżeli w tekście wskazujemy określony poziom sprzedaży, koszty marketingowe, zatrudnienie lub inwestycje, to te założenia muszą znaleźć odzwierciedlenie w liczbach.
Dobry biznes plan to zabezpieczenie kredytu
Bardzo trafne jest stwierdzenie, że dobry biznes plan to zabezpieczenie kredytu. Oczywiście biznesplan nie zastępuje formalnego zabezpieczenia, takiego jak hipoteka, poręczenie czy zastaw, ale jest niezwykle ważnym elementem oceny ryzyka. Dla banku dobrze przygotowany dokument jest merytorycznym wsparciem całego procesu.
Można powiedzieć, że rzetelny biznesplan to pewnego rodzaju zabezpieczenie kredytu, ponieważ pokazuje, czy projekt ma sens ekonomiczny, czy jest dobrze policzony, czy przychody pozwolą na spłatę zobowiązania i czy firma będzie w stanie przejść przez cały proces inwestycyjny bez utraty płynności.
Bank chce wiedzieć:
czy wnioskodawca rozumie swój biznes,
czy dane są spójne,
czy firma ma odpowiedni kapitał,
czy analiza finansowa jest realna,
czy plan finansowy jest logiczny,
czy inwestycja ma uzasadnienie,
czy projekt jest dobrze przygotowany pod względem ryzyka.
Im lepiej dokument odpowiada na te pytania, tym większa szansa, że bank uzna projekt za wiarygodny.
Biznesplan do banku, inwestora, dotacji i urzędu
Jeżeli biznesplan ma trafić do banku, powinien być bardziej konserwatywny, liczbowy i nastawiony na bezpieczeństwo. Jeżeli dokument ma zainteresować inwestora, musi pokazywać potencjał wzrostu, skalowalność i atrakcyjną stopę zwrotu. Jeżeli celem są dotacje unijne, trzeba bardzo dokładnie dostosować treść do warunków programu.
W przypadku dokumentu składanego do urzędu, na przykład przy ubieganiu się o środki na własny biznes, trzeba zwrócić szczególną uwagę na regulamin, wymagany formularz, załącznik, kosztorys, harmonogram i sposób rozliczenia środków. Urząd często ocenia nie tylko sam pomysł, ale także przygotowanie wnioskodawcy, realność założeń i zgodność wydatków z celem programu.
W każdym przypadku biznesplan powinien być:
przejrzysty,
zrozumiały,
logiczny,
poparty liczbami,
zgodny z celem finansowania,
dopasowany do odbiorcy,
zgodny z wymaganiami formalnymi.
Nieco inaczej należy opisać projekt dla banku, a inaczej dla potencjalnego inwestora. Potencjalnego inwestora interesuje głównie tempo rozwoju, przewaga konkurencyjna i wyjście z inwestycji. Bank bardziej koncentruje się na bezpieczeństwie finansowym, zdolności do spłaty i stabilności przepływów. Urząd natomiast będzie zwracał uwagę na zgodność z regulaminem i kompletność dokumentacji.
Jak napisać dobry biznes plan – praktyczne wskazówki
Jeśli chcesz napisać biznesplan, pamiętaj o kilku zasadach:
Zacznij od celu – ustal, czy dokument ma pomóc pozyskać kredyt, inwestora, dotację, środki z urzędu czy uporządkować rozwój firmy.
Przygotuj krótki opis przedsięwzięcia – pokaż, czego dotyczy projekt i po co jest realizowany.
Zbierz najistotniejsze informacje – dobry biznesplan musi być oparty na realnych danych i liczbach.
Przeanalizuj rynek – bez rzetelnej analizy rynku trudno mówić o wiarygodnym planie.
Przygotuj analizę możliwości rynkowych – pokaż, czy istnieje popyt, zbyt i realna grupa klientów.
Sprawdź firmę na tle konkurencji – pokaż przewagi, słabości, zagrożenia i szanse.
Opisz ofertę – pokaż, co sprzedajesz, komu i dlaczego klient ma wybrać właśnie Twoją firmę.
Uwzględnij dostawców i wykonawców – wskaż, kto będzie wspierał realizację projektu.
Przygotuj plan finansowy – bez tego bank ani inwestor nie potraktują dokumentu poważnie.
Dodaj plan marketingowy – pokaż, w jaki sposób firma będzie pozyskiwać klientów.
Zadbaj o strukturę – dobra struktura ułatwia czytanie i buduje zaufanie.
Przygotuj załącznik lub załączniki – jeżeli wymaga tego bank, inwestor, urząd albo regulamin dotacji.
Dopasuj dokument do adresata – inaczej pisze się dla banku, inaczej pod dotacje, a inaczej dla inwestora lub urzędu.
Podsumowanie
Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu to temat, który dotyczy zarówno nowych firm, jak i dojrzałych przedsiębiorstw. Jeżeli chcesz tworzyć biznesplan, pisać biznesplan albo sporządzić dokument dla banku, inwestora czy instytucji przyznającej dotacje, musisz pamiętać, że liczy się całość: analiza rynku, opis oferty, model działania, plan marketingowy i analiza finansowa.
Dobry biznesplan nie jest tylko formalnością. To praktyczne narzędzie, które pomaga uporządkować pomysł na biznes, ocenić ryzyko, pokazać mocne i słabe strony, wskazać źródła finansowania, przygotować plan finansowy, zebrać potrzebny załącznik oraz lepiej przygotować się do rozmów z bankiem, inwestorem lub urzędem.
Właśnie dlatego można powiedzieć, że dobry biznes plan to zabezpieczenie kredytu – nie w sensie formalnym, ale jako merytoryczna podstawa, która zwiększa wiarygodność całego przedsięwzięcia.
Jeżeli potrzebujesz wsparcia w trakcie opracowania biznes planu lub chcesz go zlecić profesjonaliście. Napisz!
pozdrawiam serdecznie, Marek Krzymiński
Zapraszamy do kontaktu
Pozwól ułatwić sobie proces przygotowania inwestycji budowlanej lub opracowania biznes planu. Zaufaj specjalistom.
Skorzystaj z formularza kontaktowego lub zadzwoń do nas.
Tel.: 501-556-786
Nasze realizacje w zakresie opracowania biznes planów inwestycji:
Najczęściej zadawane pytania na temat biznes planu:
Kto zajmuje się pisaniem biznes planu (kto pomoże napisać biznes plan)?
Biznesplan może przygotować sam przedsiębiorca, ale w praktyce przy projektach inwestycyjnych i finansowanych zewnętrznie najczęściej zajmują się tym doradcy finansowi, analitycy lub wyspecjalizowane firmy doradcze. Kluczowe jest nie samo „opisanie pomysłu”, ale umiejętność przełożenia go na liczby, scenariusze i strukturę akceptowalną dla instytucji finansowych.
Dlatego w przypadku kredytów inwestycyjnych, deweloperskich czy dotacji warto korzystać z osób, które rozumieją sposób myślenia banków i potrafią przygotować dokument, który nie tylko wygląda dobrze, ale przede wszystkim jest wiarygodny i obroni się w perspektywie finansowej.
Gotowy biznes plan- czy jest coś takiego?
Gdy czytasz informację: „pobierz gotowy biznes plan”, nie daj się skusić. Takie gotowce tylko zwiększają Twoje ryzyko inwestycji. Biznes plan jest po to aby zminimalizować Twoje ryzyku utraty własnego kapitału. Nawet jeżeli ubiegasz się o dofinansowanie z urzędu pracy nie warto tracić czasu na gotowy biznes plan. Lepiej poświęcić trochę własnego czasu na przygotowanie, aby rzeczywiście przemyśleć biznes, a nie tylko liczyć na granta, która rozwiąże wszystkie problemy. Dotacje mają to do siebie, że w pewnym momencie się kończą, a jak coś pójdzie nie tak to trzeba ją zwrócić. Dlatego też może być ona bardzo bolesnym doświadczeniem.
Dlatego świadczę dla początkujących i doświadczonych przedsiębiorców szeroki zakres usług które mają pomóc w przygotowaniu inwestycji. Zapraszam do zapoznania się z zakresem usług w tym zakresie: więcej>>
Ostatecznie i tak angażujesz swój czas w biznes więc w sytuacji gdy nie zarobisz na swoim biznesie to stracisz możliwość zarobku w trakcie pracy.
Jak napisać dobry biznes plan żeby dostać finansowanie np. dotacje, kredyt itd.?
Dobry biznesplan to nie jest dokument marketingowy — to narzędzie decyzyjne dla właścicieli firmy, kadry zarządzającej a także w przypadku ubiegania się o kredyt źródło informacji o inwestycji dla banku lub innej instytucji.
Najważniejsze elementy to:
realistyczna analiza rynku i konkurencji,
jasno zdefiniowany model biznesowy,
szczegółowy model finansowy (rachunek wyników, przepływy pieniężne, bilans),
scenariusze (bazowy, pesymistyczny),
spójność między częścią opisową a liczbami.
Z perspektywy finansowania kluczowe jest jedno: 👉 biznesplan musi pokazać zdolność projektu do spłaty zobowiązań
Bank nie finansuje pomysłu — finansuje przewidywalny i policzalny cash flow. Im mniej założeń „życzeniowych”, a więcej danych i logiki, tym większa szansa na finansowanie. Zachęcamy do zapoznania się ze standardową strukturą biznes planu.
Czemu biznes plan nie działa?
Biznesplan „nie działa” najczęściej dlatego, że jest traktowany jako formalność, a nie narzędzie zarządzania ryzykiem.
Najczęstsze błędy:
zbyt optymistyczne założenia (przychody, ceny, tempo sprzedaży),
brak analizy ryzyk i scenariuszy,
niespójność między częścią opisową a finansową,
kopiowanie gotowych szablonów bez dopasowania do projektu.
W praktyce problem nie polega na tym, że biznesplan jest zły jako narzędzie — tylko na tym, że jest przygotowany „pod papier”, a nie pod rzeczywistość.
👉 Dobry biznesplan nie ma „ładnie wyglądać” — ma przewidywać problemy zanim się pojawią.
Biznes plan do dofinansowania z urzędu pracy:
Jeżeli ubiegasz się o dofinansowanie to potrzebujesz biznes planu. Jest to najczęściej skrócona wersja takiego dokumentu. Jeżeli chcesz skorzystać z tej szansy to zaangażuj się na 100% w przygotowanie takiego planu który zwiększy Twoje prawdopodobieństwo osiągnięcia sukcesu. Jeżeli potrzebujesz wsparcia w trakcie przygotowania biznesplanu to zapraszam na konsultacje biznesowe. W trakcie godzinnych konsultacji możemy omówić wszystkie etapy pracy, doradzę i podpowiem o moich doświadczeniach w zakresie opracowania i wdrożenia biznesplanów dla różnych inwestycji. Pamiętaj biznesplan to podstawa!
Ile stron ma biznes plan?
Nie ma jednej właściwej długości biznesplanu — jego objętość powinna wynikać ze skali, wartości, złożoności i horyzontu czasowego projektu. Im wyższa wartość projektu tym więcej czynników ryzyka warto uwzględnić w analizie. Im dłuższy horyzont czasowy tym większą uwagę należy poświęcić planowaniu inwestycji.
W praktyce:
Małe proste projekty: ok. 15–25 stron,
Średniej wielkości standardowe inwestycje: 25–50 stron,
Projekty deweloperskie lub złożone inwestycje: często 70+ stron wraz z częścią finansową i załącznikami.
Najważniejsze jednak nie jest to, ile stron ma dokument, tylko: 👉 czy zawiera wszystkie informacje potrzebne do podjęcia decyzji finansowej
Zbyt krótki biznesplan budzi brak zaufania, a zbyt długi bez konkretu — utrudnia analizę. Profesjonalny dokument powinien być konkretny, logiczny i oparty na liczbach, a nie na objętości.
Zapraszamy do zapoznania się z naszymi losowo wybranymi realizacjami w zakresie opracowania biznes planów!
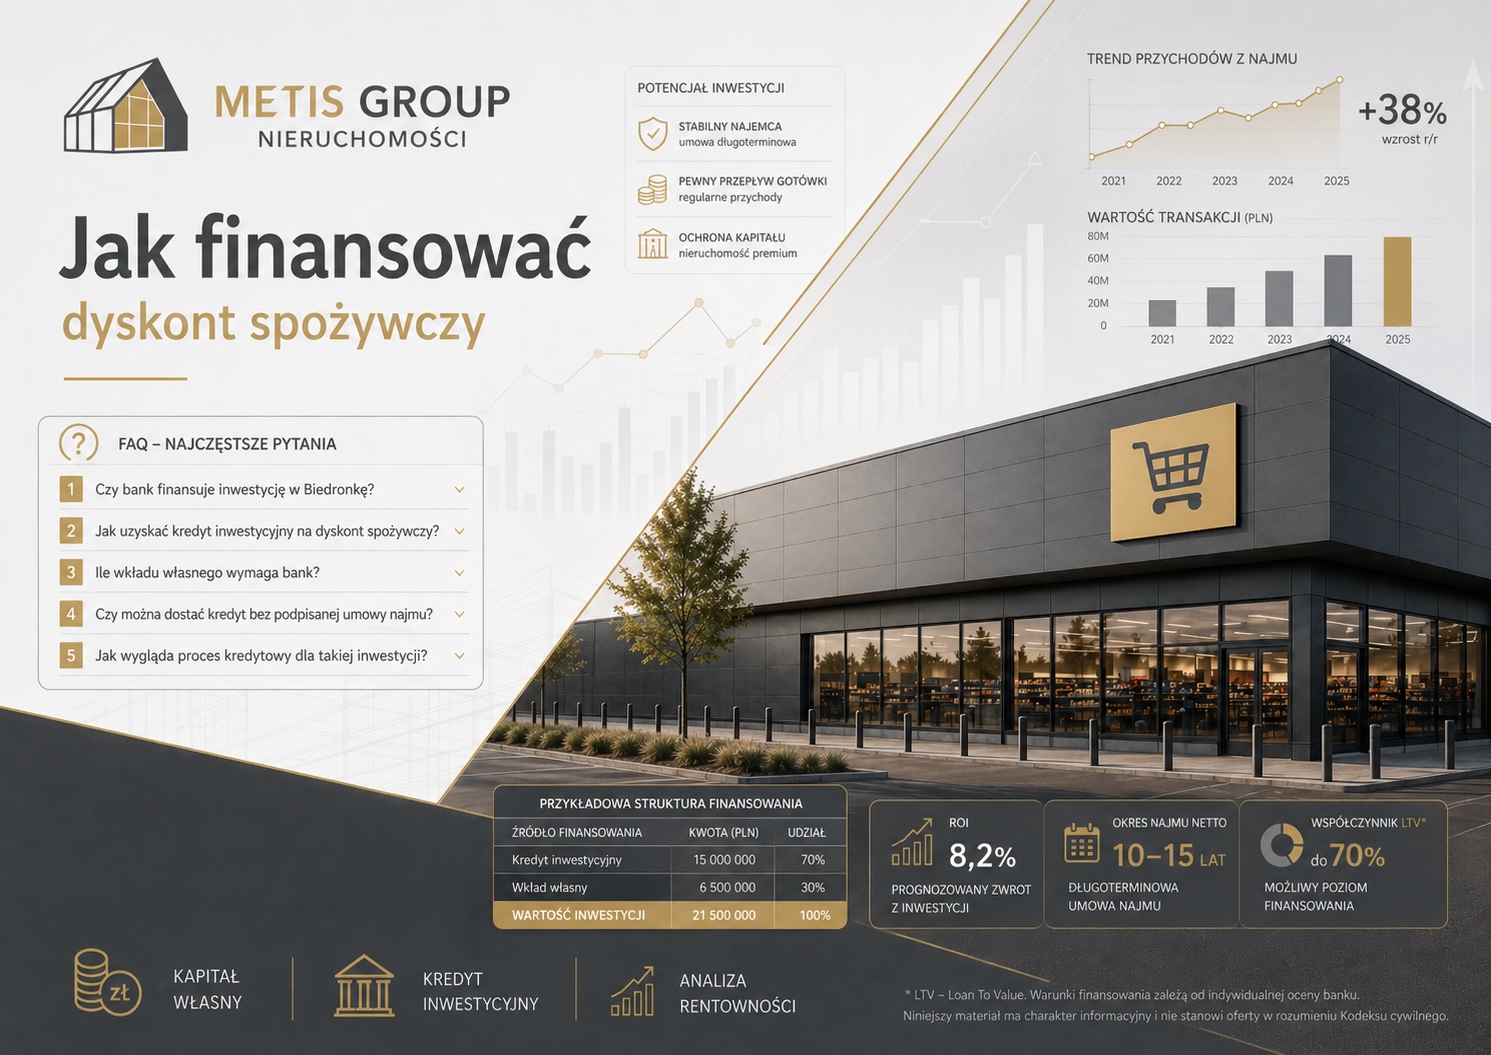
Spis pytań: FAQ Inwestora finansowanie inwestycji w dyskont spożywczy:
Czy bank finansuje inwestycję w Biedronkę?
Jak uzyskać kredyt inwestycyjny na dyskont spożywczy?
Ile wkładu własnego wymaga bank?
Czy można dostać kredyt bez podpisanej umowy najmu?
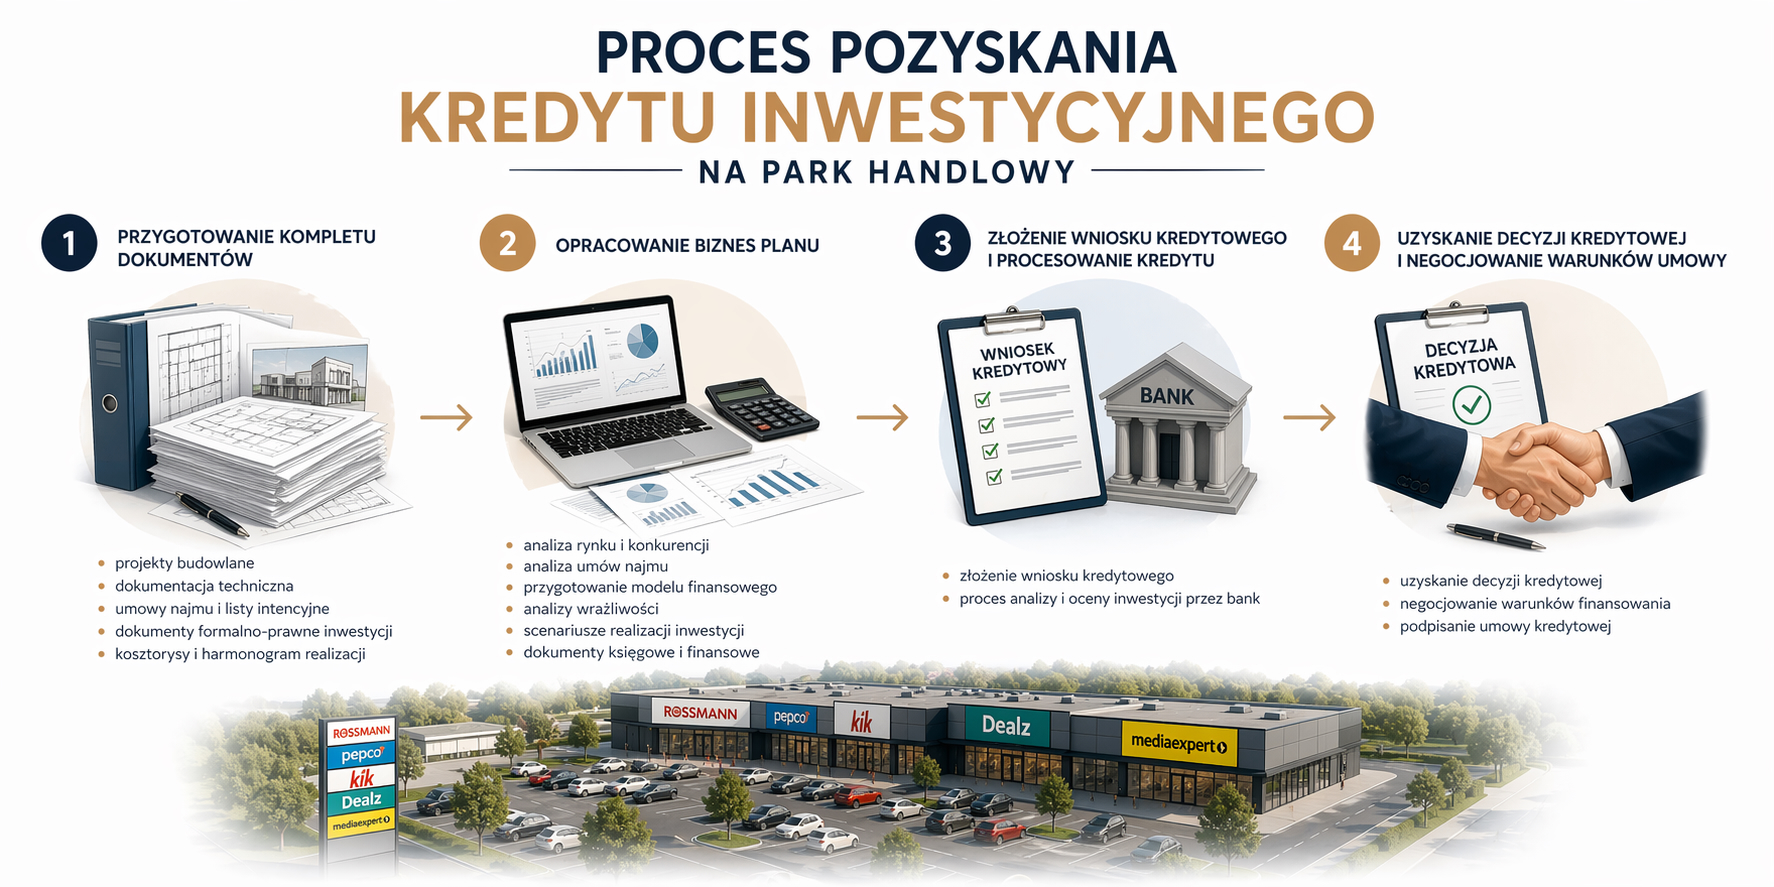
Jak wygląda proces kredytowy dla takiej inwestycji?
Finansowanie inwestycji polegającej na budowie dyskontu spożywczego, w tym obiektów wynajmowanych przez Biedronka, należy do jednych z najczęściej realizowanych projektów w sektorze nieruchomości komercyjnych. Jednocześnie jest to proces wymagający odpowiedniego przygotowania – zarówno pod względem finansowym, jak i formalnym.
Poniżej przedstawiamy najczęściej zadawane pytania inwestorów dotyczące kredytu inwestycyjnego na dyskont spożywczy.
Odpowiedzi na najczęściej zadawane pytania:
Czy bank finansuje inwestycję w Biedronkę?
Tak, banki finansują inwestycje polegające na budowie obiektów handlowych wynajmowanych przez operatorów takich jak Biedronka. Tego typu projekty są często postrzegane jako atrakcyjne ze względu na stabilność najemcy oraz przewidywalność przepływów pieniężnych.
Kluczowe znaczenie ma jednak jakość projektu, w tym:
lokalizacja inwestycji
parametry techniczne obiektu
warunki umowy najmu
doświadczenie inwestora
Sama marka najemcy nie gwarantuje uzyskania finansowania – bank analizuje cały projekt w sposób kompleksowy.
Jak uzyskać kredyt inwestycyjny na dyskont spożywczy?
Uzyskanie kredytu inwestycyjnego na budowę dyskontu spożywczego wymaga odpowiedniego przygotowania inwestycji do oceny bankowej. Proces obejmuje m.in.:
opracowanie profesjonalnego biznes planu inwestycji
przygotowanie szczegółowego modelu finansowego
analizę rynku i lokalizacji
przedstawienie warunków najmu
przygotowanie dokumentacji technicznej i prawnej
Kluczowym elementem jest wykazanie, że inwestycja generuje stabilne i przewidywalne przychody, które pozwolą na obsługę zadłużenia.
Ile wkładu własnego wymaga bank?
W przypadku inwestycji komercyjnych banki najczęściej wymagają wkładu własnego na poziomie:
👉 20% – 40% wartości inwestycji
Dokładny poziom zależy od:
oceny ryzyka projektu
doświadczenia inwestora
jakości najemcy
parametrów finansowych inwestycji
Niższy poziom wkładu własnego możliwy jest w przypadku bardzo dobrze przygotowanych projektów z silnym najemcą i stabilnymi przepływami pieniężnymi.
Czy można dostać kredyt bez podpisanej umowy najmu?
W praktyce uzyskanie kredytu inwestycyjnego bez podpisanej umowy najmu jest bardzo trudne, a w większości przypadków niemożliwe.
Banki oczekują:
podpisanej umowy najmu lub listu intencyjnego (LOI)
określonego poziomu zabezpieczenia przychodów (tzw. pre-let)
Dla projektów typu dyskont spożywczy obecność najemcy jest kluczowa, ponieważ to właśnie czynsz stanowi podstawę oceny zdolności kredytowej inwestycji.
Jak wygląda proces kredytowy dla takiej inwestycji?
Proces kredytowy dla inwestycji w dyskont spożywczy jest wieloetapowy i obejmuje:
1. Analizę inwestycji i przygotowanie dokumentacji Opracowanie biznes planu, modelu finansowego oraz kompletnej dokumentacji projektowej.
2. Złożenie wniosku kredytowego Przekazanie dokumentów do wybranych instytucji finansowych.
3. Analizę bankową (due diligence) Ocena inwestora, projektu, lokalizacji oraz umowy najmu.
4. Decyzję kredytową i negocjacje warunków Ustalenie parametrów finansowania, takich jak marża, harmonogram spłat czy zabezpieczenia.
5. Podpisanie umowy i uruchomienie kredytu Finansowanie wypłacane jest zazwyczaj w transzach, zgodnie z postępem realizacji inwestycji.
Cały proces trwa zazwyczaj od 6 do 12 tygodni, w zależności od stopnia przygotowania projektu oraz złożoności inwestycji.
Finansowanie inwestycji w dyskont spożywczy to proces wymagający doświadczenia i odpowiedniego przygotowania. Kluczowe znaczenie mają: jakość projektu, stabilność najemcy oraz profesjonalnie opracowana dokumentacja finansowa.
Właściwe przygotowanie inwestycji znacząco zwiększa szanse na uzyskanie kredytu inwestycyjnego oraz pozwala uzyskać korzystniejsze warunki finansowania.
Analiza wrażliwości inwestycji budowlanej – jak ocenić ryzyko i rentowność projektu?
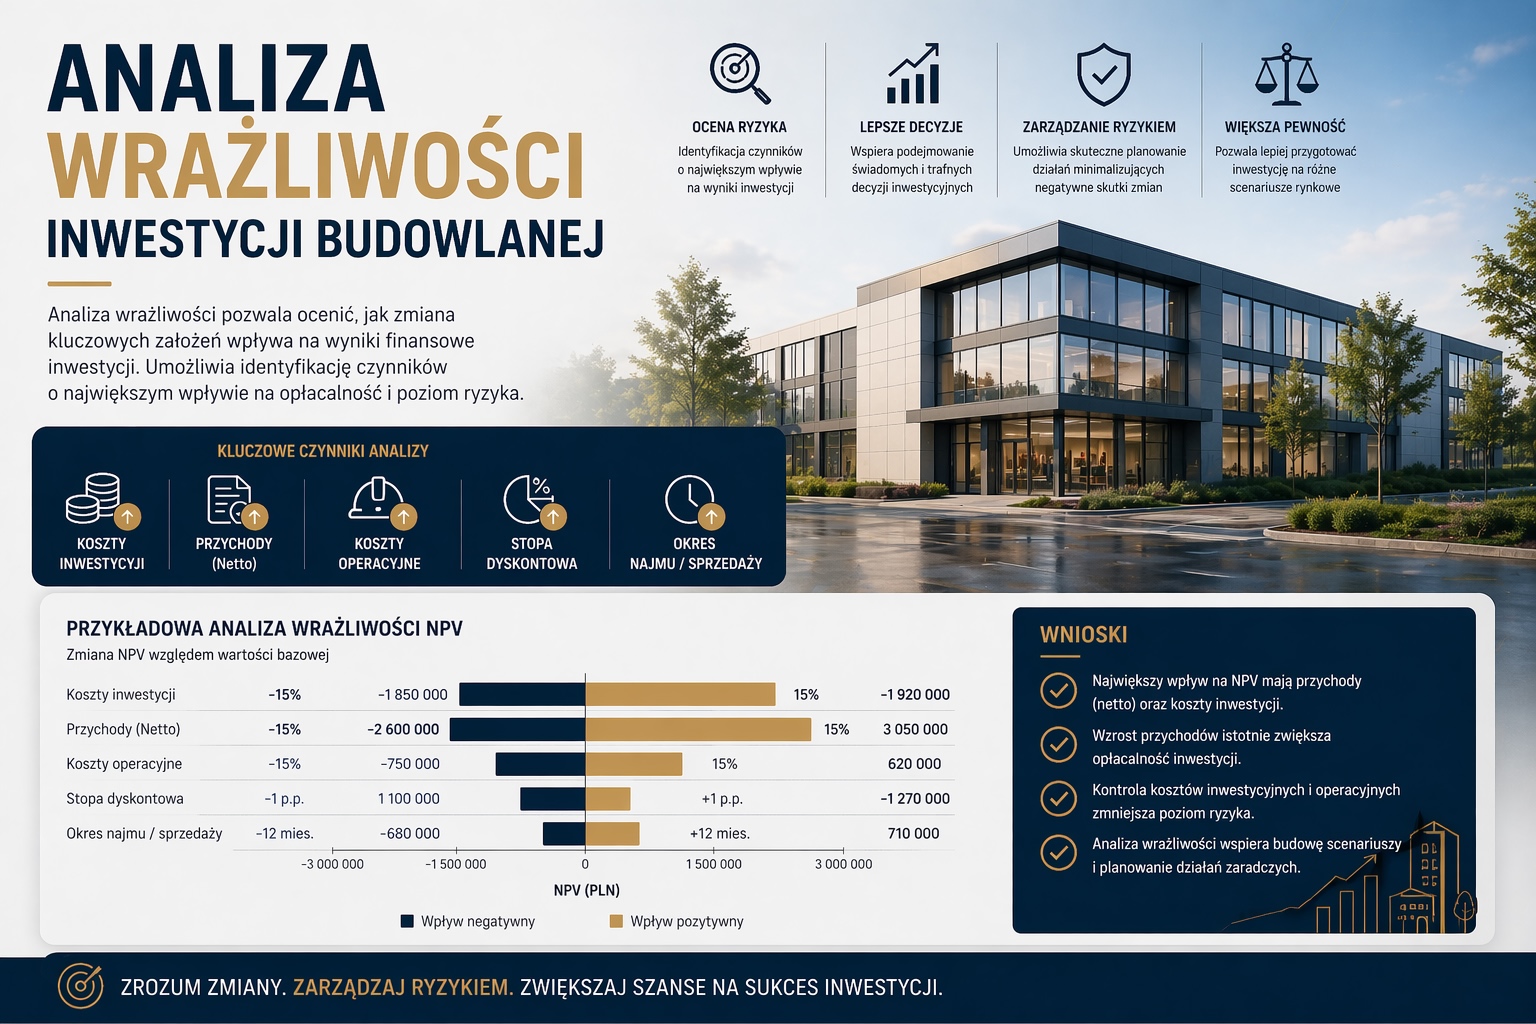
Analiza wrażliwości inwestycji budowlanej to jeden z najważniejszych elementów profesjonalnego biznes planu. To właśnie ona pozwala odpowiedzieć na kluczowe pytanie każdego inwestora: 👉 co stanie się z inwestycją, jeśli rzeczywistość nie pójdzie zgodnie z planem?
W praktyce dobrze przygotowana analiza wrażliwości decyduje o tym, czy projekt:
utrzyma swoją rentowność
będzie możliwy do sfinansowania przez bank
pozostanie bezpieczny dla kapitału inwestora
Na czym polega analiza wrażliwości inwestycji?
Analiza wrażliwości polega na sprawdzeniu, jak zmiana kluczowych parametrów wpływa na wynik finansowy inwestycji. W przypadku inwestycji budowlanych i deweloperskich najczęściej analizujemy wpływ takich czynników jak:
wzrost kosztów budowy
dodatkowe koszty realizacyjne (np. przyłącza mediów)
zmiany stóp procentowych
inflacja i indeksacja cen
wahania cen materiałów budowlanych
opóźnienia w realizacji inwestycji
👉 To są zmienne, które w praktyce najczęściej „rozjeżdżają” inwestycje.
Kluczowy aspekt: powiązania z wykonawcą
Szczególnej uwagi wymaga sytuacja, w której inwestor jest powiązany kapitałowo lub osobowo z generalnym wykonawcą.
W takich przypadkach:
ryzyko kosztowe może być niedoszacowane
założenia budżetowe mogą być zbyt optymistyczne
analiza musi być bardziej konserwatywna
👉 To jest element, który banki analizują bardzo dokładnie — i słusznie.
Analiza makroekonomiczna jako fundament modelu
Nie da się zrobić rzetelnej analizy wrażliwości bez odniesienia do uwarunkowań makroekonomicznych.
Kluczowe czynniki to:
stopy procentowe
inflacja
zmienność kosztów finansowania
W naszych opracowaniach nie opieramy się na „przewidywaniach”, tylko na danych.
Jak przygotowujemy analizę wrażliwości? (praktyczne podejście)
Proces wygląda następująco:
🔹 1. Analiza danych historycznych
zbieramy dane kwartalne z ostatnich 10 lat
analizujemy stopy procentowe i inflację
wyznaczamy średnie wartości (punkt odniesienia)
🔹 2. Określenie amplitudy wahań
Na podstawie danych historycznych określamy:
zakres zmian (min–max)
dynamikę zmian
potencjalne scenariusze przyszłe
👉 To pozwala przejść z „opinii” do twardych danych liczbowych.
🔹 3. Budowa scenariuszy inwestycyjnych
Na tej podstawie tworzymy:
scenariusz bazowy (realny)
scenariusz pesymistyczny
scenariusz optymistyczny
🔹 4. Symulacja wpływu na inwestycję
Dla każdego scenariusza analizujemy:
wpływ na rentowność (ROI, IRR)
zdolność obsługi kredytu
przepływy pieniężne
bezpieczeństwo inwestycji
Najważniejsze pytania, na które odpowiada analiza wrażliwości
Dobrze przygotowana analiza powinna dawać konkretne odpowiedzi:
Jak zmieni się rentowność inwestycji przy wzroście kosztów?
Co stanie się z projektem przy wzroście stóp procentowych?
Jak wpływa inflacja na wynik inwestycji?
Czy indeksacja czynszów kompensuje wzrost kosztów finansowania?
Jak bardzo inwestycja jest „odporna” na zmiany rynkowe?
👉 To są dokładnie te pytania, które zadaje bank — i które powinien zadać inwestor.
Dlaczego analiza wrażliwości jest kluczowa dla banku?
Z perspektywy banku analiza wrażliwości to nie dodatek — to podstawa decyzji kredytowej.
Bank chce wiedzieć:
czy inwestycja „przetrwa” gorszy scenariusz
czy inwestor będzie w stanie spłacać kredyt
jak duży jest margines bezpieczeństwa
👉 Im lepiej przygotowana analiza, tym:
większa szansa na kredyt
lepsze warunki finansowania
Najczęstsze błędy inwestorów
Z naszego doświadczenia wynika, że większość inwestorów nie przygotowuje analizy wrażliwości inwestycji ponieważ wychodzą z założenia, że „wszystko będzie ok”. Najczęściej mówią: zrealizowaliśmy już kilka takich inwestycji i zawsze było wszystko dobrze więc dlaczego teraz ma się nie udać? Takie podejście świadczy o dużej pewności siebie ale także niedoszacowaniu ryzyk inwestycyjnych, które mogą pociągnąć firmę w stronę strat. Patrząc na wszystkie nasze realizacje musimy jednoznacznie wskazać, że analiza wrażliwości jest jednym z najważniejszych etapów opracowania biznes planu inwestycji budowlanej. Analiza wrażliwości inwestycji jest również bardzo ważną częścią opracowania due diligence nieruchomości.
Poniżej prezentujemy najważniejsze błędy podczas przygotowania analizy wrażliwości:
❌ brak analizy scenariuszowej ❌ zbyt optymistyczne założenia ❌ brak analizy wrażliwości kosztów operacyjnych ❌ brak uwzględnienia różnych scenariuszy inflacyjnych w stosunku do kosztów operacyjnych ❌ nieuwzględnianie wzrostu kosztów inwestycyjnych ❌ ignorowanie ryzyka stóp procentowych
👉 Efekt: inwestycja wygląda dobrze „na papierze”, ale nie wytrzymuje rzeczywistości.
Analiza wrażliwości jako narzędzie zarządzania inwestycją
Dobrze przygotowana analiza to nie tylko element biznes planu. To realne narzędzie, które:
pomaga podejmować decyzje
pozwala reagować na zmiany
chroni kapitał inwestora
Każdy kto realizował inwestycję budowlaną wie, że na etapie realizacji mamy budżet inwestycji, a w nim dwie kolumny: budżet (zaplanowane) i zrealizowane (czyli to co realnie wydaliśmy). Jeżeli koszty poniesione są wyższe od zaplanowanych to wtedy wchodzimy w obszar wrażliwości inwestycji na zmianę kosztów budowlanych. Czy ktoś kiedykolwiek się spotkał z taką sytuacją? Oczywiście, że tak ale nikt tego nie nazwał wrażliwością inwestycji tylko „wtopą”, „kanałem”, itd.
Analiza wrażliwości inwestycji – wsparcie dla inwestorów
W naszych biznes planach analiza wrażliwości jest standardem, a nie dodatkiem.
Łączymy:
dane makroekonomiczne
modelowanie finansowe
doświadczenie w pracy z bankami
👉 Dzięki temu inwestor otrzymuje nie tylko dokument, ale realne narzędzie do zarządzania inwestycją i ryzykiem.
Profesjonalny biznesplan oraz dobrze przygotowane studium wykonalności to jedne z najważniejszych elementów każdego przedsięwzięcia biznesowego. Niezależnie od tego, czy mówimy o inwestycji hotelowej, budynku biurowym, parku handlowym, projekcie produkcyjnym, czarterze katamaranów, wdrożeniu aplikacji internetowej czy innym pomyśle inwestycyjnym — biznesplan powinien być pierwszym krokiem przed podjęciem decyzji o zaangażowaniu kapitału.
Biznesplan pozwala uporządkować pomysł, przełożyć go na liczby, określić zasoby, zidentyfikować ryzyka i sprawdzić, czy projekt ma realne uzasadnienie ekonomiczne. W praktyce może się okazać, że po przygotowaniu biznesplanu inwestor uzna, że dany pomysł nie wygląda już tak atrakcyjnie, jak na początku. To nie jest porażka. Wręcz przeciwnie — to często bardzo cenna informacja.
Jak podkreśla Marek Krzymiński, Prezes Zarządu METIS GROUP Investments sp. z o.o.:
„Dobry biznesplan nie zawsze ma za zadanie potwierdzić, że inwestycja jest świetnym pomysłem. Czasami jego największą wartością jest pokazanie inwestorowi, że projekt wymaga zmiany, dodatkowej analizy albo rezygnacji, zanim zaangażuje on duży kapitał.”
W takim przypadku inwestor traci jedynie część czasu i środków przeznaczonych na analizę, ale może uniknąć znacznie większych strat wynikających z wejścia w nieprzygotowaną lub nierentowną inwestycję. Profesjonalny biznesplan pełni więc funkcję nie tylko dokumentu opisowego, ale również filtra inwestycyjnego.
Biznesplan, czyli jasne cele i strategia działania
Przy rozpoczynaniu nowego biznesu niezwykle istotne jest ustalenie jasnych celów, strategii oraz sposobu ich realizacji. Biznesplan pomaga odpowiedzieć na podstawowe pytania: co chcemy osiągnąć, dla kogo tworzymy produkt lub usługę, jakie zasoby będą potrzebne, jakie koszty poniesiemy, jakie przychody możemy osiągnąć i w jakim czasie inwestycja powinna się zwrócić.
W profesjonalnym wzorze opracowania biznesplanu powinny znaleźć się między innymi:
opis przedsięwzięcia,
analiza rynku,
analiza konkurencji,
opis produktu lub usługi,
model biznesowy,
strategia sprzedaży i marketingu,
plan operacyjny,
harmonogram realizacji,
budżet inwestycji,
struktura finansowania,
prognoza przychodów i kosztów,
rachunek zysków i strat,
przepływy pieniężne,
analiza rentowności,
analiza ryzyk,
analiza wrażliwości,
rekomendacje dla inwestora lub instytucji finansującej.
Taki układ pozwala spojrzeć na projekt całościowo. Biznesplan nie powinien być przypadkowym opisem pomysłu. Powinien być logicznym dokumentem, który pokazuje, jak inwestor chce przejść od koncepcji do realnego wyniku finansowego.
Biznesplan a ryzyko niepowodzenia
Każdy biznes wiąże się z ryzykiem. Dlatego profesjonalny biznesplan nie powinien zakładać, że wszystko pójdzie zgodnie z idealnym scenariuszem. Wręcz przeciwnie — jednym z najważniejszych elementów opracowania jest wskazanie miejsc, w których projekt może napotkać problemy.
Należy określić, na jakich etapach przedsięwzięcia istnieje największe ryzyko niepowodzenia oraz jak to ryzyko może wpłynąć na działalność. Może to dotyczyć między innymi wzrostu kosztów, opóźnień administracyjnych, problemów z wykonawcami, słabszej sprzedaży, niższych marż, wyższych stóp procentowych, braku finansowania albo zmiany sytuacji rynkowej.
Jak wskazuje Marek Krzymiński:
„Jeżeli biznesplan nie pokazuje ryzyk, to nie jest dokumentem eksperckim. Bank, inwestor albo wspólnik nie oczekuje zapewnienia, że wszystko się uda. Oczekuje pokazania, co może pójść nie tak i jak przedsiębiorca zamierza sobie z tym poradzić.”
To bardzo ważne podejście. Brak ryzyk w biznesplanie nie buduje wiarygodności. Przeciwnie — może sprawiać wrażenie, że inwestor nie rozumie specyfiki projektu albo nie przygotował się do trudniejszych scenariuszy. Dojrzały biznesplan powinien pokazywać zarówno szanse, jak i zagrożenia.
Biznesplan w procesie pozyskania finansowania
Jeżeli inwestor szuka wsparcia finansowego od banku, funduszu, inwestora prywatnego lub partnera biznesowego, profesjonalny biznesplan jest dokumentem niezbędnym. Instytucja finansująca chce wiedzieć, na jaki cel mają zostać przeznaczone środki, jakie są źródła spłaty finansowania i jakie ryzyka wiążą się z projektem.
W przypadku ubiegania się o kredyt inwestycyjny, kredyt obrotowy, leasing lub inne produkty finansowe biznesplan powinien być przygotowany w sposób spójny z oczekiwaniami banku. Oznacza to, że dokument powinien przedstawiać nie tylko wizję biznesu, ale również konkretne dane finansowe, harmonogram, źródła przychodów, koszty, zabezpieczenia i scenariusze ryzyka.
Bank analizuje przede wszystkim:
realność założeń biznesowych,
doświadczenie inwestora,
wysokość wkładu własnego,
strukturę finansowania,
poziom przychodów,
koszty operacyjne,
rentowność projektu,
przepływy pieniężne,
zdolność do obsługi długu,
zabezpieczenia kredytu,
ryzyka inwestycji.
W tym miejscu szczególnie ważna jest rola doradcy finansowego lub doradcy kredytowego. Taka osoba pomaga przygotować dokumentację w sposób zrozumiały dla banku, uporządkować założenia finansowe i wskazać, które elementy projektu będą najważniejsze w procesie analizy kredytowej.
Biznesplan jako narzędzie zarządzania, a nie tylko dokument do banku
Biznesplan bardzo często kojarzony jest wyłącznie z dokumentem potrzebnym do kredytu, dotacji albo pozyskania inwestora. To zbyt wąskie podejście. Dobrze przygotowany biznesplan powinien być również narzędziem zarządzania projektem.
Po rozpoczęciu działalności lub inwestycji biznesplan pozwala monitorować postępy i porównywać rzeczywiste wyniki z pierwotnymi założeniami. Dzięki temu inwestor może szybciej reagować na odchylenia, korygować strategię, kontrolować koszty i lepiej zarządzać płynnością finansową.
W praktyce warto regularnie analizować:
czy harmonogram jest realizowany zgodnie z planem,
czy koszty nie przekraczają budżetu,
czy sprzedaż rozwija się zgodnie z założeniami,
czy marża jest zgodna z prognozą,
czy płynność finansowa jest bezpieczna,
czy ryzyka wskazane w biznesplanie zaczynają się materializować,
czy projekt nadal osiąga zakładaną rentowność.
Jak trafnie ujmuje to Marek Krzymiński:
„Biznesplan nie powinien kończyć życia w segregatorze po uzyskaniu kredytu. To dokument, do którego inwestor powinien wracać w trakcie realizacji projektu, aby sprawdzać, czy biznes nadal idzie zgodnie z planem.”
Podsumowanie
Biznesplan to nie tylko formalny dokument. To narzędzie, które pomaga inwestorowi uporządkować pomysł, ocenić opłacalność, zidentyfikować ryzyka i przygotować się do rozmów z bankiem, inwestorem lub wspólnikiem.
Profesjonalny biznesplan powinien być oparty na realistycznych założeniach, danych rynkowych, analizie finansowej i dobrze opisanych ryzykach. Jego celem nie jest stworzenie idealnej wizji przyszłości, ale przygotowanie inwestora na realne warunki prowadzenia biznesu.
Dobrze opracowany biznesplan pozwala podjąć świadomą decyzję: realizować projekt, zmienić jego założenia, poszukać innego modelu finansowania albo zrezygnować, zanim inwestor poniesie zbyt duże koszty. To właśnie dlatego biznesplan jest podstawą każdej poważnej inwestycji.
Zachęcamy do zapoznania się z naszymi artykułami na temat pisania biznes planu krok po kroku w praktyce:
Etap 1 i 2 biznes planu: opis Inwestora i prezentacja inwestycji
Profesjonalny biznes plan inwestycji powinien zaczynać się od dwóch podstawowych elementów: rzetelnego opisu Inwestora oraz przejrzystej prezentacji planowanego przedsięwzięcia. To właśnie te części budują pierwsze wrażenie u banku, inwestora zewnętrznego, wspólnika, partnera biznesowego lub instytucji finansującej projekt.
Drugim etapem przygotowania profesjonalnego biznesplanu jest diagnoza strategiczna rynku. To jeden z najważniejszych fragmentów całego opracowania, ponieważ pozwala ocenić, w jakim otoczeniu będzie funkcjonować firma, inwestycja lub planowane przedsięwzięcie. Bez rzetelnej diagnozy rynku trudno wyznaczyć realne cele strategiczne, zaplanować skuteczną sprzedaż, określić przewagę konkurencyjną czy przygotować wiarygodne prognozy finansowe.
Kolejnym ważnym etapem przygotowania profesjonalnego biznes planu inwestycji jest analiza środowiska konkurencyjnego oraz zaprojektowanie modelu biznesowego. To część opracowania, która pozwala ocenić, w jakim otoczeniu rynkowym będzie funkcjonować inwestycja, z kim będzie konkurować oraz w jaki sposób firma lub projekt powinny budować swoją przewagę konkurencyjną.
Profesjonalny biznes plan inwestycji nie powinien ograniczać się wyłącznie do opisu projektu, analizy rynku i prognoz finansowych. Bardzo ważnym etapem przygotowania dokumentu jest również analiza SWOT inwestycji, czyli uporządkowana ocena silnych i słabych stron przedsięwzięcia oraz szans i zagrożeń, które mogą wpłynąć na jego realizację.
Kolejnym ważnym etapem przygotowania profesjonalnego biznes planu jest określenie pozycji strategicznej firmy lub inwestycji, a także zdefiniowanie misji, wizji oraz celów strategicznych. To część, która porządkuje kierunek rozwoju przedsięwzięcia i pokazuje, dokąd zmierza inwestor, jakie ma ambicje oraz w jaki sposób zamierza osiągnąć założone rezultaty.
Profesjonalny biznes plan inwestycji nie może opierać się wyłącznie na opisie pomysłu, lokalizacji czy ogólnym potencjale rynkowym. Kluczowym elementem każdego dobrze przygotowanego biznesplanu jest analiza finansowa inwestycji oraz analiza wrażliwości inwestycji. To właśnie one pokazują, czy projekt ma realne podstawy ekonomiczne, jakie generuje przychody, jakie koszty trzeba ponieść oraz jak zmiany założeń mogą wpłynąć na końcową rentowność przedsięwzięcia.
Biznes plan wzór- struktura opracowania do banku
Poniżej prezentujemy stosowaną przez nas strukturę biznes planu. Jest to podstawowy wzór który następnie indywidualnie modyfikujemy w zależności od inwestycji, Inwestora, złożoności, zakresu itd. Jeżeli w jakimś miejscu pojawia się informacja np. „Analiza wskaźnikowa” to oznacza to , że wskaźniki będziemy dobierali w zależności od rodzaju inwestycji i tego na czym w danym momencie chcemy zwrócić uwagę.
Ogólne informacje o Wnioskodawcach:
Forma i podstawa prawna prowadzenia działalności.
Zakres działania.
Opis bieżącej sytuacji ekonomiczno-finansowej.
Opis kadry kierowniczej wnioskodawcy.
Prezentacja przedsięwzięcia:
Wymagania formalno-prawne.
Opis projektu:
Lokalizacja i charakter działki.
Koncepcja zagospodarowania terenu.
Opis zabudowy.
Analiza makroekonomiczna:
Uwarunkowania administracyjne.
Uwarunkowania ekonomiczne:
Ogólna charakterystyka gospodarki lokalnej.
Zatrudnienie i wynagrodzenie.
Bezrobocie.
Podatki.
Inne.
Uwarunkowania społeczne:
Ludność.
Struktura społeczeństwa.
Wykształcenie.
Analiza mikroekonomiczna:
Bariera wejścia na rynek.
Konkurencja lokalna.
Klienci na rynku:
Klienci indywidualni (docelowi).
Klienci fundusze inwestycyjne
Usługodawcy uczestniczący w projekcie:
Biuro architektoniczne.
Generalny wykonawca.
Inwestor zastępczy.
Biuro obrotu nieruchomościami.
Kancelaria notarialna i radców prawnych.
Biuro finansowo-księgowe.
Marketing MIX:
Produkt- opis modelu biznesowego.
Cena (wyznaczenie strategi cenowej na podstawie analizy break-even point i cen sprzedaży konkurencji).
Dystrybucja.
Promocja.
Analiza SWOT:
Mocne strony projektu.
Słabe strony projektu.
Szanse realizacji projektu.
Zagrożenia realizacji projektu.
Przygotowanie i realizacja inwestycji.
Plan realizacji projektu inwestycji.
Założenia do planu realizacji projektu.
Plan spłaty kredytu.
Założenia do planu sprzedaży.
Plan sprzedażowy.
Analiza ekonomiczno-finansowa :
Prognoza przychodów i kosztów:
Założenia finansowe inwestycji.
Prognoza nakładów inwestycyjnych:
Statyczna analiza kosztów.
Statyczna analiza przychodów.
Analiza dynamiczna (czasowa) -Przepływy pieniżne:
Dynamiczna analiza kosztów.
Dynamiczna analiza przychodów.
Analiza wrażliwości inwestycji.
Analiza break-even point.
Analiza dynamiczna finansowa
Analiza operacyjna działalności prowadzonej w inwestycji.
Analiza wskaźnikowa
Dokumenty księgowe
10.1.Opis przyjętych założeń w prognozie sprawozdania finansowego.
10.2.Prognoza rachunku zysków i strat
10.3.Prognoza bilansu
Załączniki.
Nasze publikacje na temat finansów, nieruchomości i inwestycji: