Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

METIS GROUP » METIS GROUP » Strona 10

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Zakup działki to nie tylko cena gruntu. Prawdziwe koszty przy zakupie nieruchomosci mogą zdecydować o opłacalności całej inwestycji.

Zakup nieruchomości gruntowej często wygląda na prostą transakcję. Jest działka, jest cena za metr kwadratowy, jest lokalizacja i pojawia się pytanie: kupować czy nie kupować? W praktyce jednak koszty przy zakupie nieruchomosci gruntowej są znacznie szersze niż sama cena działki.

To bardzo ważne, szczególnie wtedy, gdy grunt ma być kupiony inwestycyjnie: pod budowę domu, osiedla mieszkaniowego, hali, magazynu, lokalu usługowego, parku handlowego albo z myślą o dalszej odsprzedaży.

Źle policzone koszty przy zakupie nieruchomosci mogą sprawić, że działka, która na początku wygląda atrakcyjnie, po dokładnej analizie przestaje być opłacalna. Dlaczego? Bo oprócz ceny gruntu pojawiają się podatki, notariusz, prowizja, koszty finansowania, uzbrojenie, projekt, dokumentacja, decyzje administracyjne, opłaty planistyczne, koszty przyłączy, badania geotechniczne i ryzyko czasu.

Dlatego przed zakupem gruntu trzeba policzyć nie tylko cenę zakupu, ale pełne koszty przy zakupie nieruchomosci oraz ich wpływ na rentowność inwestycji.


Koszty przy zakupie nieruchomosci gruntowej — dlaczego sama cena działki nie wystarczy?

Cena działki jest oczywiście najważniejszym elementem budżetu, ale nie pokazuje całego obrazu. Dwie działki mogą mieć podobną cenę za metr kwadratowy, ale zupełnie inną wartość inwestycyjną.

Jedna działka może być uzbrojona, objęta korzystnym miejscowym planem, mieć dobry dojazd, media w drodze i jasne parametry zabudowy. Druga może wymagać zmiany przeznaczenia, uzbrojenia, budowy drogi, uzyskania decyzji o warunkach zabudowy i kosztownych prac ziemnych.

Na pierwszy rzut oka obie mogą wyglądać podobnie. Po analizie okazuje się jednak, że koszty przy zakupie nieruchomosci w drugim przypadku są dużo wyższe, a rentowność inwestycji znacznie niższa.

Dlatego przy gruncie trzeba pytać nie tylko:

Ile kosztuje działka?

ale przede wszystkim:

Ile wyniosą pełne koszty przy zakupie nieruchomosci i przygotowaniu jej do inwestycji?
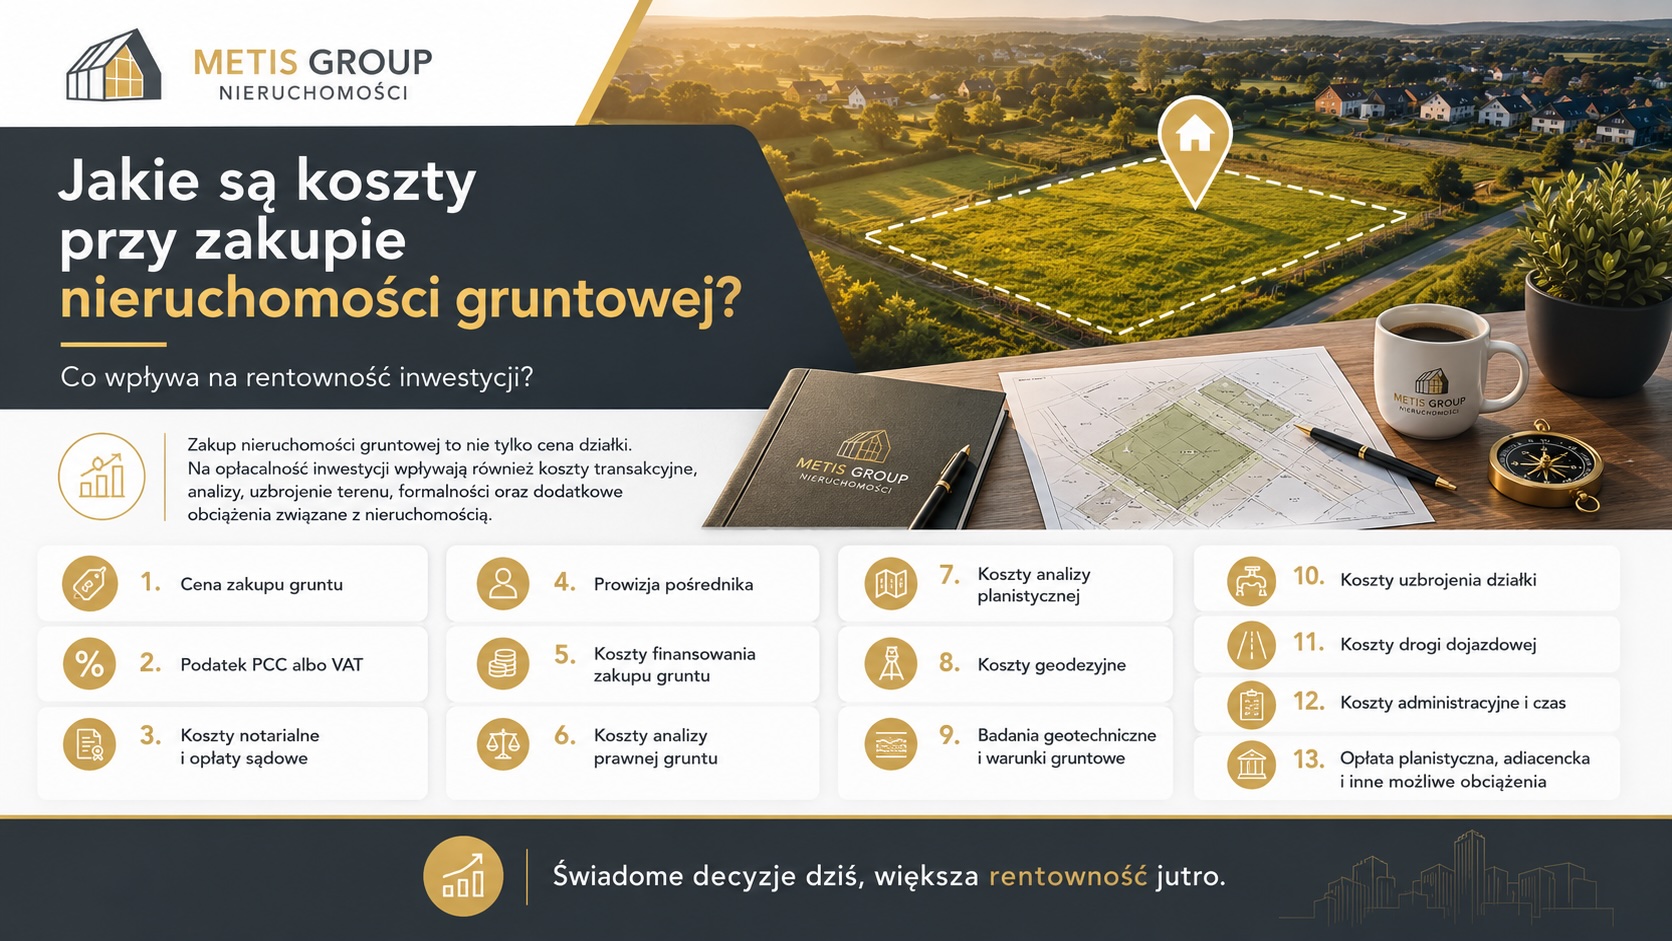

1. Cena zakupu gruntu

Pierwszym i największym kosztem jest cena zakupu nieruchomości gruntowej. Może być podana jako cena całkowita albo cena za metr kwadratowy.

Na cenę gruntu wpływają między innymi:

  • lokalizacja,
  • powierzchnia działki,
  • przeznaczenie w miejscowym planie,
  • dostęp do drogi publicznej,
  • dostępność mediów,
  • kształt działki,
  • sąsiedztwo,
  • możliwość zabudowy,
  • potencjał inwestycyjny,
  • popyt na dany teren.

Już na tym etapie warto pamiętać, że atrakcyjna cena nie zawsze oznacza dobrą okazję. Jeżeli działka wymaga wysokich nakładów, realne koszty przy zakupie nieruchomosci mogą być dużo wyższe niż początkowo zakłada inwestor.


2. Podatek PCC albo VAT

Bardzo ważnym elementem są podatki. Przy zakupie gruntu może pojawić się podatek PCC albo VAT. To zależy od statusu sprzedającego, rodzaju gruntu i charakteru transakcji.

Dla inwestora ma to ogromne znaczenie, bo podatek może bezpośrednio zwiększyć koszty przy zakupie nieruchomosci.

Przed podpisaniem umowy trzeba sprawdzić:

  • czy cena jest netto czy brutto,
  • czy transakcja będzie objęta VAT,
  • czy wystąpi PCC,
  • czy kupujący może odliczyć VAT,
  • jaki będzie faktyczny koszt podatkowy transakcji.

Przy gruntach inwestycyjnych różnica między ceną netto a brutto potrafi być bardzo duża. Jeżeli inwestor nie uwzględni tego wcześniej, pełne koszty przy zakupie nieruchomosci mogą mocno przekroczyć pierwotny budżet.


3. Koszty notarialne i opłaty sądowe

Zakup gruntu wymaga aktu notarialnego. Do kosztów transakcyjnych trzeba więc doliczyć notariusza oraz opłaty sądowe.

Najczęściej pojawiają się:

  • taksa notarialna,
  • VAT od taksy notarialnej,
  • wypisy aktu notarialnego,
  • wpis prawa własności do księgi wieczystej,
  • wpis hipoteki, jeśli zakup jest finansowany kredytem,
  • ewentualne opłaty związane z porządkowaniem księgi wieczystej.

To nie są największe koszty przy zakupie nieruchomosci, ale powinny być ujęte w budżecie. Pominięcie drobniejszych pozycji powoduje, że kalkulacja inwestycji zaczyna być zbyt optymistyczna.


4. Prowizja pośrednika

Jeżeli zakup odbywa się przez biuro nieruchomości, może pojawić się prowizja pośrednika. Warto ustalić ją już na początku rozmów.

Trzeba zapytać:

  • kto płaci prowizję,
  • ile wynosi prowizja,
  • czy kwota jest netto czy brutto,
  • kiedy prowizja jest płatna,
  • jaki zakres obsługi obejmuje.

Prowizja również zwiększa koszty przy zakupie nieruchomosci. Przy większych gruntach inwestycyjnych może być istotną pozycją w budżecie.


5. Koszty finansowania zakupu gruntu

Jeżeli zakup działki ma być finansowany kredytem, trzeba doliczyć koszty bankowe. Bank może inaczej oceniać grunt niż lokal mieszkalny czy gotowy budynek, ponieważ sama działka często nie generuje jeszcze przychodu.

Koszty finansowania mogą obejmować:

  • prowizję bankową,
  • oprocentowanie,
  • marżę,
  • koszt wyceny nieruchomości,
  • ustanowienie hipoteki,
  • ubezpieczenia,
  • wkład własny,
  • koszty obsługi kredytu do czasu rozpoczęcia inwestycji.

W przypadku gruntu szczególnie ważny jest czas. Jeżeli inwestor kupuje działkę, a dopiero później stara się o decyzje administracyjne, projekt i pozwolenie na budowę, finansowanie może generować koszty przez wiele miesięcy.

Dlatego koszty przy zakupie nieruchomosci gruntowej powinny obejmować również koszt kapitału w czasie.


6. Koszty analizy prawnej gruntu

Przed zakupem działki warto sprawdzić jej stan prawny. To absolutna podstawa przy każdej inwestycji gruntowej.

Analiza powinna obejmować:

  • księgę wieczystą,
  • własność gruntu,
  • obciążenia hipoteczne,
  • służebności,
  • dostęp do drogi publicznej,
  • roszczenia osób trzecich,
  • ograniczenia w rozporządzaniu nieruchomością,
  • zgodność stanu prawnego ze stanem faktycznym.

Koszt analizy prawnej może wydawać się dodatkowym wydatkiem, ale w praktyce chroni inwestora przed znacznie większymi stratami. Dobrze przeanalizowane koszty przy zakupie nieruchomosci powinny uwzględniać nie tylko koszty oczywiste, ale też koszty weryfikacji ryzyk.


7. Koszty analizy planistycznej

Przy gruncie kluczowe znaczenie ma to, co można na nim wybudować. Dlatego trzeba sprawdzić miejscowy plan zagospodarowania przestrzennego albo możliwość uzyskania decyzji o warunkach zabudowy.

Analiza planistyczna powinna odpowiedzieć na pytania:

  • jakie jest przeznaczenie działki,
  • czy działka jest budowlana,
  • jaka zabudowa jest dopuszczalna,
  • jaka jest maksymalna powierzchnia zabudowy,
  • jaka jest intensywność zabudowy,
  • jaka jest wysokość budynków,
  • jakie są wymagania parkingowe,
  • czy są ograniczenia konserwatorskie,
  • czy są ograniczenia środowiskowe,
  • czy teren wymaga odrolnienia albo odlesienia.

To jeden z najważniejszych obszarów wpływających na rentowność. Niska cena gruntu nie pomoże, jeżeli parametry zabudowy są słabe. Wtedy realne koszty przy zakupie nieruchomosci w relacji do możliwej powierzchni użytkowej mogą okazać się bardzo wysokie.


8. Koszty geodezyjne

Przy zakupie działki mogą pojawić się koszty geodezyjne. Szczególnie wtedy, gdy trzeba wyznaczyć granice, podzielić działkę, wznowić znaki graniczne albo przygotować mapę do celów projektowych.

Do kosztów geodezyjnych mogą należeć:

  • mapa do celów projektowych,
  • wznowienie granic,
  • podział nieruchomości,
  • scalenie działek,
  • wytyczenie obiektów,
  • inwentaryzacja powykonawcza.

Te wydatki również wpływają na koszty przy zakupie nieruchomosci, szczególnie przy większych projektach inwestycyjnych.


9. Badania geotechniczne i warunki gruntowe

Grunt może wyglądać dobrze na mapie, ale prawdziwe pytanie brzmi: co jest pod ziemią?

Badania geotechniczne pozwalają ocenić, czy działka nadaje się pod planowaną zabudowę i jakie mogą być koszty fundamentowania.

Problemy mogą dotyczyć:

  • słabych gruntów,
  • wysokiego poziomu wód gruntowych,
  • nasypów niekontrolowanych,
  • konieczności wymiany gruntu,
  • palowania,
  • odwodnienia,
  • zabezpieczenia wykopów,
  • podwyższonych kosztów fundamentów.

To bardzo ważne, bo złe warunki gruntowe mogą znacząco zwiększyć koszty przy zakupie nieruchomosci i obniżyć rentowność inwestycji.

Działka może być tania, bo rynek już wie, że jej przygotowanie do budowy będzie trudne i kosztowne.


10. Koszty uzbrojenia działki

Jednym z najważniejszych elementów są media. Brak uzbrojenia może znacząco podnieść koszty przy zakupie nieruchomosci.

Trzeba sprawdzić dostęp do:

  • prądu,
  • wody,
  • kanalizacji,
  • gazu,
  • sieci teletechnicznej,
  • kanalizacji deszczowej,
  • ciepła systemowego, jeżeli ma znaczenie dla projektu.

Jeżeli media znajdują się daleko od działki, trzeba doliczyć koszty projektów, uzgodnień, przyłączy, opłat i robót ziemnych. Przy większych inwestycjach mogą to być bardzo duże kwoty.

Dlatego pytanie „czy media są w drodze?” nie wystarczy. Trzeba sprawdzić, czy istnieje realna możliwość technicznego i ekonomicznego podłączenia działki.


11. Koszty drogi dojazdowej

Dostęp do drogi publicznej to jeden z kluczowych elementów inwestycji. Jeżeli działka nie ma prawidłowego dostępu, może pojawić się poważny problem prawny, techniczny i finansowy.

Koszty mogą obejmować:

  • ustanowienie służebności,
  • udział w drodze wewnętrznej,
  • budowę drogi,
  • przebudowę zjazdu,
  • projekt organizacji ruchu,
  • uzgodnienia z zarządcą drogi,
  • odwodnienie drogi,
  • oświetlenie,
  • chodniki,
  • miejsca postojowe.

Przy projektach deweloperskich lub komercyjnych droga często jest jednym z najważniejszych elementów budżetu. Z tego powodu koszty przy zakupie nieruchomosci powinny uwzględniać również dojazd, a nie tylko sam grunt.


12. Koszty administracyjne i czas

Czas też kosztuje. Przy gruncie ma to ogromne znaczenie.

Jeżeli trzeba czekać na decyzję o warunkach zabudowy, pozwolenie na budowę, uzgodnienia drogowe, warunki przyłączeniowe lub decyzje środowiskowe, inwestor ponosi koszt zamrożonego kapitału.

Do kosztów administracyjnych mogą należeć:

  • opłaty urzędowe,
  • projekty,
  • uzgodnienia,
  • decyzje,
  • pełnomocnictwa,
  • ekspertyzy,
  • doradztwo prawne,
  • obsługa administracyjna,
  • koszt czasu oczekiwania.

Im dłużej trwa przygotowanie inwestycji, tym większe są ukryte koszty przy zakupie nieruchomosci. Szczególnie jeśli zakup został sfinansowany kredytem lub kapitałem inwestora, który mógłby pracować gdzie indziej.


13. Opłata planistyczna, adiacencka i inne możliwe obciążenia

Przy nieruchomościach gruntowych warto pamiętać o dodatkowych opłatach publicznoprawnych, które mogą pojawić się w określonych sytuacjach.

Mogą to być między innymi:

  • opłata planistyczna,
  • opłata adiacencka,
  • koszty odrolnienia,
  • koszty wyłączenia gruntu z produkcji rolnej,
  • opłaty za zajęcie pasa drogowego,
  • opłaty za przyłącza,
  • koszty decyzji środowiskowych.

Nie zawsze wystąpią, ale trzeba je sprawdzić. Przy niektórych gruntach mogą mieć duży wpływ na koszty przy zakupie nieruchomosci oraz na końcową rentowność inwestycji.


Co wpływa na rentowność inwestycji w grunt?

Rentowność zakupu działki zależy nie tylko od ceny. Często większe znaczenie ma to, ile można na tej działce zrealizować, jak szybko można rozpocząć inwestycję i jakie koszty trzeba ponieść po drodze.

Na rentowność wpływają przede wszystkim:

  • cena zakupu gruntu,
  • pełne koszty przy zakupie nieruchomosci,
  • parametry zabudowy,
  • powierzchnia możliwa do sprzedaży lub wynajmu,
  • koszt uzbrojenia,
  • koszt drogi,
  • czas uzyskania decyzji administracyjnych,
  • koszt finansowania,
  • ryzyka prawne,
  • ryzyka techniczne,
  • popyt na produkt końcowy,
  • możliwa cena sprzedaży lub najmu,
  • marża inwestora.

Najprościej mówiąc: grunt jest opłacalny nie wtedy, gdy jest tani. Grunt jest opłacalny wtedy, gdy po doliczeniu wszystkich kosztów przy zakupie nieruchomosci i kosztów przygotowania inwestycji nadal pozwala osiągnąć satysfakcjonującą marżę.


Największy błąd inwestora: kupić działkę, a dopiero później liczyć koszty

To bardzo częsty błąd.

Inwestor kupuje grunt, bo cena wydaje się dobra. Dopiero później sprawdza media, dojazd, warunki gruntowe, parametry zabudowy, koszty projektowe i czas administracyjny. Wtedy okazuje się, że pełne koszty przy zakupie nieruchomosci są dużo wyższe niż zakładano.

Efekt?

Rentowność spada, harmonogram się wydłuża, a inwestycja zaczyna wymagać większego kapitału.

Dlatego właściwa kolejność powinna być odwrotna:

  1. Najpierw analiza gruntu.
  2. Potem kalkulacja pełnych kosztów.
  3. Następnie ocena rentowności.
  4. Dopiero na końcu decyzja o zakupie.

Jak policzyć koszty przy zakupie nieruchomosci gruntowej?

Najlepiej przygotować prosty budżet inwestycyjny. Powinien obejmować trzy grupy kosztów.

1. Koszty transakcyjne

Tutaj wpisujemy:

  • cenę gruntu,
  • PCC albo VAT,
  • notariusza,
  • opłaty sądowe,
  • prowizję pośrednika,
  • koszty kredytu,
  • operat szacunkowy.

2. Koszty przygotowania gruntu do inwestycji

Tutaj wpisujemy:

  • analizę prawną,
  • analizę planistyczną,
  • mapy,
  • geodezję,
  • badania geotechniczne,
  • projekt,
  • uzbrojenie,
  • drogę dojazdową,
  • przyłącza,
  • decyzje administracyjne.

3. Koszty ryzyk i czasu

Tutaj wpisujemy:

  • rezerwę na nieprzewidziane wydatki,
  • koszt opóźnień,
  • koszt finansowania w czasie,
  • możliwe opłaty publicznoprawne,
  • wzrost kosztów wykonawczych,
  • ryzyko zmiany założeń inwestycji.

Dopiero te trzy grupy pokazują realne koszty przy zakupie nieruchomosci gruntowej.


Podsumowanie

Koszty przy zakupie nieruchomosci gruntowej to nie tylko cena działki. To także podatki, notariusz, opłaty sądowe, prowizja, kredyt, analiza prawna, analiza planistyczna, geodezja, badania gruntu, uzbrojenie, droga dojazdowa, przyłącza, decyzje administracyjne i koszt czasu.

Jeżeli grunt ma być inwestycją, trzeba patrzeć szerzej. Liczy się nie tylko to, ile kosztuje działka, ale ile będzie kosztowało przygotowanie jej do realizacji konkretnego projektu.

Dobrze policzone koszty przy zakupie nieruchomosci pozwalają ocenić, czy inwestycja ma sens, czy cena jest uzasadniona i czy projekt może wygenerować oczekiwaną rentowność.

Przy zakupie gruntu najważniejsza zasada brzmi: nie kupuj tylko metra kwadratowego ziemi. Kupuj potencjał, który został sprawdzony, policzony i porównany z kosztami.

Nasze pozostałe publikacje na temat nieruchomości, finansów i inwestycji:
Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…
Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem? Zakup nieruchomości to jedna z najważniejszyc…
Biuro CK Zamek Poznań

Biuro CK Zamek Poznań

Biuro CK Zamek Poznań- Witamy i zapraszamy serdecznie do odwiedzenia naszej nowej siedziby firmy w Z…
Analiza konkurencyjności firmy

Analiza konkurencyjności firmy

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy Analiza konkurencyjności pol…
Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…
Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse Czy firma może rozwijać się …

Analiza finansowa inwestycji

Biznesplan krok po kroku: analiza finansowa inwestycji statyczna i dynamiczna

Etap 8 i 9 biznes planu: analiza finansowa inwestycji i analiza wrażliwości Profesjonalny bizne…
Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji- budownictwo jest tym co podnosi ciśnienie krwi i powod…
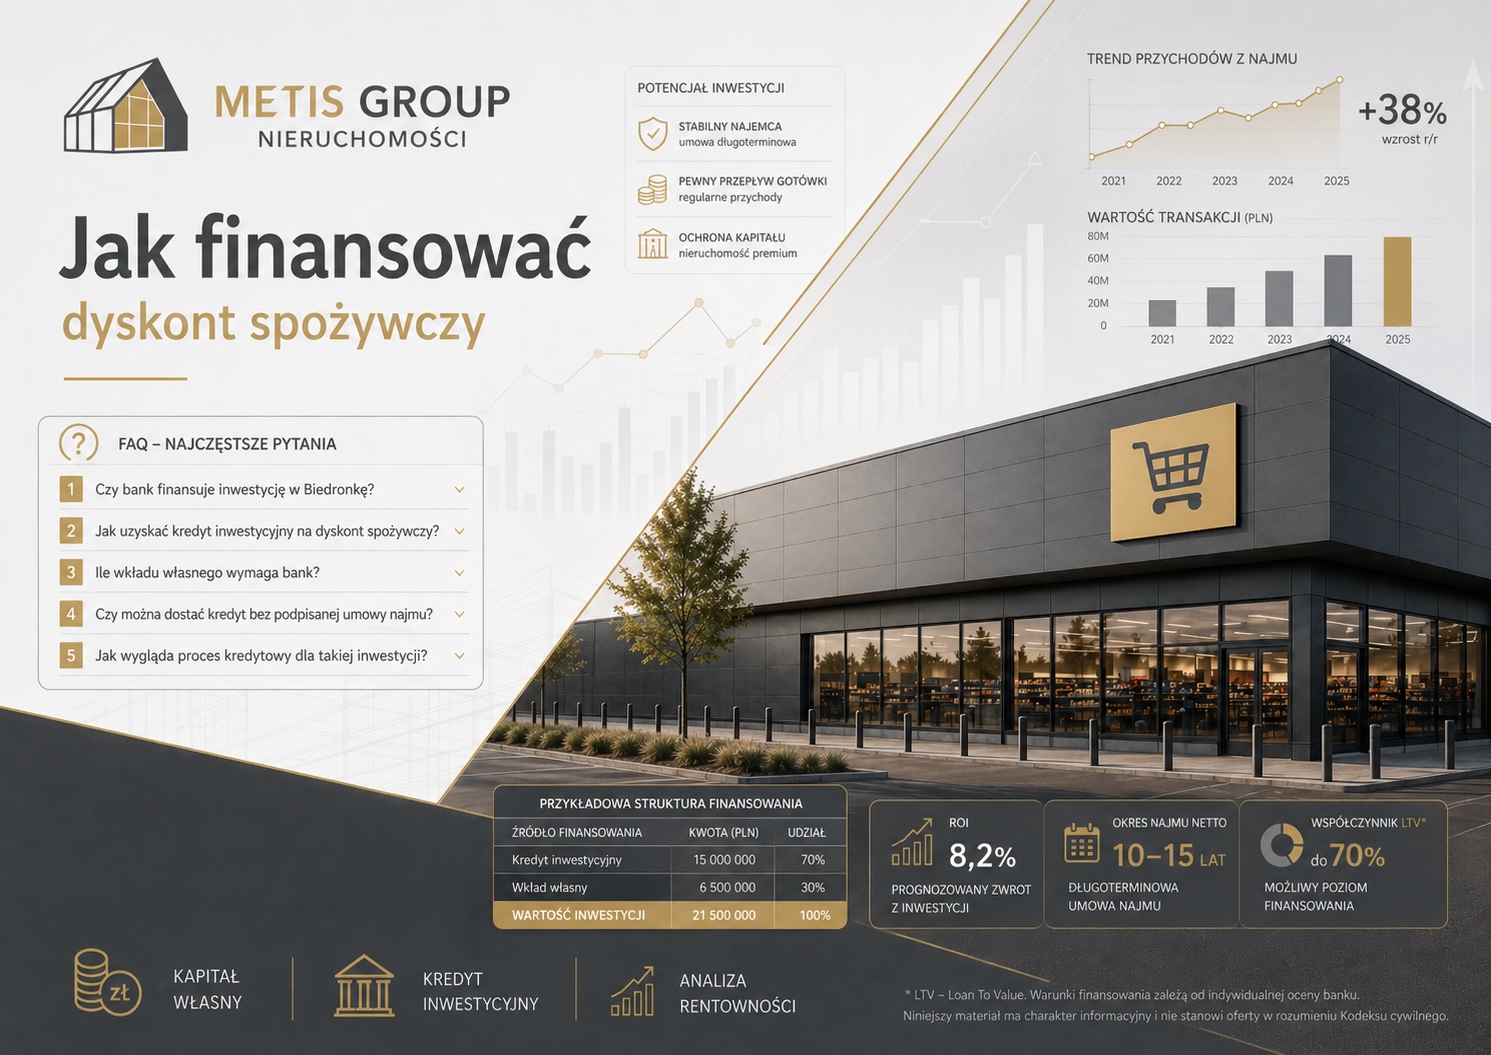
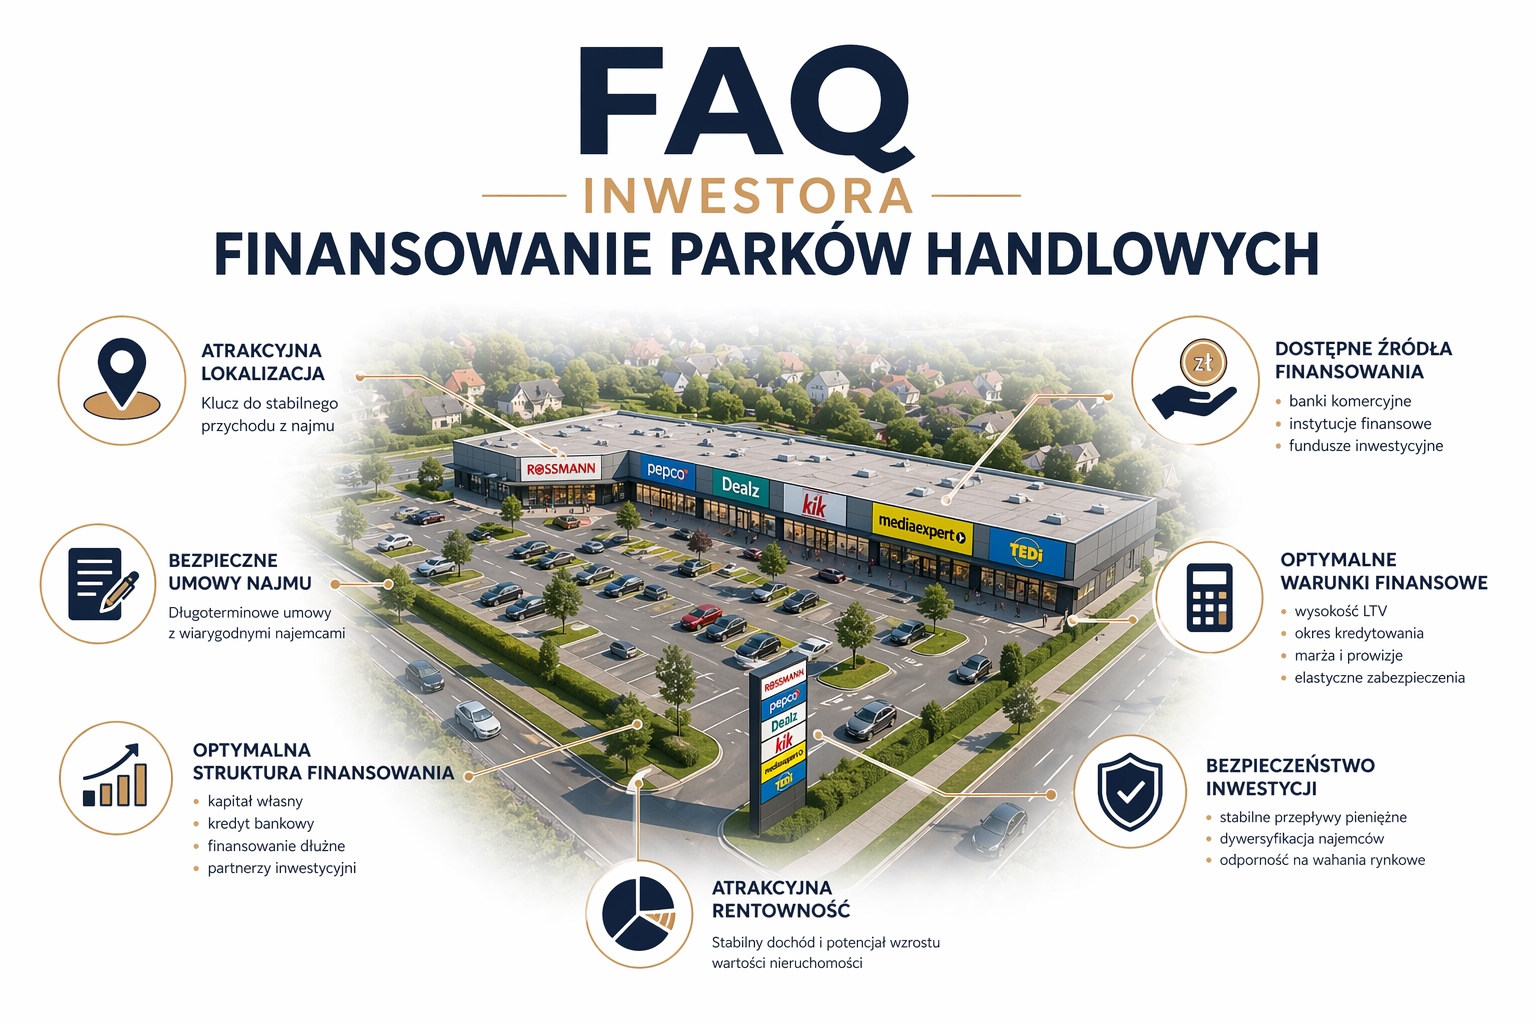
FAQ Inwestora- finansowanie inwestycji w dyskont spożywczy

FAQ Inwestora- finansowanie inwestycji w dyskont spożywczy

Finansowanie inwestycji polegającej na budowie dyskontu spożywczego, w tym obiektów wynajmowanych pr…
Prezentacja nieruchomości

METIS GROUP » METIS GROUP » Strona 10

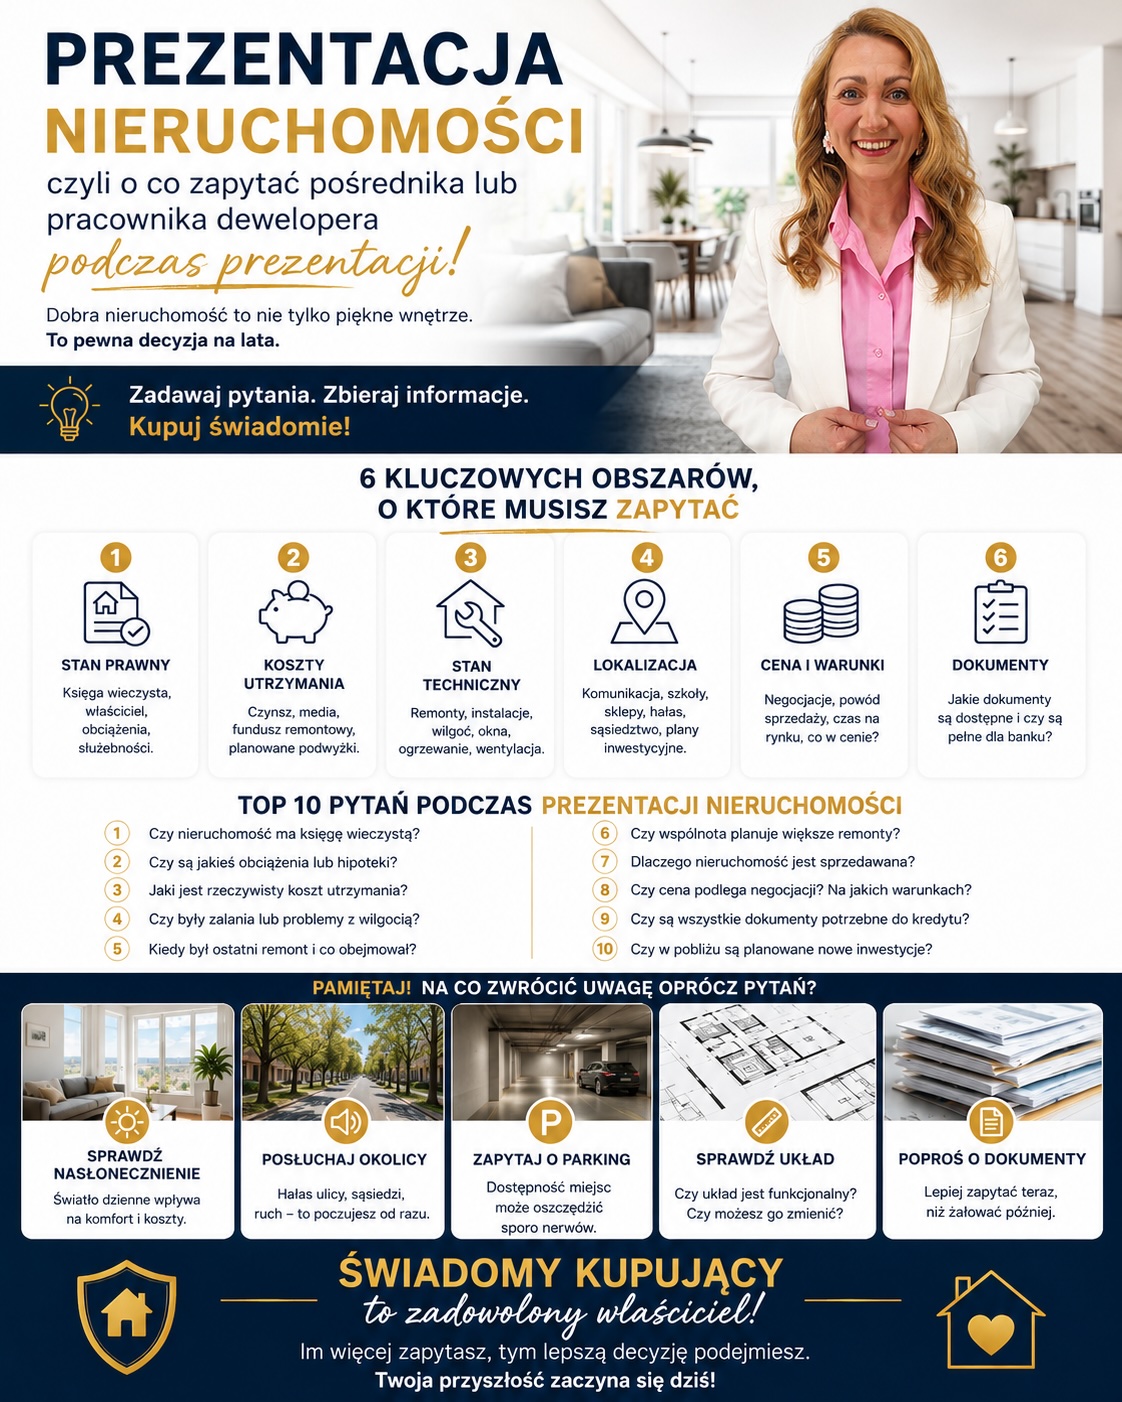
Prezentacja nieruchomości – o co zapytać pośrednika lub pracownika dewelopera?

Prezentacja nieruchomości to moment, który może przesądzić o tym, czy podejmiesz dobrą decyzję, czy wpakujesz się w kosztowny problem. Wiele osób podczas oglądania mieszkania, domu albo działki skupia się głównie na pierwszym wrażeniu. Ładne wnętrze, dużo światła, modna kuchnia i przyjemna okolica potrafią skutecznie odwrócić uwagę od rzeczy naprawdę ważnych.

A właśnie po to jest prezentacja nieruchomości, żeby nie tylko obejrzeć ofertę, ale też dobrze ją sprawdzić.

Kupujący często pytają o metraż, cenę i termin wydania lokalu. To ważne, ale zdecydowanie za mało. Dobra prezentacja nieruchomości powinna obejmować również pytania o stan prawny, koszty utrzymania, stan techniczny, lokalizację, dokumenty oraz możliwość finansowania zakupu kredytem.

Dlaczego prezentacja nieruchomości jest tak ważna?

Bo zdjęcia w ogłoszeniu pokazują tylko wycinek rzeczywistości. Na żywo można zobaczyć znacznie więcej: jakość wykończenia, poziom hałasu, stan budynku, układ pomieszczeń, nasłonecznienie, sąsiedztwo, a także to, czy nieruchomość rzeczywiście odpowiada Twoim potrzebom.

Dobrze przeprowadzona prezentacja nieruchomości pomaga uniknąć podstawowych błędów, takich jak:

  • zakup mieszkania z problemami prawnymi,
  • niedoszacowanie kosztów remontu,
  • przeoczenie wysokich kosztów utrzymania,
  • zbyt szybka decyzja pod wpływem emocji,
  • zakup nieruchomości w słabej lokalizacji,
  • problemy z uzyskaniem kredytu hipotecznego.

O co zapytać podczas prezentacji nieruchomości?

Podczas oglądania warto zadać kilka konkretnych pytań.

1. Jaki jest stan prawny nieruchomości?

To absolutna podstawa. Trzeba wiedzieć, kto jest właścicielem, czy nieruchomość ma księgę wieczystą oraz czy nie ma obciążeń, hipotek albo służebności. Nawet piękne mieszkanie może okazać się problematyczne, jeśli dokumenty nie są w porządku.

2. Jakie są realne koszty utrzymania?

Cena zakupu to nie wszystko. Dobra prezentacja nieruchomości powinna dać odpowiedź na pytanie, ile naprawdę kosztuje życie w danym miejscu. Warto zapytać o czynsz, media, fundusz remontowy, opłaty za miejsce postojowe i planowane podwyżki.

3. Jaki jest stan techniczny?

Wnętrze może być odświeżone tylko po to, aby dobrze wyglądało na prezentacji. Dlatego warto dopytać o instalacje, okna, ogrzewanie, ewentualne zalania, wilgoć i historię remontów. To szczególnie ważne przy mieszkaniach z rynku wtórnego i starszych domach.

4. Jak wygląda lokalizacja?

Prezentacja nieruchomości nie kończy się w drzwiach mieszkania. Warto sprawdzić okolicę, dojazd, hałas, dostęp do sklepów, szkół, komunikacji miejskiej oraz parkingów. Dobrze też zapytać, czy w pobliżu planowane są nowe inwestycje.

5. Czy cena jest uzasadniona?

Cena powinna wynikać z lokalizacji, standardu, metrażu i sytuacji rynkowej. Warto zapytać, jak długo oferta jest na rynku, czy były wcześniejsze obniżki oraz czy możliwa jest negocjacja.

6. Czy dokumenty są kompletne?

Bezpieczna transakcja zaczyna się od dokumentów. Profesjonalna prezentacja nieruchomości powinna prowadzić nie tylko do obejrzenia lokalu, ale też do weryfikacji podstawowych dokumentów potrzebnych przy zakupie i przy kredycie.

O co zapytać pracownika dewelopera?

Jeśli kupujesz lokal z rynku pierwotnego, warto zapytać o:

  • termin zakończenia inwestycji,
  • termin odbioru lokalu,
  • standard wykończenia,
  • harmonogram płatności,
  • rachunek powierniczy,
  • możliwość zmian lokatorskich,
  • koszty miejsca postojowego i komórki lokatorskiej,
  • plan zagospodarowania osiedla,
  • to, co powstanie na sąsiednich działkach.

W przypadku rynku pierwotnego prezentacja nieruchomości powinna dotyczyć nie tylko samego mieszkania, ale też wiarygodności dewelopera oraz jakości całej inwestycji.

O co zapytać pośrednika?

Dobry pośrednik powinien znać ofertę i umieć odpowiedzieć nie tylko na pytania o cenę, ale też o dokumenty, sytuację sprzedającego i mocne oraz słabe strony nieruchomości.

Warto zapytać:

  • dlaczego nieruchomość jest sprzedawana,
  • jak długo jest na rynku,
  • czy były wcześniejsze rezerwacje,
  • czy są znane wady nieruchomości,
  • czy zakup można finansować kredytem,
  • czy dokumenty są kompletne.

Największy błąd? Kupować oczami

Najczęstszy błąd podczas oglądania oferty to zachwyt, który wyprzedza analizę. Ładny salon nie załatwia sprawy. Dobra prezentacja nieruchomości to nie tylko oglądanie, ale sprawdzanie, porównywanie i zadawanie pytań.

Im więcej ustalisz na początku, tym mniejsze ryzyko, że później pojawią się problemy z remontem, dokumentami, sąsiedztwem albo finansowaniem.

Podsumowanie

Prezentacja nieruchomości to jeden z najważniejszych etapów przed zakupem mieszkania, domu lub działki. To właśnie wtedy warto zapytać o stan prawny, koszty utrzymania, stan techniczny, lokalizację, cenę oraz dokumenty. Tylko wtedy decyzja zakupowa będzie naprawdę świadoma.

Dobrze przygotowana prezentacja nieruchomości pomaga kupować mądrze, bezpiecznie i bez niepotrzebnych emocjonalnych błędów. A to właśnie od dobrych pytań bardzo często zaczyna się dobra inwestycja.

Inne nasze publikacje na temat nieruchomości:

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

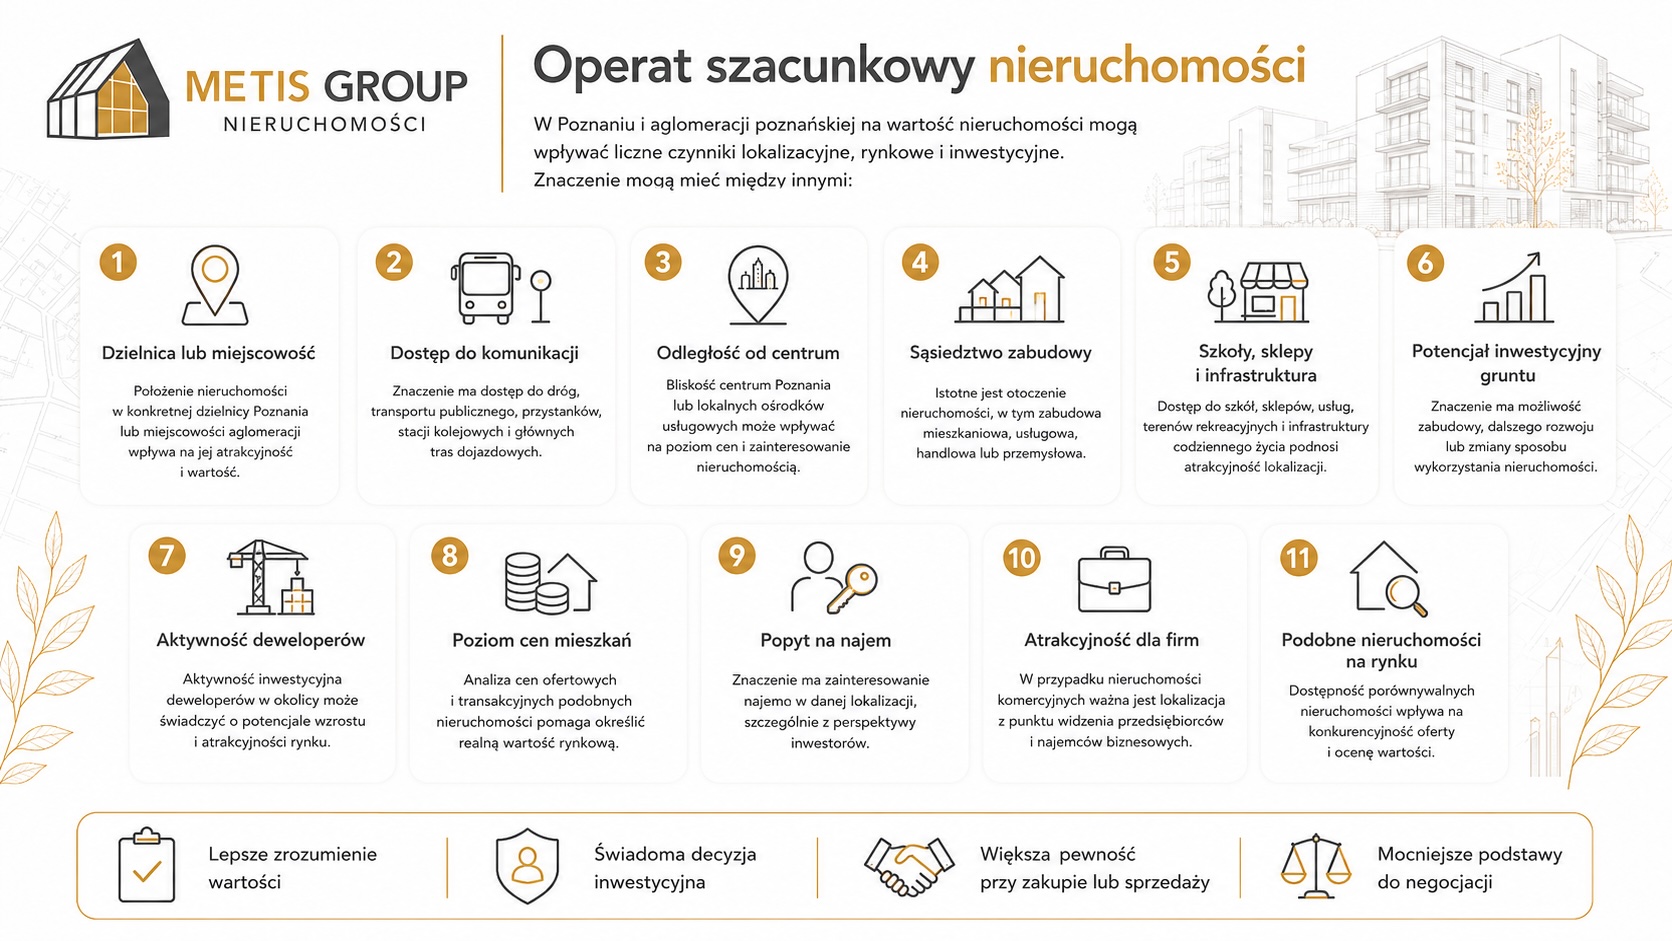
Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu Operat szacunkowy nieruchomości j…

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu? Inwestowanie w nieruchomości w P…

Prezentacja nieruchomości

Prezentacja nieruchomości

Prezentacja nieruchomości – o co zapytać pośrednika lub pracownika dewelopera? Prezentacja nieruchom…

Jak wygląda raport due diligence nieruchomości w praktyce?

Jak wygląda raport due diligence nieruchomości w praktyce?

Raport due diligence nieruchomości — jak wygląda w praktyce i co powinien zawierać? Zakup nieruchomo…

FAQ Inwestora dyskont spożywczy

FAQ Inwestora dyskont spożywczy

Inwestycja w obiekt wynajmowany przez Biedronka może być atrakcyjna, pod warunkiem właściwej analizy…

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji? Zakup dzia…

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie? Nowe mieszkanie lub dom to pię…

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…

FAQ Inwestora- finansowanie inwestycji w dyskont spożywczy

METIS GROUP » METIS GROUP » Strona 10

Spis pytań: FAQ Inwestora finansowanie inwestycji w dyskont spożywczy:

  1. Czy bank finansuje inwestycję w Biedronkę?
  2. Jak uzyskać kredyt inwestycyjny na dyskont spożywczy?
  3. Ile wkładu własnego wymaga bank?
  4. Czy można dostać kredyt bez podpisanej umowy najmu?
  5. Jak wygląda proces kredytowy dla takiej inwestycji?

Finansowanie inwestycji polegającej na budowie dyskontu spożywczego, w tym obiektów wynajmowanych przez Biedronka, należy do jednych z najczęściej realizowanych projektów w sektorze nieruchomości komercyjnych. Jednocześnie jest to proces wymagający odpowiedniego przygotowania – zarówno pod względem finansowym, jak i formalnym.

Poniżej przedstawiamy najczęściej zadawane pytania inwestorów dotyczące kredytu inwestycyjnego na dyskont spożywczy.

Odpowiedzi na najczęściej zadawane pytania:

Czy bank finansuje inwestycję w Biedronkę?

Tak, banki finansują inwestycje polegające na budowie obiektów handlowych wynajmowanych przez operatorów takich jak Biedronka. Tego typu projekty są często postrzegane jako atrakcyjne ze względu na stabilność najemcy oraz przewidywalność przepływów pieniężnych.

Kluczowe znaczenie ma jednak jakość projektu, w tym:

  • lokalizacja inwestycji
  • parametry techniczne obiektu
  • warunki umowy najmu
  • doświadczenie inwestora

Sama marka najemcy nie gwarantuje uzyskania finansowania – bank analizuje cały projekt w sposób kompleksowy.

Jak uzyskać kredyt inwestycyjny na dyskont spożywczy?

Uzyskanie kredytu inwestycyjnego na budowę dyskontu spożywczego wymaga odpowiedniego przygotowania inwestycji do oceny bankowej. Proces obejmuje m.in.:

  • opracowanie profesjonalnego biznes planu inwestycji
  • przygotowanie szczegółowego modelu finansowego
  • analizę rynku i lokalizacji
  • przedstawienie warunków najmu
  • przygotowanie dokumentacji technicznej i prawnej

Kluczowym elementem jest wykazanie, że inwestycja generuje stabilne i przewidywalne przychody, które pozwolą na obsługę zadłużenia.

Ile wkładu własnego wymaga bank?

W przypadku inwestycji komercyjnych banki najczęściej wymagają wkładu własnego na poziomie:

👉 20% – 40% wartości inwestycji

Dokładny poziom zależy od:

  • oceny ryzyka projektu
  • doświadczenia inwestora
  • jakości najemcy
  • parametrów finansowych inwestycji

Niższy poziom wkładu własnego możliwy jest w przypadku bardzo dobrze przygotowanych projektów z silnym najemcą i stabilnymi przepływami pieniężnymi.

Czy można dostać kredyt bez podpisanej umowy najmu?

W praktyce uzyskanie kredytu inwestycyjnego bez podpisanej umowy najmu jest bardzo trudne, a w większości przypadków niemożliwe.

Banki oczekują:

  • podpisanej umowy najmu lub listu intencyjnego (LOI)
  • określonego poziomu zabezpieczenia przychodów (tzw. pre-let)

Dla projektów typu dyskont spożywczy obecność najemcy jest kluczowa, ponieważ to właśnie czynsz stanowi podstawę oceny zdolności kredytowej inwestycji.

Jak wygląda proces kredytowy dla takiej inwestycji?

Proces kredytowy dla inwestycji w dyskont spożywczy jest wieloetapowy i obejmuje:

1. Analizę inwestycji i przygotowanie dokumentacji
Opracowanie biznes planu, modelu finansowego oraz kompletnej dokumentacji projektowej.

2. Złożenie wniosku kredytowego
Przekazanie dokumentów do wybranych instytucji finansowych.

3. Analizę bankową (due diligence)
Ocena inwestora, projektu, lokalizacji oraz umowy najmu.

4. Decyzję kredytową i negocjacje warunków
Ustalenie parametrów finansowania, takich jak marża, harmonogram spłat czy zabezpieczenia.

5. Podpisanie umowy i uruchomienie kredytu
Finansowanie wypłacane jest zazwyczaj w transzach, zgodnie z postępem realizacji inwestycji.

Cały proces trwa zazwyczaj od 6 do 12 tygodni, w zależności od stopnia przygotowania projektu oraz złożoności inwestycji.

Finansowanie inwestycji w dyskont spożywczy to proces wymagający doświadczenia i odpowiedniego przygotowania. Kluczowe znaczenie mają: jakość projektu, stabilność najemcy oraz profesjonalnie opracowana dokumentacja finansowa.

Właściwe przygotowanie inwestycji znacząco zwiększa szanse na uzyskanie kredytu inwestycyjnego oraz pozwala uzyskać korzystniejsze warunki finansowania.

FAQ Inwestora dyskont spożywczy

METIS GROUP » METIS GROUP » Strona 10

Spis pytań: FAQ Inwestora dyskont spożywczy:

  1. Czy inwestycja w Biedronkę się opłaca?
  2. Jaka jest rentowność inwestycji w dyskont spożywczy?
  3. Ile można zarobić na wynajmie Biedronki?
  4. Czy Biedronka to bezpieczna inwestycja?
  5. Dlaczego inwestorzy wybierają dyskonty spożywcze zamiast innych nieruchomości?
  6. Na ile lat podpisywana jest umowa?
  7. Czy czynsz jest indeksowany o inflację?
  8. Jakie są zabezpieczenia płatności czynszu?
  9. Jak policzyć rentowność takiej inwestycji?
  10. Jakie są koszty utrzymania obiektu handlowego?
  11. Jak wpływają stopy procentowe na inwestycję?

Odpowiedzi na najczęściej zadawane pytania:

Czy inwestycja w Biedronkę się opłaca?

Inwestycja w obiekt wynajmowany przez Biedronka może być atrakcyjna, pod warunkiem właściwej analizy lokalizacji, umowy najmu oraz ceny zakupu nieruchomości. Kluczowym atutem jest stabilność najemcy i przewidywalność przepływów pieniężnych, co czyni tego typu projekty popularnymi wśród inwestorów poszukujących długoterminowego, pasywnego dochodu. Opłacalność zależy jednak bezpośrednio od poziomu rentowności (yield), jakości lokalizacji oraz struktury umowy najmu.

Jaka jest rentowność inwestycji w dyskont spożywczy?

Rentowność inwestycji w dyskont spożywczy w Polsce najczęściej mieści się w przedziale:

👉 6,0% – 8,5% rocznie (yield brutto)

Na poziom rentowności wpływają m.in.:

  • lokalizacja (duże miasto vs mniejsza miejscowość)
  • długość umowy najmu
  • wiarygodność najemcy
  • standard obiektu
  • cena zakupu

Niższy yield zwykle oznacza niższe ryzyko inwestycyjne, co w przypadku najemców typu Biedronka jest często akceptowane przez inwestorów instytucjonalnych.

Ile można zarobić na wynajmie Biedronki?

Dochód z wynajmu zależy od wartości nieruchomości i poziomu czynszu. W praktyce:

👉 przykładowo:

  • inwestycja: 8 mln zł
  • rentowność: 7%
    👉 roczny dochód: ok. 560 000 zł brutto

W większości przypadków są to stabilne, przewidywalne wpływy, wynikające z długoterminowej umowy najmu.

Czy Biedronka to bezpieczna inwestycja?

Pod względem inwestycyjnym Biedronka jest uznawana za jednego z najbardziej stabilnych najemców na rynku retail w Polsce. Wynika to z:

  • silnej pozycji rynkowej
  • dużej skali działalności
  • odporności branży spożywczej na kryzysy gospodarcze

Nie oznacza to jednak braku ryzyka — kluczowe znaczenie mają:

  • lokalizacja obiektu
  • zapisy umowy najmu
  • cena zakupu

Bezpieczeństwo inwestycji wynika z całości projektu, nie tylko z marki najemcy.

Dlaczego inwestorzy wybierają dyskonty spożywcze zamiast innych nieruchomości?

Dyskonty spożywcze są wybierane, ponieważ oferują:

  • stabilny najem (branża odporna na kryzysy)
  • długoterminowe umowy najmu
  • przewidywalne przepływy pieniężne
  • mniejszą rotację najemców

W przeciwieństwie do np. biur czy galerii handlowych, sektor spożywczy cechuje się dużą odpornością na zmiany koniunktury gospodarczej.

Na ile lat podpisywana jest umowa?

Standardowo umowy najmu z dyskontami spożywczymi zawierane są na:

👉 10–15 lat (często z opcją przedłużenia)

Długi okres najmu jest jednym z kluczowych elementów atrakcyjności tej inwestycji, ponieważ zapewnia stabilność przychodów.

Czy czynsz jest indeksowany o inflację?

Tak — w większości przypadków czynsz jest indeksowany corocznie o wskaźnik inflacji (CPI).

Oznacza to, że:

👉 przy rosnącej inflacji rosną również przychody z najmu

Jest to jeden z najważniejszych mechanizmów zabezpieczających realną wartość dochodu inwestora.

Jakie są zabezpieczenia płatności czynszu?

Typowe zabezpieczenia stosowane w umowach najmu obejmują:

  • gwarancję bankową
  • kaucję zabezpieczającą
  • oświadczenie o dobrowolnym poddaniu się egzekucji
  • wysoką wiarygodność korporacyjną najemcy

W praktyce najważniejszym zabezpieczeniem jest stabilność i skala działalności najemcy, a nie tylko formalne zapisy umowy.

Jak policzyć rentowność takiej inwestycji?

Podstawowy wskaźnik to:

👉 yield (stopa kapitalizacji)

Wzór:
👉 roczny czynsz / cena zakupu nieruchomości × 100%

Przykład:

  • czynsz: 500 000 zł
  • cena: 7 000 000 zł
    👉 yield = 7,14%

W bardziej zaawansowanej analizie uwzględnia się również:

  • koszty finansowania
  • inflację
  • okres inwestycji
  • wartość rezydualną

Jakie są koszty utrzymania obiektu handlowego?

W wielu przypadkach stosowany jest model:

👉 triple net lease (NNN)

Oznacza to, że:

  • koszty eksploatacyjne
  • podatki
  • utrzymanie techniczne

👉 pokrywa najemca

Dzięki temu inwestor uzyskuje dochód pasywny z minimalnym zaangażowaniem operacyjnym.

Jak wpływają stopy procentowe na inwestycję?

Stopy procentowe mają bezpośredni wpływ na:

  • koszt finansowania (kredytu inwestycyjnego)
  • atrakcyjność inwestycji względem alternatyw (np. obligacji)
  • poziom rentowności rynkowej (yield)

👉 wzrost stóp procentowych:

  • zwiększa koszt kredytu
  • może obniżać ceny nieruchomości

👉 spadek stóp:

  • zwiększa dostępność finansowania
  • podnosi wyceny nieruchomości

Dlatego inwestycje tego typu należy analizować w kontekście cyklu gospodarczego i kosztu kapitału.

FAQ Inwestora- finansowanie parków handlowych

METIS GROUP » METIS GROUP » Strona 10

Najczęściej zadawane pytania na temat finansowania inwestycji w park handlowy (FAQ Inwestora)

Jak wpływają stopy procentowe na inwestycję?

Stopy procentowe mają kluczowy wpływ na rentowność inwestycji w park handlowy, szczególnie w projektach finansowanych kredytem inwestycyjnym.

W praktyce wpływają na:

  • wysokość raty kredytu (koszt finansowania)
  • zdolność kredytową inwestora
  • rentowność projektu (ROI, IRR)
  • przepływy pieniężne (cash flow)

👉 Nawet niewielki wzrost stóp procentowych (np. o 1–2 p.p.) może:

  • znacząco obniżyć rentowność inwestycji
  • wydłużyć okres zwrotu kapitału
  • zmniejszyć zdolność obsługi kredytu

Dlatego w profesjonalnych biznes planach wykonuje się analizę wrażliwości inwestycji, która pokazuje, jak zmiana stóp procentowych wpływa na projekt.

👉 Kluczowa zasada:
jeśli inwestycja nie działa przy wyższych stopach – jest źle przygotowana

Czy bank finansuje park handlowy?

Tak — banki finansują parki handlowe, ale tylko pod określonymi warunkami.

Najważniejsze czynniki decydujące o finansowaniu:

  • podpisane umowy najmu (najlepiej z sieciami typu Biedronka, Lidl, Rossmann)
  • doświadczenie inwestora
  • lokalizacja inwestycji
  • jakość biznes planu i modelu finansowego
  • poziom wkładu własnego

👉 Bank nie finansuje „pomysłu na park handlowy”.
Bank finansuje projekt z zabezpieczonymi przychodami.

Jak uzyskać kredyt inwestycyjny na retail park?

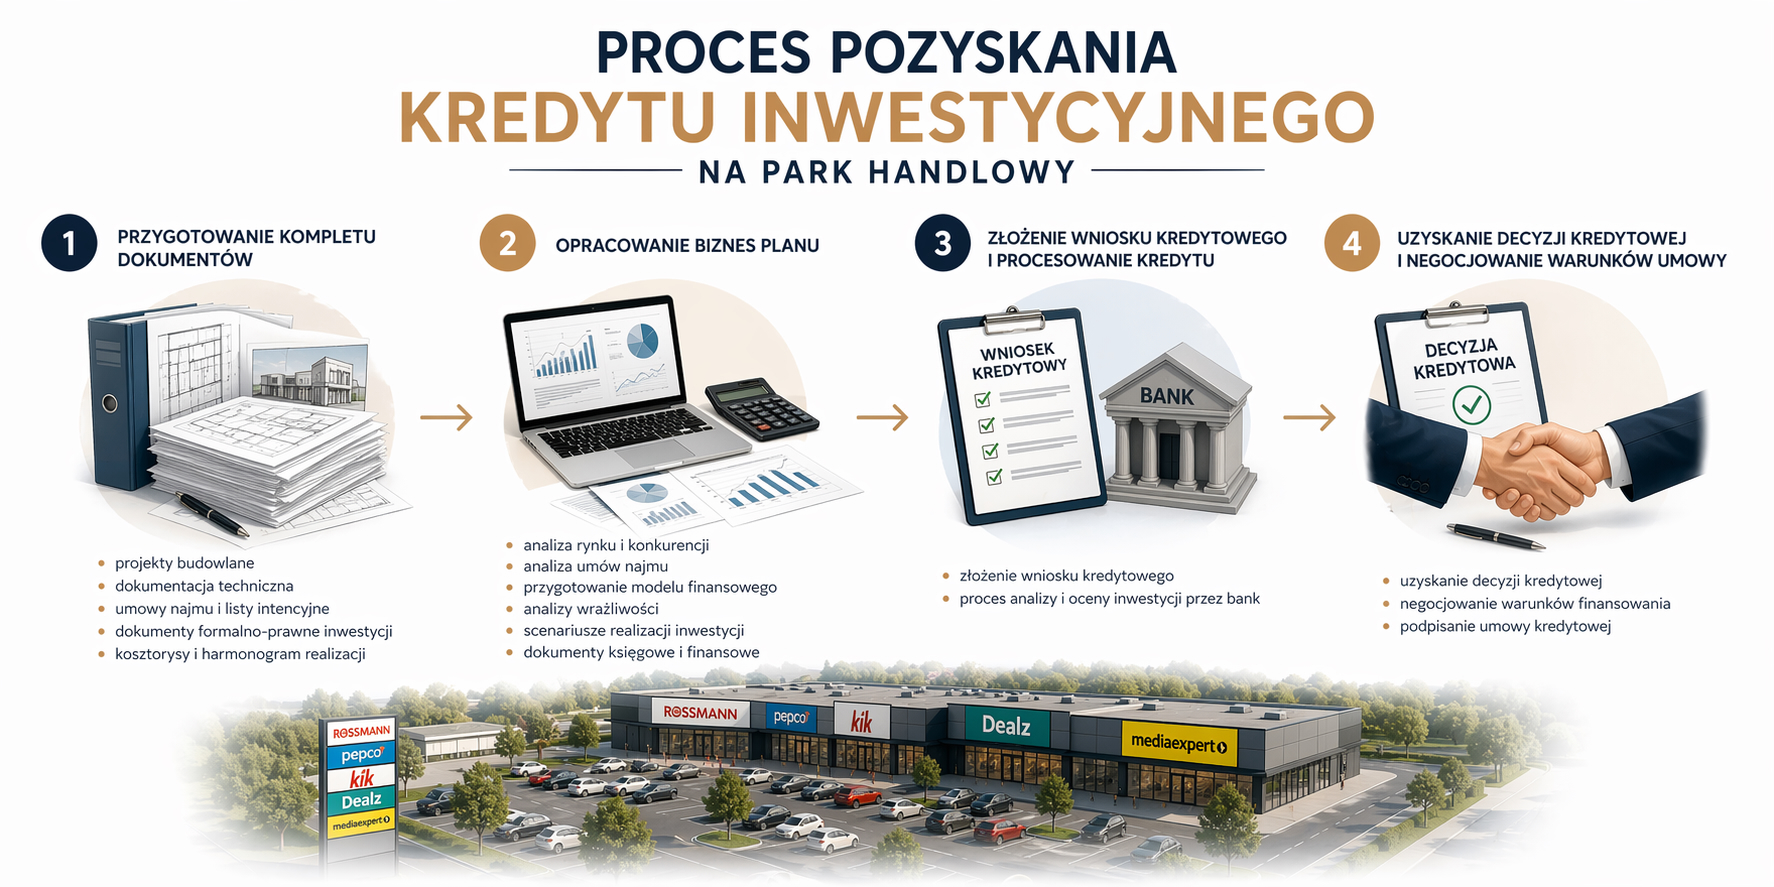
Proces uzyskania kredytu inwestycyjnego na park handlowy składa się z kilku kluczowych etapów:

1. Przygotowanie inwestycji

  • analiza lokalizacji
  • koncepcja inwestycji
  • wstępne rozmowy z najemcami

2. Podpisanie umów najmu

👉 to najważniejszy etap
bez tego bank nie podejmie rozmowy


3. Opracowanie biznes planu

  • model finansowy
  • analiza rentowności
  • analiza ryzyka

4. Złożenie wniosku kredytowego

  • dokumentacja inwestycji
  • dane finansowe inwestora
  • umowy najmu

5. Proces bankowy

  • analiza kredytowa
  • pytania analityków
  • decyzja kredytowa

👉 Klucz:
dobrze przygotowany projekt = szybsza decyzja + lepsze warunki

Ile wkładu własnego wymaga bank?

W przypadku inwestycji w park handlowy banki najczęściej wymagają:

👉 20% – 35% wkładu własnego

W praktyce zależy to od:

  • jakości najemców
  • lokalizacji
  • doświadczenia inwestora
  • poziomu ryzyka projektu

Przykładowo:

  • bardzo dobry projekt (Biedronka + mocni najemcy) → ok. 20–25%
  • projekt średni → 25–30%
  • projekt ryzykowny → nawet 35%+

👉 Wkład własny to nie tylko pieniądze.

Może obejmować również:

poniesione koszty projektowe

grunt

Czy można sfinansować park handlowy bez najemców?

👉 Krótka odpowiedź: praktycznie nie

Banki nie finansują inwestycji handlowych bez:

  • podpisanych umów najmu
  • potwierdzonych przychodów

Dlaczego?

👉 Bo park handlowy to nie jest „budynek”
To biznes oparty na najemcach

Bez najemców:

  • brak przepływów pieniężnych
  • brak zdolności kredytowej
  • brak zabezpieczenia dla banku

👉 Wyjątek:
bardzo doświadczony inwestor + silny projekt
(ale to rzadkie przypadki)

FAQ Inwestora- park handlowy

METIS GROUP » METIS GROUP » Strona 10

Najczęściej zadawane pytania na temat inwestycji w park handlowy (FAQ Inwestora)

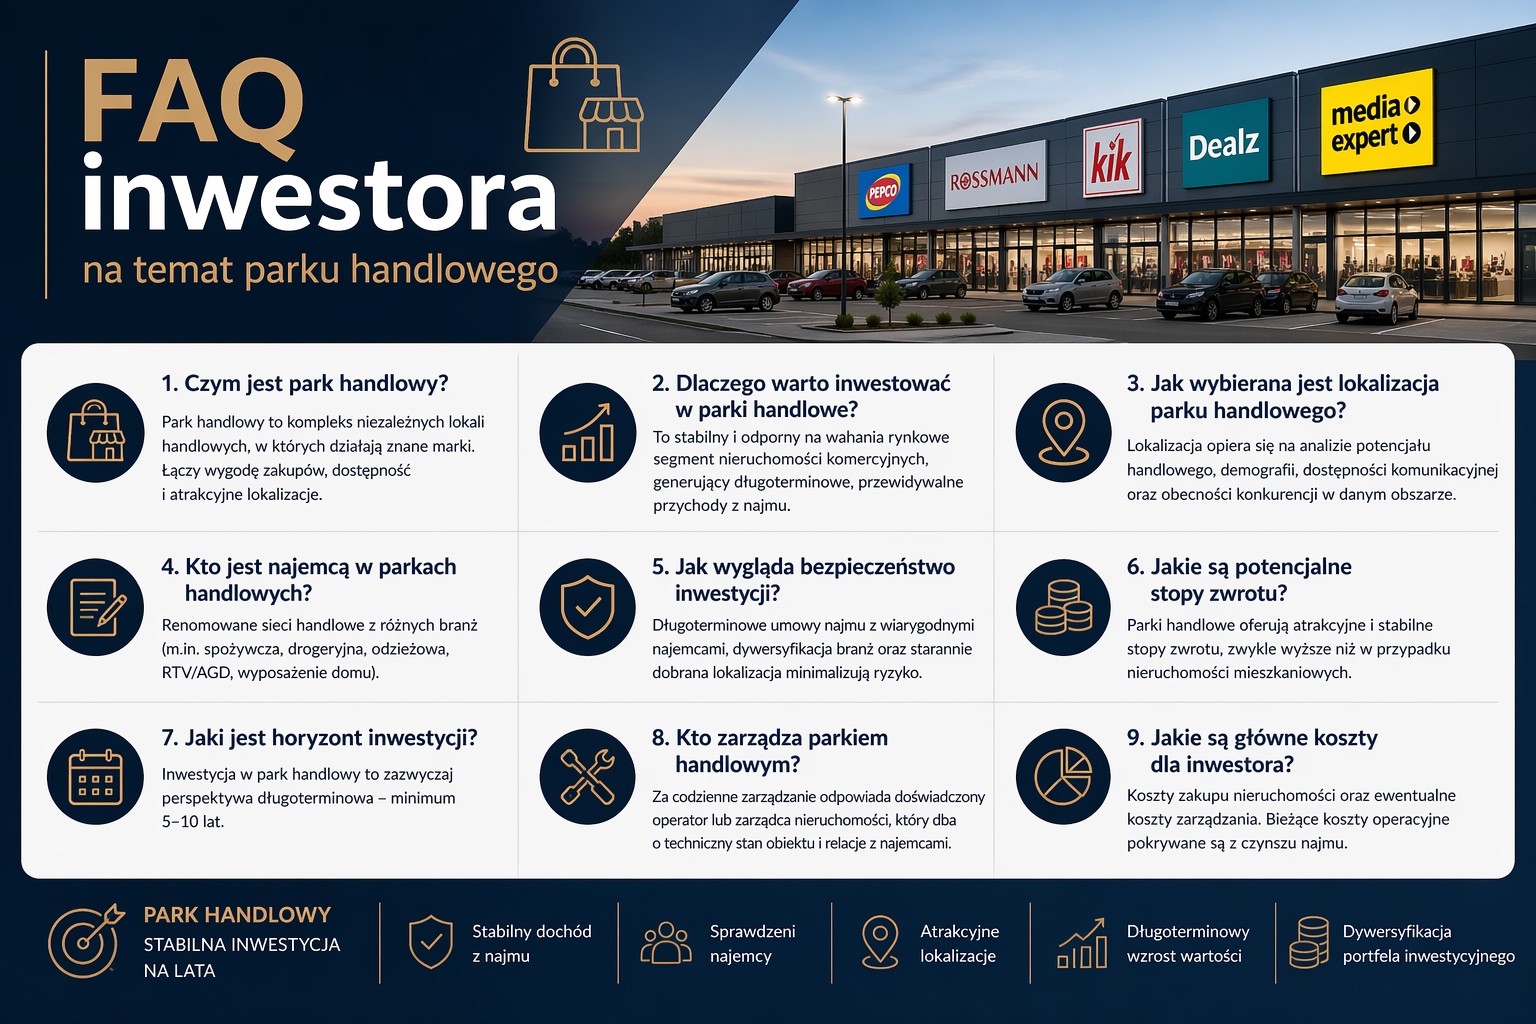
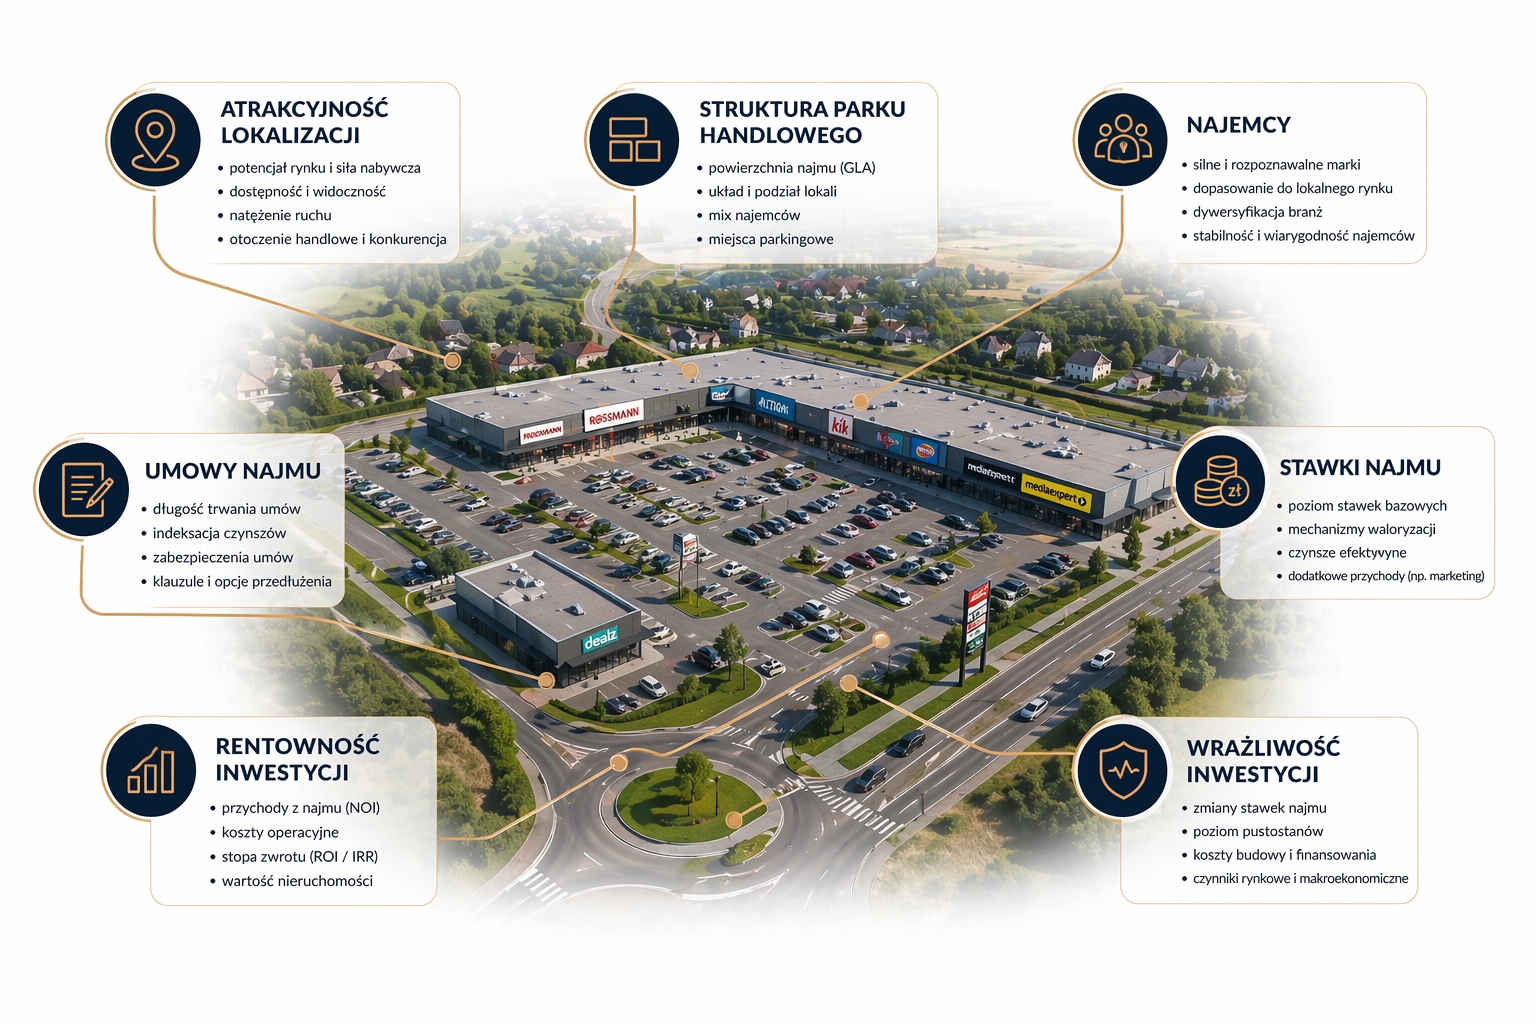
Jaka jest rentowność inwestycji w park handlowy?

Rentowność parków handlowych w Polsce waha się najczęściej w przedziale: 👉 6% – 10% rocznie (yield). Ale to tylko „liczba z prezentacji”. W praktyce:

  • bardzo dobre projekty (Biedronka + mocny tenant-mix) → 6–7% ale stabilne
  • średnie projekty → 7–8,5%
  • projekty ryzykowne / słabsze lokalizacje → 8–10%+ (ale większe ryzyko)

👉 Klucz: nie najwyższa stopa zwrotu, tylko jej stabilność

Czy park handlowy to bezpieczna inwestycja?

Tak — ale tylko pod jednym warunkiem: 👉 jeśli masz dobrych najemców i dobrą lokalizację. W przeciwnym wypadku może być różnie ponieważ najemcy mają umowy czasowe- podpisane na określony czas na przykład 3 lub 5 lat z możliwością przedłużenia na kolejne 3 lata lub 5 lat itd. W przypadku gdy rentowność ze sklepu jest niska wtedy najemca nie będzie miał skrupułów aby wycofać się z lokalizacji całkowicie lub przenieść się w inne miejsce na przykład do nowo powstałego większego, bardziej atrakcyjnego lokalizacyjnie parku handlowego. W takiej inwestycji należy brać pod uwagę wiele czynników. Poniżej prezentujemy najbardziej oczywiste czynniki od których zależy bezpieczeństwo inwestycji:

  • jakości najemców (Biedronka, Lidl, Rossmann itd.)
  • długości umów najmu
  • struktury czynszów
  • lokalizacji

👉 Źle zaprojektowany architektonicznie park handlowy potrafi być bardzo ryzykowny. Na kwestięw bezpieczeństwa w inwestycji należy spojrzeć wielowymiarowo.

Dlaczego inwestorzy wybierają retail parki zamiast galerii handlowych?

Bo retail park jest:

✅ prostszy
✅ tańszy w budowie
✅ bardziej odporny na kryzysy
✅ łatwiejszy w zarządzaniu
✅ tańsze działki pod inwestycje- przedmieścia lub mniejsze miejscowości

Galerie handlowe:

  • duże CAPEX
  • wysokie koszty operacyjne
  • większa zależność od trendów

Retail park:
👉 „codzienne zakupy + wygoda + parking pod drzwiami”

Jak znaleźć najemców do parku handlowego?

Rozmowy z sieciami handlowymi należy prowadzić już na etapie koncepcji architektonicznej lub krótką chwilę przed uzyskaniem pozwolenia na budowę. Z naszego doświadczenia wynika, że większość naszych klientów miało już podpisane umowy najmu z głównymi najemcami już na etapie uzyskania PnB.

Proces wygląda tak:

  1. analiza lokalizacji
  2. przygotowanie koncepcji
  3. rozmowy z sieciami (Biedronka, Dino, Rossmann itd.)
  4. podpisanie listów intencyjnych / umów

👉 Największy błąd jaki może popełnić inwestor to budowanie bez najemców. W tej sytuacji bank uzależnia uruchomienie transz od pozyskania najemców na ściśle określonych parametrach co utrudnia proces, stawia inwestora pod ścianą co bardzo utrudnia negocjowanie stawek najmu (jako jednego z parametrów umowy najmu).

Jak dobrać tenant-mix w retail parku?

Tenant-mix to fundament inwestycji. Dobry układ:

  • 🟢 anchor: Biedronka / Lidl
  • 🟢 drogeryjny: Rossmann / Hebe
  • 🟢 sport: 4F / Martens sport itd.
  • 🟢 odzież: Pepco / Sinsay / Modivo / Halfprice itd.
  • 🟢 usługi: apteka, piekarnia
  • 🟢 uzupełnienie: zoologiczny, RTV

👉 Klucz: różne potrzeby klientów = stabilny ruch

Jak długo trwają umowy najmu w parkach handlowych?

Standard:

👉 10–15 lat (dla sieci typu Biedronka)
👉3- 5 lat (mniejsi najemcy)

Zawsze:

  • indeksacja czynszu (inflacja)
  • zabezpieczenia (gwarancje, kaucje)

👉 Umowa najmu = wartość nieruchomości

Jak policzyć rentowność inwestycji w retail park?

Najprościej:

👉 yield = dochód netto / wartość inwestycji

Ale to za mało.

Profesjonalnie liczymy:

  • cash flow
  • ROI
  • IRR
  • DSCR (dla banku)
  • analiza wrażliwości

👉 Klucz:
czy inwestycja działa przy gorszym scenariuszu

Jakie są koszty utrzymania parku handlowego?

Koszty dzielą się na:

🔹 operacyjne:

  • zarządzanie
  • serwis
  • ubezpieczenie
  • podatek od nieruchomości
  • media części wspólnych

🔹 techniczne:

  • remonty
  • utrzymanie infrastruktury

👉 W praktyce: część kosztów przerzucana jest na najemców (service charge)

Jakie błędy najczęściej popełniają inwestorzy?

Najczęstsze:

❌ kupno złej lokalizacji
❌ brak najemców przed budową
❌ zbyt optymistyczne założenia w zakresie przychodów i kosztów
❌ niedoszacowanie kosztów
❌ brak analizy wrażliwości

👉 90% problemów zaczyna się przed wbiciem pierwszej łopaty

Jakie są największe ryzyka inwestycji w park handlowy?

Najważniejsze:

  • ryzyko lokalizacji
  • ryzyko najemców
  • ryzyko finansowania (stopy procentowe)
  • ryzyko kosztów budowy
  • ryzyko pustostanów

👉 Największe ryzyko: źle dobrany najemca lub brak ruchu klientów

Co jeśli najemca wypowie umowę?

To najważniejsze pytanie.

Scenariusze:

1. dobra lokalizacja: 👉 znajdziesz nowego najemcę

2. słaba lokalizacja: 👉 masz problem (spadek wartości inwestycji)

Dlatego:

  • analizujemy lokalizację
  • dywersyfikujemy najemców
  • zabezpieczamy umowy

👉 Park handlowy to nie budynek. To biznes oparty na najemcach. Jeżeli zakładasz, że zakup parku handlowego jest inwestycją bezobsługową to raczej jest to błędne podejście.

Analiza wrażliwości inwestycji budowlanej

METIS GROUP » METIS GROUP » Strona 10

Analiza wrażliwości inwestycji budowlanej – jak ocenić ryzyko i rentowność projektu?

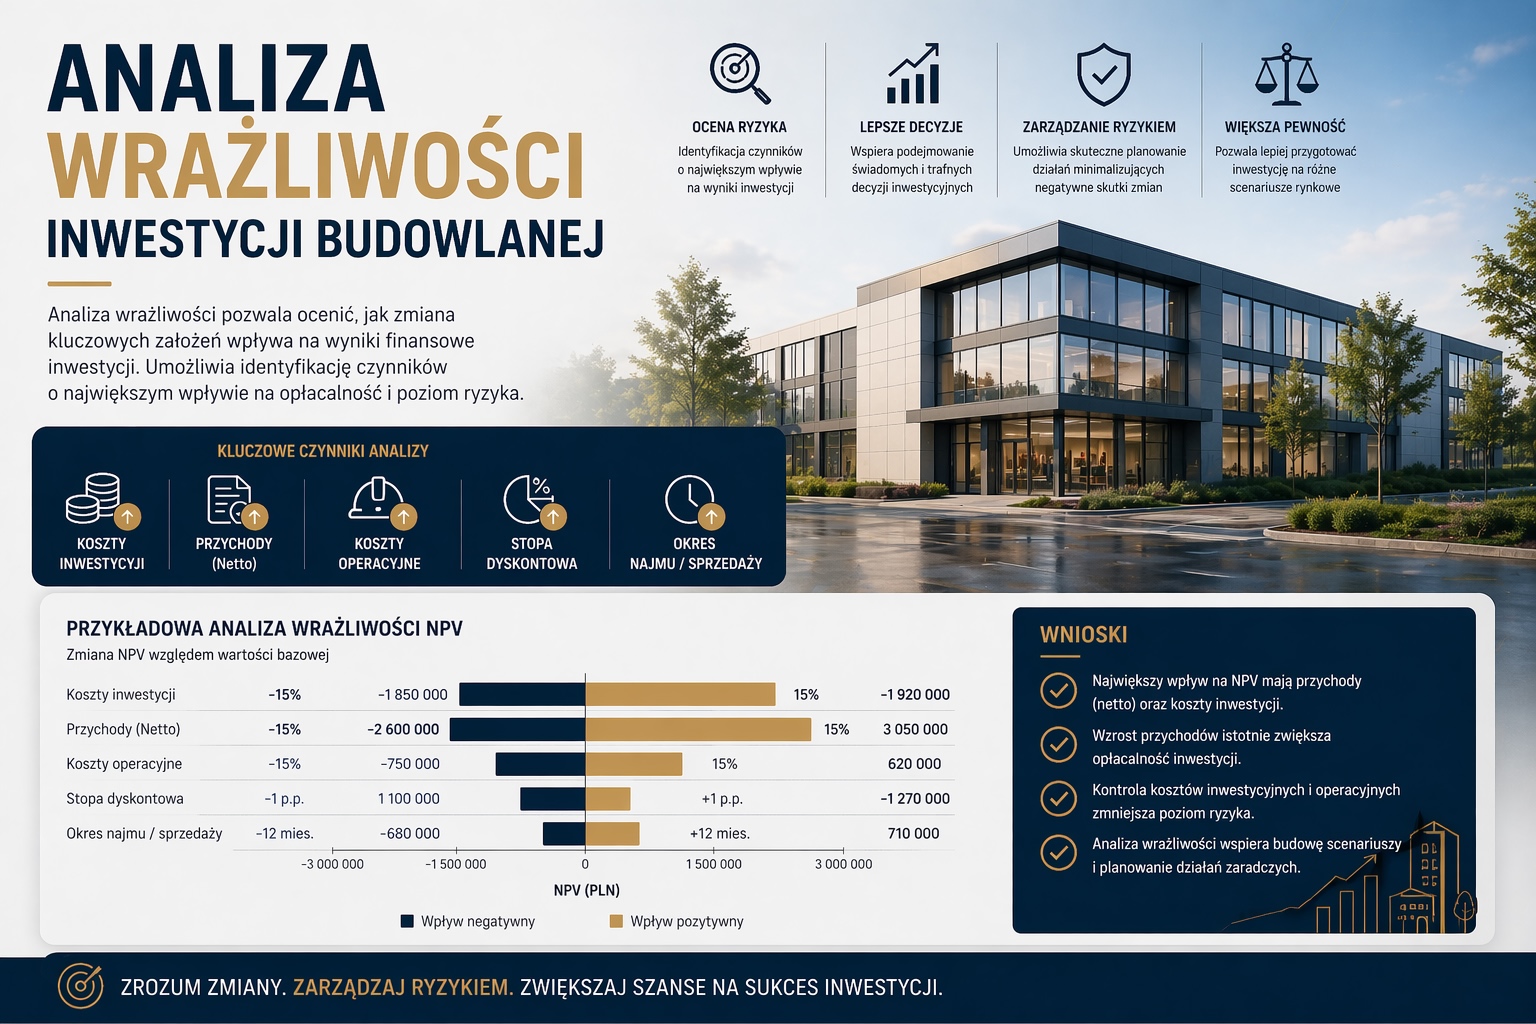
Analiza wrażliwości inwestycji budowlanej to jeden z najważniejszych elementów profesjonalnego biznes planu. To właśnie ona pozwala odpowiedzieć na kluczowe pytanie każdego inwestora: 👉 co stanie się z inwestycją, jeśli rzeczywistość nie pójdzie zgodnie z planem?

W praktyce dobrze przygotowana analiza wrażliwości decyduje o tym, czy projekt:

  • utrzyma swoją rentowność
  • będzie możliwy do sfinansowania przez bank
  • pozostanie bezpieczny dla kapitału inwestora

Na czym polega analiza wrażliwości inwestycji?

Analiza wrażliwości polega na sprawdzeniu, jak zmiana kluczowych parametrów wpływa na wynik finansowy inwestycji. W przypadku inwestycji budowlanych i deweloperskich najczęściej analizujemy wpływ takich czynników jak:

  • wzrost kosztów budowy
  • dodatkowe koszty realizacyjne (np. przyłącza mediów)
  • zmiany stóp procentowych
  • inflacja i indeksacja cen
  • wahania cen materiałów budowlanych
  • opóźnienia w realizacji inwestycji

👉 To są zmienne, które w praktyce najczęściej „rozjeżdżają” inwestycje.

Kluczowy aspekt: powiązania z wykonawcą

Szczególnej uwagi wymaga sytuacja, w której inwestor jest powiązany kapitałowo lub osobowo z generalnym wykonawcą.

W takich przypadkach:

  • ryzyko kosztowe może być niedoszacowane
  • założenia budżetowe mogą być zbyt optymistyczne
  • analiza musi być bardziej konserwatywna

👉 To jest element, który banki analizują bardzo dokładnie — i słusznie.

Analiza makroekonomiczna jako fundament modelu

Nie da się zrobić rzetelnej analizy wrażliwości bez odniesienia do uwarunkowań makroekonomicznych.

Kluczowe czynniki to:

  • stopy procentowe
  • inflacja
  • zmienność kosztów finansowania

W naszych opracowaniach nie opieramy się na „przewidywaniach”, tylko na danych.

Jak przygotowujemy analizę wrażliwości? (praktyczne podejście)

Proces wygląda następująco:

🔹 1. Analiza danych historycznych

  • zbieramy dane kwartalne z ostatnich 10 lat
  • analizujemy stopy procentowe i inflację
  • wyznaczamy średnie wartości (punkt odniesienia)

🔹 2. Określenie amplitudy wahań

Na podstawie danych historycznych określamy:

  • zakres zmian (min–max)
  • dynamikę zmian
  • potencjalne scenariusze przyszłe

👉 To pozwala przejść z „opinii” do twardych danych liczbowych.


🔹 3. Budowa scenariuszy inwestycyjnych

Na tej podstawie tworzymy:

  • scenariusz bazowy (realny)
  • scenariusz pesymistyczny
  • scenariusz optymistyczny

🔹 4. Symulacja wpływu na inwestycję

Dla każdego scenariusza analizujemy:

  • wpływ na rentowność (ROI, IRR)
  • zdolność obsługi kredytu
  • przepływy pieniężne
  • bezpieczeństwo inwestycji

Najważniejsze pytania, na które odpowiada analiza wrażliwości

Dobrze przygotowana analiza powinna dawać konkretne odpowiedzi:

  • Jak zmieni się rentowność inwestycji przy wzroście kosztów?
  • Co stanie się z projektem przy wzroście stóp procentowych?
  • Jak wpływa inflacja na wynik inwestycji?
  • Czy indeksacja czynszów kompensuje wzrost kosztów finansowania?
  • Jak bardzo inwestycja jest „odporna” na zmiany rynkowe?

👉 To są dokładnie te pytania, które zadaje bank — i które powinien zadać inwestor.

Dlaczego analiza wrażliwości jest kluczowa dla banku?

Z perspektywy banku analiza wrażliwości to nie dodatek — to podstawa decyzji kredytowej.

Bank chce wiedzieć:

  • czy inwestycja „przetrwa” gorszy scenariusz
  • czy inwestor będzie w stanie spłacać kredyt
  • jak duży jest margines bezpieczeństwa

👉 Im lepiej przygotowana analiza, tym:

  • większa szansa na kredyt
  • lepsze warunki finansowania

Najczęstsze błędy inwestorów

Z naszego doświadczenia wynika, że większość inwestorów nie przygotowuje analizy wrażliwości inwestycji ponieważ wychodzą z założenia, że „wszystko będzie ok”. Najczęściej mówią: zrealizowaliśmy już kilka takich inwestycji i zawsze było wszystko dobrze więc dlaczego teraz ma się nie udać? Takie podejście świadczy o dużej pewności siebie ale także niedoszacowaniu ryzyk inwestycyjnych, które mogą pociągnąć firmę w stronę strat. Patrząc na wszystkie nasze realizacje musimy jednoznacznie wskazać, że analiza wrażliwości jest jednym z najważniejszych etapów opracowania biznes planu inwestycji budowlanej.
Analiza wrażliwości inwestycji jest również bardzo ważną częścią opracowania due diligence nieruchomości.

Poniżej prezentujemy najważniejsze błędy podczas przygotowania analizy wrażliwości:

❌ brak analizy scenariuszowej
❌ zbyt optymistyczne założenia
❌ brak analizy wrażliwości kosztów operacyjnych
❌ brak uwzględnienia różnych scenariuszy inflacyjnych w stosunku do kosztów operacyjnych
❌ nieuwzględnianie wzrostu kosztów inwestycyjnych
❌ ignorowanie ryzyka stóp procentowych

👉 Efekt: inwestycja wygląda dobrze „na papierze”, ale nie wytrzymuje rzeczywistości.

Analiza wrażliwości jako narzędzie zarządzania inwestycją

Dobrze przygotowana analiza to nie tylko element biznes planu. To realne narzędzie, które:

  • pomaga podejmować decyzje
  • pozwala reagować na zmiany
  • chroni kapitał inwestora

Każdy kto realizował inwestycję budowlaną wie, że na etapie realizacji mamy budżet inwestycji, a w nim dwie kolumny: budżet (zaplanowane) i zrealizowane (czyli to co realnie wydaliśmy). Jeżeli koszty poniesione są wyższe od zaplanowanych to wtedy wchodzimy w obszar wrażliwości inwestycji na zmianę kosztów budowlanych. Czy ktoś kiedykolwiek się spotkał z taką sytuacją? Oczywiście, że tak ale nikt tego nie nazwał wrażliwością inwestycji tylko „wtopą”, „kanałem”, itd.

Analiza wrażliwości inwestycji – wsparcie dla inwestorów

W naszych biznes planach analiza wrażliwości jest standardem, a nie dodatkiem.

Łączymy:

  • dane makroekonomiczne
  • modelowanie finansowe
  • doświadczenie w pracy z bankami

👉 Dzięki temu inwestor otrzymuje nie tylko dokument, ale realne narzędzie do zarządzania inwestycją i ryzykiem.

Inwestycja w kamienice z obiektywnego punktu widzenia

METIS GROUP » METIS GROUP » Strona 10

Inwestycja w kamienice z obiektywnego punktu widzenia

Rynek nieruchomości pełen jest opinii, uproszczeń i „sprawdzonych sposobów na zysk”, które w praktyce często nie mają wiele wspólnego z rzeczywistością inwestycyjną. Dlatego powstał cykl „Inwestycje z obiektywnego punktu widzenia”– aby oddzielić fakty od narracji i pokazać inwestycje takimi, jakie są naprawdę: z ich potencjałem, ale również z ryzykiem i ograniczeniami.

W tej serii analizujemy konkretne typy inwestycji w sposób chłodny, oparty na danych, doświadczeniu i realnych projektach – bez marketingowego uproszczenia i bez „sprzedawania marzeń”.

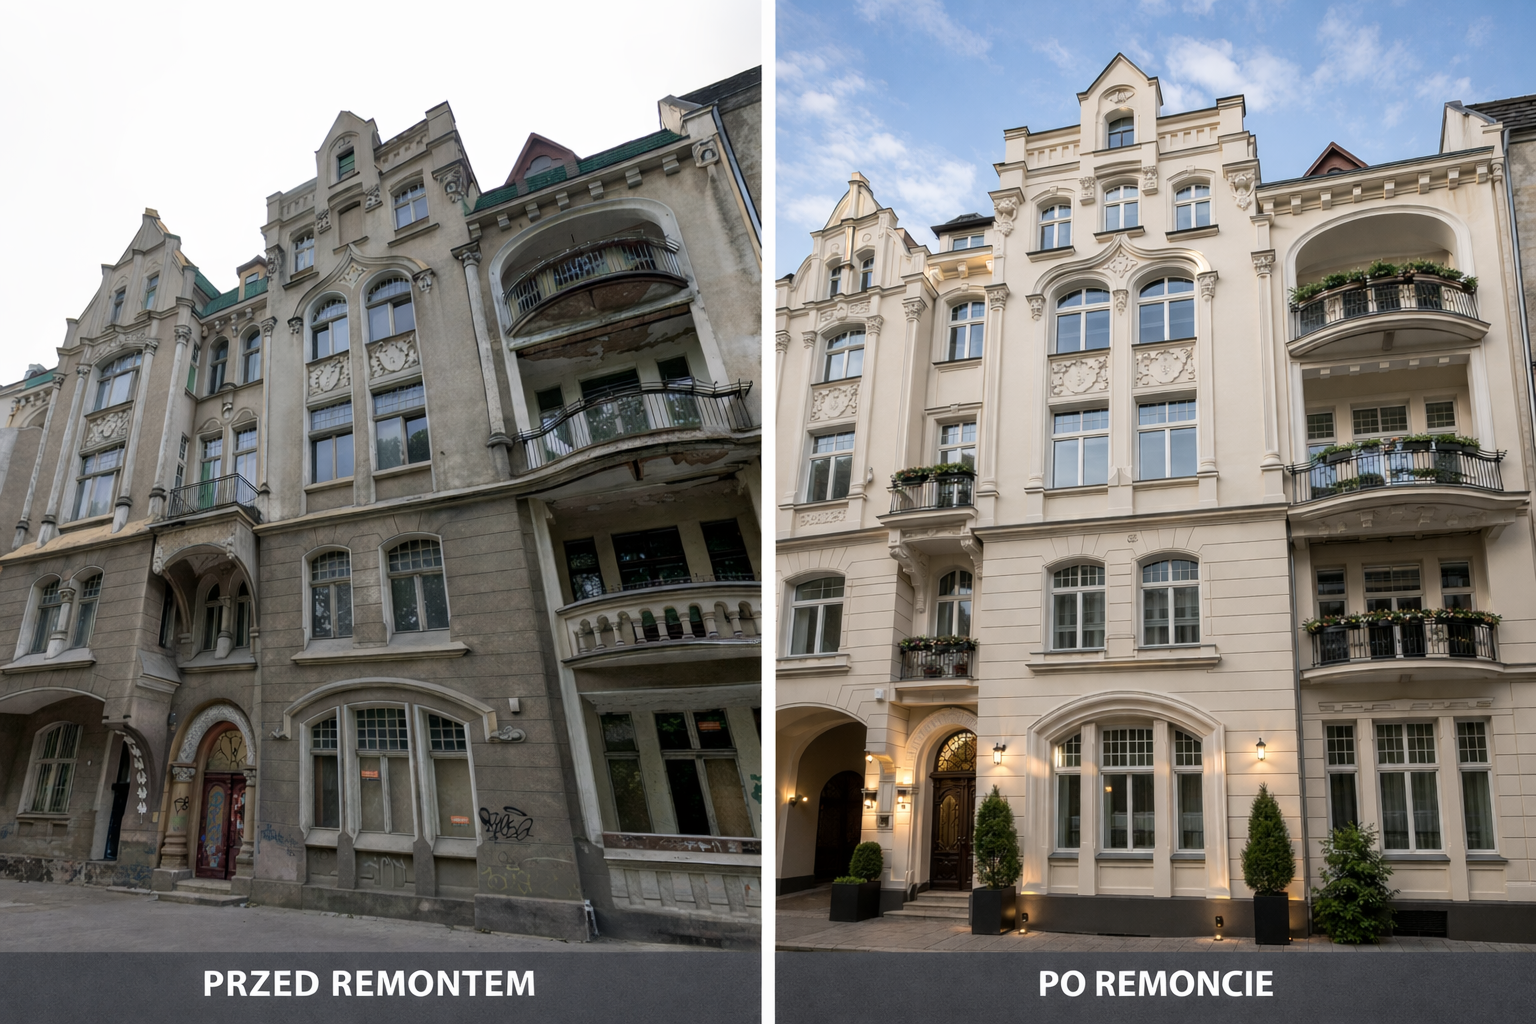
Pierwszym tematem jest inwestycja w kamienice – segment rynku, który z jednej strony przyciąga wysokimi stopami zwrotu i potencjałem wzrostu wartości, a z drugiej wymaga ponadprzeciętnej wiedzy, kapitału oraz umiejętności zarządzania ryzykiem.

Celem tej analizy jest pokazanie, kiedy inwestycja w kamienicę ma realny sens ekonomiczny, jakie warunki muszą zostać spełnione, aby była bezpieczna oraz gdzie najczęściej inwestorzy popełniają kosztowne błędy.

Jeżeli podchodzisz do nieruchomości jak do biznesu – a nie tylko okazji – ten materiał pozwoli Ci spojrzeć na inwestycje w kamienice w sposób uporządkowany i świadomy.

jakie są najważniejsze czynniki podczas analizy lokalizacji kamienicy?

Lokalizacja w przypadku kamienic działa trochę inaczej niż przy nowych inwestycjach deweloperskich. Tu nie chodzi tylko o „dobrą dzielnicę”, ale o mikrolokalizację i potencjał rewitalizacji.

Najważniejsze elementy:

🔹 1. Mikro lokalizacja (nie tylko dzielnica)

  • odległość od centrum i komunikacji (tramwaj, autobus)
  • dostęp do usług (sklepy, szkoły, gastronomia)
  • realna „żywotność” ulicy (czy ludzie chcą tam mieszkać- jacy są sąsiedzi?)

👉 W Poznaniu ulica ulicy nierówna — różnica 200 metrów potrafi zmienić rentowność o kilkadziesiąt procent. Podobnie jest w innych miastach takich jak Łódź, Szczecin, Bydgoszcz itd.


🔹 2. Trendy rewitalizacyjne

  • czy okolica się poprawia (remonty kamienic, nowe inwestycje)
  • działania miasta (programy rewitalizacji, infrastruktura)
  • napływ nowych mieszkańców (młodzi, najemcy, inwestorzy)

👉 Kamienice zarabiają na trendzie zmiany dzielnicy, nie tylko na obecnym stanie.


🔹 3. Potencjał najmu i sprzedaży

  • poziom cen mieszkań po remoncie (€/m² / zł/m²)
  • chłonność rynku (czas sprzedaży / wynajmu)
  • struktura popytu (studenci, młodzi pracujący, inwestorzy)

🔹 4. Otoczenie konkurencyjne

  • ile jest podobnych inwestycji w okolicy
  • standard konkurencji (czy robisz „premium” czy „średni segment”)
  • czy rynek nie jest przegrzany

🔹 5. Czynniki „miękkie”, które robią wynik

  • estetyka ulicy i budynków
  • bezpieczeństwo
  • hałas, ruch, sąsiedztwo

👉 To są rzeczy, których nie zobaczysz w Excelu, a które decydują o sprzedaży.

Jakie są największe zagrożenia podczas zakupu kamienicy? 

I tu zaczyna się prawdziwa gra. Kamienica to nie jest „produkt deweloperski” — to projekt wysokiego ryzyka, jeśli ktoś nie wie co robi. Poniżej wymieniamy tylko najważniejsze zagrożenia które mogą negatywnie wpłynąć na rentowność inwestycji lub ją zatrzymać na kilka lat ze względów formalnych, technicznych, proceduralnych i wielu innych. Dlatego też tak ważne jest skuteczne przeanalizowanie inwestycji przed ostatecznym podjęciem decyzji o zakupie.

🔴 1. Stan prawny nieruchomości

  • nieuregulowane udziały
  • roszczenia spadkowe
  • najemcy z ochroną prawną
  • brak możliwości swobodnej sprzedaży lokali

👉 To jest absolutnie najczęstszy powód „utopienia” inwestycji.


🔴 2. Stan techniczny budynku

  • fundamenty, stropy, dach
  • instalacje (często do pełnej wymiany)
  • ukryte wady (które wychodzą w trakcie remontu np. pogniłe belki dachowe, stropowe itd.)

👉 Budżet remontowy potrafi „odjechać” o 30–50%.


🔴 3. Ograniczenia konserwatorskie

  • wpis do rejestru zabytków
  • ograniczenia zmian elewacji i układu
  • droższe materiały i procedury

🔴 4. Ryzyko kosztowe i czasowe

  • niedoszacowanie remontu
  • opóźnienia wykonawcze
  • zmiany cen materiałów

🔴 5. Ryzyko rynkowe

  • wydłużony czas sprzedaży
  • spadek popytu
  • zmiana cen mieszkań

Powyżej wymieniliśmy zagrożenia w kalejdoskopowym skrócie. Można powiedzieć, że to dopiero wstęp do filmu.

Jak wybrać atrakcyjną kamienicę?

Tu nie chodzi o „ładną kamienicę”, tylko o dobry produkt inwestycyjny.

Szukasz takiej, która ma:

✅ Potencjał do zwiększenia wartości

  • możliwość podziału na więcej lokali- podział na mniejsze lokale powoduje spadek powierzchni użytkowej mieszkań i wzrost powierzchni komunikacyjnej. W konsekwencji spada ilość towaru na sprzedaż, czyli koszty całościowe są rozliczane w stosunku do mniejszej powierzchni.
  • niewykorzystane powierzchnie (strych, oficyny)
  • niski standard → duża przestrzeń do podniesienia wartości
  • zbyt niska wysokość lokali w oficynie np. 2,2 metra.

✅ Czysty lub „do ogarnięcia” stan prawny

  • pełna własność lub jasno określone udziały
  • możliwość wyodrębnienia lokali
  • brak problematycznych najemców (np. z przydziału, dzikich, nie płacących itd.)

✅ Sensowną skalę inwestycji

  • nie za mała (bo koszty stałe zjedzą rentowność)
  • nie za duża (bo ryzyko i finansowanie rosną)

✅ Możliwość finansowania

  • projekt, który da się „obronić” przed bankiem
  • sensowny poziom wkładu własnego

👉 Dobra kamienica to taka, którą:

  1. da się kupić,
  2. da się wyremontować,
  3. da się sprzedać lub wynająć,
  4. i da się sfinansować.

Brzmi banalnie — a 80% projektów odpada na jednym z tych etapów.

Ile kosztuje remont kamienicy?

To zależy od bardzo wielu czynników w szczególności od zakresu remontu— ale nie uciekajmy od konkretów. Załóżmy, że kamienica jest zamieszkała i w średnim stanie technicznym.

💰 Realne widełki (2026):

  • lekki remont: 1 500 – 2 500 zł/m² powierzchni całej kamienicy (PUM, PU i PK (w tym klatki schodowe).
  • średni standard: 2 500 – 4 000 zł/m² powierzchni całej kamienicy (PUM, PU i PK (w tym klatki schodowe).
  • pełna rewitalizacja: 4 000 – 7 000+ zł/m² powierzchni całej kamienicy (PUM, PU i PK (w tym klatki schodowe).

Co generuje największe koszty?

Największy koszt zależy od zakresu remontu i szczęścia do wykonawcy.

  • konstrukcja (stropy, dach)
  • instalacje (elektryka, wod-kan, CO)
  • elewacja
  • klatki schodowe
  • dostosowanie układów mieszkań

👉 Największy błąd inwestorów:
liczą „remont mieszkań”, a zapominają o całym budynku.

Dlaczego banki nie chcą finansować inwestycji zakupu kamienicy?

Nie chodzi o to, że „nie chcą”. Chodzi o to, że to jest dla nich trudny produkt kredytowy.

Główne powody:

🔻 1. Wysokie ryzyko projektu

  • nieprzewidywalne koszty
  • ryzyka prawne i techniczne (szczególnie na etapie zakupu kamienicy).

🔻 2. Brak standardowego modelu

  • każda kamienica jest inna
  • brak „powtarzalności” jak w deweloperce

🔻 3. Problem z zabezpieczeniem

  • bank finansuje coś, co dopiero powstanie (wartość po remoncie), a droga do efektu finalnego jest bardzo nieprzewidywalna.
  • trudność w wycenie- po dokonaniu odkrywek, modelu 3d kamienicy nie wiadomo co wyjdzie- czy ściany nie są popękanie, krzywe, wybrzuszone itd.

🔻 4. Brak doświadczenia inwestora

  • banki bardzo patrzą na track record
  • bez historii → dużo trudniej

👉 Dlatego kluczowy jest: dobry biznes plan + model finansowy + struktura inwestycji

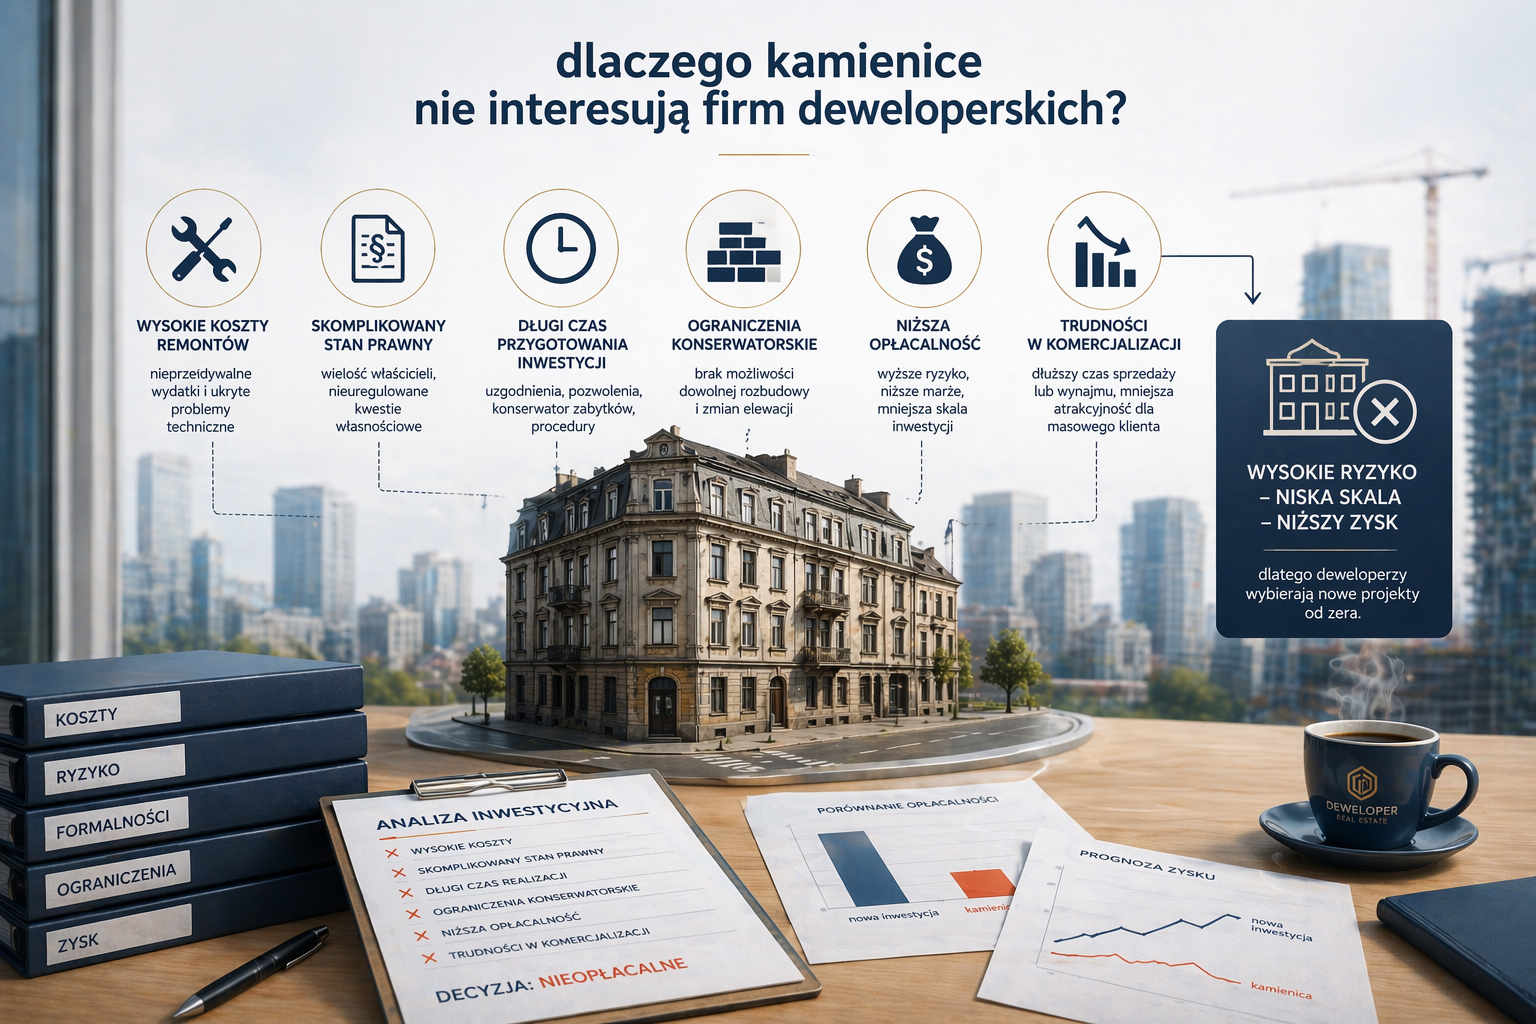
Dlaczego inwestycje w kamienice nie interesują firm deweloperskich?

I to jest bardzo ważne. Bo… to nie jest ich model biznesowy.

Deweloperzy:

  • chcą skali i powtarzalności
  • budują na czystym gruncie
  • działają na przewidywalnych kosztach

Kamienice:

  • są nieprzewidywalne
  • wymagają indywidualnego podejścia
  • generują dużo problemów operacyjnych

👉 Efekt? To rynek dla świadomych inwestorów, nie dla masowego dewelopera.

I właśnie dlatego:

  • jest mniej konkurencji
  • są większe ale bardzo wrażliwe marże
  • ale też większe ryzyko

Podsumowanie (ważne)

Inwestycje w kamienice to:

  • wysoki potencjał zysku
  • wysoki poziom skomplikowania
  • konieczność analizy na poziomie eksperckim

Jeśli ktoś podchodzi do tego „na oko” — traci pieniądze.
Jeśli podchodzi jak do projektu inwestycyjnego z pełną analizą — buduje bardzo mocny biznes.

Budownictwo drewniane szkieletowe na świecie– przyszłość?

METIS GROUP » METIS GROUP » Strona 10

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła

Dla wielu osób może być zaskoczeniem fakt, że budownictwo drewniane rozwija się dynamicznie na całym świecie – od budynków mieszkalnych wielorodzinnych, przez nowoczesne biurowce, po obiekty użyteczności publicznej. Tymczasem w Polsce realizacja domu jednorodzinnego w technologii budownictwa drewnianego szkieletowego wciąż bywa postrzegana jako eksperyment. Dlaczego?

Głównym problemem jest brak zaufania do drewna jako materiału konstrukcyjnego. Z biegiem lat zapomnieliśmy, że to właśnie budownictwo drewniane przez wieki stanowiło fundament naszej tradycji budowlanej. Niestety, wciąż brakuje w Polsce powszechnie dostępnych badań, literatury oraz ustandaryzowanych rozwiązań w zakresie nowoczesnego budownictwa drewnianego szkieletowego. W efekcie wielu wykonawców opiera swoje projekty wyłącznie na własnym doświadczeniu i intuicji, szukając kompromisu pomiędzy trwałością a kosztami.

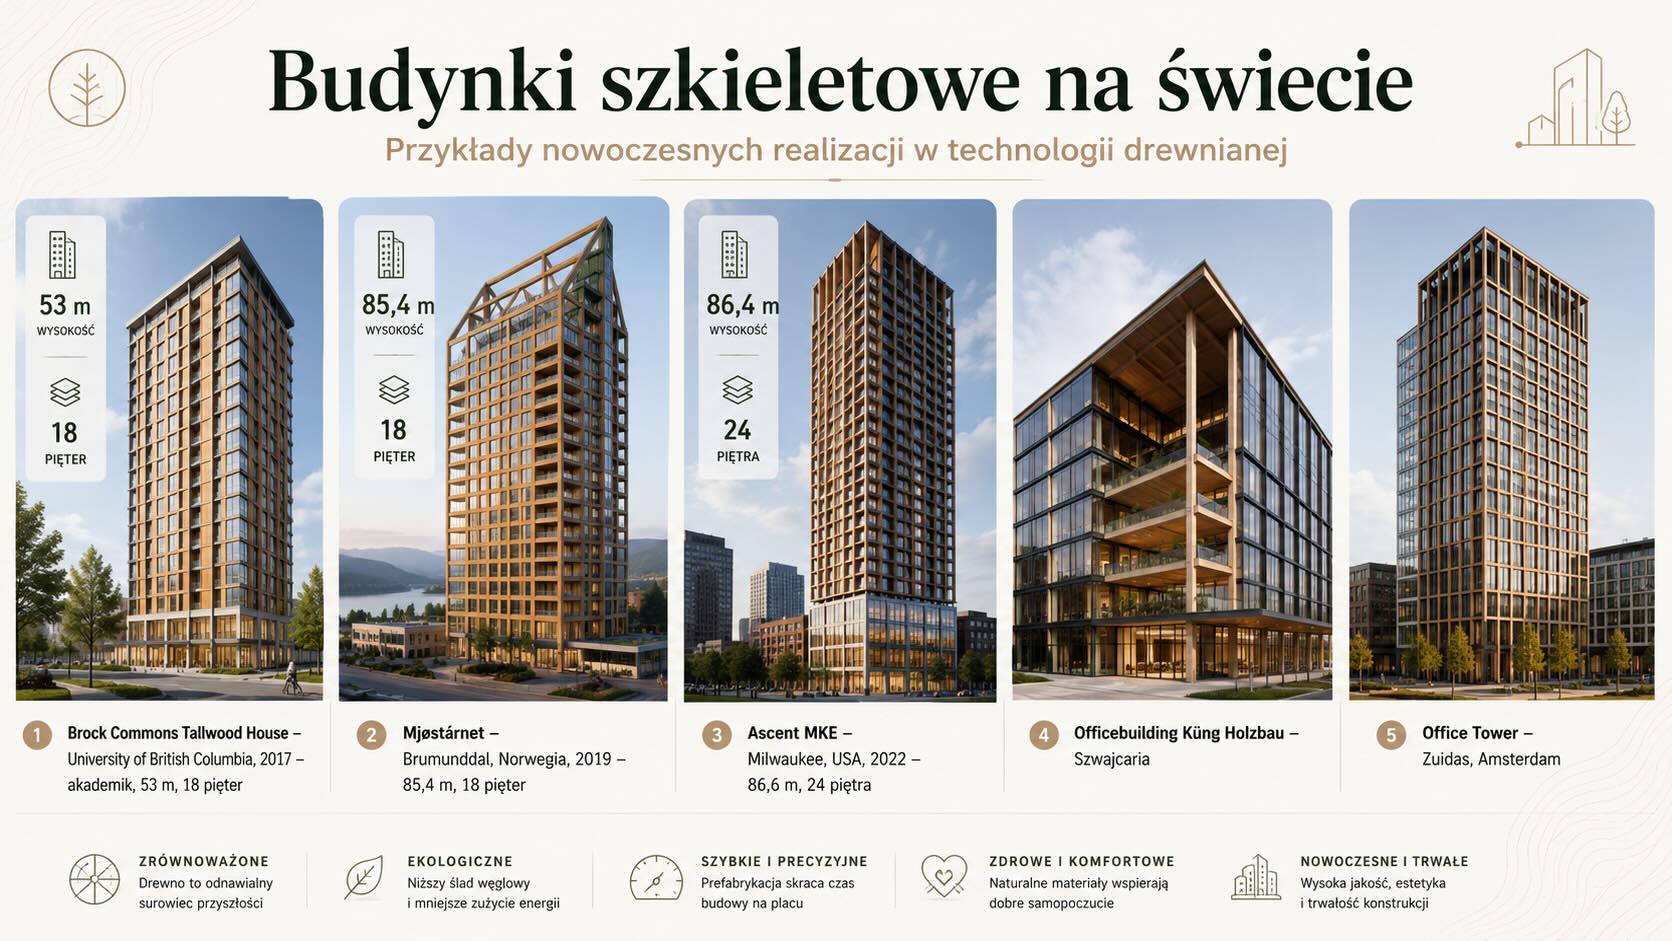
Tymczasem świat nie stoi w miejscu. Oto kilka inspirujących przykładów nowoczesnych obiektów zrealizowanych w technologii budownictwa drewnianego szkieletowego:

  • Brock Commons Tallwood House (University of British Columbia, 2017): akademik o wysokości 53 m (18 pięter)
    👉 Zobacz projekt
  • Mjøstårnet, Brumunddal, Norwegia (2019): 85,4 m (18 pięter)
    👉 Zobacz więcej
  • Ascent MKE, Milwaukee, USA (2022): 86,6 m (24 piętra)
    👉 Zobacz więcej
  • Officebuilding Küng Holzbau, Szwajcaria
    👉 Zobacz projekt
  • Office Tower, dzielnica Zuidas, Amsterdam
    👉 Zobacz projekt

Takie realizacje są dowodem na to, że budownictwo drewniane szkieletowe nie tylko odpowiada na potrzeby współczesności, ale również spełnia najwyższe normy trwałości, estetyki i energooszczędności. Co najważniejsze – nikt w tych krajach nie ma wątpliwości co do trwałości drewna. Wiedzą, że sukces takiej inwestycji to efekt przestrzegania sprawdzonych zasad projektowania i wykonawstwa.

Budownictwo drewniane w Polsce – czas na zmianę

Skoro drewno jest naturalnym, odnawialnym i niezwykle wytrzymałym materiałem, dlaczego nadal tak rzadko korzystamy z jego potencjału w Polsce? Czas to zmienić. Budownictwo drewniane szkieletowe to nie tylko alternatywa dla tradycyjnego budownictwa – to kierunek, który łączy ekologię, trwałość i ekonomię.

Jeśli chcemy budować przyszłość odpowiedzialnie, musimy zacząć od zmiany myślenia o materiałach, które wykorzystujemy. A drewno zasługuje na powrót do roli głównego bohatera nowoczesnego budownictwa.

Inne publikacje na temat budownictwa drewnianego

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Wykorzystanie drewna w budownictwie

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany Drewno od zawsze towarzyszyło człowiekowi jako wszechstronn…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski opisuje parametry techniczne produktu, który kupuje klient. Budowa domu energo…

Wykorzystanie drewna w budownictwie

METIS GROUP » METIS GROUP » Strona 10

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany

Drewno od zawsze towarzyszyło człowiekowi jako wszechstronny i niezawodny materiał – zarówno w budownictwie, jak i w codziennym życiu. Już od najdawniejszych czasów wykorzystywano je do budowy domów, wznoszenia konstrukcji użytkowych oraz do usprawniania pracy. Dziś nadal cenimy drewno za jego trwałość, wytrzymałość, bezpieczeństwo, łatwość obróbki, naturalne pochodzenie i estetykę.

Obok kamienia, drewno było jednym z pierwszych materiałów budowlanych wykorzystywanych do wznoszenia schronień. Oczywiście, wykorzystywano je głównie tam, gdzie było łatwo dostępne. To właśnie z drewna powstały pierwsze domy mieszkalne, świątynie i budynki użyteczności publicznej – wiele z nich przetrwało do dziś, zachwycając swoją formą i trwałością.

Drewno – wybór świadomy i naturalny

Wybór drewna często dokonuje się instynktownie – postrzegamy je jako materiał bliski naturze i przyjazny człowiekowi. Coraz częściej odchodzimy od budownictwa opartego na materiałach chemicznych, typowych dla tzw. budownictwa tradycyjnego. Jednak to właśnie budownictwo drewniane – obecne w kulturze i historii wielu narodów – powinno być uznawane za prawdziwą tradycję.

Drewniane budynki, które stoją już ponad 100 lat, są najlepszym dowodem na jego trwałość i funkcjonalność. Co więcej, wiele z nich nadal spełnia swoje pierwotne funkcje i zachwyca pięknem oraz jakością wykonania.

Zastosowanie drewna dawniej i dziś

Drewno było i nadal jest materiałem konstrukcyjnym wykorzystywanym do budowy m.in.:

  • domów jednorodzinnych,
  • kościołów i kaplic,
  • szkół,
  • mostów i młynów,
  • zadaszeń i altan,
  • budynków gospodarczych i przemysłowych,
  • ratuszy i budowli miejskich,
  • konstrukcji dachowych.

Dziś, dzięki postępowi technologicznemu i nowym metodom projektowania, drewno coraz częściej wykorzystuje się także w nowoczesnym budownictwie wielkoskalowym:

Przykłady współczesnych obiektów z drewna:

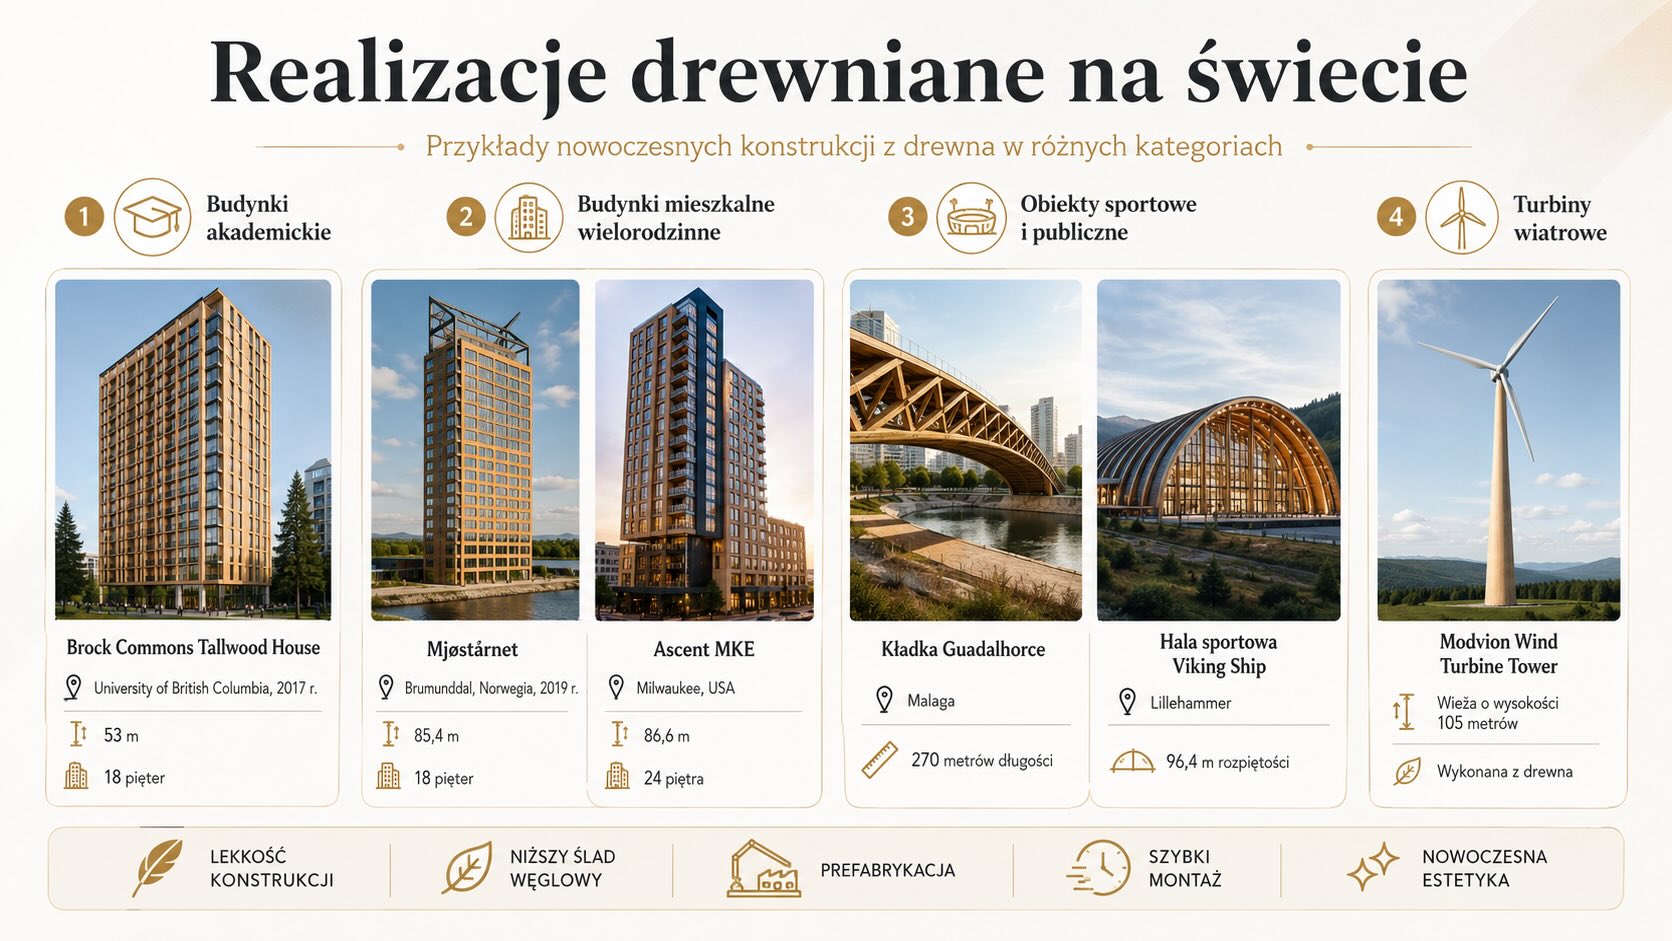
  • Budynki akademickie:
    Brock Commons Tallwood House (University of British Columbia, 2017 r.) – 53 m, 18 pięter.
  • Budynki mieszkalne wielorodzinne:
    Mjøstårnet, Brumunddal, Norwegia (2019 r.) – 85,4 m, 18 pięter.
    Ascent MKE, Milwaukee, USA – 86,6 m, 24 piętra.
  • Obiekty sportowe i publiczne:
    Kładka Guadalhorce w Maladze – 270 metrów długości.
    Hala sportowa Viking Ship w Lillehammer – 96,4 m rozpiętości.
  • Turbiny wiatrowe:
    Modvion Wind Turbine Tower – wieża o wysokości 105 metrów wykonana z drewna.

Trwałość jako kluczowy argument

Co sprawia, że drewno nadal jest tak cenionym materiałem? Przede wszystkim trwałość.
W Polsce wciąż można podziwiać drewniane zabudowania miejskie, wiejskie i sakralne, które mimo upływu czasu pozostają w doskonałym stanie technicznym. Szczególnie imponujące są konstrukcje dachowe – narażone na ekstremalne warunki atmosferyczne – które często nie wymagają żadnych interwencji przez dziesięciolecia.

Na Podhalu, gdzie domy są narażone na silne wiatry, śniegi i zmienne temperatury, drewniana architektura zachowuje swoją funkcjonalność i estetykę nawet wtedy, gdy drewno pozostaje odkryte przez cały rok.

Drewno w nowoczesnym, ekologicznym budownictwie

Dzisiejsze budownictwo drewniane łączy tradycję z nowoczesnością. Dzięki zastosowaniu aktualnej wiedzy inżynierskiej, zaawansowanych technologii i ekologicznych materiałów, możemy tworzyć domy energooszczędne i przyjazne środowisku.

Właściwie zaprojektowany i wykonany budynek drewniany może:

  • zużywać minimalne ilości energii,
  • zapewniać zdrowy mikroklimat wewnętrzny,
  • ograniczać emisję CO₂,
  • a jednocześnie zachwycać estetyką i ciepłem naturalnego materiału.

Nasze publikacje na temat budownictwa szkieletowego oraz domów energooszczędnych:

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

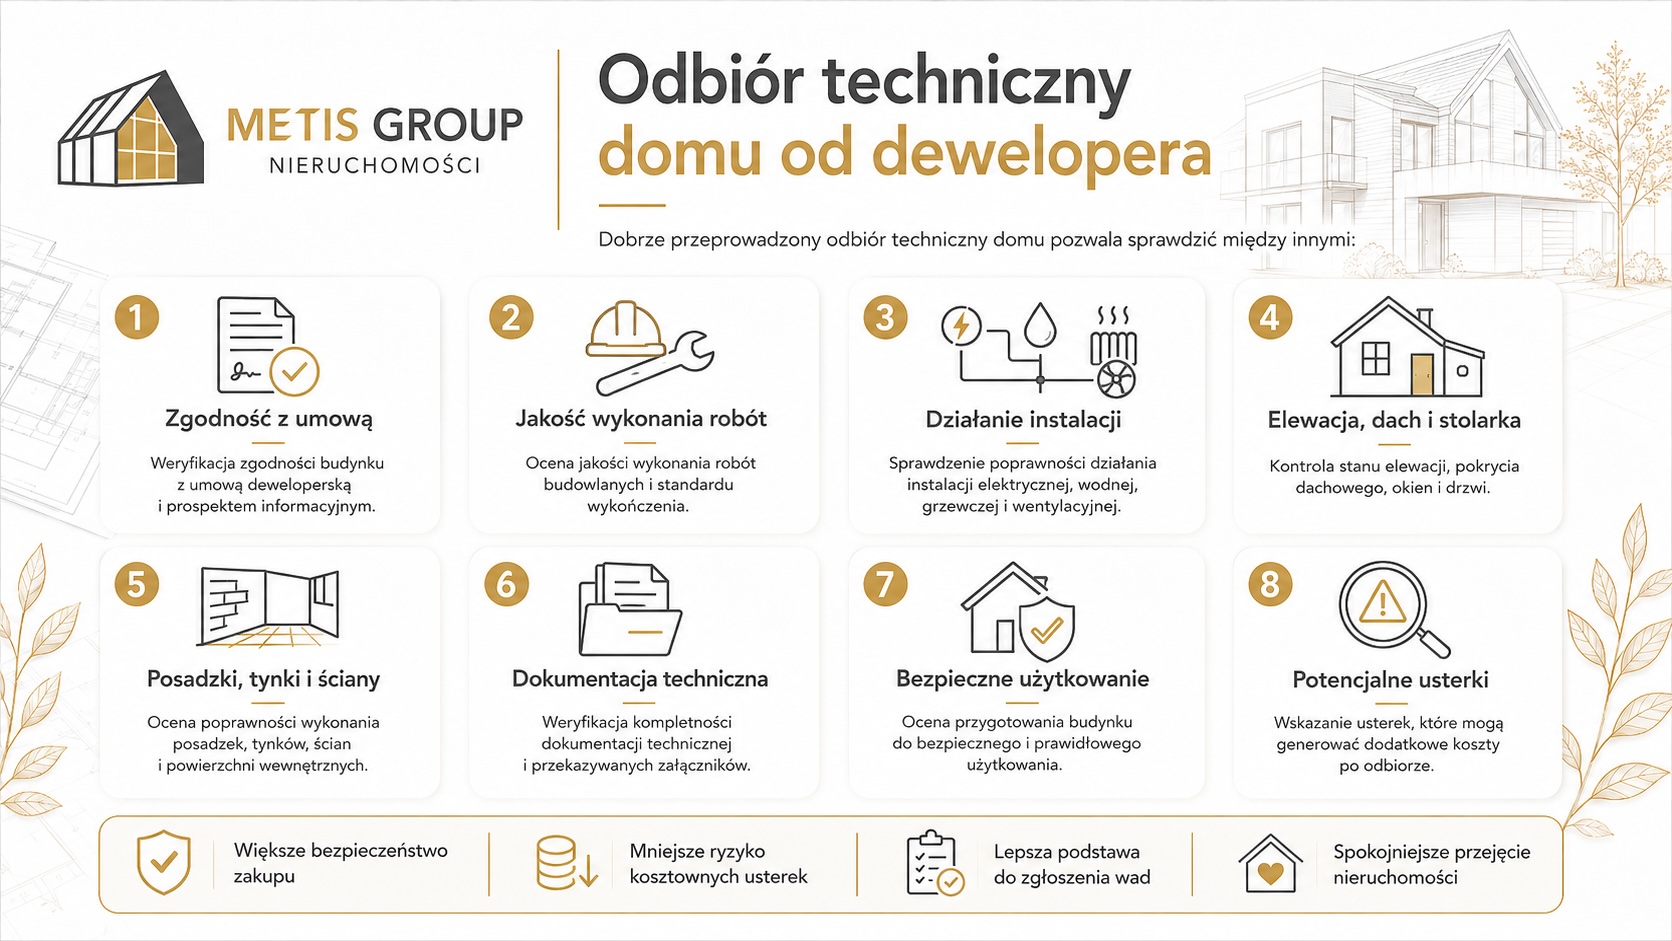
Odbiór techniczny domu od dewelopera — co sprawdzić przed podpisaniem protokołu? Odbiór techniczny d…

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

Wykorzystanie drewna w budownictwie

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany Drewno od zawsze towarzyszyło człowiekowi jako wszechstronn…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…