Planowanie budżetu domowego: jak zaplanować swój budżet?

METIS GROUP » METIS GROUP » Strona 9

Planowanie budżetu domowego

Planowanie budżetu domowego – jak monitorować finanse 

Planowanie budżetu domowego to jeden z najważniejszych elementów świadomego zarządzania finansami osobistymi. Nie chodzi wyłącznie o zapisywanie wydatków, ale o zrozumienie, skąd przychodzą pieniądze, gdzie odpływają i jakie decyzje finansowe wpływają na bezpieczeństwo rodziny. Dobrze przygotowany budżet miesięczny pozwala kontrolować koszty życia, ograniczać niepotrzebne wydatki, spłacać zobowiązania, budować oszczędności i podejmować spokojniejsze decyzje dotyczące przyszłości.

Wiele osób uważa, że problemem w finansach osobistych jest wyłącznie zbyt niski dochód. W praktyce często równie dużym wyzwaniem jest brak kontroli nad wydatkami. Przychód zasila domowy budżet, a potem się rozpływa na tzw. nieprzewidziane wydatki. Można dobrze zarabiać i jednocześnie nie mieć oszczędności. Można też mieć przeciętne dochody, ale dzięki rozsądnemu planowaniu budżetu domowego stopniowo budować bezpieczeństwo finansowe korzystając nawet z najprostszych rozwiązań jak konto oszczędnościowy, lokata, fundusz obligacyjny. Warto wiedzieć, że można ponosić minimalne ryzyko. 

Planowanie budżetu domowego — jak monitorować finanse?

Pierwszym krokiem do uporządkowania finansów jest monitorowanie przepływu pieniędzy. Budżet domowy powinien pokazywać, ile pieniędzy wpływa do gospodarstwa domowego, ile jest wydawane i jaka kwota zostaje po opłaceniu wszystkich kosztów.

Monitorowanie finansów można prowadzić w prosty sposób: w arkuszu kalkulacyjnym, aplikacji mobilnej, zeszycie albo własnym kalkulatorze prostym w obsłudze. Najważniejsze jest nie narzędzie, ale regularność i aktualny stan finansów. Budżet, który jest uzupełniany raz na kilka miesięcy, zwykle nie daje realnej kontroli. Miesięczny budżet to najlepszy sposób prowadzenia budżetu domowego. Najlepiej analizować wydatki przynajmniej raz w tygodniu, aby jedna tabela pokażą stan swoich finansów.

W monitorowaniu finansów warto zwrócić uwagę na trzy podstawowe pytania:

  • ile pieniędzy faktycznie zarabiamy miesięcznie? (jaki jest nasz budżet rodzinny?),
  • ile kosztuje nas obecny styl życia,
  • czy po opłaceniu wszystkich kosztów zostaje nadwyżka finansowa.

Jeżeli odpowiedź na trzecie pytanie jest negatywna, budżet domowy wymaga korekty. Brak nadwyżki oznacza, że gospodarstwo domowe nie buduje bezpieczeństwa finansowego i może być narażone na problemy przy nagłym wydatku, utracie dochodu lub wzroście rat kredytowych. Planowanie domowego budżetu ma ograniczyć możliwość wystąpienia problemów finansowych! 

Jak zaplanować budżet domowy w praktyce — dochód i wydatki w budżecie

Planowanie budżetu domowego należy rozpocząć od policzenia wszystkich dochodów netto. Chodzi o realne środki, które wpływają na konto i mogą zostać przeznaczone na życie, zobowiązania, oszczędności oraz inwestycje.

Do dochodów podstawowych i dodatkowych źródeł można zaliczyć między innymi:

  • wynagrodzenie z pracy,
  • dochód z działalności gospodarczej,
  • dochody z najmu,
  • świadczenia rodzinne,
  • premie i prowizje,
  • dodatkowe zlecenia,
  • inne źródła dochodu

Następnie należy uporządkować wydatki. W praktyce wiele osób nie wie dokładnie, ile wydaje miesięcznie na jedzenie, mieszkanie/dom, transport, subskrypcje, ubrania czy drobne zakupy. Dopiero szczegółowe zestawienie wydatków domowych pokazuje prawdziwy obraz finansów. 

Dobry budżet domowy powinien zawierać przede wszystkim:

  • dochody,
  • koszty mieszkania,
  • koszty jedzenia,
  • transport,
  • raty kredytów i pożyczek,
  • opłaty za media,
  • ubezpieczenia,
  • wydatki na dzieci,
  • zdrowie,
  • edukację,
  • rozrywkę,
  • wakacje,
  • wydatki nieregularne,
  • oszczędności,
  • inwestycje.

Najważniejsza zasada brzmi: budżet powinien być realistyczny. Nie ma sensu zakładać, że od kolejnego miesiąca wszystkie koszty spadną o połowę. Lepiej wprowadzać zmiany stopniowo, ale konsekwentnie. Świadomość przychodów i wydatków oraz zadłużenia jest podstawą skutecznego planowania. 

Wydatki stałe, wydatki nieregularne, wydatki jednorazowe i planowane wydatki

Aby monitorować wydatki czy jest sens dzielić je na wiele różnych kategorii pod względem częstotliwości występowania? W naszym przekonaniu, aby kontrolować wydatki i skutecznie zarządzać pieniędzmi, należy zastosować prosty budżet domowy. Dobrze jest wiedzieć które koszty są konieczne w konkretnym miesiącu, kwartale lub roku, które można ograniczyć, a które trzeba wcześniej zaplanować.

Wydatki stałe to koszty, które pojawiają się regularnie każdego miesiąca. Należą do nich na przykład czynsz, rata kredytu, rachunki, abonament telefoniczny, internet, przedszkole, leasing, ubezpieczenie płacone miesięcznie lub inne zobowiązania cykliczne. To baza budżetu domowego, ponieważ te koszty trzeba zapłacić niezależnie od nastroju, sezonu czy sytuacji.

Wydatki nieregularne to koszty, które nie pojawiają się co miesiąc, ale są przewidywalne. Mogą to być ubezpieczenia roczne, przegląd samochodu, podatek od nieruchomości, wyprawka szkolna, serwis pieca, wakacje, święta, prezenty czy większe zakupy sezonowe. Najczęstszy błąd polega na tym, że wiele osób nie odkłada na nie wcześniej pieniędzy, a kiedy się pojawiają, budżet nagle staje się napięty.

Wydatki jednorazowe to koszty, które pojawiają się wyjątkowo, na przykład zakup sprzętu AGD, remont, naprawa samochodu, leczenie, wymiana telefonu lub nagły wyjazd. Nie zawsze da się je przewidzieć, dlatego właśnie potrzebna jest poduszka finansowa.

Planowane wydatki to koszty, które znamy wcześniej i możemy się do nich przygotować. Jeżeli wiemy, że za sześć miesięcy chcemy jechać na wakacje, kupić rower, zrobić remont pokoju albo zmienić samochód, warto odkładać na ten cel regularnie, zamiast finansować go kredytem lub kartą kredytową.

Taki podział wydatków daje większą kontrolę i zmniejsza ryzyko finansowego chaosu.

Zarządzanie budżetem domowym — czy jest jakiś szablon?

Tak, w zarządzaniu budżetem domowym bardzo pomaga prosty szablon. Nie musi być skomplikowany. Najlepszy szablon budżetu domowego to taki, którego faktycznie będziemy używać.

Podstawowy szablon może zawierać następujące części:

  • dochody miesięczne,
  • wydatki stałe,
  • wydatki zmienne,
  • wydatki nieregularne,
  • raty kredytów i pożyczek,
  • oszczędności,
  • inwestycje,
  • cele finansowe,
  • miesięczne podsumowanie,
  • nadwyżkę lub deficyt.

W praktyce warto stosować zasadę: najpierw płacę sobie. Oznacza to, że oszczędności powinny być zaplanowane od razu po otrzymaniu dochodu, a nie dopiero wtedy, gdy „coś zostanie” na koniec miesiąca. Jeżeli oszczędzanie jest ostatnią pozycją w budżecie, bardzo często nie dochodzi do skutku.

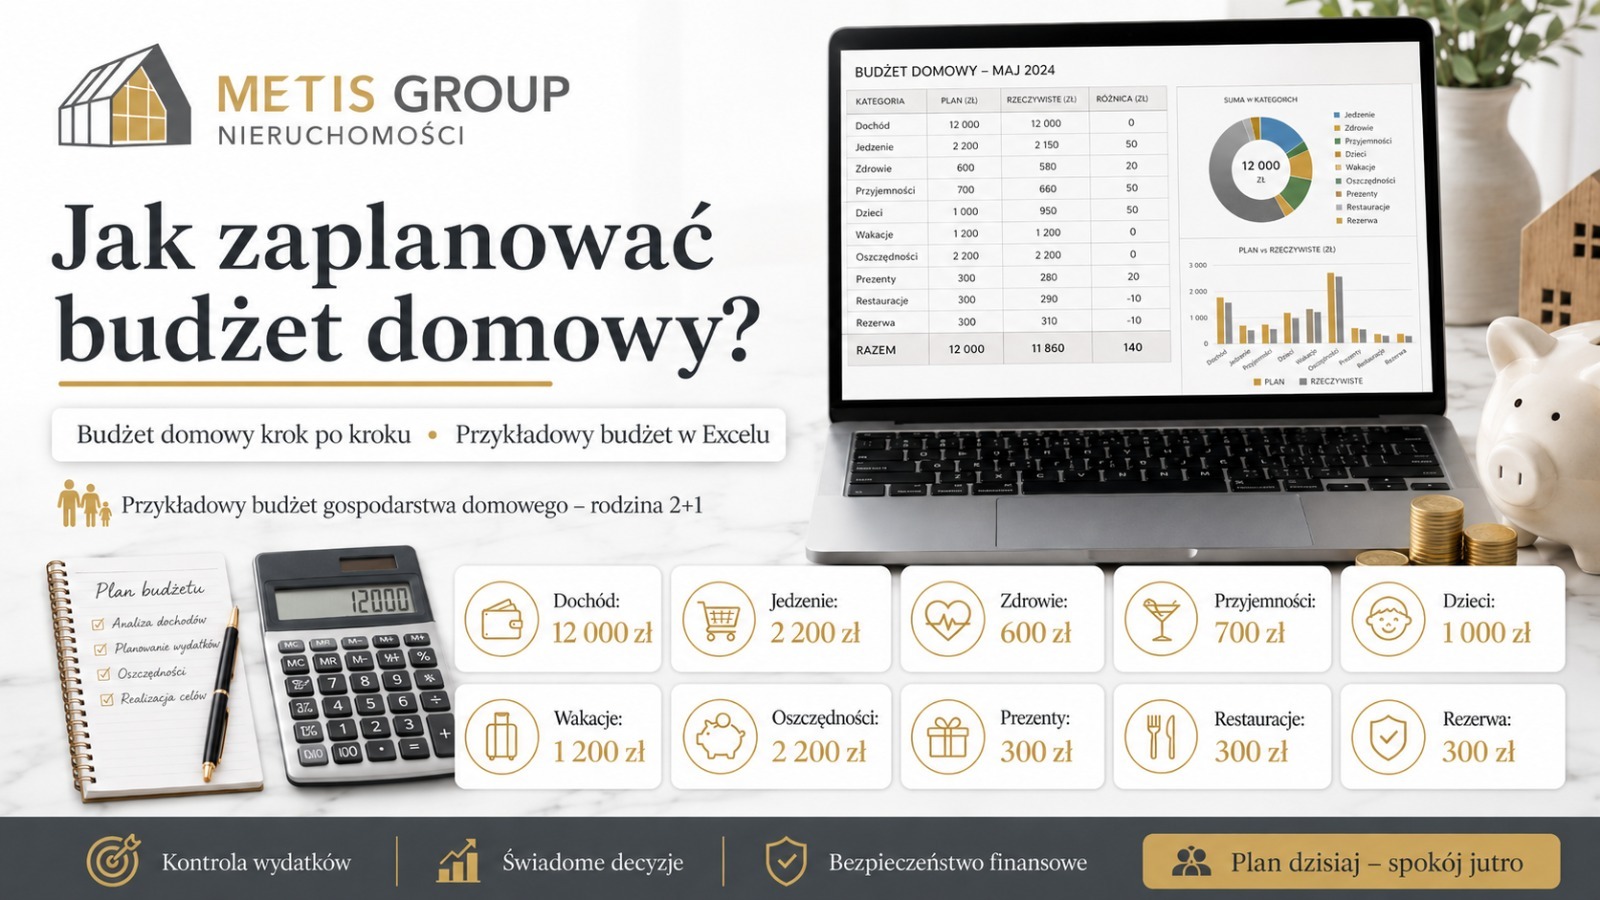
Szablon budżetu domowego powinien również pokazywać różnicę między planem a wykonaniem. To ważne, ponieważ samo zaplanowanie wydatków nie wystarczy. Trzeba jeszcze sprawdzić, czy rzeczywistość zgadza się z założeniami.

Dobry szablon budżetu domowego odpowiada na pytania:

  • ile planowaliśmy wydać,
  • ile faktycznie wydaliśmy,
  • gdzie pojawiły się przekroczenia,
  • ile udało się zaoszczędzić,
  • co trzeba poprawić w kolejnym miesiącu.

Oszczędzanie tworzy oszczędności, czyli Twoją poduszkę finansową

Oszczędzanie nie powinno być traktowane jako luksus dla osób, które dużo zarabiają. To podstawowy element bezpieczeństwa finansowego. Nawet niewielkie, ale regularnie odkładane kwoty z czasem tworzą oszczędności, a oszczędności tworzą poduszkę finansową.

Poduszka finansowa to rezerwa pieniędzy przeznaczona na nieprzewidziane sytuacje. Może pomóc w przypadku utraty pracy, choroby, awarii samochodu, pilnego remontu, wzrostu kosztów życia albo chwilowego spadku dochodów.

Najczęściej przyjmuje się, że bezpieczna poduszka finansowa powinna pokrywać od kilku do kilkunastu miesięcy kosztów życia. Jej wysokość zależy od sytuacji rodzinnej, stabilności dochodów, poziomu zobowiązań i stylu życia.

Budowanie poduszki finansowej warto zacząć od małych kroków. Pierwszym celem może być odłożenie kwoty odpowiadającej jednemu miesiącowi kosztów życia. Następnie można zwiększać rezerwę do trzech, sześciu lub dwunastu miesięcy.

Najważniejsze jest to, aby oszczędności były oddzielone od pieniędzy na codzienne wydatki. Dzięki temu nie zostaną przypadkowo wykorzystane na bieżące zakupy.

Budżet domowy — najczęściej zadawane pytania

Co to jest planowanie budżetu domowego?

Planowanie budżetu domowego to proces świadomego zarządzania dochodami i wydatkami gospodarstwa domowego. Polega na określeniu wpływów, kosztów, oszczędności, zobowiązań i celów finansowych.

Od czego zacząć planowanie budżetu domowego?

Najlepiej zacząć od spisania wszystkich dochodów oraz wydatków z ostatnich kilku miesięcy. Dzięki temu można zobaczyć, ile pieniędzy wpływa do budżetu i gdzie faktycznie są wydawane.

Jak często analizować budżet domowy?

Wydatki warto monitorować na bieżąco lub raz w tygodniu, a pełne podsumowanie budżetu robić raz w miesiącu. Regularność jest ważniejsza niż idealne narzędzie.

Czy budżet domowy musi być prowadzony w Excelu?

Nie. Budżet można prowadzić w Excelu, aplikacji, notesie lub prostym arkuszu Google. Najważniejsze jest to, aby system był wygodny i regularnie używany.

Jak podzielić wydatki w budżecie domowym?

Wydatki warto podzielić na stałe, zmienne, nieregularne, jednorazowe i planowane. Taki podział pomaga lepiej kontrolować koszty i przygotować się na większe płatności.

Ile powinno się oszczędzać miesięcznie?

Nie ma jednej idealnej kwoty. Ważne, aby oszczędzanie było regularne i dopasowane do możliwości. Nawet niewielka kwota odkładana co miesiąc buduje nawyk i zwiększa bezpieczeństwo finansowe.

Po co tworzyć poduszkę finansową?

Poduszka finansowa chroni przed nagłymi wydatkami i spadkiem dochodów. Dzięki niej nie trzeba od razu korzystać z kredytu, pożyczki lub karty kredytowej w sytuacji kryzysowej.

Nasze publikacje na temat doradztwa finansowego:
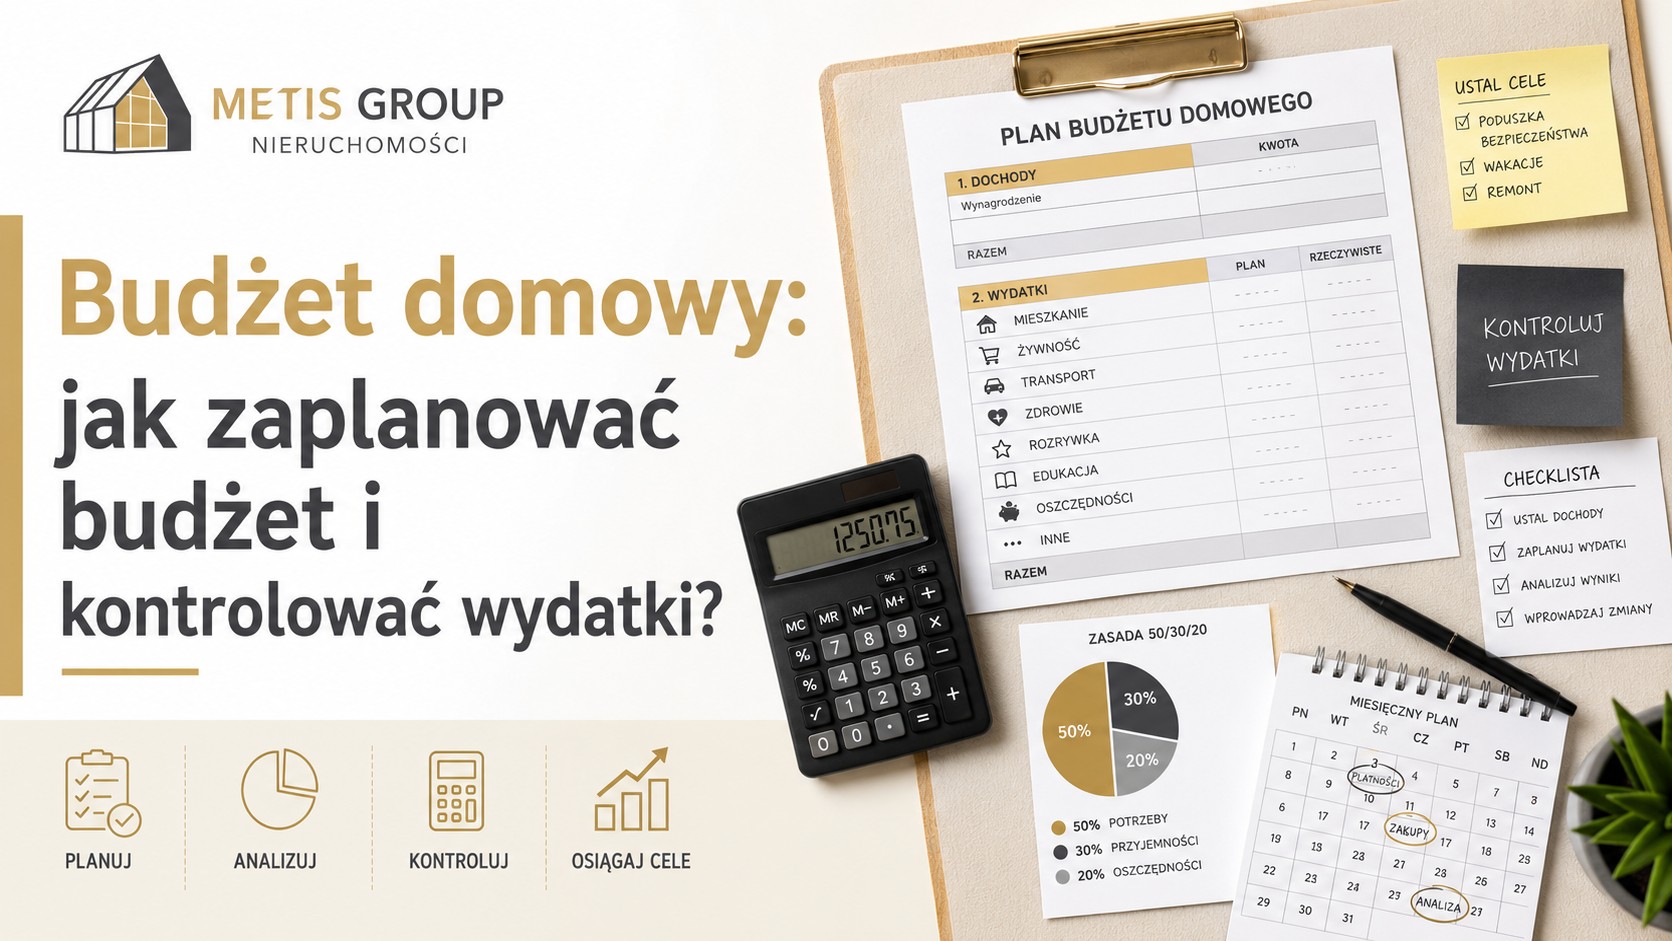
Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…
Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…
Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…
Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…
Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…
Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…
Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…
Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…
Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…
Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…
Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

METIS GROUP » METIS GROUP » Strona 9

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia

Coaching finansowy to podejście, które wykracza poza klasyczną rozmowę o budżecie, kredytach, oszczędnościach i inwestycjach. Oczywiście liczby są ważne, ale same pieniądze nie są celem ostatecznym. Prawdziwe pytanie brzmi: jakie życie mają finansować te pieniądze?

W pracy doradcy finansowego coraz większe znaczenie ma umiejętność połączenia analizy finansowej z rozmową o wartościach, celach i stylu życia klienta. Nie chodzi wyłącznie o to, aby klient miał więcej pieniędzy na koncie. Chodzi o to, aby jego pieniądze wspierały życie, które rzeczywiście chce prowadzić — spokojniejsze, bardziej świadome, zgodne z jego priorytetami i potrzebami rodziny.

Dlatego profesjonalny coaching finansowy zaczyna się nie tylko od pytania: „ile zarabiasz?”, ale również od pytania: „po co chcesz lepiej zarządzać swoimi finansami?”

Czym jest coaching finansowy?

Coaching finansowy to proces, w którym „coach finansowy” pomaga klientowi lepiej zrozumieć jego relację z pieniędzmi, określić cele finansowe i przełożyć je na konkretne decyzje. W odróżnieniu od samej analizy budżetu domowego, coaching finansowy koncentruje się również na motywacjach, nawykach, przekonaniach i wizji przyszłości. Można powiedzieć, że mentor uczy zarządzania finansami i podejścia do pieniędzy. Ważną częścią pracy jest rozwój wiedzy i umiejętności, aby opracować stabilny plan działania. 

Klient może chcieć zarabiać więcej, szybciej spłacić kredyty, inwestować, kupić nieruchomość albo zbudować oszczędności. To są ważne cele. Jednak za nimi zwykle stoją głębsze potrzeby:

  • bezpieczeństwo,
  • wolność,
  • spokój,
  • możliwość podróżowania,
  • czas dla rodziny,
  • niezależność zawodowa,
  • wcześniejsza emerytura albo
  • komfort podejmowania decyzji bez ciągłego stresu finansowego.

Dobry doradca finansowy pomaga te potrzeby nazwać. Dopiero wtedy można stworzyć plan, który nie będzie tylko arkuszem kalkulacyjnym, ale realną strategią życia. 

Wizja „bogatego życia” — nie tylko więcej pieniędzy

W coachingu finansowym bardzo ważne jest zdefiniowanie przez klienta własnej wizji „bogatego życia”. To pojęcie nie musi oznaczać luksusu, drogich samochodów, wielkich domów i spektakularnych inwestycji. Dla jednej osoby bogate życie będzie oznaczać możliwość podróżowania kilka razy w roku. Dla innej — spokojną spłatę kredytu, brak długów i bezpieczną poduszkę finansową. Dla jeszcze innej — więcej czasu z dziećmi, pracę na własnych zasadach albo możliwość pomocy bliskim.

Bogate życie powinno być osobiste. Nie może być kopią oczekiwań rodziny, znajomych, mediów społecznościowych czy reklam. Jeżeli klient nie określi, czego naprawdę chce, łatwo zacznie wydawać pieniądze na rzeczy, które robią wrażenie na innych, ale nie budują jego rzeczywistego poczucia satysfakcji.

Właśnie dlatego coaching finansowy pomaga odróżnić:

  • cele klienta od cudzych oczekiwań,
  • potrzeby od zachcianek,
  • bezpieczeństwo od nadmiernej kontroli,
  • inwestowanie od spekulacji,
  • styl życia od presji społecznej,
  • bogactwo od samego poziomu dochodów.

Pieniądze powinny finansować konkretne życie, czyli mentoring w praktyce

Jednym z najważniejszych zadań doradcy finansowego jest pomoc klientowi w przełożeniu wizji życia na liczby. Marzenia są ważne, ale dopiero konkretne kwoty, terminy i decyzje sprawiają, że zaczynają być możliwe do realizacji.

Jeżeli klient mówi, że chce mieć spokojniejsze życie, trzeba ustalić, co to oznacza finansowo. Może chodzić o sześciomiesięczną poduszkę finansową, niższą ratę kredytu, brak kart kredytowych, większą nadwyżkę miesięczną albo rezygnację z wydatków, które nie dają realnej wartości.

Jeżeli klient chce więcej podróżować, warto sprawdzić, ile rocznie potrzebuje na ten cel i jak zaplanować budżet, aby podróże nie były finansowane długiem. Jeżeli chce zmienić pracę, trzeba ocenić, jaka rezerwa finansowa pozwoli mu zrobić to bez paniki. Jeżeli chce inwestować, należy sprawdzić, czy ma najpierw uporządkowany budżet i bezpieczeństwo finansowe.

Coaching finansowy nie polega więc na motywowaniu hasłami. Polega na zamianie ogólnej wizji w konkretny plan działania.

Rola trenera finansowego w projektowaniu celów

Doradca finansowy w tym procesie nie narzuca klientowi, jak ma żyć. Jego zadaniem jest zadawać dobre pytania, porządkować odpowiedzi i pomagać klientowi zobaczyć konsekwencje finansowe różnych wyborów.

W praktyce doradca może zapytać:

  • jak wyglądałby Twój idealny tydzień za kilka lat?
  • ile pieniędzy potrzebujesz, aby czuć się bezpiecznie?
  • jakie wydatki naprawdę poprawiają jakość Twojego życia?
  • które koszty wynikają bardziej z przyzwyczajenia niż z potrzeby?
  • co chciałbyś zmienić, gdyby pieniądze nie były stałym źródłem stresu?
  • jakie decyzje finansowe przybliżają Cię do tej wizji?
  • które zobowiązania albo nawyki Cię od niej oddalają?
  • Jakich używasz produktów finansowych na codzień? 

Takie pytania pomagają klientowi spojrzeć na finanse szerzej. Pieniądze przestają być tylko problemem do rozwiązania, a zaczynają być narzędziem do projektowania bardziej świadomego życia. W trakcie pracy z klientami pojawiają się również rozmowy na tematy wizji siebie w relacji z pieniędzmi – „pieniądze są dobrym sługą, a złym panem”. Jak należy takie stwierdzenie rozumieć? 

W ramach coachingu finansowego pojawia się bardzo wiele zagadnień które znajdują swoje podłoże w finansach, a oddziaływują na nasze życie codzienne. Warto wskazać takie zagadnienia jak: 

  • pułapki podejmowania decyzji np.: brak racjonalności, czyli dlaczego tkwisz w miejscu. 
  • przekonania dotyczące pieniędzy np.: nie zasługuję na pieniądze, czyli ktoś widzi Twój potencjał, ale Ty go nie widzisz. 
  • realizacja celów finansowych np.: co chce osiągnąć i co blokuje moją skuteczność w osiąganiu celów finansowych. 
  • osiągnięcie stabilnej sytuacji finansowej (osiągnąć wolność finansową): 
  • inwestowanie na przyszłość i jak utrata choćby małej części pieniędzy wpłynie na moją psychikę. 
  • problemy w związkach, czyli jakie wzorce i nawyki związane z finansami są niezrozumiałe i trudne do zaakceptowania dla partnerów np. wzorce z domu rodzinnego. 
  • kryzysy emocjonalne o podłożu finansowym np.: ciągłe oszczędzanie i odbieranie sobie pewności siebie. 

Coaching finansowy a budżet domowy

Coaching finansowy nie zastępuje analizy budżetu domowego. On ją pogłębia. Najpierw trzeba poznać liczby: dochody, koszty, zobowiązania, oszczędności, majątek i poziom zadłużenia. Dopiero później można sprawdzić, czy aktualny sposób wydawania pieniędzy wspiera życie, którego klient naprawdę chce.

Czasami analiza pokazuje, że klient ma dobre dochody, ale jego budżet jest przepełniony wydatkami, które nie mają większego znaczenia dla jego szczęścia. Innym razem okazuje się, że klient oszczędza zbyt agresywnie i odmawia sobie wszystkiego, mimo że mógłby pozwolić sobie na więcej bez ryzyka dla bezpieczeństwa finansowego.

Dojrzały coaching finansowy nie polega wyłącznie na cięciu kosztów. Polega na świadomym wyborze: na co warto wydawać, z czego warto zrezygnować i które cele finansowe są naprawdę zgodne z życiem klienta.

Od wizji do planu finansowego i osiągania celów (zysków)

Sama wizja bogatego życia nie wystarczy. Musi zostać przełożona na plan finansowy. To oznacza określenie priorytetów i kolejności działań.

Plan może obejmować między innymi:

  • uporządkowanie budżetu domowego,
  • ograniczenie wydatków, które nie wspierają celów klienta,
  • spłatę najbardziej kosztownych długów,
  • budowę poduszki finansowej,
  • zwiększenie dochodów,
  • przygotowanie budżetu na ważne cele życiowe,
  • rozpoczęcie regularnego oszczędzania,
  • inwestowanie nadwyżek,
  • zabezpieczenie rodziny,
  • planowanie większych decyzji, takich jak zakup nieruchomości.

Najważniejsze jest to, aby plan był realistyczny. Jeżeli klient od lat żyje w określony sposób, nie zmieni wszystkiego w tydzień. Dobry coaching finansowy pomaga wprowadzać zmiany stopniowo, ale konsekwentnie.

Dlaczego wizja życia jest ważniejsza niż sama optymalizacja?

W finansach osobistych łatwo wpaść w pułapkę samej optymalizacji. Niższe koszty, lepsze oprocentowanie, większa stopa zwrotu, tańszy kredyt, lepsza lokata — to wszystko ma znaczenie. Ale bez szerszego celu może prowadzić do sytuacji, w której klient stale poprawia liczby, ale nie czuje, że jego życie naprawdę się poprawia.

Dlatego coaching finansowy zaczyna od sensu. Pieniądze mają służyć człowiekowi, a nie odwrotnie. Jeżeli klient wie, po co oszczędza, łatwiej mu utrzymać dyscyplinę. Jeżeli wie, co chce finansować, łatwiej mu ograniczyć wydatki przypadkowe. Jeżeli rozumie, jak wygląda jego bogate życie, łatwiej mu podejmować decyzje bez porównywania się z innymi.

Podsumowanie

Coaching finansowy to praca nad pieniędzmi, ale również nad sposobem myślenia o życiu, bezpieczeństwie i wolności wyboru. Nie chodzi wyłącznie o to, aby klient miał więcej pieniędzy. Chodzi o to, aby pieniądze finansowały życie, które klient naprawdę chce prowadzić.

Doradca finansowy pomaga klientowi nazwać jego wizję bogatego życia, sprawdzić aktualną sytuację finansową i przełożyć plany na konkretne działania, które pozwolą osiągnąć swoje cele finansowe. Dzięki temu rozmowa o pieniądzach staje się czymś więcej niż analizą dochodów i kosztów. Staje się początkiem świadomego planowania przyszłości. Pamiętaj, coach nie sprzedaje ci produktów, ani nie dostaniesz gotowej recepty na przyszłość. Coach finansowy oferuje wiedzę i wsparcie które rozwiną dobre przekonania i zasoby. 

Dobrze przeprowadzony coaching finansowy daje klientowi większą jasność, spokój i poczucie wpływu. Pokazuje, że finanse osobiste nie są tylko zbiorem rachunków do zapłacenia, ale narzędziem budowania życia zgodnego z własnymi wartościami.

Nasze pozostałe publikacje na temat doradztwa finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

METIS GROUP » METIS GROUP » Strona 9

Planowanie finansowe — proces planowania od diagnozy do konkretnych scenariuszy długoterminowych

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza sytuacji klienta jest potrzebna, ale nie wystarczy. Diagnoza pokazuje, gdzie klient znajduje się dzisiaj, natomiast plan działania wskazuje, co powinien zrobić, aby poprawić swoje bezpieczeństwo finansowe, uporządkować zobowiązania, zwiększyć oszczędności i świadomie budować majątek.

Dobry doradca finansowy nie kończy pracy na rozmowie o dochodach, kosztach życia, kredytach i oszczędnościach. Jego zadaniem jest przełożenie tej wiedzy na konkretne, praktyczne kroki. Właśnie dlatego profesjonalne planowanie finansowe powinno prowadzić do jasnych rekomendacji: co ograniczyć, co uporządkować, jakie zobowiązania spłacić w pierwszej kolejności, jak zwiększyć nadwyżkę finansową i jak rozpocząć systematyczne oszczędzanie lub inwestowanie.

W przedsiębiorstwie na warsztat bierzemy sprawozdanie finansowe i prognozę. W przypadku klienta indywidualnego podstawą analizy jest budżet domowy gdy jest, jeżeli go nie ma to trzeba rozpocząć od analizy operacyjnej- codziennego życia. 

Czym jest planowanie finansowe?

Planowanie finansowe to proces tworzenia uporządkowanego planu zarządzania pieniędzmi. Obejmuje analizę obecnej sytuacji finansowej, określenie celów oraz przygotowanie działań, które mają pomóc klientowi przejść od aktualnego stanu do oczekiwanego poziomu bezpieczeństwa finansowego. W procesie planowania prognozujemy jakie sytuacje mogą mieć wpływ na powodzenie i nie powodzenie w trakcie wdrożenia systemu, a może lepiej byłoby powiedzieć strategii na przyszłość. 

W praktyce planowanie finansowe może dotyczyć wielu obszarów życia, takich jak:

  • ograniczenie niepotrzebnych kosztów,
  • uporządkowanie budżetu domowego (operacyjne przepływy na kontach i miesięczna sprawozdawczość),
  • spłata zadłużenia (priorytety),
  • konsolidacja zobowiązań (przewidywane oszczędności),
  • budowa poduszki finansowej (kapitał),
  • zwiększanie dochodów,
  • przygotowanie do zakupu nieruchomości (jak to osiągnąć?),
  • oszczędzanie na przyszłość dzieci,
  • zabezpieczenie rodziny (np. kapitałowe na nieprzewidziane wydatki),
  • inwestowanie nadwyżek finansowych (kapitał inwestycyjny),
  • planowanie emerytalne (porównanie symulacji różnych scenariuszy).

Najważniejsze jest to, aby plan nie był ogólną poradą, lecz konkretną mapą działania. Klient powinien wiedzieć, co ma zrobić w pierwszym miesiącu, co w kolejnych kwartałach, a co w dłuższym horyzoncie czasu.

W planowaniu długoterminowym, szczególnie w przypadku inwestowania lub odkładania na emeryturę ważna jest obliczenie jak inflacja wpłynie na modelowanie scenariuszy zysków. Warto przy tworzeniu modelu wykorzystać różne metody analizy. 

Plan finansowy zaczyna się od realnych liczb – budżet

Skuteczne planowanie finansowe nie opiera się na życzeniach, lecz na realnych danych. Punktem wyjścia są dochody, koszty życia, zobowiązania, poziom zadłużenia, oszczędności, majątek oraz styl wydawania pieniędzy. Całą analizę warto przygotować w excelu – tylko on prawdę powie (można również skorzystać z aplikacji do planowania finansowego). 

Dopiero po takiej analizie można odpowiedzieć na pytania:

  • ile pieniędzy rzeczywiście zostaje klientowi co miesiąc,
  • które wydatki można ograniczyć bez utraty jakości życia,
  • czy obecny poziom zadłużenia jest bezpieczny,
  • czy klient posiada rezerwę finansową,
  • jakie cele są możliwe do realizacji,
  • w jakiej kolejności należy działać.

Bez liczb planowanie finansowe staje się teorią. Z liczbami staje się narzędziem podejmowania decyzji.

Ograniczenie kosztów — pierwszy krok do większej kontroli

Jednym z najczęstszych elementów planu finansowego jest optymalizacja kosztów. Nie chodzi o radykalne cięcie wszystkiego, co sprawia klientowi przyjemność. Chodzi o świadome sprawdzenie, które wydatki rzeczywiście wspierają jego cele, a które tylko osłabiają budżet. Celem podstawowym jest zapobieganie złym nawykom, impulsywnemu kupowaniu lub chciejstwu które negatywnie wpływają na przyszłym wynikom. 

Doradca finansowy może pomóc przeanalizować:

  • koszty stałe,
  • opłaty mieszkaniowe,
  • koszty transportu,
  • subskrypcje i abonamenty,
  • wydatki na jedzenie poza domem,
  • koszty kredytów i pożyczek,
  • ubezpieczenia,
  • wydatki impulsywne,
  • powtarzalne drobne zakupy.

Często okazuje się, że największy potencjał poprawy nie leży w jednej dużej oszczędności, ale w wielu małych decyzjach powtarzanych każdego miesiąca. Profesjonalne planowanie finansowe pomaga znaleźć te miejsca bez oceniania klienta i bez narzucania mu nierealnego stylu życia. Warto również przeanalizować trendy na przykład w zakresie kosztów życia – może być tak, że opłaty w ostatnim czasie tak wzrosły, że to one odczuwalnie wpływają na zmienę na gorsze.

Spłata długów i uporządkowanie zobowiązań – prawdziwe finanse

Jeżeli klient posiada kredyty, pożyczki, limity w koncie, karty kredytowe lub zakupy ratalne, plan finansowy powinien wskazywać sposób ich uporządkowania. Nie każde zadłużenie jest złe, ale każde powinno być kontrolowane.

Doradca finansowy analizuje wysokość rat, oprocentowanie, całkowity koszt zobowiązań, harmonogram spłaty oraz wpływ długów na miesięczny budżet. Na tej podstawie można ustalić, czy lepszym rozwiązaniem będzie szybsza spłata wybranych zobowiązań, konsolidacja, renegocjacja warunków czy zmiana kolejności spłat.

Dobrze przygotowane planowanie finansowe odpowiada na bardzo praktyczne pytania: który dług spłacić jako pierwszy, jaką kwotę przeznaczać miesięcznie na redukcję zadłużenia i jak nie wracać do tego samego problemu po kilku miesiącach.

Długoterminowe zwiększenie dochodów jako element planu finansowego

Planowanie finansowe nie powinno ograniczać się wyłącznie do cięcia kosztów. W wielu przypadkach równie ważne jest zwiększenie dochodów. Jeżeli budżet klienta jest napięty, a wszystkie racjonalne oszczędności zostały już wykorzystane, dalsze ograniczanie wydatków może być mało skuteczne.

Wtedy warto przeanalizować możliwości zwiększenia przychodów, na przykład poprzez:

  • zmianę pracy,
  • negocjację wynagrodzenia,
  • dodatkowe zlecenia,
  • rozwój kompetencji,
  • uporządkowanie działalności gospodarczej,
  • wynajem posiadanych aktywów,
  • lepsze wykorzystanie majątku,
  • stworzenie dodatkowego źródła dochodu.

Doradca finansowy nie musi być doradcą zawodowym, ale powinien umieć pokazać klientowi, że poprawa finansów osobistych może wynikać zarówno z redukcji kosztów, jak i z budowy większych dochodów.

Oszczędzanie i budowa poduszki finansowej czyli prognoza przyszłości

Jednym z podstawowych celów planowania finansowego jest stworzenie bezpiecznej rezerwy finansowej. Poduszka finansowa pozwala przetrwać trudniejsze momenty, takie jak utrata pracy, choroba, spadek dochodów, awaria samochodu czy nagły wydatek rodzinny.

Plan finansowy powinien określać:

  • jaką kwotę klient powinien posiadać jako rezerwę,
  • w jakim czasie może ją zbudować,
  • ile powinien odkładać miesięcznie,
  • gdzie przechowywać środki,
  • jak oddzielić oszczędności od pieniędzy na bieżące wydatki.

Bez poduszki finansowej nawet dobrze zarabiająca osoba może być podatna na kryzysy. Dlatego oszczędzanie nie powinno być odkładane na później. Powinno być jednym z pierwszych elementów zdrowego planu finansowego.

Inwestowanie i jego różne scenariusze dopiero po uporządkowaniu fundamentów

Inwestowanie jest ważnym elementem budowania majątku, ale nie powinno zastępować podstawowego bezpieczeństwa finansowego. Jeżeli klient posiada kosztowne długi, brak rezerwy finansowej i niestabilny budżet, rozpoczynanie inwestowania od ryzykownych produktów może być błędem.

Profesjonalne planowanie finansowe pomaga określić, kiedy klient jest gotowy do inwestowania i jaką część nadwyżek może przeznaczać na ten cel. Inwestowanie powinno być dopasowane do horyzontu czasowego, akceptacji ryzyka, celów rodzinnych, sytuacji zawodowej oraz poziomu wiedzy klienta.

W praktyce najważniejsze jest zachowanie kolejności: najpierw kontrola budżetu, później redukcja niebezpiecznego zadłużenia, następnie poduszka finansowa, a dopiero później systematyczne inwestowanie.

Planowanie finansowe jako proces, nie jednorazowa rozmowa

Dobry plan finansowy powinien być aktualizowany. Życie się zmienia: pojawiają się nowe dochody, dzieci, kredyty, przeprowadzki, zmiany pracy, inwestycje, choroby, spadki, rozwody albo nowe cele. Dlatego planowanie finansowe nie powinno być jednorazową rozmową, po której klient zostaje sam.

Warto regularnie sprawdzać:

  • czy budżet jest realizowany zgodnie z planem,
  • czy długi są spłacane,
  • czy oszczędności rosną,
  • czy cele finansowe nadal są aktualne,
  • czy pojawiły się nowe ryzyka,
  • czy plan wymaga korekty.

Dzięki temu klient zyskuje nie tylko plan, ale również większą kontrolę nad własnymi pieniędzmi.

Podsumowanie

Planowanie finansowe to przejście od diagnozy do działania. Doradca finansowy nie powinien kończyć pracy na stwierdzeniu, że klient ma wysokie koszty, zbyt duże zadłużenie albo brak oszczędności. Prawdziwa wartość doradztwa polega na tym, aby pomóc klientowi przygotować konkretny plan poprawy sytuacji finansowej.

Taki plan może obejmować ograniczenie kosztów, uporządkowanie długów, zwiększenie dochodów, budowę poduszki finansowej, oszczędzanie i inwestowanie. Najważniejsze jest jednak to, aby był realny, dopasowany do życia klienta i oparty na liczbach, a nie na ogólnych hasłach.

Dobre planowanie finansowe daje klientowi poczucie większej kontroli. Pokazuje, co zrobić najpierw, czego unikać i jak krok po kroku budować stabilniejsze finanse osobiste.

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Nasze pozostałe publikacje na temat doradztwa finansowego:

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…
Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

METIS GROUP » METIS GROUP » Strona 9

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego to jeden z najważniejszych etapów pracy doradcy finansowego. Zanim klient podejmie decyzję o kredycie, inwestycjach, zakupie nieruchomości, konsolidacji zobowiązań lub budowaniu oszczędności, powinien dokładnie wiedzieć, jak wygląda jego realna sytuacja finansowa. Bez tej wiedzy trudno podejmować rozsądne decyzje, bo finanse osobiste nie opierają się wyłącznie na wysokości dochodów. Równie ważne są koszty życia, zobowiązania, styl wydawania pieniędzy, poziom zadłużenia, oszczędności i posiadany majątek.

W praktyce wiele osób ocenia swoje finanse intuicyjnie. Wiedzą, ile mniej więcej zarabiają, ale nie zawsze potrafią precyzyjnie określić, ile pieniędzy faktycznie zostaje im na koniec miesiąca. Jeszcze trudniej jest ocenić, które wydatki są konieczne, które wynikają ze stylu życia, a które można ograniczyć bez istotnego obniżenia komfortu. Właśnie dlatego profesjonalna analiza budżetu domowego jest tak ważna.

Na czym polega analiza budżetu domowego?

Analiza budżetu domowego polega na szczegółowym sprawdzeniu wszystkich podstawowych elementów finansów klienta. Doradca finansowy analizuje dochody, stałe koszty utrzymania, wydatki zmienne, raty kredytów, limity w kartach kredytowych, pożyczki, leasingi, alimenty, koszty dzieci, opłaty mieszkaniowe, wydatki na transport, zdrowie, edukację, jedzenie, podróże i inne regularne obciążenia.

Celem takiej analizy nie jest krytykowanie klienta ani ocenianie jego stylu życia. Celem jest pokazanie, gdzie faktycznie przepływają pieniądze i czy obecny model finansowy jest bezpieczny. Dopiero wtedy można określić, czy klient ma zdolność do oszczędzania, inwestowania, spłaty nowego kredytu lub zwiększenia bezpieczeństwa finansowego rodziny.

Dobrze przeprowadzona analiza budżetu domowego obejmuje między innymi:

  • miesięczne dochody netto,
  • stałe koszty życia,
  • wydatki zmienne,
  • zobowiązania kredytowe i pozakredytowe,
  • poziom zadłużenia,
  • historię spłat,
  • oszczędności,
  • majątek,
  • rezerwę finansową,
  • nadwyżkę lub deficyt w budżecie,
  • styl wydawania pieniędzy.

Dochody to nie wszystko

Jednym z częstych błędów w ocenie finansów osobistych jest skupienie się wyłącznie na dochodach. Wysokie zarobki nie zawsze oznaczają dobrą sytuację finansową. Osoba zarabiająca dużo może jednocześnie posiadać wysokie koszty życia, liczne zobowiązania i brak oszczędności. Z drugiej strony osoba o umiarkowanych dochodach może mieć stabilny budżet, niewielkie zadłużenie i regularnie budowaną poduszkę finansową.

Doradca finansowy patrzy więc na finanse klienta szerzej. Sprawdza nie tylko, ile pieniędzy wpływa na konto, ale również ile z niego wypływa i z jakiego powodu. Taka analiza pozwala określić realną nadwyżkę finansową, czyli kwotę, którą klient może przeznaczyć na oszczędności, inwestycje lub obsługę nowych zobowiązań.

Koszty życia i styl wydawania pieniędzy

Bardzo ważnym elementem analizy budżetu domowego jest sprawdzenie kosztów życia. Dotyczy to zarówno wydatków stałych, jak czynsz, media, rata kredytu, ubezpieczenia czy opłaty za samochód, jak i wydatków zmiennych: jedzenia, rozrywki, podróży, zakupów, restauracji czy usług subskrypcyjnych.

Właśnie w tej części często pojawiają się największe zaskoczenia. Klient może mieć poczucie, że wydaje rozsądnie, ale dopiero zestawienie wydatków z kilku miesięcy pokazuje, jak duże kwoty przeznaczane są na drobne, powtarzalne zakupy. Analiza nie polega na tym, aby klientowi „zabrać przyjemności”, ale na tym, aby wydawanie pieniędzy było świadome i zgodne z jego celami.

Zobowiązania i poziom zadłużenia

Doradca finansowy analizuje również wszystkie zobowiązania klienta. Chodzi nie tylko o kredyt hipoteczny, ale także o kredyty gotówkowe, limity odnawialne, karty kredytowe, zakupy ratalne, leasingi, pożyczki prywatne czy inne regularne płatności.

Poziom zadłużenia ma ogromne znaczenie dla bezpieczeństwa finansowego. Zbyt wiele rat może powodować, że nawet przy dobrych dochodach klient traci elastyczność. Wystarczy spadek dochodów, wzrost kosztów życia albo nieprzewidziany wydatek, aby budżet stał się napięty.

Analiza budżetu domowego pozwala sprawdzić, czy obecny poziom zadłużenia jest bezpieczny, czy wymaga uporządkowania, konsolidacji albo zmiany strategii finansowej.

Oszczędności, majątek i bezpieczeństwo finansowe

Kolejnym elementem analizy jest ocena oszczędności i majątku klienta. Doradca sprawdza, czy klient posiada poduszkę finansową, środki na nieprzewidziane wydatki, oszczędności długoterminowe, nieruchomości, samochody, inwestycje lub inne składniki majątku.

Sama wartość majątku nie zawsze oznacza bezpieczeństwo. Klient może posiadać nieruchomość, ale nie mieć płynnych środków na koncie. Może mieć dobre dochody, ale brak rezerwy finansowej. Może posiadać inwestycje, ale jednocześnie spłacać kosztowne zobowiązania. Dlatego profesjonalna analiza budżetu domowego powinna obejmować zarówno majątek, jak i płynność finansową.

Po co klientowi analiza budżetu domowego?

Analiza budżetu domowego pomaga klientowi lepiej zrozumieć własne finanse i podejmować bardziej świadome decyzje. Może być przydatna przed zakupem nieruchomości, zaciągnięciem kredytu, rozpoczęciem inwestowania, zmianą pracy, założeniem firmy, powiększeniem rodziny albo uporządkowaniem zadłużenia.

Dzięki analizie klient może dowiedzieć się:

  • ile realnie kosztuje jego obecny styl życia,
  • jaka kwota zostaje mu po opłaceniu wszystkich zobowiązań,
  • czy posiada bezpieczną rezerwę finansową,
  • czy może pozwolić sobie na nowy kredyt,
  • które wydatki można zoptymalizować,
  • czy poziom zadłużenia jest bezpieczny,
  • jakie działania warto podjąć w pierwszej kolejności.

Podsumowanie

Analiza budżetu domowego to fundament odpowiedzialnego doradztwa finansowego. Pozwala spojrzeć na finanse klienta w sposób uporządkowany, liczbowy i praktyczny. Doradca finansowy nie powinien zaczynać od proponowania kredytu, inwestycji czy produktu finansowego, jeżeli wcześniej nie sprawdził realnej sytuacji klienta.

Dochody, koszty życia, zobowiązania, styl wydawania pieniędzy, poziom zadłużenia, oszczędności i majątek tworzą jeden system. Dopiero jego pełna analiza pozwala przygotować rozsądne rekomendacje i pomóc klientowi w podejmowaniu decyzji, które rzeczywiście poprawiają jego bezpieczeństwo finansowe.

Dobrze wykonana analiza budżetu domowego nie jest oceną klienta. Jest mapą jego finansów. A bez mapy trudno bezpiecznie dojść do celu.

Pozostałe Nasze publikacje na temat doradztwa finansowego:

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…
Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Jak wygląda raport due diligence nieruchomości w praktyce?

METIS GROUP » METIS GROUP » Strona 9

Raport due diligence nieruchomości — jak wygląda w praktyce i co powinien zawierać?

Zakup nieruchomości inwestycyjnej, gruntu pod zabudowę, kamienicy, budynku komercyjnego czy projektu deweloperskiego nie powinien opierać się wyłącznie na atrakcyjnej cenie, dobrej lokalizacji lub zapewnieniach sprzedającego. W praktyce każda nieruchomość posiada określony zestaw ryzyk, które przed transakcją należy zidentyfikować, opisać i ocenić.

Właśnie temu służy raport due diligence nieruchomości. Jest to kompleksowe opracowanie, które przedstawia wyniki analizy nieruchomości i pozwala inwestorowi sprawdzić, co faktycznie kupuje, jakie ograniczenia wiążą się z daną nieruchomością oraz czy planowana inwestycja ma uzasadnienie prawne, techniczne, administracyjne, finansowe i rynkowe.

Profesjonalny raport due diligence nieruchomości nie jest zwykłym opisem działki, budynku lub projektu. To dokument decyzyjny. Jego celem jest uporządkowanie kluczowych informacji, wskazanie ryzyk i przygotowanie inwestora do podjęcia racjonalnej decyzji: kupić, negocjować warunki, zabezpieczyć transakcję, zmienić założenia inwestycji albo zrezygnować z zakupu.

Czym jest raport due diligence nieruchomości?

Raport due diligence nieruchomości to dokument, który podsumowuje wyniki szczegółowej analizy nieruchomości przed zakupem, finansowaniem, sprzedażą, aportem, przejęciem projektu lub rozpoczęciem inwestycji budowlanej.

W zależności od rodzaju nieruchomości raport może obejmować analizę:

  • prawną,
  • techniczną,
  • planistyczną,
  • administracyjną,
  • środowiskową,
  • finansową,
  • podatkową,
  • rynkową,
  • komercyjną.

Zakres raportu powinien być dopasowany do charakteru aktywa. Inaczej wygląda raport dla działki pod zabudowę mieszkaniową, inaczej dla kamienicy, a jeszcze inaczej dla parku handlowego, magazynu, hotelu lub nieruchomości z najemcami.

W praktyce raport due diligence nieruchomości jest szczególnie przydatny przy takich aktywach jak:

  • grunty inwestycyjne,
  • działki pod zabudowę mieszkaniową,
  • działki pod zabudowę usługową lub handlową,
  • kamienice,
  • budynki biurowe,
  • parki handlowe,
  • magazyny,
  • hotele,
  • lokale komercyjne,
  • nieruchomości z najemcami,
  • projekty deweloperskie,
  • nieruchomości przeznaczone do przebudowy lub modernizacji.

Im większa wartość transakcji, tym większe znaczenie ma jakość raportu. Błąd popełniony na etapie zakupu może później kosztować inwestora setki tysięcy, a czasem miliony złotych.

Po co przygotowuje się raport due diligence nieruchomości?

Głównym celem raportu due diligence nieruchomości jest ograniczenie ryzyka inwestycyjnego. Inwestor powinien wiedzieć, czy nieruchomość, którą zamierza kupić, rzeczywiście posiada potencjał deklarowany przez sprzedającego, pośrednika lub doradcę.

Raport pomaga odpowiedzieć między innymi na pytania:

  • czy stan prawny nieruchomości jest bezpieczny,
  • czy księga wieczysta nie zawiera ryzykownych wpisów,
  • czy nieruchomość ma dostęp do drogi publicznej,
  • czy działka może zostać zabudowana zgodnie z planem inwestora,
  • czy miejscowy plan zagospodarowania przestrzennego dopuszcza planowaną funkcję,
  • czy istnieją ograniczenia konserwatorskie, środowiskowe lub infrastrukturalne,
  • czy budynek wymaga istotnych nakładów remontowych,
  • czy powierzchnie i parametry nieruchomości są zgodne z dokumentami,
  • czy umowy najmu są bezpieczne i bankowalne,
  • czy inwestycja może zostać sfinansowana kredytem,
  • czy cena zakupu jest uzasadniona potencjałem nieruchomości.

Dobrze przygotowany raport nie daje inwestorowi złudnego poczucia bezpieczeństwa. Dobry raport pokazuje zarówno potencjał, jak i ryzyka. To właśnie czyni go wartościowym narzędziem inwestycyjnym.

Jak wygląda raport due diligence nieruchomości w praktyce?

Raport due diligence nieruchomości powinien być dokumentem czytelnym, uporządkowanym i nastawionym na decyzję biznesową. Nie powinien być jedynie zbiorem skanów, wypisów z rejestrów i ogólnych komentarzy.

Dobry raport pokazuje fakty, interpretuje ich znaczenie i wskazuje konsekwencje dla inwestora. W praktyce powinien odpowiadać na pytanie: czy dana nieruchomość jest bezpieczna i opłacalna z punktu widzenia planowanej inwestycji?

Typowy raport due diligence nieruchomości może składać się z następujących części:

  1. podsumowania zarządczego,
  2. opisu nieruchomości,
  3. analizy stanu prawnego,
  4. analizy planistycznej i administracyjnej,
  5. analizy technicznej,
  6. analizy infrastruktury i dostępu do mediów,
  7. analizy środowiskowej,
  8. analizy komercyjnej i rynkowej,
  9. analizy finansowej,
  10. identyfikacji ryzyk,
  11. rekomendacji dla inwestora,
  12. załączników dokumentacyjnych.

Największą wartością raportu nie jest liczba stron, ale jakość wniosków. Inwestor potrzebuje wiedzieć, które ryzyka są formalne, które techniczne, które finansowe, a które mogą realnie zablokować inwestycję.

Podsumowanie zarządcze raportu due diligence nieruchomości

Każdy profesjonalny raport due diligence nieruchomości powinien zaczynać się od podsumowania zarządczego. To najważniejsza część dokumentu dla inwestora, zarządu, wspólników, banku lub podmiotu finansującego.

Podsumowanie zarządcze powinno przedstawiać najważniejsze wnioski z analizy bez konieczności czytania całego dokumentu od pierwszej do ostatniej strony.

W tej części warto wskazać:

  • ogólną ocenę nieruchomości,
  • najważniejsze ryzyka,
  • kluczowe ograniczenia inwestycyjne,
  • potencjał nieruchomości,
  • rekomendację dotyczącą dalszych działań,
  • warunki, które należy spełnić przed zakupem,
  • elementy wymagające dodatkowej weryfikacji.

Dobre podsumowanie powinno być konkretne. Nie wystarczy napisać, że „nieruchomość posiada potencjał inwestycyjny”. Trzeba wyjaśnić, z czego ten potencjał wynika, jakie są jego ograniczenia i co może wpłynąć na opłacalność projektu.

Opis nieruchomości w raporcie due diligence

Pierwsza merytoryczna część raportu zwykle obejmuje podstawowy opis nieruchomości. Na tym etapie analizuje się, co dokładnie jest przedmiotem transakcji.

W tej części raport due diligence nieruchomości powinien zawierać między innymi:

  • lokalizację nieruchomości,
  • numer działki lub działek,
  • powierzchnię gruntu,
  • powierzchnię budynków,
  • aktualny sposób użytkowania,
  • stan zagospodarowania,
  • sąsiedztwo,
  • dostęp komunikacyjny,
  • podstawowe parametry zabudowy,
  • dokumentację fotograficzną,
  • podstawowe dane z ewidencji gruntów i budynków.

Opis nieruchomości powinien być możliwie precyzyjny. W praktyce zdarzają się sytuacje, w których faktyczny sposób użytkowania nieruchomości różni się od danych ujawnionych w dokumentach. Takie rozbieżności powinny zostać opisane w raporcie, ponieważ mogą mieć wpływ na bezpieczeństwo transakcji.

Analiza prawna w raporcie due diligence nieruchomości

Jednym z najważniejszych elementów raportu due diligence nieruchomości jest analiza prawna. Jej celem jest sprawdzenie, czy sprzedający może skutecznie sprzedać nieruchomość i czy nieruchomość nie jest obciążona ryzykami, które mogą ograniczać jej wykorzystanie.

Analiza prawna obejmuje zwykle:

  • badanie księgi wieczystej,
  • weryfikację prawa własności,
  • analizę działów III i IV księgi wieczystej,
  • sprawdzenie hipotek,
  • służebności,
  • roszczeń,
  • ograniczeń w rozporządzaniu nieruchomością,
  • umów dotyczących nieruchomości,
  • najmu, dzierżawy lub użyczenia,
  • zgodności danych z ewidencją gruntów i budynków,
  • potencjalnych sporów lub postępowań.

Szczególną uwagę należy zwrócić na wpisy w dziale III księgi wieczystej. To tam mogą znajdować się prawa, roszczenia i ograniczenia, które istotnie wpływają na bezpieczeństwo inwestycji. Równie ważny jest dział IV, w którym ujawniane są hipoteki.

W raporcie nie wystarczy wskazać, że hipoteka istnieje. Trzeba ocenić, czy zostanie wykreślona przy transakcji, na jakich warunkach, z jakiego tytułu powstała i czy może wpływać na finansowanie zakupu.

Analiza planistyczna i administracyjna

Dla inwestora planującego budowę, rozbudowę lub zmianę funkcji nieruchomości kluczowa jest analiza planistyczna. To ona odpowiada na pytanie, czy na danej działce można zrealizować zakładany projekt.

W tej części raport powinien sprawdzić:

  • czy nieruchomość jest objęta miejscowym planem zagospodarowania przestrzennego,
  • jakie przeznaczenie ma teren,
  • jakie parametry zabudowy dopuszcza plan,
  • jaka jest maksymalna powierzchnia zabudowy,
  • jaka jest dopuszczalna intensywność zabudowy,
  • jaka może być wysokość budynku,
  • jaka jest wymagana liczba miejsc parkingowych,
  • czy występują linie zabudowy,
  • czy teren objęty jest ochroną konserwatorską,
  • czy konieczna będzie decyzja o warunkach zabudowy,
  • czy istnieją ograniczenia środowiskowe lub infrastrukturalne.

To jeden z najważniejszych obszarów raportu. Nieruchomość może wyglądać atrakcyjnie, mieć dobrą lokalizację i korzystną cenę, ale jeżeli plan miejscowy nie pozwala na planowaną funkcję, inwestycja może okazać się niemożliwa albo znacznie mniej rentowna niż zakładał inwestor.

Analiza techniczna w raporcie due diligence

Analiza techniczna ma szczególne znaczenie przy zakupie budynków istniejących: kamienic, obiektów usługowych, biurowców, magazynów, hoteli, lokali komercyjnych czy budynków przeznaczonych do modernizacji.

W tej części raport due diligence nieruchomości powinien ocenić:

  • stan konstrukcji budynku,
  • stan dachu,
  • elewacji,
  • fundamentów,
  • stropów,
  • instalacji elektrycznej,
  • instalacji wodno-kanalizacyjnej,
  • instalacji grzewczej,
  • wentylacji,
  • ochrony przeciwpożarowej,
  • dostępności budynku,
  • zgodności z dokumentacją,
  • konieczne nakłady remontowe,
  • ryzyka związane z dalszym użytkowaniem.

W praktyce analiza techniczna często ujawnia koszty, których inwestor nie widzi podczas pierwszej wizji lokalnej. Zły stan instalacji, zawilgocenia, uszkodzenia konstrukcyjne, niezgodności z przepisami przeciwpożarowymi czy konieczność wymiany dachu mogą istotnie zmienić opłacalność transakcji.

Analiza finansowa w raporcie due diligence nieruchomości

Inwestor nie kupuje wyłącznie nieruchomości. Kupuje potencjalny wynik finansowy. Dlatego dobry raport due diligence nieruchomości powinien zawierać również analizę ekonomiczną.

Analiza finansowa może obejmować:

  • ocenę ceny zakupu,
  • szacunkowe nakłady inwestycyjne,
  • koszty remontu lub budowy,
  • koszty finansowania,
  • prognozę przychodów,
  • prognozę kosztów operacyjnych,
  • marżę projektu,
  • przepływy pieniężne,
  • rentowność inwestycji,
  • analizę scenariuszową,
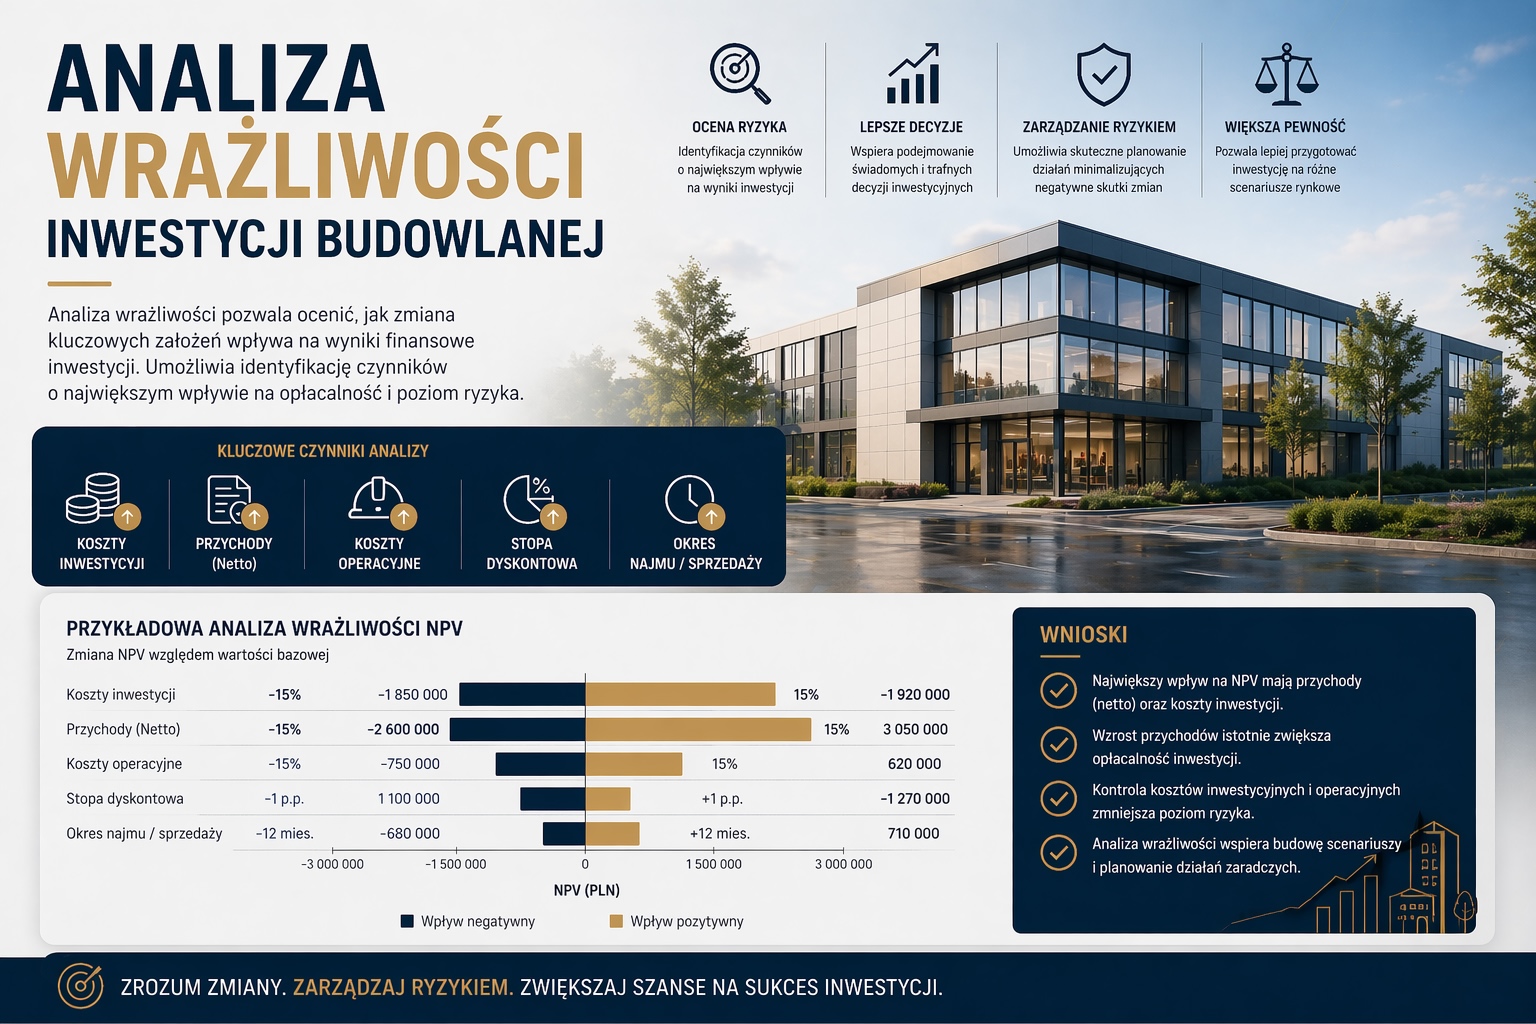
  • analizę wrażliwości,
  • ocenę możliwości finansowania bankowego.

To bardzo ważna część raportu, ponieważ pokazuje, czy projekt broni się finansowo. Inwestor powinien sprawdzić, co stanie się z rentownością, jeżeli koszty wzrosną, sprzedaż potrwa dłużej, czynsze okażą się niższe albo bank zaoferuje finansowanie na mniej korzystnych warunkach.

Identyfikacja ryzyk w raporcie due diligence nieruchomości

Najważniejszym efektem raportu jest lista ryzyk. Profesjonalny raport due diligence nieruchomości powinien uporządkować ryzyka według ich znaczenia i wpływu na inwestycję.

Ryzyka można podzielić na:

  • ryzyka prawne,
  • ryzyka techniczne,
  • ryzyka planistyczne,
  • ryzyka administracyjne,
  • ryzyka środowiskowe,
  • ryzyka finansowe,
  • ryzyka rynkowe,
  • ryzyka podatkowe,
  • ryzyka związane z finansowaniem,
  • ryzyka związane z harmonogramem.

Dobrą praktyką jest stosowanie klasyfikacji ryzyk, na przykład:

  • ryzyko wysokie,
  • ryzyko średnie,
  • ryzyko niskie.

Taka klasyfikacja pomaga inwestorowi szybko zrozumieć, które kwestie są krytyczne, a które mają charakter porządkowy. Nie każde ryzyko oznacza konieczność rezygnacji z transakcji. Część ryzyk można ograniczyć poprzez zmianę ceny, dodatkowe warunki w umowie przedwstępnej, zabezpieczenia, uzupełnienie dokumentów lub zmianę koncepcji inwestycji.

Rekomendacje dla inwestora

Dobry raport due diligence nieruchomości nie powinien kończyć się wyłącznie listą problemów. Powinien zawierać praktyczne rekomendacje.

Rekomendacje mogą dotyczyć między innymi:

  • dalszego procedowania transakcji,
  • renegocjacji ceny,
  • uzupełnienia dokumentacji,
  • uzyskania dodatkowych zaświadczeń,
  • zmiany założeń projektowych,
  • zabezpieczeń w umowie sprzedaży,
  • warunków zawieszających,
  • dodatkowych ekspertyz technicznych,
  • konsultacji prawnych,
  • sprawdzenia możliwości finansowania,
  • rezygnacji z transakcji.

Najlepszy raport to taki, który daje inwestorowi jasność decyzyjną. Po jego przeczytaniu inwestor powinien wiedzieć, co zrobić dalej.

Raport due diligence nieruchomości a negocjacje ceny

Raport due diligence nieruchomości może być bardzo silnym narzędziem negocjacyjnym. Jeżeli analiza wykaże istotne nakłady techniczne, ograniczenia planistyczne, ryzyka prawne lub niższy potencjał komercyjny niż deklarowany, inwestor może wykorzystać te informacje w rozmowach ze sprzedającym.

W praktyce raport może uzasadniać:

  • obniżenie ceny,
  • wydłużenie terminu umowy przedwstępnej,
  • uzależnienie transakcji od spełnienia określonych warunków,
  • zabezpieczenie części ceny,
  • zobowiązanie sprzedającego do usunięcia określonych ryzyk,
  • rezygnację z zakupu.

Dzięki raportowi inwestor nie negocjuje na podstawie intuicji, ale na podstawie konkretnych ustaleń i dokumentów.

Raport due diligence nieruchomości a finansowanie bankowe

W przypadku nieruchomości inwestycyjnych raport due diligence może mieć znaczenie również dla banku. Instytucja finansująca chce wiedzieć, czy projekt jest bezpieczny, realny i możliwy do realizacji.

Dobrze przygotowany raport może wspierać proces pozyskania finansowania, ponieważ pokazuje, że inwestor świadomie przeanalizował nieruchomość i zna najważniejsze ryzyka.

Z punktu widzenia banku istotne są między innymi:

  • stan prawny nieruchomości,
  • możliwość ustanowienia zabezpieczenia,
  • wartość nieruchomości,
  • pozwolenia administracyjne,
  • realność harmonogramu,
  • budżet inwestycji,
  • poziom wkładu własnego,
  • umowy najmu lub sprzedaży,
  • prognozowane przepływy pieniężne,
  • zdolność projektu do obsługi długu.

Raport due diligence nieruchomości nie zastępuje operatu szacunkowego, biznesplanu ani modelu finansowego, ale może być ważnym elementem szerszego pakietu dokumentów dla inwestora i banku.

Raport due diligence nieruchomości — podsumowanie

Raport due diligence nieruchomości to jedno z najważniejszych narzędzi w procesie analizy inwestycji. Pozwala uporządkować informacje o nieruchomości, wskazać najważniejsze ryzyka i przygotować inwestora do świadomej decyzji.

Dobrze przygotowany raport może uchronić przed zakupem nieruchomości z istotnymi wadami, pomóc w negocjacji ceny, wskazać konieczne działania zabezpieczające oraz zwiększyć szanse na skuteczne finansowanie inwestycji.

Nieruchomość może wyglądać atrakcyjnie na pierwszy rzut oka. Dopiero raport due diligence pokazuje jednak, czy rzeczywiście jest dobrą okazją inwestycyjną.

FAQ — raport due diligence nieruchomości

Co to jest raport due diligence nieruchomości?

Raport due diligence nieruchomości to dokument przedstawiający wyniki szczegółowej analizy nieruchomości przed zakupem, finansowaniem lub rozpoczęciem inwestycji.

Co zawiera raport due diligence nieruchomości?

Raport może zawierać analizę prawną, techniczną, planistyczną, administracyjną, środowiskową, finansową i rynkową oraz listę ryzyk i rekomendacje dla inwestora.

Kiedy warto przygotować raport due diligence nieruchomości?

Raport warto przygotować przed zakupem gruntu, kamienicy, budynku komercyjnego, nieruchomości z najemcami lub projektu deweloperskiego.

Czy raport due diligence nieruchomości pomaga w negocjacji ceny?

Tak. Jeżeli raport wykaże istotne ryzyka, konieczne nakłady lub ograniczenia inwestycyjne, może stanowić podstawę do negocjacji ceny lub warunków transakcji.

Czy raport due diligence nieruchomości jest potrzebny do kredytu?

Nie zawsze jest formalnie wymagany, ale może wspierać proces finansowania, ponieważ pokazuje bankowi, że inwestor zna ryzyka projektu i świadomie przygotował się do inwestycji.

Nasze publikacje na temat finansów, nieruchomości i inwestycji:

Biznes plan budynek wielorodzinny Łódź

Biznes plan budynek wielorodzinny Łódź

Biznes plan budynek wielorodzinny Łódź ul. Karolewska to biznes plan który był przygotowany dla pozn…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Biznes plan pensjonat

Biznes plan pensjonat

Biznes plan pensjonatu czyli skuteczny hotel – biznesplan na przykładzie realizacji …

Strategia rozwoju Przedsiębiorstwa ARI

Strategia rozwoju Przedsiębiorstwa ARI

Biuro projektów architektonicznych jest przedsiębiorstwem opartym przede wszystkim na wiedzy, doświa…

Analiza finansowa inwestycji

Biznesplan krok po kroku: analiza finansowa inwestycji statyczna i dynamiczna

Etap 8 i 9 biznes planu: analiza finansowa inwestycji i analiza wrażliwości Profesjonalny bizne…

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

Biznes plan wzór

Biznes plan wzór

Biznesplan to podstawa każdej inwestycji Profesjonalny biznesplan oraz dobrze przygotowane…

Biznes plan osiedle mieszkaniowe

Biznes plan osiedle mieszkaniowe Jarocin Biznes plan osiedle mieszkaniowe Jarocin to kolejny projekt…
Biznes plan zakup udziałów w kamienicy

Biznes plan zakup udziałów w kamienicy

Biznes plan zakupu udziałów w kamienicy przy ulicy Prądzyńskiego Zakup udziałów w kamienicy to inwes…
Biznes plan dewelopera

Biznes plan dewelopera

Przygotowaliśmy biznes plan dewelopera dla inwestycji mieszkaniowej wielorodzinnej zlokali…

Zapraszamy do kontaktu

Pozwól ułatwić sobie inwestowanie w nieruchomości. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Badanie due diligence nieruchomości

METIS GROUP » METIS GROUP » Strona 9

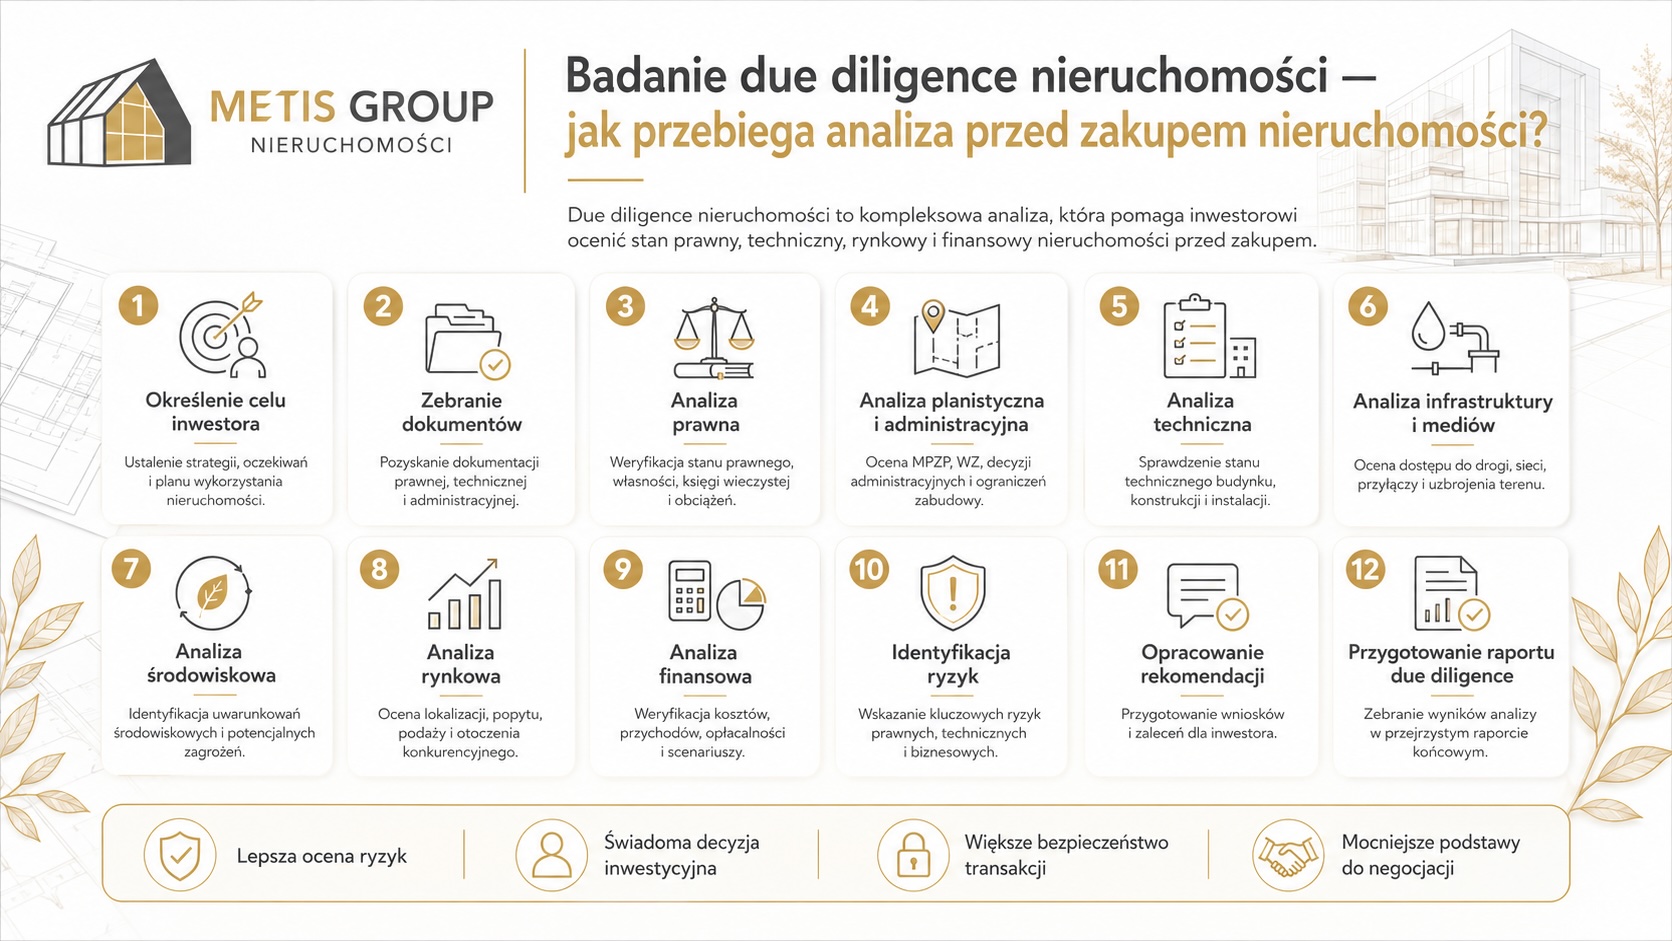
Badanie due diligence nieruchomości — jak przebiega analiza przed zakupem nieruchomości?

Zakup nieruchomości inwestycyjnej powinien być poprzedzony dokładną analizą. Nawet bardzo atrakcyjna lokalizacja, korzystna cena lub ciekawa koncepcja inwestycyjna nie gwarantują bezpieczeństwa transakcji. W praktyce dopiero badanie due diligence nieruchomości pozwala sprawdzić, czy dana nieruchomość rzeczywiście nadaje się do planowanego celu.

Badanie due diligence nieruchomości to proces szczegółowej weryfikacji stanu prawnego, technicznego, planistycznego, administracyjnego, finansowego i rynkowego nieruchomości. Jego efektem może być raport due diligence, ale sama analiza zaczyna się dużo wcześniej — od zebrania dokumentów, zadania właściwych pytań i sprawdzenia kluczowych ryzyk.

To właśnie badanie due diligence pozwala inwestorowi zrozumieć, czy planowana transakcja jest bezpieczna, czy cena zakupu jest uzasadniona i czy projekt ma realne szanse powodzenia.

Czym jest badanie due diligence nieruchomości?

Badanie due diligence nieruchomości to proces kompleksowej analizy nieruchomości przed podjęciem decyzji inwestycyjnej. Jego celem jest sprawdzenie, czy nieruchomość posiada wady, ograniczenia, ryzyka lub ukryte koszty, które mogą wpłynąć na jej wartość, możliwość zabudowy, finansowanie albo przyszłą rentowność.

Badanie due diligence może dotyczyć zarówno nieruchomości gruntowej, jak i zabudowanej. W praktyce wykonuje się je między innymi przed:

  • zakupem działki inwestycyjnej,
  • zakupem gruntu pod projekt deweloperski,
  • zakupem kamienicy,
  • zakupem budynku biurowego,
  • zakupem magazynu,
  • zakupem parku handlowego,
  • zakupem hotelu,
  • zakupem nieruchomości z najemcami,
  • wejściem wspólnika do projektu,
  • refinansowaniem nieruchomości,
  • rozpoczęciem modernizacji lub przebudowy.

Badanie due diligence nieruchomości ma charakter praktyczny. Nie chodzi w nim wyłącznie o opisanie dokumentów, ale o ocenę skutków dla inwestora. Każdy znaleziony problem powinien zostać przeanalizowany pod kątem wpływu na cenę, harmonogram, finansowanie, ryzyko prawne i opłacalność inwestycji.

Dlaczego badanie due diligence nieruchomości jest tak ważne?

Nieruchomości są aktywami kapitałochłonnymi. Błędna decyzja zakupowa może zablokować kapitał inwestora na wiele lat. Dlatego badanie due diligence nieruchomości powinno być traktowane jako jeden z najważniejszych etapów przygotowania transakcji.

Analiza pozwala sprawdzić między innymi:

  • czy nieruchomość można bezpiecznie kupić,
  • czy sprzedający ma prawo do sprzedaży,
  • czy istnieją obciążenia lub roszczenia,
  • czy planowana inwestycja jest zgodna z przepisami planistycznymi,
  • czy nieruchomość ma dostęp do drogi publicznej,
  • czy media są dostępne w odpowiednim zakresie,
  • czy budynek wymaga istotnych nakładów,
  • czy występują ryzyka środowiskowe,
  • czy projekt jest opłacalny finansowo,
  • czy nieruchomość może stanowić zabezpieczenie kredytu.

Brak badania due diligence może prowadzić do bardzo kosztownych błędów. Inwestor może kupić działkę, której nie da się zabudować zgodnie z planem, budynek wymagający wielomilionowego remontu albo nieruchomość obciążoną problemami prawnymi.

Jak przebiega badanie due diligence nieruchomości?

Badanie due diligence nieruchomości powinno przebiegać według uporządkowanego procesu. W praktyce można je podzielić na kilka etapów:

  1. określenie celu inwestora,
  2. zebranie dokumentów,
  3. analiza prawna,
  4. analiza planistyczna i administracyjna,
  5. analiza techniczna,
  6. analiza infrastruktury i mediów,
  7. analiza środowiskowa,
  8. analiza rynkowa,
  9. analiza finansowa,
  10. identyfikacja ryzyk,
  11. opracowanie rekomendacji,
  12. przygotowanie raportu due diligence.

Taki proces pozwala uniknąć przypadkowości. W nieruchomościach ważne jest nie tylko to, jakie dokumenty sprawdzamy, ale również w jakim celu je analizujemy.

Etap 1: określenie celu inwestora

Pierwszym etapem badania due diligence nieruchomości powinno być ustalenie, co inwestor chce zrobić z daną nieruchomością. To bardzo ważne, ponieważ ta sama nieruchomość może być dobra dla jednego celu i nieodpowiednia dla innego.

Inaczej analizuje się działkę pod zabudowę szeregową, inaczej grunt pod park handlowy, a jeszcze inaczej kamienicę kupowaną pod remont i wynajem.

Na początku należy odpowiedzieć na pytania:

  • jaki jest cel zakupu nieruchomości,
  • czy inwestor planuje budowę, remont, wynajem, sprzedaż czy zmianę funkcji,
  • jaki jest oczekiwany model biznesowy,
  • jaki budżet posiada inwestor,
  • czy inwestycja ma być finansowana kredytem,
  • jaki jest oczekiwany horyzont czasowy,
  • jaki poziom ryzyka inwestor akceptuje.

Bez zrozumienia celu inwestora trudno ocenić, czy nieruchomość jest atrakcyjna. Nieruchomość nie jest dobra albo zła w oderwaniu od planu. Jest dobra albo zła dla konkretnej strategii inwestycyjnej.

Etap 2: zebranie dokumentów

Kolejnym etapem badania due diligence nieruchomości jest zebranie dokumentów. Ich kompletność ma duże znaczenie dla jakości analizy.

Najczęściej potrzebne są:

  • numer księgi wieczystej,
  • wypis i wyrys z ewidencji gruntów,
  • mapa zasadnicza,
  • miejscowy plan zagospodarowania przestrzennego,
  • decyzja o warunkach zabudowy,
  • pozwolenie na budowę,
  • projekt budowlany,
  • dokumentacja techniczna budynku,
  • protokoły przeglądów okresowych,
  • umowy najmu,
  • umowy dzierżawy,
  • decyzje administracyjne,
  • warunki przyłączenia mediów,
  • dokumenty dotyczące dostępu do drogi,
  • dokumenty środowiskowe,
  • informacje o podatkach i opłatach,
  • dokumenty finansowe projektu.

Braki w dokumentacji nie zawsze przekreślają transakcję, ale powinny być traktowane jako sygnał ostrzegawczy. Czasami brak jednego dokumentu może mieć duże znaczenie, na przykład brak uregulowanego dostępu do drogi publicznej lub brak decyzji pozwalającej na planowaną funkcję.

Etap 3: analiza prawna nieruchomości

Analiza prawna jest jednym z najważniejszych elementów badania due diligence nieruchomości. Jej zadaniem jest sprawdzenie, czy nieruchomość może zostać bezpiecznie nabyta.

Weryfikacji podlega między innymi:

  • księga wieczysta,
  • prawo własności,
  • zgodność właścicieli z dokumentami,
  • hipoteki,
  • służebności,
  • roszczenia,
  • ograniczenia w rozporządzaniu nieruchomością,
  • umowy najmu i dzierżawy,
  • postępowania sądowe lub administracyjne,
  • zgodność danych z ewidencją gruntów i budynków.

Szczególną uwagę należy zwrócić na obciążenia ujawnione w księdze wieczystej. Niektóre wpisy mają charakter porządkowy, ale inne mogą istotnie ograniczać możliwość korzystania z nieruchomości lub utrudniać finansowanie bankowe.

Etap 4: analiza planistyczna i administracyjna

Analiza planistyczna odpowiada na pytanie, czy planowana inwestycja jest możliwa do realizacji. To kluczowy etap przy zakupie gruntów inwestycyjnych i nieruchomości przeznaczonych do przebudowy.

W ramach badania analizuje się między innymi:

  • miejscowy plan zagospodarowania przestrzennego,
  • decyzję o warunkach zabudowy,
  • przeznaczenie terenu,
  • dopuszczalną funkcję zabudowy,
  • wskaźnik intensywności zabudowy,
  • maksymalną wysokość budynku,
  • powierzchnię biologicznie czynną,
  • linie zabudowy,
  • wymaganą liczbę miejsc parkingowych,
  • ograniczenia konserwatorskie,
  • procedury administracyjne,
  • możliwość uzyskania pozwolenia na budowę.

To etap, który często przesądza o sensie zakupu nieruchomości. Jeżeli plan miejscowy nie pozwala na planowaną funkcję lub ogranicza skalę zabudowy, inwestor powinien wiedzieć o tym przed zakupem.

Etap 5: analiza techniczna nieruchomości

Badanie due diligence nieruchomości zabudowanej powinno obejmować analizę techniczną. Ma ona na celu ocenę rzeczywistego stanu budynku oraz identyfikację potencjalnych nakładów.

Weryfikacji podlega między innymi:

  • konstrukcja budynku,
  • dach,
  • elewacja,
  • fundamenty,
  • stropy,
  • instalacje,
  • wentylacja,
  • ogrzewanie,
  • ochrona przeciwpożarowa,
  • izolacje,
  • zawilgocenia,
  • stan części wspólnych,
  • zgodność z dokumentacją techniczną,
  • konieczne remonty i modernizacje.

Analiza techniczna pozwala uniknąć sytuacji, w której inwestor kupuje nieruchomość po atrakcyjnej cenie, ale po transakcji odkrywa, że wymagane nakłady są znacznie wyższe niż zakładał.

Etap 6: analiza infrastruktury i mediów

Dostęp do infrastruktury jest jednym z podstawowych warunków realizacji inwestycji. Nieruchomość może mieć dobry potencjał planistyczny, ale jeżeli nie ma dostępu do drogi, kanalizacji, energii lub odpowiedniej mocy przyłączeniowej, projekt może być trudny albo kosztowny do realizacji.

Badanie due diligence powinno sprawdzić:

  • dostęp do drogi publicznej,
  • stan prawny dojazdu,
  • energię elektryczną,
  • wodociąg,
  • kanalizację,
  • gaz,
  • ciepło systemowe,
  • sieć teletechniczną,
  • odprowadzenie wód opadowych,
  • kolizje z istniejącą infrastrukturą,
  • warunki techniczne przyłączenia.

W projektach deweloperskich, handlowych i magazynowych infrastruktura często decyduje o harmonogramie oraz budżecie inwestycji.

Etap 7: analiza środowiskowa

Analiza środowiskowa jest szczególnie ważna przy gruntach poprzemysłowych, nieruchomościach usługowych, terenach magazynowych, produkcyjnych oraz działkach położonych w pobliżu obszarów chronionych.

W ramach badania można sprawdzić:

  • historię użytkowania nieruchomości,
  • ryzyko zanieczyszczenia gruntu,
  • występowanie odpadów,
  • obszary chronione,
  • obszary Natura 2000,
  • ryzyko zalewowe,
  • gospodarkę wodną,
  • decyzje środowiskowe,
  • ograniczenia wynikające z sąsiedztwa.

Ryzyka środowiskowe bywają bardzo kosztowne. Konieczność remediacji gruntu, usunięcia odpadów lub prowadzenia długotrwałych procedur administracyjnych może istotnie wpłynąć na opłacalność inwestycji.

Etap 8: analiza rynkowa i komercyjna

Badanie due diligence nieruchomości powinno obejmować również ocenę potencjału rynkowego. Nawet nieruchomość bez istotnych wad prawnych i technicznych może być słabą inwestycją, jeżeli założenia komercyjne są nierealne.

Analiza rynkowa może obejmować:

  • ocenę lokalizacji,
  • analizę popytu,
  • analizę konkurencji,
  • poziom cen sprzedaży,
  • poziom czynszów najmu,
  • chłonność rynku,
  • profil potencjalnych klientów,
  • dostępność podobnych nieruchomości,
  • tempo sprzedaży,
  • ryzyko nadpodaży,
  • atrakcyjność lokalizacji dla najemców lub nabywców.

Przykładowo działka pod inwestycję mieszkaniową może mieć dobre parametry zabudowy, ale jeżeli lokalny rynek jest nasycony podobnymi projektami, założenia sprzedażowe mogą być zbyt optymistyczne.

Etap 9: analiza finansowa inwestycji

Badanie due diligence nieruchomości powinno odpowiedzieć na pytanie, czy projekt ma sens finansowy. Dlatego analiza dokumentów powinna zostać powiązana z oceną opłacalności.

Analiza finansowa może obejmować:

  • cenę zakupu,
  • koszty transakcyjne,
  • nakłady inwestycyjne,
  • koszty remontu lub budowy,
  • koszty finansowania,
  • prognozę przychodów,
  • prognozę kosztów,
  • marżę projektu,
  • przepływy pieniężne,
  • rentowność,
  • analizę scenariuszową,
  • analizę wrażliwości,
  • ocenę możliwości pozyskania kredytu.

To etap, w którym ryzyka formalne i techniczne przekłada się na liczby. Jeżeli konieczny remont jest większy, harmonogram dłuższy albo przychody niższe, inwestor musi zobaczyć wpływ tych zmian na wynik finansowy.

Etap 10: identyfikacja ryzyk i rekomendacje

Końcowym etapem badania due diligence nieruchomości jest identyfikacja ryzyk oraz przygotowanie rekomendacji. Sama lista problemów nie wystarczy. Kluczowe jest wskazanie, które ryzyka są krytyczne, które można ograniczyć, a które mają mniejsze znaczenie.

Ryzyka można podzielić na:

  • wysokie,
  • średnie,
  • niskie.

Rekomendacje mogą obejmować:

  • kontynuowanie transakcji,
  • renegocjację ceny,
  • wprowadzenie warunków zawieszających,
  • uzupełnienie dokumentacji,
  • wykonanie dodatkowych ekspertyz,
  • zmianę koncepcji inwestycji,
  • zabezpieczenia w umowie,
  • rezygnację z zakupu.

Dobrze przeprowadzone badanie due diligence nieruchomości powinno dać inwestorowi jasną odpowiedź: jakie są ryzyka, ile mogą kosztować i co należy zrobić przed podjęciem decyzji.

Badanie due diligence nieruchomości a raport due diligence

Warto rozróżnić dwa pojęcia: badanie due diligence nieruchomości i raport due diligence nieruchomości.

Badanie due diligence to proces analizy. Obejmuje zbieranie dokumentów, weryfikację danych, ocenę ryzyk, analizę techniczną, prawną, finansową i rynkową.

Raport due diligence to końcowy dokument, który przedstawia wyniki tego procesu.

Innymi słowy: najpierw przeprowadza się badanie due diligence, a następnie przygotowuje raport due diligence. Dla inwestora ważne są oba elementy. Sama analiza bez raportu może być trudna do wykorzystania w procesie decyzyjnym, a sam raport bez rzetelnego badania będzie jedynie dokumentem pozornym.

Kiedy wykonać badanie due diligence nieruchomości?

Badanie due diligence nieruchomości najlepiej wykonać przed podpisaniem wiążącej umowy sprzedaży. W wielu przypadkach warto przeprowadzić je jeszcze przed podpisaniem umowy przedwstępnej albo przynajmniej zadbać o to, aby umowa przedwstępna zawierała odpowiednie warunki zabezpieczające inwestora.

Badanie warto wykonać szczególnie wtedy, gdy:

  • wartość transakcji jest wysoka,
  • nieruchomość ma być finansowana kredytem,
  • planowana jest zabudowa lub przebudowa,
  • nieruchomość ma niepełną dokumentację,
  • istnieją umowy najmu lub dzierżawy,
  • budynek wymaga modernizacji,
  • grunt ma skomplikowaną sytuację planistyczną,
  • projekt ma być realizowany z udziałem wspólnika lub inwestora zewnętrznego.

Im wcześniej inwestor zidentyfikuje ryzyka, tym większe ma możliwości negocjacyjne.

Badanie due diligence nieruchomości jako filtr inwestycyjny

W praktyce badanie due diligence nieruchomości powinno być traktowane jako filtr inwestycyjny. Jego celem nie jest potwierdzenie na siłę, że dana nieruchomość jest dobrą okazją. Celem jest obiektywna ocena.

Dobrze przeprowadzona analiza może doprowadzić do trzech różnych decyzji:

  1. nieruchomość nadaje się do zakupu,
  2. nieruchomość nadaje się do zakupu, ale pod określonymi warunkami,
  3. nieruchomość nie powinna zostać kupiona przy obecnych założeniach.

Każda z tych decyzji może być dobra, jeżeli wynika z rzetelnych danych. Czasami najlepszą decyzją inwestycyjną jest rezygnacja z transakcji, która na pierwszy rzut oka wygląda atrakcyjnie.

Badanie due diligence nieruchomości — podsumowanie

Badanie due diligence nieruchomości to kluczowy etap przygotowania bezpiecznej transakcji. Pozwala sprawdzić stan prawny, techniczny, planistyczny, administracyjny, środowiskowy, rynkowy i finansowy nieruchomości.

Dzięki analizie inwestor może lepiej zrozumieć, co kupuje, jakie ryzyka podejmuje i czy planowany projekt ma realne szanse powodzenia. Badanie due diligence pozwala również negocjować cenę, zabezpieczyć umowę, przygotować się do finansowania i uniknąć kosztownych błędów.

W nieruchomościach największe straty często nie wynikają z tego, czego inwestor nie wiedział, ale z tego, czego nie sprawdził przed zakupem. Dlatego profesjonalne badanie due diligence nieruchomości powinno być standardem przy każdej poważnej decyzji inwestycyjnej.

FAQ — badanie due diligence nieruchomości

Co to jest badanie due diligence nieruchomości?

Badanie due diligence nieruchomości to proces szczegółowej analizy nieruchomości przed zakupem, finansowaniem lub rozpoczęciem inwestycji. Obejmuje weryfikację stanu prawnego, technicznego, planistycznego, finansowego i rynkowego.

Po co wykonuje się badanie due diligence nieruchomości?

Badanie wykonuje się po to, aby zidentyfikować ryzyka, ocenić potencjał nieruchomości i sprawdzić, czy planowana transakcja jest bezpieczna oraz opłacalna.

Czym różni się badanie due diligence od raportu due diligence?

Badanie due diligence to proces analizy nieruchomości. Raport due diligence to dokument, który przedstawia wyniki tej analizy, opisuje ryzyka i zawiera rekomendacje dla inwestora.

Kiedy należy przeprowadzić badanie due diligence nieruchomości?

Najlepiej przed podpisaniem wiążącej umowy sprzedaży, a często już przed podpisaniem umowy przedwstępnej. Im wcześniej inwestor sprawdzi nieruchomość, tym większe ma możliwości negocjacyjne.

Jakie dokumenty są potrzebne do badania due diligence nieruchomości?

Najczęściej potrzebne są: księga wieczysta, wypis i wyrys z ewidencji gruntów, mapa zasadnicza, plan miejscowy, decyzje administracyjne, dokumentacja techniczna, umowy najmu, warunki przyłączenia mediów i dokumenty finansowe.

Czy badanie due diligence nieruchomości jest potrzebne przy zakupie działki?

Tak. Przy zakupie działki szczególnie ważne są analiza planistyczna, dostęp do drogi publicznej, możliwość uzbrojenia, parametry zabudowy oraz ograniczenia środowiskowe lub infrastrukturalne.

Czy badanie due diligence pomaga w pozyskaniu kredytu?

Tak, ponieważ pozwala przygotować inwestora do rozmów z bankiem. Bank analizuje między innymi stan prawny nieruchomości, możliwość zabezpieczenia, realność projektu, harmonogram, budżet i zdolność inwestycji do obsługi długu.

Publikacje na temat finansów, nieruchomości i inwestycji:

Biznes plan mieszkania w kamienicy

Biznes plan mieszkania w kamienicy

Biznes plan mieszkania w kamienicy Mieszkania w kamienicy to atrakcyjny, ale jednocześnie wymag…

Biznes Plan Park Handlowy Wisła

Biznes Plan Park Handlowy Wisła

Park handlowy Wisła — biznes plan inwestycji komercyjnej Park handlowy Wisła to projekt nowocze…

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej analizy poznańskiego rynku dewelopers…

Biznes plan zakupu apartamenty inwestycja

Biznes plan zakupu apartamenty inwestycja

Biznesplan apartament inwestycyjny , czyli luksusowa nieruchomość w formie mieszkań inwestycyjnych k…

Biznes Plan Katowice Inwestycja Mieszkaniowa

Biznes Plan Katowice Inwestycja Mieszkaniowa

Biznes plan Katowice – inwestycja mieszkaniowa wielorodzinna Przygotowanie dokumentacji dla inwestyc…

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. Wycena firmy do sprzedaży Franki Fundame…

Biznes plan zakup lokalu Trzcianka

Biznes plan zakup lokalu Trzcianka

Biznesplan zakup lokalu użytkowego w celu uzyskania dodatkowego źródła przychodu Jedną z realizacji …

Biznes plan budowa osiedla mieszkaniowego

Biznes plan budowa osiedla mieszkaniowego

Biznes plan budowa osiedla mieszkaniowego – przygotowanie inwestycji do finansowania Biznes plan bud…

Dobry biznes plan może powiedzieć nie realizuj tej inwestycji

Dobry biznes plan może powiedzieć nie realizuj tej inwestycji

Rzetelny biznesplan nie jest folderem reklamowym i może wykazać, że projektu nie należy realizować. …

Biznes plan budynek biurowy

Biznes plan budynek biurowy

Spółka planowała zakup istniejącego obiektu komercyjnego, aby zdywersyfikować źródła przychodów i st…

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

METIS GROUP » METIS GROUP » Strona 9

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Nowe mieszkanie lub dom to piękna wizja. Ale dobra decyzja zaczyna się od sprawdzenia szczegółów.

Zakup nieruchomości od dewelopera często budzi pozytywne emocje. Nowe osiedle, świeża architektura, nowoczesne rozwiązania, brak poprzednich właścicieli i możliwość urządzenia wnętrza od podstaw. To wszystko brzmi atrakcyjnie.

Ale właśnie dlatego warto zachować czujność.

Kupując od dewelopera, nie kupujesz tylko wizualizacji, folderu reklamowego i obietnicy pięknego miejsca do życia. Kupujesz konkretny lokal, dom lub segment, określony standard wykończenia, udział w gruncie, prawa do korzystania z części wspólnych, terminy, dokumenty i zobowiązania zapisane w umowie.

Dlatego zakup nieruchomości od dewelopera powinien być decyzją świadomą, a nie podjętą wyłącznie pod wpływem ładnej prezentacji sprzedażowej.


1. Sprawdź, co dokładnie kupujesz

Pierwsze pytanie brzmi: co tak naprawdę jest przedmiotem transakcji?

W przypadku mieszkania trzeba sprawdzić powierzchnię, układ pomieszczeń, balkon, taras, komórkę lokatorską, miejsce postojowe oraz udział w częściach wspólnych. W przypadku domu lub segmentu dodatkowo ważna jest działka, ogród, podjazd, ogrodzenie, droga dojazdowa i sposób korzystania z terenu.

Warto zapytać dewelopera:

  • czy miejsce postojowe jest w cenie,
  • czy komórka lokatorska jest obowiązkowa,
  • co obejmuje standard wykończenia,
  • czy ogród, taras lub podjazd są objęte ceną,
  • czy droga dojazdowa będzie publiczna, prywatna czy wewnętrzna,
  • jakie elementy będą należeć do części wspólnych.

To, co wydaje się oczywiste na wizualizacji, powinno być jasno zapisane w dokumentach.


2. Przeczytaj umowę, zanim wpłacisz pieniądze

Umowa deweloperska lub umowa rezerwacyjna to nie formalność. To dokument, który określa Twoje prawa, obowiązki, terminy i ryzyka.

Przed podpisaniem umowy sprawdź:

  • cenę nieruchomości,
  • harmonogram płatności,
  • termin zakończenia budowy,
  • termin odbioru lokalu lub domu,
  • termin przeniesienia własności,
  • kary umowne za opóźnienia,
  • zasady odstąpienia od umowy,
  • zapisy dotyczące zmian lokatorskich,
  • koszty dodatkowe,
  • zasady zgłaszania usterek.

Dobry zakup nieruchomości od dewelopera zaczyna się nie od podpisu, ale od zrozumienia umowy. Jeżeli jakiś zapis jest niejasny, warto go wyjaśnić przed wpłatą zadatku lub opłaty rezerwacyjnej.


3. Zweryfikuj standard wykończenia

„Standard deweloperski” nie zawsze oznacza to samo. U jednego dewelopera może obejmować więcej elementów, u innego mniej.

Dlatego trzeba sprawdzić, co dokładnie otrzymasz w cenie.

Zwróć uwagę na:

  • ściany i tynki,
  • posadzki,
  • okna i drzwi,
  • instalację elektryczną,
  • instalację wodno-kanalizacyjną,
  • ogrzewanie,
  • wentylację,
  • elewację,
  • dach, jeżeli kupujesz dom,
  • taras, balkon lub ogród,
  • części wspólne budynku lub osiedla.

Im dokładniejszy załącznik ze standardem wykończenia, tym mniejsze ryzyko rozczarowania przy odbiorze.


4. Sprawdź dokumenty inwestycji

Bezpieczny zakup nieruchomości od dewelopera wymaga sprawdzenia dokumentów. Nie chodzi o brak zaufania. Chodzi o normalną ostrożność przy dużej decyzji finansowej.

Warto poprosić o:

  • prospekt informacyjny,
  • pozwolenie na budowę,
  • numer księgi wieczystej gruntu,
  • wzór umowy deweloperskiej,
  • harmonogram prac,
  • harmonogram płatności,
  • rzut lokalu lub domu,
  • standard wykończenia,
  • plan zagospodarowania osiedla,
  • informacje o rachunku powierniczym.

Te dokumenty pozwalają ocenić, czy inwestycja jest uporządkowana formalnie i czy deweloper sprzedaje dokładnie to, co pokazuje w materiałach marketingowych.


5. Zapytaj o koszty dodatkowe

Cena z ogłoszenia nie zawsze oznacza pełny koszt zakupu. Dodatkowo płatne mogą być: miejsce postojowe, komórka lokatorska, ogród, taras, zmiany lokatorskie, wykończenie pod klucz, utrzymanie drogi wewnętrznej lub części wspólnych.

Przed podpisaniem umowy warto policzyć pełny budżet, czyli:

  • cenę nieruchomości,
  • koszty notarialne,
  • koszt miejsca postojowego,
  • koszt komórki lokatorskiej,
  • koszt wykończenia,
  • opłaty administracyjne po odbiorze,
  • koszt kredytu,
  • rezerwę na nieprzewidziane wydatki.

Świadomy kupujący nie pyta tylko „ile kosztuje mieszkanie?”. Pyta: „ile realnie będzie kosztowało doprowadzenie tej nieruchomości do zamieszkania?”.


6. Sprawdź lokalizację i otoczenie

Nowa inwestycja może wyglądać świetnie na wizualizacji, ale codzienne życie zależy również od otoczenia.

Przed zakupem sprawdź:

  • dojazd,
  • komunikację,
  • dostęp do sklepów,
  • szkoły i przedszkola,
  • hałas,
  • sąsiedztwo,
  • miejsca parkingowe,
  • tereny zielone,
  • planowane inwestycje w pobliżu.

Warto też zobaczyć okolicę o różnych porach dnia. Rano może być spokojnie, a po południu mogą pojawiać się korki, hałas albo problem z parkowaniem.


7. Nie odbieraj nieruchomości „na oko”

Odbiór mieszkania, domu lub segmentu to bardzo ważny etap. Wtedy sprawdzasz, czy nieruchomość została wykonana zgodnie z umową, projektem i standardem.

Podczas odbioru trzeba zwrócić uwagę na:

  • ściany,
  • posadzki,
  • okna,
  • drzwi,
  • instalacje,
  • wentylację,
  • ogrzewanie,
  • balkon, taras lub ogród,
  • elewację,
  • części wspólne,
  • zgodność z rzutem.

Jeżeli nie masz doświadczenia technicznego, warto zabrać ze sobą inspektora. Koszt takiej pomocy jest niewielki w porównaniu z ceną nieruchomości i potencjalnymi kosztami późniejszych napraw.


8. Wpisz usterki do protokołu odbioru

Jeżeli podczas odbioru pojawią się usterki, powinny zostać wpisane do protokołu. Nie wystarczy ustna obietnica, że „ekipa poprawi to później”.

Do protokołu warto wpisać:

  • pęknięcia,
  • rysy,
  • uszkodzenia okien lub drzwi,
  • nierówności ścian i posadzek,
  • problemy z instalacjami,
  • braki w wykończeniu,
  • niezgodności z umową,
  • termin usunięcia usterek.

Protokół odbioru porządkuje sytuację i daje podstawę do egzekwowania poprawek.


Najczęstsze błędy przy zakupie nieruchomości od dewelopera

Kupujący najczęściej popełniają kilka powtarzalnych błędów:

  • podpisują umowę bez dokładnego czytania,
  • patrzą tylko na cenę z ogłoszenia,
  • nie sprawdzają kosztów dodatkowych,
  • nie analizują standardu wykończenia,
  • nie weryfikują dokumentów inwestycji,
  • nie sprawdzają okolicy,
  • odbierają lokal bez specjalisty,
  • nie wpisują usterek do protokołu,
  • działają pod presją czasu.

Warto pamiętać: deweloper sprzedaje. Kupujący powinien sprawdzać.


Podsumowanie

Zakup nieruchomości od dewelopera może być bardzo dobrą decyzją, ale tylko wtedy, gdy jest dobrze przygotowany. Przed podpisaniem umowy warto sprawdzić, co dokładnie kupujesz, jaki jest standard wykończenia, jakie są koszty dodatkowe, czy dokumenty są kompletne i jak wygląda procedura odbioru.

Nowa nieruchomość nie zwalnia z ostrożności. Wręcz przeciwnie — im wcześniej sprawdzisz szczegóły, tym większy spokój po odbiorze kluczy.

Świadomy zakup nieruchomości od dewelopera to nie brak zaufania. To dobra decyzja, która chroni Twoje pieniądze, czas i bezpieczeństwo całej transakcji.

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

METIS GROUP » METIS GROUP » Strona 9

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Mieszkanie, lokal usługowy, biuro — cena z ogłoszenia to dopiero początek

Wiele osób widzi cenę w ogłoszeniu i myśli: „ok, tyle kosztuje ta nieruchomość”. Niestety, w praktyce to dopiero punkt startowy. Koszt zakupu nieruchomości jest zwykle wyższy niż sama cena mieszkania, lokalu handlowo-usługowego czy biura.

Dlaczego? Bo przy zakupie pojawiają się podatki, notariusz, opłaty sądowe, prowizja, kredyt, wycena, ubezpieczenia, a często także remont, adaptacja i wyposażenie. Jeżeli nie policzymy tego wcześniej, może się okazać, że budżet kończy się szybciej, niż zakładaliśmy.

Dlatego przed zakupem warto zadać sobie proste pytanie:

Jaki jest mój realny koszt zakupu nieruchomości, a nie tylko cena z ogłoszenia?

To pytanie może zaoszczędzić sporo nerwów, pieniędzy i rozczarowań.


Koszt zakupu nieruchomości — co tak naprawdę wchodzi do budżetu?

Pełny koszt zakupu nieruchomości to suma kilku elementów. Jedne są oczywiste, inne pojawiają się dopiero w trakcie transakcji.

Najczęściej trzeba uwzględnić:

  • cenę nieruchomości,
  • podatek PCC albo VAT,
  • koszty notarialne,
  • opłaty sądowe,
  • założenie lub wpisy do księgi wieczystej,
  • wpis hipoteki przy kredycie,
  • prowizję pośrednika,
  • koszty kredytu,
  • wycenę nieruchomości,
  • ubezpieczenia,
  • remont lub adaptację,
  • wyposażenie,
  • koszty eksploatacyjne po zakupie,
  • podatek od nieruchomości.

Dopiero po zsumowaniu tych pozycji widać prawdziwy koszt zakupu nieruchomości.

I tu zaczyna się najważniejsza rzecz: cena nieruchomości może być atrakcyjna, ale całkowity koszt zakupu nieruchomości może już taki atrakcyjny nie być.


Cena nieruchomości to nie wszystko

Cena sprzedaży jest największym elementem, ale nie jedynym. To, że mieszkanie kosztuje 600 000 zł, nie oznacza, że wystarczy mieć 600 000 zł. To, że lokal usługowy kosztuje 900 000 zł netto, nie oznacza, że właśnie tyle wyniesie pełny koszt zakupu nieruchomości.

Przy mieszkaniu trzeba doliczyć podatki, notariusza, ewentualny remont i wyposażenie. Przy lokalu handlowo-usługowym albo biurze dochodzi jeszcze adaptacja do działalności, VAT, koszty techniczne, instalacje, klimatyzacja, oznakowanie, a czasem również przystosowanie lokalu do wymogów BHP, sanepidu lub ochrony przeciwpożarowej.

Dlatego koszt zakupu nieruchomości trzeba liczyć szerzej. Nie jako jedną kwotę z ogłoszenia, ale jako pełny budżet potrzebny do przeprowadzenia transakcji i uruchomienia nieruchomości do użytkowania.


Podatek PCC albo VAT — pierwszy duży koszt dodatkowy

Jednym z najważniejszych kosztów jest podatek.

Przy rynku wtórnym najczęściej pojawia się PCC. Przy rynku pierwotnym, lokalach użytkowych, biurach i transakcjach z przedsiębiorcą może pojawić się VAT.

To bardzo ważne, bo VAT potrafi mocno zmienić koszt zakupu nieruchomości. Szczególnie przy lokalach handlowo-usługowych i biurach trzeba dokładnie sprawdzić, czy cena jest podana netto czy brutto.

To częsty błąd kupujących.

Widzą cenę, która wygląda dobrze, a dopiero później okazuje się, że trzeba doliczyć VAT. Wtedy rzeczywisty koszt zakupu nieruchomości robi się dużo wyższy niż zakładano na początku.

Przy zakupie nieruchomości komercyjnej warto więc od razu zapytać:

  • czy cena jest netto czy brutto,
  • czy transakcja będzie objęta VAT,
  • czy kupujący może odliczyć VAT,
  • czy wystąpi PCC,
  • jakie będą skutki podatkowe transakcji.

To są pytania, które trzeba zadać przed podpisaniem umowy, a nie po fakcie.


Notariusz i opłaty sądowe — małe kwoty? Niekoniecznie

Zakup nieruchomości wymaga aktu notarialnego. To oznacza kolejne koszty.

Do budżetu trzeba doliczyć:

  • taksę notarialną,
  • VAT od taksy,
  • wypisy aktu notarialnego,
  • opłaty sądowe,
  • wpis własności do księgi wieczystej,
  • wpis hipoteki, jeśli zakup jest finansowany kredytem.

Czasem kupujący traktują te kwoty jako drobiazg. To błąd. Przy droższej nieruchomości mogą to być konkretne pieniądze.

Dlatego pełny koszt zakupu nieruchomości powinien zawsze zawierać koszty notarialne i sądowe. Bez nich budżet jest niepełny.


Prowizja pośrednika — czy trzeba ją doliczyć?

Jeżeli nieruchomość jest sprzedawana przez biuro nieruchomości, może pojawić się prowizja pośrednika. Nie zawsze płaci ją kupujący, ale zawsze trzeba to sprawdzić.

Prowizja może wynosić określony procent ceny albo stałą kwotę. Przy większych transakcjach to może być istotny element budżetu.

Dlatego przed oglądaniem nieruchomości warto zapytać:

  • czy kupujący płaci prowizję,
  • ile wynosi prowizja,
  • czy kwota jest brutto,
  • kiedy prowizja jest płatna,
  • co obejmuje usługa pośrednika.

Dla kupującego prowizja wpływa na realny koszt zakupu nieruchomości. Dobrze jest znać ją od początku, a nie odkrywać dopiero przy finalizacji transakcji.


Kredyt też kosztuje

Jeżeli zakup ma być finansowany kredytem, trzeba doliczyć koszty bankowe. To bardzo ważne, bo kredyt nie jest tylko „ratą miesięczną”.

Koszt kredytu może obejmować:

  • prowizję bankową,
  • marżę,
  • oprocentowanie,
  • wycenę nieruchomości,
  • ubezpieczenie pomostowe,
  • ubezpieczenie nieruchomości,
  • ubezpieczenie na życie,
  • opłaty za konto,
  • opłaty za wcześniejszą spłatę,
  • koszt ustanowienia hipoteki.

Przy mieszkaniu bank analizuje przede wszystkim wartość nieruchomości i zdolność kredytową kupującego. Przy lokalu użytkowym, biurze albo nieruchomości inwestycyjnej analiza może być bardziej wymagająca.

Dlatego koszt zakupu nieruchomości finansowanej kredytem trzeba liczyć nie tylko na dzień aktu notarialnego. Trzeba też rozumieć całkowity koszt finansowania.


Operat szacunkowy — mały dokument, duże znaczenie

Jeśli kupujesz nieruchomość na kredyt, bank zwykle wymaga wyceny. Operat szacunkowy pokazuje, jaką wartość nieruchomości przyjmuje bank.

I tutaj może pojawić się problem.

Jeżeli cena zakupu jest wyższa niż wartość z operatu, bank może nie sfinansować całej oczekiwanej kwoty. Wtedy kupujący musi mieć więcej gotówki.

To oznacza, że operat może pośrednio zwiększyć realny koszt zakupu nieruchomości, bo wymusza większy wkład własny.

To szczególnie ważne przy nieruchomościach, które są nietypowe, zawyżone cenowo albo wymagają dużych nakładów.


Remont, wykończenie, adaptacja — tutaj budżet najczęściej pęka

Największe niespodzianki pojawiają się zwykle po zakupie.

Mieszkanie trzeba odświeżyć. Lokal usługowy trzeba dostosować do działalności. Biuro trzeba umeblować i przygotować dla pracowników. I nagle okazuje się, że koszt zakupu nieruchomości jest dużo większy, niż wynikało z ceny zakupu.

Przy mieszkaniu dolicz:

  • malowanie,
  • podłogi,
  • kuchnię,
  • łazienkę,
  • meble,
  • AGD,
  • oświetlenie,
  • szafy,
  • poprawki instalacyjne.

Przy lokalu handlowo-usługowym dolicz:

  • adaptację wnętrza,
  • wentylację,
  • klimatyzację,
  • zaplecze,
  • toalety,
  • instalacje,
  • oznakowanie,
  • witrynę,
  • zabezpieczenia,
  • dostosowanie do wymogów branżowych.

Przy biurze dolicz:

  • ścianki działowe,
  • meble,
  • internet,
  • sieć komputerową,
  • sale spotkań,
  • recepcję,
  • klimatyzację,
  • oświetlenie,
  • miejsca parkingowe,
  • system kontroli dostępu.

To właśnie remont i adaptacja najczęściej sprawiają, że faktyczny koszt zakupu nieruchomości jest dużo wyższy niż planowany.


Koszt zakupu mieszkania — co doliczyć?

Przy mieszkaniu koszt zakupu nieruchomości obejmuje najczęściej:

  • cenę mieszkania,
  • PCC albo VAT,
  • notariusza,
  • opłaty sądowe,
  • prowizję pośrednika,
  • koszty kredytu,
  • wycenę,
  • ubezpieczenie,
  • remont,
  • wyposażenie,
  • czynsz po zakupie.

Jeżeli mieszkanie jest z rynku wtórnego, trzeba szczególnie dobrze sprawdzić stan techniczny i koszty remontu. Jeżeli jest z rynku pierwotnego, trzeba policzyć wykończenie.

Mieszkanie w stanie deweloperskim może wyglądać atrakcyjnie cenowo, ale pełny koszt zakupu nieruchomości pojawi się dopiero po doliczeniu wykończenia, kuchni, łazienki, oświetlenia i mebli.


Koszt zakupu lokalu handlowo-usługowego — na co uważać?

Przy lokalu handlowo-usługowym koszt zakupu nieruchomości może być bardziej złożony niż przy mieszkaniu.

Dlaczego?

Bo lokal musi nie tylko istnieć. On musi działać pod konkretny biznes.

Trzeba doliczyć:

  • VAT albo PCC,
  • notariusza,
  • finansowanie,
  • adaptację,
  • instalacje,
  • klimatyzację,
  • wentylację,
  • zaplecze,
  • oznakowanie,
  • witrynę,
  • system alarmowy,
  • wyposażenie,
  • podatek od nieruchomości,
  • koszty eksploatacyjne.

Lokal może mieć dobrą lokalizację i dobrą cenę, ale jeżeli adaptacja będzie droga, całkowity koszt zakupu nieruchomości może mocno wzrosnąć.

Dlatego przed zakupem lokalu trzeba sprawdzić, czy nadaje się on do konkretnej działalności. Inaczej kupujący może zapłacić za nieruchomość, która wymaga bardzo kosztownych przeróbek.


Koszt zakupu biura — nie tylko cena za metr

Przy biurze liczy się nie tylko cena zakupu. Liczy się również standard budynku, układ powierzchni, dostęp do parkingu, koszty eksploatacyjne, możliwość aranżacji i późniejsze utrzymanie.

Koszt zakupu nieruchomości biurowej może obejmować:

  • cenę zakupu,
  • VAT lub PCC,
  • koszty notarialne,
  • opłaty sądowe,
  • kredyt,
  • wycenę,
  • aranżację biura,
  • wyposażenie stanowisk pracy,
  • sieć internetową,
  • klimatyzację,
  • ochronę,
  • sprzątanie,
  • miejsca parkingowe,
  • podatek od nieruchomości.

Przy biurze trzeba też myśleć o przyszłości. Czy powierzchnia pozwoli firmie się rozwijać? Czy układ będzie funkcjonalny za dwa lata? Czy koszty utrzymania nie będą zbyt wysokie?

Cena zakupu to jedno. Realny koszt zakupu nieruchomości i jej użytkowania to drugie.


Koszty po zakupie też mają znaczenie

Kupujący często kończy kalkulację na akcie notarialnym. To kolejny błąd.

Po zakupie pojawiają się stałe koszty:

  • czynsz,
  • fundusz remontowy,
  • media,
  • prąd,
  • ogrzewanie,
  • woda,
  • śmieci,
  • ochrona,
  • monitoring,
  • sprzątanie,
  • utrzymanie części wspólnych,
  • podatek od nieruchomości.

W przypadku lokali użytkowych i biur te koszty mogą być znacznie wyższe niż przy mieszkaniu.

Dlatego warto liczyć nie tylko koszt zakupu nieruchomości, ale też koszt jej utrzymania. Sama transakcja to początek. Później nieruchomość musi jeszcze finansowo „udźwignąć” swoje funkcjonowanie.


Jak policzyć koszt zakupu nieruchomości bez niespodzianek?

Najprościej przygotować budżet w trzech częściach.

1. Koszty transakcyjne

Tutaj wpisujesz:

  • cenę zakupu,
  • PCC albo VAT,
  • notariusza,
  • opłaty sądowe,
  • prowizję,
  • koszty kredytu.

2. Koszty przygotowania nieruchomości

Tutaj wpisujesz:

  • remont,
  • wykończenie,
  • adaptację,
  • wyposażenie,
  • instalacje,
  • oznakowanie,
  • meble.

3. Koszty po zakupie

Tutaj wpisujesz:

  • czynsz,
  • media,
  • podatek od nieruchomości,
  • ubezpieczenie,
  • utrzymanie części wspólnych,
  • opłaty eksploatacyjne.

Dopiero te trzy grupy pokazują rzeczywisty koszt zakupu nieruchomości.


Najważniejsze pytanie przed zakupem

Przed podpisaniem umowy warto zadać jedno bardzo praktyczne pytanie:

Ile pieniędzy muszę mieć łącznie, żeby kupić nieruchomość, opłacić transakcję, przygotować ją do użytkowania i spokojnie rozpocząć korzystanie z niej?

Odpowiedź na to pytanie pokazuje prawdziwy koszt zakupu nieruchomości.

Nie cena z ogłoszenia.
Nie rata kredytu.
Nie cena za metr.

Tylko pełny budżet.


Podsumowanie

Koszt zakupu nieruchomości to nie tylko cena mieszkania, lokalu handlowo-usługowego czy biura. To pełna suma wydatków, które trzeba ponieść, aby transakcja była możliwa, bezpieczna i praktyczna.

Na koszt zakupu nieruchomości składają się podatki, notariusz, opłaty sądowe, prowizja, kredyt, wycena, ubezpieczenia, remont, adaptacja, wyposażenie i późniejsze koszty utrzymania.

Im wcześniej policzysz pełny koszt zakupu nieruchomości, tym lepiej przygotujesz się do transakcji. To szczególnie ważne przy lokalach użytkowych i biurach, gdzie dodatkowe wydatki mogą przesądzić o tym, czy zakup będzie naprawdę opłacalny.

Dobra decyzja zakupowa zaczyna się nie od pytania: „ile kosztuje metr?”.
Zaczyna się od pytania: jaki jest całkowity koszt zakupu nieruchomości?

Zapraszamy do zapoznania się z naszymi publikacjami na temat nieruchomości, finansów i inwestycji.

Jednorodzinny dom energooszczędny  Kiączyn k. Tarnowa Podgórnego

Jednorodzinny dom energooszczędny Kiączyn k. Tarnowa Podgórnego

Jednorodzinny dom energooszczędny w Kiączynie k. Tarnowa Podgórnego Jednorodzinny dom energooszczędn…

Doradztwo na wyłączność dla Alstal Grupa Budowlana

Doradztwo na wyłączność dla Alstal Grupa Budowlana

Doradztwo na wyłączność dla Alstal Grupa Budowlana. Od 1 stycznia 2015 roku firma METIS GROUP będzie…

Analiza finansowa przedsiębiorstwa

Analiza finansowa przedsiębiorstwa

Analiza finansowa przedsiębiorstwa, czyli ocena sytuacji, analiza wskaźnikowa i sprawozdania Analiza…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna Park handlowy to jeden z najdynamiczniej rozwijających się …

Analiza wrażliwości inwestycji budowlanej

Analiza wrażliwości inwestycji budowlanej

Analiza wrażliwości inwestycji budowlanej to jeden z najważniejszych elementów profesjonalnego bizne…

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu

Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu

Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu Jak napisać dobry biznes plan? Biznesp…

Pozycja strategiczna wizja, misja, cele

Biznesplan krok po kroku: pozycja strategiczna firmy oraz cele strategiczne

Etap 6 biznes planu: pozycja strategiczna, misja, wizja i cele Kolejnym ważnym etapem przygotowania …

Analiza konkurencyjności firmy

Analiza konkurencyjności firmy

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy Analiza konkurencyjności pol…

Jeżeli zainteresowała Ciebie ta publikacja to zapraszamy do kontaktu:

Zapraszamy do kontaktu

Pozwól ułatwić sobie inwestowanie w nieruchomości. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Zakup domu od dewelopera – na co zwrócić uwagę

METIS GROUP » METIS GROUP » Strona 9

Zakup domu od dewelopera – na co zwrócić uwagę podczas transakcji zakupu i odbioru domu?

Zakup nieruchomości od dewelopera krok po kroku

Zakup nieruchomości od dewelopera często wydaje się prostszy niż zakup domu z rynku wtórnego. Nowy budynek, nowoczesna architektura, brak poprzednich właścicieli, świeże instalacje i możliwość zamieszkania w domu „od początku” — to wszystko brzmi bardzo atrakcyjnie.

W praktyce jednak zakup domu od dewelopera również wymaga dużej ostrożności. Nie kupujesz tylko ładnej wizualizacji, rzutu domu i obietnicy terminu odbioru. Kupujesz konkretną nieruchomość, z konkretną umową, standardem wykonania, dokumentami, kosztami dodatkowymi i odpowiedzialnością dewelopera za jakość realizacji.

Dlatego przed podpisaniem umowy warto wiedzieć, o co pytać, co sprawdzić i na co zwrócić uwagę podczas odbioru domu.


Dlaczego zakup domu od dewelopera wymaga analizy?

Nowy dom nie oznacza automatycznie domu bez wad. Nawet w nowych inwestycjach mogą pojawić się usterki techniczne, niedoprecyzowane zapisy umowy, opóźnienia, różnice między standardem deklarowanym a faktycznym albo dodatkowe koszty, których kupujący nie uwzględnił na początku.

Dobrze przygotowany zakup nieruchomości od dewelopera powinien obejmować analizę trzech obszarów:

1. Umowy i warunków transakcji — czyli tego, co dokładnie kupujesz, za jaką cenę i na jakich zasadach.
2. Standardu wykonania domu — czyli tego, co realnie otrzymasz przy odbiorze.
3. Dokumentów i odbioru technicznego — czyli bezpieczeństwa formalnego i jakości technicznej budynku.

To właśnie te elementy decydują, czy zakup będzie spokojny, bezpieczny i przewidywalny.


1. Sprawdź, co dokładnie kupujesz

Przy zakupie domu od dewelopera trzeba bardzo precyzyjnie ustalić przedmiot transakcji. Dom to nie tylko budynek. To również działka, dojazd, ogrodzenie, przyłącza, miejsca postojowe, ogród, taras, instalacje i części wspólne, jeżeli inwestycja jest realizowana w formie osiedla.

Warto zapytać dewelopera:

  • jaka jest powierzchnia domu,
  • jaka jest powierzchnia działki,
  • czy działka będzie wyodrębniona,
  • czy kupujesz własność gruntu,
  • czy droga dojazdowa jest publiczna, prywatna czy wewnętrzna,
  • kto będzie odpowiadał za utrzymanie drogi,
  • czy w cenie jest ogrodzenie,
  • czy w cenie są miejsca postojowe,
  • czy taras, ogród i podjazd są objęte ceną,
  • co dokładnie obejmuje standard deweloperski.

To bardzo ważne, ponieważ niektóre elementy mogą wyglądać na oczywiste w folderze sprzedażowym, ale w umowie mogą być opisane inaczej.


2. Przeczytaj umowę, zanim podpiszesz

Umowa z deweloperem to jeden z najważniejszych dokumentów w całej transakcji. Nie warto traktować jej jako formalności.

Przed podpisaniem umowy sprawdź:

  • cenę i harmonogram płatności,
  • termin zakończenia budowy,
  • termin odbioru domu,
  • termin przeniesienia własności,
  • standard wykończenia,
  • zasady zgłaszania usterek,
  • kary umowne za opóźnienia,
  • zasady odstąpienia od umowy,
  • koszty dodatkowe,
  • zapisy dotyczące zmian lokatorskich,
  • sposób rozliczenia powierzchni,
  • informacje o rachunku powierniczym.

Przy zakupie domu szczególnie ważne jest to, aby umowa jasno określała, co znajduje się w cenie. Nie powinno być miejsca na domysły. Jeżeli coś nie jest zapisane w umowie lub załączniku technicznym, później trudno będzie to wyegzekwować.


3. Zweryfikuj standard wykonania domu

Standard deweloperski może oznaczać różne rzeczy. U jednego dewelopera obejmuje więcej, u innego mniej. Dlatego nie wystarczy usłyszeć: „dom będzie w standardzie deweloperskim”. Trzeba sprawdzić, co to dokładnie znaczy.

W opisie standardu powinny znaleźć się informacje dotyczące:

  • rodzaju ścian i ocieplenia,
  • stolarki okiennej i drzwiowej,
  • źródła ogrzewania,
  • instalacji elektrycznej,
  • instalacji wodno-kanalizacyjnej,
  • wentylacji,
  • tynków,
  • posadzek,
  • dachu,
  • elewacji,
  • schodów,
  • tarasu,
  • podjazdu,
  • ogrodzenia,
  • zagospodarowania terenu.

Im dokładniejszy standard, tym mniejsze ryzyko rozczarowania przy odbiorze.

Dobrą praktyką jest porównanie standardu z ceną oraz z innymi ofertami na rynku. Czasami dom wydaje się tańszy, ale po doliczeniu brakujących elementów koszt całej inwestycji okazuje się dużo wyższy.


4. Sprawdź dokumenty inwestycji

Bezpieczny zakup nieruchomości od dewelopera wymaga sprawdzenia dokumentów. To nie jest nadmierna ostrożność, tylko normalna część świadomej transakcji.

Warto poprosić o:

  • prospekt informacyjny,
  • pozwolenie na budowę,
  • projekt zagospodarowania terenu,
  • rzut domu,
  • standard wykończenia,
  • wzór umowy deweloperskiej,
  • numer księgi wieczystej gruntu,
  • informacje o obciążeniach nieruchomości,
  • harmonogram prac,
  • harmonogram płatności,
  • dokumenty dotyczące rachunku powierniczego,
  • pozwolenie na użytkowanie lub informację o procedurze zakończenia budowy.

Kupujący powinien wiedzieć, czy inwestycja jest formalnie uporządkowana, czy grunt ma czysty stan prawny i czy deweloper może przenieść własność zgodnie z umową.


5. Zapytaj o koszty dodatkowe

Cena domu to nie zawsze pełny koszt zakupu. Przy domu od dewelopera mogą pojawić się dodatkowe wydatki, które warto znać wcześniej.

Zapytaj o:

  • koszt miejsca postojowego,
  • koszt ogrodzenia,
  • koszt tarasu,
  • koszt zmian lokatorskich,
  • koszt wykończenia pod klucz,
  • opłaty za utrzymanie drogi wewnętrznej,
  • opłaty za części wspólne osiedla,
  • koszt przyłączy,
  • koszty notarialne,
  • podatek od nieruchomości,
  • koszt aranżacji ogrodu,
  • koszt wyposażenia domu po odbiorze.

Świadomy kupujący patrzy nie tylko na cenę z ogłoszenia, ale na pełny budżet potrzebny do zamieszkania.

To właśnie dlatego zakup nieruchomości od dewelopera warto analizować nie tylko od strony ceny zakupu, ale również późniejszych kosztów użytkowania i wykończenia.


6. Odbiór domu od dewelopera — nie rób tego „na oko”

Odbiór domu to jeden z najważniejszych etapów całej transakcji. To wtedy sprawdzasz, czy budynek został wykonany zgodnie z umową, projektem i standardem technicznym.

Podczas odbioru warto zwrócić uwagę na:

  • ściany,
  • posadzki,
  • tynki,
  • okna,
  • drzwi,
  • dach,
  • elewację,
  • instalacje,
  • ogrzewanie,
  • wentylację,
  • schody,
  • taras,
  • odwodnienie,
  • teren wokół domu,
  • zgodność wykonania z projektem.

Warto zabrać ze sobą specjalistę technicznego. Deweloper zna inwestycję, ale kupujący często nie ma narzędzi ani doświadczenia, aby samodzielnie wychwycić wszystkie usterki.

Inspektor może sprawdzić poziomy, piony, wilgotność, szczelność, jakość montażu stolarki, poprawność wykonania instalacji i zgodność budynku z dokumentacją.


7. Protokół odbioru — wpisuj wszystkie usterki

Jeżeli podczas odbioru pojawią się usterki, powinny zostać wpisane do protokołu. Nie warto odkładać tego na później.

Do protokołu należy wpisać między innymi:

  • pęknięcia,
  • rysy,
  • uszkodzenia stolarki,
  • nierówności ścian i posadzek,
  • problemy z drzwiami lub oknami,
  • nieszczelności,
  • braki w wykończeniu,
  • niezgodności z umową,
  • nieprawidłowości w instalacjach,
  • zastrzeżenia dotyczące terenu zewnętrznego.

Protokół odbioru jest dokumentem, który potwierdza zgłoszenie usterek. Im dokładniej zostanie przygotowany, tym łatwiej będzie egzekwować ich usunięcie.


8. Sprawdź termin usunięcia usterek

Samo wpisanie usterek do protokołu to dopiero początek. Trzeba jeszcze ustalić, kiedy deweloper je usunie.

Warto zapytać:

  • w jakim terminie deweloper usunie usterki,
  • kto będzie odpowiedzialny za kontakt,
  • czy poprawki wymagają ponownego odbioru,
  • czy można wstrzymać część płatności,
  • co w sytuacji, gdy deweloper nie usunie usterek w terminie.

Dobrze przeprowadzony odbiór domu nie kończy się podpisem. Kończy się dopiero wtedy, gdy zgłoszone problemy zostaną rozwiązane.


9. Nie zapominaj o lokalizacji i otoczeniu

Dom od dewelopera to nie tylko sam budynek. Bardzo duże znaczenie ma również otoczenie inwestycji.

Przed zakupem sprawdź:

  • dojazd,
  • sąsiedztwo,
  • planowane inwestycje w okolicy,
  • dostęp do szkół i przedszkoli,
  • sklepy i usługi,
  • komunikację,
  • hałas,
  • jakość dróg,
  • docelowe zagospodarowanie osiedla,
  • tereny zielone,
  • odwodnienie terenu.

Czasami dom wygląda bardzo dobrze, ale jego lokalizacja może utrudniać codzienne życie. Dlatego przed zakupem warto odwiedzić inwestycję o różnych porach dnia.


10. Zakup domu od dewelopera a kredyt hipoteczny

Jeżeli zakup domu ma być finansowany kredytem, dokumenty inwestycji muszą być akceptowalne dla banku. Bank będzie analizował zarówno sytuację kupującego, jak i samą nieruchomość.

Znaczenie mogą mieć:

  • stan prawny gruntu,
  • pozwolenie na budowę,
  • harmonogram płatności,
  • etap zaawansowania inwestycji,
  • rachunek powierniczy,
  • umowa deweloperska,
  • wartość nieruchomości,
  • możliwość ustanowienia zabezpieczenia.

Dlatego dobrze jest skonsultować zakup z doradcą kredytowym jeszcze przed podpisaniem umowy. Pozwala to uniknąć sytuacji, w której kupujący podpisuje dokumenty, a później okazuje się, że bank ma zastrzeżenia do inwestycji lub harmonogramu płatności.


Najczęstsze błędy przy zakupie domu od dewelopera

Kupujący najczęściej popełniają te błędy:

  • nie czytają dokładnie umowy,
  • nie sprawdzają standardu wykończenia,
  • nie analizują kosztów dodatkowych,
  • nie weryfikują dokumentów inwestycji,
  • nie sprawdzają otoczenia i dojazdu,
  • odbierają dom bez specjalisty,
  • nie wpisują usterek do protokołu,
  • podpisują dokumenty pod presją czasu,
  • zakładają, że „nowy dom” oznacza „dom bez wad”.

To właśnie tych błędów warto unikać. Zakup domu to zbyt poważna decyzja, aby podejmować ją wyłącznie na podstawie wizualizacji, folderu reklamowego i pierwszego wrażenia.


Podsumowanie

Zakup nieruchomości od dewelopera może być bardzo dobrą decyzją, ale tylko wtedy, gdy kupujący podejdzie do transakcji świadomie. Warto sprawdzić umowę, standard wykonania, dokumenty, koszty dodatkowe, lokalizację oraz zasady odbioru domu.

Najważniejszy moment to nie tylko podpisanie umowy, ale również odbiór techniczny. To wtedy można wychwycić usterki, wpisać je do protokołu i zadbać o to, aby deweloper usunął je przed pełnym korzystaniem z nieruchomości.

Dobrze przygotowany zakup domu od dewelopera daje bezpieczeństwo, spokój i większą kontrolę nad całą transakcją. A przy tak dużej decyzji finansowej właśnie to ma największe znaczenie.

Zapraszamy do zapoznania się z naszymi publikacjami na temat nieruchomości, finansów i inwestycji.

Zmiana adresu firmy

Witam serdecznie, Od 1 kwietnia 2022 roku zmieniamy siedzibę firmy na ul. Krasińskiego 16, 60- …

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej? Przygotowanie biznes planu dla inwestycji…

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy? Mieszkanie, lokal usługowy, …

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna Park handlowy to jeden z najdynamiczniej rozwijających się …

Gazeta wyborcza M2- rynek deweloperski Marek Krzyminski 2

Zrealizowaliśmy nasze cele w Alstal Grupa Budowlana

Zrealizowaliśmy nasze cele w Alstal Grupa Budowlana. Dokładnie 1 maja dobiega końca nasza umowa pole…

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

Inwestycja w mieszkanie — analiza finansowa rentowności zakupu

Inwestycja w mieszkanie — analiza finansowa rentowności zakupu

Dlaczego sama cena mieszkania nie wystarczy? Inwestycja w mieszkanie powinna być oceniana nie tylko …

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości? Analiza due diligence nieruchomości to kompleksowe…

Inwestycja w kamienice z obiektywnego punktu widzenia

Inwestycja w kamienice z obiektywnego punktu widzenia

Rynek nieruchomości pełen jest opinii, uproszczeń i „sprawdzonych sposobów na zysk”, które w praktyc…

Jednorodzinny dom energooszczędny  Kiączyn k. Tarnowa Podgórnego

Jednorodzinny dom energooszczędny Kiączyn k. Tarnowa Podgórnego

Jednorodzinny dom energooszczędny w Kiączynie k. Tarnowa Podgórnego Jednorodzinny dom energooszczędn…

Jeżeli zainteresowała Ciebie ta publikacja to zapraszamy do kontaktu:

Zapraszamy do kontaktu

Pozwól ułatwić sobie inwestowanie w nieruchomości. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Jak wygląda proces sprzedaży nieruchomości w praktyce?

METIS GROUP » METIS GROUP » Strona 9

Jak wygląda proces sprzedaży nieruchomości w praktyce?

Proces sprzedaży nieruchomości krok po kroku — od przygotowania oferty do podpisania aktu notarialnego

Sprzedaż mieszkania, domu albo działki wydaje się na pierwszy rzut oka prosta. Wystarczy zrobić zdjęcia, dodać ogłoszenie, odebrać kilka telefonów i poczekać na kupującego. W praktyce jednak proces sprzedaży nieruchomości jest znacznie bardziej złożony.

Dobra sprzedaż nie zaczyna się od publikacji ogłoszenia. Zaczyna się dużo wcześniej — od analizy nieruchomości, przygotowania dokumentów, ustalenia właściwej ceny i zaplanowania sposobu prezentacji oferty.

Dlaczego to takie ważne? Bo źle przygotowana sprzedaż może oznaczać długie miesiące czekania, niepotrzebne negocjacje, obniżanie ceny i stres po stronie właściciela. Dobrze zaplanowany proces sprzedaży nieruchomości pozwala sprzedać szybciej, bezpieczniej i często na lepszych warunkach.


1. Przygotowanie nieruchomości do sprzedaży

warto spojrzeć na nieruchomość oczami klienta, a nie właściciela.

Kupujący bardzo szybko wyrabia sobie pierwsze wrażenie. Czasami wystarczy kilka sekund, aby uznał, że dana oferta jest atrakcyjna albo zupełnie go nie interesuje.

Przed wystawieniem nieruchomości warto zadbać o:

  • porządek,
  • usunięcie zbędnych rzeczy,
  • odświeżenie wnętrz,
  • drobne naprawy,
  • dobre oświetlenie,
  • neutralną aranżację,
  • przygotowanie balkonu, tarasu, ogrodu lub działki.

Nie zawsze trzeba robić generalny remont. Często wystarczy uporządkowanie przestrzeni, poprawa estetyki i pokazanie potencjału nieruchomości. Dobrze przygotowana oferta łatwiej przyciąga uwagę i lepiej prezentuje się na zdjęciach.


2. Kompletowanie dokumentów

Profesjonalny proces sprzedaży nieruchomości wymaga przygotowania dokumentów. To bardzo ważny etap, ponieważ brak dokumentów może opóźnić transakcję albo zniechęcić kupującego.

W zależności od rodzaju nieruchomości potrzebne mogą być między innymi:

  • numer księgi wieczystej,
  • akt własności,
  • zaświadczenie o braku zaległości w opłatach,
  • zaświadczenie o braku osób zameldowanych,
  • dokumenty ze wspólnoty lub spółdzielni,
  • wypis i wyrys z rejestru gruntów,
  • dokumenty dotyczące działki,
  • pozwolenie na budowę lub użytkowanie,
  • świadectwo charakterystyki energetycznej,
  • dokumenty potrzebne do kredytu kupującego.

Kupujący coraz częściej są dobrze przygotowani. Pytają o stan prawny, koszty utrzymania, planowane remonty, hipoteki, służebności


3. Ustalenie realnej ceny sprzedaży

Jednym z najczęstszych błędów jest ustalenie ceny na zasadzie: „sąsiad wystawił podobne mieszkanie za tyle, więc ja też tak zrobię”.

To nie jest dobra strategia.

Cena ofertowa powinna wynikać z analizy rynku, lokalizacji, standardu, metrażu, stanu technicznego, układu pomieszczeń, piętra, dostępności parkingu, kosztów utrzymania oraz aktualnego popytu.

Zbyt wysoka cena może sprawić, że oferta będzie długo wisiała na portalach. Po kilku miesiącach kupujący zaczynają ją kojarzyć jako „starą ofertę” i zakładają, że coś jest z nią nie tak.

Zbyt niska cena może z kolei oznaczać realną stratę finansową dla właściciela.

Dlatego dobrze przeprowadzony proces sprzedaży nieruchomości powinien obejmować analizę cen podobnych ofert, ale także analizę transakcji, popytu i realnej atrakcyjności nieruchomości.


4. Przygotowanie oferty sprzedaży

Oferta sprzedaży to nie tylko opis i kilka zdjęć. To sposób, w jaki nieruchomość zostaje pokazana potencjalnym kupującym.

Dobra oferta powinna odpowiedzieć na najważniejsze pytania klienta:

  • gdzie znajduje się nieruchomość,
  • jaki ma metraż,
  • jaki jest układ pomieszczeń,
  • jaki jest stan techniczny,
  • jakie są koszty utrzymania,
  • co zawiera cena,
  • czy jest balkon, ogród, taras, garaż lub miejsce postojowe,
  • jakie są atuty lokalizacji,
  • dla kogo ta nieruchomość będzie dobrym wyborem.

Opis powinien być konkretny, ale atrakcyjny. Nie chodzi o przesadne zachwalanie. Chodzi o pokazanie wartości nieruchomości w sposób, który pomaga kupującemu szybko zrozumieć, dlaczego warto ją obejrzeć.

Zdjęcia również mają ogromne znaczenie. Jasne, estetyczne i dobrze skadrowane zdjęcia mogą zdecydować o tym, czy klient kliknie w ogłoszenie.


5. Promocja nieruchomości

etapów sprzedaży.

Oferta może być promowana przez:

  • portale nieruchomości,
  • stronę internetową biura,
  • media społecznościowe,
  • kampanie reklamowe,
  • bazę klientów poszukujących nieruchomości,
  • działania lokalne,
  • prezentacje wideo,
  • rolki i krótkie materiały promocyjne.

Dobrze zaplanowany proces sprzedaży nieruchomości powinien uwzględniać nie tylko samo wystawienie ogłoszenia, ale też sposób dotarcia do odpowiednich osób. Inaczej promuje się mieszkanie dla rodziny, inaczej dom pod Poznaniem, a inaczej działkę inwestycyjną.


6. Prezentacja nieruchomości

Prezentacja to moment, w którym zainteresowany klient widzi nieruchomość na żywo. To bardzo ważny etap, bo właśnie wtedy pierwsze zainteresowanie może zamienić się w realną decyzję zakupową.

Podczas prezentacji warto zadbać o:

  • punktualność,
  • dobre przygotowanie nieruchomości,
  • światło i porządek,
  • spokojną atmosferę,
  • odpowiedzi na pytania kupującego,
  • dostępność dokumentów,
  • jasne przedstawienie kosztów i warunków sprzedaży.

Nie chodzi o to, żeby na siłę przekonywać klienta. Chodzi o to, żeby pokazać nieruchomość w najlepszy możliwy sposób i jednocześnie uczciwie odpowiedzieć na pytania.

Kupujący może zapytać o powód sprzedaży, sąsiadów, koszty utrzymania, remonty, stan prawny, możliwość negocjacji, termin wydania nieruchomości i dokumenty do kredytu. Warto być na to przygotowanym.


7. Negocjacje z kupującym lub sprzedającym

Negocjacje są naturalną częścią sprzedaży. Kupujący często chce uzyskać niższą cenę, dodatkowe wyposażenie, dłuższy termin płatności albo określony termin przekazania nieruchomości.

Właśnie dlatego wcześniej ustalona strategia jest tak ważna.

Przed negocjacjami warto wiedzieć:

  • jaka jest minimalna akceptowalna cena,
  • czy cena zawiera wyposażenie,
  • jaki termin wydania nieruchomości jest możliwy,
  • czy właścicielowi zależy na czasie,
  • jakie argumenty przemawiają za utrzymaniem ceny,
  • gdzie można ustąpić, a gdzie nie warto.

Dobrze prowadzony proces sprzedaży nieruchomości nie polega na przypadkowym obniżaniu ceny. Polega na świadomym prowadzeniu rozmów i pilnowaniu interesu sprzedającego.


8. Umowa przedwstępna lub rezerwacyjna

rezerwacyjna albo umowa przedwstępna.

Umowa powinna jasno określać:

  • cenę sprzedaży,
  • dane stron,
  • przedmiot sprzedaży,
  • wysokość zadatku lub zaliczki,
  • termin podpisania aktu notarialnego,
  • sposób finansowania,
  • termin przekazania nieruchomości,
  • wyposażenie pozostające w lokalu,
  • konsekwencje wycofania się z transakcji.

To bardzo ważny moment. Dobrze przygotowana umowa zabezpiecza obie strony i zmniejsza ryzyko nieporozumień.


9. Kredyt kupującego i przygotowanie do aktu notarialnego

Jeżeli kupujący finansuje zakup kredytem hipotecznym, sprzedaż może potrwać dłużej. Bank będzie analizował zdolność kredytową klienta, dokumenty nieruchomości oraz jej wartość.

Dlatego sprzedający powinien liczyć się z tym, że kupujący będzie potrzebował dokumentów do banku.

Na tym etapie szczególnie ważne są:

  • komplet dokumentów,
  • szybka komunikacja,
  • jasne warunki umowy,
  • cierpliwość w oczekiwaniu na decyzję kredytową,
  • współpraca z notariuszem i bankiem.

Braki formalne mogą opóźnić transakcję. Dlatego im lepiej przygotowane dokumenty, tym sprawniejsza finalizacja sprzedaży.


10. Akt notarialny i przekazanie nieruchomości

upującego.

Po podpisaniu aktu następuje rozliczenie ceny oraz przekazanie nieruchomości. Warto przygotować protokół zdawczo-odbiorczy, w którym zostaną wpisane:

  • stan liczników,
  • liczba przekazanych kluczy,
  • lista wyposażenia,
  • data przekazania lokalu,
  • ewentualne uwagi stron.

Dobrze przygotowane przekazanie kończy proces sprzedaży nieruchomości w sposób uporządkowany i bezpieczny.


Najczęstsze błędy przy sprzedaży nieruchomości

Sprzedający często popełniają błędy, które wydłużają sprzedaż albo obniżają końcową cenę transakcji.

Najczęstsze błędy to:

  • zawyżenie ceny ofertowej,
  • słabe zdjęcia,
  • nieatrakcyjny opis,
  • brak przygotowania mieszkania do prezentacji,
  • brak kompletu dokumentów,
  • nieumiejętne negocjacje,
  • chaotyczna komunikacja z klientami,
  • brak strategii promocji,
  • zbyt emocjonalne podejście do sprzedaży,
  • podpisywanie umów bez wcześniejszej analizy.

Sprzedaż nieruchomości to nie tylko ogłoszenie. To proces, który trzeba dobrze poprowadzić od początku do końca.


Podsumowanie

Proces sprzedaży nieruchomości w praktyce składa się z kilku ważnych etapów: przygotowania mieszkania, domu lub działki, zebrania dokumentów, ustalenia ceny, przygotowania oferty, promocji, prezentacji, negocjacji, podpisania umowy oraz finalizacji u notariusza.

Każdy z tych etapów ma znaczenie. Zaniedbanie jednego elementu może spowodować opóźnienia, stres albo konieczność obniżenia ceny.

Dobrze zaplanowany proces sprzedaży nieruchomości daje większą kontrolę, lepszą pozycję negocjacyjną i większe bezpieczeństwo całej transakcji. Dlatego przed wystawieniem nieruchomości warto przygotować strategię, dokumenty i sposób prezentacji oferty.

Sprzedaż nieruchomości nie powinna być przypadkiem. Powinna być dobrze zaplanowanym działaniem, które prowadzi do konkretnego celu: skutecznej, bezpiecznej i możliwie najkorzystniejszej transakcji.

Interesuje Ciebie tematyka nieruchomości? Zachęcamy do przeczytania innych publikacji:

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem? Zakup nieruchomości to jedna z najważniejszyc…

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu? Inwestowanie w nieruchomości w P…

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości? Analiza due diligence nieruchomości to kompleksowe…

Profesjonalne doradztwo na rynku nieruchomości komercyjnych

Profesjonalne doradztwo na rynku nieruchomości komercyjnych

Profesjonalne doradztwo na rynku nieruchomości komercyjnych Profesjonalne doradztwo na rynku nieruch…