Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

METIS GROUP » METIS GROUP » Strona 8

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Oszczędzanie często kojarzy się z wysokimi zarobkami, dużą nadwyżką finansową i komfortową sytuacją życiową. W praktyce wiele osób zadaje sobie jednak zupełnie inne pytanie: jak odkładać pieniądze, kiedy zarobki są niskie, koszty życia rosną, a większość wypłaty znika na rachunki, jedzenie, transport i codzienne potrzeby?

To bardzo ważne pytanie, bo klasyczne porady finansowe nie zawsze pasują do rzeczywistości osób, które żyją od wypłaty do wypłaty. Jeżeli ktoś zarabia dużo, łatwiej jest mówić o inwestowaniu, lokatach, obligacjach, kapitale czy odkładaniu kilku tysięcy złotych miesięcznie. Przy niskich zarobkach sytuacja wygląda inaczej. Tutaj plan oszczędzania musi być prosty, realistyczny i dopasowany do swoich możliwości finansowych.

Najważniejsza zasada brzmi: systematyczne oszczędzanie przy niskich zarobkach nie zaczyna się od dużych kwot, tylko od odzyskania kontroli nad pieniędzmi.

Czy przy niskich zarobkach też da się odkładać pieniądze?

Tak, przy niskich zarobkach też da się odkładać pieniądze, ale trzeba uczciwie powiedzieć jedną rzecz: nie zawsze będzie to łatwe i nie zawsze będą to duże kwoty. Czasami na początku będzie to 20 zł, 50 zł albo 100 zł miesięcznie. I to nadal ma sens.

Oszczędzanie nie polega wyłącznie na tym, aby od razu zbudować duży fundusz albo duże oszczędności długoterminowe. Na początku chodzi o wyrobienie nawyku, stworzenie małej rezerwy i przerwanie schematu, w którym każda złotówka natychmiast znika. Nawet niewielkie kwoty odkładane regularnie budują poczucie sprawczości. Pokazują, że można mieć wpływ na swoje finanse, nawet jeśli sytuacja nie jest idealna.

Problem polega na tym, że wiele osób rezygnuje z oszczędzania, bo myśli: „Nie mam z czego odkładać, więc to nie ma sensu”. Tymczasem przy niskich dochodach systematyczne odkładanie nie musi oznaczać wielkich wyrzeczeń. Czasem oznacza znalezienie kilku drobnych przecieków w budżecie i przekierowanie ich na konkretny cel oszczędzania.

Czy przy bardzo niskich zarobkach da się systematycznie oszczędzać?

Przy bardzo niskich zarobkach systematyczne oszczędzanie jest trudniejsze, ale nie zawsze niemożliwe. Trzeba jednak podejść do tego rozsądnie. Jeżeli miesięczny przychód nie pokrywa podstawowych kosztów życia, najpierw trzeba szukać sposobu na zwiększenie przychodu, ograniczenie największych kosztów albo uporządkowanie zobowiązań. Nie można udawać, że każdy budżet da się naprawić wyłącznie silną wolą.

Jeżeli jednak po opłaceniu najważniejszych wydatków zostaje choćby niewielka kwota, warto zacząć odkładać. Nawet od symbolicznych pieniędzy. Przy bardzo niskich zarobkach celem pierwszego etapu nie jest inwestowanie ani budowanie dużego kapitału, tylko stworzenie minimalnego bufora bezpieczeństwa.

Może to być pierwsze 100 zł, potem 300 zł, następnie 500 zł, a później 1 000 zł. Taki mały fundusz awaryjny może uratować przed pożyczką, chwilówką, zadłużeniem u znajomych albo paniką przy nagłym wydatku.

Plan systematycznego oszczędzania — od czego zacząć?

Dobry plan systematycznego oszczędzania przy niskich dochodach powinien być maksymalnie prosty. Nie musi mieć skomplikowanych tabel, dziesięciu kont i wielu kategorii. Na początek wystarczy jasna zasada: odkładam małą kwotę od razu po wypłacie.

Może to być:

  • 20 zł tygodniowo,
  • 50 zł miesięcznie,
  • 5 zł dziennie,
  • 10 zł z każdej dodatkowej gotówki,
  • końcówki z płatności kartą,
  • pieniądze z rezygnacji z jednej drobnej rzeczy,
  • drobne kwoty odkładane do koperty, słoika albo na rachunku bankowego.

Najważniejsze jest to, aby nie czekać do końca miesiąca. Przy napiętym budżecie pieniądze bardzo rzadko same zostają. Dlatego lepiej odłożyć małą kwotę od razu, a potem gospodarować resztą.

Właśnie tak warto ułożyć konkretny plan. Najpierw sprawdzasz przychód, później koszty życia, następnie zbędne wydatki, a na końcu określasz, jaką kwotę możesz regularnie odkładać. To może być mała pula pieniędzy, ale jeżeli pojawia się regularność, zaczynasz budować oszczędności.

Wyzwanie oszczędnościowe — prosty sposób na start

Wyzwania oszczędnościowe mogą być dobrym sposobem na rozpoczęcie, ponieważ dają konkretną zasadę i krótki czas działania. Przy niskich zarobkach warto wybrać takie wyzwanie oszczędzania, które nie zniszczy budżetu.

Przykład prostego wyzwania:

Wyzwanie 30 dni: odkładam codziennie 5 zł.

Po 30 dniach daje to 150 zł. Dla jednych to mała kwota, dla innych bardzo ważny początek. Najważniejsze jest to, że po miesiącu widać efekt. A efekt buduje motywację.

Można też wybrać wersję łagodniejszą:

  • tydzień 1: odkładam 10 zł,
  • tydzień 2: odkładam 20 zł,
  • tydzień 3: odkładam 30 zł,
  • tydzień 4: odkładam 40 zł.

Po miesiącu masz 100 zł. Nie chodzi o to, że ta kwota rozwiąże wszystkie problemy. Chodzi o to, że zaczynasz tworzyć nawyk. A właśnie nawyk, regularność i systematyczne odkładanie są podstawą każdego planu oszczędzania.

Najpierw fundusz awaryjny, potem większe cele

Przy niskich zarobkach pierwszym celem powinien być fundusz awaryjny. Nie wakacje, nie inwestowanie, nie duże zakupy, tylko mała rezerwa na sytuacje, które mogą zachwiać budżetem.

Na początku celem może być:

  • 300 zł na nagłe wydatki,
  • 500 zł jako pierwsza rezerwa,
  • 1 000 zł jako podstawowy fundusz awaryjny,
  • później równowartość jednego miesiąca podstawowych kosztów życia.

Dopiero potem można myśleć o większych celach, takich jak poduszka finansowa, oszczędzanie długoterminowe, lokaty, obligacje, inwestycyjny fundusz, kapitalizacja odsetek czy inne formy gromadzenia środków. Taka kolejność jest rozsądna, bo najpierw trzeba zabezpieczyć codzienność, a dopiero później myśleć o pomnażaniu pieniędzy.

Funduszu awaryjnego nie warto traktować jak zwykłych oszczędności. To pieniądze na utratę pracy, nagłą naprawę, leczenie, awarię samochodu albo niespodziewane opłaty. Mała rezerwa daje bardzo duży spokój.

Jak znaleźć pieniądze do odkładania?

Przy niskich zarobkach nie zawsze da się znaleźć duże oszczędności, ale często da się znaleźć małe kwoty. Warto przejrzeć kilka obszarów.

Pierwszy obszar to jedzenie. Nie chodzi o jedzenie gorszej jakości, ale o planowanie zakupów. Lista zakupów, gotowanie na dwa dni, ograniczenie wyrzucania żywności i unikanie impulsywnych zakupów potrafią dać realną różnicę.

Drugi obszar to subskrypcje i drobne opłaty. Czasem płacimy za aplikacje, platformy, usługi albo pakiety, z których prawie nie korzystamy. Te pieniądze można przeznaczyć na oszczędzanie na przyszłość.

Trzeci obszar to drobne przyjemności. Nie trzeba z nich całkowicie rezygnować, ale warto ustalić limit. Przy niskich zarobkach małe codzienne wydatki mogą w skali miesiąca tworzyć dużą kwotę.

Czwarty obszar to zbędne wydatki. Jeżeli jakaś rzecz nie poprawia jakości życia, nie jest potrzebna i nie przybliża do celu, warto ją ograniczyć. Tak odzyskane pieniądze można przeznaczyć na konkretny cel, na przykład fundusz awaryjny albo pierwszą poduszkę finansową.

Jak ułożyć plan systematycznego oszczędzania?

Żeby ułożyć plan systematycznego oszczędzania, nie trzeba zaczynać od skomplikowanej analizy. Wystarczy kilka prostych kroków.

Po pierwsze, sprawdź swój miesięczny przychód. Po drugie, wypisz podstawowe koszty życia. Po trzecie, oddziel wydatki konieczne od zbędnych wydatków. Po czwarte, ustal określony czas, w którym chcesz zgromadzić konkretną kwotę. Po piąte, wybierz miejsce, gdzie będziesz odkładać pieniądze — może to być koperta, osobne konto albo rachunek bankowy.

Taki plan powinien być dopasowany do realnych możliwości. Jeżeli możesz odkładać 50 zł miesięcznie, zacznij od 50 zł. Jeżeli możesz odkładać 150 zł, zacznij od 150 zł. Najgorsze, co można zrobić, to stworzyć plan nierealny, który po dwóch tygodniach przestaje działać.

Czego nie robić przy niskich zarobkach?

Nie warto zaczynać od zbyt ambitnego planu. Jeżeli ktoś próbuje od razu odkładać 1 000 zł miesięcznie, a realnie ma możliwość odłożenia 100 zł, szybko poczuje porażkę. Lepsze jest 100 zł odkładane regularnie niż 1 000 zł zaplanowane tylko na papierze.

Nie warto też oszczędzać kosztem zdrowia, podstawowego jedzenia, leków czy bezpieczeństwa. Oszczędzanie ma poprawiać życie, a nie prowadzić do wyniszczenia. Jeżeli budżet jest ekstremalnie napięty, trzeba równolegle myśleć o zwiększeniu dochodu, zmianie pracy, dodatkowym zleceniu, podniesieniu kwalifikacji albo uporządkowaniu zadłużenia.

Nie warto również porównywać się z osobami, które zarabiają kilka razy więcej. Ich plan oszczędzania nie musi pasować do Twojej sytuacji. Twoim celem jest zrobić najlepszy możliwy krok z miejsca, w którym jesteś teraz.

Podsumowanie

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! to temat szczególnie ważny dla osób, które nie mają dużych dochodów. Przy niskich zarobkach oszczędzanie jest trudniejsze, ale często nadal możliwe. Trzeba tylko zmienić sposób myślenia: nie zaczynać od wielkich kwot, ale od małych, regularnych działań.

Na pytanie, czy przy niskich zarobkach też da się odkładać pieniądze, odpowiedź brzmi: tak, jeśli budżet pozwala wygospodarować choćby niewielką nadwyżkę. Na pytanie, czy przy bardzo niskich zarobkach da się systematycznie oszczędzać, odpowiedź jest bardziej ostrożna: czasem tak, ale jeżeli dochody nie pokrywają podstawowych kosztów życia, trzeba równolegle szukać sposobu na zwiększenie przychodu i poprawę sytuacji finansowej.

Najważniejsze jest to, aby zacząć od realnego celu. Pierwsze 100 zł, 300 zł albo 500 zł oszczędności może być ważniejsze niż idealny plan zapisany w zeszycie. Bo oszczędzanie przy niskich zarobkach nie polega na perfekcji. Polega na konsekwencji, prostocie, świadomości finansowej i odzyskiwaniu kontroli nad własnymi pieniędzmi.

Nasze publikacje na temat doradztwa finansowego:
Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…
Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…
Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…
Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…
Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…
Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…
Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…
Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…
Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…
Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:
pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786
Najczęściej zadawane pytania na temat biznes planu

METIS GROUP » METIS GROUP » Strona 8

Najczęściej zadawane pytania na temat biznes planu: 

Kto zajmuje się pisaniem biznes planu (kto pomoże napisać biznes plan)?

Biznesplan może przygotować sam przedsiębiorca, ale w praktyce przy projektach inwestycyjnych i finansowanych zewnętrznie najczęściej zajmują się tym doradcy finansowi, analitycy lub wyspecjalizowane firmy doradcze. Kluczowe jest nie samo „opisanie pomysłu”, ale umiejętność przełożenia go na liczby, scenariusze i strukturę akceptowalną dla instytucji finansowych.

Dlatego w przypadku kredytów inwestycyjnych, deweloperskich czy dotacji warto korzystać z osób, które rozumieją sposób myślenia banków i potrafią przygotować dokument, który nie tylko wygląda dobrze, ale przede wszystkim jest wiarygodny i obroni się w perspektywie finansowej.

Gotowy biznes plan- czy jest coś takiego?

Gdy czytasz informację: „pobierz gotowy biznes plan”, nie daj się skusić. Takie gotowce tylko zwiększają Twoje ryzyko inwestycji. Biznes plan jest po to aby zminimalizować Twoje ryzyku utraty własnego kapitału. Nawet jeżeli ubiegasz się o dofinansowanie z urzędu pracy nie warto tracić czasu na gotowy biznes plan. Lepiej poświęcić trochę własnego czasu na przygotowanie, aby rzeczywiście przemyśleć biznes, a nie tylko liczyć na granta, która rozwiąże wszystkie problemy. Dotacje mają to do siebie, że w pewnym momencie się kończą, a jak coś pójdzie nie tak to trzeba ją zwrócić. Dlatego też może być ona bardzo bolesnym doświadczeniem.  

Dlatego świadczę dla początkujących i doświadczonych przedsiębiorców szeroki zakres usług które mają  pomóc w przygotowaniu inwestycji. Zapraszam do zapoznania się z zakresem usług w tym zakresie: więcej>>

Ostatecznie i tak angażujesz swój czas w biznes więc w sytuacji gdy nie zarobisz na swoim biznesie to stracisz możliwość zarobku w trakcie pracy.  

Jak napisać dobry biznes plan żeby dostać finansowanie np. dotacje, kredyt itd.?

Dobry biznesplan to nie jest dokument marketingowy — to narzędzie decyzyjne dla właścicieli firmy, kadry zarządzającej a także w przypadku ubiegania się o kredyt źródło informacji o inwestycji dla banku lub innej instytucji.

Najważniejsze elementy to:

  • realistyczna analiza rynku i konkurencji,
  • jasno zdefiniowany model biznesowy,
  • szczegółowy model finansowy (rachunek wyników, przepływy pieniężne, bilans),
  • scenariusze (bazowy, pesymistyczny),
  • spójność między częścią opisową a liczbami.

Z perspektywy finansowania kluczowe jest jedno:
👉 biznesplan musi pokazać zdolność projektu do spłaty zobowiązań

Bank nie finansuje pomysłu — finansuje przewidywalny i policzalny cash flow. Im mniej założeń „życzeniowych”, a więcej danych i logiki, tym większa szansa na finansowanie. Zachęcamy do zapoznania się ze standardową strukturą biznes planu. 

Czemu biznes plan nie działa?

Biznesplan „nie działa” najczęściej dlatego, że jest traktowany jako formalność, a nie narzędzie zarządzania ryzykiem.

Najczęstsze błędy:

  • zbyt optymistyczne założenia (przychody, ceny, tempo sprzedaży),
  • brak analizy ryzyk i scenariuszy,
  • niespójność między częścią opisową a finansową,
  • kopiowanie gotowych szablonów bez dopasowania do projektu.

W praktyce problem nie polega na tym, że biznesplan jest zły jako narzędzie — tylko na tym, że jest przygotowany „pod papier”, a nie pod rzeczywistość.

👉 Dobry biznesplan nie ma „ładnie wyglądać” — ma przewidywać problemy zanim się pojawią.

Biznes plan do dofinansowania z urzędu pracy: 

Jeżeli ubiegasz się o dofinansowanie  to potrzebujesz biznes planu. Jest to najczęściej skrócona wersja takiego dokumentu. Jeżeli chcesz skorzystać z tej szansy to zaangażuj się na 100% w przygotowanie takiego planu który zwiększy Twoje prawdopodobieństwo osiągnięcia sukcesu. Jeżeli potrzebujesz wsparcia w trakcie przygotowania biznesplanu to zapraszam na konsultacje biznesowe. W trakcie godzinnych konsultacji możemy omówić wszystkie etapy pracy, doradzę i podpowiem o moich doświadczeniach w zakresie opracowania i wdrożenia biznesplanów dla różnych inwestycji. Pamiętaj biznesplan to podstawa!

Ile stron ma biznes plan?

Nie ma jednej właściwej długości biznesplanu — jego objętość powinna wynikać ze skali, wartości, złożoności i horyzontu czasowego projektu. Im wyższa wartość projektu tym więcej czynników ryzyka warto uwzględnić w analizie. Im dłuższy horyzont czasowy tym większą uwagę należy poświęcić planowaniu inwestycji. 

W praktyce:

  • Małe proste projekty: ok. 15–25 stron,
  • Średniej wielkości standardowe inwestycje: 25–50 stron,
  • Projekty deweloperskie lub złożone inwestycje: często 70+ stron wraz z częścią finansową i załącznikami.

Najważniejsze jednak nie jest to, ile stron ma dokument, tylko: 👉 czy zawiera wszystkie informacje potrzebne do podjęcia decyzji finansowej

Zbyt krótki biznesplan budzi brak zaufania, a zbyt długi bez konkretu — utrudnia analizę. Profesjonalny dokument powinien być konkretny, logiczny i oparty na liczbach, a nie na objętości.

Zapraszamy do zapoznania się z naszymi losowo wybranymi realizacjami w zakresie opracowania biznes planów!

Klinika Onkologiczna analiza rentowności inwestycji

Klinika Onkologiczna analiza rentowności inwestycji

Przygotowaliśmy biznesplan dla inwestycji polegającej na utworzeniu kliniki onkologicznej w Kruszewi…

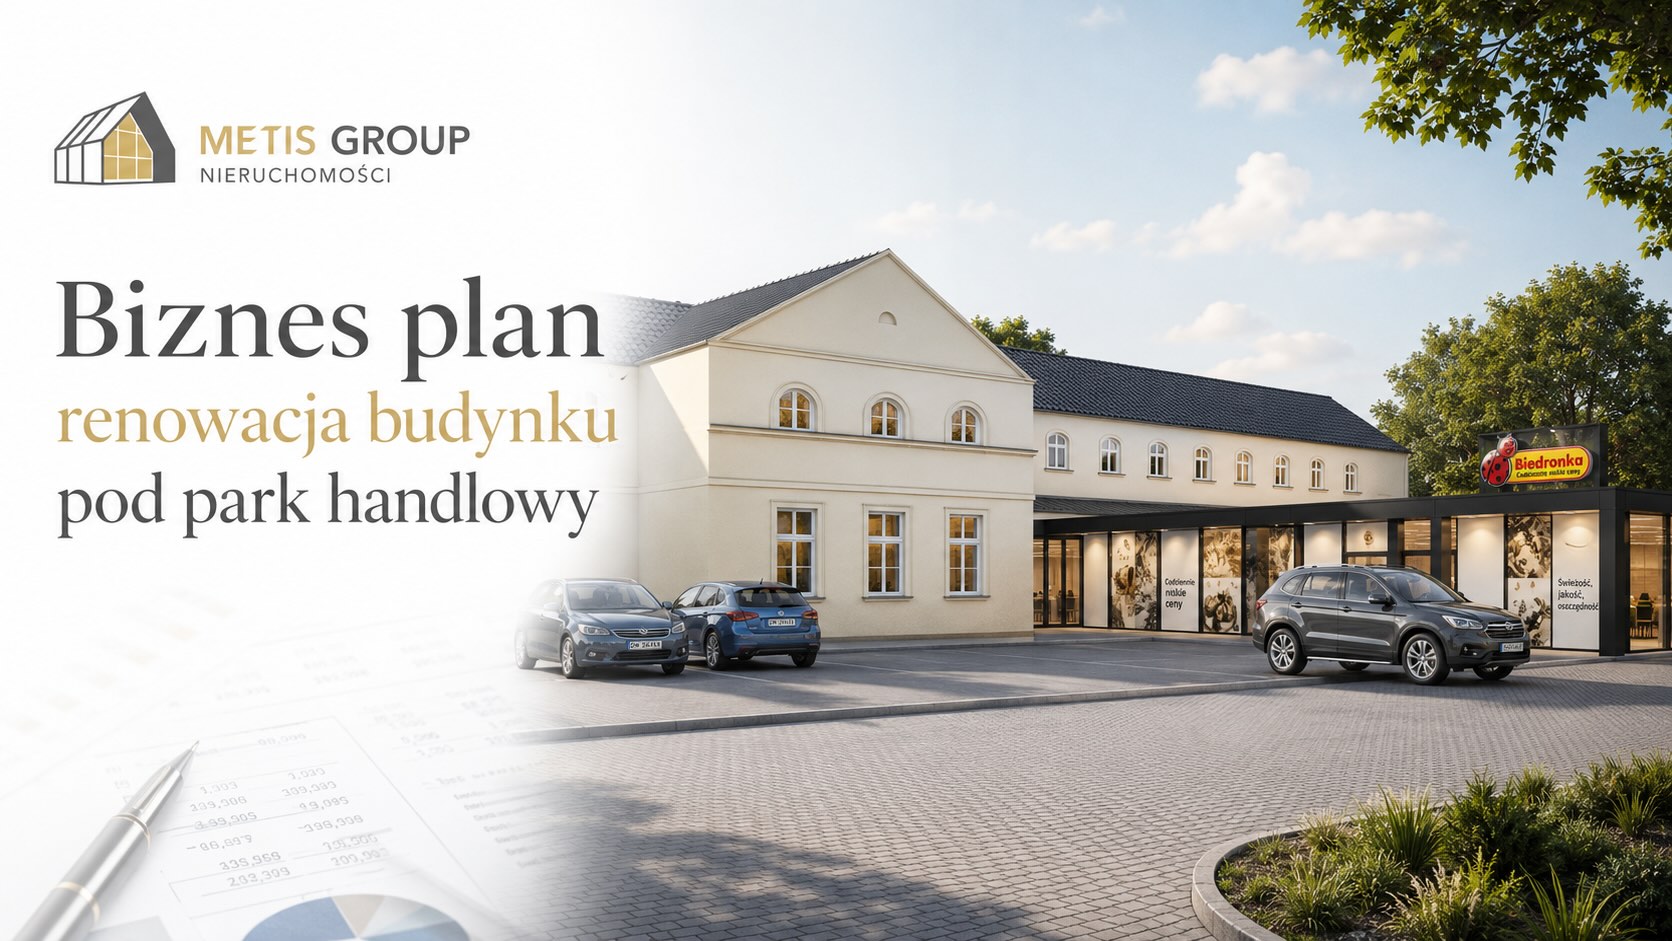
Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy Biznes plan renowacja budynku pod park han…

Biznes plan placówki medycznej

Biznes plan placówki medycznej

Biznesplan placówki medycznej Biznesplan placówki medycznej na przykładzie realizacji Przygotowanie …

Biznes plan Biedronka i park handlowy

Biznes plan Biedronka i park handlowy

Przygotowaliśmy kompleksowy biznes plan inwestycji handlowej w Rokietnicy, obejmujący realizacj…

Biznes plan Zespół budynków mieszkaniowych

Biznes plan Zespół budynków mieszkaniowych

Biznes plan Zespół budynków mieszkaniowych ul. Abp. A. Baraniaka to projekt, który przygotowaliśmy n…

Biznes plan modernizacja budynku handlowego

Biznes plan modernizacja budynku handlowego

Biznes plan modernizacja budynku handlowego Przygotowaliśmy biznes plan modernizacji budynku ha…

Biznes plan budowa osiedla mieszkaniowego

Biznes plan budowa osiedla mieszkaniowego

Biznes plan budowa osiedla mieszkaniowego – przygotowanie inwestycji do finansowania Biznes plan bud…

Biznes plan dom

Biznes plan dom

Biznes plan dom bliźniaczy – jak przygotować inwestycję do realizacji i finansowania? Biznes plan do…

Biznes plan apartamentowiec

Biznes plan apartamentowiec

Przygotowaliśmy biznes plan dla apartamentowca PRS w Poznaniu, obejmujący pełną dokumentację bi…

Biznes plan inwestycja szczecin

Biznes plan inwestycja szczecin

Biznesplan inwestycja Szczecin – nowa inwestycja mieszkaniowa na rynku pierwotnym METIS GROUP …

Jeżeli potrzebujesz pomocy z przygotowaniem biznes planu zapraszamy do kontaktu.

Zapraszamy do kontaktu

Pozwól ułatwić sobie inwestowanie w nieruchomości. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Analiza rynku nieruchomości: Raport i opracowanie danych

METIS GROUP » METIS GROUP » Strona 8

Analiza rynku nieruchomości: raport i opracowanie danych

Analiza rynku nieruchomości nie polega dziś wyłącznie na sprawdzeniu ceny mieszkania w ogłoszeniu. Jeżeli ktoś chce podejmować rozsądne decyzje inwestycyjne, kupić lokal dla siebie albo budować portfel nieruchomości, powinien patrzeć szerzej: na popyt i podaż, ceny transakcyjne, ceny najmu, dostępność mieszkań, aktywność deweloperów, stopy procentowe, zmiany demograficzne oraz sytuację w konkretnych miastach i regionach.

W praktyce dobra analiza rynku nieruchomości mieszkaniowych powinna być jednocześnie analizą danych, analizą trendów i analizą dokumentów. Nie wystarczy sprawdzić, ile kosztuje metr kwadratowy. Trzeba zrozumieć, co stoi za ceną, jak wygląda sytuacja na rynku nieruchomości, jaki jest kierunek zmian i czy dany segment rynku ma przed sobą wzrost, stabilizację czy ryzyko korekty.

Narodowy Bank Polski podkreśla, że jego Informacja kwartalna syntetycznie opisuje najważniejsze zjawiska na rynku nieruchomości mieszkaniowych i komercyjnych w największych miastach w Polsce, a publikacja ukazuje się w cyklu kwartalnym. NBP udostępnia też bazę cen nieruchomości mieszkaniowych aż do I kwartału 2026 r., co pokazuje, że rzetelna analiza cen i analizy danych powinny opierać się na źródłach, a nie wyłącznie na intuicji.

Polski rynek nieruchomości — jak go dziś czytać?

Polski rynek nieruchomości jest obecnie rynkiem bardziej wymagającym niż kilka lat temu. Nadal duże znaczenie mają: lokalizacja, zdolność kredytowa nabywcy, cena za metr kwadratowy, standard nieruchomości, dostęp do infrastruktury oraz przeznaczenie zakupu — czy chodzi o własne potrzeby, najem, zakup inwestycyjny czy zabezpieczenie kapitału.

W analizie rynku warto patrzeć nie tylko na pojedyncze ogłoszenia, ale również na oferty nieruchomości, ceny mieszkań, ceny transakcyjne, poziom czynszów, aktywność deweloperów oraz liczbę nowych inwestycji. To właśnie te elementy pokazują, czy dany segment rynku jest rozgrzany, czy bardziej stabilny, i czy przewaga jest po stronie sprzedającego, czy nabywcy.

Z punktu widzenia danych oficjalnych ważne jest, że według GUS w 2025 roku oddano do użytkowania 208,8 tys. mieszkań, czyli o 4,3% więcej niż rok wcześniej. Jednocześnie liczba mieszkań, na których budowę wydano pozwolenia, spadła o 8,8%, a liczba mieszkań, których budowę rozpoczęto, zmniejszyła się o 9,2%. Deweloperzy oddali 134,1 tys. mieszkań, a inwestorzy indywidualni 67,6 tys. To ważna informacja dla każdego, kto analizuje podaż i popyt, budowy nowych mieszkań i przyszłą dostępność lokali.

Analiza rynku nieruchomości mieszkaniowych

Rynek nieruchomości mieszkaniowych należy dziś analizować w kilku warstwach. Pierwsza to warstwa cenowa — czyli ceny mieszkań, ceny transakcyjne, rosnące ceny w danym mieście, tempo zmian i różnice pomiędzy rynkiem pierwotnym oraz wtórnym. Druga to warstwa podażowa — liczba nowych inwestycji, budów, aktywność deweloperów oraz liczba mieszkań dostępnych w sprzedaży. Trzecia to warstwa popytowa — czyli pytanie, ilu realnych nabywców może dziś kupować mieszkania i z jakim finansowaniem.

W tej części bardzo ważne są również czynniki demograficzne. Zmiany demograficzne, migracje do większych miast, liczba gospodarstw domowych, struktura wiekowa mieszkańców i atrakcyjność rynku pracy wpływają na popyt na mieszkania znacznie bardziej, niż wielu kupujących zakłada. Inaczej będzie zachowywał się rynek w dużym mieście wojewódzkim, inaczej w mniejszym mieście powiatowym, a jeszcze inaczej na rynku podmiejskim.

Dlatego analiza rynku nieruchomości powinna obejmować nie tylko dane statystyczne, ale także analizę konkurencji, analizę dokumentów, kwestie zagospodarowania przestrzennego, planowane inwestycje drogowe, szkoły, komunikację oraz lokalne trendy rozwoju. To wszystko wpływa na przyszłą wartość nieruchomości i na to, czy zakup będzie korzystny.

Raport i opracowanie danych — co naprawdę warto sprawdzać?

Dobrze przygotowany raport rynkowy powinien zawierać więcej niż tylko tabelę z cenami. W praktyce warto opracować dane w kilku grupach:

  • popyt i podaż na danym rynku,
  • ceny transakcyjne i ceny ofertowe,
  • ceny najmu i poziom czynszów,
  • aktywność, jaką wykazuje deweloper,
  • liczbę nowych inwestycji i budów,
  • dostępność mieszkań,
  • sytuację kredytową i koszt finansowania,
  • dane demograficzne i migracyjne,
  • konkurencję w danej lokalizacji,
  • plany miejscowe i kierunki zagospodarowania przestrzennego.

Taka analiza rynku nieruchomości mieszkaniowych powinna być czytelna zarówno dla klienta indywidualnego, jak i dla inwestora, analityka czy osoby, która chce zbudować własny model oceny rynku. W tym sensie raport i opracowanie danych są dziś jednym z najważniejszych narzędzi wspierających decyzje inwestycyjne.

Czy warto teraz kupić nieruchomość?

To pytanie pojawia się bardzo często: czy warto teraz kupić nieruchomość? Odpowiedź nie jest uniwersalna, bo zależy od celu zakupu, horyzontu czasu i sytuacji finansowej kupującego.

Jeżeli ktoś kupuje nieruchomość na własne potrzeby, ma stabilny dochód, odpowiedni wkład własny i bezpieczną poduszkę finansową, to zakup może być uzasadniony nawet w okresie, gdy rynek nie jest idealny. W takim przypadku znaczenie ma przede wszystkim jakość nieruchomości, lokalizacja, standard budynku i możliwość długoterminowego użytkowania.

Jeżeli natomiast ktoś kupuje mieszkanie wyłącznie inwestycyjnie, to analiza powinna być bardziej restrykcyjna. Trzeba sprawdzić nie tylko cenę zakupu, ale też przewidywany czynsz, poziom pustostanów, ceny najmu, podatki, koszty utrzymania, potencjalny wzrost wartości i płynność sprzedaży. To szczególnie ważne przy zakupie na kredyt hipoteczny lub z założeniem szybkiego odsprzedania lokalu.

Na decyzję o zakupie wpływa również koszt finansowania. Rada Polityki Pieniężnej 2 czerwca 2026 r. utrzymała stopę referencyjną NBP na poziomie 3,75%, przy stopie lombardowej 4,25% i depozytowej 3,25% To oznacza, że koszt pieniądza nadal pozostaje istotnym elementem dla rynku hipotecznego i dla oceny, czy dany zakup jest bezpieczny finansowo.

Co wynika z danych dla kupującego i inwestora?

Zestawiając dane GUS z danymi publikowanymi przez NBP, można wyciągnąć ostrożny wniosek, że na rynku mieszkaniowym w Polsce widać jednocześnie dwa zjawiska. Z jednej strony w 2025 r. do użytku weszło więcej mieszkań, co poprawia podaż. Z drugiej strony spadła liczba nowych pozwoleń i rozpoczętych budów, co może wpływać na podaż w kolejnych kwartałach. To jest już interpretacja danych, ale właśnie na tym polega dobra analiza rynku nieruchomości.

Dla kupującego oznacza to, że rynek może dawać większy wybór niż wcześniej, ale nie w każdym segmencie i nie w każdej lokalizacji. Dla inwestora oznacza to konieczność bardzo dokładnego sprawdzenia lokalnego rynku: czy dany lokal ma potencjał najmu, czy nie ma nadmiernej konkurencji, czy popyt na mieszkania jest trwały, a także czy dany rynek nie jest napędzany wyłącznie chwilową modą.

Rynek mieszkaniowy a nieruchomości komercyjne

Choć główny temat dotyczy rynku mieszkaniowego, warto pamiętać, że oficjalne opracowania NBP obejmują również nieruchomości komercyjnych i rynek nieruchomości komercyjnych. To ważne, bo inwestorzy coraz częściej porównują segment mieszkaniowy z lokalami usługowymi, magazynowymi czy biurowymi.

W segmencie komercyjnym liczy się jednak nie tylko lokalizacja i cena, ale również najemca, długość umowy, rentowność, popyt instytucjonalny i kondycja sektora. Dlatego osoba budująca portfel nieruchomości powinna oceniać każdy sektor osobno: mieszkaniowy, komercyjny, instytucjonalny czy gruntowy.

Jak powinna wyglądać profesjonalna analiza rynku nieruchomości?

Profesjonalna analiza rynku nieruchomości nie jest pojedynczą opinią eksperta ani zbiorem ogólnych wniosków. To proces, który powinien łączyć:

  • analizy danych i źródeł statystycznych,
  • analizę cen i porównań rynkowych,
  • analizę lokalizacji,
  • analizę popytu i podaży,
  • analizę trendów i perspektyw,
  • analizę konkurencji,
  • analizę dokumentów planistycznych,
  • ocenę ryzyka dla kupującego lub inwestora.

W praktyce dobry raport powinien pokazywać zarówno dane za 2023, 2024 i 2025, jak i prognozę na 2026 rok. Tylko wtedy widać, czy mamy do czynienia z chwilową zmianą, czy z trwalszym trendem rynkowym.

Podsumowanie

Analiza rynku nieruchomości: raport i opracowanie danych to dziś podstawa odpowiedzialnej decyzji zakupowej. Polski rynek nieruchomości nie jest jednorodny — inaczej zachowuje się rynek mieszkań, inaczej najem, inaczej segment komercyjny, a jeszcze inaczej poszczególne miasta i regiony.

Jeżeli ktoś pyta, czy warto teraz kupić nieruchomość, odpowiedź brzmi: warto analizować, a nie zgadywać. Trzeba sprawdzić popyt i podaż, cenę za metr kwadratowy, ceny transakcyjne, koszty finansowania, dostępność mieszkań, poziom czynszów, jakość lokalizacji i dane dotyczące rynku nieruchomości. Dopiero wtedy zakup mieszkania, lokalu czy nieruchomości inwestycyjnej może być świadomą i dobrze uzasadnioną decyzją.

Nasze publikacje na temat nieruchomości, finansów i inwestycji:

Analiza SWOT – jak to zrobić najlepiej?

Analiza SWOT – jak to zrobić najlepiej?

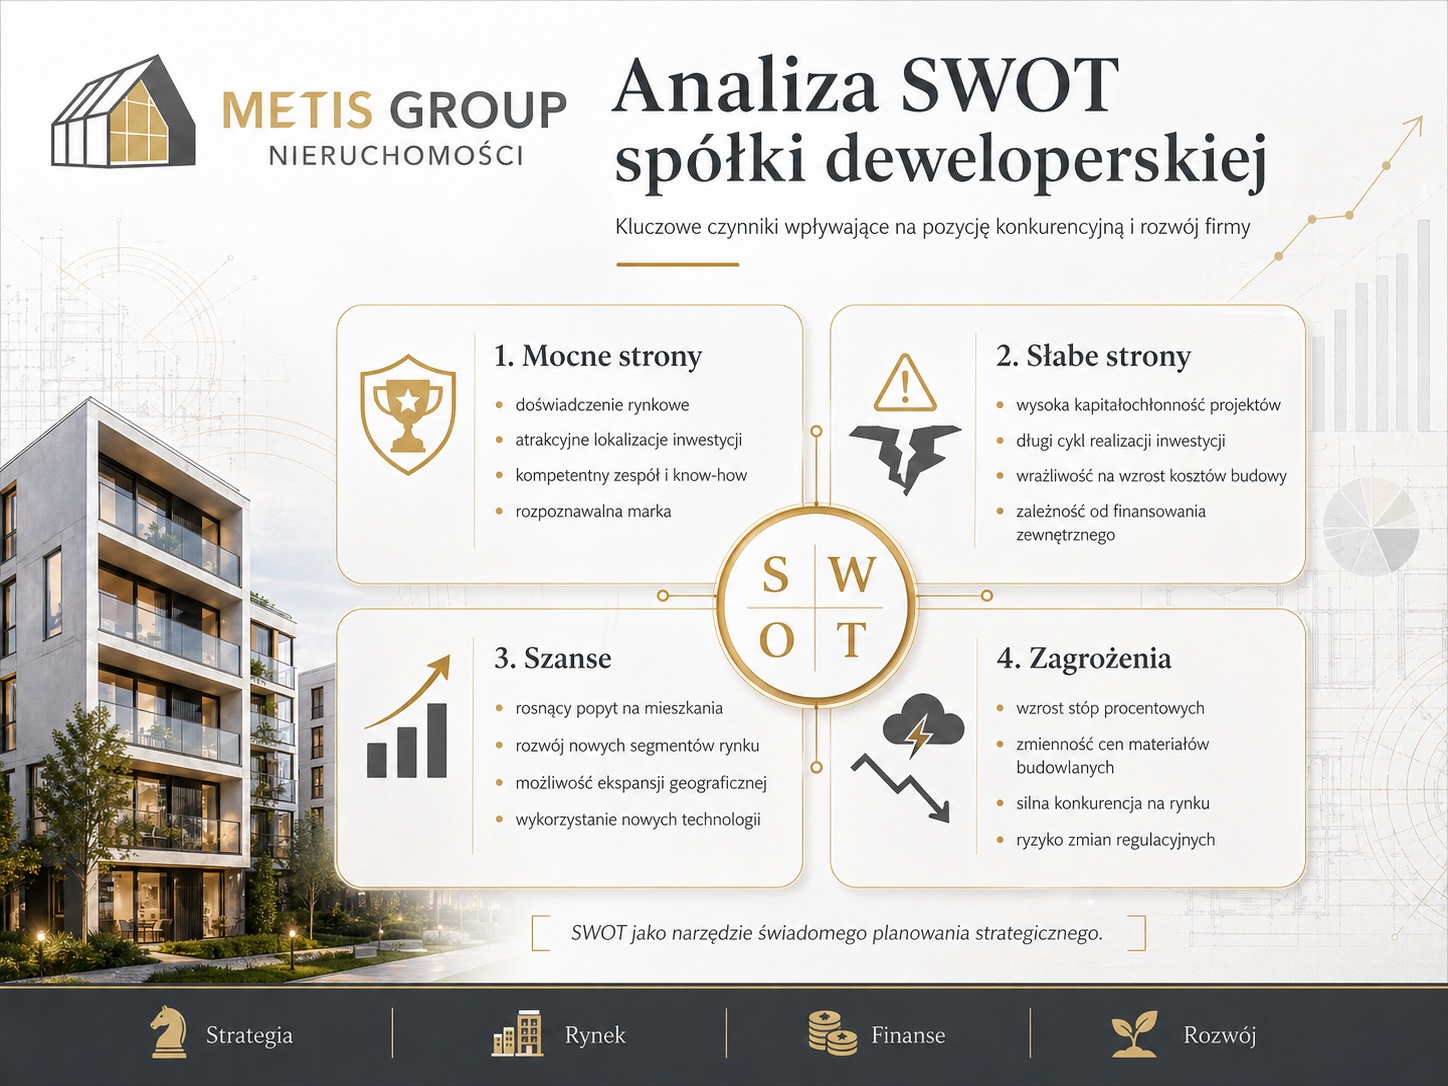
Analiza SWOT (ang. Strengths, Weaknesses, Opportunities, Threats – silne strony, słabe strony, szans…

Przykładowy biznesplan

Przykładowy biznesplan

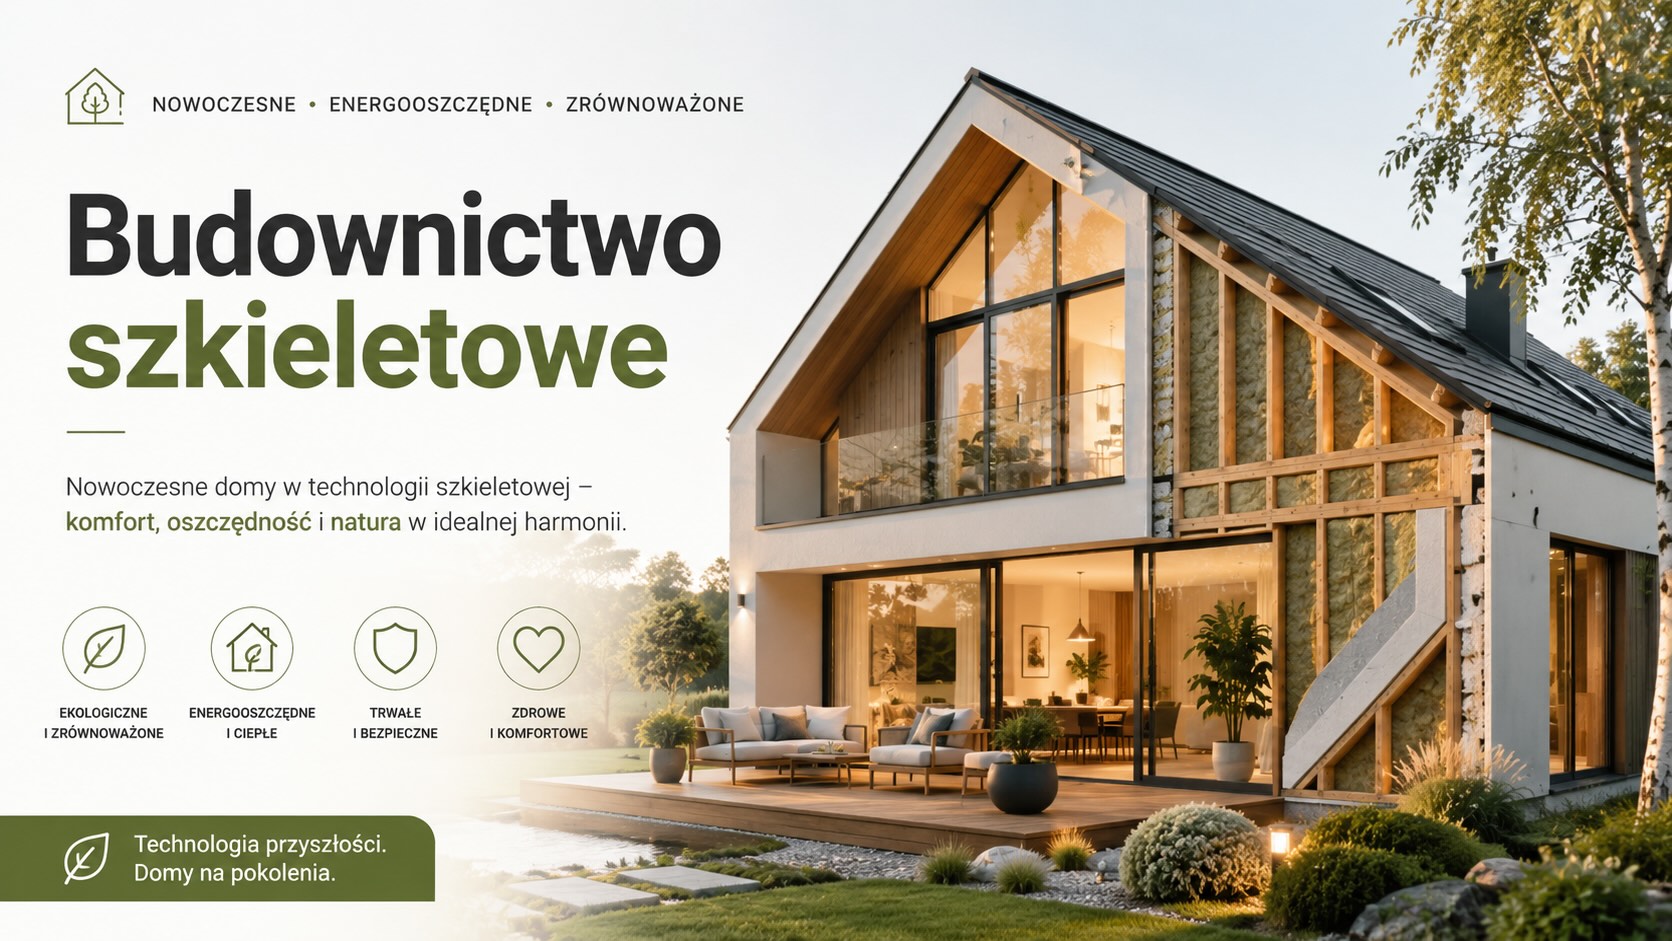
Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

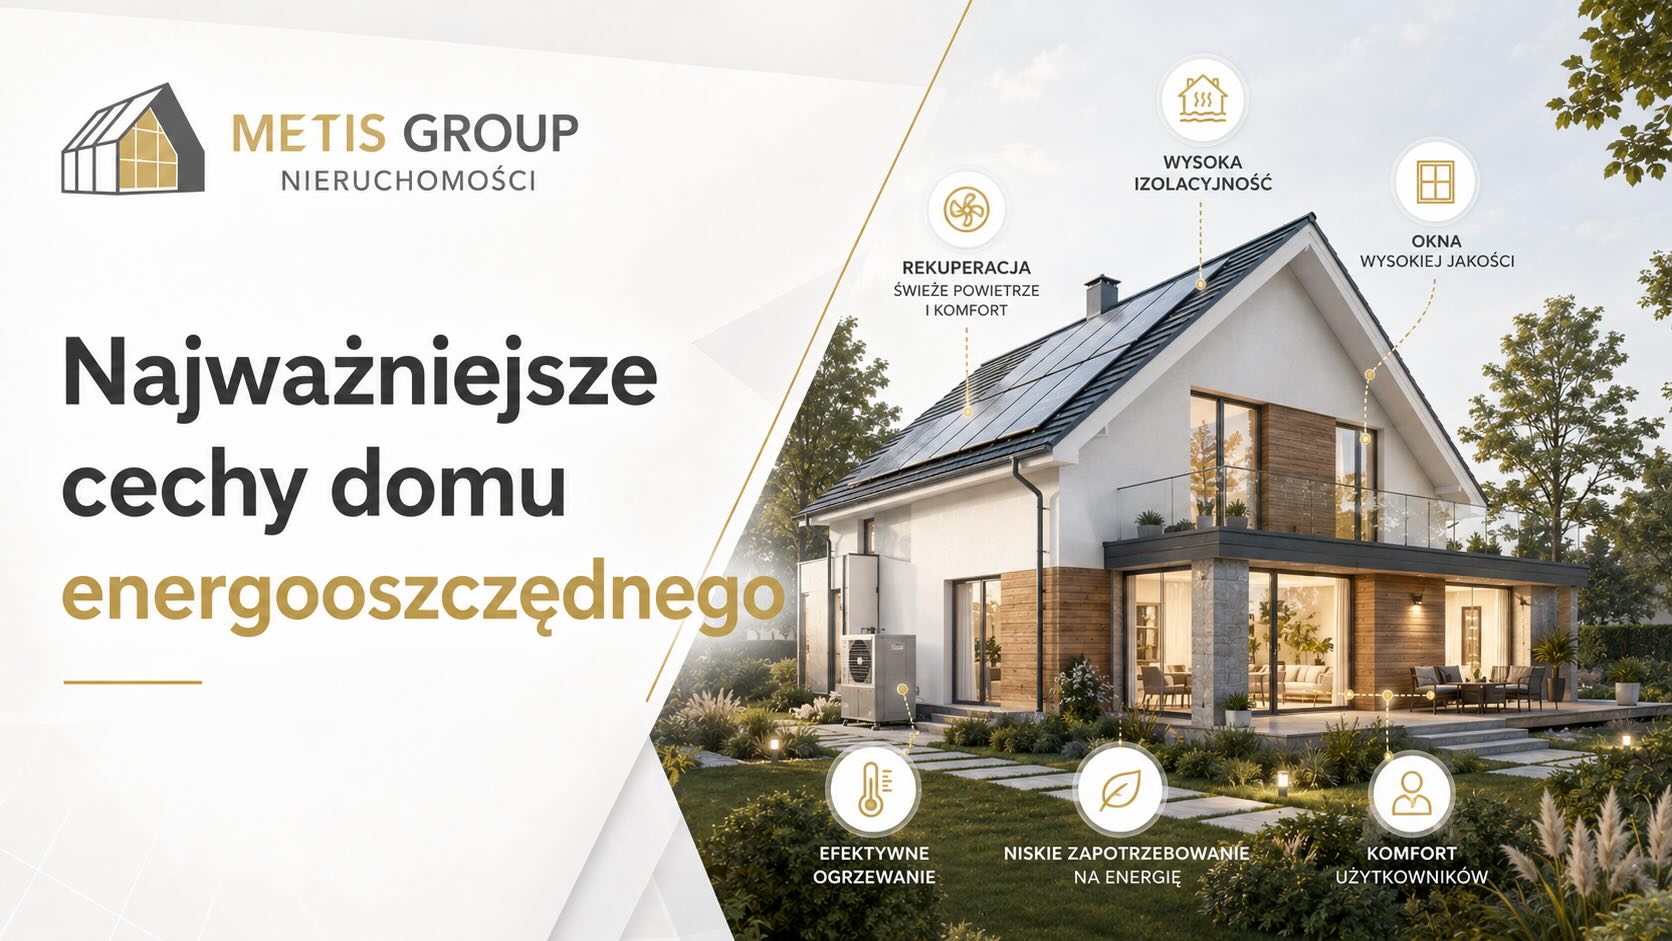
Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Analiza finansowa przedsiębiorstwa

Analiza finansowa przedsiębiorstwa

Analiza finansowa przedsiębiorstwa, czyli ocena sytuacji, analiza wskaźnikowa i sprawozdania Analiza…

Jednorodzinny dom energooszczędny  Kiączyn k. Tarnowa Podgórnego

Jednorodzinny dom energooszczędny Kiączyn k. Tarnowa Podgórnego

Jednorodzinny dom energooszczędny w Kiączynie k. Tarnowa Podgórnego Jednorodzinny dom energooszczędn…

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

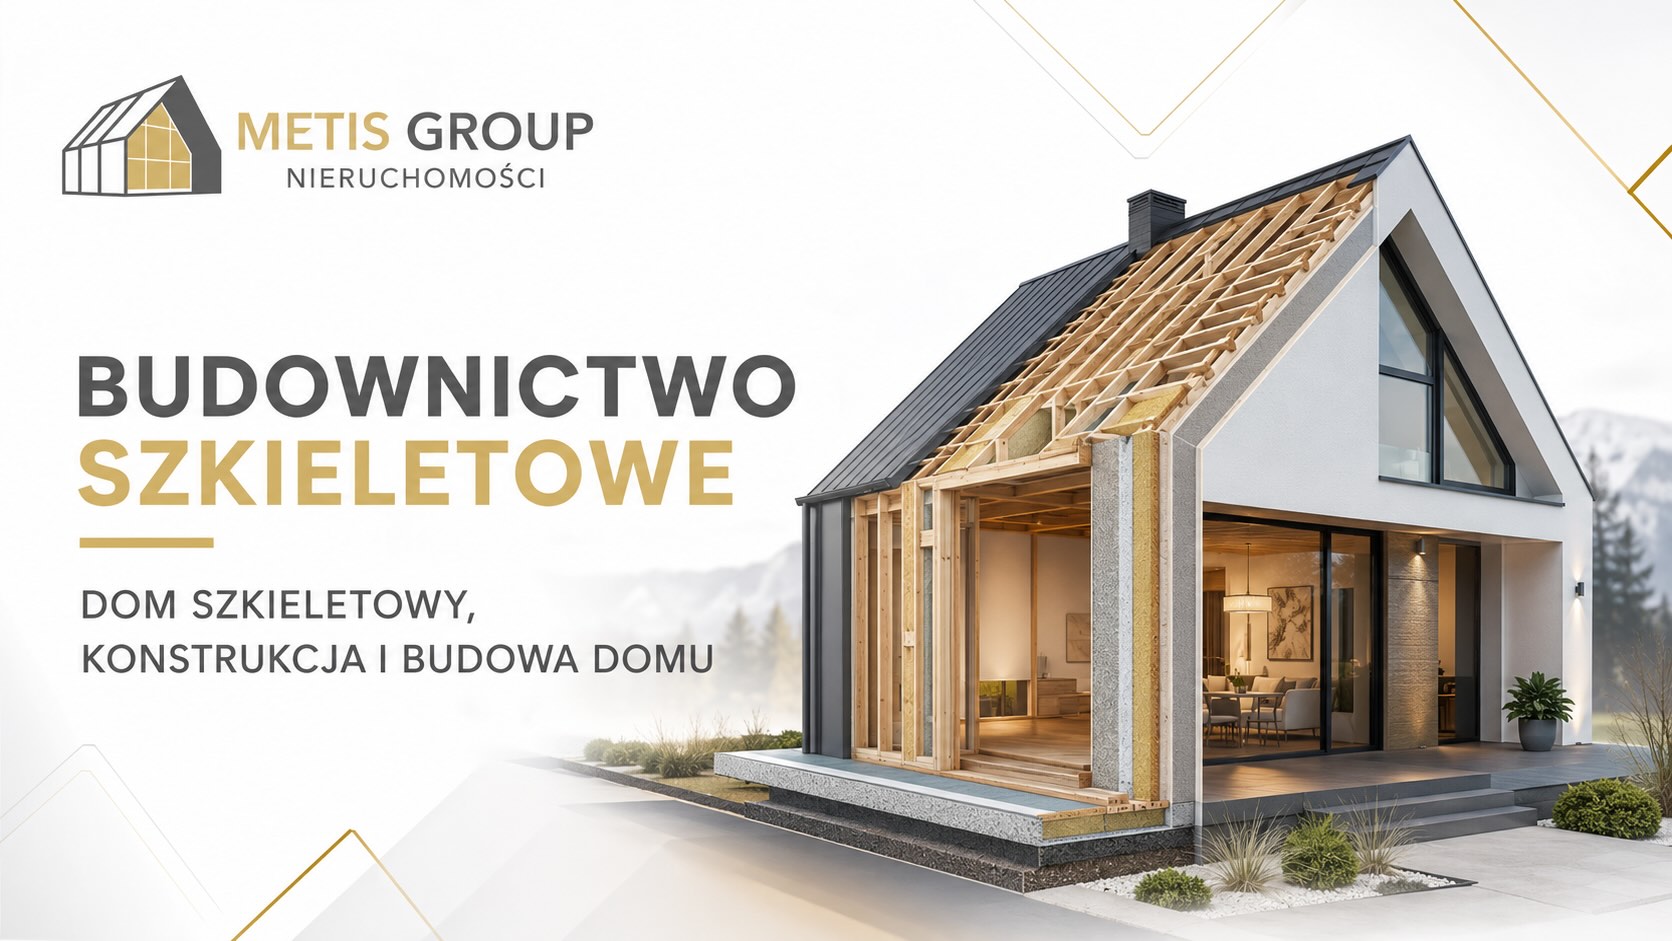
Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów?

Na czym polega marketing nieruchomości dla deweloperów? Marketing nieruchomości dla deweloperów pole…

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji? Zakup dzia…

Jeżeli zainteresowała Ciebie ta publikacja to zapraszamy do kontaktu:

Zapraszamy do kontaktu

Pozwól ułatwić sobie inwestowanie w nieruchomości. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

METIS GROUP » METIS GROUP » Strona 8

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie

Psychologia pieniędzy – lekcja o bogactwie, czyli prawda o chciwości i szczęściu

Psychologia pieniądza to jeden z najważniejszych, a jednocześnie najczęściej pomijanych tematów w świecie zarządzania pieniędzmi. W praktyce bardzo często nie decyduje wyłącznie poziom dochodów, wiedza ekonomiczna, umiejętność inwestowania czy dostęp do dobrych produktów bankowych. O wiele większe znaczenie ma to, jak człowiek myśli o pieniądzach, jak reaguje na ryzyko, jak podejmuje decyzje finansowe i czy potrafi zachować racjonalny dystans wtedy, gdy pojawia się strach, chciwość albo nadmierny optymizm.

Nie bez powodu książka „Psychologia pieniędzy” Morgana Housela stała się jedną z najczęściej komentowanych pozycji w świecie pieniędzy, inwestowania i budowania majątku. Morgan Housel pokazuje, że pieniądz nie jest wyłącznie kwestią matematyki. To również osobista historia, emocje, ego, światopogląd, doświadczenia rodzinne, mechanizmy psychologiczne i dziwne sposoby myślenia o pieniądzach, które wpływają na nasze decyzje bardziej, niż chcielibyśmy przyznać.

W decyzjach dotyczących pieniędzy często widać ten sam schemat: ludzie wiedzą, co byłoby rozsądne, ale robią coś zupełnie innego. Wiedzą, że warto oszczędzać, ale wydają więcej, niż powinni. Wiedzą, że inwestowanie pieniędzy wymaga czasu, ale chcą zarobić szybko. Wiedzą, że ryzyko istnieje, ale ignorują je, kiedy rynek rośnie. Wiedzą, że emerytura wymaga wcześniejszego planowania, ale bardzo często odkładają ten temat na później.

Właśnie dlatego psychologia pieniędzy jest tak ważna. Uczy, że bogactwo nie zawsze polega na tym, ile zarabiamy, ale na tym, ile potrafimy zatrzymać i czy nasze podejście do pieniędzy pozwala nam budować bezpieczeństwo w długim terminie.

Psychologia pieniędzy, czyli umiejętne obchodzenie się z pieniędzmi

Umiejętne obchodzenie się z pieniędzmi nie polega wyłącznie na tym, aby znać definicje, wykresy, produkty bankowe czy mechanizmy giełdy. Oczywiście wiedza finansowa jest ważna, ale sama wiedza nie wystarczy. Można znać zasady inwestowania, a mimo to podejmować nieracjonalne decyzje. Można dobrze zarabiać, a jednocześnie nie mieć wystarczająco oszczędności. Można mieć wysokie dochody, a mimo to stale odczuwać presję, niepewność i brak kontroli nad własnym budżetem.

Psychologia pieniądza pomaga zrozumieć, dlaczego tak się dzieje. Pokazuje, że decyzje finansowe są bardzo często skutkiem emocji, nawyków, lęków, presji otoczenia i porównań społecznych. Dla jednej osoby pieniądze oznaczają wolność. Dla innej bezpieczeństwo. Dla kolejnej status, sukces albo kontrolę. To właśnie indywidualne podejście do pieniędzy decyduje o tym, jak zarządzamy pieniędzmi na co dzień.

W praktyce dobre zarządzanie pieniędzmi wymaga kilku prostych, ale trudnych do konsekwentnego stosowania zasad. Po pierwsze, warto oszczędzać dla samego procesu, a nie tylko na konkretny cel. Oszczędzanie na konkretny cel jest oczywiście potrzebne, ale prawdziwe bezpieczeństwo powstaje wtedy, gdy człowiek buduje nawyk odkładania pieniędzy regularnie. Po drugie, trzeba rozumieć, że inwestowania pieniędzy wpływa czas. Im dłuższy horyzont, tym większe znaczenie mają cierpliwość, konsekwencja i odporność psychiczna.

To szczególnie ważne wtedy, gdy celem jest emerytura. Nie da się jej rozsądnie zaplanować wyłącznie na kilka lat przed zakończeniem aktywności zawodowej. Im wcześniej człowiek zaczyna myśleć o przyszłości, tym większą rolę może odegrać czas, procent składany i systematyczne odkładanie pieniędzy.

Po trzecie, należy pamiętać, że pieniądze i ich utrzymanie to dwa różne obszary. Zarobić pieniądze to jedno. Utrzymać je, pomnażać i nie stracić przez błędne decyzje — to zupełnie inna umiejętność. Wiele osób potrafi zarobić, ale nie potrafi zachować kapitału. To dlatego psychologia pieniędzy wpływa na jakość decyzji bardziej niż sama teoria ekonomiczna.

W świecie pieniędzy szczególnie niebezpieczne są ego, porównywanie się z innymi i potrzeba udowodnienia własnego sukcesu. Czasami człowiek nie kupuje czegoś dlatego, że realnie tego potrzebuje, ale dlatego, że chce wyglądać na osobę zamożną. To prosta droga do utraty kontroli nad budżetem, zadłużenia i decyzji podejmowanych pod wpływem presji, a nie rozsądku.

Ponadczasowe lekcje o bogactwie

Ponadczasowe lekcje o bogactwie są często prostsze, niż mogłoby się wydawać. Nie chodzi wyłącznie o znalezienie idealnej inwestycji, najlepszej akcji, najbardziej dochodowej nieruchomości albo sposobu na szybkie wzbogacenie. Bogactwo bardzo często buduje się poprzez cierpliwość, systematyczność, kontrolę wydatków, umiejętność odraczania gratyfikacji i świadome podejmowanie ryzyka.

To jedna z najważniejszych myśli, jakie przekazuje Morgan Housel. Tymczasem Morgan Housel mówi wprost, że sukces finansowy nie jest wyłącznie rezultatem inteligencji. Często większe znaczenie ma zachowanie. Osoba przeciętnie zarabiająca, ale rozsądna, cierpliwa i konsekwentna, może z czasem osiągnąć większą stabilność niż ktoś, kto zarabia dużo, ale podejmuje impulsywne decyzje.

W tym sensie książka o finansach, jaką jest „Psychologia pieniędzy”, nie jest zwykłą lekturą o inwestowaniu. To raczej książka psychologia pieniędzy, która pokazuje, jak działa człowiek w kontakcie z ryzykiem, zyskiem, stratą, presją społeczną i niepewnością. Autor do tematu oszczędzania pieniędzy podchodzi nie jak do technicznego zadania, ale jak do problemu ludzkich zachowań.

Jedną z najważniejszych lekcji jest to, że wystarczająco dużo oznacza dla każdego coś innego. Problem zaczyna się wtedy, gdy człowiek nie potrafi określić własnej granicy. Chce coraz więcej, bo inni mają więcej. Chce zarobić szybciej, bo ktoś inny pochwalił się sukcesem. Chce inwestować agresywniej, bo rynek chwilowo nagradza odwagę. Wtedy decyzje finansowe przestają być racjonalne, a zaczynają być podporządkowane emocjom.

Długoterminowe myślenie o pieniądzach obejmuje również takie tematy jak bezpieczeństwo rodziny, niezależność finansowa i emerytura. To właśnie tam najlepiej widać, że małe decyzje podejmowane przez wiele lat mogą mieć większe znaczenie niż jednorazowe, spektakularne działania.

Ponadczasowe lekcje o bogactwie uczą również pokory. Rynek nie zawsze wynagradza wiedzę natychmiast. Giełda nie zawsze zachowuje się zgodnie z oczekiwaniami. Inwestycyjny sukces wymaga czasu, odporności i akceptacji faktu, że nie wszystko da się przewidzieć. Dlatego inwestowanie nie powinno być oparte wyłącznie na optymizmie, ale na planie, dywersyfikacji i świadomości ryzyka.

Chciwość i szczęście

Chciwość i szczęście to dwa pojęcia, które w świecie zwłaszcza finansów osobistych bardzo często się przenikają. Z jednej strony pieniądze mogą poprawiać jakość życia, dawać bezpieczeństwo, wolność wyboru i większy spokój. Z drugiej strony pogoń za pieniędzmi może stać się pułapką, jeżeli człowiek nie potrafi powiedzieć: mam wystarczająco.

Właśnie tutaj psychologia pieniądza staje się wyjątkowo praktyczna. Pokazuje, że pieniądze mogą pomagać, ale mogą też wzmacniać lęki, ambicje i porównywanie się z innymi. Jeżeli ktoś nie ma jasno określonych wartości, może przez wiele lat zarabiać coraz więcej, a jednocześnie nie odczuwać większego szczęścia. Może mieć większy majątek, ale mniej czasu, mniej spokoju i więcej napięcia.

Chciwość często zaczyna się niewinnie. Najpierw człowiek chce poprawić swoją sytuację. Potem chce mieć więcej bezpieczeństwa. Następnie zaczyna porównywać się z innymi. Później uznaje, że to, co kiedyś wydawało się sukcesem, już nie wystarcza. W ten sposób pieniądz przestaje być narzędziem, a zaczyna być miarą własnej wartości.

Szczęście finansowe nie polega więc wyłącznie na tym, aby mieć jak najwięcej pieniędzy. Polega raczej na tym, aby pieniądze służyły życiu, a nie przejmowały nad nim kontrolę. To niezmienne prawdy, które warto rozumieć zarówno w codziennym budżecie, jak i w decyzjach biznesowych. Osoba, która wie, czego naprawdę potrzebuje, łatwiej podejmuje racjonalny wybór. Osoba, która stale goni za więcej, łatwiej wpada w pułapkę ryzyka.

Ten mechanizm widać również wtedy, gdy ktoś planuje przyszłość, ale jednocześnie nie potrafi zaakceptować ograniczeń. Emerytura może być spokojnym etapem życia, ale tylko wtedy, gdy wcześniej pieniądze były traktowane jako narzędzie bezpieczeństwa, a nie wyłącznie jako sposób na pokazywanie statusu.

W praktyce najlepiej mówić o psychologii pieniędzy w kontekście codziennych decyzji. Czy kupuję coś, bo tego potrzebuję, czy dlatego, że chcę zrobić wrażenie? Czy inwestuję, bo rozumiem ryzyko, czy dlatego, że boję się, że ominie mnie okazja? Czy oszczędzam, aby mieć wolność, czy odkładam decyzje na później? Czy moja relacja z pieniędzmi daje mi spokój, czy ciągłe napięcie?

To właśnie takie pytania pomagają zrozumieć, czym naprawdę jest psychologia pieniędzy. Nie jest to abstrakcyjna teoria, ale bardzo praktyczna wiedza o tym, jak człowiek podejmuje decyzje finansowe.

Nie trać czasu na czytanie książki „psychologia pieniędzy” Morgana Housela

Książka Psychologia pieniądza,  jeżeli oczekujesz prostego przepisu na szybkie bogactwo, gotowej listy akcji do kupienia albo instrukcji, jak w kilka miesięcy zarobić duże pieniądze. Ta książka nie jest poradnikiem w stylu: zrób krok pierwszy, drugi i trzeci, a zostaniesz bogaty.

Warto ją jednak znać, jeśli interesuje Cię psychologia pieniądza, zarządzanie pieniędzmi, inwestowanie, oszczędzanie i podejmowanie mądrzejszych decyzji finansowych. To audiobook i lektura, która nie tyle uczy technik inwestowania, ile pokazuje, dlaczego ludzie zachowują się nieracjonalnie, gdy w grę wchodzą pieniądze.

Morgana Housela warto czytać przede wszystkim dlatego, że pokazuje dziwne sposoby myślenia o pieniądzach. Jedni nadmiernie ryzykują, bo kilka razy mieli szczęście. Inni całe życie unikają inwestowania, bo kiedyś ponieśli stratę. Jeszcze inni oszczędzają bez celu, ale nie potrafią korzystać z pieniędzy. Są też osoby, które mają dużo, lecz stale boją się utraty majątku. Każdy z tych przypadków pokazuje, że pieniędzmi wpływa nie tylko matematyka, ale również osobowość, doświadczenia i emocje.

Jesteśmy przy temacie psychologia vs wiedza. Wiedza finansowa jest potrzebna, ale bez samodyscypliny i świadomości własnych mechanizmów psychologicznych może nie wystarczyć. Można rozumieć procent składany, ale nie mieć cierpliwości. Można znać zasady dywersyfikacji, ale zaryzykować wszystko pod wpływem chciwości. Można wiedzieć, że emerytura wymaga kapitału, ale przez lata nie robić nic, aby ten kapitał faktycznie zbudować.

W tym sensie temat psychologia vs racjonalny wybór jest kluczowy. Człowiek lubi myśleć, że podejmuje racjonalne decyzje, ale w praktyce często działa pod wpływem emocji. Dlatego psychologia pieniądza pomaga lepiej rozumieć siebie. Pomaga zauważyć, kiedy decyzja jest rozsądna, a kiedy wynika z lęku, presji, zazdrości albo chwilowego entuzjazmu.

Morgan Housel, wielokrotnie nagradzany autor, stworzył książkę, która ma unikalny światopogląd na finanse. Nie tłumaczy pieniędzy wyłącznie przez pryzmat tabel, stóp zwrotu i wykresów. Pokazuje, że podejście do pieniędzy jest osobistą historią każdego człowieka. To, co dla jednej osoby jest rozsądne, dla innej może być zbyt ryzykowne. To, co dla jednej osoby oznacza sukces, dla innej może oznaczać utratę spokoju.

Dlatego psychologia pieniądza jest ważna nie tylko dla inwestorów. Jest ważna dla przedsiębiorców, osób planujących zakup nieruchomości, rodzin budujących budżet domowy, osób chcących zarządzać pieniędzmi, a także dla tych, których interesują finanse osobiste i decyzje biznesowe podejmowane w sposób świadomy, spokojny i racjonalny. Pieniądz jest narzędziem, ale to człowiek decyduje, czy używa go mądrze.

Podsumowując, psychologia pieniędzy uczy, że bogactwo nie polega wyłącznie na zarabianiu. Polega na rozsądku, cierpliwości, umiejętności kontrolowania emocji, rozumieniu ryzyka i świadomości własnych potrzeb. To ponadczasowe lekcje o bogactwie, które pomagają nie tylko więcej zarobić, ale przede wszystkim lepiej zarządzać pieniędzmi, utrzymać kapitał i podejmować decyzje finansowe zgodne z własnym życiem, a nie z presją otoczenia.

Dobrze rozumiana emerytura nie jest więc tylko tematem wieku czy systemu świadczeń. To konsekwencja decyzji podejmowanych przez wiele lat: oszczędzania, inwestowania, unikania zbędnego ryzyka, kontroli wydatków i cierpliwości. Właśnie dlatego psychologia pieniądza ma tak duże znaczenie — bo pokazuje, że największy wpływ na przyszłość mają często małe, powtarzalne decyzje.

Psychologia pieniądza to wiedza, która pomaga zrozumieć, dlaczego jedni budują stabilność finansową przez lata, a inni tracą pieniądze mimo wysokich dochodów. To temat, który warto traktować poważnie, bo w zarządzaniu pieniędzmi najtrudniejszym przeciwnikiem bardzo często nie jest rynek, bank ani gospodarka. Najtrudniejszym przeciwnikiem jesteśmy my sami.

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786
Nasze publikacje na temat doradztwa finansowego:

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Wyjście z długów i problemów finansowych

METIS GROUP » METIS GROUP » Strona 8

Wyjście z długów i kłopotów finansowych

Co to znaczy mieć problemy finansowe?

Problemy finansowe zaczynają się wtedy, gdy bieżący dochód przestaje wystarczać na pokrycie podstawowych kosztów życia, rat, rachunków i innych zobowiązań. Dla jednej osoby oznacza to opóźnienie w zapłacie jednej faktury, dla innej poważne zadłużenie, kilka kredytów, pożyczek oraz presję ze strony wierzycieli.

Kłopoty finansowe nie zawsze pojawiają się nagle. Często rozwijają się stopniowo: najpierw brakuje niewielkiej kwoty do końca miesiąca, później pojawia się krótkoterminowy kredyt, następnie kolejna pożyczka, a po pewnym czasie dłużnik zaczyna spłacać stare zobowiązania nowymi produktami finansowymi. To bardzo niebezpieczny mechanizm, który może prowadzić do spirali zadłużenia.

Warto pamiętać, że problemy finansowe mogą dotyczyć zarówno osoby prywatnej, jak i przedsiębiorcy. Przyczyną może być utrata pracy, spadek dochodów, choroba, rozwód, nieudana inwestycja, wzrost kosztów życia, zbyt wysokie oprocentowania kredytów albo brak kontroli nad miesięcznym budżetem. Niezależnie od przyczyny najważniejsze jest jedno: trzeba zacząć działać możliwie szybko.

Pożyczki, dług, spłata — co dalej?

Gdy pojawia się dług, najgorszym rozwiązaniem jest udawanie, że problem sam zniknie. Odsetki mogą narastać, wierzyciel może rozpocząć działania windykacyjne, a sytuacja finansowa może się pogorszyć. Dlatego pierwszym krokiem powinna być dokładna analiza wszystkich zobowiązań.

Warto przygotować zestawienie: komu trzeba zapłacić, jaka jest wysokość rat, jakie są odsetki, jaki jest okres spłaty, które zobowiązania są bieżące, a które są już przeterminowane. Taki harmonogram pozwala zobaczyć realną skalę problemu i ustalić priorytet spłaty długu.

Jeżeli zobowiązań jest kilka, warto sprawdzić, które z nich są najdroższe. Często krótkoterminowych pożyczek udzielają firmy pożyczkowe, a koszt ich obsługi może być wysoki. W takiej sytuacji trzeba przemyśleć, czy możliwe jest rozłożenie długu na raty, negocjacje z wierzycielami, zmiany warunków spłaty albo restrukturyzacja.

Nie warto zaciągać kolejnego zobowiązania tylko po to, aby chwilowo spłacić poprzednie, jeśli nie ma realnego planu naprawczego. Taka decyzja może pogorszyć sytuację i zwiększyć zadłużenie. Najlepsze rozwiązanie to takie, które nie tylko daje chwilową ulgę, ale pomaga odzyskać kontrolę nad finansami osobistymi.

Gdzie szukać pomocy przy problemach finansowych?

Osoba zadłużona nie musi być sama. W trudnej sytuacji warto skorzystać z profesjonalnego wsparcia. Pomóc może doradca finansowy, doradca restrukturyzacyjny, prawnik, rzecznik finansowy albo instytucja zajmująca się ochroną konsumentów. W przypadku poważniejszych problemów możliwe jest również skonsultować się z doradcą w sprawie upadłości konsumenckiej.

Pomoc jest szczególnie ważna wtedy, gdy dłużnik nie wie, jak rozmawiać z wierzycielami, nie rozumie dokumentów, boi się sądowy kroków albo nie potrafi ocenić, które rozwiązanie będzie dla niego bezpieczne. Profesjonalne wsparcie pozwala uporządkować sytuację, sprawdzić wysokość rat, przeanalizować zobowiązania i wybrać działania naprawcze.

Warto również pamiętać, że negocjacje z wierzycielami mogą być skuteczne, jeśli są prowadzone spokojnie i rzeczowo. Czasami możliwe jest umorzenie części kosztów, rozłożenie długu na raty, zmiana harmonogramu, wydłużenie okresu spłaty albo zawieszenie części płatności. Nie każdy wierzyciel zgodzi się na takie warunki, ale brak kontaktu zwykle działa na niekorzyść osoby zadłużonej.

Jeżeli sytuacja jest bardzo trudna, a niewypłacalność ma trwały charakter, można rozważyć ogłoszenie upadłości. Upadłość konsumencka nie jest rozwiązaniem dla każdego, ale w określonych przypadkach może być sposobem na uporządkowanie starych zobowiązań i rozpoczęcie nowego etapu.

Jak przygotować plan wyjścia z długów?

Wyjście z długów wymaga planu, cierpliwości i konsekwencji. Pierwszy krok to zatrzymanie dalszego zadłużania się. Bez tego nawet najlepszy plan nie zadziała. Trzeba unikać nowych pożyczek, zakupów na raty, kart kredytowych i decyzji podejmowanych pod wpływem stresu.

Drugi krok to analiza budżetu. Należy sprawdzić miesięczny dochód, wszystkie wydatki, raty, rachunki, koszty jedzenia, mieszkania, transportu oraz inne bieżące potrzeby. Celem jest znalezienie kwoty, którą można regularnie przeznaczać na spłatę. Nawet niewielkie kwoty mają znaczenie, jeśli są wpłacane systematycznie.

Trzeci krok to poszukiwanie dodatkowych źródeł dochodu. Może to być praca dodatkowa, sprzedaż niepotrzebnych rzeczy, czasowe zwiększenie liczby godzin pracy, dodatkowe zlecenia albo zmiana pracy na lepiej płatną. Nie zawsze jest to łatwe, ale przy poważnych problemach finansowych dodatkowych środków często trzeba szukać aktywnie.

Czwarty krok to kontakt z wierzycielami. Lepiej samodzielnie przedstawić sytuację i zaproponować realny plan spłaty, niż czekać na kolejne wezwania. W negocjacjach ważna jest uczciwość, konkretne liczby i propozycja, którą faktycznie da się realizować.

Co zrobić, aby nie wejść w pętlę zadłużenia?

Pętla zadłużenia powstaje wtedy, gdy jedna pożyczka jest spłacana kolejną pożyczką, a bieżące zobowiązania stale rosną. To jeden z najgroźniejszych mechanizmów, ponieważ przez pewien czas daje złudzenie kontroli. Dłużnik ma poczucie, że „jakoś sobie radzi”, ale w rzeczywistości zadłużenie staje się coraz większe.

Aby uniknąć pętli zadłużenia, trzeba przestrzegać kilku zasad. Po pierwsze, nie należy zaciągać nowych zobowiązań bez dokładnej analizy. Każdy kredyt, każda pożyczka i każda rata obciążają przyszły budżet. Po drugie, trzeba kontrolować koszty i ograniczać wydatki, które nie są konieczne. Po trzecie, warto oszczędzać nawet niewielkie kwoty, aby budować rezerwę na nagłe sytuacje.

Po czwarte, nie wolno ignorować pierwszych sygnałów ostrzegawczych. Jeśli zaczyna brakować pieniędzy na zapłatę rachunków, jeżeli rata jest płacona z opóźnieniem, jeżeli konieczne staje się pożyczanie pieniędzy na codzienne wydatki, to znak, że trzeba działać od razu.

Warto też unikać decyzji podejmowanych pod wpływem presji. Reklama szybkiej pożyczki może wyglądać atrakcyjnie, ale w trudnej sytuacji finansowej trzeba szczególnie uważać na koszt, oprocentowania, prowizje, opłaty dodatkowe i konsekwencje opóźnień w spłacie.

Stabilność finansowa po wyjściu z długów

Sama spłata zobowiązań to dopiero początek. Prawdziwym celem powinna być odbudowa stabilności finansowej. Oznacza to uporządkowanie budżetu, stworzenie poduszki bezpieczeństwa, ograniczenie zbędnych kosztów i zmianę nawyków, które doprowadziły do problemów.

Po wyjściu z długów warto regularnie odkładać pieniądze. Nie trzeba od razu inwestować dużych kwot. Najpierw ważniejsze jest bezpieczeństwo: rezerwa na utratę pracy, chorobę, awarię samochodu albo inne nadchodzące problemy. Dopiero później można myśleć o oszczędnościach długoterminowych, inwestowaniu czy większych celach finansowych.

Ważne jest również, aby nie wracać do starych schematów. Jeśli przyczyną zadłużenia były impulsywne zakupy, trzeba ograniczyć takie decyzje. Jeśli problemem był brak kontroli nad budżetem, trzeba regularnie sprawdzać wpływy i wydatki. Jeśli trudność wynikała z niskiego dochodu, warto szukać sposobów na jego zwiększenie.

Podsumowanie

Wyjście z długów i kłopotów finansowych jest możliwe, ale wymaga działania, a nie odkładania problemu na później. Najważniejsze kroki to dokładna analiza zobowiązań, przygotowanie harmonogramu, kontakt z wierzycielami, ograniczenie wydatków, poszukiwanie dodatkowych źródeł dochodu oraz konsekwentna spłata długu.

Problemy finansowe nie są powodem do wstydu, ale są sygnałem, że trzeba zmienić sposób zarządzania pieniędzmi. W trudnej sytuacji warto skonsultować się z doradcą finansowym, prawnikiem albo odpowiednią instytucją. Czasami najlepsze rozwiązanie wymaga negocjacji, restrukturyzacji, rozłożenia długu na raty albo dokładnej analizy prawnej.

Najważniejsze jest to, aby nie wejść w pętlę zadłużenia. Każda decyzja pożyczkowy powinna być przemyślana, a każdy nowy kredyt powinien być oceniony pod kątem realnej możliwości spłaty. Im szybciej dłużnik zacznie działać, tym większa szansa na odzyskanie kontroli, uniknięcie poważnych problemów i odbudowę stabilności finansowej.

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786
Nasze publikacje na temat doradztwa finansowego:

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

METIS GROUP » METIS GROUP » Strona 8

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku?

Finanse w związku — dlaczego temat pieniędzy bywa taki trudny?

Finanse w związku to jeden z tych tematów, który bardzo często wydaje się niewygodny, zbyt praktyczny albo wręcz psujący romantyczną atmosferę. Wiele par potrafi rozmawiać o wakacjach, mieszkaniu, dzieciach czy planach na przyszłość, ale kiedy pojawia się temat pieniędzy, nagle robi się napięcie. A przecież miłość i pieniądze bardzo mocno wpływają na codzienne życie.

Problem polega na tym, że każdy partner może mieć inne podejście do pieniędzy. Jedna osoba lubi oszczędzanie, druga woli wydawać. Jedna potrzebuje bezpieczeństwa, druga większej swobody w dysponowaniu pieniędzmi. Jedna chce mieć wspólne konto, druga uważa, że osobne konta bankowe dają większą autonomię finansową. I żadna z tych postaw nie musi być zła — pod warunkiem, że para potrafi o tym rozmawiać.

Właśnie dlatego rozmowa o pieniądzach jest tak ważna. Nie chodzi o kontrolowanie drugiej osoby, wypominanie wydatków albo ocenianie zarobków. Chodzi o przejrzystość, uczciwy dialog i wspólne ustalenie zasad, które pomagają budować dobre relacje partnerskie. Pieniądze w związku nie powinny być tematem tabu, bo prędzej czy później i tak pojawią się przy rachunkach, kredycie, zakupach, wakacjach, dzieciach, mieszkaniu, inwestowaniu czy planowaniu przyszłości.

Wspólne konto — dobre rozwiązanie czy źródło konfliktów?

Wspólne konto może być bardzo praktycznym rozwiązaniem, szczególnie wtedy, gdy para prowadzi jedno gospodarstwo domowe, płaci wspólny czynsz, rachunki, zakupy spożywcze i inne wspólne koszty. Dzięki temu łatwiej zarządzać wydatkami, planować budżet i kontrolować to, ile pieniędzy faktycznie potrzeba na codzienne życie.

Nie oznacza to jednak, że wspólne konto bankowe jest obowiązkowe dla każdej pary. Dla jednych będzie wygodne, bo upraszcza domowe finanse. Dla innych może być zbyt dużym ograniczeniem prywatności. Warto więc ustalić, czy para chce mieć jedno wspólne konto, osobne konta bankowe, czy model mieszany: prywatne rachunki oraz jeden wspólny rachunek na koszty życia.

Model mieszany często sprawdza się najlepiej. Każdy partner zachowuje część pieniędzy dla siebie, a jednocześnie obie osoby wpłacają określoną kwotę do wspólnej puli. Z tej puli można pokrywać rachunki, czynsz, zakupy, opłaty za samochód, wydatki na dzieci, wakacje albo inne wspólne wydatki.

Najważniejsze jest to, aby zasady były jasne. Konflikty rzadko wynikają wyłącznie z samego faktu, że para ma albo nie ma wspólnego konta. Częściej problemem jest brak ustaleń, różnice w podejściu, odkładanie rozmowy na później i brak poczucia partnerstwa.

Jak dzielić finanse w związku?

Nie ma jednego idealnego sposobu na to, jak dzielić finanse w związku. Wszystko zależy od zarobków, stylu życia, liczby zobowiązań, planów i tego, jak para rozumie wspólne życie. Ważne jest jednak, aby podział był sprawiedliwy, przejrzysty i zaakceptowany przez obie strony.

Pierwszy model to podział po równo. Każdy partner wpłaca taką samą kwotę na wspólny budżet. Ten system jest prosty, ale nie zawsze sprawiedliwy, zwłaszcza jeśli dochody znacząco się różnią.

Drugi model to podział proporcjonalnie do dochodów. Jeżeli jedna osoba zarabia więcej, wpłaca większą część do wspólnej puli. Dzięki temu obciążenie jest bardziej proporcjonalne i mniej obciążające dla osoby o niższych zarobkach. To rozwiązanie często dobrze działa w parach, które chcą zachować równowagę i poczucie uczciwości.

Trzeci model to pełne wspólne zarządzanie. Wszystkie dochody trafiają do jednego budżetu, a para razem decyduje, jak zarządzać pieniędzmi. Ten system wymaga dużego zaufania, przejrzystości i zgodnego podejścia do wydatków. Może świetnie działać, ale tylko wtedy, gdy obie osoby czują się bezpiecznie i żadna nie ma poczucia utraty kontroli.

W praktyce najlepiej sprawdza się taki model, który jest dopasowany do konkretnej relacji. Dobre zarządzanie pieniędzmi w związku nie polega na narzucaniu jednej metody, ale na znalezieniu zasad, które są zrozumiałe i komfortowe dla obu osób.

Jak zarządzać wspólnym budżetem?

Aby dobrze zarządzać wspólnym budżetem, trzeba najpierw wiedzieć, ile pieniędzy wpływa do domu i ile z niego wypływa. Brzmi prosto, ale wiele par nigdy tego dokładnie nie sprawdza. Dopiero przy większych decyzjach, takich jak zakup mieszkania, kredyt hipoteczny, zmiana pracy, emerytura albo narodziny dziecka, okazuje się, że domowy budżet nie był tak dobrze zaplanowany, jak się wydawało.

Budżet domowy powinien obejmować podstawowe kategorie: mieszkanie, rachunki, jedzenie, transport, zdrowie, dzieci, kredyty, przyjemności, oszczędzanie i cele finansowe. Dzięki temu para widzi, które wydatki są konieczne, które można ograniczyć, a które wynikają bardziej z nawyku niż z realnej potrzeby.

Wspólny budżet nie powinien być narzędziem kontroli. Nie chodzi o to, aby jedna osoba rozliczała drugą z każdej złotówki. Chodzi o wspólne zarządzanie pieniędzmi, planowanie wydatków i podejmowanie decyzji finansowych w taki sposób, aby obie osoby miały poczucie bezpieczeństwa.

Dobrym rozwiązaniem jest comiesięczna rozmowa o budżecie. Może być krótka, spokojna i konkretna. Warto wtedy sprawdzić, jakie były dochody, jakie pojawiły się koszty, ile udało się odłożyć, co trzeba zapłacić w kolejnym miesiącu i czy para nadal realizuje wspólne cele.

Rozmowy o pieniądzach — jak robić to dobrze?

Rozmowy o pieniądzach są trudne, ponieważ często dotykają nie tylko liczb, ale też emocji, ambicji, poczucia bezpieczeństwa i doświadczeń z domu rodzinnego. Dla jednej osoby pieniądze mogą oznaczać wolność, dla drugiej stabilność, a dla trzeciej źródło stresu. Dlatego w związku trzeba nauczyć się rozmawiać o pieniądzach bez oskarżeń i bez zawstydzania.

Warto zacząć od prostych pytań: jak każde z nas podchodzi do oszczędzania? Co jest dla nas priorytetem? Jak chcemy dzielić rachunki? Ile pieniędzy każdy z nas powinien mieć na własne potrzeby? Czy chcemy mieć wspólne konto? Jak planujemy większe wydatki? Czy odkładać pieniądze na poduszkę finansową, wakacje, inwestowanie albo przyszłą emeryturę?

Taka rozmowa nie musi być idealna. Ważne, aby była regularna i uczciwa. Najgorsze, co para może zrobić, to unikać tematu pieniędzy aż do momentu, gdy pojawią się nieporozumienia. Wtedy rozmowa zwykle nie dotyczy już samego budżetu, ale żalu, frustracji i poczucia niesprawiedliwości.

Dobre relacje partnerskie wymagają zaufania. A zaufanie w obszarze pieniędzy buduje się przez przejrzystość, wspólne decyzje i jasne zasady.

Wspólny budżet a prywatność i autonomia

Wspólny budżet nie musi oznaczać rezygnacji z prywatności. To ważne, bo wiele osób boi się, że wspólne zarządzanie pieniędzmi odbierze im swobodę. Tymczasem dobrze zaplanowane finanse w związku powinny łączyć odpowiedzialność za wspólne koszty z przestrzenią na osobiste decyzje.

Dobrym rozwiązaniem jest ustalenie kwoty, którą każdy partner może wydawać bez konsultacji. Mogą to być pieniądze na hobby, ubrania, spotkania, kosmetyki, książki, sport czy drobne przyjemności. Dzięki temu nikt nie ma poczucia, że musi tłumaczyć się z każdego przelewu.

Autonomia finansowa jest szczególnie ważna w zdrowych relacjach. Nie chodzi o tajemnice, ale o poczucie szacunku do indywidualnych potrzeb. Para może mieć wspólne cele, wspólne rachunki i wspólne zarządzanie, a jednocześnie pozostawić każdej osobie przestrzeń na własne decyzje.

Oszczędzanie i wspólne cele

Oszczędzanie w związku jest łatwiejsze, gdy para wie, po co odkłada pieniądze. Samo hasło „musimy oszczędzać” często nie wystarcza. Dużo lepiej działa konkretny cel: poduszka finansowa, zakup mieszkania, remont, wakacje, dziecko, inwestowanie, spłata zobowiązań albo zabezpieczenie przyszłości.

Wspólne cele pomagają uporządkować priorytety. Jeśli para wie, że chce kupić mieszkanie, łatwiej ograniczyć mniej ważne wydatki. Jeśli celem jest bezpieczeństwo, łatwiej zbudować fundusz awaryjny. Jeśli ważna jest przyszłość, warto uwzględnić także temat emerytury i długoterminowego planowania.

Warto ustalić, ile pieniędzy para chce regularnie wpłacać na oszczędności. Nie musi to być od razu duża kwota. Najważniejszy jest nawyk. Regularne odkładanie pieniędzy buduje poczucie stabilności i zmniejsza stres, gdy pojawią się nieprzewidziane wydatki.

Najczęstsze problemy z pieniędzmi w związku

Problemy z pieniędzmi w związku często wynikają nie z ich braku, ale z braku zasad. Jedna osoba wydaje bez konsultacji, druga czuje się pomijana. Jedna oszczędza, druga uważa to za przesadę. Jedna chce inwestować, druga boi się ryzyka. Jedna ukrywa wydatek, druga traci zaufanie.

Do częstych problemów należą również różnice w podejściu do zarobków, hazard, impulsywne zakupy, darowizna dla rodziny bez rozmowy z partnerem, brak planowania budżetu, niejasny podział rachunków oraz brak ustaleń dotyczących większych wydatków.

Nieporozumień można uniknąć, jeśli para wcześniej ustali jasne zasady. Kto płaci za czynsz? Kto robi przelew za rachunki? Ile pieniędzy trafia do wspólnej puli? Jak zarządzać wydatkami? Kiedy trzeba skonsultować większy zakup? Co robimy, gdy jedno z nas traci pracę albo ma czasowo niższe dochody?

Takie pytania nie są brakiem zaufania. Przeciwnie — są dowodem dojrzałości i odpowiedzialności za wspólne życie.

Podsumowanie

Miłość i pieniądze mogą iść w parze, ale tylko wtedy, gdy para potrafi o nich rozmawiać. Finanse w związku nie powinny być tematem tabu. Wspólne konto, rachunki, budżet, oszczędzanie, wydatki i cele finansowe to elementy codzienności, które trzeba uporządkować, aby relacja była spokojniejsza i bardziej partnerska.

Nie istnieje jeden idealny model dla wszystkich. Jednym parom odpowiada wspólne konto bankowe, innym osobne konta bankowe i wspólny rachunek na domowe koszty. Najważniejsze jest to, aby decyzje były uczciwe, przejrzyste i zaakceptowane przez obie strony.

W związku trzeba wspólnie zarządzać budżetem domowym oraz planować wydatki. Trzeba też nauczyć się rozmawiać o pieniądzach, ponieważ to jeden z fundamentów dobrego partnerstwa. Gdy pieniądze są omawiane spokojnie, jasno i bez pretensji, łatwiej realizować wspólne cele, unikać konfliktów i budować relację opartą na zaufaniu.

Nasze publikacje na temat doradztwa finansowego:

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Planowanie budżetu domowego: jak zaplanować swój budżet

METIS GROUP » METIS GROUP » Strona 8

Budżet domowy: jak zaplanować budżet i kontrolować wydatki?

Budżet domowy — dlaczego warto go prowadzić?

Budżet domowy to jedno z najprostszych, a jednocześnie najskuteczniejszych narzędzi do zarządzania pieniędzmi. Wiele osób myśli, że prowadzenie budżetu jest potrzebne dopiero wtedy, gdy pojawiają się problemy finansowe. To błąd. Dobrze przygotowany budżet pozwala lepiej zrozumieć swoje dochody i wydatki, kontrolować codzienne decyzje oraz świadomie planować przyszłość.

W praktyce domowy budżet pokazuje, ile pieniędzy wpływa do gospodarstwa domowego, ile pieniędzy zostaje wydanych i jaka część może zostać przeznaczona na oszczędności lub inwestycje. Dzięki temu łatwiej sprawdzić, czy miesięczny dochód netto wystarcza na pokrycie wszystkich kosztów życia, czy też konieczne jest ograniczenie wydatków albo znalezienie dodatkowych źródeł dochodu.

Budżet gospodarstwa domowego nie musi być skomplikowany. Można prowadzić go w zeszycie, arkuszu kalkulacyjnym, aplikacji, a nawet w prostym pliku Excel. Najważniejsze jest nie samo narzędzie, ale regularność, uczciwe wpisywanie danych oraz gotowość do analizy i planowania.

Jak zaplanować budżet domowy krok po kroku?

Aby zaplanować budżet domowy, trzeba najpierw zrozumieć, czym w praktyce jest planowanie domowego budżetu. To nie tylko zapisywanie rachunków, ale świadome porządkowanie dochodów, wydatków, oszczędności i celów finansowych. Najlepiej zacząć planowanie budżetu od określenia wszystkich wpływów. Do tej kategorii należy zaliczyć wynagrodzenie, premie, świadczenia, zasiłek dla osoby bezrobotnej, dochody z najmu, dodatkowych źródeł dochodu, działalności gospodarczej, darowizn albo innych regularnych przychodów. Dopiero wtedy można realnie ocenić, jakim budżetem miesięcznie dysponujemy.

Kolejny krok to zestawienie przychodów i wydatków. Warto podzielić wydatki na kategorie, ponieważ wtedy łatwiej zobaczyć, gdzie faktycznie uciekają pieniądze. W budżecie powinny znaleźć się przede wszystkim wydatki stałe, takie jak czynsz, rata kredytu, opłaty za media, opłaty za ubezpieczenie samochodu, abonamenty, przedszkole, szkoła, transport czy lokata, jeżeli traktujemy ją jako stały element odkładania pieniędzy.

Drugą grupą są wydatki zmienne, czyli zakupy spożywcze, paliwo, ubrania, rozrywka, restauracje, leki, kosmetyki, wyjazdy, prezenty czy drobne naprawy. Trzecią grupą mogą być wydatki nieregularne, na przykład wydatki na remonty, wakacje, serwis auta, ubezpieczenia roczne, większe zakupy albo koszty związane ze zdrowiem.

Tak przygotowana tabela pozwala zobaczyć, czy w budżecie występuje nadwyżka, czy deficyt. Jeśli po odjęciu wszystkich kosztów od dochodu zostaje wolna kwota, można ją odkładać, inwestować albo przeznaczyć na budowanie poduszki finansowej. Jeśli pieniędzy brakuje, trzeba dokładniej sprawdzić, które wydatki można ograniczyć.

Planowanie budżetu domowego a codzienne decyzje

Planowanie budżetu domowego nie polega na tym, aby odmawiać sobie wszystkiego. Chodzi raczej o to, aby świadomie decydować, na co wydawać pieniądze. Bez budżetu łatwo odnieść wrażenie, że pieniądze po prostu znikają. Dopiero kontrolowanie wydatków pokazuje, czy problemem są wysokie rachunki, zakupy spożywcze, impulsywne wydawanie, subskrypcje, kredyty, czy brak planu.

Dobry budżet rodzinny powinien uwzględniać zarówno potrzeby codzienne, jak i cele długoterminowe. Nie chodzi tylko o opłacenie rachunków, ale również o stabilność, bezpieczeństwo i rozwój swoich finansów. W budżecie warto zaplanować miejsce na oszczędzanie, spłatę zobowiązań, fundusz awaryjny, edukację dzieci, wakacje, remont mieszkania oraz przyszłe większe decyzje.

Ważne jest również to, aby nie tworzyć budżetu zbyt idealistycznie. Jeśli ktoś przez lata wydawał określoną kwotę na jedzenie, paliwo czy rozrywkę, trudno oczekiwać, że nagle obniży te wydatki o połowę. Prosty budżet domowy powinien być realistyczny. Lepiej zacząć od małych zmian, które da się utrzymać, niż stworzyć perfekcyjny plan, którego nikt nie będzie przestrzegał.

Jak prowadzić budżet domowy?

Aby prowadzić budżet domowy, najlepiej raz w tygodniu lub raz w miesiącu zapisywać wszystkie dochody i wydatki. Można wykorzystać arkusz, Excel, aplikację albo zwykły zeszyt. Ważne, aby każda kategoria była jasna i zrozumiała. Przykładowe kategorie to: mieszkanie, jedzenie, transport, dzieci, zdrowie, rachunki, przyjemności, kredyty, oszczędności, inwestycje i wydatki nieregularne.

Warto też oddzielić koszty konieczne od tych, które wynikają z przyzwyczajenia. Czynsz, rachunki czy opłaty za media trudno całkowicie wyeliminować, ale można je kontrolować. Z kolei część wydatków, takich jak jedzenie poza domem, spontaniczne zakupy czy nieużywane abonamenty, często da się ograniczyć bez dużej utraty komfortu życia.

Prowadzenia gospodarstwa domowego nie da się dobrze zaplanować bez danych. Dlatego przez pierwszy miesiąc warto przede wszystkim obserwować. Nie trzeba od razu wszystkiego zmieniać. Najpierw należy sprawdzić, ile wynoszą miesięczne wydatki, jakie są źródła dochodu, gdzie pojawiają się największe koszty i czy budżet rzeczywiście odpowiada sytuacji finansowej rodziny.

Oszczędzanie i poduszka finansowa

Oszczędzanie powinno być stałym elementem każdego budżetu. Nie warto czekać z odkładaniem pieniędzy do momentu, aż „coś zostanie” na koniec miesiąca, bo często nie zostaje nic. Lepszym rozwiązaniem jest zasada: najpierw odkładam, potem wydaję. Nawet niewielka kwota wpłacana regularnie na osobne konto może po czasie zbudować poczucie bezpieczeństwa.

Poduszka finansowa to rezerwa pieniędzy na nieprzewidziane sytuacje, takie jak utrata pracy, choroba, awaria samochodu, większy rachunek, remont albo nagły spadek dochodów. Dla wielu gospodarstw domowych to właśnie brak poduszki finansowej jest jedną z głównych przyczyn stresu i problemów finansowych.

W dobrze zaplanowanym budżecie powinno znaleźć się miejsce zarówno na bieżące wydatki, jak i na odkładanie środków. Oszczędności nie muszą od razu oznaczać dużych kwot. Najważniejsze jest budowanie nawyku. Stabilność finansowa powstaje nie z jednej wielkiej decyzji, ale z wielu małych, powtarzalnych działań.

Zarządzanie finansami gospodarstwa domowego

Zarządzanie finansami gospodarstwa domowego wymaga regularnego sprawdzania, czy plan nadal pasuje do rzeczywistości. Zmiana pracy, narodziny dziecka, wzrost czynszu, nowe zobowiązanie, premia, dodatkowy przychód albo wyższe koszty życia mogą sprawić, że dotychczasowy budżet przestanie być aktualny.

Dlatego warto raz na miesiąc zrobić krótką analizę i planowanie. Należy sprawdzić, czy dochody i wydatki są zgodne z założeniami, czy pojawiły się niepotrzebne koszty, czy udało się coś odłożyć i czy plan na kolejny miesiąc wymaga korekty. Takie podejście pozwala lepiej zarządzać finansami i szybciej reagować na zmiany.

Budżetowy plan nie powinien być traktowany jak kara. To narzędzie, które daje większą kontrolę nad pieniędzmi. Dzięki niemu można podejmować spokojniejsze decyzje, unikać przypadkowego zadłużania, lepiej planować zakupy i przygotować się na przyszłość.

Najczęstsze błędy w planowaniu budżetu

Jednym z najczęstszych błędów jest pomijanie drobnych wydatków. Kawa, przekąski, aplikacje, małe zakupy internetowe czy szybkie płatności kartą wydają się niewielkie, ale w skali miesiąca mogą tworzyć dużą kwotę. Drugi błąd to nieuwzględnianie wydatków nieregularnych. Jeśli ktoś nie planuje ubezpieczenia, wakacji, naprawy auta czy remontu, to taki koszt później zaburza cały miesięczny budżet.

Kolejnym problemem jest zbyt optymistyczne zakładanie oszczędności. Wiele osób planuje, że będzie odkładać dużą część zarobków, ale nie zmienia jednocześnie swoich nawyków. W efekcie budżet wygląda dobrze tylko na papierze. Dlatego lepiej zacząć od realnych kwot i stopniowo je zwiększać.

Błędem jest także brak celu. Budżet domowy łatwiej prowadzić, gdy wiadomo, po co to robimy. Celem może być bezpieczeństwo, spłata kredytu, budowanie poduszki finansowej, zakup mieszkania, remont, wakacje, edukacja dzieci albo uporządkowanie finansami osobistymi.

Podsumowanie

Budżet domowy to podstawowe narzędzie do lepszego zarządzania pieniędzmi. Pozwala sprawdzić dochód, przychód, wydatki stałe, wydatki zmienne, rachunki, oszczędności i wszystkie koszty prowadzenia gospodarstwa domowego. Dzięki niemu łatwiej kontrolować wydatki i podejmować mądrzejsze decyzje.

Nie trzeba zaczynać od skomplikowanych systemów. Wystarczy prosty budżet domowy, tabela, zeszyt albo arkusz Excel. Najważniejsze jest to, aby regularnie zapisywać przychody i wydatki, uwzględniać miesięczne wydatki, opłaty za media, wydatki na remonty, oszczędności oraz możliwe problemy finansowe.

Dobrze prowadzony budżet gospodarstwa domowego daje większą stabilność, przejrzystość i spokój. Pomaga zarządzać budżetem domowym, budować poduszkę finansową, ograniczać zbędne koszty i lepiej planować przyszłość. To pierwszy krok do większej kontroli nad swoimi finansami.

Nasze publikacje na temat doradztwa finansowego:

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Jak emocje wpływają na podejmowanie decyzji finansowych

METIS GROUP » METIS GROUP » Strona 8

Jak emocje wpływają na podejmowanie decyzji finansowych?

Czy emocje wpływają na podejmowanie decyzji?

Emocje bardzo silnie wpływają na podejmowanie decyzji finansowych. W teorii chcielibyśmy wierzyć, że każdy wybór dotyczący pieniędzy jest racjonalny, przemyślany i oparty na analizie. W praktyce jednak nasze decyzje finansowe często wynikają z lęku, euforii, presji otoczenia, paniki, impulsu albo nadmiernego optymizmu.

To właśnie dlatego temat emocji jest tak ważny w obszarze takim jak finanse, inwestycja, oszczędzanie, zarządzanie budżetem czy planowanie przyszłości. Człowiek może mieć wiedzę, kapitał, dostęp do dobrych informacji i świadomość ryzyka, a mimo to podejmować błędne decyzje. Problem nie zawsze leży w braku wiedzy. Często leży w tym, że emocjonalny stan w danym momencie zaburza ocenę sytuacji.

Kiedy pojawia się strach, inwestor może sprzedać aktywa zbyt szybko, bo boi się strat. Kiedy pojawia się euforia, może zainwestować zbyt dużo, zbyt szybko i bez odpowiedniej analizy. Gdy działa panika, łatwo podjąć pochopną decyzję. Gdy pojawia się chciwość, rośnie ryzyko podejmowania zbyt ryzykownych decyzji. Dlatego emocje wpływają nie tylko na to, co kupujemy, ale także kiedy kupujemy, kiedy sprzedajemy i jak oceniamy potencjalny zysk.

Dlaczego emocje wpływają na nasze decyzje finansowe?

Emocje odgrywają dużą rolę, ponieważ pieniądze nie są dla człowieka wyłącznie liczbami na koncie. Pieniądze oznaczają bezpieczeństwo, wolność, status, kontrolę, niezależność, możliwość wyboru, a czasem również stres i poczucie zagrożenia. Dlatego psychologia pieniędzy pokazuje, że decyzjach finansowych nie da się oddzielić od emocji, doświadczeń i osobistych przekonań.

Dla jednej osoby wydatek na nowy samochód będzie racjonalny, bo poprawia komfort życia. Dla innej będzie impulsywny, bo wynika z potrzeby pokazania statusu. Dla jednej osoby inwestowanie będzie naturalnym elementem budowania majątku. Dla innej będzie źródłem stresu, bo kojarzy się z ryzykiem i możliwością straty.

Właśnie dlatego tak ważna jest identyfikacja własnych reakcji. Warto zadać sobie pytanie: czy podejmuję decyzję, bo jest korzystny moment, czy dlatego, że boję się, że stracę okazję? Czy kupuję coś, bo tego potrzebuję, czy dlatego, że poprawia mi to nastrój? Czy unikam inwestowania, bo realnie oceniam ryzyko, czy dlatego, że paraliżuje mnie lęk?

Takie pytania pomagają lepiej rozumieć, jak emocje wpływają na podejmowanie decyzji i dlaczego czasami działamy wbrew własnym interesom.

Czy oszczędzamy i inwestujemy, kiedy mamy pozytywne emocje w sobie?

Pozytywne emocje mogą wspierać oszczędzanie i inwestowanie, ale mogą też prowadzić do błędów. Jeżeli czujemy spokój, stabilność i kontrolę, łatwiej podejmować świadomy wybór, planować budżet, analizować wydatki i budować oszczędności. W takim stanie łatwiej też myśleć długoterminowo, tworzyć plan finansowy i podejmować bardziej przemyślane decyzje.

Problem zaczyna się wtedy, gdy pozytywne emocje przechodzą w euforię. Wtedy człowiek może przeceniać swoje możliwości, ignorować ryzyko i podejmować decyzje inwestycyjne bez dokładnej analizy. Dotyczy to szczególnie sytuacji, gdy rynki rosną, znajomi chwalą się zyskami, a media pokazują historie szybkiego wzbogacenia się.

W takich momentach inwestor może uznać, że każda inwestycja jest dobra, każda okazja jest wyjątkowa, a potencjalny zysk jest ważniejszy niż możliwe straty. To prosta droga do nadmiernego ryzyka. Dobre emocje pomagają działać, ale nie powinny zastępować analizy.

Podobnie jest z oszczędzaniem. Kiedy mamy dobry nastrój i poczucie kontroli, łatwiej odkładać pieniądze, budować konto oszczędnościowe i realizować cele oszczędnościowe. Jednak jeśli pozytywny nastrój prowadzi do nadmiernych zakupów, nagród dla siebie i impulsywnych wydatków, może negatywnie wpływać na naszą sytuację finansową.

Dlatego oszczędzanie i inwestowanie powinno opierać się nie tylko na nastroju, ale przede wszystkim na zasadach. Regularne monitorowanie wydatków, planowanie celów finansowych i kontrola impulsów pomagają unikać pułapek emocjonalnych.

Czy zarządzanie emocjami ma wpływ na zarządzanie finansami?

Tak, zarządzanie emocjami ma ogromny wpływ na zarządzanie finansami. Osoba, która potrafi zatrzymać się przed ważnym zakupem, przemyśleć każdą istotną decyzję i ocenić ryzyka i korzyści, ma większą szansę na poprawę swojej sytuacji finansowej.

Zarządzania finansami nie można sprowadzać wyłącznie do liczenia pieniędzy. To także umiejętność panowania nad reakcjami. Kiedy pojawia się panika, trzeba umieć nie sprzedawać aktywów w złym momencie. Kiedy pojawia się euforia, trzeba umieć nie kupować wszystkiego tylko dlatego, że rynek rośnie. Kiedy pojawia się stres, trzeba unikać decyzji podejmowanych pod presją.

Świadome zarządzanie pieniędzmi wymaga planu. Taki plan powinien obejmować budżet, poduszkę finansową, oszczędności, cele finansowe, inwestowanie oraz zasady reagowania na trudne sytuacje. Dzięki temu decyzje nie są podejmowane wyłącznie pod wpływem emocji, ale zgodnie z wcześniej ustalonymi regułami.

Dobrą praktyką jest również odkładanie decyzji w czasie. Jeśli zakup, inwestycja albo większy wydatek budzi silne emocje, warto dać sobie kilka godzin albo kilka dni na przemyślenie. Taki prosty mechanizm często chroni przed pochopnymi decyzjami i pozwala wrócić do racjonalnej oceny sytuacji.

Błędy w decyzjach finansowych wynikające z emocji

Błędy wynikające z emocji są bardzo częste. Pierwszym z nich jest impulsywny wydatek. Człowiek kupuje coś nie dlatego, że tego potrzebuje, ale dlatego, że chce poprawić sobie nastrój, nagrodzić się albo rozładować stres. W małej skali taki wydatek wydaje się niegroźny, ale powtarzany regularnie może osłabić budżet i utrudnić budowanie oszczędności.

Drugim błędem jest unikanie tematu pieniędzy. Niektóre osoby nie sprawdzają konta, nie analizują wydatków, nie planują budżetu i nie chcą znać swojej realnej sytuacji finansowej. To również jest decyzja emocjonalna, zwykle oparta na lęku. Niestety brak kontroli nie poprawia sytuacji. Często prowadzi do narastania problemów.

Trzecim błędem jest podejmowanie zbyt ryzykownych decyzji. Dotyczy to zwłaszcza inwestowania. Gdy inwestor widzi szybkie wzrosty, może zainwestować zbyt dużą część kapitału w jedno aktywo, bez dywersyfikacji i bez oceny ryzyka. Takie zachowanie może prowadzić do strat, szczególnie gdy warunki rynkowe nagle się zmienią.

Czwartym błędem jest paniczna sprzedaż. Gdy wartość inwestycji spada, emocje mogą prowadzić do decyzji, która zamyka stratę w najgorszym momencie. Czasami lepszym rozwiązaniem jest spokojna analiza i sprawdzenie, czy zmieniły się fundamenty inwestycji, czy tylko chwilowy nastrój rynku.

Piątym błędem jest brak planu finansowego. Bez planu łatwo działać przypadkowo. Raz oszczędzać, raz wydawać zbyt dużo, raz inwestować agresywnie, a innym razem całkowicie unikać rynku. Taka nieregularność utrudnia rozwój finansowy i budowanie stabilności finansowej.

Jak podejmować bardziej świadome decyzje finansowe?

Podejmowanie świadomych decyzji wymaga kilku prostych zasad. Po pierwsze, warto przeprowadzić dogłębny przegląd własnej sytuacji finansowej. Trzeba wiedzieć, jaki mamy dochód, jakie wydatki, jakie zobowiązania, jakie oszczędności i ile realnie możemy przeznaczyć na inwestowanie. Bez tej wiedzy trudno mówić o rozsądnym zarządzaniu pieniędzmi oraz świadomym planowaniu przyszłości finansowej.

Po drugie, każda większa decyzja powinna być poprzedzona analizą. Warto sprawdzić, czy dana inwestycja pasuje do naszych celów, czy rozumiemy jej ryzyko, czy mamy poduszkę finansową i czy ewentualna strata nie zagrozi podstawowemu bezpieczeństwu.

Po trzecie, trzeba unikać porównywania się z innymi. To, że ktoś zarobił na danym aktywie, nie oznacza, że ta sama decyzja będzie dobra dla nas. Każdy ma inną sytuację, inne cele, inny kapitał i inną odporność psychiczną.

Po czwarte, warto rozdzielić emocje od działania. Samo odczuwanie emocji nie jest problemem. Problem zaczyna się wtedy, gdy emocje automatycznie zamieniają się w decyzję. Świadomy inwestor i świadomy konsument potrafią zauważyć impuls, ale nie muszą od razu za nim iść.

Podsumowanie

Emocje mają realny wpływ na decyzje finansowe. Mogą pomagać, gdy budują motywację, spokój i poczucie odpowiedzialności. Mogą też szkodzić, gdy prowadzą do paniki, euforii, impulsywnych zakupów, nadmiernego ryzyka albo unikania trudnych tematów.

Dobre zarządzanie finansami wymaga nie tylko wiedzy, ale również umiejętności zarządzania własnymi reakcjami. Oszczędności, inwestycja, wydatek, analiza, planowanie i podejmowanie decyzji powinny wynikać z celów, a nie wyłącznie z chwilowego nastroju.

Najważniejsze jest to, aby świadomie zarządzać swoimi finansami. Oznacza to regularne monitorowanie sytuacji, budowanie poduszki finansowej, unikanie pochopnych decyzji, ocenę ryzyka i korzyści oraz tworzenie zasad, które chronią przed błędami wynikającymi z emocji. Dzięki temu łatwiej podejmować mądre decyzje, budować stabilność i stopniowo poprawiać swoją sytuację finansową.

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786
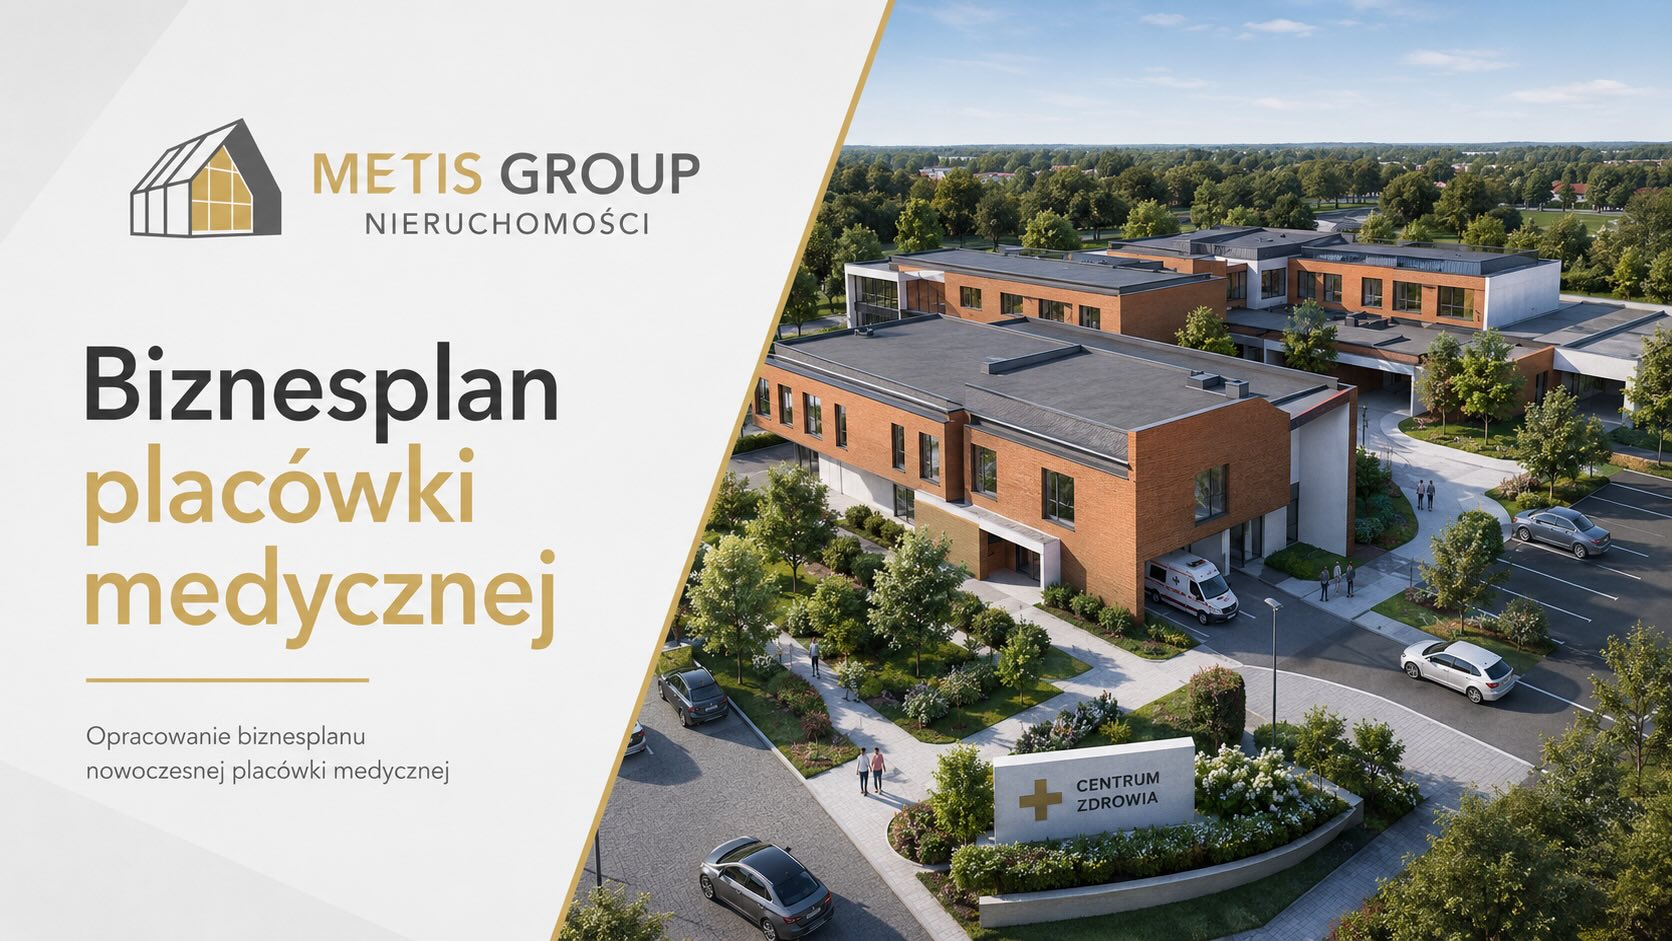
Nasze publikacje na temat doradztwa finansowego:

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

METIS GROUP » METIS GROUP » Strona 8

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe

Jak inwestować długoterminowo?

Inwestycje długoterminowe to jeden z najważniejszych sposobów budowania majątku, ochrony kapitału przed inflacją oraz przygotowania się na przyszłość. Długoterminowy inwestor nie koncentruje się wyłącznie na chwilowych zmianach cen, ale patrzy na swoje aktywa w dłuższej perspektywie. Taki horyzont inwestycyjny może obejmować kilka, kilkanaście, a nawet kilkadziesiąt lat.

W praktyce inwestować długoterminowo oznacza działać zgodnie z planem, a nie pod wpływem przypadkowych informacji, chwilowej mody albo emocji. Dobra inwestycja wymaga zrozumienia celu, poziomu ryzyka, czasu oraz tego, jakie instrumenty finansowe najlepiej pasują do sytuacji inwestora. Dla jednej osoby właściwe będą akcje, dla innej obligacje, fundusze inwestycyjne, fundusze ETF, indeks giełdowy albo nieruchomości.

Inwestowanie długoterminowe wiąże się z cierpliwością, regularnością i gotowością do zaakceptowania tego, że rynki finansowe zmieniają się w czasie. Warto rozumieć, że chwilowy spadek wartości aktywów nie musi oznaczać złej decyzji. Często większe znaczenie ma konsekwencja i umiejętność trzymania się strategii niż nerwowe reagowanie na każdą zmianę.

Długoterminowy inwestor powinien zacząć od określenia celu. Może nim być zabezpieczenie przyszłości, zakup nieruchomości, rozwój firmy, budowa portfela inwestycyjnego albo osiągnięcie niezależności finansowej. Jeżeli celem jest kapitał emerytalny, szczególnie ważne stają się czas, procent składany oraz systematyczne odkładanie pieniędzy.

Inwestycje długoterminowe i krótkoterminowe — czym się różnią?

Inwestowanie krótkoterminowe różni się od podejścia długoterminowego przede wszystkim czasem, celem i poziomem ryzyka. Krótkoterminowy inwestor częściej próbuje wykorzystać trend, zmienność albo nagłe okazje rynkowe. Może kupować akcje, fundusze, waluty, surowce albo inne aktywa z założeniem szybszego zysku. Taka strategia może być atrakcyjna, ale jest też bardziej wymagająca.

Krótkoterminowe działania wymagają większej kontroli, szybkich decyzji i odporności na krótkoterminowe wahania cen. Trzeba rozumieć ryzyko, płynność, moment wejścia i wyjścia z inwestycji oraz możliwy spadek wartości portfela. Dla wielu osób zbyt częste reagowanie na rynek prowadzi do stresu, błędnych decyzji i niepotrzebnych strat.

Z kolei podejście długoterminowe zakłada, że inwestor nie próbuje przewidzieć każdego ruchu rynku. Zamiast tego buduje portfel, który może pracować przez lata. W takim portfelu mogą znaleźć się akcje, obligacje, fundusze inwestycyjne, fundusze ETF, indeksy, spółki dywidendowe lub inne aktywa dopasowane do celu i akceptowanego ryzyka.

Bardzo ważna jest dywersyfikacja portfela. Oznacza ona rozłożenie kapitału na różne aktywa, branże, rynki i instrumenty. Dzięki temu jedna nietrafiona decyzja, jedna słabsza spółka albo jeden spadek na rynku akcji nie musi przesądzać o całym portfelu inwestycyjnym.

Inwestowanie długoterminowe na giełdzie

Inwestowanie długoterminowe na giełdzie może być skutecznym sposobem budowania kapitału, ale wymaga rozsądku i zrozumienia, że giełda nie daje gwarancji zysku. Akcja konkretnej spółki może rosnąć, ale może też tracić na wartości. Dlatego inwestor powinien analizować fundament, sytuację rynkową, branżę, zadłużenie, strategię rozwoju oraz wyniki finansowe spółki.

Na giełdzie bardzo ważny jest horyzont inwestycyjny. Im krótszy czas inwestycji, tym większe znaczenie może mieć przypadek, emocje i zmienność. Im dłuższa perspektywa, tym większą rolę odgrywają jakość aktywów, konsekwencja, dywersyfikacja i strategia inwestycyjna.

Wielu inwestorów długoterminowych stosuje zasadę „kup i trzymaj”. Nie oznacza ona braku kontroli nad portfelem. Oznacza raczej, że inwestor nie sprzedaje aktywów tylko dlatego, że pojawiły się chwilowe spadki. Czasami trzeba umieć ignorować krótkoterminowe wahania, jeśli fundament inwestycji pozostaje dobry, a cel finansowy jest nadal aktualny.

W dłuższej perspektywie znaczenie ma również procent składany. Zysk wypracowany przez kapitał może pracować dalej, jeżeli zostaje reinwestowany. To właśnie dlatego systematyczność i czas mogą być ważniejsze niż próba znalezienia idealnego momentu wejścia na rynek.

Jaka inwestycja jest najlepsza dla Ciebie?

Nie ma jednej inwestycji, która będzie najlepsza dla każdego. To bardzo ważne, ponieważ wielu początkujących inwestorów szuka prostej odpowiedzi: jaką akcję kupić, czy lepsze będą obligacje, fundusze ETF, indeks, giełda, nieruchomości, a może fundusze inwestycyjne. Tymczasem najlepsza inwestycja zależy od celu, kapitału, czasu, doświadczenia i odporności na ryzyko.

Dla jednej osoby dobrym rozwiązaniem będzie spokojna strategia oparta na obligacjach i funduszach ETF. Dla innej właściwsza może być inwestycja w akcje spółek dywidendowych. Ktoś inny może wybrać portfel mieszany, w którym znajdują się różne aktywa. Przedsiębiorca może natomiast uznać, że najlepszym sposobem wykorzystania kapitału będzie rozwój własnej firmy.

Przy wyborze inwestycji warto zadać sobie kilka pytań. Jaki jest mój cel? Czy inwestuję na zakup nieruchomości, edukację dzieci, bezpieczeństwo rodziny, rozwój firmy, czy kapitał emerytalny? Jak długo mogę trzymać pieniądze bez potrzeby ich wypłaty? Czy akceptuję spadek wartości aktywów? Czy rozumiem, że inwestowanie jest ryzykowne?

Takie pytania pomagają dobrać strategię do realnej sytuacji, a nie do chwilowej mody. Inwestor, który zna swój cel, łatwiej podejmuje racjonalne decyzje. Inwestor, który działa przypadkowo, częściej kupuje za drogo, sprzedaje w panice i zmienia strategię w najgorszym momencie.

Jak warto inwestować?

Jak warto inwestować? Przede wszystkim świadomie, spokojnie i zgodnie z planem. Każda inwestycja powinna mieć swoje miejsce w portfelu. Nie warto kupować aktywów tylko dlatego, że ktoś polecił je w internecie albo dlatego, że rynek akcji chwilowo rośnie. Inwestowanie powinno wynikać z celu, horyzontu czasowego i akceptowanego poziomu ryzyka.

Warto inwestować długoterminowo, jeżeli celem jest budowanie majątku w czasie, ochrona kapitału przed inflacją i osiągnięcie stabilności finansowej. Taka strategia nie wyklucza okresowej analizy portfela, ale ogranicza nerwowe decyzje. Inwestor powinien sprawdzać, czy jego aktywa nadal pasują do celu, ale nie powinien zmieniać planu po każdej słabszej sesji giełdowej.

Rozsądne inwestowanie obejmuje również regularność. Zamiast próbować przewidzieć najlepszy moment zakupu, można rozłożyć inwestycje w czasie. Dzięki temu inwestor zmniejsza ryzyko wejścia na rynek w jednym, niekorzystnym momencie. Regularne inwestowanie uczy dyscypliny i pozwala stopniowo budować portfel.

Warto również pamiętać, że inwestowanie aktywne wymaga większej wiedzy, czasu i kontroli. Osoba, która samodzielnie wybiera akcje, analizuje spółki i reaguje na zmiany rynkowe, musi liczyć się z większą odpowiedzialnością za decyzje. Nie każdy inwestor potrzebuje takiego modelu. Dla wielu osób prostsze, bardziej pasywne rozwiązania mogą być wystarczające i spokojniejsze.

Ryzyko, strategia, zysk oraz strata i zachowanie inwestora.

Każda inwestycja wiąże się z ryzykiem. Ryzyko może oznaczać stratę części kapitału, spadek wartości aktywów, zmienność rynku, inflację, zmianę stóp procentowych, słabszą kondycję spółki albo błędną ocenę trendu. Dlatego dobra strategia inwestycyjna powinna uwzględniać nie tylko potencjalny zysk, ale też ochronę kapitału.

Największym błędem jest inwestowanie bez planu. Inwestor powinien wiedzieć, po co kupuje dane aktywo, jak długo chce je trzymać, kiedy powinien dokonać przeglądu portfela i jakie warunki mogą uzasadniać zmianę strategii. Bez tego łatwo podejmować decyzje pod wpływem emocji.

Wpływ emocji jest szczególnie widoczny wtedy, gdy pojawiają się spadki lub nagłe wzrosty. Strach może prowadzić do sprzedaży aktywów w złym momencie, a chciwość do kupowania wtedy, gdy ceny są już bardzo wysokie. Dlatego inwestor powinien znać nie tylko rynek, ale również własne reakcje.

Dobrze zbudowana strategia pomaga ograniczyć przypadkowość. Nie daje gwarancji zysku, ale zwiększa szansę na spokojniejsze podejmowanie decyzji. W praktyce osiągnięcie celów inwestycyjnych zwykle nie wynika z jednej spektakularnej transakcji, ale z konsekwencji, cierpliwości i systematyczności.

Długoterminowe inwestowanie to fundament stabilnej przyszłości finansowej, otwierający drogę do realizacji strategicznych celów.

Inwestycje długoterminowe i krótkoterminowe mogą pełnić różne funkcje w portfelu inwestora. Długoterminowe podejście służy najczęściej budowaniu kapitału, ochronie wartości pieniędzy, wykorzystaniu procentu składanego i realizacji celów w dłuższej perspektywie. Krótkoterminowe strategie mogą dawać okazje, ale wymagają większej wiedzy, dyscypliny i akceptacji ryzyka.

Nie każda inwestycja będzie dobra dla każdego. To, jak inwestować, zależy od celu, horyzontu, kapitału, doświadczenia, sytuacji rodzinnej i odporności na spadki. Dobrze zbudowany portfel powinien uwzględniać dywersyfikację, różne klasy aktywów, rynki finansowe, strategię inwestycyjną i realne możliwości inwestora.

Najważniejsze jest to, aby inwestować świadomie. Nie pod wpływem mody, przypadkowych rekomendacji czy chwilowych emocji, ale zgodnie z własnym planem. Osiągnięcie stabilności finansowej najczęściej jest efektem czasu, rozsądku, regularności i umiejętności zarządzania ryzykiem.

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Nasze pozostałe publikacje na temat doradztwa finansowego:

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

METIS GROUP » METIS GROUP » Strona 8

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie

Finanse osobiste to jeden z najważniejszych obszarów codziennego życia. Dotyczą sposobu zarabiania, wydawania, oszczędzania, zadłużania się i inwestowania pieniędzy. W praktyce finanse osobiste wpływają na poczucie bezpieczeństwa, jakość życia, możliwość zakupu nieruchomości, spokojne planowanie przyszłości oraz odporność na nieprzewidziane sytuacje.

Wiele osób zaczyna interesować się finansami osobistymi dopiero wtedy, gdy pojawia się problem: zbyt wysokie raty kredytów, brak oszczędności, rosnące koszty życia albo potrzeba zakupu mieszkania. Tymczasem świadome zarządzanie pieniędzmi warto rozpocząć wcześniej. Nie chodzi o to, aby rezygnować ze wszystkiego i żyć wyłącznie oszczędzaniem. Chodzi o to, aby pieniądze pracowały na nasze cele, a nie wymykały się spod kontroli.

Pojęcie finansów osobistych odnosi się do zarządzania swoimi finansami czyli wyznaczaniem planów finansowych i długoterminowych celów, tworzenie budżetu, zarządzania długiem, pomnażanie kapitału poprzez realizowanie strategii inwestycyjnej. Można do tego koszyka włożyć wiele działań ponieważ dla każdego z nas pieniądze reprezentują coś zupełnie innego. Dla jednej osoby pieniądze dają bezpieczeństwo, a dla kogoś innego są utożsamiane z adrenalina która zostanie uwolniona przy kolejnej ekstremalnej podróży. Zarządzanie finansami osobistymi w przypadku małżeństwa oznacza zarządzanie środkami pieniężnymi które są w zakresie moich odpowiedzialności zarządzania oraz np. moim budżetem na przyjemności (kieszonkowym). 

Finanse osobiste — nie mylić z finansami gospodarstwa domowego

Finanse osobiste i finanse gospodarstwa domowego są ze sobą powiązane, ale nie oznaczają dokładnie tego samego. Finanse osobiste dotyczą indywidualnej sytuacji finansowej konkretnej osoby: jej dochodów, kosztów, zobowiązań, oszczędności, majątku, celów i decyzji inwestycyjnych.

Finanse gospodarstwa domowego obejmują natomiast wspólny budżet domowy lub osób mieszkających razem. W takim budżecie analizuje się łączne dochody, koszty utrzymania mieszkania lub domu, wydatki na dzieci, raty kredytów, zakupy, transport, wakacje, ubezpieczenia i inne zobowiązania całej rodziny (to tzw. budżetowanie).

Różnica jest ważna. Można mieć dobrą sytuację finansową prowadząc budżet domowy, ale słabą indywidualną kontrolę nad własnymi pieniędzmi. Wtedy należy zadbać o własne finanse. Można też mieć wysokie dochody osobiste, ale w ramach zarządzania budżetem domowym ponosić bardzo duże koszty i nie budować realnych oszczędności. 

W praktyce warto analizować oba poziomy:

  • osobisty budżet konkretnej osoby,
  • wspólny budżet gospodarstwa domowego,
  • indywidualne cele finansowe,
  • rodzinne cele finansowe,
  • osobiste zobowiązania,
  • wspólne kredyty i koszty życia.

Takie podejście pozwala uniknąć chaosu, szczególnie w związkach, rodzinach i sytuacjach, w których kilka osób korzysta ze wspólnych pieniędzy. 

Bankowy kredyt hipoteczny krok po kroku — jakie są plusy i minusy?

Kredyt hipoteczny jest jedną z najważniejszych decyzji w finansach osobistych. Dla wielu osób to jedyna realna droga do zakupu mieszkania, domu lub działki. Jednocześnie jest to zobowiązanie długoterminowe, które może wpływać na budżet przez kilkanaście, a nawet kilkadziesiąt lat.

Proces ubiegania się o kredyt hipoteczny zwykle obejmuje kilka etapów:

  1. analizę zdolności kredytowej,
  2. wybór nieruchomości,
  3. zgromadzenie dokumentów dochodowych,
  4. przygotowanie dokumentów nieruchomości,
  5. złożenie wniosku kredytowego,
  6. wycenę nieruchomości,
  7. analizę bankową,
  8. decyzję kredytową,
  9. podpisanie umowy,
  10. uruchomienie kredytu.

Największą zaletą kredytu hipotecznego jest możliwość zakupu nieruchomości bez konieczności posiadania pełnej ceny zakupu w gotówce. Dzięki temu klient może wcześniej zamieszkać we własnym mieszkaniu lub domu, budować majątek i uniezależnić się od rynku najmu.

Do plusów kredytu hipotecznego można zaliczyć:

  • możliwość zakupu nieruchomości przy częściowym wkładzie własnym,
  • budowanie własnego majątku,
  • rozłożenie płatności w czasie,
  • możliwość finansowania mieszkania, domu lub budowy,
  • potencjalną ochronę przed wzrostem kosztów najmu,
  • możliwość wcześniejszej spłaty kredytu.
  • mieszkanie zyskuje na wartości. 
  • inflacja obniża koszt kredytu.

Kredyt hipoteczny ma jednak również minusy. Najważniejsze to długoterminowe zobowiązanie, ryzyko wzrostu rat, koszty odsetek, prowizje, ubezpieczenia i ograniczona elastyczność finansowa. Wysoka rata może utrudniać oszczędzanie, inwestowanie, zmianę pracy albo podejmowanie innych decyzji życiowych.

Do ryzyk i minusów kredytu hipotecznego należą:

  • wieloletnie zobowiązanie,
  • ryzyko zmiany oprocentowania (przy kredycie o zmiennym oprocentowaniu),
  • obciążenie miesięcznego budżetu,
  • koszty okołokredytowe,
  • konieczność posiadania wkładu własnego,
  • ryzyko spadku wartości nieruchomości,
  • mniejsza elastyczność życiowa,
  • konsekwencje opóźnień w spłacie.

Dlatego kredyt hipoteczny powinien być dopasowany nie tylko do obecnej zdolności kredytowej, ale również do stylu życia, planów rodzinnych, stabilności dochodów i poziomu bezpieczeństwa finansowego klienta.

Zarządzanie finansami osobistymi

Zarządzanie finansami osobistymi polega na świadomym kontrolowaniu dochodów, wydatków, zobowiązań, oszczędności i inwestycji. Nie chodzi o tworzenie skomplikowanych tabel, ale o zrozumienie, jak pieniądze przepływają przez nasze życie.

Dobrze zarządzane finanse osobiste powinny odpowiadać na kilka podstawowych pytań:

  • ile zarabiam miesięcznie netto,
  • ile kosztuje mój styl życia,
  • ile pieniędzy zostaje mi po opłaceniu wszystkich zobowiązań,
  • czy posiadam poduszkę bezpieczeństwa,
  • jaki mam poziom zadłużenia,
  • czy moje wydatki są zgodne z moimi celami,
  • czy inwestuję nadwyżki finansowe,
  • czy jestem przygotowany na nieprzewidziane sytuacje.

Najczęstszy problem polega na tym, że wiele osób nie ma pełnej kontroli nad wydatkami. Pieniądze „rozchodzą się” na drobne zakupy, subskrypcje, jedzenie poza domem, impulsywne decyzje i koszty, które nie były wcześniej zaplanowane. W efekcie nawet dobre dochody nie przekładają się na oszczędności.

Podstawą zarządzania finansami osobistymi jest prosty system:

  • monitorowanie dochodów,
  • kontrola wydatków,
  • ograniczenie niepotrzebnych kosztów,
  • regularne oszczędzanie,
  • ostrożne korzystanie z kredytów,
  • budowanie majątku,
  • inwestowanie zgodnie z poziomem wiedzy i ryzyka.

W finansach osobistych najważniejsza jest konsekwencja. Jedna dobra decyzja rzadko zmienia wszystko. Ale dziesiątki małych, rozsądnych decyzji podejmowanych każdego miesiąca mogą zbudować realne bezpieczeństwo finansowe.

Poduszka bezpieczeństwa, czyli rachunek oszczędnościowy?

Poduszka bezpieczeństwa to jeden z fundamentów zdrowych finansów osobistych. Jest to rezerwa pieniędzy przeznaczona na nieprzewidziane sytuacje: utratę pracy, chorobę, awarię samochodu, pilny remont, spadek dochodów albo nagły wydatek rodzinny.

Najczęściej przyjmuje się, że poduszka finansowa powinna pokrywać od 3 do 12 miesięcy podstawowych kosztów życia. Jej wysokość zależy od stabilności dochodów, liczby osób w rodzinie, poziomu zobowiązań i rodzaju wykonywanej pracy.

Czy rachunek oszczędnościowy jest dobrym miejscem na poduszkę bezpieczeństwa? W wielu przypadkach tak, ponieważ pieniądze powinny być łatwo dostępne, bezpieczne i oddzielone od bieżącego konta. Poduszka finansowa nie służy do agresywnego inwestowania. Jej zadaniem nie jest maksymalizacja zysku, ale zapewnienie płynności i spokoju.

Dobre miejsca na poduszkę bezpieczeństwa to między innymi:

  • rachunek oszczędnościowy,
  • lokata krótkoterminowa,
  • konto oszczędnościowe z szybkim dostępem,
  • część środków w gotówce na nagłe sytuacje.

Poduszki finansowej nie warto trzymać w instrumentach o dużej zmienności, jeżeli istnieje ryzyko, że pieniądze będą potrzebne nagle. Środki awaryjne powinny być dostępne wtedy, kiedy pojawia się problem — nie wtedy, kiedy rynek akurat jest w dobrej sytuacji.

Decyzje finansowe o inwestowaniu — ale w co?

Inwestowanie jest naturalnym kolejnym etapem po uporządkowaniu budżetu, spłacie kosztownych zobowiązań i zbudowaniu poduszki finansowej. Wiele osób pyta: w co inwestować? Nieruchomości, IKE, IKZE, obligacje skarbowe, fundusze, rachunek maklerski (papiery wartościowe), fundusze inwestycyjne, ppe, ppk, akcje, ETF-y, a może własny biznes?

Nie ma jednej odpowiedzi dobrej dla każdego. Decyzja inwestycyjna powinna zależeć od celu, horyzontu czasowego, wiedzy, poziomu akceptowanego ryzyka i sytuacji finansowej inwestora.

Najczęściej rozważane kierunki inwestowania to:

Rynek nieruchomości
Nieruchomości mogą generować dochód z najmu, chronić kapitał przed inflacją i budować majątek w długim terminie. Wymagają jednak dużego kapitału, analizy lokalizacji, oceny kosztów, podatków, remontów, finansowania i ryzyka pustostanów.

IKE i IKZE
Indywidualne Konto Emerytalne oraz Indywidualne Konto Zabezpieczenia Emerytalnego to rozwiązania wspierające długoterminowe oszczędzanie emerytalne. Ich zaletą są korzyści podatkowe, ale wymagają regularności i długiego horyzontu.

Obligacje skarbowe
Obligacje skarbowe są często wybierane przez osoby szukające bezpieczniejszego sposobu lokowania środków. Mogą być elementem portfela dla osób, które nie chcą podejmować wysokiego ryzyka rynkowego.

Rachunek inwestycyjny lub maklerski
Rachunek inwestycyjny daje dostęp do akcji, ETF-ów, obligacji, funduszy i innych instrumentów finansowych. Wymaga jednak wiedzy, dyscypliny i zrozumienia ryzyka. Nie powinien być traktowany jak szybka droga do zysku.

Własny biznes
Dla części osób najlepszą inwestycją może być rozwój własnej działalności, kompetencji lub firmy. To jednak również wiąże się z ryzykiem, dlatego powinno być poprzedzone analizą rynku, biznesplanem i oceną finansową.

Najważniejsza zasada brzmi: nie inwestuj w coś, czego nie rozumiesz. Finanse osobiste powinny być budowane na świadomości, a nie na modzie, emocjach albo obietnicach szybkiego zysku.

Podsumowanie

Finanse osobiste to nie tylko budżet, kredyt, konto oszczędnościowe czy inwestycje. To cały system decyzji, które wpływają na bezpieczeństwo, komfort i możliwości życiowe człowieka.

Dobrze zarządzane finanse osobiste zaczynają się od świadomości: ile zarabiam, ile wydaję, ile oszczędzam, jakie mam długi i jakie cele chcę realizować. Następnie przychodzi czas na uporządkowanie budżetu, stworzenie poduszki bezpieczeństwa, ostrożne korzystanie z kredytu hipotecznego i rozsądne inwestowanie nadwyżek.

Nie chodzi o to, aby każdy został ekspertem od rynków finansowych. Chodzi o to, aby każdy rozumiał swoje pieniądze na tyle dobrze, by nie podejmować najważniejszych decyzji finansowych przypadkowo.

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786
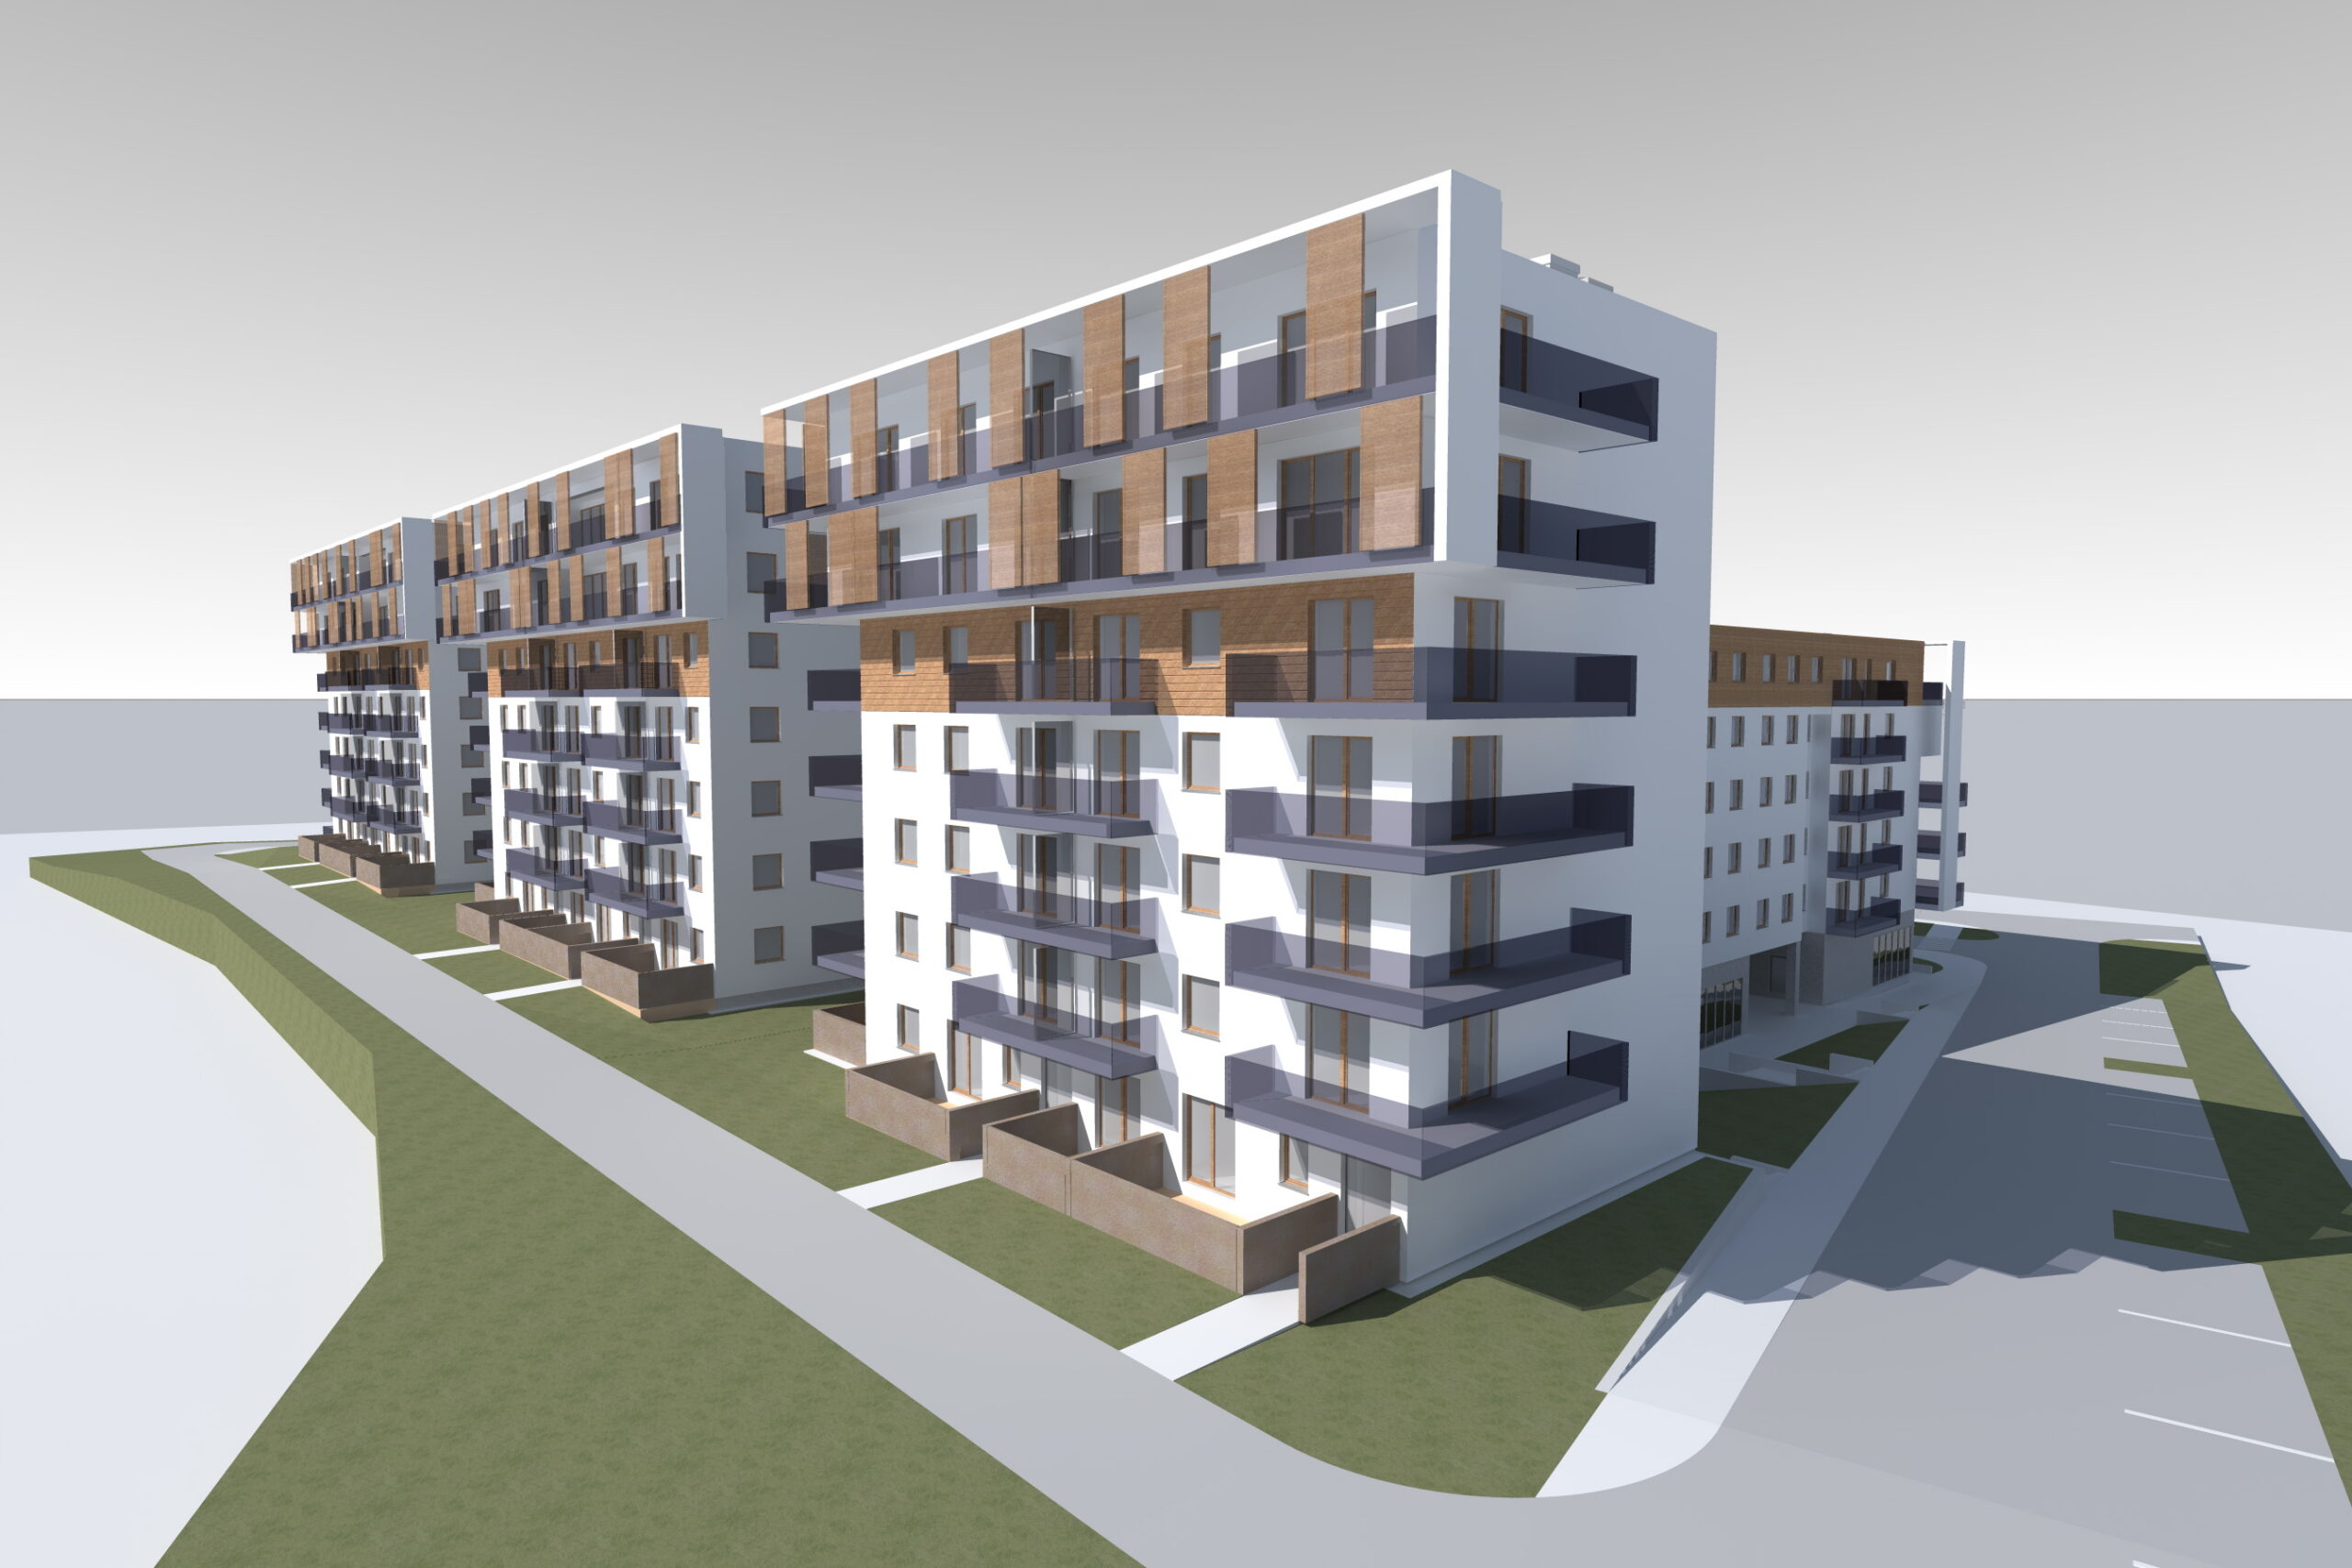
Nasze publikacje na temat doradztwa finansowego:

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…