Strategia rozwoju przedsiębiorstwa — od czego zacząć nowy rozwój firmy?

METIS GROUP » METIS GROUP » Strona 7

Strategia rozwoju przedsiębiorstwa — od czego zacząć nowy rozwój firmy?

Strategia rozwoju przedsiębiorstwa jako praktyczny plan działania

Strategia rozwoju przedsiębiorstwa to nie jest wyłącznie dokument opisujący ambitne cele firmy. W praktyce dobra strategia powinna być narzędziem zarządzania, które pomaga właścicielowi lub zarządowi odpowiedzieć na kilka podstawowych pytań: gdzie firma jest dzisiaj, dokąd chce dojść, jakie ma zasoby, jakie bariery musi pokonać, jakich klientów chce obsługiwać i w jaki sposób będzie zarabiać pieniądze w przyszłości.

Nowy rozwój firmy bardzo często zaczyna się od intuicji. Przedsiębiorca widzi szansę rynkową, zauważa większy popyt, rozważa wejście w nowy segment, chce zatrudnić nowych pracowników, uruchomić dodatkową usługę, zwiększyć sprzedaż albo wejść na nowy rynek. Sama intuicja jest cenna, ponieważ często wynika z doświadczenia. Nie powinna jednak zastępować analizy. Rozwój firmy bez uporządkowanej strategii może prowadzić do chaosu organizacyjnego, nietrafionych inwestycji, przeciążenia zespołu i pogorszenia rentowności.

Strategia rozwoju przedsiębiorstwa powinna więc łączyć wizję z liczbami, ambicję z realnymi możliwościami oraz pomysł z harmonogramem wdrożenia.

Od czego zacząć pracę nad strategią rozwoju?

Pierwszym krokiem nie powinno być wymyślanie hasła reklamowego, nowego produktu ani planu sprzedaży. Pierwszym krokiem powinna być uczciwa diagnoza obecnej sytuacji firmy.

Warto odpowiedzieć na pytania:

  • Co firma robi dzisiaj najlepiej?
  • Na czym faktycznie zarabia?
  • Które produkty lub usługi mają największy potencjał?
  • Które działania pochłaniają czas, ale nie dają odpowiedniej marży?
  • Jakie są główne ograniczenia rozwoju: ludzie, finanse, procesy, technologia, sprzedaż, rynek?
  • Czy firma ma przewagę konkurencyjną, czy tylko funkcjonuje dzięki bieżącemu popytowi?

To bardzo ważny etap, ponieważ strategii nie buduje się od marzeń, tylko od realnego obrazu firmy. Jeżeli przedsiębiorstwo nie rozumie własnej pozycji, trudno mu wyznaczyć dobry kierunek rozwoju.

Analiza rynku — czy firma rozwija się tam, gdzie jest popyt?

Każda strategia rozwoju przedsiębiorstwa powinna zaczynać się od analizy rynku. Firma musi wiedzieć, czy rynek, na którym działa, rośnie, stabilizuje się, czy może wchodzi w fazę spadku. Inaczej planuje się rozwój w branży dynamicznej, a inaczej w sektorze, w którym konkurencja jest silna, marże maleją, a klienci coraz częściej wybierają najtańszą ofertę.

W praktyce analiza rynku powinna obejmować kilka obszarów:

  • uwarunkowania ekonomiczne, czyli inflację, stopy procentowe, dostęp do kapitału, poziom wynagrodzeń i koszty prowadzenia działalności,
  • uwarunkowania społeczne, czyli zmiany stylu życia, demografię, potrzeby klientów i nowe segmenty rynku,
  • uwarunkowania technologiczne, czyli wpływ nowych technologii na sposób sprzedaży, obsługi klienta i organizacji pracy,
  • uwarunkowania prawne i administracyjne, czyli przepisy, procedury, podatki i regulacje wpływające na działalność firmy.

Dobra strategia nie może ignorować otoczenia. Przedsiębiorca może mieć bardzo dobry produkt, ale jeżeli rynek się zmienia, klienci mają inne oczekiwania, rosną koszty finansowania albo pojawiają się nowe regulacje, firma musi uwzględnić to w swoim planie działania.

Konkurencja — kto walczy o tego samego klienta?

Drugim obszarem jest analiza konkurencji. Właściciele firm często znają konkurentów z nazwy, ale nie zawsze analizują ich model działania. Tymczasem warto sprawdzić, jak konkurencja pozyskuje klientów, jak buduje markę, jakie ma ceny, jakie kanały sprzedaży wykorzystuje, jak komunikuje wartość oferty i w czym jest lepsza.

W praktyce trzeba odpowiedzieć na pytania:

  • Kto jest bezpośrednią konkurencją firmy?
  • Czy konkurencja walczy ceną, jakością, dostępnością, marką czy specjalizacją?
  • Jakie są bariery wejścia na rynek?
  • Czy nowi gracze mogą łatwo skopiować model działania firmy?
  • Jak silną pozycję mają klienci i dostawcy?
  • Czy istnieją produkty lub usługi substytucyjne, które mogą zastąpić ofertę firmy?

Dopiero po takiej analizie można świadomie określić, na czym firma ma budować przewagę. Bez tego strategia rozwoju staje się zbiorem życzeń, a nie realnym planem konkurowania.

Konkurencyjność — dlaczego klient ma wybrać właśnie nas?

Strategia rozwoju przedsiębiorstwa powinna jasno wskazywać, dlaczego klient ma wybrać daną firmę, a nie konkurencję. To pytanie wydaje się proste, ale w praktyce wielu przedsiębiorców ma z nim problem.

Odpowiedź „bo mamy dobrą jakość” zwykle nie wystarcza. Klient musi rozumieć konkretną wartość. Może to być specjalistyczna wiedza, szybkość działania, kompleksowa obsługa, bezpieczeństwo, niższe ryzyko, lepszy serwis, większa dostępność, indywidualne podejście albo przewidywalny proces współpracy.

W strategii warto opisać:

  • co firma oferuje klientowi,
  • jaki problem rozwiązuje,
  • jaką potrzebę zaspokaja,
  • czym różni się od konkurencji,
  • jakie dowody potwierdzają jej wiarygodność,
  • jak można tę przewagę wzmocnić w kolejnych latach.

Dobra strategia nie polega tylko na tym, żeby „robić więcej”. Czasami lepszy rozwój oznacza zawężenie oferty, specjalizację, rezygnację z nierentownych usług i koncentrację na tych obszarach, w których firma ma największą przewagę.

Finanse — rozwój musi być policzony

Jednym z najczęstszych błędów w rozwoju firmy jest myślenie, że większa sprzedaż automatycznie oznacza większy zysk. Nie zawsze tak jest. Rozwój może zwiększyć przychody, ale jednocześnie podnieść koszty zatrudnienia, marketingu, logistyki, finansowania, administracji i obsługi klienta.

Dlatego strategia rozwoju przedsiębiorstwa powinna zawierać analizę finansową. Trzeba policzyć:

  • ile będzie kosztować rozwój,
  • jakie nakłady trzeba ponieść na start,
  • kiedy pojawią się pierwsze przychody,
  • jak zmieni się struktura kosztów,
  • czy firma potrzebuje kredytu, leasingu, inwestora albo środków własnych,
  • jaki poziom sprzedaży jest potrzebny, aby rozwój był rentowny,
  • jakie ryzyka mogą pogorszyć wynik finansowy.

Rozwój bez analizy finansowej jest bardzo niebezpieczny. Firma może zwiększyć skalę działalności, ale jednocześnie stracić płynność. Może pozyskać nowych klientów, ale nie mieć zasobów, aby ich dobrze obsłużyć. Może wejść w nowy segment, ale przy zbyt niskiej marży.

Dlatego każdy kierunek rozwoju powinien zostać przeliczony w wariancie ostrożnym, bazowym i optymistycznym.

Cele strategiczne — mniej haseł, więcej konkretnych zadań

Strategia rozwoju powinna prowadzić do wyznaczenia celów strategicznych. Nie powinny to być jednak ogólne stwierdzenia typu: „zwiększyć sprzedaż”, „poprawić marketing”, „rozwinąć firmę”. Takie cele są zbyt szerokie i trudne do rozliczenia.

Dobry cel strategiczny powinien być konkretny. Przykładowo:

  • zwiększyć sprzedaż usługi X o 25% w ciągu 12 miesięcy,
  • wejść na nowy rynek regionalny do końca roku,
  • zbudować dział sprzedaży składający się z trzech osób,
  • wdrożyć nowy system obsługi klienta,
  • poprawić marżę na kluczowej usłudze o 5 punktów procentowych,
  • pozyskać finansowanie inwestycyjne na rozwój działalności.

Każdy cel powinien mieć właściciela, termin, budżet, miernik sukcesu i harmonogram działań. W przeciwnym razie strategia pozostaje na poziomie deklaracji.

Realizacja strategii — najważniejszy etap pracy

Największym problemem wielu firm nie jest brak pomysłów, ale brak konsekwentnej realizacji. Strategia rozwoju przedsiębiorstwa musi być przełożona na działania operacyjne. To oznacza, że trzeba określić, kto za co odpowiada, jakie zadania trzeba wykonać, jakie zasoby są potrzebne i jak często firma będzie kontrolować postępy.

W praktyce realizację strategii warto podzielić na cztery perspektywy:

  • rozwój, czyli nowe produkty, nowe rynki, nowe usługi i nowe źródła przychodów,
  • procesy biznesowe, czyli sposób organizacji pracy, obsługi klienta, sprzedaży i dostarczania usługi,
  • relacje z klientami, czyli segmentacja, pozycjonowanie, marketing, komunikacja i jakość obsługi,
  • finanse, czyli budżet, rentowność, płynność, źródła finansowania i kontrola wyników.

Takie podejście powoduje, że strategia nie jest oderwana od codziennego funkcjonowania firmy. Wręcz przeciwnie — staje się narzędziem do podejmowania decyzji.

Strategia jako proces, nie jednorazowy dokument

Strategia rozwoju przedsiębiorstwa nie powinna być przygotowana raz na kilka lat i odłożona do folderu. Rynek zmienia się zbyt szybko. Zmieniają się ceny, klienci, konkurencja, technologia, finansowanie i regulacje. Dlatego strategia powinna być regularnie aktualizowana.

Warto raz na kwartał sprawdzić:

  • czy cele są realizowane,
  • czy założenia finansowe nadal są aktualne,
  • czy rynek nie zmienił kierunku,
  • czy konkurencja nie wprowadziła nowych rozwiązań,
  • czy firma ma odpowiednie zasoby,
  • czy trzeba zmienić priorytety.

To bardzo praktyczne podejście. Strategia nie ogranicza przedsiębiorcy. Dobra strategia daje mu większą kontrolę nad rozwojem.

Podsumowanie

Strategia rozwoju przedsiębiorstwa powinna zaczynać się od diagnozy obecnej sytuacji firmy. Dopiero później należy analizować rynek, konkurencję, przewagi, finanse, cele i harmonogram wdrożenia. Rozwój firmy nie może opierać się wyłącznie na intuicji, nawet jeśli przedsiębiorca ma duże doświadczenie. Intuicja jest ważna, ale powinna być wsparta analizą i liczbami.

Dobrze przygotowana strategia rozwoju pomaga firmie działać świadomie. Pozwala wybrać najlepszy kierunek, ograniczyć ryzyko, lepiej wykorzystać zasoby, poprawić relacje z klientami i zwiększyć rentowność. Najważniejsze jest jednak to, że strategia musi być praktyczna. Jeżeli nie da się jej wdrożyć, zmierzyć i kontrolować, nie jest strategią rozwoju, tylko opisem ambicji.

Nowy rozwój firmy warto więc rozpocząć od prostego pytania: co chcemy osiągnąć i jakie działania naprawdę nas do tego doprowadzą?

Nasze pozostałe publikacje na temat rozwoju firmy:
Strategia inwestycyjna spółki deweloperskiej

Strategia inwestycyjna spółki deweloperskiej

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej strategii inwestycyjnej dla spółki de…
Biznes Plan dla nowej firmy – wynajem katamaranów

Biznes Plan dla nowej firmy – wynajem katamaranów

Przygotowaliśmy biznes plan dla nowej firmy, której głównym założeniem było uruchomienie działa…
Analiza opłacalności inwestycji w Zakładzie Ceramiki Budowlanej

Analiza opłacalności inwestycji w Zakładzie Ceramiki Budowlanej

Przygotowaliśmy kompleksową analizę opłacalności inwestycji polegającej na zakupie zakładu…
Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej Jedną z realizacji METIS GROUP było p…
Strategia rozwoju Przedsiębiorstwa ARI

Strategia rozwoju Przedsiębiorstwa ARI

Biuro projektów architektonicznych jest przedsiębiorstwem opartym przede wszystkim na wiedzy, doświa…
Biznes plan dla firmy Pango Polska

Biznes plan dla firmy Pango Polska

Przygotowaliśmy biznes plan dla firmy Pango Polska, działającej obecnie pod marką AnyPark.…
Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Przedmiotem realizacji było opracowanie strategii rozwoju spółki inwestycyjnej Dakar Holding sp. z o…
Biznes plan produkcja makaronu

Biznes plan produkcja makaronu

Jak napisać biznesplan dla produkcji makaronu- struktura Jedną z realizacji METIS GROUP było opracow…
Biznes plan budynek firmowy- siedziba

Biznes plan budynek firmowy- siedziba

Zakup siedziby firmy w Pile – budynek biurowy i biznes plan inwestycji Zakup siedziby firmy w Pile b…
Mapa procesów biznesowych Gminy Pniewy

Mapa procesów biznesowych Gminy Pniewy

Urząd miejski realizuje wiele wzajemnie powiązanych zadań. Obsługa mieszkańców, wydawanie decyzji, p…
Jak przygotować biznes plan dla inwestycji komercyjnej?

METIS GROUP » METIS GROUP » Strona 7

Jak przygotować biznes plan dla inwestycji komercyjnej?

Przygotowanie biznes planu dla inwestycji komercyjnej wymaga znacznie szerszego podejścia niż samo opisanie pomysłu inwestycyjnego. Park handlowy, budowa budynku handlowo-usługowego, zakup lokalu handlowego, budowa pasażu handlowego czy zakup galerii handlowej to projekty, w których kluczowe znaczenie mają: lokalizacja, rynek najmu, struktura najemców, koszty realizacji, finansowanie oraz zdolność inwestycji do generowania stabilnych przepływów pieniężnych.

Dobrze przygotowany biznes plan powinien być jednocześnie dokumentem decyzyjnym dla inwestora oraz dokumentem kredytowym dla banku. Jego celem jest uporządkowanie założeń projektu, ocena ryzyka, przygotowanie modelu finansowego oraz zwiększenie szans na pozyskanie kredytu inwestycyjnego.

1. Analiza lokalizacji inwestycji

Pierwszym etapem przygotowania biznes planu jest ocena lokalizacji. W przypadku inwestycji handlowych lokalizacja decyduje o potencjale przychodów, zainteresowaniu najemców oraz atrakcyjności obiektu dla klientów.

W analizie należy uwzględnić:

  • położenie nieruchomości,
  • dostępność komunikacyjną,
  • widoczność obiektu,
  • natężenie ruchu samochodowego i pieszego,
  • liczbę mieszkańców w strefie oddziaływania,
  • siłę nabywczą lokalnego rynku,
  • konkurencję w najbliższym otoczeniu,
  • potencjał rozwoju miasta lub dzielnicy.

Inaczej analizuje się park handlowy przy drodze wjazdowej do miasta, inaczej lokal handlowy w centrum, a jeszcze inaczej galerię handlową lub pasaż handlowy w istniejącej zabudowie.

2. Analiza rynku nieruchomości komercyjnych

Kolejnym krokiem jest analiza rynku powierzchni handlowo-usługowych. Inwestor powinien wiedzieć, czy w danej lokalizacji istnieje realne zapotrzebowanie na nowoczesną powierzchnię komercyjną.

Analiza rynku powinna obejmować:

  • aktualną podaż powierzchni handlowych,
  • poziom pustostanów,
  • stawki czynszów,
  • jakość konkurencyjnych obiektów,
  • profil najemców działających na rynku,
  • preferencje klientów,
  • potencjał dalszego rozwoju lokalnego rynku.

W przypadku mniejszych miast ważne jest również sprawdzenie, czy park handlowy lub pasaż handlowy może stać się lokalnym centrum zakupowym.

3. Analiza najemców i umów najmu

W inwestycjach komercyjnych wartość nieruchomości wynika przede wszystkim z przychodów z najmu. Dlatego biznes plan musi bardzo dokładnie analizować najemców, czynsze i warunki umów.

Należy sprawdzić:

  • ilu najemców jest już zakontraktowanych,
  • jaką powierzchnię zajmuje każdy najemca,
  • jakie są stawki czynszu,
  • czy umowy przewidują indeksację,
  • kto ponosi koszty eksploatacyjne,
  • czy występują okresy bezczynszowe,
  • jaka jest długość umów najmu,
  • jaka jest wiarygodność najemców,
  • czy istnieje ryzyko rotacji najemców.

W praktyce bank finansujący inwestycję komercyjną będzie oceniał nie tylko samą nieruchomość, ale również jakość przyszłych przepływów pieniężnych.

4. Analiza kosztów inwestycji

Kosztorys budowlany to za mało, aby prawidłowo ocenić koszt inwestycji komercyjnej. W biznes planie należy uwzględnić pełny budżet projektu.

Budżet powinien obejmować:

  • koszt zakupu nieruchomości,
  • koszt dokumentacji projektowej,
  • koszt prac budowlanych,
  • koszt przyłączy i infrastruktury technicznej,
  • koszt dróg wewnętrznych i parkingów,
  • koszt adaptacji lokali dla najemców,
  • koszt oznakowania i pylonów reklamowych,
  • koszt nadzoru inwestorskiego,
  • koszty prawne i administracyjne,
  • koszty finansowania,
  • rezerwę na nieprzewidziane wydatki.

W przypadku zakupu galerii handlowej lub lokalu handlowo-usługowego ważna będzie także analiza kosztów modernizacji, remontów i utrzymania wartości nieruchomości.

5. Model finansowy inwestycji

Najważniejszą częścią biznes planu jest model finansowy. To on pokazuje, czy inwestycja jest opłacalna i czy będzie w stanie obsługiwać kredyt inwestycyjny.

Model finansowy powinien obejmować:

  • prognozę przychodów z najmu,
  • prognozę kosztów operacyjnych,
  • harmonogram nakładów inwestycyjnych,
  • strukturę finansowania,
  • harmonogram spłaty kredytu,
  • analizę przepływów pieniężnych,
  • rachunek zysków i strat,
  • bilans,
  • analizę rentowności,
  • analizę wskaźników finansowych.

W projektach komercyjnych szczególne znaczenie mają wskaźniki takie jak DSCR, LTV, IRR, NPV oraz stopa kapitalizacji.

6. Analiza ryzyka inwestycji

Biznes plan powinien identyfikować najważniejsze ryzyka inwestycyjne. W przypadku inwestycji komercyjnych najczęściej dotyczą one kosztów budowy, komercjalizacji, finansowania oraz przyszłych przychodów z najmu.

Do najważniejszych ryzyk należą:

  • wzrost kosztów budowy,
  • opóźnienie realizacji inwestycji,
  • problemy z pozwoleniami lub przyłączami,
  • niższe czynsze niż zakładano,
  • dłuższy okres komercjalizacji,
  • rotacja najemców,
  • wzrost stóp procentowych,
  • wyższe koszty finansowania,
  • spadek wartości nieruchomości,
  • zmiana sytuacji rynkowej.

Właśnie dlatego w biznes planie powinna znaleźć się analiza wrażliwości, czyli sprawdzenie, jak zmiana kluczowych parametrów wpływa na wynik inwestycji.

7. Dokumentacja kredytowa dla banku

Jeżeli biznes plan ma służyć pozyskaniu kredytu inwestycyjnego, musi być przygotowany w sposób czytelny dla banku. Instytucja finansowa będzie analizować zarówno część opisową, jak i finansową.

Dokumentacja powinna zawierać:

  • opis inwestycji,
  • opis inwestora,
  • analizę lokalizacji,
  • analizę rynku,
  • strukturę najemców,
  • założenia kosztowe,
  • założenia przychodowe,
  • model finansowy,
  • analizę ryzyka,
  • harmonogram inwestycji,
  • prognozy finansowe,
  • wskaźniki bankowe,
  • źródła spłaty kredytu.

Dobrze przygotowany biznes plan może zwiększyć szanse na uzyskanie finansowania oraz poprawić warunki kredytu, w tym marżę, prowizję, poziom wkładu własnego lub harmonogram uruchamiania transz.

Podsumowanie

Biznes plan dla inwestycji komercyjnej powinien łączyć analizę rynku, analizę techniczną, modelowanie finansowe, ocenę ryzyka oraz przygotowanie dokumentacji kredytowej. Niezależnie od tego, czy projekt dotyczy budowy parku handlowego, zakupu lokalu handlowo-usługowego, budowy pasażu handlowego czy zakupu galerii handlowej, najważniejsze jest pokazanie, że inwestycja posiada realny potencjał przychodowy i może bezpiecznie obsługiwać finansowanie.

Profesjonalnie przygotowany biznes plan pomaga inwestorowi podejmować decyzje na podstawie danych, ogranicza ryzyko oraz zwiększa skuteczność rozmów z bankami i instytucjami finansującymi.

Jeżeli potrzebujesz wsparcia w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu lub doradztwa finansowego. Napisz!

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Pozwól ułatwić sobie w procesie przygotowania inwestycji w nieruchomość.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Inne nasze realizacje w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu i doradztwa finansowego:

Biznes plan inwestycja w Biedronkę

Biznes plan inwestycja w Biedronkę

Inwestycja w Biedronkę jako element parku handlowego Inwestycja w Biedronkę to przykład projektu kom…
Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy Biznes plan renowacja budynku pod park han…

Biznes Plan Park Handlowy Wisła

Biznes Plan Park Handlowy Wisła

Park handlowy Wisła — biznes plan inwestycji komercyjnej Park handlowy Wisła to projekt nowocze…

Biznes Plan nowa inwestycja park handlowo

Biznes Plan nowa inwestycja park handlowo

Biznes plan nowa inwestycja park handlowy Biznes plan nowa inwestycja park handlowy został…

Biznes plan pasaż handlowo-usługowy

Biznes plan pasaż handlowo-usługowy Sobótka to nazwa kolejnego projektu parku handlowego dla którego…

Biznes plan zakup lokalu Trzcianka

Biznes plan zakup lokalu Trzcianka

Biznesplan zakup lokalu użytkowego w celu uzyskania dodatkowego źródła przychodu Jedną z realizacji …

Biznes plan Biedronka i park handlowy

Biznes plan Biedronka i park handlowy

Przygotowaliśmy kompleksowy biznes plan inwestycji handlowej w Rokietnicy, obejmujący realizacj…

Biznes plan budynek Biedronka

Biznes plan budynek Biedronka

Biznes plan budynek Biedronka Pyzdry to inwestycja przygotowana dla Inwestora specjalizującego się w…

Biznes plan budynek handlowo-usługowy

Biznes plan budynek handlowo-usługowy

Biznes plan budynek handlowo-usługowy Budynek handlowo usługowy to nieruchomość, która może sta…

Biznes plan budynek handlowo-magazynowy

Biznes plan budynek handlowo-magazynowy

Biznes plan budynek handlowo-magazynowy to nazwa opracowania przygotowanego dla firmy handlowo-usług…

Park handlowy jako inwestycja komercyjna

METIS GROUP » METIS GROUP » Strona 7

Park handlowy jako inwestycja komercyjna

Park handlowy to jeden z najdynamiczniej rozwijających się formatów nieruchomości komercyjnych. Tego typu obiekt łączy funkcję zakupową i usługową, odpowiadając na potrzeby lokalnych mieszkańców oraz najemców szukających dobrze zlokalizowanych powierzchni handlowych.

Biznes plan parku handlowego w Strzelcach Krajeńskich został przygotowany jako kompleksowe opracowanie inwestycyjne, finansowe i kredytowe. Projekt dotyczył realizacji nowoczesnego obiektu handlowo-usługowego, którego celem było stworzenie lokalnego centrum zakupowego oraz wygenerowanie stabilnych przychodów z najmu.

Za proces finansowania odpowiadała spółka METIS GROUP Investments, pełniąca rolę pośrednika kredytowego i doradcy finansowego.

Park handlowy — dlaczego wymaga profesjonalnego biznes planu?

Park handlowy różni się od klasycznej inwestycji mieszkaniowej. W przypadku mieszkań zysk najczęściej realizowany jest poprzez sprzedaż lokali. Natomiast park handlowy jest inwestycją dochodową, której wartość zależy od długoterminowych umów najmu, jakości najemców oraz stabilności przepływów pieniężnych.

Dlatego biznes plan dla takiego projektu powinien obejmować nie tylko koszt budowy, ale również analizę rynku, komercjalizację, prognozy czynszów, strukturę najemców, koszty finansowania oraz ryzyka inwestycyjne.

W ramach opracowania dla inwestycji w Strzelcach Krajeńskich analizowaliśmy:

  • potencjał lokalizacji,
  • konkurencję na lokalnym rynku,
  • zapotrzebowanie na powierzchnie handlowo-usługowe,
  • siłę nabywczą mieszkańców,
  • możliwe grupy docelowe klientów,
  • strukturę przyszłych najemców,
  • koszty realizacji parku handlowego,
  • prognozy przychodów z najmu,
  • rentowność inwestycji,
  • scenariusze finansowe,
  • wymagania banków finansujących projekt.

Park handlowy a potrzeby lokalnego rynku

Nowoczesny park handlowy może być odpowiedzią na potrzeby mieszkańców mniejszych i średnich miejscowości. Tego typu obiekt zapewnia wygodny dostęp do sklepów i usług, często bez konieczności wyjazdu do większego miasta.

W przypadku Strzelec Krajeńskich istotnym argumentem przemawiającym za realizacją projektu była ograniczona dostępność nowoczesnych powierzchni handlowych oraz potencjał lokalnego rynku. Dobrze zaplanowany park handlowy może przyciągnąć zarówno najemców sieciowych, jak i lokalnych przedsiębiorców, tworząc funkcjonalne miejsce codziennych zakupów.

Przewaga parków handlowych wynika między innymi z:

  • wygodnej lokalizacji,
  • łatwego dojazdu,
  • dostępności parkingu,
  • prostego układu komunikacyjnego,
  • obecności kilku najemców w jednym miejscu,
  • niższych kosztów eksploatacyjnych niż w dużych galeriach,
  • stabilnych przychodów z najmu.

Finansowanie parku handlowego

Głównym celem opracowania biznes planu było przygotowanie projektu do pozyskania kredytu inwestycyjnego. W przypadku nieruchomości komercyjnych banki analizują nie tylko wartość nieruchomości, ale przede wszystkim jakość przychodów, poziom komercjalizacji, wiarygodność najemców oraz zdolność projektu do obsługi zadłużenia.

Dobrze przygotowany biznes plan może zwiększyć skuteczność procesu kredytowego. Pomaga bankowi zrozumieć logikę projektu, jego mocne strony, źródła przychodów oraz najważniejsze ryzyka.

W praktyce oznacza to, że profesjonalna dokumentacja może mieć wpływ na:

  • uzyskanie pozytywnej decyzji kredytowej,
  • poziom marży banku,
  • wysokość prowizji,
  • wymagany wkład własny,
  • strukturę zabezpieczeń,
  • harmonogram uruchamiania transz,
  • warunki umowy kredytowej.

Nawet niewielka poprawa warunków finansowania może przełożyć się na realne oszczędności dla inwestora w całym okresie kredytowania.

Doświadczenie w przygotowaniu inwestycji komercyjnych

Nasze doświadczenie w przygotowywaniu biznes planów dla inwestycji komercyjnych pozwala łączyć analizę rynku, modelowanie finansowe oraz doradztwo kredytowe. Dzięki temu wspieramy inwestorów nie tylko w opisaniu projektu, ale również w ocenie jego opłacalności i przygotowaniu do rozmów z bankami.

W przypadku projektów takich jak park handlowy najważniejsze jest realistyczne podejście do założeń. Należy sprawdzić koszty budowy, możliwe stawki czynszów, ryzyka komercjalizacji, harmonogram realizacji oraz wpływ finansowania na wynik całej inwestycji.

Podsumowanie

Park handlowy to inwestycja komercyjna, która może generować stabilny dochód z najmu, ale wymaga dokładnego przygotowania biznesowego i finansowego. Kluczowe znaczenie mają lokalizacja, struktura najemców, poziom czynszów, koszty realizacji oraz możliwość pozyskania finansowania.

Biznes plan parku handlowego w Strzelcach Krajeńskich pozwolił uporządkować założenia inwestycji, ocenić potencjał rynku i przygotować projekt do rozmów z bankami. Profesjonalna analiza zwiększa bezpieczeństwo inwestora, ogranicza ryzyko i pomaga podejmować decyzje na podstawie konkretnych danych.

Jeżeli potrzebujesz wsparcia w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu lub doradztwa finansowego. Napisz!

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Pozwól ułatwić sobie w procesie przygotowania inwestycji w nieruchomość.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Inne nasze realizacje w procesie przygotowania inwestycji komercyjnej, opracowania biznes planu i doradztwa finansowego:

Biznes plan budynek handlowo-magazynowy

Biznes plan budynek handlowo-magazynowy

Biznes plan budynek handlowo-magazynowy to nazwa opracowania przygotowanego dla firmy handlowo-usług…

Biznes plan pasaż handlowy Ziemowit

Biznes plan pasaż handlowy Ziemowit

Biznes plan pasażu handlowego Ziemowit Biznes plan pasażu handlowego Ziemowit to kolejny projekt prz…

Biznes plan inwestycja w Biedronkę

Biznes plan inwestycja w Biedronkę

Inwestycja w Biedronkę jako element parku handlowego Inwestycja w Biedronkę to przykład projektu kom…

Biznes plan pasaż handlowo-usługowy

Biznes plan pasaż handlowo-usługowy Sobótka to nazwa kolejnego projektu parku handlowego dla którego…

Biznes plan budynek handlowy Wojska Polskiego

Biznes plan budynek handlowy przy ulicy Wojska Polskiego w Łodzi to kolejny projekt który zrealizowa…

Biznes Plan market spożywczy

Biznes plan market spożywczy w Świecie to kolejny projekt wykonany dla funduszu inwestycyjnego.  Cel…

Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy Biznes plan renowacja budynku pod park han…

Biznes Plan Park Handlowy Wisła

Biznes Plan Park Handlowy Wisła

Park handlowy Wisła — biznes plan inwestycji komercyjnej Park handlowy Wisła to projekt nowocze…

Biznes plan Biedronka i park handlowy

Biznes plan Biedronka i park handlowy

Przygotowaliśmy kompleksowy biznes plan inwestycji handlowej w Rokietnicy, obejmujący realizacj…

Biznes plan obiekt handlowy Rzgów

Biznes plan obiekt handlowy Rzgów

Inwestycja w dyskont spożywczy sieci handlowej Przygotowaliśmy kompleksowy biznes plan obiektu …

Prospekt informacyjny dewelopera

METIS GROUP » METIS GROUP » Strona 7

Prospekt informacyjny dewelopera, co powinien zawierać i dlaczego jest ważny przy zakupie mieszkania?

Czym jest prospekt informacyjny?

Prospekt informacyjny to jeden z najważniejszych dokumentów, który powinien otrzymać nabywca przed podpisaniem umowy deweloperskiej. Jego celem jest przedstawienie najważniejszych informacji o deweloperze, inwestycji, nieruchomości, lokalu mieszkalnym albo domu jednorodzinnym oraz warunkach planowanego przedsięwzięcia deweloperskiego.

W praktyce prospekt deweloperski pozwala ocenić, czy inwestycja jest bezpieczna, czy deweloper działa wiarygodnie, czy posiada wymagane dokumenty oraz czy stan prawny nieruchomości nie budzi wątpliwości. To szczególnie ważne przy zakupie mieszkania na etapie budowy, kiedy nabywca często podejmuje decyzję na podstawie dokumentów, wizualizacji, harmonogramu oraz informacji przekazanych przez dewelopera.

Zasady przygotowania tego dokumentu określa ustawa z 20 maja 2021 r. o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz Deweloperskim Funduszu Gwarancyjnym. W praktyce oznacza to, że prospekt nie jest materiałem reklamowym, ale dokumentem wymaganym przez przepisy prawa. To właśnie w ustawie znajdują się najważniejsze regulacje dotyczące prospektu informacyjnego, jego treści, sposobu przekazania nabywcy oraz znaczenia przy zawieraniu umowy z deweloperem.

Prospekt informacyjny — najważniejsze znaczenie tego dokumentu polega na tym, że porządkuje informacje o inwestycji jeszcze przed podpisaniem umowy. Dzięki temu nabywca może sprawdzić, czy oferta sprzedaży jest zgodna z rzeczywistym stanem prawnym, formalnym i technicznym przedsięwzięcia.

Dlaczego prospekt informacyjny jest tak ważny?

Prospekt informacyjny dewelopera nie jest zwykłą broszurą reklamową. To dokument, który ma znaczenie prawne i praktyczne. Powinien zawierać konkretne informacje, które pomagają nabywcy sprawdzić dewelopera, ocenić ryzyka i porównać treść prospektu z treścią umowy deweloperskiej.

Deweloper ma obowiązek udostępnić prospekt przed podpisaniem umowy deweloperskiej. Oznacza to, że deweloper musi udostępnić prospekt osobie zainteresowanej zakupem lokalu lub domu, aby mogła spokojnie przeanalizować dokumenty przed podjęciem decyzji. Prospekt może zostać przekazany w formie papierowej albo na trwałym nośniku, czyli w taki sposób, aby nabywca mógł zachować jego treść i wrócić do niej w przyszłości.

W praktyce nośnik informacji może mieć znaczenie dowodowe. Jeżeli prospekt został przekazany na trwałym nośniku, nabywca może później sprawdzić, jakie informacje zostały mu udostępnione przed podpisaniem umowy. To ważne zwłaszcza wtedy, gdy pojawią się rozbieżności pomiędzy reklamą, prospektem, umową albo rzeczywistym wykonaniem inwestycji.

Warto też pamiętać, że zgodnie z założeniami ustawy deweloperskiej prospekt jest jednym z podstawowych narzędzi ochrony kupującego. W tym sensie ustawy deweloperskiej prospekt jest nie tylko formalnym załącznikiem, ale dokumentem, który pomaga nabywcy podejmować bardziej świadome decyzje.

Sporządzenie prospektu informacyjnego a rozpoczęcie sprzedaży

Jednym z istotnych obowiązków dewelopera jest przygotowanie prospektu przed rozpoczęciem oferowania lokali nabywcom. Sporządzenia prospektu informacyjnego nie należy odkładać na ostatni etap sprzedaży, ponieważ dokument powinien być dostępny już wtedy, gdy deweloper rozpoczyna sprzedaż albo prezentuje ofertę potencjalnym klientom.

Rozpoczęcie sprzedaży bez właściwie przygotowanego prospektu może być ryzykowne zarówno dla dewelopera, jak i dla nabywcy. Kupujący powinien mieć możliwość zapoznania się z dokumentem jeszcze przed podpisaniem umowy rezerwacyjnej lub deweloperskiej. Dzięki temu może ocenić inwestycję nie tylko na podstawie wizualizacji i materiałów marketingowych, ale również na podstawie formalnych danych.

Prospekt powinien zostać przekazany w sposób umożliwiający jego zachowanie. Dlatego tak ważny jest trwały nośnik, dokument zapisany w formacie PDF, przesłany e-mailem lub przekazany na innym trwałym nośniku pozwala nabywcy wrócić do jego treści w dowolnym momencie.

Co powinien zawierać prospekt informacyjny?

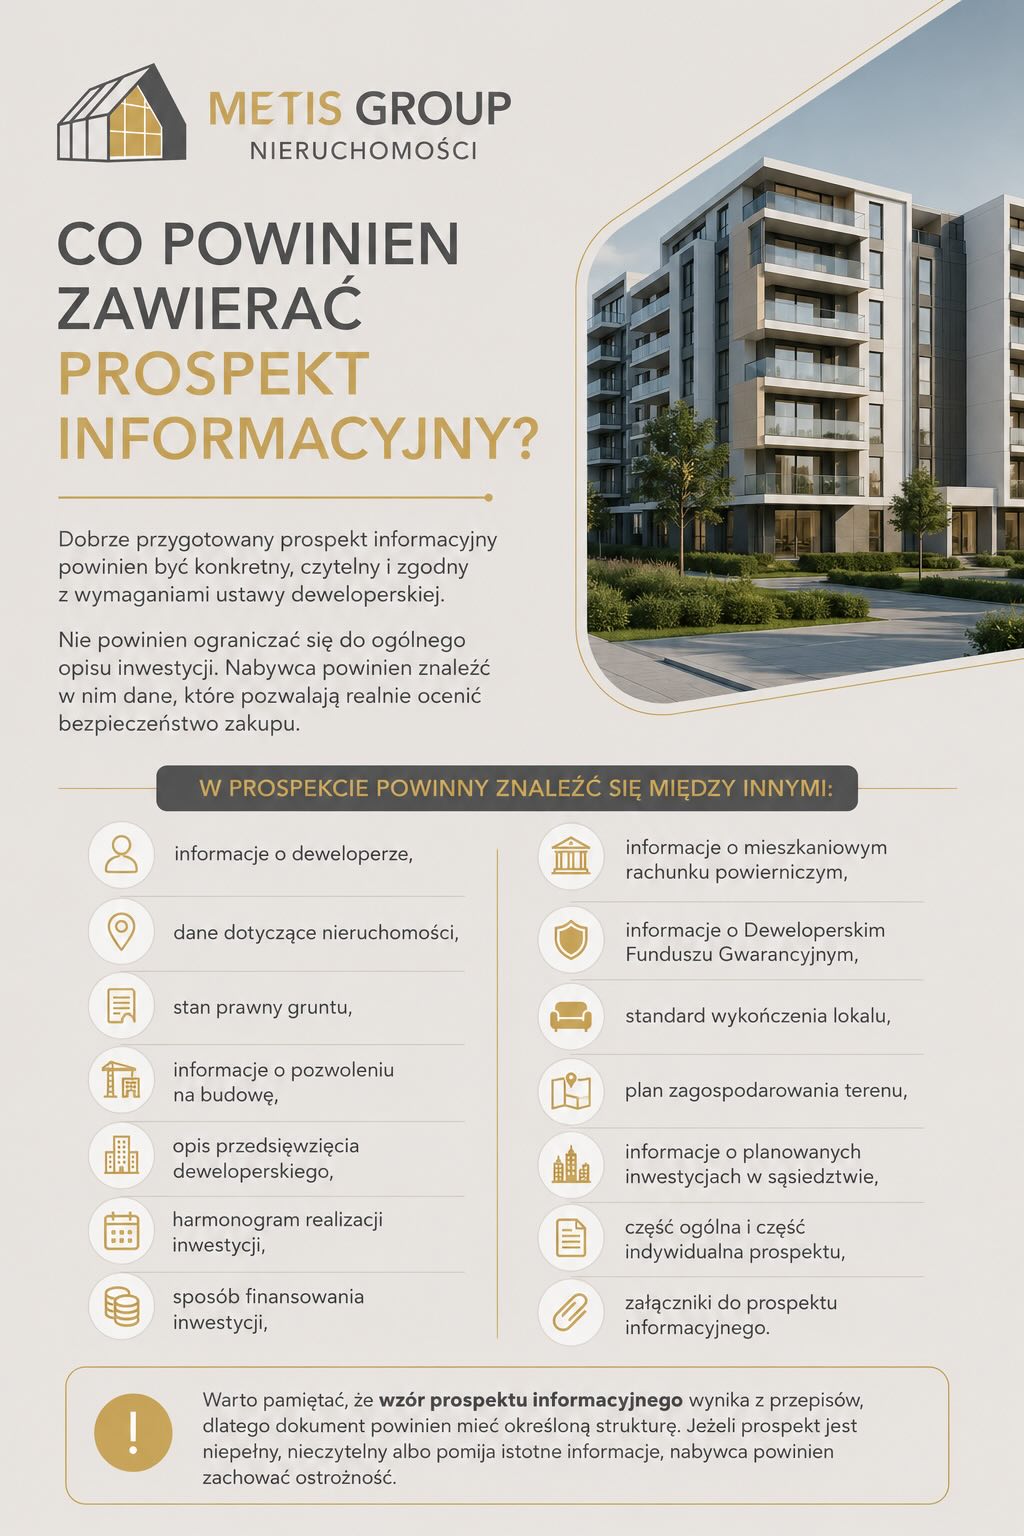
Dobrze przygotowany prospekt informacyjny powinien być konkretny, czytelny i zgodny z wymaganiami ustawy deweloperskiej. Nie powinien ograniczać się do ogólnego opisu inwestycji. Nabywca powinien znaleźć w nim dane, które pozwalają realnie ocenić bezpieczeństwo zakupu.

W prospekcie powinny znaleźć się między innymi:

  • informacje o deweloperze,
  • dane dotyczące nieruchomości,
  • stan prawny gruntu,
  • informacje o pozwoleniu na budowę,
  • opis przedsięwzięcia deweloperskiego,
  • harmonogram realizacji inwestycji,
  • sposób finansowania inwestycji,
  • informacje o mieszkaniowym rachunku powierniczym,
  • informacje o Deweloperskim Funduszu Gwarancyjnym,
  • standard wykończenia lokalu,
  • plan zagospodarowania terenu,
  • informacje o planowanych inwestycjach w sąsiedztwie,
  • część ogólna i część indywidualna prospektu,
  • załączniki do prospektu informacyjnego.

Warto pamiętać, że wzór prospektu informacyjnego wynika z przepisów, dlatego dokument powinien mieć określoną strukturę. Jeżeli prospekt jest niepełny, nieczytelny albo pomija istotne informacje, nabywca powinien zachować ostrożność.

Prospekt informacyjny a obowiązki dewelopera

Prospekt informacyjny jest jednym z dokumentów, które pokazują, czy deweloper prawidłowo realizuje swoje obowiązki wobec nabywcy. Do podstawowych obowiązków dewelopera należy nie tylko wybudowanie inwestycji zgodnie z umową, ale także rzetelne informowanie kupującego o stanie prawnym, faktycznym i technicznym przedsięwzięcia.

Deweloper powinien udostępnić prospekt informacyjny przed podpisaniem umowy, przekazać go na trwałym nośniku, poinformować o zmianach oraz zapewnić zgodność treści prospektu z dokumentacją inwestycji. Jeżeli informacje podane w prospekcie różnią się od treści umowy, nabywca powinien poprosić o wyjaśnienia przed podpisaniem dokumentów.

Prospekt powinien być przygotowany rzetelnie, ponieważ jest dokumentem, który pozwala kupującemu lepiej zrozumieć, co dokładnie kupuje, na jakim etapie jest inwestycja, jakie są warunki płatności, jaki będzie standard wykończenia oraz jakie ryzyka mogą być związane z zakupem.

Potrzebujesz wsparcia w procesie przygotowania inwestycji deweloperskiej? Zapraszamy do kontaktu!

Część ogólna i część indywidualna prospektu

Prospekt informacyjny składa się zwykle z części ogólnej oraz części indywidualnej. Część ogólna prospektu dotyczy przede wszystkim dewelopera, inwestycji, nieruchomości, dokumentów formalnych oraz warunków realizacji przedsięwzięcia.

Część indywidualna odnosi się już do konkretnego lokalu mieszkalnego lub domu jednorodzinnego. To tam nabywca powinien znaleźć informacje dotyczące powierzchni, położenia lokalu, standardu wykończenia, układu pomieszczeń, kondygnacji oraz ewentualnych pomieszczeń przynależnych.

W praktyce bardzo ważny jest również rzut kondygnacji z zaznaczeniem lokalu, ponieważ pozwala sprawdzić położenie mieszkania w budynku. Nabywca powinien zweryfikować, czy rzut, opis lokalu, cena oraz standard są zgodne z tym, co zostało przedstawione w ofercie.

Stan prawny nieruchomości i pozwolenie na budowę

Jednym z najważniejszych elementów prospektu jest opis stanu prawnego nieruchomości. Nabywca powinien sprawdzić, czy deweloper posiada tytuł prawny do gruntu, czy nieruchomość nie jest obciążona w sposób, który może utrudnić zakup, oraz czy inwestycja posiada wymagane decyzje administracyjne.

Szczególne znaczenie ma pozwolenie na budowę. Jeżeli inwestycja jest dopiero planowana albo znajduje się na wczesnym etapie realizacji, brak pełnych informacji formalnych może zwiększać ryzyko zakupu. W prospekcie powinny znaleźć się również dane dotyczące planu zagospodarowania przestrzennego, a także informacje o planowanych inwestycjach w pobliżu, takich jak drogi szybkiego ruchu, linie kolejowe, obiekty usługowe czy inne inwestycje mogące wpływać na komfort mieszkania.

Warto zwrócić uwagę na miejscowy plan zagospodarowania przestrzennego, koncepcję zagospodarowania terenu oraz szkic koncepcji zagospodarowania terenu. Te elementy mogą pokazać, jak w przyszłości będzie wyglądało otoczenie budynku.

Dla nabywcy ważny jest nie tylko sam lokal, ale również to, co będzie znajdowało się w jego otoczeniu. Dlatego analiza prospektu powinna obejmować zarówno informacje dotyczące budynku, jak i informacje dotyczące sąsiedztwa, infrastruktury, terenów wspólnych oraz planowanych inwestycji.

Rachunek powierniczy i Deweloperski Fundusz Gwarancyjny

Przy zakupie mieszkania od dewelopera bardzo ważne jest bezpieczeństwo wpłaconych środków. Dlatego w prospekcie powinny znaleźć się informacje o mieszkaniowym rachunku powierniczym oraz zasadach wpłat dokonywanych przez nabywcę.

Rachunek powierniczy pełni funkcję ochronną, ponieważ ogranicza ryzyko swobodnego dysponowania środkami przez dewelopera przed spełnieniem określonych warunków. Dodatkowym mechanizmem ochronnym jest Deweloperski Fundusz Gwarancyjny, który ma zwiększać bezpieczeństwo kupujących w przypadku problemów z realizacją inwestycji.

Dla nabywcy oznacza to, że przed podpisaniem umowy należy sprawdzić, jaki rachunek powierniczy stosuje deweloper, jak wygląda harmonogram płatności oraz czy informacje w prospekcie są spójne z treścią umowy.

Prospekt informacyjny a umowa deweloperska

Prospekt informacyjny jest bardzo ważny przed podpisaniem umowy deweloperskiej. Jego treść powinna być zgodna z tym, co później znajduje się w umowie. Jeżeli w prospekcie wskazano określony standard wykończenia, termin realizacji, sposób finansowania albo informacje o nieruchomości, to nabywca powinien sprawdzić, czy te same dane znajdują się w treści umowy.

Warto podkreślić, że prospekt informacyjny jest integralną częścią umowy deweloperskiej. Oznacza to, że nie powinien być traktowany jako oddzielna ulotka lub załącznik bez znaczenia. Jeżeli informacyjny jest integralną częścią umowy, to jego treść ma realne znaczenie przy ocenie praw i obowiązków stron. Nabywca powinien więc zachować prospekt na trwałym nośniku i porównać go z projektem umowy przed podpisaniem dokumentów.

Należy szczególnie uważać na sytuacje, w których prospekt informacyjny zawiera inne dane niż projekt umowy. Różnice mogą dotyczyć terminu zakończenia budowy, harmonogramu płatności, standardu lokalu, powierzchni, zagospodarowania terenu albo zasad odstąpienia od umowy.

Jeżeli informacje są niespójne, nabywca powinien poprosić o wyjaśnienia przed podpisaniem dokumentów. W razie wątpliwości warto skonsultować prospekt z prawnikiem albo doradcą zajmującym się analizą dokumentów deweloperskich.

Czy można odstąpić od umowy z powodu prospektu?

Prospekt informacyjny może mieć znaczenie także wtedy, gdy nabywca chce skorzystać z prawa do odstąpienia od umowy. Jeżeli deweloper nie udostępnił prospektu, przekazał dokument niekompletny albo informacje w prospekcie są niezgodne z umową, może to mieć konsekwencje prawne.

Prawo odstąpienia od umowy zależy jednak od konkretnej sytuacji, treści dokumentów i podstaw prawnych. Dlatego nie należy podejmować decyzji wyłącznie na podstawie ogólnej wiedzy. Przed odstąpieniem od umowy warto sprawdzić treść prospektu, umowę deweloperską, załączniki do prospektu informacyjnego oraz przepisy ustawy o ochronie praw nabywcy.

W praktyce prospekt może być ważnym dowodem w sporze z deweloperem, zwłaszcza wtedy, gdy dokument został przekazany na trwałym nośniku. Dlatego kupujący powinien przechowywać prospekt, umowę, załączniki i korespondencję z deweloperem.

Jak sprawdzić dewelopera na podstawie prospektu?

Prospekt informacyjny pozwala ocenić wiarygodność dewelopera. Nabywca powinien sprawdzić, czy dokument jest kompletny, czy zawiera dane wymagane przez ustawę, czy informacje są konkretne oraz czy nie ma w nim niejasności.

W praktyce warto zwrócić uwagę na:

  • doświadczenie dewelopera,
  • wcześniejsze inwestycje,
  • stan prawny nieruchomości,
  • pozwolenia i decyzje administracyjne,
  • rachunek powierniczy,
  • standard wykończenia,
  • plan zagospodarowania terenu,
  • informacje o sąsiedztwie,
  • harmonogram realizacji,
  • załączniki do prospektu,
  • zgodność prospektu z umową.

Dobrze przygotowany prospekt zwiększa zaufanie do inwestycji. Nie daje jednak pełnej gwarancji bezpieczeństwa, dlatego warto połączyć jego analizę ze sprawdzeniem księgi wieczystej, dokumentów dewelopera i projektu umowy.

Prospekt informacyjny, najważniejsze elementy do sprawdzenia

Przed podpisaniem umowy warto potraktować prospekt jako praktyczną checklistę bezpieczeństwa. Najważniejsze elementy, które powinien sprawdzić nabywca, to:

  • kto jest deweloperem,
  • jaki jest stan prawny nieruchomości,
  • czy inwestycja ma pozwolenie na budowę,
  • jaki jest harmonogram realizacji,
  • jaki jest standard wykończenia,
  • jak wygląda plan zagospodarowania terenu,
  • jaki rachunek powierniczy zabezpiecza wpłaty,
  • czy wskazano Deweloperski Fundusz Gwarancyjny,
  • jakie są załączniki do prospektu informacyjnego,
  • czy prospekt jest zgodny z projektem umowy deweloperskiej.

To właśnie te informacje pozwalają ocenić, czy zakup mieszkania lub domu od dewelopera jest dobrze udokumentowany i czy nabywca rozumie ryzyka związane z inwestycją.

Podsumowanie

Prospekt informacyjny dewelopera to kluczowy dokument przy zakupie mieszkania lub domu od dewelopera. Pozwala ocenić inwestycję, stan prawny nieruchomości, standard wykończenia, harmonogram, rachunek powierniczy, warunki zakupu oraz wiarygodność dewelopera.

Nabywca powinien otrzymać prospekt przed podpisaniem umowy deweloperskiej. Dokument powinien być zgodny z ustawą z 20 maja 2021 r. oraz przepisami o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego. Szczególne znaczenie mają również załączniki do prospektu informacyjnego, rzut kondygnacji z zaznaczeniem lokalu, informacje o pozwoleniu na budowę oraz dane dotyczące planowanego zagospodarowania terenu.

Prospekt informacyjny jest integralną częścią umowy, dlatego warto dokładnie sprawdzić jego treść przed podpisaniem dokumentów. Jeżeli ktoś planuje zakup mieszkania na etapie budowy, nie powinien traktować prospektu jako formalności. To dokument, który pozwala realnie sprawdzić dewelopera, inwestycję i ryzyka związane z zakupem nieruchomości.

Jeżeli potrzebujesz pomocy w procesie przygotowania inwestycji deweloperskiej. Napisz!

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Pozwól ułatwić sobie proces przygotowania inwestycji deweloperskiej. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Nasze realizacje w zakresie przygotowania inwestycji deweloperskich:

Biznes plan dom

Biznes plan dom

Biznes plan dom bliźniaczy – jak przygotować inwestycję do realizacji i finansowania? Biznes plan do…

Biznes plan bliźniaki

Biznes plan bliźniaki

Biznes plan bliźniaki to dokument, który pozwala uporządkować założenia inwestycji, ocenić jej …

Biznes plan osiedle mieszkaniowe wielorodzinne

Biznes plan osiedle mieszkaniowe wielorodzinne w Poznaniu przy ulicy Rembertowskiej to kolejna reali…

Biznes plan dokończenie budowy inwestycji

Biznes plan dokończenie budowy inwestycji

Biznes plan dokończenie budowy inwestycji Przygotowaliśmy biznes plan dokończenia budowy inwest…

Biznes plan dla inwestycji w Łódź inwestycja mieszkaniowa wielorodzinna

Biznes plan dla inwestycji w Łódź inwestycja mieszkaniowa wielorodzinna

Biznes plan Łódź – inwestycja mieszkaniowa wielorodzinna Przygotowaliśmy biznes plan inwestycji…

Biznes plan budynek lokali usługowych i mieszkalnych

Biznes plan budynek lokali usługowych i mieszkalnych

Biznes plan dla budynku z lokalami usługowymi i mieszkalnymi w Poznaniu Przygotowanie biznes planu d…

Biznes plan inwestycja szczecin

Biznes plan inwestycja szczecin

Biznesplan inwestycja Szczecin – nowa inwestycja mieszkaniowa na rynku pierwotnym METIS GROUP …

Biznes plan osiedle mieszkaniowe

Biznes plan osiedle mieszkaniowe Jarocin Biznes plan osiedle mieszkaniowe Jarocin to kolejny projekt…

Biznes Plan Katowice Inwestycja Mieszkaniowa

Biznes Plan Katowice Inwestycja Mieszkaniowa

Biznes plan Katowice – inwestycja mieszkaniowa wielorodzinna Przygotowanie dokumentacji dla inwestyc…

Biznes plan Zespół budynków mieszkaniowych

Biznes plan Zespół budynków mieszkaniowych

Biznes plan Zespół budynków mieszkaniowych ul. Abp. A. Baraniaka to projekt, który przygotowaliśmy n…

Studium wykonalności w projektach budowlanych: analiza i realizacja

METIS GROUP » METIS GROUP » Strona 7

Studium wykonalności w projektach budowlanych: analiza i realizacja

Czym jest studium wykonalności?

Studium wykonalności to dokument, który ma pokazać, czy planowany projekt jest możliwy do zrealizowania pod względem technicznym, ekonomicznym, finansowym, prawnym, organizacyjnym i rynkowym. W praktyce jest to kompleksowa ocena pomysłu przed podjęciem decyzji o jego realizacji, szczególnie wtedy, gdy projekt ma być finansowany ze środków publicznych, w tym z funduszy europejskich.

W perspektywie 2021–2027 studium wykonalności w projektach unijnych ma szczególne znaczenie, ponieważ pozwala instytucji oceniającej sprawdzić, czy projekt jest wykonalny, zgodny z wymaganiami programu, opłacalny, racjonalny kosztowo i możliwy do przeprowadzenia zgodnie z obowiązującymi przepisami. Oficjalne wytyczne dotyczące przygotowania projektów inwestycyjnych wskazują, że dokument obejmuje wybrane elementy studium wykonalności, w tym zasady przeprowadzania analizy finansowej i analizy ekonomicznej projektów inwestycyjnych.

Dobrze przygotowane studium wykonalności nie jest więc formalnością. To narzędzie, które pomaga inwestorowi, beneficjentowi, samorządowi albo przedsiębiorcy ocenić realność przedsięwzięcia, ryzyko niepowodzenia, koszty i korzyści, dostępność zasobów oraz szanse na sukces.

Studium wykonalności w projektach unijnych

Studium wykonalności w projektach unijnych jest najczęściej wymagane przy większych projektach inwestycyjnych, infrastrukturalnych, środowiskowych, transportowych, energetycznych, edukacyjnych, zdrowotnych lub technologicznych. Może być również potrzebne przy projektach realizowanych przez jednostki samorządu terytorialnego, instytucje publiczne, organizacje, uczelnie, spółki komunalne i przedsiębiorców.

W projektach współfinansowanych z UE dokument musi pokazać, że planowana inwestycja jest potrzebna, uzasadniona i możliwa do wykonania. Nie wystarczy opisać celu projektu. Trzeba jeszcze wykazać, że istnieje popyt, że wybrana lokalizacja jest właściwa, że harmonogram jest realny, że koszty są uzasadnione, a ryzyko zostało rozpoznane.

W praktyce studium powinno odpowiedzieć na kilka podstawowych pytań:

  • jaki problem ma rozwiązać projekt,
  • kto będzie korzystał z jego efektów,
  • czy istnieje realna potrzeba realizacji projektu,
  • jakie są warianty realizacji,
  • jakie będą koszty i korzyści,
  • czy projekt jest zgodny z programem unijnym,
  • czy inwestor posiada zasoby potrzebne do realizacji,
  • jakie są źródła finansowania,
  • jakie ryzyka mogą pojawić się na etapie realizacji projektu.

Analiza wykonalności projektu

Jednym z kluczowych elementów jest analiza wykonalności projektuanaliza wykonalności projektu. Jej celem jest sprawdzenie, czy projekt można zrealizować w założonym zakresie, czasie i budżecie. Taka analiza powinna być szczegółowa, ale jednocześnie zrozumiała dla instytucji oceniającej.

Analiza wykonalności obejmuje zwykle kilka obszarów. Pierwszy to obszar techniczny, czyli sprawdzenie, czy projekt można wykonać przy dostępnych rozwiązaniach, zasobach, technologii i dokumentacji. Drugi to obszar ekonomiczny, czyli ocena, czy projekt generuje uzasadnione korzyści społeczne, gospodarcze lub środowiskowe. Trzeci to obszar finansowy, czyli analiza, czy beneficjent będzie w stanie sfinansować wkład własny, utrzymać projekt i rozliczyć go zgodnie z wymogami.

Ważna jest także analiza prawna. Projekt musi być zgodny z przepisami prawa, regulaminem naboru, zasadami kwalifikowalności wydatków oraz innymi wymaganiami dotyczącymi konkretnego programu. Wytyczne dotyczące kwalifikowalności wydatków 2021–2027 określają ujednolicone warunki i procedury dla EFS+, EFRR, FS i FST, dlatego przy planowaniu wydatków trzeba każdorazowo sprawdzić, czy dany koszt może być objęty dofinansowaniem.

Przygotowanie studium wykonalności — od czego zacząć?

Przygotowanie studium wykonalności warto rozpocząć od zdefiniowania problemu i celu projektu. To etap, na którym trzeba jasno opisać, dlaczego projekt jest potrzebny, jaki ma zakres i jakie efekty ma przynieść.

Następnie należy zebrać dane. Mogą to być dane rynkowe, techniczne, finansowe, demograficzne, środowiskowe, kosztowe, lokalizacyjne albo prawne. Bez danych trudno przygotować wiarygodną analizę. Studium nie powinno opierać się na ogólnych deklaracjach. Powinno pokazywać realne założenia i uzasadnienie przyjętych rozwiązań.

W procesie przygotowania dokumentu ważne są:

  • opis koncepcji projektu,
  • analiza potrzeb,
  • analiza rynkowa,
  • analiza techniczna,
  • analiza ekonomiczna,
  • analiza finansowa,
  • analiza ryzyka,
  • harmonogram,
  • budżet,
  • źródła finansowania,
  • zgodność z dokumentacją konkursową,
  • zgodność z obowiązującymi przepisami.

Dopiero takie podejście pozwala ocenić opłacalność projektu i jego realną wykonalność.

Analiza finansowa i analiza ekonomiczna

W projektach unijnych bardzo duże znaczenie ma analiza finansowa i analiza ekonomiczna. Choć te pojęcia bywają mylone, nie oznaczają dokładnie tego samego.

Analiza finansowa pokazuje projekt z perspektywy pieniędzy: kosztów, przychodów, wydatków, źródeł finansowania, przepływów pieniężnych, wkładu własnego, ewentualnej luki finansowej i trwałości finansowej projektu. Jej celem jest sprawdzenie, czy beneficjent będzie w stanie zrealizować projekt i utrzymać jego efekty po zakończeniu finansowania.

Analiza ekonomiczna patrzy szerzej. Ocenia koszty i korzyści z punktu widzenia społeczeństwa, regionu, sektora lub użytkowników projektu. W przypadku projektów publicznych może obejmować korzyści takie jak poprawa dostępności usług, zmniejszenie emisji, oszczędność czasu, wzrost bezpieczeństwa, poprawa jakości infrastruktury albo zwiększenie konkurencyjności gospodarki.

W dobrze przygotowanym studium warto pokazać zarówno rentowność, jak i realność założeń. Jeżeli projekt nie generuje bezpośrednich przychodów, nadal może być uzasadniony, o ile przynosi ważne korzyści społeczne lub środowiskowe.

Realizacja projektu i harmonogram

Studium wykonalności powinno pokazywać nie tylko sam pomysł, ale również sposób jego wdrożenia. Dlatego ważną częścią dokumentu jest opis realizacji projektu oraz harmonogram.

Harmonogram powinien obejmować najważniejsze etapy: przygotowanie dokumentacji, uzyskanie decyzji administracyjnych, wybór wykonawców, roboty budowlane, dostawy, odbiory, promocję, rozliczenie i utrzymanie efektów projektu. W przypadku inwestycji budowlanych trzeba uwzględnić także wymagania wynikające z prawa budowlanego oraz dostępność wykonawców.

Zbyt optymistyczny harmonogram jest częstym błędem. Instytucja oceniająca może uznać, że projekt jest kosztowny, ryzykowny albo trudny do przeprowadzenia, jeśli etapy są opisane zbyt ogólnie. Dlatego w studium należy pokazać nie tylko termin końcowy, ale również logiczną kolejność działań.

Dobrze przygotowany harmonogram pozwala ograniczyć kosztownych błędów na etapie realizacji przedsięwzięcia i poprawia wiarygodność całego wniosku o dofinansowanie.

Ryzyko i analiza ryzyka

Każdy projekt wiąże się z ryzykiem. W studium wykonalności nie należy go ukrywać. Przeciwnie — dobrze przygotowana analiza ryzyka pokazuje, że inwestor rozumie potencjalne problemy i wie, jak nimi zarządzaćanaliza ryzyka pokazuje, że inwestor rozumie potencjalne problemy i wie, jak nimi zarządzać.

Do najczęstszych ryzyk należą:

  • wzrost kosztów,
  • opóźnienia w realizacji,
  • problemy formalne,
  • brak wymaganych decyzji,
  • niedoszacowanie popytu,
  • ograniczona dostępność zasobów,
  • zmiany przepisów,
  • trudności z wykonawcami,
  • błędy w dokumentacji,
  • problemy z rozliczeniem dofinansowania.

Sama lista ryzyk nie wystarczy. Trzeba jeszcze ocenić prawdopodobieństwo ich wystąpienia, możliwe skutki oraz działania ograniczające ryzyko niepowodzenia. Dzięki temu studium staje się praktycznym narzędziem zarządzania projektem, a nie tylko załącznikiem do dokumentacji.

Studium wykonalności a wniosek o dofinansowanie

W wielu konkursach studium wykonalności jest jednym z najważniejszych załączników do wniosku o dofinansowanie. Wniosek pokazuje projekt w formie formularza, natomiast studium daje szersze uzasadnienie: opisuje koncepcję, analizę, założenia, koszty, korzyści i ryzyka.

Dobre studium powinno być spójne z formularzem wniosku. Dane finansowe, harmonogram, opis zakresu rzeczowego, wskaźniki, źródła finansowania i założenia dotyczące realizacji muszą być zgodne w obu dokumentach. Brak spójności może obniżyć ocenę projektu albo prowadzić do konieczności składania wyjaśnień.

Warto pamiętać, że wytyczne dotyczące wyboru projektów na lata 2021–2027 regulują m.in. zasady wyboru projektów, kryteria, harmonogramy naborów, ocenę projektów i jej wyniki. Dlatego studium powinno być przygotowane nie tylko dobrze merytorycznie, ale również zgodnie z regulaminem konkretnego naboru.

Studium wykonalności w projekcie inwestycyjnym

W przypadku projektów inwestycyjnych studium powinno zawierać szczegółowy opis planowanej inwestycji. Szczególnie ważne są: lokalizacja, stan przygotowania dokumentacji, dostępność nieruchomości, prawo do dysponowania terenem, zakres robót budowlanych, wymagania techniczne i analiza wariantów.

W projekcie inwestycyjnym należy również opisać:

  • czy projekt jest zgodny z planami rozwoju,
  • czy posiada niezbędne decyzje,
  • czy jest możliwy technicznie,
  • czy wydatki są kwalifikowalne,
  • czy budżet jest realistyczny,
  • czy istnieje popyt na efekty projektu,
  • czy beneficjent ma potencjał organizacyjny,
  • czy projekt będzie trwały po zakończeniu finansowania.

Taka kompleksowa ocena pozwala sprawdzić, czy projekt ma szanse na sukces i czy jego realizacja jest racjonalna.

Feasibility study, angielski odpowiednik studium wykonalności

W dokumentacji międzynarodowej można spotkać pojęcie feasibility study. Jest to angielski odpowiednik studium wykonalności. W praktyce oznacza dokument, który sprawdza, czy projekt jest możliwy, opłacalny i uzasadniony.

Feasibility study może być wymagane nie tylko w projektach unijnych, ale również przy inwestycjach finansowanych przez banki, inwestorów prywatnych, instytucje publiczne albo partnerów biznesowych. W każdym przypadku cel jest podobny: ograniczyć ryzyko i podjąć decyzję na podstawie danych, a nie intuicji.

Najczęstsze błędy w studium wykonalności

Do najczęstszych błędów należą zbyt ogólne opisy, brak danych, niespójność z wnioskiem, niedoszacowanie kosztów, zbyt optymistyczny harmonogram, brak analizy wariantów oraz słaba analiza ryzyka.

Problemem bywa również brak powiązania studium z realnymi wymaganiami programu. Każdy nabór może mieć własny formularz, kryteria i załączniki. Dlatego przed przygotowaniem dokumentu trzeba dokładnie sprawdzić regulamin, instrukcję i wymagania dotyczące konkretnego konkursu.

Studium wykonalności jest ważnym dokumentem, ale tylko wtedy, gdy wynika z realnej analizy i odpowiada na pytania instytucji oceniającej. Słabo przygotowane opracowanie może zwiększyć ryzyko odrzucenia projektu albo utrudnić jego późniejszą realizację.

Podsumowanie

Studium wykonalności w projektach unijnych 2021–2027 to dokument, który pomaga ocenić, czy projekt jest możliwy do zrealizowania, zgodny z programem, opłacalny i bezpieczny pod względem organizacyjnym, technicznym, finansowym oraz prawnym.

Dobre studium obejmuje analizę potrzeb, analizę rynku, analizę techniczną, ekonomiczną, finansową i prawną, ocenę ryzyka, harmonogram, budżet, źródła finansowania i opis realizacji projektu. Jest szczególnie ważne przy większych projektach inwestycyjnych oraz przy składaniu wniosku o dofinansowanie ze środków UE.

Najlepiej przygotowane studium nie tylko zwiększa szanse na pozytywną ocenę projektu, ale również pomaga uniknąć kosztownych błędów na etapie realizacji. Dzięki temu inwestor, beneficjent albo przedsiębiorca może podjąć bardziej świadomą decyzję o realizacji planowanego przedsięwzięcia.

Jeżeli potrzebujesz pomocy w procesie przygotowania inwestycji budowlanej. Napisz!

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Pozwól ułatwić sobie proces przygotowania inwestycji budowlanej. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Nasze realizacje w zakresie przygotowania inwestycji budowlanych:

Biznes plan budynek handlowo-usługowy

Biznes plan budynek handlowo-usługowy

Biznes plan budynek handlowo-usługowy Budynek handlowo usługowy to nieruchomość, która może sta…

Biznes Plan nowa inwestycja park handlowo

Biznes Plan nowa inwestycja park handlowo

Biznes plan nowa inwestycja park handlowy Biznes plan nowa inwestycja park handlowy został…

Biznes plan pod budowę bliźniaka w Tarnowie Podgórnym

Biznes plan pod budowę bliźniaka w Tarnowie Podgórnym

Bliźniak i projekty domów bliźniaczych — biznes plan pod budowę bliźniaka w Tarnowie Podgórnym Bliźn…

Biznes plan dom

Biznes plan dom

Biznes plan dom bliźniaczy – jak przygotować inwestycję do realizacji i finansowania? Biznes plan do…

Biznes Plan budowa parku handlowego Poznań

Biznes Plan budowa parku handlowego Poznań

Biznes plan budowa parku handlowego Biznes plan budowa parku handlowego w Poznaniu to proj…

Biznes plan inwestycja wielorodzinna

Biznesplan inwestycja wielorodzinna Biznes plan inwestycja wielorodzinna Swarzędz dla Inwestycja Mie…

Biznes plan pensjonat

Biznes plan pensjonat

Biznes plan pensjonatu czyli skuteczny hotel – biznesplan na przykładzie realizacji …

Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy

Biznes plan renowacja budynku pod park handlowy Biznes plan renowacja budynku pod park han…

Biznes plan budynek lokali usługowych i mieszkalnych

Biznes plan budynek lokali usługowych i mieszkalnych

Biznes plan dla budynku z lokalami usługowymi i mieszkalnymi w Poznaniu Przygotowanie biznes planu d…

Biznes plan budynek handlowy Wojska Polskiego

Biznes plan budynek handlowy przy ulicy Wojska Polskiego w Łodzi to kolejny projekt który zrealizowa…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

METIS GROUP » METIS GROUP » Strona 7

Budownictwo szkieletowe jako nowoczesna technologia budowy domu

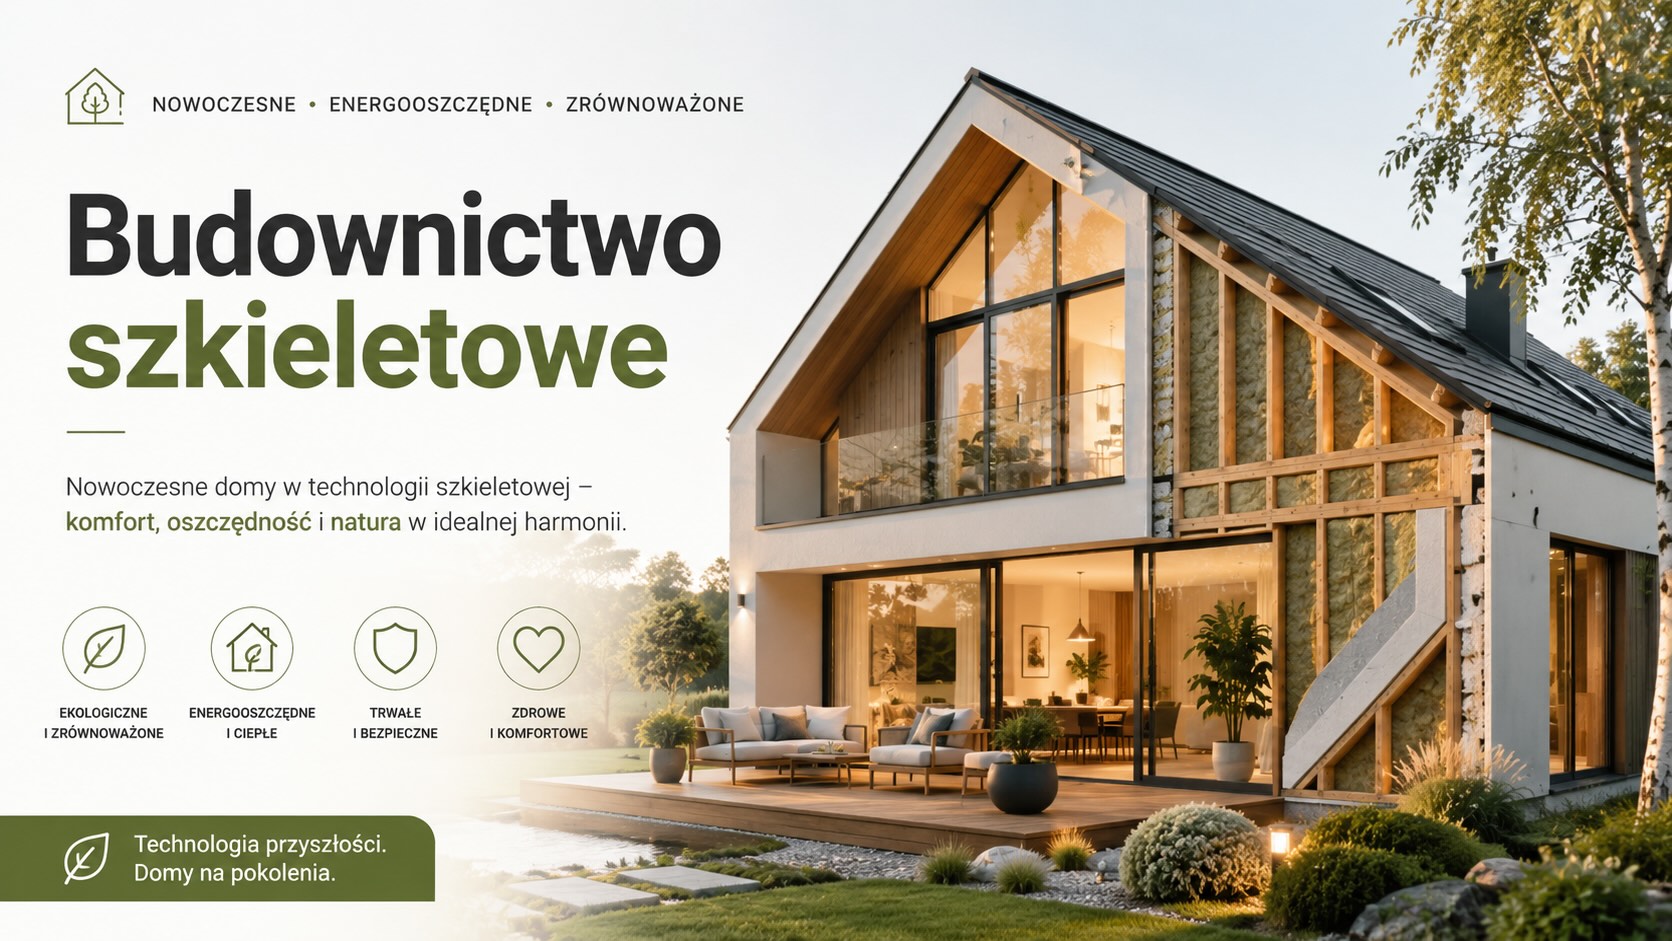
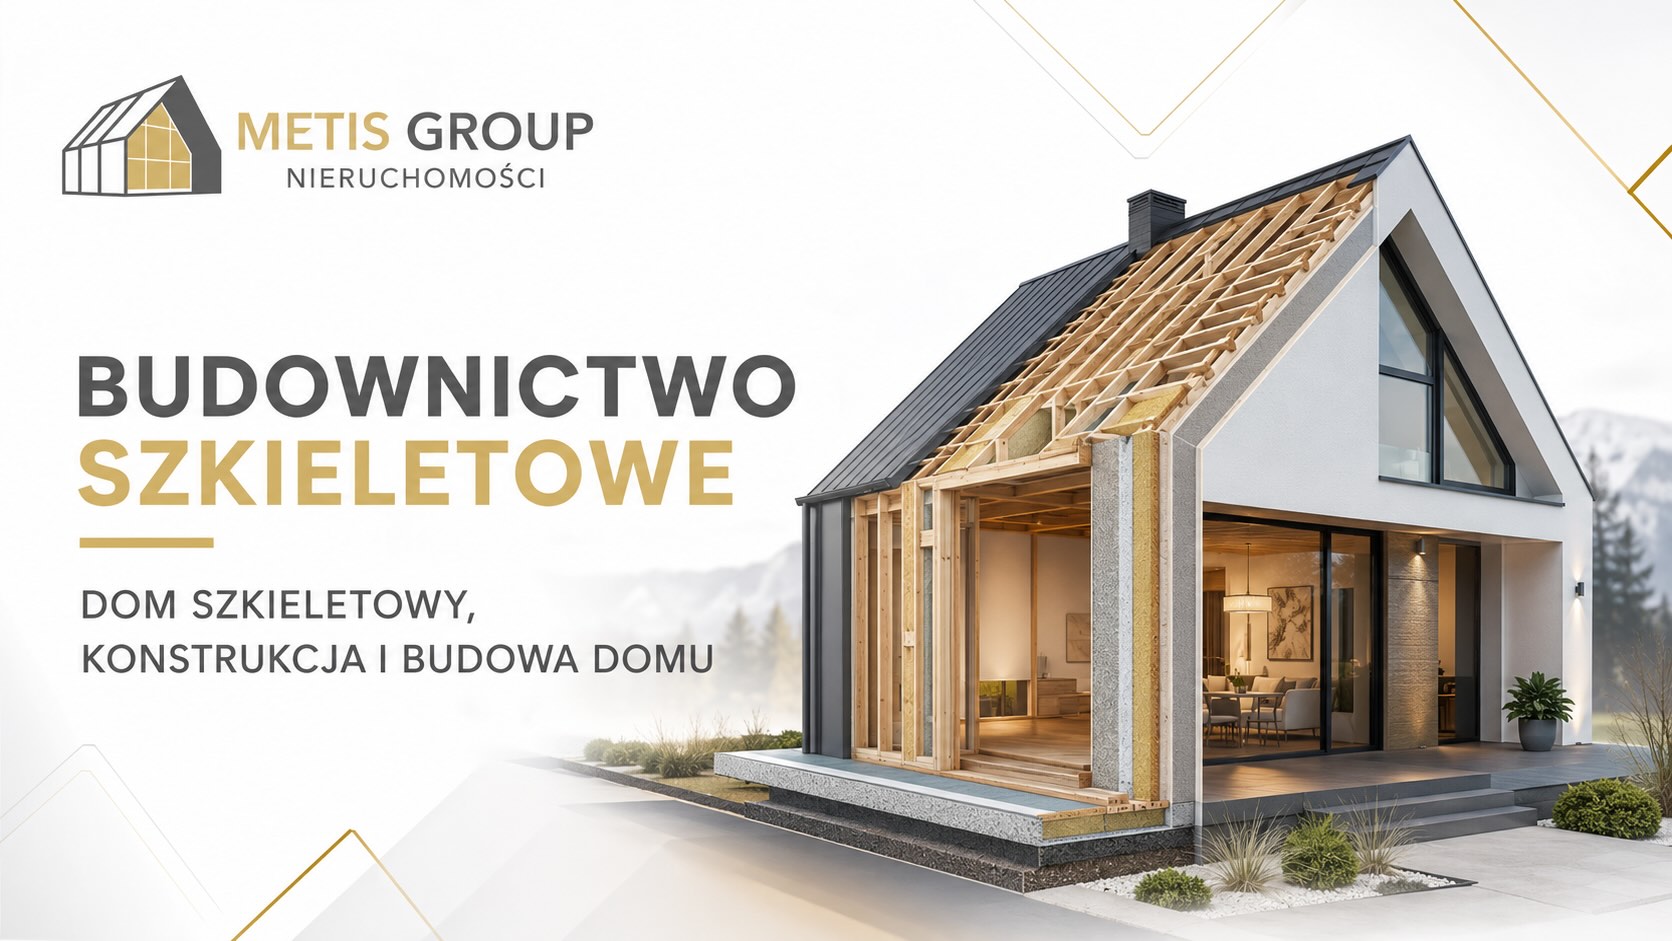
Budownictwo szkieletowe coraz częściej wybierane jest przez inwestorów, którzy chcą wybudować dom energooszczędny, funkcjonalny i możliwy do realizacji w krótszym czasie niż w przypadku tradycyjnych technologii murowanych. W Polsce przez wiele lat dominowało przekonanie, że solidny dom musi być wykonany z cegły, bloczków lub betonu. Dzisiaj podejście inwestorów stopniowo się zmienia, ponieważ dobrze zaprojektowany i prawidłowo wykonany dom w technologii szkieletowej drewnianej może być trwały, ciepły i komfortowy w codziennym użytkowaniu.

Technologia szkieletowa drewniana polega na wykonaniu konstrukcji budynku z drewna konstrukcyjnego, które tworzy nośny układ ścian, stropów i dachu. Przestrzenie pomiędzy elementami konstrukcyjnymi wypełnia się izolacją cieplną, najczęściej wełną mineralną lub skalną. Następnie przegrody zabezpiecza się odpowiednimi warstwami technicznymi, takimi jak paroizolacja, membrana wiatroizolacyjna, płyty konstrukcyjne, ruszty instalacyjne oraz elewacja zewnętrzna.

W praktyce budownictwo szkieletowe nie polega więc na prostym „postawieniu drewnianego domu”. To precyzyjny system budowlany, w którym ogromne znaczenie mają detale wykonawcze, jakość materiałów, szczelność przegród i poprawne rozwiązanie połączeń między ścianą, fundamentem, dachem, stolarką okienną i instalacjami.

Dlaczego inwestorzy wybierają domy szkieletowe drewniane?

Jedną z największych zalet technologii szkieletowej jest szybkość budowy. W porównaniu z tradycyjnym budownictwem murowanym dom szkieletowy można wznieść znacznie sprawniej, ponieważ konstrukcja drewniana nie wymaga długich przerw technologicznych związanych z wysychaniem murów czy dojrzewaniem betonu w takim zakresie jak przy wielu pracach murowych.

Drugą bardzo ważną zaletą jest energooszczędność. Domy szkieletowe drewniane mają bardzo dobre możliwości izolacyjne, ponieważ znaczna część grubości ściany może zostać wypełniona materiałem termoizolacyjnym. Dzięki temu prawidłowo zaprojektowany dom szkieletowy może osiągać niski współczynnik przenikania ciepła, co przekłada się na mniejsze zapotrzebowanie na energię do ogrzewania.

Budownictwo szkieletowe daje również dużą elastyczność projektową. W tej technologii można budować zarówno niewielkie domy parterowe, jak i większe domy z poddaszem użytkowym. Możliwe jest zastosowanie różnych elewacji: tynku, deski elewacyjnej, płyt włóknocementowych, okładzin drewnianych, paneli kompozytowych lub rozwiązań mieszanych. Dzięki temu dom szkieletowy nie musi wyglądać jak klasyczny dom drewniany. Może mieć bardzo nowoczesną, minimalistyczną lub tradycyjną architekturę.

Najważniejsze elementy domu w technologii szkieletowej

W domu szkieletowym najważniejsza jest konstrukcja. Drewno powinno być odpowiednio wysuszone, certyfikowane, strugane i przygotowane do zastosowania jako materiał konstrukcyjny. Jakość drewna ma bezpośredni wpływ na stabilność budynku, trwałość konstrukcji oraz bezpieczeństwo użytkowania.

Kolejnym kluczowym elementem jest izolacja cieplna. W ścianach szkieletowych najczęściej stosuje się wełnę mineralną lub skalną, która wypełnia przestrzeń pomiędzy słupkami konstrukcyjnymi. Bardzo ważne jest jednak to, aby izolacja była ułożona szczelnie i bez przerw. Mostki termiczne, niedokładności wykonawcze lub źle rozwiązane detale mogą pogorszyć parametry energetyczne budynku.

Duże znaczenie ma również paroizolacja od strony wewnętrznej. Jej zadaniem jest ograniczenie przenikania pary wodnej z wnętrza budynku do przegrody. W technologii szkieletowej ochrona konstrukcji drewnianej przed wilgocią jest absolutnie kluczowa. Dlatego budownictwo szkieletowe wymaga dużej staranności przy wykonywaniu szczelności powietrznej, klejeniu połączeń, uszczelnianiu przejść instalacyjnych oraz montażu okien i drzwi.

Od strony zewnętrznej stosuje się membrany chroniące ścianę przed wiatrem i wilgocią, a jednocześnie pozwalające przegrodzie pracować w sposób bezpieczny pod względem dyfuzji pary wodnej. Prawidłowo wykonana przegroda powinna być szczelna, ciepła i zabezpieczona przed zawilgoceniem.

Budownictwo szkieletowe a energooszczędność

Jednym z powodów, dla których budownictwo szkieletowe zyskuje na popularności, jest możliwość budowy domów energooszczędnych. Sama technologia daje bardzo dobre warunki do uzyskania wysokiej izolacyjności cieplnej ścian, dachu i podłogi. Ostateczny efekt zależy jednak nie tylko od grubości izolacji, ale również od jakości projektu i wykonawstwa.

Dom energooszczędny w technologii szkieletowej powinien mieć dobrze zaprojektowaną bryłę, odpowiednie usytuowanie względem stron świata, wysokiej jakości stolarkę okienną, szczelną powłokę budynku, prawidłową wentylację oraz dobrze dobrane źródło ogrzewania. Coraz częściej inwestorzy łączą domy szkieletowe z pompami ciepła, rekuperacją i instalacją fotowoltaiczną.

Warto jednak pamiętać, że energooszczędność nie powstaje przypadkowo. Nie wystarczy dodać więcej wełny do ściany. Trzeba zadbać o cały system: fundament, ściany, dach, okna, drzwi, instalacje, wentylację i detale montażowe. Dopiero wtedy dom szkieletowy może realnie zapewniać niskie koszty eksploatacji.

Czy dom szkieletowy jest trwały?

Jednym z częstych pytań inwestorów jest to, czy dom szkieletowy drewniany jest trwały. Odpowiedź brzmi: tak, pod warunkiem że zostanie prawidłowo zaprojektowany i wykonany. W wielu krajach, takich jak Kanada, Stany Zjednoczone, Norwegia, Szwecja czy Finlandia, budownictwo szkieletowe jest standardem od wielu lat. Trwałość takich budynków wynika nie z samego faktu zastosowania drewna, ale z jakości całego systemu budowlanego.

Największym zagrożeniem dla konstrukcji drewnianej nie jest samo drewno, lecz wilgoć i błędy wykonawcze. Dlatego tak ważne jest zabezpieczenie przegrody przed kondensacją pary wodnej, wykonanie szczelnej paroizolacji, prawidłowa wentylacja, właściwe obróbki blacharskie, poprawny cokół, dobra izolacja fundamentu i staranny montaż elewacji.

Dom szkieletowy nie wybacza przypadkowości. Wymaga wykonawcy, który rozumie technologię i potrafi pracować z detalem. To nie jest wada tej technologii, tylko jej specyfika. Dobrze wykonany dom szkieletowy może służyć przez wiele dziesięcioleci i zapewniać wysoki komfort mieszkańcom.

Budownictwo szkieletowe dla świadomego inwestora

Budownictwo szkieletowe jest bardzo dobrym rozwiązaniem dla osób, które chcą budować nowocześnie, energooszczędnie i w sposób dobrze zaplanowany. To technologia, która pozwala szybko zrealizować inwestycję, uzyskać bardzo dobre parametry cieplne i stworzyć komfortowy dom dopasowany do potrzeb rodziny.

Nie jest to jednak technologia, którą należy traktować powierzchownie. Kluczowe znaczenie ma projekt, dobór materiałów, jakość drewna konstrukcyjnego, poprawność wykonania przegród, szczelność powietrzna oraz ochrona konstrukcji przed wilgocią. Właśnie dlatego przy wyborze wykonawcy warto zwracać uwagę nie tylko na cenę, ale przede wszystkim na doświadczenie, standard technologiczny, stosowane materiały i sposób kontroli jakości.

Dom szkieletowy drewniany może być ciepły, trwały, estetyczny i ekonomiczny w eksploatacji. Warunek jest jeden: musi zostać wykonany zgodnie ze sztuką. Dlatego budownictwo szkieletowe warto traktować jako nowoczesną, wymagającą i bardzo perspektywiczną technologię budowy domów jednorodzinnych.

Interesuje Ciebie budowa domu szkieletowego pod Poznaniem? Zapraszamy!

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Pozwól ułatwić sobie proces budowy domu. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Poznaj nasze publikacje na temat budownictwa energooszczędnego, szkieletowego i budowania domu:

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski opisuje parametry techniczne produktu, który kupuje klient. Budowa domu energo…

Wykorzystanie drewna w budownictwie

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany Drewno od zawsze towarzyszyło człowiekowi jako wszechstronn…

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu od dewelopera — co sprawdzić przed podpisaniem protokołu? Odbiór techniczny d…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

METIS GROUP » METIS GROUP » Strona 7

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

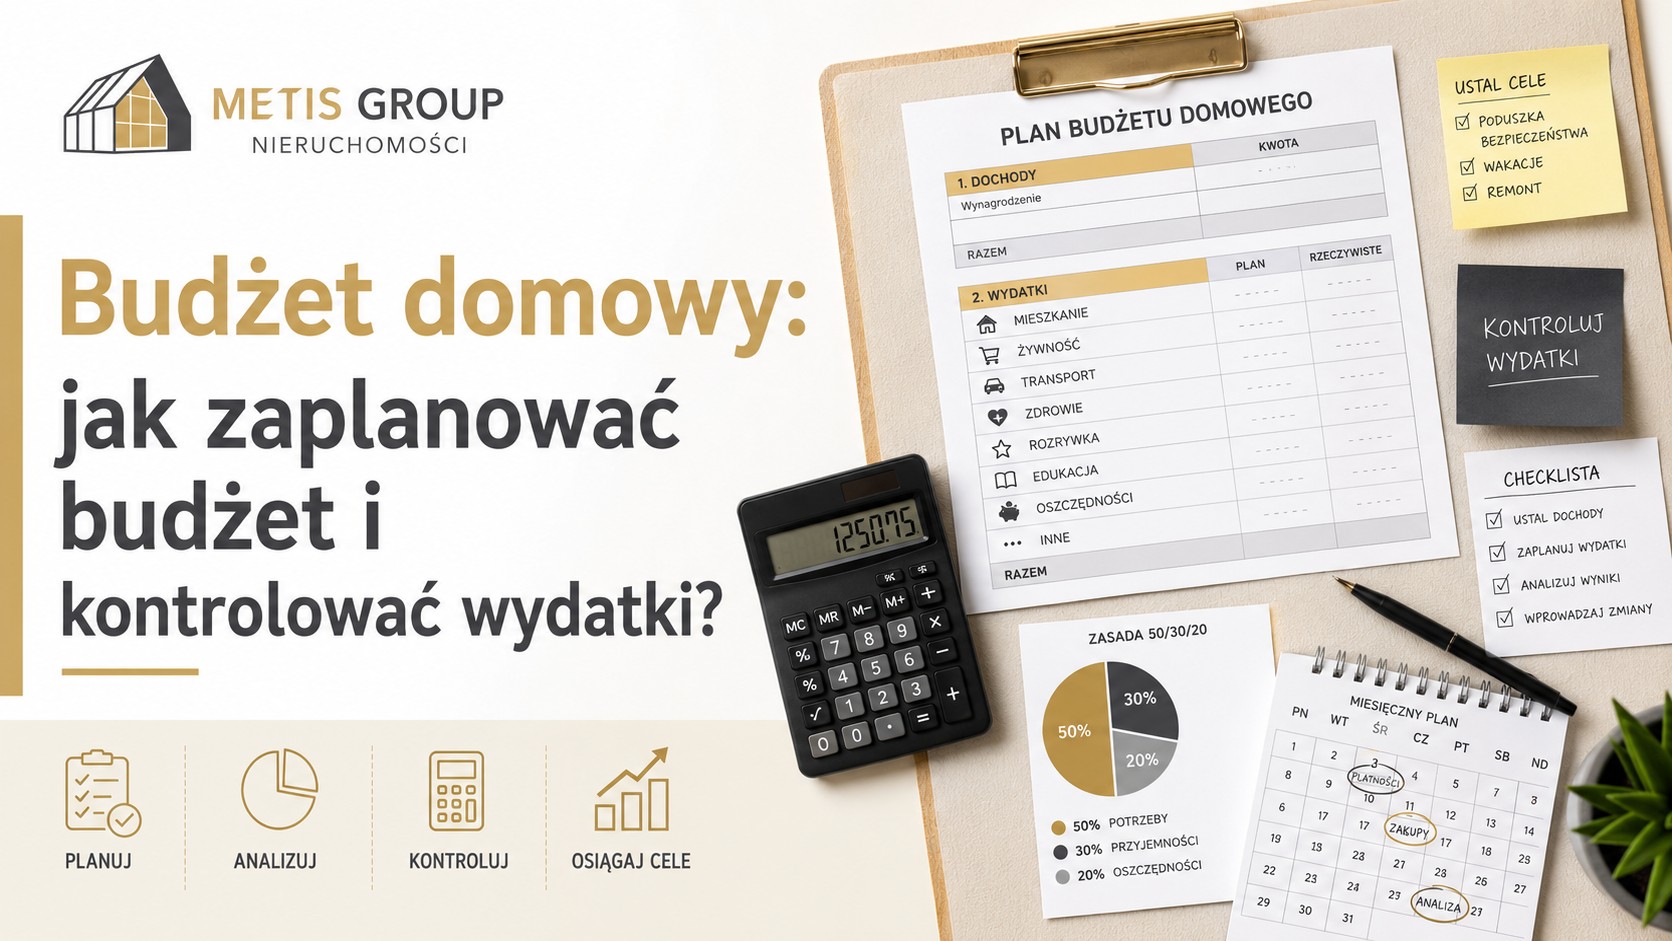
Planowanie budżetu domowego to jeden z najprostszych sposobów na odzyskanie kontroli nad pieniędzmi. Nie chodzi wyłącznie o ograniczanie wydatków, ale o świadome zarządzanie dochodami, kosztami życia, oszczędnościami i przyjemnościami. Dobrze przygotowany budżet domowy pozwala zobaczyć, na co naprawdę wydajemy pieniądze, gdzie pojawiają się zbędne koszty i ile możemy regularnie odkładać na przyszłość.

W praktyce budżet domowy krok po kroku powinien być prosty, czytelny i możliwy do stosowania każdego miesiąca. Dlatego bardzo dobrym rozwiązaniem jest przykładowy budżet w Excelu, który można dopasować do własnej rodziny, dochodów i stylu życia. Taki szablon pomaga spisywać wydatki, kontrolować przychód, planować wpływy, monitorować opłaty i lepiej zarządzać pieniędzmiszablon pomaga spisywać wydatki, kontrolować przychód, planować wpływy, monitorować opłaty i lepiej zarządzać pieniędzmi.

Czym jest budżet domowy?

Budżet domowy to zestawienie miesięcznych dochodów i wydatków gospodarstwa domowego. Pokazuje, ile pieniędzy wpływa do domu, ile przeznaczamy na podstawowe koszty, ile wydajemy na dzieci, zdrowie, jedzenie, wakacje, rozrywkę, przyjemności oraz ile zostaje na oszczędności.

Dobrze prowadzony budżet gospodarstwa domowego nie powinien być traktowany jako ograniczenie. To narzędzie, które pomaga podejmować spokojniejsze decyzje finansowe. Dzięki niemu łatwiej zaplanować większe wydatki, przygotować się do wakacji, zbudować fundusz awaryjny, stworzyć poduszkę finansową i uniknąć sytuacji, w której pieniądze rozchodzą się bez kontroli.

Prowadzenie budżetu domowego pomaga również zrozumieć, jakie koszty ponosi rodzina każdego miesiąca. W wielu domach dużą część wydatków stanowią czynsz, kredyt hipoteczny, składka ubezpieczeniowa, ubezpieczenie samochodu, opłaty za media, jedzenie, zdrowie, dzieci oraz wydatki nieregularne.

Jak zaplanować budżet domowy krok po kroku?

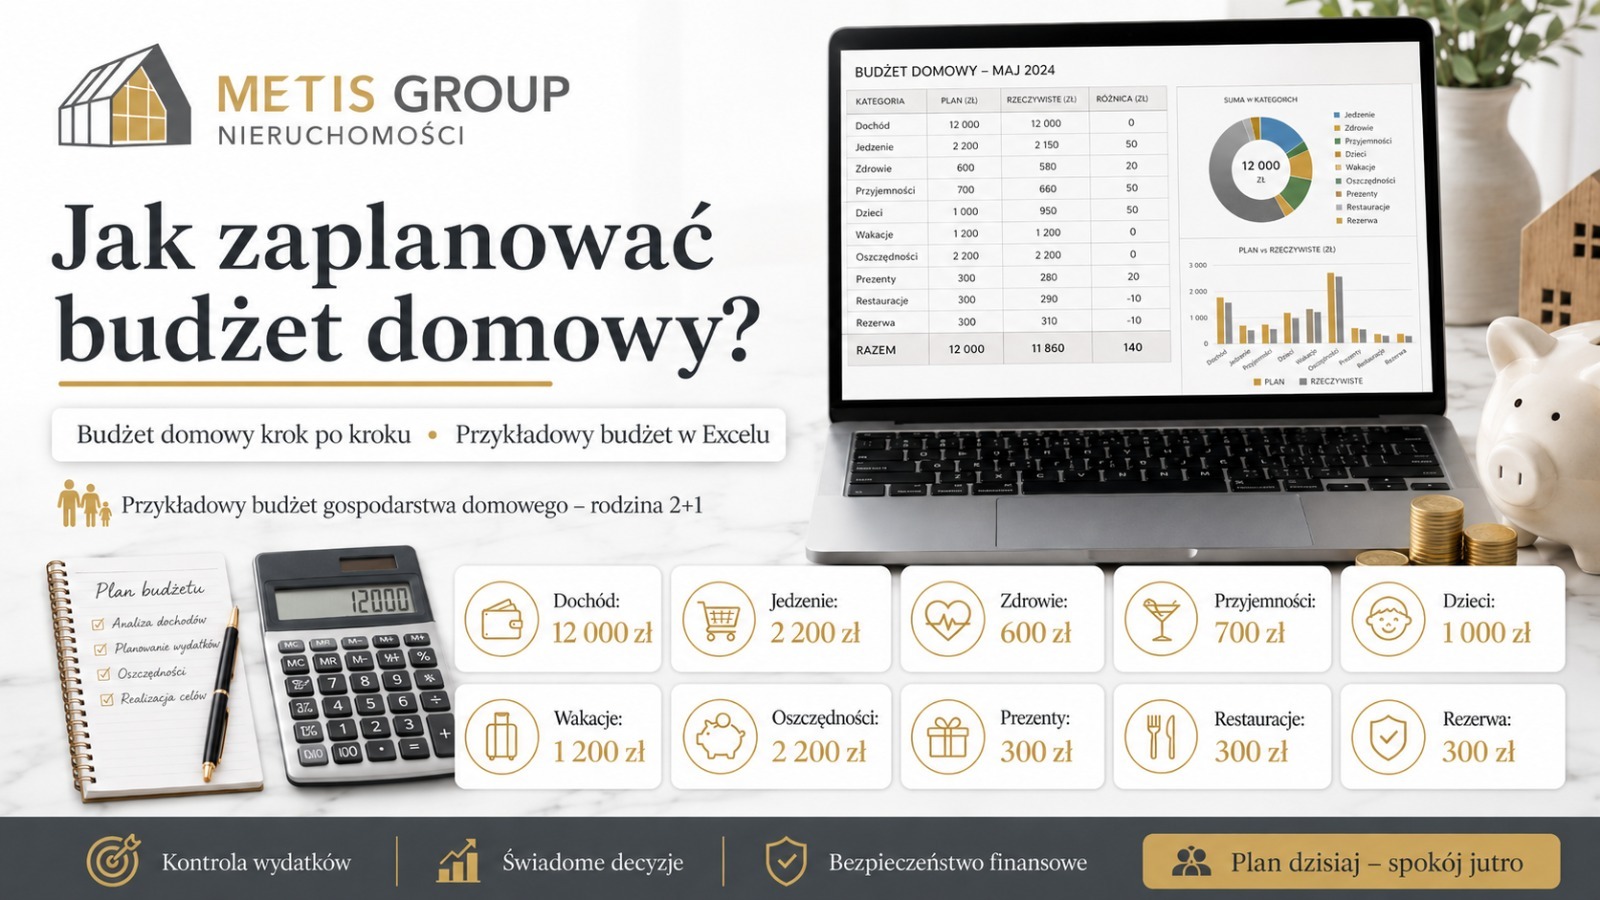
Pierwszym krokiem jest określenie miesięcznego dochodu netto. W przypadku rodziny 2+1 przyjmijmy przykładowo, że łączny miesięczny zarobek wynosi 12 000 zł. To kwota, którą gospodarstwo domowe ma do dyspozycji po podatkach i składkach.

Drugim krokiem jest wypisanie kategorii wydatków. Warto zacząć od tych, które pojawiają się regularnie. Mogą to być: mieszkanie i rachunki, jedzenie, zdrowie, dzieci, przyjemności, prezenty, wyjścia do restauracji, wakacje, oszczędności, fundusz awaryjny, ubezpieczenie, rozrywka oraz wydatki nieregularne. Im bardziej konkretna kategoria wydatków, tym łatwiej później kontrolować swój budżet.

Trzecim krokiem jest przypisanie kwot do każdej kategorii. Budżet musi być realistyczny. Nie warto planować zbyt niskich wydatków na jedzenie, jeśli z doświadczenia wiemy, że rodzina regularnie wydaje więcej. Dobry budżet nie jest życzeniowy — powinien odzwierciedlać prawdziwy styl życia, ale jednocześnie pomagać wprowadzać rozsądne korekty.

Czwartym krokiem jest porównanie planu z rzeczywistością. Właśnie tutaj Excel jest bardzo pomocny. Praca z arkuszem Excel pozwala wpisać planowane kwoty, rzeczywiste wydatki, nadwyżkę albo przekroczenie budżetu. Można też spisywać paragony, kontrolować wydatki każdego miesiąca i sprawdzać, czy dana kategoria mieści się w założonym limicie.

Przykładowy budżet gospodarstwa domowego — rodzina 2+1

Dla rodziny 2+1 z dochodem 12 000 zł miesięcznie przykładowy budżet może wyglądać następująco:

  • mieszkanie i rachunki: 3 200 zł,
  • jedzenie: 2 200 zł,
  • prezenty: 300 zł,
  • wyjścia do restauracji: 300 zł,
  • zdrowie: 600 zł,
  • przyjemności i rozrywka: 700 zł,
  • dzieci: 1 000 zł,
  • wakacje: 1 200 zł,
  • oszczędności: 2 200 zł,
  • rezerwa na wydatki nieregularne i nadwyżkę: 300 zł.

Taki przykładowy budżet pokazuje, że można jednocześnie wydawać pieniądze na bieżące potrzeby, przeznaczyć środki na wakacje, zachować miejsce na przyjemności i regularnie odkładać oszczędności. Ważne jest jednak to, aby budżet był miesięczny, regularny i konsekwentnie monitorowany.

Dlaczego oszczędności powinny być osobną kategorią?

Jednym z częstych błędów jest odkładanie pieniędzy dopiero wtedy, gdy coś zostanie na koniec miesiąca. W praktyce bardzo często nie zostaje nic, bo wydatki naturalnie dopasowują się do dostępnych środków. Dlatego oszczędności powinny być zaplanowane z góry jako osobna kategoria budżetowa.

W przykładzie rodzina odkłada 2 200 zł miesięcznie. Te środki można przeznaczyć na konkretny cel: fundusz awaryjny, konto oszczędnościowe, wakacje, edukację dziecka, większy remont, wkład własny, wcześniejszą spłatę zobowiązań, inwestowanie albo zabezpieczenie przyszłości finansowej.

Najważniejsze jest to, aby oszczędzanie nie było przypadkowe. Regularne odkładanie pieniędzy pozwala budować oszczędności, zwiększać poczucie bezpieczeństwa i lepiej przygotować się na nieprzewidziane sytuacje.

Jak kontrolować budżet domowy w Excelu?

Excel pozwala szybko sprawdzić, czy budżet jest realizowany zgodnie z planem. Wystarczy raz w tygodniu albo raz w miesiącu wpisać rzeczywiste wydatki w poszczególnych kategoriach. Arkusz może automatycznie pokazać różnicę między planem a wykonaniem.

Jeżeli dana kategoria zostanie przekroczona, nie oznacza to od razu porażki. To informacja, że trzeba przyjrzeć się wydatkom. Być może budżet na jedzenie był zbyt niski, być może za dużo pieniędzy poszło na restauracje, a może pojawiły się nieprzewidziane koszty zdrowotne, opłata za ubezpieczenie samochodu albo większa składka związana z innym zobowiązaniem.

Dobry szablon budżetu domowego powinien zawierać przychód, wpływy, planowane wydatki, rzeczywiste wydatki, kategorię wydatków, oszczędności, nadwyżkę oraz miejsce na wydatki nieregularne. Dzięki temu prowadzenie budżetu domowego staje się prostsze, a rodzina szybciej widzi, gdzie można wprowadzić zmiany.

Prosty budżet domowy a przyjemności

W dobrze zaplanowanym budżecie powinno być miejsce na przyjemności. Całkowite odcinanie się od restauracji, prezentów, wyjazdów czy drobnych wydatków często kończy się frustracją i szybkim porzuceniem planu. Znacznie lepszym rozwiązaniem jest wpisanie przyjemności do budżetu i określenie rozsądnego limitu.

Dzięki temu rodzina może korzystać z życia, ale w sposób kontrolowany. Budżet domowy nie ma zabierać swobody. Ma pokazać, ile można wydać bez narażania oszczędności, bezpieczeństwa finansowego i ważniejszych celów.

Właśnie dlatego prosty budżet domowy powinien być elastyczny. Jednego miesiąca większy wydatek może dotyczyć zdrowia, innego wakacji, a jeszcze innego dzieci lub ubezpieczenia. Najważniejsze jest to, aby konstruować budżet świadomie i regularnie go aktualizować.

Jak utrzymać regularność w prowadzeniu budżetu?

Najlepiej wyznaczyć jeden dzień w miesiącu na analizę finansów. Może to być dzień po wypłacie albo ostatni dzień miesiąca. Wtedy warto sprawdzić przychód, wpływy, zaplanowane wydatki, paragony, opłaty, nadwyżkę i poziom oszczędności.

Dobrą praktyką jest także ustalenie automatycznego przelewu na konto oszczędnościowe. Dzięki temu odkładanie pieniędzy staje się regularne i nie zależy wyłącznie od samodyscypliny. Jeżeli rodzina chce budować oszczędności, powinna traktować oszczędzanie jak stały element budżetu, a nie jako coś, co wydarzy się przypadkiem.

Podsumowanie

Dobrze zaplanowany budżet domowy pomaga rodzinie świadomie zarządzać pieniędzmi. Pokazuje, ile kosztuje codzienne życie, ile można przeznaczyć na dzieci, zdrowie, jedzenie, wakacje, przyjemności, opłaty, ubezpieczenie i oszczędności. Najważniejsze jest to, aby budżet był realistyczny, regularnie monitorowany i dopasowany do prawdziwych potrzeb gospodarstwa domowego.

Przykładowy budżet gospodarstwa domowego w Excelu to praktyczne narzędzie, które ułatwia kontrolę wydatków i budowanie finansowego bezpieczeństwa. Przy dochodzie 12 000 zł miesięcznie rodzina 2+1 może zaplanować zarówno bieżące koszty, jak i regularne oszczędności. To właśnie połączenie codziennej kontroli z systematycznym odkładaniem daje najlepszy efekt w dłuższym czasie.

Dobry budżet nie polega na tym, aby przestać wydawać pieniądze. Chodzi o to, aby wydawać świadomie, odkładać regularnie, inwestować rozsądnie i przeznaczyć środki na to, co naprawdę ważne dla rodziny.

Nasze publikacje na temat doradztwa finansowego:

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Wyzwania i plan oszczędzania na przyszłość

METIS GROUP » METIS GROUP » Strona 7

Wyzwania i plan oszczędzania na przyszłość

Oszczędzanie pieniędzy jest jednym z najważniejszych elementów świadomego zarządzania finansami osobistymi. Dobrze przygotowany plan oszczędzania pomaga kontrolować wydatki, budować poczucie kontroli nad pieniędzmi i odkładać pieniądze na ważne cele. W praktyce nie chodzi wyłącznie o to, aby „wydawać mniej”, ale o to, aby gospodarować miesięcznym budżetem w taki sposób, żeby regularnie gromadzić środki na przyszłość.

Wiele osób chce zacząć oszczędzać, ale szybko napotyka wyzwania finansowe. Najczęściej problemem nie jest brak dobrych chęci, tylko brak konkretnego celu, nieregularność, drobne wydatki, brak monitorowania budżetu oraz przekonanie, że odkładać można dopiero wtedy, gdy zarobki będą wyższe. Tymczasem systematyczne oszczędzaniemożna rozpocząć nawet od niewielkich kwot, pod warunkiem że działamy według jasnego planu.

Dlaczego plan oszczędzania jest tak ważny?

Plan oszczędzania porządkuje finanse i nadaje kierunek codziennym decyzjom. Bez planu pieniądze często rozchodzą się na bieżące wydatki, drobne przyjemności, impulsywne zakupy albo zbędne wydatki, których nawet nie zauważamy. Dopiero kiedy zaczynamy kontrolować budżet, monitorować koszty i wyznaczać cele oszczędnościowe, łatwiej zobaczyć, gdzie realnie uciekają pieniądze.

Dobry plan na oszczędzanie powinien odpowiadać na kilka prostych pytań: ile chcę odłożyć, na jaki konkretny cel, w jakim czasie, z jakich zarobkach i jaką określoną kwotę mogę regularnie przeznaczać na oszczędności. Dzięki temu oszczędzanie przestaje być przypadkowe, a zaczyna być świadomym procesem.

Jak zacząć odkładać pieniądze?

Najlepiej zacząć od analizy miesięcznego budżetu. Trzeba sprawdzić, ile pieniędzy wpływa na konto, ile wynoszą stałe wydatki, ile kosztują drobne kwoty wydawane na codzienne przyjemności i gdzie pojawiają się niepotrzebne koszty. To ważny etap, bo bez świadomości finansowej trudno stworzyć skuteczny plan systematycznego oszczędzania.

Na początku nie trzeba odkładać dużych sum. Często lepiej zacząć od małej, ale regularnej wpłaty na konto oszczędnościowe, do koperty budżetowej albo na osobny cel oszczędzania. Najważniejsze jest to, aby pierwsza wypłata po otrzymaniu wynagrodzenia nie oznaczała wyłącznie opłacenia rachunków i wydatków, ale również automatyczne odłożenie pieniędzy na przyszłość.

Dobra zasada brzmi: najpierw zapłać sobie. Oznacza to, że po otrzymaniu wynagrodzenia określoną kwotę od razu przeznaczasz na oszczędności, zanim zaczniesz wydawać pieniądze na inne cele.

Systematyczne oszczędzanie — dlaczego regularność jest ważniejsza niż kwota?

Systematyczne oszczędzanie działa dlatego, że buduje nawyk. Nawet jeżeli na początku odkładasz niewielkie kwoty, regularne odkładanie pozwala stopniowo gromadzić kapitał i wzmacnia poczucie kontroli nad finansami. Oszczędnik nie staje się oszczędnikiem w jeden dzień. To efekt powtarzalnych decyzji, które z czasem zaczynają tworzyć realny fundusz awaryjny, wkład własny, poduszkę bezpieczeństwa albo środki na konkretny cel.

W praktyce systematyczne odkładanie może polegać na comiesięcznym przelewie stałej kwoty, zaokrąglaniu wydatków, odkładaniu drobnych kwot z każdej wypłaty albo przeznaczaniu części dodatkowych dochodów na oszczędności. Ważne jest, aby wybrać rozwiązanie, które pasuje do stylu życia, zarobkach i codziennych finansów.

Największym błędem jest odkładanie tylko tego, co zostanie na koniec miesiąca. Zwykle nie zostaje nic albo zostaje zbyt mało. Dlatego regularne odkładanie powinno być wpisane w budżet jako osobna pozycja, podobnie jak rachunki, rata kredytu czy koszty życia.

Zacznij oszczędzać na konkretny cel

Oszczędzanie jest łatwiejsze, kiedy wiemy, po co to robimy. Zacznij oszczędzać na konkretny cel, bo wtedy decyzje finansowe stają się bardziej świadome. Inaczej odkłada się pieniądze „na przyszłość”, a inaczej na fundusz awaryjny, wakacje, wkład własny, remont, edukację dziecka, zakup samochodu albo bezpieczeństwo rodziny.

Konkretny cel powinien być mierzalny. Zamiast mówić: „chcę oszczędzać”, lepiej powiedzieć: „chcę zgromadzić 12 000 zł w ciągu 12 miesięcy, odkładając 1 000 zł miesięcznie”. Taki cel oszczędzania pozwala łatwo sprawdzić postępy i szybciej zauważyć, czy plan działa.

Dobrze jest też rozdzielić cele na krótkoterminowy, średnioterminowy i długoterminowy. Krótkoterminowy może dotyczyć drobnych przyjemności lub wakacji. Średnioterminowy może obejmować remont, samochód albo edukację. Długoterminowy cel oszczędzania może być związany z przyszłością finansową, mieszkaniem, inwestowaniem albo większym bezpieczeństwem rodziny.

Jak stworzyć plan systematycznego oszczędzania?

Skuteczny plan systematycznego oszczędzania powinien być prosty. Im bardziej skomplikowany system, tym większe ryzyko, że szybko przestaniemy go stosować. Wystarczy kilka kroków.

Najpierw określ cel oszczędzania i kwotę, którą chcesz zgromadzić. Następnie ustal termin, do którego chcesz osiągnąć cel. Potem podziel potrzebną kwotę przez liczbę miesięcy i sprawdź, jaka regularna wpłata będzie potrzebna. Jeżeli kwota jest zbyt wysoka, masz trzy możliwości: wydłużyć czas, zmniejszyć cel albo poszukać oszczędności w wydatkach.

Kolejnym krokiem jest oddzielenie oszczędności od pieniędzy na bieżące życie. Warto założyć osobne konto oszczędnościowe lub subkonto, aby nie mieszać środków przeznaczonych na codzienne wydatki z pieniędzmi odkładanymi na przyszłość. To prosty sposób, który pomaga kontrolować finanse i ogranicza pokusę wydawania zgromadzonych środków.

Na końcu trzeba monitorować postępy. Raz w miesiącu warto sprawdzić, czy wpłata została wykonana, czy budżet się zgadza, czy pojawiły się zbędne wydatki oraz czy plan wymaga korekty. Planowanie finansowe nie polega na tym, że wszystko zawsze idzie idealnie. Chodzi o to, aby reagować, kiedy rzeczywistość się zmienia.

Fundusz awaryjny jako pierwszy cel

Jednym z najważniejszych celów oszczędnościowych powinien być fundusz awaryjny. To pieniądze odłożone na nieprzewidziane sytuacje: awarię samochodu, leczenie, utratę dochodu, nagłe wydatki domowe albo przejściowe problemy finansowe. Fundusz awaryjny daje bezpieczeństwo i chroni przed zadłużaniem się przy każdej trudniejszej sytuacji.

Nie musi od razu wynosić kilkudziesięciu tysięcy złotych. Na początku wystarczy mały cel, na przykład 1 000 zł, potem jedna miesięczna wypłata, a następnie równowartość trzech lub sześciu miesięcy podstawowych kosztów życia. Ważna jest regularność i konsekwencja.

Najczęstsze wyzwania oszczędzania

Największym wyzwaniem jest brak regularności. Wiele osób zaczyna z dużą motywacją, ale po kilku tygodniach wraca do dawnych nawyków. Drugim problemem jest brak kontroli nad drobnymi wydatkami. Kawa na mieście, małe zakupy, subskrypcje, promocje i impulsywne płatności wydają się nieistotne, ale w skali miesiąca mogą tworzyć dużą kwotę.

Kolejnym wyzwaniem jest zbyt ambitny plan. Jeżeli ktoś próbuje od razu odkładać połowę dochodu, a wcześniej nie miał żadnego systemu, szybko może się zniechęcić. Lepsze jest systematyczne oszczędzanie niewielkiej kwoty niż ambitny plan, którego nie da się utrzymać.

Ważnym problemem jest też brak świadomości finansowej. Bez podstawowej wiedzy o budżecie, wydatkach, oszczędnościach, produktach finansowych i planowaniu łatwo podejmować decyzje pod wpływem emocji. Dlatego zarządzanie pieniędzmi warto traktować jak kompetencję, której można się nauczyć.

Jak kontrolować wydatki bez przesady?

Kontrolować wydatki nie oznacza rezygnować ze wszystkiego. Dobre zarządzanie pieniędzmi polega na tym, aby świadomie rozdzielać pieniądze pomiędzy ważne cele, codzienne potrzeby i drobne przyjemności. Budżet nie powinien być karą. Powinien pomagać podejmować lepsze decyzje.

Można zastosować prosty podział miesięcznego budżetu: koszty stałe, wydatki zmienne, oszczędności, drobne przyjemności i fundusz awaryjny. Dzięki temu łatwiej gospodarować pieniędzmi, bo każda złotówka ma swoje miejsce. Jeżeli wydajesz pieniądze na przyjemności, ale robisz to świadomie i w określonym limicie, budżet nadal działa.

Podsumowanie

Dobry plan oszczędzania to nie tylko tabela z kwotami. To sposób na bardziej świadome zarządzanie finansami, kontrolowanie wydatków i budowanie bezpieczeństwa. Systematyczne oszczędzanie oraz systematyczne odkładaniepomagają gromadzić środki nawet wtedy, gdy zaczynamy od niewielkich kwot.

Najważniejsze jest to, aby zacząć oszczędzać na konkretny cel, regularnie odkładać pieniądze, monitorować budżet i nie zniechęcać się pierwszymi trudnościami. Oszczędzanie nie wymaga perfekcji. Wymaga powtarzalności, świadomości finansowej i decyzji, że przyszłość finansowa jest ważniejsza niż przypadkowe wydatki tu i teraz.

Nasze publikacje na temat doradztwa finansowego:

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Jeżeli interesują Ciebie konsultacje z doradcą finansowym to zapraszamy do kontaktu:

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Potrzebujesz pomocy w procesie uporządkowania swoich finansów? Zaufaj specjaliście!

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu

METIS GROUP » METIS GROUP » Strona 7

Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu

Jak napisać dobry biznes plan?

Biznesplan to jeden z najważniejszych dokumentów, jakie może przygotować przedsiębiorca, startup albo każde rozwijające się przedsiębiorstwo. Taki biznesowy dokument pomaga nie tylko uporządkować pomysł na biznes, ale również przeanalizować rynek, konkurencję, potrzeby klienta, źródła finansowania oraz realne szanse na rozwój firmy. Dobrze przygotowany biznesplan bywa potrzebny, gdy chcesz iść do banku, pozyskać inwestora, ubiegać się o dotacje unijne, złożyć dokumenty do urzędu, przygotować wniosek o kredyt, uzyskać kredyt inwestycyjny albo po prostu lepiej zaplanować własną działalność gospodarczą.

Jeżeli chcesz napisać dobry biznesplan, musisz pamiętać, że nie jest to zwykły opis pomysłu. To dokument, który powinien pokazać, czy planowane przedsięwzięcie ma sens ekonomiczny, organizacyjny i finansowy. W praktyce biznesplan odpowiada na pytania: co firma chce robić, kto będzie klientem, jak wygląda rynek, jakie są zagrożenia i szanse, kto jest konkurencją, jaki będzie zbyt, jaki dostawca jest kluczowy dla działalności i czy realizacja przedsięwzięcia jest możliwa.

Biznesplan powinien zawierać najistotniejsze informacje o firmie, rynku, finansach, modelu działania, planie sprzedaży oraz sposobie realizacji projektu. Właśnie dlatego należy tworzyć biznesplan w sposób uporządkowany, oparty na danych i dopasowany do celu, jaki ma spełniać dokument.

W praktyce biznesplan to dokument, który ma kilka funkcji jednocześnie. Po pierwsze, pomaga właścicielowi firmy zrozumieć własne przedsięwzięcie. Po drugie, pozwala przedstawiać projekt w sposób przejrzysty, zrozumiały i wiarygodny dla instytucji finansowych. Po trzecie, jest to ważne narzędzie do zarządzania, ponieważ pokazuje cele, harmonogram, zasoby, ryzyka i sposób, w jaki firma będzie generować przychód.

Dobrze napisany biznesplan jest szczególnie ważny wtedy, gdy przedsiębiorca chce rozpocząć własny biznes, rozwinąć istniejącą firmę, przygotować dokumentację pod dotację, kredyt lub dofinansowanie. W takim przypadku biznesplan nie powinien być ogólnym opisem pomysłu. Powinien być konkretnym opracowaniem, które pokazuje, czy przedsięwzięcie ma sens ekonomiczny, organizacyjny i finansowy.

Dla kogo tworzy się biznesplan?

To, jak powinien wyglądać biznesplan, zależy od tego, kto jest jego adresatem. Inaczej wygląda dokument przygotowywany pod bank, inaczej pod dotację lub dotacje unijne, a jeszcze inaczej pod potencjalnego inwestora, urząd pracy albo instytucję zarządzającą programem wsparcia.

Jeżeli chcesz tworzyć biznesplan dla banku, dokument musi pokazać, czy projekt da się finansować, czy firma będzie mieć stabilny przychód, odpowiedni poziom rentowności i czy jest zdolna spłacać zobowiązania. Bank będzie chciał sprawdzić, czy inwestycja jest bezpieczna, czy przedsiębiorstwo posiada odpowiednie zasoby, czy ma kapitał, jakie są jego dane finansowe oraz czy planowane przepływy pieniężne są realne.

Jeżeli celem są dotacje unijne, biznesplan powinien być zgodny z wymaganiami danego programu i pokazywać między innymi innowacyjność, cele projektu, jego przeznaczenie, budżet oraz wpływ na rozwój działalności. W takim przypadku ważny jest również status wnioskodawcy, zgodność z regulaminem, wymagany załącznik oraz to, czy projekt spełnia każdy warunek formalny.

Biznesplan może być też potrzebny osobie, która dopiero planuje własny biznes. Wtedy dokument pozwala uporządkować pierwsze założenia, sprawdzić koszty startu, określić źródła finansowania, przygotować plan finansowy oraz ocenić, czy pomysł ma realne szanse na utrzymanie się na rynku. Dotyczy to zarówno spółek, jak i sytuacji, w której planowana jest jednoosobowa działalność gospodarcza.

Cel opracowania biznesplanu

Cel opracowania biznesplanu powinien być określony już na początku pracy nad dokumentem. Inaczej pisze się biznesplan dla banku, inaczej dla inwestora, inaczej dla urzędu, a inaczej pod dotacje unijne. Jeżeli dokument ma być załącznikiem do wniosku, musi odpowiadać na wymagania konkretnej instytucji.

Celem biznesplanu może być:

  • przygotowanie wniosku o kredyt,
  • pozyskanie dotacji,
  • ocena opłacalności planowanego przedsięwzięcia,
  • przygotowanie firmy do rozmów z inwestorem,
  • uporządkowanie strategii rozwoju,
  • sprawdzenie, czy prowadzenie własnej działalności będzie rentowne,
  • przygotowanie planu finansowego,
  • ocena ryzyka, konkurencji i możliwości sprzedaży.

Dobry biznesplan powinien więc odpowiadać nie tylko na pytanie „co chcemy zrobić?”, ale również „czy warto to zrobić?”, „jak to sfinansować?” i „jak bezpiecznie przeprowadzić realizację przedsięwzięcia?”.

Jak napisać biznesplan krok po kroku?

Jeżeli zastanawiasz się, jak napisać biznesplan, jak pisać biznesplan albo jak sporządzić dobry dokument, warto pamiętać, że liczy się nie tylko forma, ale również treść. Dobrze przygotowany biznesplan powinien mieć logiczną strukturę i pokazywać cały obraz przedsięwzięcia.

Wiele osób szuka gotowego rozwiązania pod hasłem wzór biznesplanu, uniwersalny wzór biznesplanu albo przykładowy biznesplan. Taki wzór może być pomocny na początku, ale nie powinien być kopiowany bezrefleksyjnie. Każdy biznes ma inną skalę, inne koszty, innych klientów, innych dostawców i inne ryzyka. Dlatego napisanie biznes planu powinno zawsze wynikać z realnej analizy konkretnej firmy.

1. Streszczenie

Na początku powinno znaleźć się krótkie streszczenie. To część, którą czyta się jako pierwszą, nawet jeśli powstaje na końcu. W streszczeniu trzeba jasno opisać, czym zajmuje się firma, jaki ma pomysł na biznes, co chce sprzedawać, do kogo kieruje ofertę i jakiego finansowania potrzebuje.

Dobre streszczenie powinno zawierać krótki opis planowanego przedsięwzięcia. Bank, inwestor albo urząd powinien szybko zrozumieć, jaki jest cel projektu, jaka jest skala przedsięwzięcia, jakie są przewidywane efekty oraz dlaczego warto rozpatrzyć wniosek pozytywnie.

2. Informacje o firmie i charakterystyka przedsiębiorstwa

Kolejny element to informacje o firmie oraz charakterystyka przedsiębiorstwa. W tej części opisuje się formę działalności, historię firmy, model działania oraz to, czym zajmuje się dane przedsiębiorstwo. Jeśli firma dopiero startuje, należy opisać planowaną działalność gospodarczą, zespół, kompetencje właścicieli i to, jakie zasoby firma już ma albo będzie musiała posiadać.

Warto pokazać również, czy firma działa lokalnie, regionalnie czy szerzej, jakie ma zaplecze, czy korzysta z własnej lub wynajmowanej nieruchomości, gdzie znajduje się siedziba, jaki jest jej adres, jakie jest przeznaczenie lokalu i czy miejsce prowadzenia biznesu wspiera planowany rozwój.

Jeżeli biznesplan dotyczy osoby rozpoczynającej własny biznes, warto opisać także wcześniejsze doświadczenie zawodowe, kwalifikacje, znajomość branży oraz przygotowanie do prowadzenia własnej działalności. Dla instytucji oceniającej projekt ważne jest nie tylko to, co firma chce robić, ale również kto będzie odpowiadał za realizację planu.

3. Opis oferty

Bardzo ważną częścią jest opis oferty, czyli wskazanie, co firma będzie sprzedawać, komu i na jakich warunkach. W tym miejscu można opisać produkty czy usługi, ale bez nadmiernego powtarzania tego sformułowania. Najważniejsze jest pokazanie wartości dla klienta.

Dobry opis powinien zawierać:

  • charakterystykę oferty,
  • najważniejsze cechy i korzyści,
  • informacje, dla jakiej grupy docelowej oferta jest przeznaczona,
  • przewagi nad konkurencją,
  • sposób sprzedaży i dystrybucji,
  • poziom jakości, ceny i marży,
  • sposób obsługi klienta,
  • możliwości rozwoju oferty w przyszłości.

Nie wystarczy napisać, że oferta jest dobra albo potrzebna. Trzeba pokazać, dlaczego klient ma ją wybrać, jaka potrzeba jest zaspokajana, jaki problem rozwiązuje oraz czym firma różni się od innych podmiotów działających na rynku. Opis powinien być konkretny, zrozumiały i poparty danymi.

4. Analiza rynku i konkurencji

Każdy profesjonalny biznesplan powinien zawierać analizę rynku, a przede wszystkim analizę rynku i konkurencji. To kluczowa część, ponieważ pokazuje, czy na ofertę istnieje potencjalny popyt, jaki jest poziom cen, jak działa konkurencja i jakie są bariery wejścia.

W tej części warto:

  • opisać wielkość rynku,
  • oszacować popyt,
  • przygotować analizę możliwości rynkowych,
  • wskazać grupę klientów,
  • przeanalizować trendy rynkowe,
  • pokazać otoczenie makro,
  • opisać konkurencję,
  • określić, jak firma wygląda na tle konkurencji,
  • wskazać, jakie czynniki mogą wpłynąć na biznes w przyszłości.

Dobrze wykonana analiza rynku pozwala ocenić, czy projekt ma realne szanse wzrostu. Warto pokazać, co robi konkurencja, jakie ma mocne strony, a gdzie pojawiają się jej słabe strony. Pomocna będzie tu analiza SWOT, która pokazuje mocne i słabe strony, szanse i zagrożenia.

W bardziej rozbudowanych opracowaniach warto zastosować również narzędzia strategiczne, takie jak analiza 5 sił Portera. Pozwala ona ocenić między innymi siłę konkurencji, ryzyko wejścia nowych podmiotów, siłę klientów, znaczenie dostawców oraz możliwość pojawienia się substytutów. Taka analiza pomaga lepiej zrozumieć, czy planowane przedsięwzięcie ma trwałe podstawy rynkowe.

5. Dostawcy, wykonawcy i zbyt

W biznesplanie warto opisać nie tylko klientów, ale również zaplecze realizacyjne. Ważny może być każdy kluczowy dostawca, warunki zakupów, dostępność materiałów, ceny, terminy dostaw oraz zależność firmy od zewnętrznych partnerów.

W przypadku inwestycji, produkcji, budownictwa albo działalności handlowej należy przedstawić informacje o dostawcach i wykonawcach. Bank, inwestor albo urząd może chcieć wiedzieć, czy firma ma realne możliwości organizacyjne, czy potrafi zapewnić ciągłość dostaw i czy nie jest uzależniona od jednego kontrahenta.

Równie istotny jest zbyt, czyli możliwość sprzedaży oferty na rynku. Biznesplan powinien pokazywać, kto będzie kupującym, jak firma będzie pozyskiwać klientów, jakie kanały sprzedaży wykorzysta oraz jakie są realne szanse na osiągnięcie zakładanych przychodów.

6. Plan marketingowy i sprzedażowy

Dalsza część biznesplanu powinna zawierać plan marketingowy, ponieważ nawet najlepszy pomysł nie przyniesie efektów, jeśli firma nie będzie wiedziała, jak dotrzeć do klientów. Plan marketingowy powinien pokazywać, jakie działania zostaną podjęte, aby zbudować rozpoznawalność, pozyskać klientów i wygenerować sprzedaż.

W tej części warto opisać:

  • kanały sprzedaży,
  • działania reklamowe,
  • obecność w internecie,
  • media społecznościowe,
  • stronę internetową,
  • działania lokalne,
  • public relations,
  • budżet marketingowy,
  • sposób mierzenia skuteczności działań.

Plan marketingowy powinien być dopasowany do skali firmy. Inaczej wygląda strategia marketingowa dla lokalnej działalności usługowej, inaczej dla sklepu internetowego, a inaczej dla przedsiębiorstwa planującego większą inwestycję.

7. Model operacyjny i plan działania

Biznesplan powinien pokazywać, jak firma będzie działała na co dzień. To obszar operacyjny, w którym opisuje się proces sprzedaży, obsługę klienta, sposób dostaw, zaplecze, zespół, logistykę, wykorzystywane zasoby oraz harmonogram wdrożenia projektu.

Warto dodać:

  • plan działań krok po kroku,
  • harmonogram realizacji,
  • kluczowe etapy rozwoju,
  • wskazanie, jakie zasoby są już dostępne,
  • czego firma jeszcze potrzebuje,
  • jakie dokumenty będą wymagane,
  • jakie załączniki trzeba przygotować do wniosku.

To szczególnie ważne wtedy, gdy projekt ma charakter inwestycyjny albo dotyczy nowej inwestycji, rozbudowy, zakupu lokalu, maszyn czy wejścia na nowy rynek. Im bardziej precyzyjnie opisany model operacyjny, tym łatwiej ocenić, czy realizacja przedsięwzięcia jest możliwa w praktyce.

8. Plan finansowy i analiza finansowa

Jedną z najważniejszych części biznesplanu jest analiza finansowa oraz plan finansowy. To właśnie na tej podstawie bank, inwestor albo instytucja przyznająca dotację będzie oceniać, czy projekt jest realny.

W tej części trzeba pokazać:

  • prognozowany przychód,
  • koszty działalności,
  • rentowność,
  • przepływy pieniężne,
  • zapotrzebowanie na kapitał,
  • możliwe źródła finansowania,
  • planowany zwrot z inwestycji,
  • wskaźnik rentowności,
  • obliczenie progu rentowności,
  • przewidywany rachunek zysków i strat,
  • zapotrzebowanie na środki własne i zewnętrzne.

Trzeba także oszacować, ile pieniędzy potrzeba na start lub rozwój, czy firma chce finansować działalność z własnych środków, przez kredyt inwestycyjny, przez dotacje unijne, czy przez kapitał od inwestora. Dobrze przygotowane dane finansowe sprawiają, że projekt wygląda bardziej wiarygodnie.

Plan finansowy powinien być spójny z opisem biznesu. Jeżeli w tekście wskazujemy określony poziom sprzedaży, koszty marketingowe, zatrudnienie lub inwestycje, to te założenia muszą znaleźć odzwierciedlenie w liczbach.

Dobry biznes plan to zabezpieczenie kredytu

Bardzo trafne jest stwierdzenie, że dobry biznes plan to zabezpieczenie kredytu. Oczywiście biznesplan nie zastępuje formalnego zabezpieczenia, takiego jak hipoteka, poręczenie czy zastaw, ale jest niezwykle ważnym elementem oceny ryzyka. Dla banku dobrze przygotowany dokument jest merytorycznym wsparciem całego procesu.

Można powiedzieć, że rzetelny biznesplan to pewnego rodzaju zabezpieczenie kredytu, ponieważ pokazuje, czy projekt ma sens ekonomiczny, czy jest dobrze policzony, czy przychody pozwolą na spłatę zobowiązania i czy firma będzie w stanie przejść przez cały proces inwestycyjny bez utraty płynności.

Bank chce wiedzieć:

  • czy wnioskodawca rozumie swój biznes,
  • czy dane są spójne,
  • czy firma ma odpowiedni kapitał,
  • czy analiza finansowa jest realna,
  • czy plan finansowy jest logiczny,
  • czy inwestycja ma uzasadnienie,
  • czy projekt jest dobrze przygotowany pod względem ryzyka.

Im lepiej dokument odpowiada na te pytania, tym większa szansa, że bank uzna projekt za wiarygodny.

Biznesplan do banku, inwestora, dotacji i urzędu

Jeżeli biznesplan ma trafić do banku, powinien być bardziej konserwatywny, liczbowy i nastawiony na bezpieczeństwo. Jeżeli dokument ma zainteresować inwestora, musi pokazywać potencjał wzrostu, skalowalność i atrakcyjną stopę zwrotu. Jeżeli celem są dotacje unijne, trzeba bardzo dokładnie dostosować treść do warunków programu.

W przypadku dokumentu składanego do urzędu, na przykład przy ubieganiu się o środki na własny biznes, trzeba zwrócić szczególną uwagę na regulamin, wymagany formularz, załącznik, kosztorys, harmonogram i sposób rozliczenia środków. Urząd często ocenia nie tylko sam pomysł, ale także przygotowanie wnioskodawcy, realność założeń i zgodność wydatków z celem programu.

W każdym przypadku biznesplan powinien być:

  • przejrzysty,
  • zrozumiały,
  • logiczny,
  • poparty liczbami,
  • zgodny z celem finansowania,
  • dopasowany do odbiorcy,
  • zgodny z wymaganiami formalnymi.

Nieco inaczej należy opisać projekt dla banku, a inaczej dla potencjalnego inwestora. Potencjalnego inwestora interesuje głównie tempo rozwoju, przewaga konkurencyjna i wyjście z inwestycji. Bank bardziej koncentruje się na bezpieczeństwie finansowym, zdolności do spłaty i stabilności przepływów. Urząd natomiast będzie zwracał uwagę na zgodność z regulaminem i kompletność dokumentacji.

Jak napisać dobry biznes plan – praktyczne wskazówki

Jeśli chcesz napisać biznesplan, pamiętaj o kilku zasadach:

  1. Zacznij od celu – ustal, czy dokument ma pomóc pozyskać kredyt, inwestora, dotację, środki z urzędu czy uporządkować rozwój firmy.
  2. Przygotuj krótki opis przedsięwzięcia – pokaż, czego dotyczy projekt i po co jest realizowany.
  3. Zbierz najistotniejsze informacje – dobry biznesplan musi być oparty na realnych danych i liczbach.
  4. Przeanalizuj rynek – bez rzetelnej analizy rynku trudno mówić o wiarygodnym planie.
  5. Przygotuj analizę możliwości rynkowych – pokaż, czy istnieje popyt, zbyt i realna grupa klientów.
  6. Sprawdź firmę na tle konkurencji – pokaż przewagi, słabości, zagrożenia i szanse.
  7. Opisz ofertę – pokaż, co sprzedajesz, komu i dlaczego klient ma wybrać właśnie Twoją firmę.
  8. Uwzględnij dostawców i wykonawców – wskaż, kto będzie wspierał realizację projektu.
  9. Przygotuj plan finansowy – bez tego bank ani inwestor nie potraktują dokumentu poważnie.
  10. Dodaj plan marketingowy – pokaż, w jaki sposób firma będzie pozyskiwać klientów.
  11. Zadbaj o strukturę – dobra struktura ułatwia czytanie i buduje zaufanie.
  12. Przygotuj załącznik lub załączniki – jeżeli wymaga tego bank, inwestor, urząd albo regulamin dotacji.
  13. Dopasuj dokument do adresata – inaczej pisze się dla banku, inaczej pod dotacje, a inaczej dla inwestora lub urzędu.

Podsumowanie

Biznesplan: analiza do banku, dotacje unijne i rozwój biznesu to temat, który dotyczy zarówno nowych firm, jak i dojrzałych przedsiębiorstw. Jeżeli chcesz tworzyć biznesplan, pisać biznesplan albo sporządzić dokument dla banku, inwestora czy instytucji przyznającej dotacje, musisz pamiętać, że liczy się całość: analiza rynku, opis oferty, model działania, plan marketingowy i analiza finansowa.

Dobry biznesplan nie jest tylko formalnością. To praktyczne narzędzie, które pomaga uporządkować pomysł na biznes, ocenić ryzyko, pokazać mocne i słabe strony, wskazać źródła finansowania, przygotować plan finansowy, zebrać potrzebny załącznik oraz lepiej przygotować się do rozmów z bankiem, inwestorem lub urzędem.

Właśnie dlatego można powiedzieć, że dobry biznes plan to zabezpieczenie kredytu – nie w sensie formalnym, ale jako merytoryczna podstawa, która zwiększa wiarygodność całego przedsięwzięcia.

Jeżeli potrzebujesz wsparcia w trakcie opracowania biznes planu lub chcesz go zlecić profesjonaliście. Napisz!

pozdrawiam serdecznie,
Marek Krzymiński

Zapraszamy do kontaktu

Pozwól ułatwić sobie proces przygotowania inwestycji budowlanej lub opracowania biznes planu. Zaufaj specjalistom.

Skorzystaj z formularza kontaktowego lub zadzwoń do nas.

Tel.: 501-556-786

Nasze realizacje w zakresie opracowania biznes planów inwestycji:

Biznes plan Osiedle mieszkaniowe Jaworzno

Biznes plan Osiedle mieszkaniowe Jaworzno- w styczniu 2016 roku przygotowaliśmy biznes plan dla inwe…

Biznes plan dla działki i kamienicy

Biznes plan dla działki i kamienicy

Biznes plan działka i kamienica Działka kamienica to szczególny typ inwestycji na rynku nieruch…

Biznes plan placówki medycznej

Biznes plan placówki medycznej

Biznesplan placówki medycznej Biznesplan placówki medycznej na przykładzie realizacji Przygotowanie …

Biznes plan Biedronka i park handlowy

Biznes plan Biedronka i park handlowy

Przygotowaliśmy kompleksowy biznes plan inwestycji handlowej w Rokietnicy, obejmujący realizacj…

Biznes plan budowa mieszkań

Biznes plan budowa mieszkań

Jedną z realizacji METIS GROUP było opracowanie biznes planu dla inwestycji mieszkaniowej planowanej…

Biznes plan dom

Biznes plan dom

Biznes plan dom bliźniaczy – jak przygotować inwestycję do realizacji i finansowania? Biznes plan do…

Biznes plan lokal handlowy Strzelce Krajeńskie

Biznes plan lokal handlowy Strzelce Krajeńskie

Biznes plan parku handlowego w Strzelcach Krajeńskich to kolejny projekt zrealizowany przez nas…

Biznes plan budynek usługowy

Biznes plan budynek usługowy

Biznesplan budynku medycznego w Skórzewie – gabinety lekarskie i apteka Przedmiotem realizacji było …

Biznes plan dyskont spożywczy

Biznes plan dyskont spożywczy Skierniewice to kolejny projekt który przeprowadziliśmy w modelu oprac…

Biznes plan kamienica remont ul. Kraszewskiego

Biznes plan kamienica remont ul. Kraszewskiego

Biznes plan kamienica remont ul. Kraszewskiego Kamienica remont to projekt inwestycyjny, który …