Biznes plan przejęcie przedsiębiorstwa

METIS GROUP » METIS GROUP » Strona 6

Biznesplan przejęcia przedsiębiorstwa, czyli jak wycenić wartość przedsiębiorstwa i przeprowadzić przejęcie

Jedną z realizacji METIS GROUP było opracowanie biznes planu przejęcia przedsiębiorstwa specjalizującego się w produkcji okien i drzwi drewnianych. Celem dokumentu była ocena sytuacji ekonomicznej firmy, określenie jej wartości oraz sprawdzenie, czy planowana transakcja może być opłacalna dla inwestora.

Projekt Biznesplan przejęcie przedsiębiorstwa obejmował analizę dotychczasowych wyników finansowych, majątku produkcyjnego, struktury przychodów i kosztów, portfela zamówień oraz potencjału dalszego rozwoju firmy. Ważnym elementem prac było także przygotowanie prognozy finansowej uwzględniającej funkcjonowanie przedsiębiorstwa po zmianie właściciela.

Przejęcie działającej firmy może pozwolić inwestorowi znacznie szybciej wejść na rynek niż budowa przedsiębiorstwa od podstaw. Wymaga jednak dokładnego sprawdzenia nie tylko wartości majątku, lecz także zobowiązań, relacji z klientami, stanu parku maszynowego, kompetencji pracowników oraz rzeczywistej zdolności przedsiębiorstwa do generowania dochodów.

Biznesplan przejęcia przedsiębiorstwa, czyli jak wycenić wartość przedsiębiorstwa i przeprowadzić przejęcie

Przygotowanie biznes planu przejęcia firmy rozpoczyna się od poznania jej dotychczasowego modelu działalności. W przypadku producenta okien i drzwi drewnianych szczególne znaczenie miały zdolności produkcyjne zakładu, jakość wyrobów, wykorzystywana technologia, dostępność surowców oraz doświadczenie zatrudnionej kadry.

Analizie poddano między innymi:

  • historyczne przychody i wyniki finansowe,
  • strukturę sprzedaży krajowej i zagranicznej,
  • rentowność poszczególnych grup produktów,
  • wartość parku maszynowego i pozostałego majątku,
  • koszty materiałów, wynagrodzeń i energii,
  • poziom zadłużenia oraz istniejące zobowiązania,
  • koncentrację odbiorców i dostawców,
  • portfel zamówień oraz możliwości zwiększenia produkcji.

Wycena przedsiębiorstwa nie powinna opierać się wyłącznie na wartości nieruchomości, maszyn i zapasów. Istotne są również elementy niematerialne, takie jak marka, baza klientów, know-how, doświadczenie pracowników, relacje handlowe oraz zdolność firmy do pozyskiwania kolejnych zamówień.

W zależności od specyfiki transakcji wartość przedsiębiorstwa może być oceniana metodą dochodową, majątkową lub porównawczą. W praktyce połączenie kilku metod pozwala uzyskać pełniejszy obraz i lepiej ocenić, czy oczekiwana przez sprzedającego cena odpowiada rzeczywistemu potencjałowi firmy.

Przejęcie przedsiębiorstwa

Przejęcie przedsiębiorstwa oznacza nabycie całości firmy, jej udziałów albo wybranych składników majątku pozwalających kontynuować działalność produkcyjną. Każdy z tych wariantów powoduje inne konsekwencje prawne, podatkowe i finansowe.

Zakup udziałów umożliwia zachowanie ciągłości funkcjonowania spółki, obowiązujących umów, zatrudnienia oraz relacji z kontrahentami. Jednocześnie inwestor przejmuje również historię przedsiębiorstwa i związane z nią ryzyka.

Alternatywą może być nabycie zorganizowanej części przedsiębiorstwa albo wybranych aktywów, takich jak nieruchomość, linie technologiczne, maszyny, zapasy, prawa do marki czy baza klientów. Takie rozwiązanie może ograniczyć część ryzyk, ale wymaga dokładnego określenia, które elementy są niezbędne do dalszego prowadzenia produkcji.

W opracowanym biznes planie przeanalizowaliśmy ekonomiczne skutki transakcji oraz przyszłą działalność firmy po przejęciu. Prognoza uwzględniała zakładany poziom produkcji, wielkość sprzedaży, ceny wyrobów, koszty materiałów i zatrudnienia, planowane inwestycje oraz zapotrzebowanie na kapitał obrotowy.

Przeprowadzenie procesu przejęcia, czyli transakcja sprzedaży firmy i integracja strategiczna oraz prawna

Samo podpisanie umowy sprzedaży nie kończy procesu przejęcia. Transakcja powinna zostać poprzedzona analizą due diligence obejmującą obszar finansowy, prawny, podatkowy, techniczny i operacyjny.

W przypadku przedsiębiorstwa produkcyjnego należy zweryfikować między innymi stan techniczny maszyn, prawo własności do majątku, umowy leasingowe, zapasy materiałów, warunki zatrudnienia, zobowiązania gwarancyjne oraz obowiązujące kontrakty z klientami i dostawcami.

Istotne jest również sprawdzenie, czy firma posiada wymagane pozwolenia, certyfikaty i dokumentację techniczną. W branży produkcji stolarki drewnianej znaczenie mogą mieć między innymi parametry techniczne wyrobów, standardy jakości, pochodzenie materiałów oraz zgodność produktów z wymaganiami rynku krajowego i zagranicznego.

Po przeprowadzeniu transakcji rozpoczyna się etap integracji. Nowy właściciel powinien określić sposób zarządzania przedsiębiorstwem, zakres zmian organizacyjnych oraz zasady współpracy z dotychczasową kadrą.

Nieprzemyślane zmiany przeprowadzone bezpośrednio po zakupie mogą zakłócić produkcję i osłabić relacje z klientami. Dlatego plan integracji powinien zabezpieczać ciągłość realizacji zamówień, dostaw materiałów i pracy kluczowych zespołów.

Jak przejąć firmę, aby zwiększyć swoją przewagę konkurencyjną na rynku

Dobrze przygotowane przejęcie może zapewnić inwestorowi dostęp do nowych klientów, technologii, produktów oraz kanałów sprzedaży. Pozwala także zwiększyć skalę działalności bez konieczności budowania całego zaplecza produkcyjnego od początku.

W analizowanym projekcie szczególne znaczenie miały potencjalne korzyści wynikające z wykorzystania istniejącego zakładu, kompetencji pracowników oraz wypracowanej pozycji rynkowej producenta.

Wzrost przewagi konkurencyjnej może wynikać między innymi z:

  • rozszerzenia oferty o okna i drzwi drewniane,
  • zwiększenia zdolności produkcyjnych,
  • wejścia na nowe rynki geograficzne,
  • przejęcia sieci klientów i partnerów handlowych,
  • obniżenia jednostkowych kosztów produkcji,
  • lepszego wykorzystania wspólnych kanałów sprzedaży,
  • połączenia kompetencji technologicznych i handlowych obu firm.

Synergie nie powinny być jednak przyjmowane bez dokładnej analizy. Każda zakładana oszczędność lub możliwość zwiększenia sprzedaży powinna zostać przypisana do konkretnych działań, terminów i kosztów wdrożenia.

Biznes plan pozwala sprawdzić, czy przewidywane efekty przejęcia są realne oraz jak szybko mogą przełożyć się na poprawę wyników finansowych.

Fuzje i przejęcia w praktyce

Fuzje i przejęcia są złożonymi procesami, w których cena zakupu stanowi tylko jeden z elementów decyzji inwestycyjnej. Równie ważna jest zdolność nabywcy do sfinansowania transakcji, utrzymania płynności przedsiębiorstwa oraz skutecznego zarządzania nim po zmianie właściciela.

W praktyce częstym błędem jest skoncentrowanie się na wartości maszyn, nieruchomości i zapasów bez odpowiedniej analizy przyszłych wyników. Majątek produkcyjny posiada wartość dla inwestora przede wszystkim wtedy, gdy może zostać wykorzystany do realizacji rentownych zamówień.

Dlatego przygotowany przez METIS GROUP biznes plan łączył analizę historyczną z prognozą działalności przedsiębiorstwa po przejęciu. Pozwoliło to ocenić rentowność transakcji, przyszłe przepływy pieniężne oraz najważniejsze ryzyka związane z dalszym prowadzeniem produkcji.

Projekt Biznesplan przejęcie przedsiębiorstwa stworzył podstawy do świadomego przeprowadzenia transakcji oraz zaplanowania dalszego rozwoju producenta okien i drzwi drewnianych. Profesjonalne przygotowanie procesu przejęcia pozwala ograniczyć ryzyko zakupu firmy, a jednocześnie lepiej wykorzystać jej potencjał produkcyjny, handlowy i organizacyjny.

Nasze pozostałe realizacje w zakresie przygotowania biznes planu na przejęcia przedsiębiorstwa lub rozwoju firmy:
Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej analizy poznańskiego rynku dewelopers…
Analiza opłacalności inwestycji w Zakładzie Ceramiki Budowlanej

Analiza opłacalności inwestycji w Zakładzie Ceramiki Budowlanej

Przygotowaliśmy kompleksową analizę opłacalności inwestycji polegającej na zakupie zakładu…
Strategia rozwoju firmy produkcyjnej LESPIN

Strategia rozwoju firmy produkcyjnej LESPIN

Strategia rozwoju przedsiębiorstwa produkcyjnego nie może ograniczać się do założenia wzrostu sprzed…
Strategia rozwoju gminy Mieścisko

Strategia rozwoju gminy Mieścisko

Strategia rozwoju gminy jest jednym z najważniejszych dokumentów wykorzystywanych w długoterminowym …
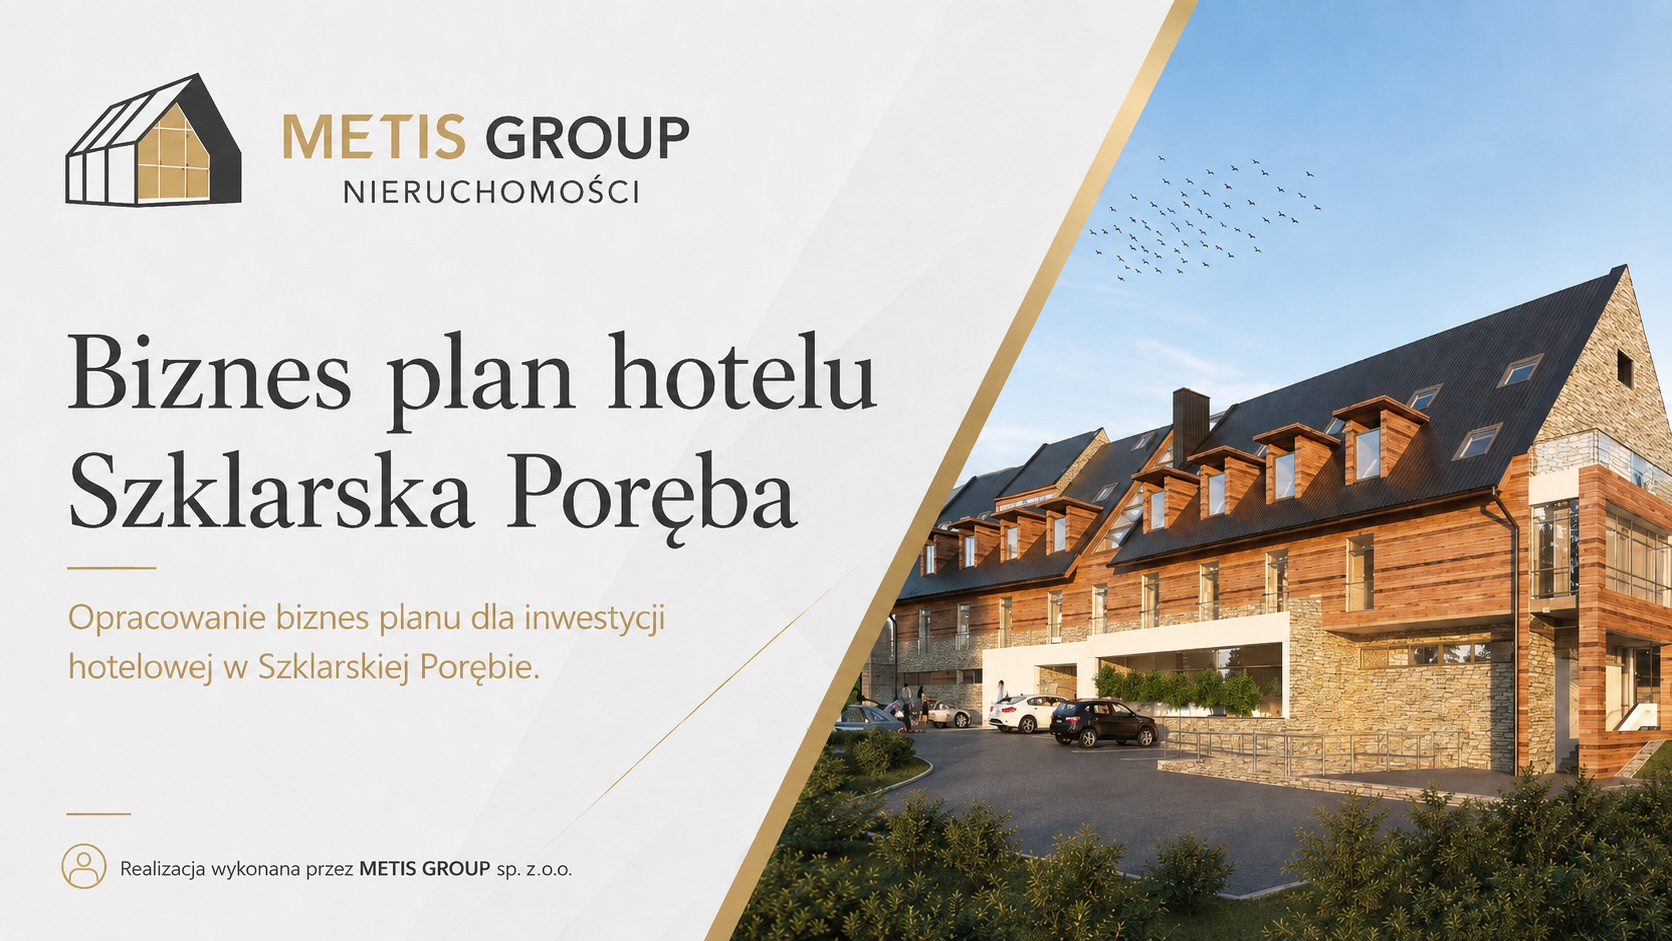
Biznes plan hotelu Szklarska Poręba

Biznes plan hotelu Szklarska Poręba

Przygotowaliśmy biznes plan hotelu w Szklarskiej Porębie dla inwestora planującego zakup n…

Szkolenie strategia rozwoju firmy

Firma może intensywnie pracować i jednocześnie stać w miejscu Więcej klientów, więcej projektów i wy…
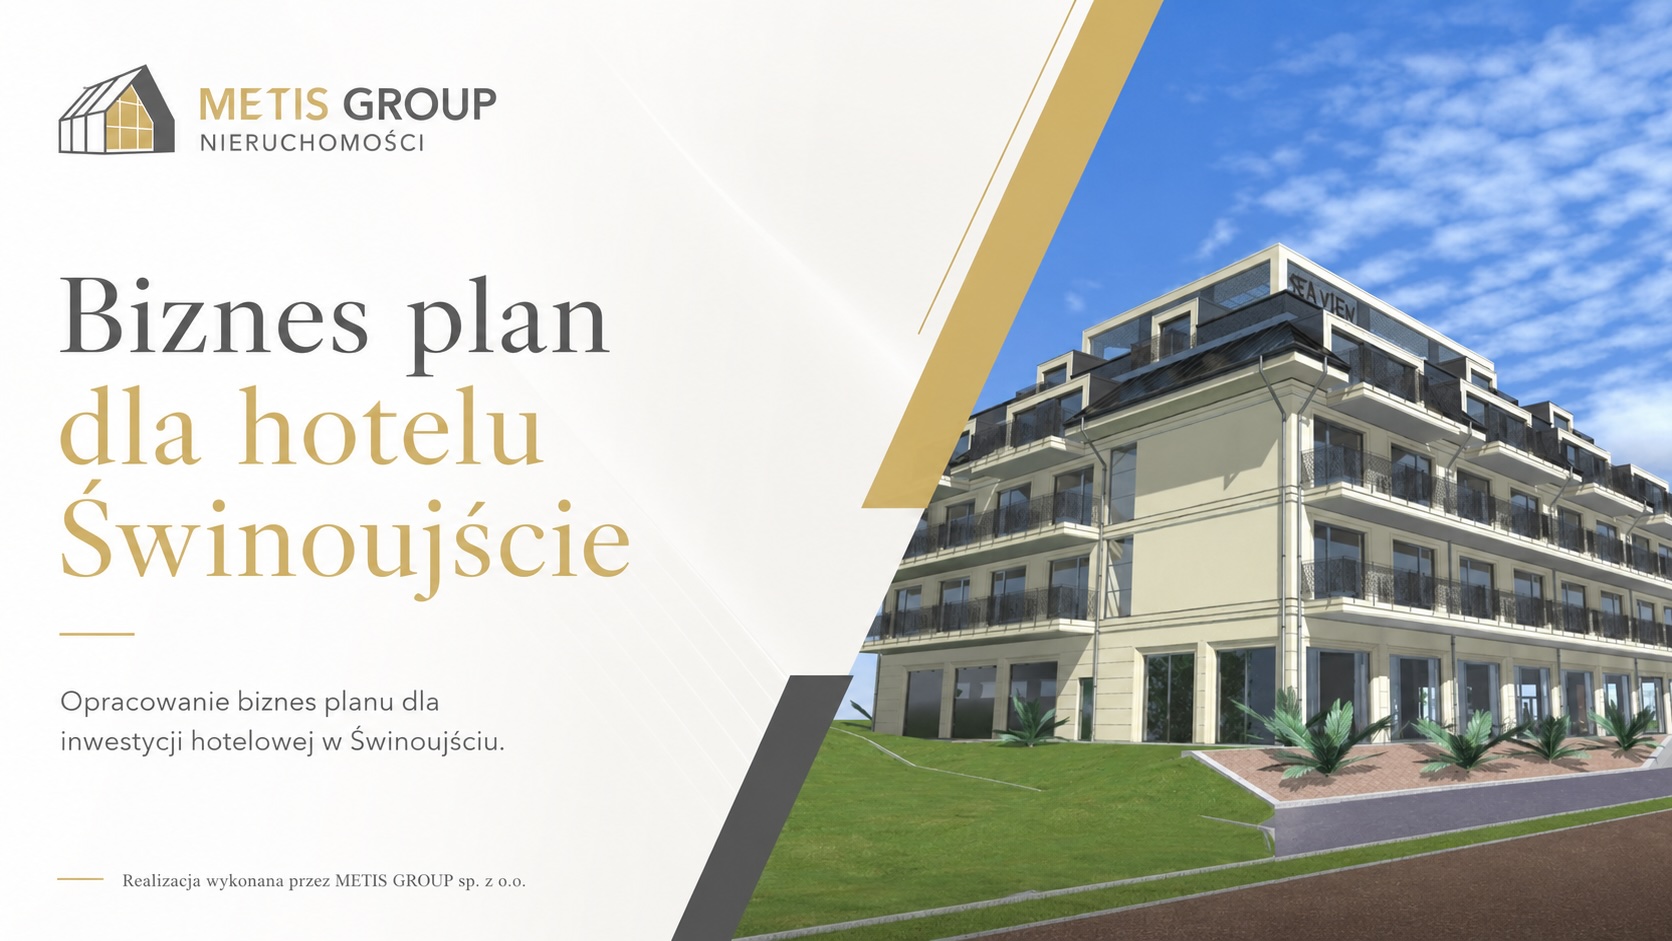
Biznes plan dla hotelu Świnoujście

Biznes plan dla hotelu Świnoujście

Przygotowaliśmy biznes plan dla hotelu w Świnoujściu, którego celem było kompleksowe uporządkow…
Architekt strategii rozwoju – Marek Krzymiński

Architekt strategii rozwoju – Marek Krzymiński

„Architekt strategii rozwoju” to autorska publikacja Marka Krzymińskiego stworzona z myślą o wł…
Strategia rozwoju firmy budowlanej Quality Invest

Strategia rozwoju firmy budowlanej Quality Invest

W branży budowlanej wzrost przychodów nie zawsze oznacza poprawę kondycji przedsiębiorstwa. Każdy ko…
Strategia rozwoju firmy usługowej WIELSPIN

Strategia rozwoju firmy usługowej WIELSPIN

Firma usługowa rozwija się inaczej niż przedsiębiorstwo produkcyjne. Usługi nie można wyprodukować n…
Na czym polega marketing nieruchomości dla deweloperów?

METIS GROUP » METIS GROUP » Strona 6

Na czym polega marketing nieruchomości dla deweloperów?

Marketing nieruchomości dla deweloperów polega na zaplanowaniu i prowadzeniu działań, które mają pomóc w skutecznej sprzedaży mieszkań, domów, lokali usługowych lub całych inwestycji deweloperskich. Nie jest to wyłącznie przygotowanie ładnej reklamy, wizualizacji czy posta w mediach społecznościowych. Profesjonalny marketing deweloperski powinien łączyć analizę rynku, strategię sprzedaży, komunikację z klientem, branding inwestycji, działania reklamowe oraz mierzenie efektów.

W praktyce marketing inwestycji deweloperskiej zaczyna się dużo wcześniej niż w momencie publikacji ogłoszeń. Powinien być zaplanowany już na etapie koncepcji projektu, ponieważ sposób zaprojektowania inwestycji, struktura mieszkań, standard wykończenia, nazwa osiedla, komunikacja wizualna i strategia cenowa mają bezpośredni wpływ na późniejszą sprzedaż.

Deweloper, który chce skutecznie sprzedawać nieruchomości, musi wiedzieć, do kogo kieruje swoją ofertę, jakie potrzeby mają klienci, czym wyróżnia się jego inwestycja i jakie argumenty sprzedażowe będą najważniejsze. Dopiero na tej podstawie można przygotować skuteczną kampanię marketingową nieruchomości.

Dlaczego marketing deweloperski jest tak ważny?

Rynek nieruchomości jest konkurencyjny. Klienci porównują lokalizacje, ceny, układy mieszkań, standard budynku, otoczenie, komunikację, dostęp do usług i wiarygodność dewelopera. Nawet dobra inwestycja może sprzedawać się wolno, jeżeli nie zostanie odpowiednio zaprezentowana.

Marketing nieruchomości dla deweloperów ma kilka podstawowych celów:

  • zwiększyć rozpoznawalność inwestycji,
  • dotrzeć do właściwej grupy klientów,
  • zbudować zaufanie do dewelopera,
  • pokazać przewagi inwestycji,
  • wygenerować zapytania od klientów,
  • wesprzeć proces sprzedaży,
  • skrócić czas komercjalizacji,
  • poprawić skuteczność pracy biura sprzedaży,
  • zwiększyć szansę na osiągnięcie zakładanych cen sprzedaży.

Dobrze przygotowany marketing deweloperski nie zastąpi dobrej lokalizacji, racjonalnej ceny i przemyślanego produktu, ale może bardzo mocno wpłynąć na tempo sprzedaży oraz jakość pozyskiwanych klientów.

1. Analiza rynku i grupy docelowej

Pierwszym etapem marketingu nieruchomości dla deweloperów powinna być analiza rynku. Zanim powstanie kampania reklamowa, trzeba sprawdzić, kto może być klientem inwestycji i jakie są jego potrzeby.

Inaczej komunikuje się mieszkania dla młodych osób kupujących pierwsze lokum, inaczej mieszkania rodzinne, inaczej apartamenty premium, a jeszcze inaczej domy jednorodzinne, bliźniaki czy lokale usługowe.

Analiza powinna obejmować między innymi:

  • lokalizację inwestycji,
  • profil potencjalnych klientów,
  • konkurencyjne inwestycje w okolicy,
  • poziom cen ofertowych i transakcyjnych,
  • najczęściej poszukiwane metraże,
  • oczekiwany standard wykończenia,
  • dostępność komunikacji i usług,
  • mocne i słabe strony inwestycji,
  • argumenty, które mogą decydować o zakupie.

Dopiero po takiej analizie można przygotować strategię marketingową dewelopera. Bez tego działania reklamowe są często przypadkowe i nie trafiają do odpowiednich odbiorców.

2. Strategia marketingowa inwestycji deweloperskiej

Strategia marketingowa dewelopera powinna określać, w jaki sposób inwestycja będzie komunikowana na rynku. To plan, który łączy ofertę, grupę docelową, przekaz reklamowy, kanały promocji i cele sprzedażowe.

W strategii warto określić:

  • główną obietnicę inwestycji,
  • grupę docelową,
  • pozycjonowanie inwestycji,
  • najważniejsze przewagi,
  • styl komunikacji,
  • kanały promocji,
  • harmonogram działań,
  • budżet marketingowy,
  • sposób mierzenia efektów.

Przykładowo, inwestycja rodzinna może być komunikowana poprzez bezpieczeństwo, funkcjonalne układy, bliskość szkół, terenów zielonych i spokojne otoczenie. Inwestycja premium powinna natomiast podkreślać prestiż lokalizacji, jakość architektury, prywatność, standard i unikalny charakter.

Marketing nieruchomości dla deweloperów musi być spójny z produktem. Nie można komunikować inwestycji jako premium, jeżeli standard, lokalizacja i architektura tego nie potwierdzają. Klienci bardzo szybko wyczuwają niespójność.

3. Branding inwestycji deweloperskiej

Ważnym elementem marketingu deweloperskiego jest branding inwestycji. Chodzi o stworzenie rozpoznawalnej identyfikacji, która pozwala odróżnić projekt od konkurencji.

Branding inwestycji może obejmować:

  • nazwę inwestycji,
  • logo,
  • kolorystykę,
  • styl graficzny,
  • hasło przewodnie,
  • materiały sprzedażowe,
  • układ strony internetowej,
  • wygląd reklam,
  • oznaczenie biura sprzedaży,
  • tablice informacyjne i banery na inwestycji.

Dobrze zaprojektowany branding sprawia, że inwestycja wygląda profesjonalnie i budzi większe zaufanie. Ma to szczególne znaczenie przy sprzedaży mieszkań na wczesnym etapie budowy, kiedy klient kupuje jeszcze coś, czego fizycznie nie może w pełni zobaczyć.

4. Strona internetowa inwestycji deweloperskiej

Strona internetowa inwestycji deweloperskiej to jedno z najważniejszych narzędzi sprzedażowych. Powinna nie tylko dobrze wyglądać, ale przede wszystkim skutecznie prowadzić klienta do kontaktu z biurem sprzedaży.

Dobra strona inwestycji powinna zawierać:

  • opis inwestycji,
  • lokalizację,
  • zalety otoczenia,
  • galerię i wizualizacje,
  • rzuty mieszkań,
  • listę dostępnych lokali,
  • ceny lub informację o kontakcie w sprawie ceny,
  • formularz kontaktowy,
  • numer telefonu,
  • informacje o deweloperze,
  • harmonogram inwestycji,
  • dokumenty lub najważniejsze informacje formalne,
  • sekcję pytań i odpowiedzi.

Strona powinna być przejrzysta, szybka, dostosowana do telefonu i przygotowana pod kampanie reklamowe. Jeżeli klient trafia na stronę z reklamy, powinien w ciągu kilku sekund zrozumieć, co jest oferowane, gdzie znajduje się inwestycja i jak może zapytać o szczegóły.

5. Wizualizacje, zdjęcia i materiały sprzedażowe

Wizualizacje nieruchomości są bardzo ważne, ponieważ pomagają klientowi wyobrazić sobie gotową inwestycję. Dotyczy to szczególnie projektów, które są dopiero na etapie budowy lub sprzedaży przedsprzedażowej.

Deweloper powinien zadbać o profesjonalne materiały, takie jak:

  • wizualizacje budynków,
  • wizualizacje wnętrz,
  • rzuty mieszkań,
  • karty lokali,
  • mapy lokalizacji,
  • folder sprzedażowy,
  • prezentacje inwestycji,
  • filmy promocyjne,
  • ujęcia z drona,
  • zdjęcia z budowy,
  • posty do social media,
  • banery reklamowe.

Materiał wizualny musi być estetyczny, ale też uczciwy. Powinien pokazywać inwestycję atrakcyjnie, ale bez wprowadzania klienta w błąd. To bardzo ważne dla budowania zaufania do dewelopera.

6. Reklama nieruchomości i kampanie płatne

Reklama nieruchomości pozwala dotrzeć do klientów, którzy aktywnie szukają mieszkania, domu lub lokalu. Kampania marketingowa nieruchomości może być prowadzona w wielu kanałach, ale najważniejsze jest odpowiednie dopasowanie ich do grupy docelowej.

Najczęściej wykorzystywane kanały to:

  • Google Ads,
  • reklamy w social media,
  • portale nieruchomościowe,
  • remarketing,
  • kampanie lokalne,
  • reklamy graficzne,
  • YouTube,
  • mailing,
  • działania SEO,
  • promocja na Facebooku, Instagramie i LinkedIn.

Dobra kampania reklamowa nie polega wyłącznie na wydawaniu budżetu. Trzeba mierzyć, które reklamy generują zapytania, jakie słowa kluczowe działają, które grupy odbiorców reagują najlepiej i ile kosztuje pozyskanie kontaktu.

Deweloper powinien regularnie analizować efekty kampanii i optymalizować działania. Inaczej budżet marketingowy może zostać wydany bez realnego przełożenia na sprzedaż.

7. Social media dewelopera

Social media dewelopera pomagają budować rozpoznawalność inwestycji i zaufanie do firmy. Nie każda sprzedaż zaczyna się od bezpośredniego zapytania. Często klient przez pewien czas obserwuje inwestycję, sprawdza postępy budowy, ogląda wizualizacje, czyta komentarze i dopiero później kontaktuje się z biurem sprzedaży.

W mediach społecznościowych warto pokazywać:

  • postępy budowy,
  • zalety lokalizacji,
  • rzuty mieszkań,
  • wizualizacje,
  • porady dla kupujących,
  • informacje o finansowaniu,
  • odpowiedzi na częste pytania,
  • kulisy pracy dewelopera,
  • materiały wideo,
  • krótkie prezentacje lokali.

Social media powinny być prowadzone regularnie i profesjonalnie. Chaotyczne publikacje bez strategii rzadko przynoszą dobre efekty.

8. Lead generation, czyli pozyskiwanie klientów

Jednym z najważniejszych celów marketingu deweloperskiego jest pozyskiwanie leadów, czyli kontaktów od potencjalnych klientów. Lead może pochodzić z formularza na stronie, telefonu, wiadomości na Facebooku, kampanii Google, portalu ogłoszeniowego albo zapytania mailowego.

Ważne jest jednak nie tylko pozyskanie kontaktu, ale również jego jakość. Deweloper potrzebuje klientów realnie zainteresowanych zakupem, a nie przypadkowych osób, które kliknęły reklamę bez większego zamiaru rozmowy.

Aby pozyskiwać wartościowe leady dla dewelopera, należy zadbać o:

  • czytelny przekaz reklamowy,
  • dobrą stronę internetową,
  • konkretne formularze,
  • atrakcyjne materiały wizualne,
  • szybki kontakt ze strony biura sprzedaży,
  • dobrze przygotowaną ofertę,
  • mierzenie źródeł zapytań,
  • analizę kosztu pozyskania klienta.

Szybkość reakcji ma ogromne znaczenie. Jeżeli klient zostawia zapytanie, a biuro sprzedaży odpowiada po kilku dniach, duża część potencjału marketingowego zostaje zmarnowana.

9. Marketing a proces sprzedaży

Marketing mieszkań i inwestycji deweloperskich powinien być połączony ze sprzedażą. Reklama może wygenerować zapytania, ale ostatecznie liczy się to, czy biuro sprzedaży potrafi skutecznie obsłużyć klienta.

Dlatego marketing powinien wspierać sprzedaż poprzez:

  • przygotowanie argumentów handlowych,
  • opracowanie kart mieszkań,
  • przygotowanie odpowiedzi na pytania klientów,
  • segmentację klientów,
  • analizę źródeł zapytań,
  • tworzenie materiałów dla handlowców,
  • monitorowanie skuteczności kontaktu,
  • analizę powodów rezygnacji.

Deweloper powinien wiedzieć, które mieszkania sprzedają się najlepiej, które lokale wymagają dodatkowej promocji, jakie pytania zadają klienci i jakie obiekcje pojawiają się najczęściej. Te informacje powinny wracać do marketingu i wpływać na kolejne działania.

10. Marketing inwestycji deweloperskiej a finansowanie

Marketing nieruchomości dla deweloperów ma znaczenie nie tylko dla sprzedaży, ale również dla finansowania. Banki często analizują poziom przedsprzedaży, zainteresowanie inwestycją oraz realność założeń sprzedażowych.

Dobrze zaplanowana promocja inwestycji deweloperskiej może pomóc w budowaniu przedsprzedaży, która jest ważna przy kredycie deweloperskim. Jeżeli inwestor potrafi pokazać, że projekt ma zainteresowanie rynku, bank może lepiej ocenić jego potencjał.

W praktyce marketing, sprzedaż i finansowanie powinny być ze sobą powiązane. Inwestycja musi mieć nie tylko dobry projekt, ale również plan dotarcia do klientów i realny harmonogram sprzedaży.

Najczęstsze błędy w marketingu nieruchomości dla deweloperów

Deweloperzy często popełniają błędy, które ograniczają skuteczność sprzedaży. Najczęściej są to:

  • brak strategii marketingowej,
  • rozpoczęcie działań zbyt późno,
  • słabe wizualizacje,
  • nieczytelna strona internetowa,
  • brak mierzenia efektów reklam,
  • niedopasowanie komunikacji do grupy docelowej,
  • zbyt ogólne hasła reklamowe,
  • brak regularnej komunikacji,
  • wolna reakcja na zapytania klientów,
  • brak współpracy między marketingiem a sprzedażą,
  • niedoszacowanie budżetu marketingowego.

Marketing deweloperski nie powinien być traktowany jako koszt, który można ograniczyć do minimum. Jest to inwestycja w tempo sprzedaży, rozpoznawalność projektu i bezpieczeństwo całego przedsięwzięcia.

Podsumowanie

Marketing nieruchomości dla deweloperów polega na zaplanowaniu i prowadzeniu działań, które pomagają skutecznie sprzedać inwestycję. Obejmuje analizę rynku, strategię marketingową, branding, stronę internetową, wizualizacje, kampanie reklamowe, social media, lead generation oraz wsparcie procesu sprzedaży.

Dobrze przygotowany marketing inwestycji deweloperskiej pomaga dotrzeć do właściwych klientów, pokazać przewagi projektu, zwiększyć zaufanie do dewelopera i poprawić tempo sprzedaży. Wspiera również finansowanie inwestycji, ponieważ dobrze prowadzona sprzedaż i przedsprzedaż mogą mieć znaczenie w rozmowach z bankiem.

W dzisiejszym rynku nie wystarczy wybudować dobrą inwestycję. Trzeba jeszcze umieć ją właściwie zaprezentować, wypromować i sprzedać. Dlatego skuteczny marketing deweloperski powinien być częścią strategii inwestycji od samego początku, a nie działaniem podejmowanym dopiero wtedy, gdy sprzedaż nie idzie zgodnie z planem.

Nasze pozostałe publikacje:

Biznes Plan dla nowej firmy – wynajem katamaranów

Biznes Plan dla nowej firmy – wynajem katamaranów

Przygotowaliśmy biznes plan dla nowej firmy, której głównym założeniem było uruchomienie działa…

Analiza finansowa przy zakupie nieruchomości

Analiza finansowa przy zakupie nieruchomości

Analiza finansowa inwestycji w nieruchomość, czyli jaka jest rentowność inwestycji?  Zakup nier…

Biznes plan zakup i rozbudowa kamienicy

Biznes plan zakup i rozbudowa kamienicy

Biznes plan zakup i rozbudowa kamienicy Rozbudowa kamienicy to projekt inwestycyjny, który wyma…

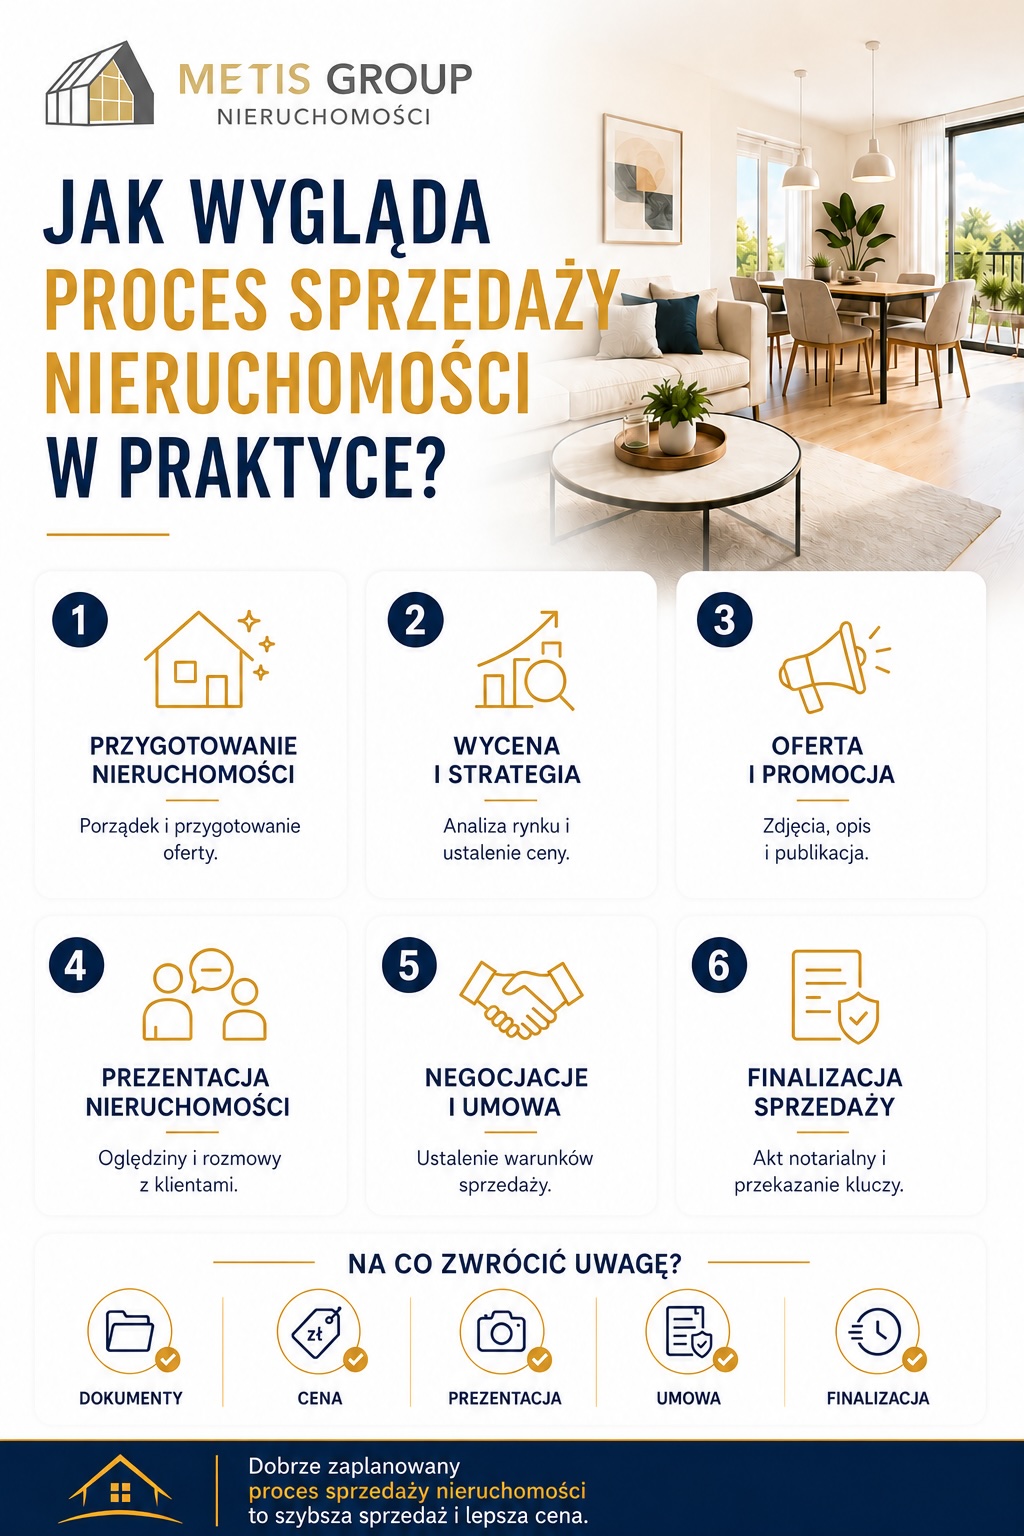
Jak wygląda proces sprzedaży nieruchomości w praktyce?

Jak wygląda proces sprzedaży nieruchomości w praktyce?

Jak wygląda proces sprzedaży nieruchomości w praktyce? Proces sprzedaży nieruchomości krok po kroku …

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa w praktyce Strategia finansowa firmy określa, w jaki sposó…

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online z Markiem Krzymińskim Firma wykazuje zysk, ale na …

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy? Mieszkanie, lokal usługowy, …

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej Jedną z realizacji METIS GROUP było p…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Biznes plan Łódź

Biznes plan Łódź

Przygotowaliśmy biznesplan dla inwestycji mieszkaniowej wielorodzinnej w Łodzi, która ma zostać…

Kto wykonuje analizę due diligence nieruchomości?

METIS GROUP » METIS GROUP » Strona 6

Kto wykonuje analizę due diligence nieruchomości?

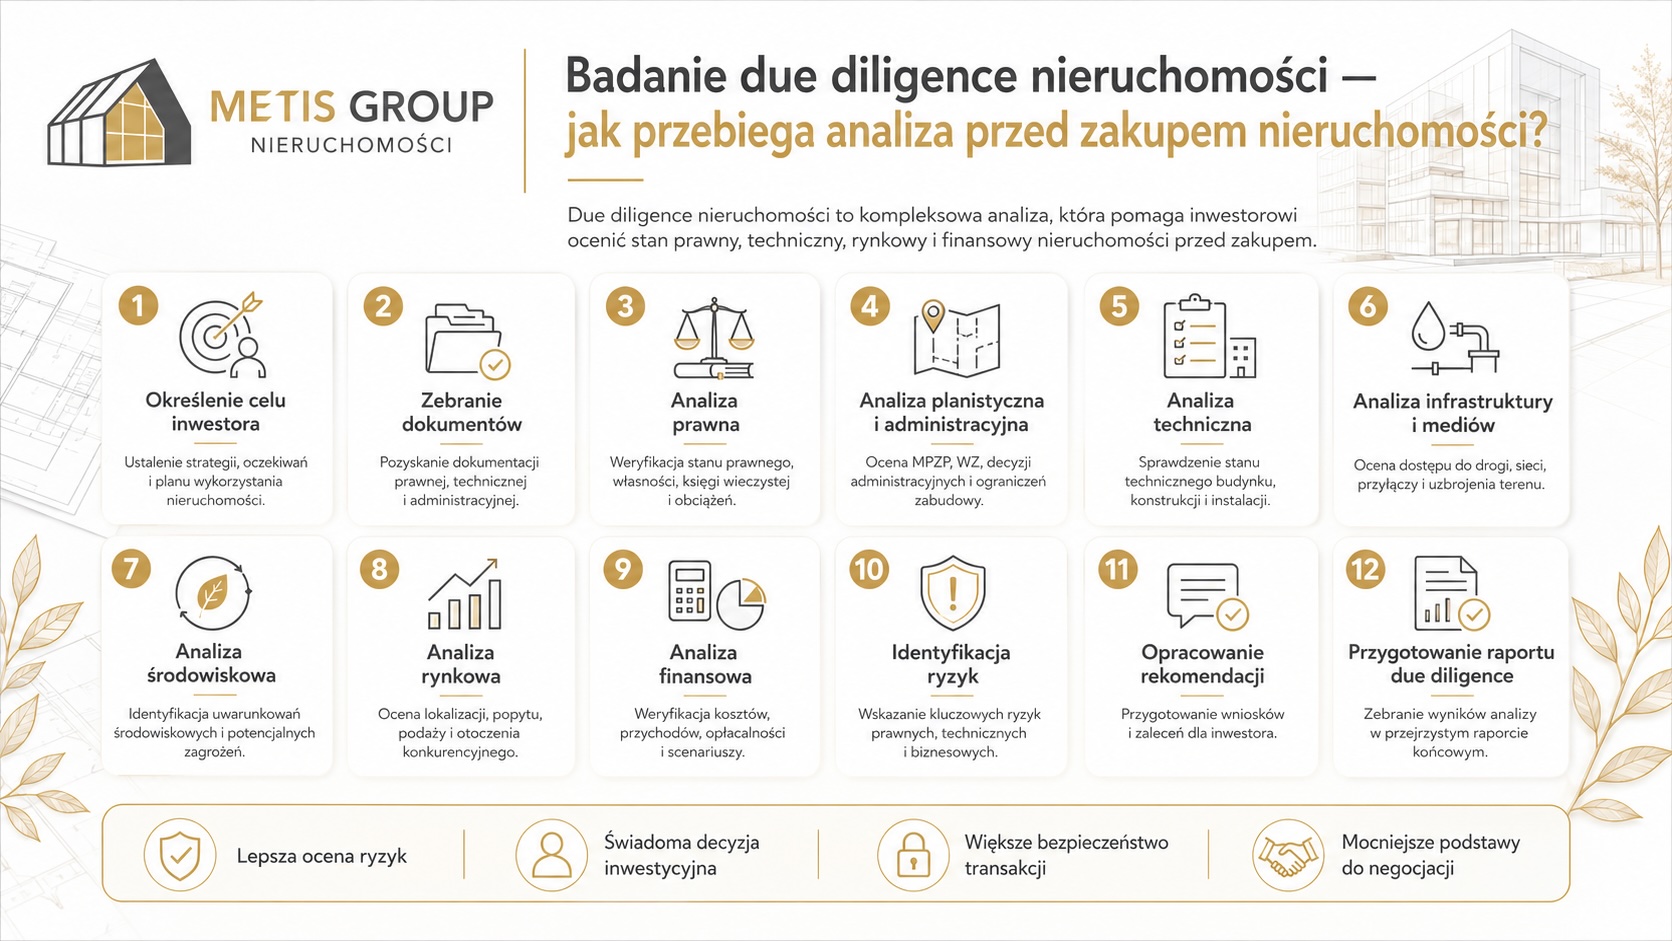
Analiza due diligence nieruchomości to kompleksowe badanie nieruchomości przed zakupem, inwestycją, finansowaniem lub rozpoczęciem projektu deweloperskiego. Jej celem jest sprawdzenie, czy nieruchomość jest bezpieczna prawnie, technicznie, finansowo i inwestycyjnie. W praktyce due diligence nieruchomości pozwala odpowiedzieć na bardzo ważne pytanie: czy warto kupić daną nieruchomość, na jakich warunkach i jakie ryzyka należy zabezpieczyć przed podpisaniem umowy.

Analizę due diligence nieruchomości wykonują najczęściej wyspecjalizowani doradcy inwestycyjni, firmy doradcze, prawnicy, rzeczoznawcy majątkowi, architekci, inżynierowie budowlani, doradcy finansowi oraz eksperci rynku nieruchomości. W przypadku większych transakcji analiza due diligence powinna być pracą zespołową, ponieważ jedna osoba rzadko jest w stanie rzetelnie ocenić wszystkie obszary ryzyka.

Zakup nieruchomości inwestycyjnej, działki pod zabudowę, kamienicy, lokalu usługowego, budynku handlowo-usługowego, magazynu, hotelu czy gruntu deweloperskiego wymaga czegoś więcej niż sprawdzenia ceny i lokalizacji. Kluczowe znaczenie ma dokładna analiza prawna nieruchomości, analiza techniczna nieruchomości, analiza finansowa nieruchomości oraz ocena potencjału rynkowego.

Czym jest due diligence nieruchomości?

Due diligence nieruchomości to proces szczegółowej weryfikacji nieruchomości przed podjęciem decyzji o zakupie lub inwestycji. Można powiedzieć, że jest to audyt nieruchomości przed zakupem, który ma pomóc inwestorowi uniknąć kosztownych błędów.

W ramach takiej analizy sprawdza się między innymi:

  • stan prawny nieruchomości,
  • księgę wieczystą,
  • właściciela nieruchomości,
  • obciążenia hipoteczne,
  • służebności,
  • roszczenia osób trzecich,
  • dostęp do drogi publicznej,
  • miejscowy plan zagospodarowania przestrzennego,
  • decyzję o warunkach zabudowy,
  • dokumentację techniczną,
  • stan budynków,
  • legalność zabudowy,
  • dostęp do mediów,
  • koszty remontu, budowy lub adaptacji,
  • potencjał inwestycyjny,
  • możliwe przychody,
  • ryzyka zakupu nieruchomości,
  • opłacalność całego projektu.

Analiza due diligence nieruchomości nie polega więc wyłącznie na sprawdzeniu jednego dokumentu. Jest to całościowa ocena nieruchomości, która powinna pokazać zarówno jej mocne strony, jak i ukryte zagrożenia.

Kto powinien wykonać analizę due diligence nieruchomości?

Analizę due diligence nieruchomości powinny wykonywać osoby lub firmy, które posiadają doświadczenie w ocenie nieruchomości od strony prawnej, technicznej, finansowej i inwestycyjnej. W zależności od rodzaju nieruchomości i skali transakcji w procesie mogą uczestniczyć różni specjaliści.

Najczęściej są to:

  • doradca inwestycyjny nieruchomości,
  • prawnik specjalizujący się w nieruchomościach,
  • radca prawny lub adwokat,
  • rzeczoznawca majątkowy,
  • architekt,
  • urbanista,
  • inżynier budowlany,
  • kosztorysant,
  • doradca finansowy,
  • analityk rynku nieruchomości,
  • ekspert od finansowania inwestycji,
  • firma doradcza specjalizująca się w nieruchomościach.

W prostszych transakcjach wystarczająca może być analiza prawna i podstawowa ocena dokumentów. Przy większych projektach inwestycyjnych warto jednak przeprowadzić pełne due diligence nieruchomości, obejmujące kilka obszarów jednocześnie.

Rola doradcy inwestycyjnego nieruchomości

Doradca inwestycyjny nieruchomości odgrywa bardzo ważną rolę w procesie due diligence. Jego zadaniem jest spojrzenie na nieruchomość nie tylko jako na przedmiot zakupu, ale przede wszystkim jako na inwestycję.

Dobry doradca inwestycyjny analizuje, czy dana nieruchomość ma sens ekonomiczny, czy jej cena jest uzasadniona, czy można ją wykorzystać zgodnie z planowanym celem oraz czy inwestor nie przejmuje problemów, które będą generowały koszty po zakupie.

Doradca inwestycyjny może sprawdzić między innymi:

  • potencjał nieruchomości,
  • możliwy model biznesowy,
  • popyt na dany typ nieruchomości,
  • konkurencję,
  • realne ceny sprzedaży lub najmu,
  • koszty inwestycji,
  • prognozy przychodów,
  • stopę zwrotu,
  • opłacalność projektu,
  • możliwość finansowania,
  • najważniejsze ryzyka inwestycyjne.

Jest to szczególnie ważne przy zakupie nieruchomości komercyjnych, kamienic, działek inwestycyjnych, projektów deweloperskich, parków handlowych, lokali usługowych i budynków do przebudowy.

Rola prawnika w analizie due diligence nieruchomości

Prawnik lub radca prawny specjalizujący się w nieruchomościach odpowiada za analizę prawną nieruchomości. Jest to jeden z najważniejszych elementów całego procesu, ponieważ problemy prawne mogą znacząco utrudnić lub nawet uniemożliwić bezpieczny zakup.

Analiza prawna nieruchomości obejmuje najczęściej:

  • sprawdzenie księgi wieczystej,
  • weryfikację właściciela,
  • analizę podstawy nabycia nieruchomości,
  • sprawdzenie hipotek,
  • analizę służebności,
  • weryfikację roszczeń osób trzecich,
  • sprawdzenie wzmianek w księdze wieczystej,
  • analizę umów najmu,
  • ocenę pełnomocnictw,
  • sprawdzenie ograniczeń w rozporządzaniu nieruchomością,
  • analizę ryzyk wynikających z umowy sprzedaży.

Prawnik powinien również pomóc zabezpieczyć interesy kupującego w umowie przedwstępnej, umowie sprzedaży lub umowie inwestycyjnej. W praktyce dobrze przygotowane zapisy umowne mogą ograniczyć wiele ryzyk ujawnionych w trakcie due diligence.

Rola inżyniera, architekta i eksperta technicznego

Analiza techniczna nieruchomości jest niezbędna szczególnie wtedy, gdy przedmiotem zakupu jest budynek, kamienica, dom, lokal usługowy, obiekt komercyjny albo nieruchomość wymagająca remontu, adaptacji lub rozbudowy.

Ekspert techniczny powinien ocenić między innymi:

  • stan konstrukcji budynku,
  • stan dachu,
  • stan elewacji,
  • stan instalacji,
  • zawilgocenia i uszkodzenia,
  • konieczne prace remontowe,
  • zgodność obiektu z dokumentacją,
  • możliwość przebudowy lub rozbudowy,
  • ryzyka techniczne,
  • orientacyjny koszt prac budowlanych,
  • konieczność uzyskania dodatkowych pozwoleń.

Przy inwestycjach deweloperskich lub komercyjnych ważna jest również ocena możliwości zabudowy, układu funkcjonalnego, chłonności działki oraz zgodności planowanej inwestycji z przepisami techniczno-budowlanymi.

Brak analizy technicznej może prowadzić do bardzo kosztownych błędów. Budynek może wyglądać atrakcyjnie z zewnątrz, ale wymagać dużych nakładów remontowych, których inwestor nie uwzględnił w budżecie.

Rola rzeczoznawcy majątkowego

Rzeczoznawca majątkowy może być zaangażowany w due diligence nieruchomości w celu określenia wartości nieruchomości. Jest to szczególnie ważne wtedy, gdy inwestor chce ocenić, czy cena zakupu jest uzasadniona, albo gdy nieruchomość ma być zabezpieczeniem kredytu.

Rzeczoznawca może przygotować operat szacunkowy lub opinię o wartości nieruchomości. Wycena może uwzględniać między innymi lokalizację, stan prawny, przeznaczenie nieruchomości, stan techniczny, ceny transakcyjne podobnych nieruchomości oraz potencjał inwestycyjny.

Warto jednak pamiętać, że wycena nieruchomości i analiza opłacalności inwestycji to nie zawsze to samo. Nieruchomość może mieć określoną wartość rynkową, ale dla konkretnego inwestora może być zbyt droga, zbyt ryzykowna albo nieopłacalna przy zakładanym modelu biznesowym.

Rola doradcy finansowego i analityka

Doradca finansowy lub analityk finansowy odpowiada za ocenę ekonomiczną projektu. Analiza finansowa nieruchomości pokazuje, czy inwestycja ma sens z punktu widzenia kosztów, przychodów, finansowania i ryzyka.

W ramach analizy finansowej sprawdza się między innymi:

  • cenę zakupu,
  • koszty transakcyjne,
  • koszty remontu lub budowy,
  • koszty finansowania,
  • możliwe przychody ze sprzedaży lub najmu,
  • przepływy pieniężne,
  • rentowność inwestycji,
  • zapotrzebowanie na kapitał,
  • możliwość uzyskania kredytu,
  • bezpieczeństwo spłaty finansowania,
  • scenariusze ostrożne i optymistyczne.

Taka analiza jest szczególnie ważna przy inwestycjach, które mają być finansowane kredytem bankowym. Banki zwracają uwagę nie tylko na wartość zabezpieczenia, ale również na realność założeń, doświadczenie inwestora, poziom wkładu własnego i zdolność projektu do generowania przychodów.

Kiedy warto zlecić analizę due diligence nieruchomości?

Analizę due diligence nieruchomości warto zlecić zawsze wtedy, gdy zakup wiąże się z dużym kapitałem, ryzykiem inwestycyjnym lub koniecznością późniejszej realizacji projektu. Jest to szczególnie ważne przed podpisaniem umowy przedwstępnej, wpłatą dużego zadatku lub złożeniem wniosku kredytowego.

Due diligence warto wykonać przy zakupie:

  • działki budowlanej,
  • działki inwestycyjnej,
  • domu do remontu,
  • kamienicy,
  • lokalu usługowego,
  • budynku handlowo-usługowego,
  • biurowca,
  • magazynu,
  • hotelu,
  • parku handlowego,
  • nieruchomości pod inwestycję deweloperską,
  • nieruchomości z najemcami,
  • nieruchomości obciążonej hipoteką,
  • nieruchomości z niejasnym stanem prawnym.

W przypadku prostych transakcji mieszkaniowych zakres analizy może być mniejszy. Natomiast przy nieruchomościach inwestycyjnych pełna analiza due diligence może przesądzić o bezpieczeństwie całego przedsięwzięcia.

Co powinien zawierać raport due diligence nieruchomości?

Efektem pracy ekspertów powinien być raport due diligence nieruchomości. Taki dokument powinien być napisany w sposób konkretny i praktyczny. Nie chodzi wyłącznie o opisanie dokumentów, ale o przedstawienie wniosków, ryzyk i rekomendacji dla inwestora.

Raport due diligence nieruchomości powinien zawierać:

  • opis nieruchomości,
  • analizę stanu prawnego,
  • analizę dokumentów właścicielskich,
  • analizę planistyczną,
  • ocenę dostępu do drogi publicznej,
  • ocenę dostępu do mediów,
  • analizę techniczną,
  • analizę rynku,
  • analizę finansową,
  • ocenę opłacalności,
  • listę ryzyk,
  • rekomendacje przed zakupem,
  • warunki, które należy spełnić przed transakcją.

Dobry raport powinien kończyć się jasną odpowiedzią: czy zakup jest bezpieczny, jakie ryzyka trzeba zabezpieczyć i czy inwestycja ma uzasadnienie ekonomiczne.

Jak wybrać firmę lub eksperta do due diligence nieruchomości?

Wybierając osobę lub firmę do wykonania analizy due diligence nieruchomości, warto zwrócić uwagę na doświadczenie w podobnych projektach. Inaczej analizuje się mieszkanie, inaczej działkę pod zabudowę, inaczej kamienicę, a jeszcze inaczej park handlowy lub inwestycję deweloperską.

Przed wyborem eksperta warto sprawdzić:

  • czy ma doświadczenie w nieruchomościach inwestycyjnych,
  • czy rozumie aspekty prawne, techniczne i finansowe,
  • czy potrafi przygotować praktyczne rekomendacje,
  • czy analizuje dokumenty źródłowe,
  • czy zna rynek lokalny,
  • czy potrafi ocenić opłacalność inwestycji,
  • czy ma doświadczenie w pracy z bankami,
  • czy potrafi wskazać ryzyka, a nie tylko opisać nieruchomość.

Najlepszy ekspert to taki, który nie tylko potwierdzi atrakcyjność nieruchomości, ale również potrafi powiedzieć inwestorowi, kiedy należy zachować ostrożność albo zrezygnować z zakupu.

Najczęstsze błędy przy due diligence nieruchomości

Największym błędem jest rezygnacja z analizy przed zakupem i podejmowanie decyzji wyłącznie na podstawie ceny, lokalizacji lub zapewnień sprzedającego. W nieruchomościach wiele problemów nie jest widocznych na pierwszy rzut oka.

Najczęstsze błędy inwestorów to:

  • sprawdzenie tylko księgi wieczystej,
  • brak analizy planu miejscowego,
  • pominięcie dostępu do drogi publicznej,
  • brak weryfikacji mediów,
  • niedoszacowanie kosztów remontu,
  • brak analizy umów najmu,
  • brak oceny ryzyk technicznych,
  • brak analizy finansowej,
  • zbyt optymistyczne założenia przychodów,
  • podpisanie umowy bez warunków zabezpieczających,
  • brak konsultacji z ekspertami.

W praktyce due diligence nieruchomości nie powinno być traktowane jako dodatkowy koszt, ale jako zabezpieczenie kapitału inwestora.

Podsumowanie

Analizę due diligence nieruchomości wykonują najczęściej doradcy inwestycyjni, prawnicy, rzeczoznawcy majątkowi, architekci, inżynierowie budowlani, doradcy finansowi oraz firmy specjalizujące się w nieruchomościach. Przy większych transakcjach najlepszym rozwiązaniem jest praca zespołowa, ponieważ tylko połączenie różnych kompetencji pozwala rzetelnie ocenić nieruchomość.

Due diligence nieruchomości pozwala sprawdzić stan prawny, techniczny, finansowy i inwestycyjny nieruchomości. Dzięki temu inwestor wie, czy zakup jest bezpieczny, jakie ryzyka należy zabezpieczyć i czy projekt ma sens ekonomiczny.

Zakup nieruchomości bez dokładnej analizy może być bardzo ryzykowny. Dlatego przed podpisaniem umowy warto zlecić audyt nieruchomości ekspertom, którzy potrafią spojrzeć na transakcję szerzej niż tylko przez pryzmat ceny i lokalizacji. W nieruchomościach najlepsze decyzje inwestycyjne zaczynają się od rzetelnej analizy.

Nasze pozostałe publikacje:

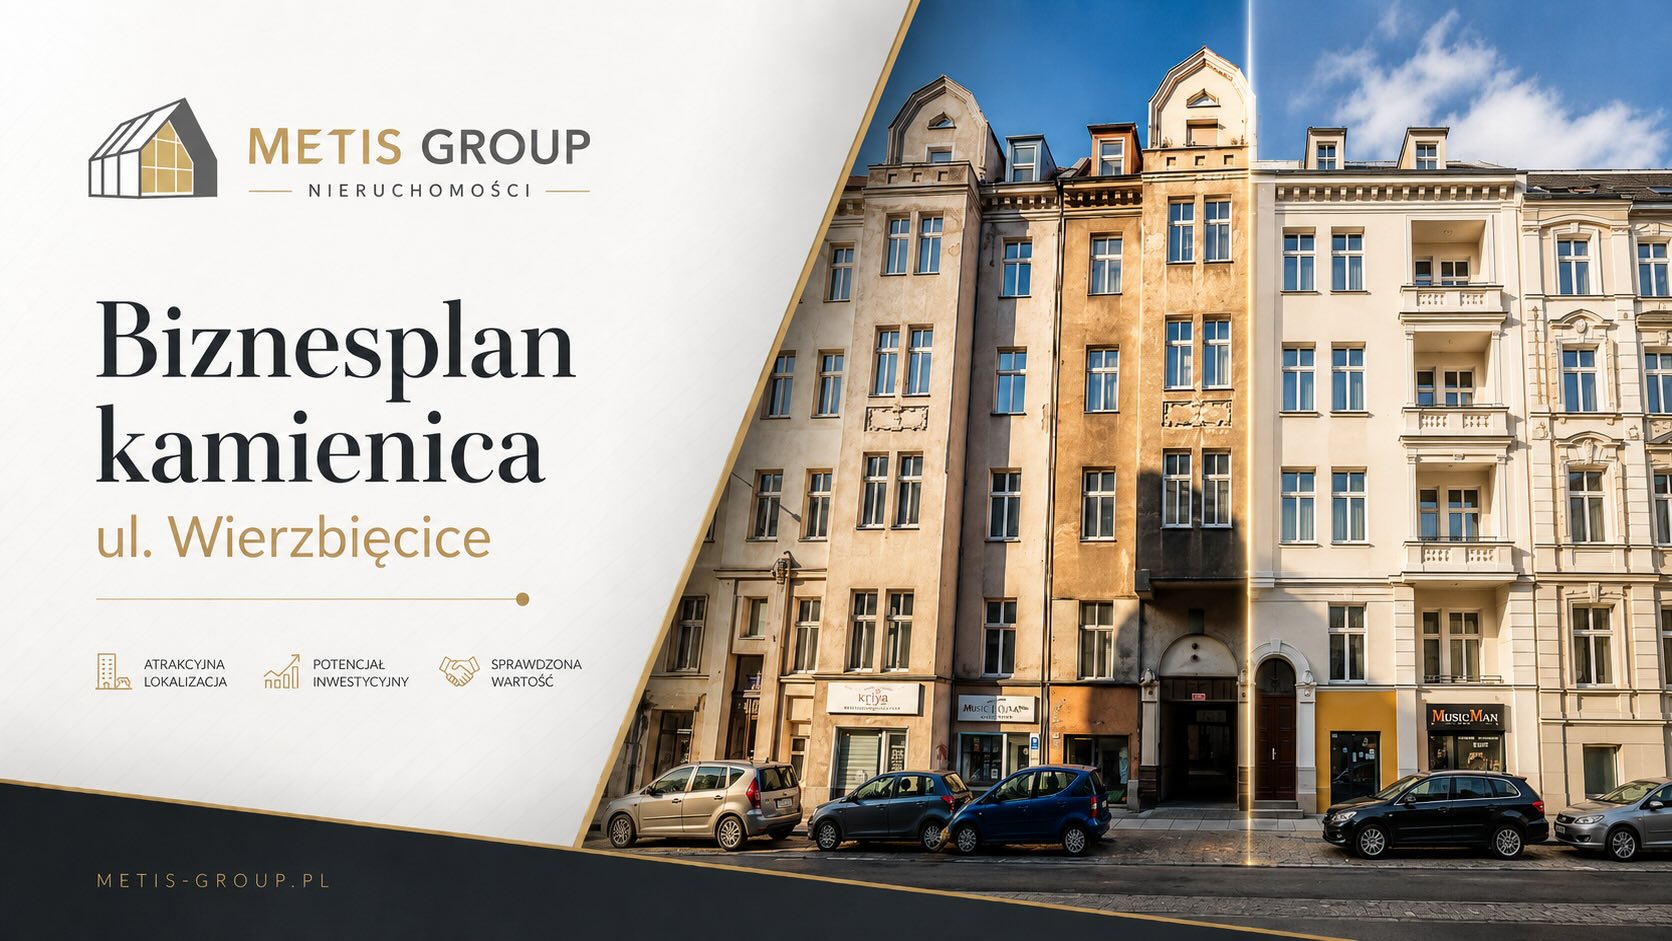
Biznes plan kamienica ul. Wierzbięcice

Biznes plan kamienica ul. Wierzbięcice

Biznes plan dla kamienicy przy ulicy Wierzbięcice Remont w kamienicy to jeden z najbardziej wymagają…

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera, co powinien zawierać i dlaczego jest ważny przy zakupie mieszkania…

Szkolenie z przygotowania biznes planu firmy

Minimalny wkład własny do kredytu inwestycyjnego

Minimalny wkład własny do kredytu inwestycyjnego

Obejrzyj film także bezpośrednio w YouTube Kredyt inwestycyjny – ile własnego kapitału przygotować n…

LTC, LTV i DSCR – realny limit kredytu inwestycyjnego

LTC, LTV i DSCR – realny limit kredytu inwestycyjnego

Obejrzyj film także bezpośrednio w YouTube Ile kredytu na inwestycję możesz uzyskać? Poznaj trzy ogr…

Kupić, negocjować czy odpuścić?

Kupić, negocjować czy odpuścić?

Po przeanalizowaniu nieruchomości, rynku i finansów trzeba zdecydować, co zrobić dalej: kupić, negoc…

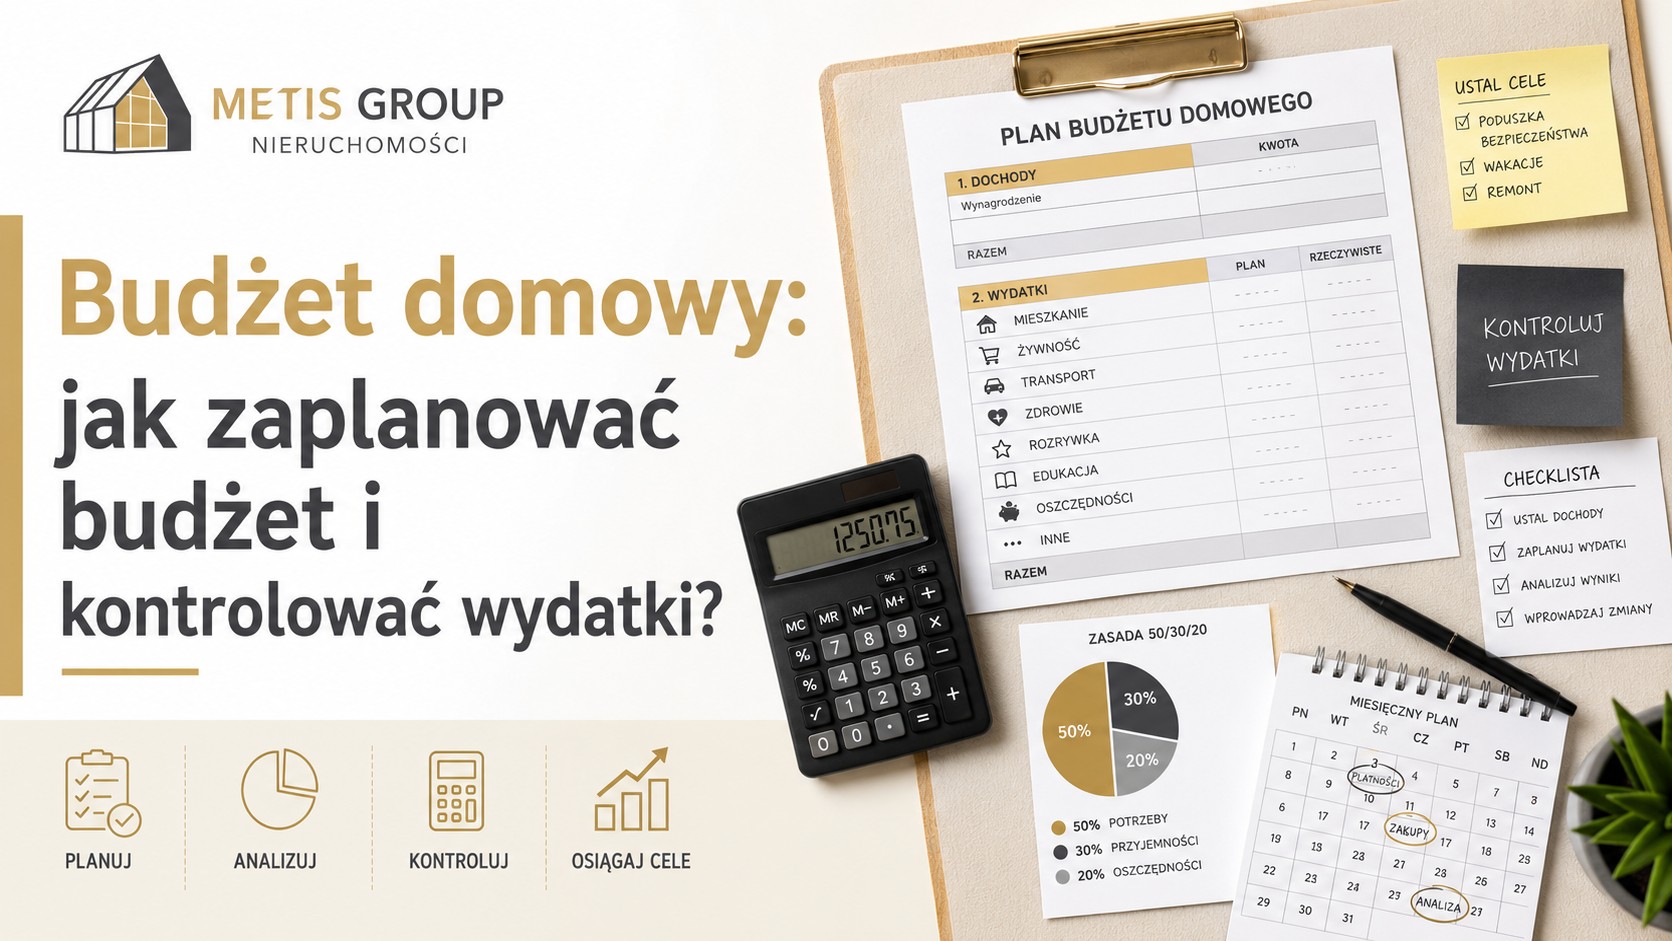
Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

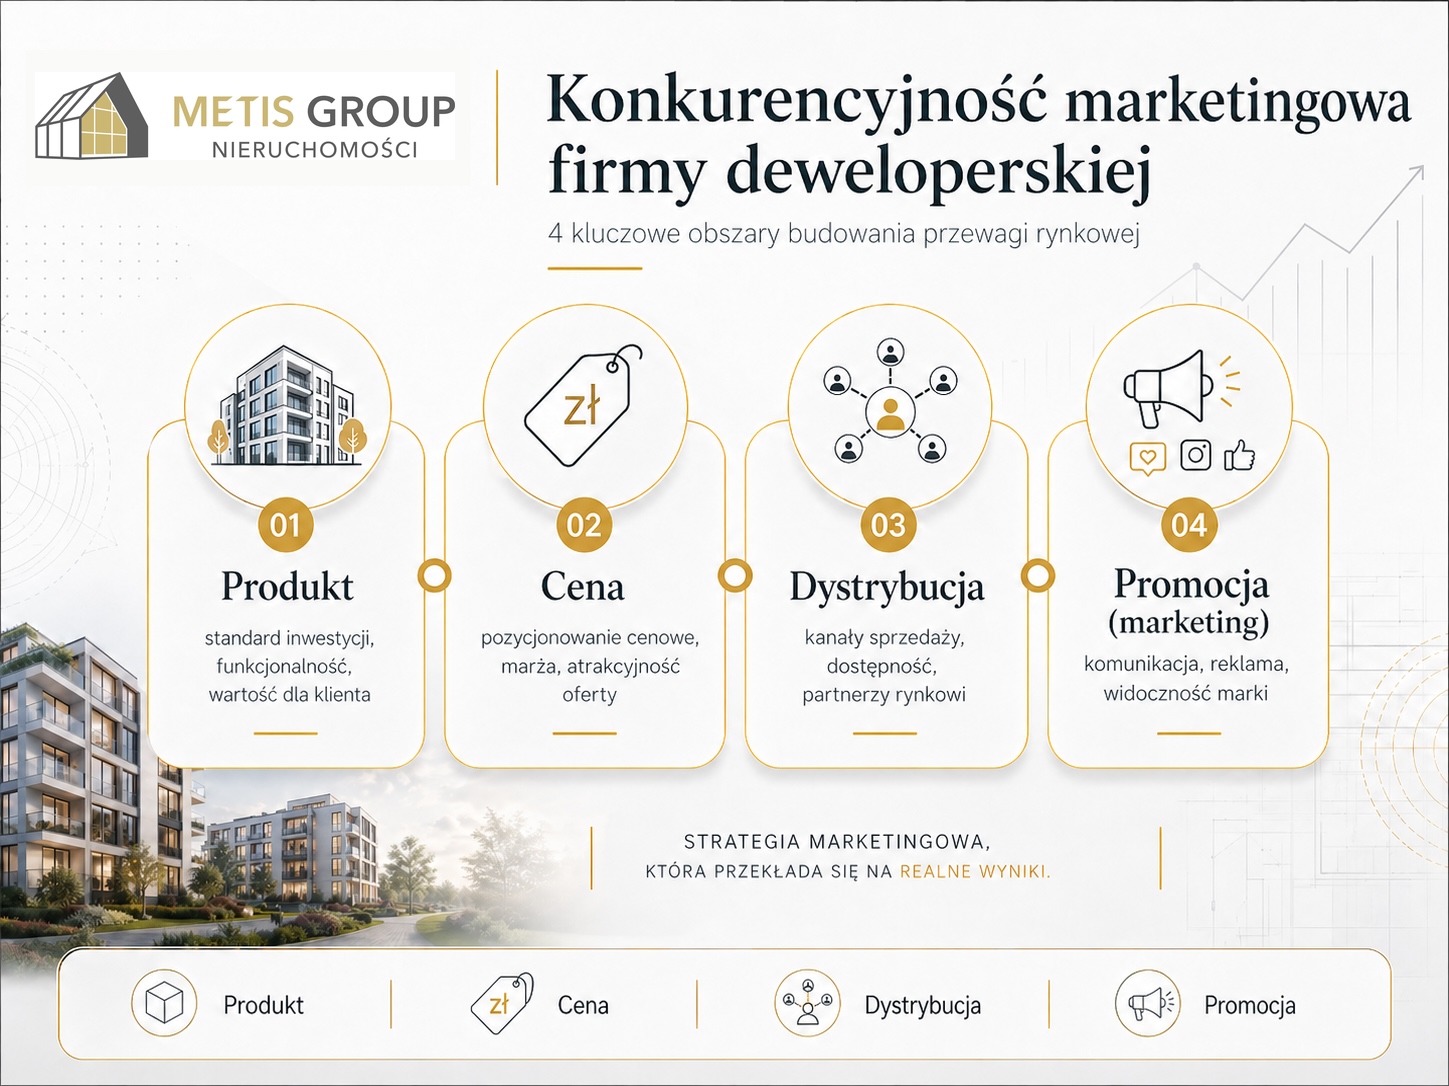
Analiza konkurencyjności firmy

Analiza konkurencyjności firmy

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy Analiza konkurencyjności pol…

Biznes plan nieruchomość komercyjna Łódź

Biznes plan nieruchomość komercyjna Łódź

Nieruchomość komercyjna w przygotowaniu biznesowym Nieruchomość komercyjna wymaga zupełnie innego po…

Biznes plan hotelu Szklarska Poręba

Biznes plan hotelu Szklarska Poręba

Przygotowaliśmy biznes plan hotelu w Szklarskiej Porębie dla inwestora planującego zakup n…

Profesjonalne doradztwo na rynku nieruchomości komercyjnych

METIS GROUP » METIS GROUP » Strona 6

Profesjonalne doradztwo na rynku nieruchomości komercyjnych

Profesjonalne doradztwo na rynku nieruchomości komercyjnych polega na wsparciu inwestorów, przedsiębiorców, właścicieli nieruchomości i deweloperów w podejmowaniu bezpiecznych oraz opłacalnych decyzji dotyczących zakupu, sprzedaży, finansowania, najmu lub realizacji inwestycji komercyjnej. W praktyce nie chodzi wyłącznie o znalezienie nieruchomości albo przygotowanie oferty sprzedaży. Dobre doradztwo powinno łączyć analizę rynku, ocenę opłacalności, sprawdzenie ryzyk, przygotowanie strategii oraz wsparcie w procesie transakcyjnym.

Rynek nieruchomości komercyjnych jest bardziej złożony niż rynek mieszkaniowy. Inaczej ocenia się lokal usługowy, inaczej park handlowy, magazyn, biurowiec, hotel, działkę pod inwestycję komercyjną czy budynek handlowo-usługowy. Każdy typ nieruchomości ma inne źródła przychodów, inne ryzyka, innych najemców, inną strukturę kosztów i inne wymagania finansowania.

Dlatego profesjonalne doradztwo nieruchomości komercyjne powinno być oparte na liczbach, dokumentach, analizie lokalizacji i realnych scenariuszach biznesowych. W nieruchomościach komercyjnych dobra decyzja nie powinna wynikać z emocji, ale z rzetelnej oceny potencjału inwestycji.

Czym są nieruchomości komercyjne?

Nieruchomości komercyjne to nieruchomości wykorzystywane do prowadzenia działalności gospodarczej, generowania przychodów z najmu, sprzedaży, usług, handlu, magazynowania lub obsługi klientów. Ich wartość bardzo często zależy nie tylko od lokalizacji i powierzchni, ale również od zdolności do generowania dochodu.

Do nieruchomości komercyjnych zalicza się między innymi:

  • lokale usługowe,
  • lokale handlowe,
  • budynki handlowo-usługowe,
  • parki handlowe,
  • galerie i pasaże handlowe,
  • biurowce,
  • magazyny,
  • hale produkcyjne,
  • hotele i pensjonaty,
  • stacje paliw,
  • nieruchomości z najemcami,
  • działki pod inwestycje komercyjne,
  • obiekty przeznaczone do przebudowy lub zmiany funkcji.

Każda z tych nieruchomości wymaga innego podejścia. Lokal usługowy w centrum miasta będzie oceniany inaczej niż grunt pod park handlowy, a magazyn przy drodze ekspresowej inaczej niż biurowiec w centrum biznesowym.

Dlaczego profesjonalne doradztwo jest ważne?

Zakup lub sprzedaż nieruchomości komercyjnej wiąże się z dużymi kwotami, długim horyzontem inwestycyjnym i wieloma ryzykami. Błąd popełniony na etapie analizy może przełożyć się na problemy z najmem, finansowaniem, płynnością, rentownością lub późniejszą odsprzedażą.

Profesjonalny doradca nieruchomości komercyjnych pomaga odpowiedzieć na najważniejsze pytania:

  • czy dana nieruchomość jest warta swojej ceny,
  • czy lokalizacja ma potencjał komercyjny,
  • czy można ją wynająć lub sprzedać z zyskiem,
  • jakie są realne przychody z najmu,
  • jakie koszty należy uwzględnić,
  • czy najemcy są wiarygodni,
  • czy umowy najmu są bezpieczne,
  • czy nieruchomość ma ryzyka prawne lub techniczne,
  • czy projekt można sfinansować kredytem,
  • jaka strategia będzie najlepsza dla inwestora.

Dobre doradztwo nie polega na szybkim potwierdzeniu, że inwestycja jest atrakcyjna. Polega na uczciwym pokazaniu zarówno szans, jak i zagrożeń.

Analiza rynku nieruchomości komercyjnych

Jednym z podstawowych elementów doradztwa jest analiza rynku nieruchomości. Inwestor powinien wiedzieć, jak wygląda popyt na dany typ nieruchomości, jakie są stawki najmu, jakie ceny sprzedaży są realne i jaka konkurencja działa w danej lokalizacji.

Analiza rynku nieruchomości komercyjnych może obejmować:

  • analizę lokalizacji,
  • badanie konkurencji,
  • ocenę popytu na lokale lub powierzchnie,
  • analizę stawek najmu,
  • analizę cen sprzedaży,
  • ocenę chłonności rynku,
  • profil potencjalnych najemców,
  • analizę ruchu klientów,
  • dostępność komunikacyjną,
  • otoczenie handlowe, usługowe i biznesowe,
  • potencjał rozwoju danej okolicy.

Przy nieruchomościach komercyjnych lokalizacja ma znaczenie, ale nie zawsze w taki sam sposób. Dla lokalu handlowego ważny może być ruch pieszy i widoczność z ulicy. Dla magazynu kluczowy będzie dojazd dla transportu. Dla parku handlowego znaczenie ma dostępność parkingu, ekspozycja, otoczenie konkurencyjne i siła nabywcza mieszkańców.

Due diligence nieruchomości komercyjnej

Przed zakupem nieruchomości komercyjnej warto przeprowadzić due diligence nieruchomości komercyjnej. Jest to kompleksowa analiza, której celem jest sprawdzenie stanu prawnego, technicznego, finansowego, administracyjnego i inwestycyjnego.

Due diligence może obejmować:

  • analizę księgi wieczystej,
  • sprawdzenie właściciela,
  • analizę hipotek i obciążeń,
  • weryfikację służebności,
  • sprawdzenie umów najmu,
  • analizę stanu technicznego budynku,
  • ocenę dokumentacji budowlanej,
  • sprawdzenie pozwoleń i decyzji administracyjnych,
  • analizę planu miejscowego,
  • weryfikację dostępu do drogi publicznej,
  • sprawdzenie mediów,
  • ocenę kosztów utrzymania,
  • analizę przychodów i kosztów,
  • identyfikację ryzyk transakcyjnych.

W przypadku nieruchomości komercyjnych szczególnie ważna jest analiza umów najmu. To one często decydują o wartości nieruchomości. Należy sprawdzić długość umów, wysokość czynszu, indeksację, zabezpieczenia, obowiązki stron, wypowiedzenia, kaucje i ewentualne zaległości.

Analiza opłacalności inwestycji komercyjnej

Nieruchomość komercyjna powinna być oceniana jak inwestycja. Oznacza to, że trzeba sprawdzić nie tylko jej cenę, ale również zdolność do generowania dochodu.

Analiza opłacalności inwestycji może obejmować:

  • cenę zakupu,
  • koszty transakcyjne,
  • koszty remontu lub adaptacji,
  • możliwe przychody z najmu,
  • poziom pustostanów,
  • koszty utrzymania nieruchomości,
  • podatki i opłaty,
  • koszty zarządzania,
  • koszty finansowania,
  • stopę zwrotu,
  • okres zwrotu,
  • wartość rezydualną,
  • scenariusze sprzedaży lub refinansowania.

Ważne jest, aby nie opierać analizy wyłącznie na optymistycznych założeniach. Profesjonalne doradztwo na rynku nieruchomości komercyjnych powinno uwzględniać również scenariusz ostrożny, na przykład niższy czynsz, okres bez najemcy, wzrost kosztów finansowania albo konieczność poniesienia dodatkowych nakładów.

Doradztwo przy zakupie nieruchomości komercyjnej

Zakup nieruchomości komercyjnej powinien być dobrze przygotowany. Doradca może pomóc inwestorowi od pierwszej analizy oferty aż do podpisania umowy i organizacji finansowania.

Wsparcie przy zakupie może obejmować:

  • analizę dostępnych ofert,
  • ocenę lokalizacji,
  • sprawdzenie dokumentów,
  • ocenę potencjału inwestycyjnego,
  • przygotowanie listy ryzyk,
  • analizę ceny zakupu,
  • negocjacje warunków transakcji,
  • przygotowanie biznes planu,
  • wsparcie w uzyskaniu kredytu,
  • współpracę z prawnikiem, rzeczoznawcą i bankiem.

W praktyce doradca pomaga inwestorowi uniknąć sytuacji, w której nieruchomość wygląda atrakcyjnie, ale po zakupie okazuje się trudna do wynajęcia, kosztowna w utrzymaniu albo problematyczna formalnie.

Doradztwo przy sprzedaży nieruchomości komercyjnej

Profesjonalne doradztwo jest równie ważne przy sprzedaży nieruchomości komercyjnej. Właściciel powinien wiedzieć, jak przygotować obiekt do sprzedaży, jak ustalić cenę i jak dotrzeć do właściwych kupujących.

Wsparcie przy sprzedaży może obejmować:

  • analizę wartości nieruchomości,
  • przygotowanie strategii sprzedaży,
  • uporządkowanie dokumentów,
  • przygotowanie memorandum inwestycyjnego,
  • opracowanie materiałów marketingowych,
  • identyfikację potencjalnych inwestorów,
  • prowadzenie prezentacji,
  • wsparcie w negocjacjach,
  • koordynację procesu transakcyjnego.

W nieruchomościach komercyjnych sposób przygotowania oferty ma duże znaczenie. Inwestorzy oczekują konkretnych danych: powierzchni, przychodów, kosztów, umów najmu, stanu technicznego, dokumentów prawnych i możliwych scenariuszy rozwoju nieruchomości.

Finansowanie nieruchomości komercyjnych

Finansowanie nieruchomości komercyjnych wymaga odpowiedniego przygotowania. Banki analizują nie tylko wartość nieruchomości, ale również jej dochodowość, stabilność najemców, umowy najmu, wkład własny inwestora i możliwość spłaty kredytu.

Doradca może pomóc w przygotowaniu:

  • biznes planu,
  • modelu finansowego,
  • prognozy przepływów pieniężnych,
  • analizy przychodów z najmu,
  • kosztorysu remontu lub adaptacji,
  • dokumentów nieruchomości,
  • dokumentów finansowych inwestora,
  • wniosku kredytowego,
  • rozmów z bankami.

Przy nieruchomościach komercyjnych dobrze przygotowany model finansowy może mieć bardzo duże znaczenie. Bank musi zobaczyć, że nieruchomość będzie generowała przychody wystarczające do obsługi zadłużenia.

Doradztwo dla deweloperów i inwestorów

Profesjonalne doradztwo na rynku nieruchomości komercyjnych jest szczególnie przydatne dla deweloperów i inwestorów planujących większe projekty. Dotyczy to między innymi parków handlowych, budynków usługowych, lokali w parterach budynków mieszkaniowych, magazynów, biurowców oraz obiektów przeznaczonych do najmu.

Doradztwo może obejmować:

  • wybór lokalizacji,
  • analizę chłonności rynku,
  • koncepcję komercjalizacji,
  • ocenę potencjalnych najemców,
  • przygotowanie struktury najmu,
  • analizę rentowności,
  • przygotowanie finansowania,
  • strategię wyjścia z inwestycji.

W przypadku projektów komercyjnych ważne jest nie tylko wybudowanie obiektu, ale również jego komercjalizacja. Nieruchomość bez najemców albo z niewłaściwą strukturą najmu może mieć znacznie niższą wartość niż zakładano w biznes planie.

Jak wybrać doradcę nieruchomości komercyjnych?

Dobry doradca nieruchomości komercyjnych powinien łączyć wiedzę inwestycyjną, finansową, rynkową i praktyczne doświadczenie w transakcjach. Warto wybrać osobę lub firmę, która potrafi analizować nieruchomość nie tylko jako lokal lub budynek, ale jako aktywo inwestycyjne.

Przy wyborze doradcy warto sprawdzić:

  • doświadczenie w nieruchomościach komercyjnych,
  • znajomość rynku lokalnego,
  • umiejętność analizy finansowej,
  • doświadczenie w finansowaniu inwestycji,
  • znajomość procesów due diligence,
  • umiejętność pracy z dokumentami,
  • doświadczenie w sprzedaży i zakupie nieruchomości,
  • zdolność do wskazywania ryzyk,
  • praktyczne podejście do rekomendacji.

Dobry doradca powinien potrafić powiedzieć nie tylko, dlaczego warto kupić nieruchomość, ale również dlaczego czasem lepiej jej nie kupować.

Najczęstsze błędy inwestorów na rynku nieruchomości komercyjnych

Inwestorzy często popełniają błędy, które wynikają z pośpiechu, zbyt optymistycznych założeń albo braku pełnej analizy.

Najczęstsze błędy to:

  • zakup nieruchomości bez due diligence,
  • brak analizy umów najmu,
  • niedoszacowanie kosztów remontu,
  • zbyt optymistyczne założenia dotyczące czynszów,
  • nieuwzględnienie pustostanów,
  • brak analizy konkurencji,
  • zakup nieruchomości z problemami prawnymi,
  • brak strategii finansowania,
  • zbyt wysoka cena zakupu,
  • brak planu komercjalizacji,
  • niewłaściwa ocena lokalizacji.

W nieruchomościach komercyjnych nawet niewielki błąd w założeniach może mocno wpłynąć na rentowność. Dlatego profesjonalna analiza przed transakcją jest kluczowa.

Podsumowanie

Profesjonalne doradztwo na rynku nieruchomości komercyjnych pomaga inwestorom, deweloperom i właścicielom nieruchomości podejmować lepsze decyzje dotyczące zakupu, sprzedaży, finansowania, najmu i realizacji projektów komercyjnych. Obejmuje analizę rynku, due diligence, ocenę opłacalności, przygotowanie finansowania, strategię sprzedaży oraz identyfikację ryzyk.

Rynek nieruchomości komercyjnych wymaga doświadczenia, wiedzy i umiejętności patrzenia na nieruchomość jak na inwestycję. Dobra lokalizacja i atrakcyjna cena to za mało. Liczy się także dochodowość, stan prawny, stan techniczny, jakość najemców, możliwość finansowania i realny potencjał wzrostu wartości.

Dobrze przeprowadzone doradztwo pozwala ograniczyć ryzyko, lepiej przygotować transakcję i zwiększyć szanse na sukces inwestycji. W nieruchomościach komercyjnych najlepsze decyzje zaczynają się od rzetelnej analizy, a nie od pośpiechu i intuicji.

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu?

Gdzie znaleźć doradcę inwestycyjnego w nieruchomościach w Poznaniu? Inwestowanie w nieruchomości w P…

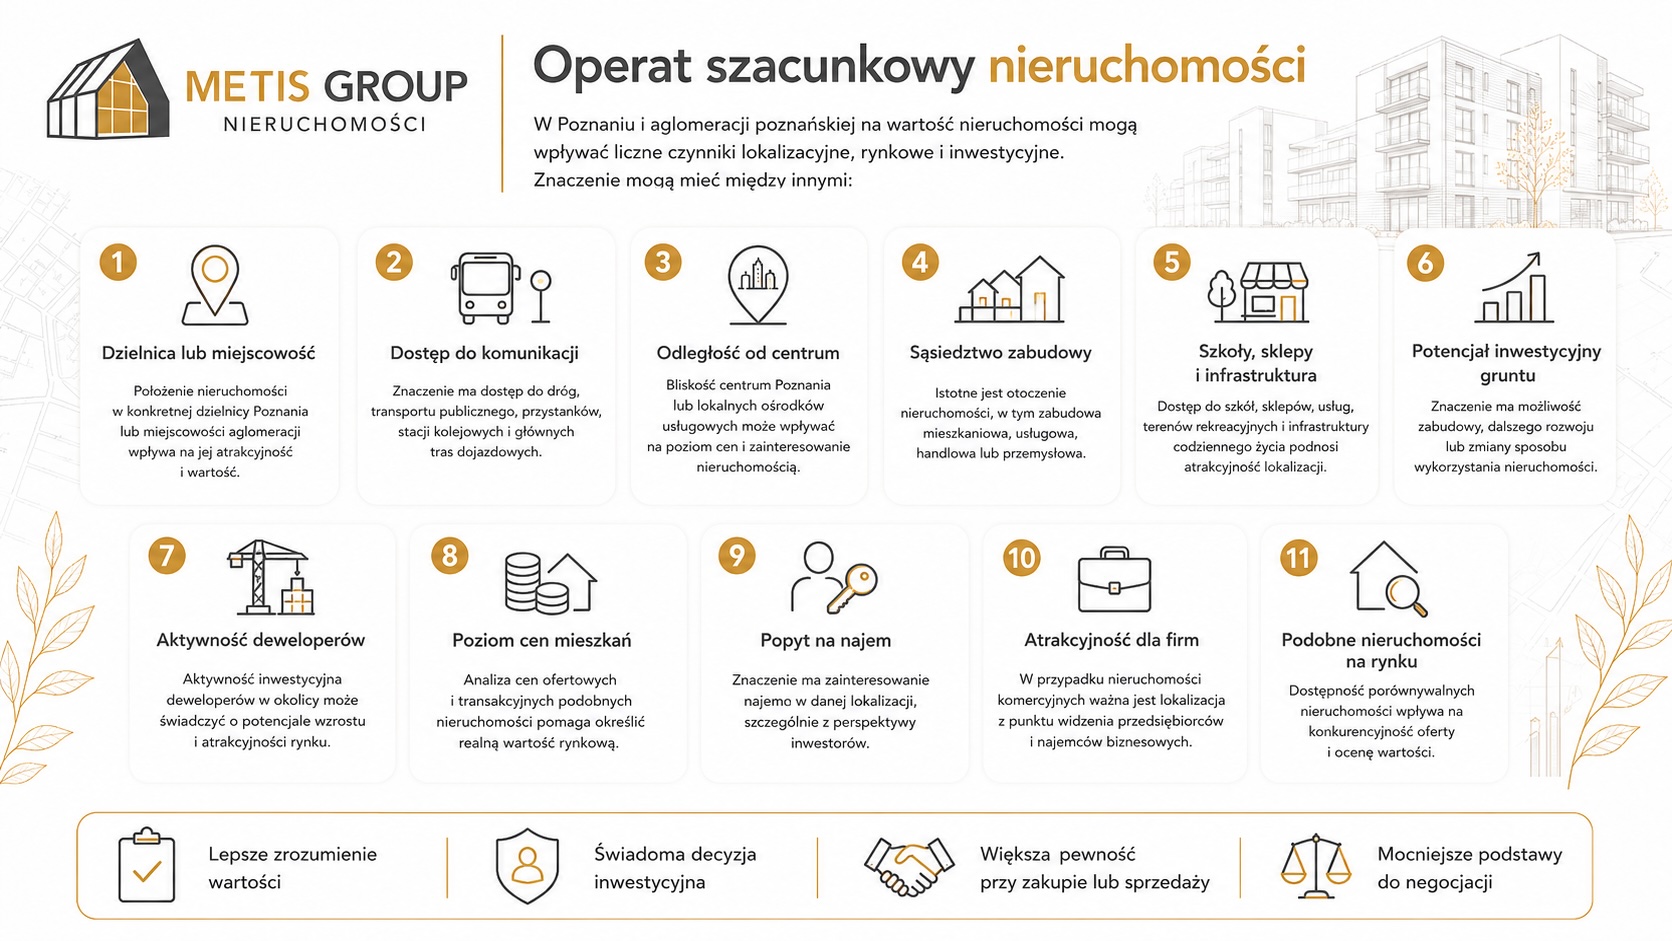
Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu

Operat szacunkowy nieruchomości w procesie pozyskania kredytu Operat szacunkowy nieruchomości j…

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki Zakup większego terenu a strategia realizacji inw…

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie? Nowe mieszkanie lub dom to pię…

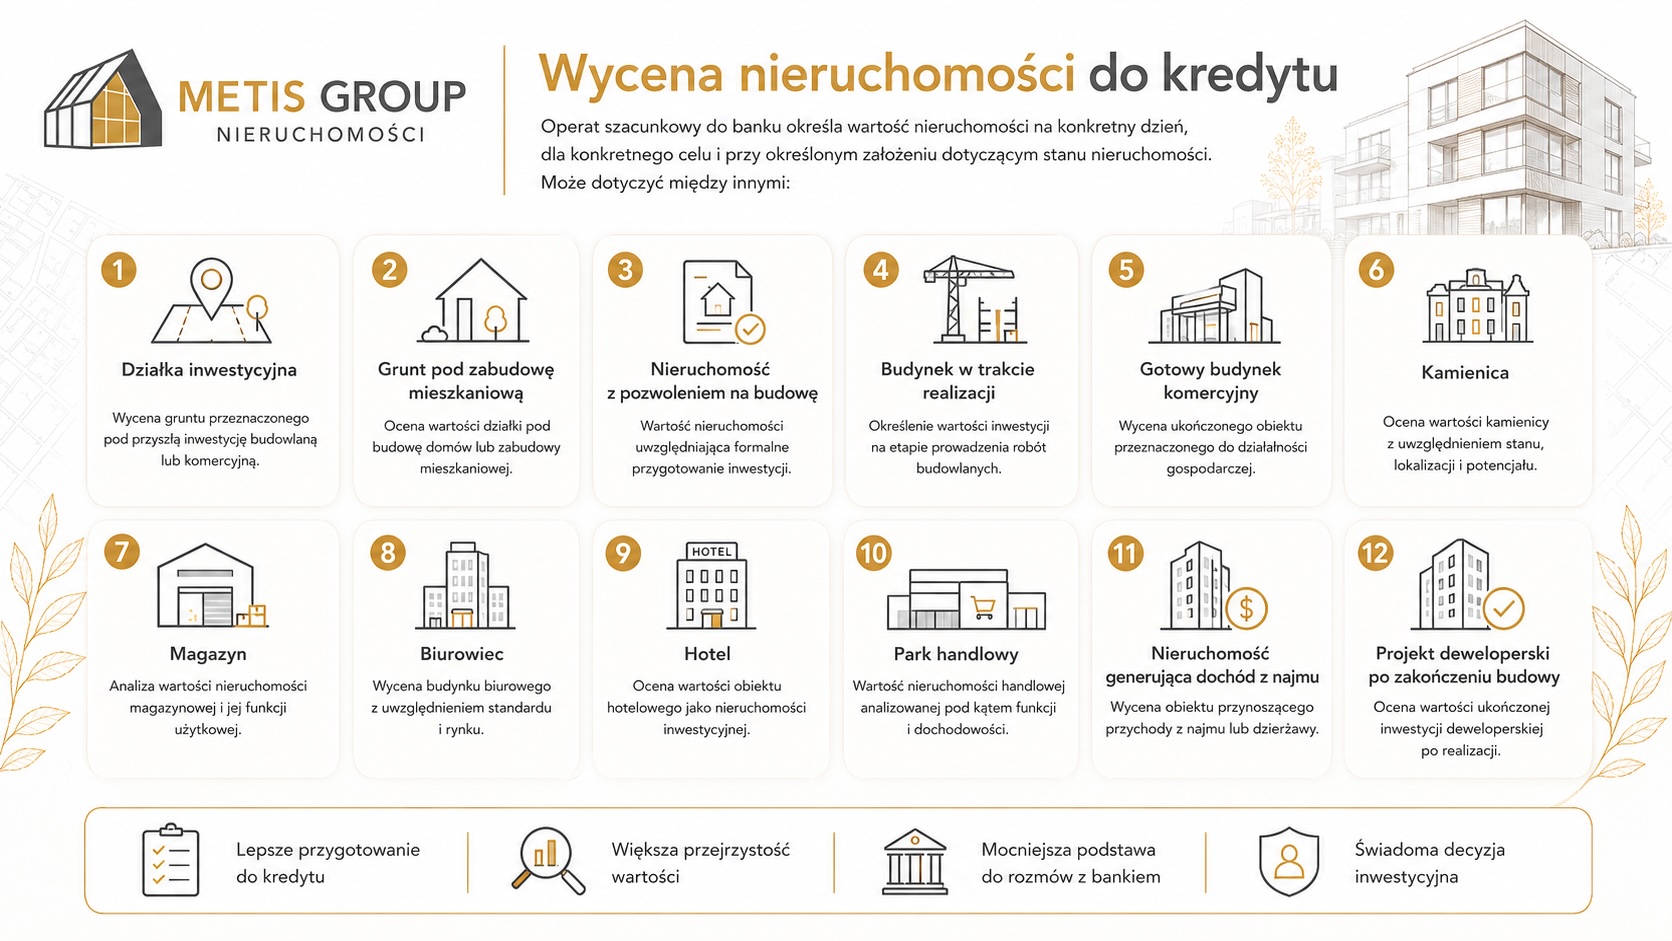
Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego

Wycena nieruchomości do kredytu deweloperskiego lub inwestycyjnego Dlaczego wycena nieruchomości do …

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem? Zakup nieruchomości to jedna z najważniejszyc…

Prezentacja nieruchomości

Prezentacja nieruchomości

Prezentacja nieruchomości – o co zapytać pośrednika lub pracownika dewelopera? Prezentacja nieruchom…

FAQ Inwestora dyskont spożywczy

FAQ Inwestora dyskont spożywczy

Inwestycja w obiekt wynajmowany przez Biedronka może być atrakcyjna, pod warunkiem właściwej analizy…

Biznes plan działki inwestycyjnej jako dokument do kredytu bankowego

METIS GROUP » METIS GROUP » Strona 6

Biznes plan działki inwestycyjnej jako dokument do kredytu bankowego

Biznes plan jako wsparcie w pozyskaniu kredytu

Jednym z głównych celów przygotowania biznes planu zakupu działki inwestycyjnej było pozyskanie kredytu bankowego. W przypadku większych terenów inwestycyjnych bank nie ocenia wyłącznie samej nieruchomości. Analizuje również cel zakupu, możliwości zabudowy, strategię realizacji, źródła spłaty kredytu oraz doświadczenie inwestora.

Zakup działki inwestycyjnej może być dla banku atrakcyjnym zabezpieczeniem, ale sama wartość gruntu nie wystarczy. Instytucja finansująca chce wiedzieć, czy inwestor ma przemyślany plan działania i czy projekt ma realne podstawy ekonomiczne.

Dlatego biznes plan powinien pokazywać nie tylko to, co inwestor chce kupić, ale również w jaki sposób zamierza wykorzystać nieruchomość, jak będzie finansował kolejne etapy oraz z jakich źródeł spłaci kredyt.

Co bank analizuje przy finansowaniu zakupu działki?

W przypadku kredytu na zakup działki inwestycyjnej bank zwykle zwraca uwagę na kilka kluczowych obszarów.

Pierwszym z nich jest stan formalnoprawny nieruchomości. Bank będzie chciał wiedzieć, czy działka ma uregulowany stan prawny, czy posiada dostęp do drogi publicznej, czy jest objęta MPZP oraz jakie przeznaczenie wynika z dokumentów planistycznych.

Drugim obszarem jest potencjał inwestycyjny. Sama działka musi mieć uzasadnienie biznesowe. Trzeba pokazać, co można na niej wybudować, jakie są ograniczenia, jaka jest chłonność terenu i czy planowany projekt odpowiada realnym potrzebom rynku.

Trzecim obszarem jest finansowanie. Bank ocenia, ile środków własnych posiada inwestor, jaka kwota kredytu jest potrzebna, jakie będą koszty kolejnych etapów oraz czy projekt wygeneruje środki na spłatę zobowiązania.

Czwartym obszarem jest strategia wyjścia lub spłaty kredytu. W analizowanym projekcie ważnym elementem była możliwość sprzedaży części terenu w formie pakietów obszarów. Taki wariant mógł stanowić dodatkowe źródło kapitału oraz zmniejszyć ryzyko finansowania.

Źródła spłaty kredytu

Przy finansowaniu zakupu większego terenu bank oczekuje jasnej odpowiedzi na pytanie: z czego inwestor spłaci kredyt?

W analizowanym projekcie możliwe źródła spłaty obejmowały:

  • środki własne inwestora,
  • sprzedaż części działki,
  • sprzedaż wybranych pakietów inwestycyjnych,
  • przychody z realizacji pierwszego etapu inwestycji,
  • przychody ze sprzedaży domów, mieszkań lub lokali,
  • refinansowanie kolejnych etapów,
  • dodatkowe finansowanie inwestycyjne.

Im bardziej zróżnicowane i realistyczne źródła spłaty, tym lepiej można przedstawić projekt w rozmowach z bankiem. Szczególnie ważne jest, aby nie opierać całego modelu wyłącznie na scenariuszu optymistycznym.

Model finansowy dla banku

Biznes plan przygotowany na potrzeby kredytu powinien zawierać rzetelny model finansowy. W przypadku zakupu działki inwestycyjnej model musi obejmować zarówno etap nabycia gruntu, jak i dalsze koszty przygotowania inwestycji.

W modelu finansowym należy uwzględnić:

  • cenę zakupu działki,
  • koszty transakcyjne,
  • koszty projektowe,
  • koszty administracyjne,
  • koszty przygotowania infrastruktury,
  • koszty budowy,
  • koszty finansowania,
  • koszty marketingu i sprzedaży,
  • rezerwę na nieprzewidziane wydatki,
  • prognozowane przychody,
  • harmonogram wpływów i wydatków.

Bank będzie zwracał szczególną uwagę na przepływy pieniężne. Nawet rentowny projekt może być ryzykowny, jeżeli w określonych miesiącach zabraknie środków na obsługę zobowiązań lub kontynuowanie inwestycji.

Warianty finansowania inwestycji

Przy większym terenie inwestycyjnym nie zawsze najlepszym rozwiązaniem jest finansowanie całego projektu jednym kredytem. Czasami bardziej racjonalne jest podzielenie finansowania na etapy.

Możliwe warianty to:

  • kredyt na zakup działki,
  • kredyt inwestycyjny na przygotowanie infrastruktury,
  • kredyt deweloperski na realizację wybranego etapu,
  • finansowanie pomostowe,
  • sprzedaż części terenu jako źródło wkładu własnego,
  • pożyczka wspólników,
  • refinansowanie po wzroście wartości nieruchomości.

W analizowanym projekcie bardzo ważne było pokazanie, że inwestor nie opiera się tylko na jednym źródle finansowania. Rozważenie sprzedaży części terenu w celu pozyskania kapitału na samodzielną budowę było jednym z istotnych elementów ograniczających ryzyko.

Analiza ryzyka z perspektywy banku

Bank analizuje projekt ostrożnie. Dlatego biznes plan powinien uwzględniać nie tylko potencjalne zyski, ale również zagrożenia.

W przypadku zakupu działki inwestycyjnej największe ryzyka to:

  • ryzyko formalnoprawne,
  • ryzyko opóźnień administracyjnych,
  • ryzyko wyższych kosztów przygotowania terenu,
  • ryzyko braku mediów lub wysokich kosztów infrastruktury,
  • ryzyko spadku popytu,
  • ryzyko niższych cen sprzedaży,
  • ryzyko wzrostu kosztów budowy,
  • ryzyko utraty płynności przy realizacji większego projektu.

Dobrze przygotowany biznes plan powinien pokazać, jak inwestor planuje ograniczać te ryzyka. Dla banku ważne jest nie tylko to, że ryzyka istnieją, ale również to, czy inwestor jest ich świadomy i ma plan działania.

Podsumowanie

Biznes plan działki inwestycyjnej przygotowany na potrzeby kredytu bankowego musi być konkretny, wiarygodny i oparty na liczbach. Bank oczekuje informacji o nieruchomości, możliwościach zabudowy, strategii realizacji, kosztach, przychodach, źródłach spłaty i ryzykach.

W analizowanym projekcie celem biznes planu było pozyskanie kredytu na zakup większego terenu pod Poznaniem oraz przemyślenie całego procesu inwestycyjnego. Szczególnie ważne było rozważenie różnych wariantów działania, w tym podziału terenu na pakiety obszarów przeznaczonych do sprzedaży. Uzyskane w ten sposób środki mogłyby zostać wykorzystane na samodzielną budowę wybranych etapów inwestycji.

Dobrze przygotowany biznes plan zwiększa szanse na rozmowę z bankiem, ale przede wszystkim porządkuje decyzje inwestora. Pozwala sprawdzić, czy zakup działki, finansowanie i dalsza realizacja projektu tworzą spójną, bezpieczną i rentowną całość.

Nasze pozostałe publikacje na temat przygotowania inwestycji budowlanych i deweloperskich:

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek zagraniczny nie może opierać się na założeniu, że rozwiązanie sprawdzone …

Biznes plan remont kamienicy Poznań

Biznes plan remont kamienicy Poznań

Biznes plan remont kamienicy Poznań Biznes plan remont kamienicy Poznań to projekt przygotowany dla …

Biznes plan dom

Biznes plan dom

Biznes plan dom bliźniaczy – jak przygotować inwestycję do realizacji i finansowania? Biznes plan do…

Biznes plan zakup i rozbudowa kamienicy

Biznes plan zakup i rozbudowa kamienicy

Biznes plan zakup i rozbudowa kamienicy Rozbudowa kamienicy to projekt inwestycyjny, który wyma…

Biznes plan mieszkania w kamienicy

Biznes plan mieszkania w kamienicy

Biznes plan mieszkania w kamienicy Mieszkania w kamienicy to atrakcyjny, ale jednocześnie wymag…

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej Jedną z realizacji METIS GROUP było p…

Biznes Plan Katowice Inwestycja Mieszkaniowa

Biznes Plan Katowice Inwestycja Mieszkaniowa

Biznes plan Katowice – inwestycja mieszkaniowa wielorodzinna Przygotowanie dokumentacji dla inwestyc…

Biznes plan zakup udziałów w kamienicy

Biznes plan zakup udziałów w kamienicy

Biznes plan zakupu udziałów w kamienicy przy ulicy Prądzyńskiego Zakup udziałów w kamienicy to inwes…

Biznes plan osiedle mieszkaniowe wielorodzinne

Biznes plan osiedle mieszkaniowe wielorodzinne w Poznaniu przy ulicy Rembertowskiej to kolejna reali…

Biznes plan Osiedle bliźniaków

Biznes plan Osiedle bliźniaków

Biznes plan osiedle domów jednorodzinnych – kompleksowe przygotowanie inwestycji deweloperskiej Bizn…

Strategia realizacji inwestycji po zakupie działki

METIS GROUP » METIS GROUP » Strona 6

Strategia realizacji inwestycji po zakupie działki

Zakup większego terenu a strategia realizacji inwestycji

Zakup większej działki inwestycyjnej daje inwestorowi duże możliwości, ale jednocześnie wymaga bardzo przemyślanej strategii działania. W przeciwieństwie do małej inwestycji, którą można zrealizować w jednym etapie, większy teren często wymaga podziału procesu na części, uporządkowania harmonogramu, zabezpieczenia finansowania i przygotowania kilku wariantów realizacji.

W analizowanym projekcie klient kupił większy teren pod Poznaniem z zamiarem przeprowadzenia kompleksowego procesu inwestycyjnego. Już na etapie biznes planu konieczne było rozważenie, czy najlepszym rozwiązaniem będzie samodzielna realizacja całej inwestycji, etapowanie projektu, sprzedaż części obszaru czy model mieszany.

Takie podejście pozwala inwestorowi lepiej zarządzać kapitałem, ograniczać ryzyko i dopasowywać tempo inwestycji do realnych warunków rynkowych.

Dlaczego warto analizować kilka wariantów strategicznych?

Jednym z najczęstszych błędów przy zakupie większego terenu jest założenie tylko jednego scenariusza działania. Inwestor zakłada, że kupi działkę, przygotuje projekt, wybuduje całość i sprzeda lokale. W praktyce rynek, koszty budowy, dostęp do kredytu, tempo sprzedaży i sytuacja finansowa mogą się zmieniać.

Dlatego w biznes planie analizowaliśmy różne opcje strategiczne realizacji inwestycji. Celem było sprawdzenie, który wariant może być najbardziej racjonalny finansowo i organizacyjnie.

Pod uwagę brane były między innymi:

  • samodzielna realizacja całej inwestycji,
  • podział inwestycji na etapy,
  • sprzedaż części terenu innym inwestorom,
  • podział działki na pakiety obszarów,
  • pozyskanie kapitału ze sprzedaży wybranych części gruntu,
  • przeznaczenie uzyskanych środków na samodzielną budowę pozostałej części inwestycji.

Takie podejście powoduje, że biznes plan nie jest wyłącznie dokumentem finansowym. Staje się narzędziem strategicznym, które pomaga inwestorowi zaplanować cały proces realizacji.

Etapowanie inwestycji jako sposób ograniczenia ryzyka

Etapowanie inwestycji jest często rozsądnym rozwiązaniem przy większych projektach deweloperskich. Pozwala podzielić przedsięwzięcie na mniejsze części, lepiej kontrolować koszty i stopniowo angażować kapitał.

W praktyce etapowanie może oznaczać, że inwestor najpierw realizuje część zabudowy, sprzedaje lokale lub domy, a następnie wykorzystuje środki na kolejne etapy. Dzięki temu nie musi od razu finansować całej inwestycji w pełnej skali.

Korzyści z etapowania to między innymi:

  • niższe początkowe zapotrzebowanie na kapitał,
  • możliwość testowania popytu na rynku,
  • większa kontrola nad kosztami,
  • łatwiejsze zarządzanie sprzedażą,
  • ograniczenie ryzyka płynnościowego,
  • możliwość dostosowania kolejnych etapów do aktualnej sytuacji rynkowej.

W analizowanym projekcie etapowanie było jednym z kluczowych zagadnień, ponieważ zakupiony teren dawał możliwość stopniowego przygotowywania i realizowania inwestycji.

Sprzedaż części terenu jako źródło kapitału

W trakcie opracowania biznes planu szczególną uwagę poświęcono wariantowi sprzedaży części terenu. Inwestor rozważał podział nieruchomości na pakiety obszarów, które mogłyby zostać odsprzedane innym podmiotom. Celem takiego działania było pozyskanie kapitału na samodzielną budowę wybranej części inwestycji.

To bardzo praktyczne rozwiązanie, szczególnie wtedy, gdy inwestor dysponuje atrakcyjnym większym terenem, ale nie chce lub nie może angażować całego kapitału w realizację pełnego projektu.

Sprzedaż części gruntu może pomóc:

  • zmniejszyć zapotrzebowanie na kredyt,
  • pozyskać środki na wkład własny,
  • sfinansować przygotowanie infrastruktury,
  • ograniczyć ryzyko realizacji całej inwestycji samodzielnie,
  • skoncentrować się na najbardziej rentownym etapie projektu.

Trzeba jednak pamiętać, że taki wariant wymaga dokładnej analizy. Należy sprawdzić, czy podział terenu jest możliwy formalnie, czy wydzielone pakiety będą atrakcyjne dla nabywców oraz jak sprzedaż części działki wpłynie na całościową koncepcję inwestycji.

Model mieszany jako elastyczny sposób realizacji

W przypadku większych terenów bardzo często najlepszym rozwiązaniem okazuje się model mieszany. Polega on na połączeniu kilku działań: częściowej sprzedaży terenu, etapowej realizacji inwestycji oraz samodzielnej budowy wybranych obszarów.

Model mieszany daje inwestorowi większą elastyczność. Pozwala pozyskać kapitał z części działki, a jednocześnie zachować udział w zysku deweloperskim z realizacji pozostałej części projektu. Może być również dobrym rozwiązaniem w sytuacji, gdy bank oczekuje ograniczenia ryzyka lub zwiększenia wkładu własnego.

W biznes planie należy wtedy precyzyjnie opisać:

  • które części terenu mają zostać sprzedane,
  • które etapy inwestor chce realizować samodzielnie,
  • jakie przychody może uzyskać ze sprzedaży gruntu,
  • jak te środki zostaną wykorzystane,
  • jak zmieni się zapotrzebowanie na kredyt,
  • jaki będzie wpływ wariantu mieszanego na rentowność całego projektu.

Biznes plan jako narzędzie strategiczne

Przy większych terenach inwestycyjnych biznes plan powinien odpowiadać nie tylko na pytanie, czy projekt jest opłacalny. Powinien również wskazywać, jak projekt można zrealizować w praktyce.

W analizowanym przypadku biznes plan pomagał inwestorowi przemyśleć:

  • kolejność działań,
  • warianty podziału terenu,
  • sposób pozyskania kapitału,
  • możliwość sprzedaży części nieruchomości,
  • zakres samodzielnej realizacji,
  • ryzyka poszczególnych scenariuszy,
  • wpływ każdego wariantu na wynik finansowy.

To ważne, ponieważ w dużych inwestycjach zły wybór strategii może spowodować problemy z finansowaniem, płynnością lub sprzedażą. Dobrze przygotowany biznes plan pozwala porównać warianty, zanim inwestor podejmie kosztowne decyzje.

Podsumowanie

Strategia realizacji inwestycji po zakupie działki ma kluczowe znaczenie dla bezpieczeństwa całego projektu. W przypadku większego terenu inwestor powinien rozważyć nie tylko samodzielną budowę, ale również etapowanie, sprzedaż części obszaru oraz model mieszany.

W analizowanym projekcie biznes plan pozwolił uporządkować możliwe warianty działania. Szczególnie ważna była analiza podziału terenu na pakiety obszarów, które mogłyby zostać sprzedane w celu pozyskania kapitału na samodzielną budowę.

Dzięki temu inwestor mógł spojrzeć na projekt szerzej — nie tylko jako na zakup działki, ale jako na wieloetapowy proces inwestycyjny wymagający strategii, finansowania, harmonogramu i kontroli ryzyka.

Nasze pozostałe publikacje na temat inwestycji w nieruchomości:

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera, co powinien zawierać i dlaczego jest ważny przy zakupie mieszkania…

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę podczas transakcji zakupu i odbioru domu? Zakup…

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości? Analiza due diligence nieruchomości to kompleksowe…

Profesjonalne doradztwo na rynku nieruchomości komercyjnych

Profesjonalne doradztwo na rynku nieruchomości komercyjnych

Profesjonalne doradztwo na rynku nieruchomości komercyjnych Profesjonalne doradztwo na rynku nieruch…

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…

Inwestycja w kamienice z obiektywnego punktu widzenia

Inwestycja w kamienice z obiektywnego punktu widzenia

Rynek nieruchomości pełen jest opinii, uproszczeń i „sprawdzonych sposobów na zysk”, które w praktyc…

Jak wygląda raport due diligence nieruchomości w praktyce?

Jak wygląda raport due diligence nieruchomości w praktyce?

Raport due diligence nieruchomości — jak wygląda w praktyce i co powinien zawierać? Zakup nieruchomo…

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie? Nowe mieszkanie lub dom to pię…

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji? Zakup dzia…

Badanie due diligence nieruchomości

Badanie due diligence nieruchomości

Badanie due diligence nieruchomości — jak przebiega analiza przed zakupem nieruchomości? Zakup nieru…

Inwestycja w mieszkanie- czy się opłaca?

METIS GROUP » METIS GROUP » Strona 6

Inwestycja w mieszkanie — czy się opłaca?

Inwestycja w mieszkanie — bezpieczna lokata kapitału czy wymagający biznes?

Inwestycja w mieszkanie od wielu lat jest jednym z najpopularniejszych sposobów lokowania kapitału w Polsce. Dla wielu inwestorów nieruchomość mieszkaniowa kojarzy się z bezpieczeństwem, stabilnością, ochroną wartości pieniądza oraz możliwością uzyskiwania regularnego dochodu z najmu. W praktyce jednak zakup mieszkania inwestycyjnego nie powinien być traktowany wyłącznie jako „bezpieczna przystań”. Jest to decyzja kapitałowa, która wymaga analizy rynku, kosztów transakcyjnych, lokalizacji, potencjału najmu, finansowania oraz ryzyk.

Polski rynek mieszkaniowy w ostatnich latach przeszedł bardzo dynamiczne zmiany. Wpływ na niego miały wysokie stopy procentowe, inflacja, zmiany zdolności kredytowej, programy wspierające zakup mieszkań, rosnące koszty budowy oraz zmieniające się zachowania najemców. Według informacji NBP rynek nieruchomości mieszkaniowych w Polsce w 2025 roku pozostawał w fazie stabilizacji po okresie dużej zmienności cen i popytu. 

Dlatego pytanie „czy inwestycja w mieszkanie się opłaca?” nie ma jednej prostej odpowiedzi. Opłaca się wtedy, gdy zakup został dobrze przygotowany, cena nabycia jest racjonalna, lokal ma potencjał najmu lub wzrostu wartości, a inwestor rozumie wszystkie koszty i ryzyka.

Dlaczego Polacy inwestują w mieszkania?

Popularność inwestowania w mieszkania wynika z kilku powodów.

  • Po pierwsze, nieruchomość jest aktywem materialnym. Inwestor widzi, co kupuje, może lokal obejrzeć, wyremontować, wynająć, sprzedać albo przekazać dzieciom. Dla wielu osób jest to bardziej zrozumiałe niż inwestowanie w instrumenty finansowe.
  • Po drugie, mieszkanie może generować regularny przepływ pieniężny. Dochód z najmu daje poczucie stabilności, szczególnie gdy lokal znajduje się w dobrej lokalizacji, a popyt najemców jest trwały.
  • Po trzecie, nieruchomości są często traktowane jako forma ochrony kapitału przed inflacją. W długim terminie dobrze położone mieszkania mają szansę utrzymać wartość, choć nie oznacza to, że ich ceny zawsze rosną i nigdy nie podlegają korektom.
  • Po czwarte, inwestycja w mieszkanie może być elementem budowania majątku rodzinnego. Dla części inwestorów zakup mieszkania jest nie tylko decyzją inwestycyjną, ale również formą zabezpieczenia przyszłości dzieci lub emerytury.

Rynek polski — na co trzeba patrzeć?

Analizując inwestycję w mieszkanie w Polsce, nie można oceniać rynku wyłącznie przez pryzmat ceny za metr kwadratowy. Cena jest ważna, ale sama w sobie nie mówi jeszcze, czy zakup będzie opłacalny.

Kluczowe znaczenie mają:

  • lokalizacja, czyli miasto, dzielnica, dostęp do komunikacji, uczelni, miejsc pracy i usług,
  • popyt na najem, czyli realna liczba osób zainteresowanych wynajmem w danym miejscu,
  • struktura mieszkania, czyli liczba pokoi, układ, piętro, balkon, miejsce parkingowe, standard budynku,
  • koszt wejścia w inwestycję, czyli cena zakupu, podatek, notariusz, prowizja, wykończenie lub remont,
  • poziom czynszu najmu, czyli możliwy do uzyskania przychód miesięczny,
  • płynność sprzedaży, czyli możliwość wyjścia z inwestycji w przyszłości.

Warto także obserwować podaż nowych mieszkań. Dane GUS wskazują, że w 2025 roku oddano do użytkowania o 4,3% więcej mieszkań niż rok wcześniej, ale jednocześnie liczba mieszkań, na których budowę wydano pozwolenia lub dokonano zgłoszenia z projektem budowlanym, spadała. To istotne, ponieważ dzisiejsza aktywność deweloperów może wpływać na podaż mieszkań w kolejnych latach.

Najem jako główne źródło rentowności

W przypadku mieszkania inwestycyjnego podstawowym źródłem bieżącego dochodu jest najem. Inwestor kupuje lokal, ponosi koszt jego przygotowania, a następnie uzyskuje miesięczny czynsz od najemcy. W teorii wygląda to prosto. W praktyce trzeba uwzględnić pustostany, koszty remontów, podatki, opłaty administracyjne, ubezpieczenie, obsługę najmu oraz ryzyko problematycznego najemcy.

Rynek najmu w Polsce jest zróżnicowany. Inaczej wygląda sytuacja w Warszawie, Krakowie, Wrocławiu czy Trójmieście, a inaczej w mniejszych miastach. Z danych Otodom wynika, że w 2025 roku największą popularnością wśród najemców niezmiennie cieszyły się mieszkania dwupokojowe, a duża część podaży najmu koncentrowała się na siedmiu największych rynkach w Polsce. 

To ważna informacja dla inwestora. Mieszkanie inwestycyjne powinno być dopasowane do realnego popytu. Często lepszą decyzją jest zakup funkcjonalnego mieszkania dwupokojowego w dobrej lokalizacji niż większego lokalu, który teoretycznie ma większą powierzchnię, ale trudniej go wynająć za satysfakcjonującą stawkę.

Inwestycja za gotówkę czy z kredytem?

Jednym z najważniejszych pytań jest sposób finansowania zakupu. Inwestycja w mieszkanie za gotówkę jest prostsza i mniej ryzykowna pod względem bieżących zobowiązań. Inwestor nie musi płacić rat kredytu, a dochód z najmu w większej części pozostaje do jego dyspozycji.

Zakup z kredytem może zwiększyć skalę inwestycji, ale jednocześnie podnosi ryzyko. Rata kredytu, zmienne oprocentowanie, wymagany wkład własny i zdolność kredytowa mają bezpośredni wpływ na opłacalność transakcji. Według raportu AMRON-SARFiN w I kwartale 2026 roku banki w Polsce zawarły ponad 73 tys. umów kredytów mieszkaniowych o łącznej wartości 33,4 mld zł, co oznaczało wyraźne ożywienie względem poprzedniego kwartału i roku. 

Dla inwestora oznacza to, że rynek kredytowy może ponownie zwiększać popyt na mieszkania, ale sama dostępność kredytu nie przesądza jeszcze o opłacalności zakupu. Każdą inwestycję trzeba policzyć indywidualnie.

Plusy inwestycji w mieszkanie

Do najważniejszych zalet inwestowania w mieszkania można zaliczyć:

  • możliwość uzyskiwania dochodu z najmu,
  • ochronę kapitału w długim terminie,
  • relatywnie wysoką zrozumiałość inwestycji,
  • możliwość wykorzystania kredytu jako dźwigni finansowej,
  • potencjalny wzrost wartości nieruchomości,
  • możliwość późniejszej sprzedaży lub przekazania mieszkania rodzinie,
  • większe poczucie kontroli niż przy wielu innych formach inwestowania.

Dobre mieszkanie w dobrej lokalizacji może być aktywem, które przez lata generuje dochód i jednocześnie zachowuje wartość majątku.

Minusy i ryzyka inwestycji w mieszkanie

Inwestor musi jednak uczciwie spojrzeć również na zagrożenia. Mieszkanie nie jest inwestycją całkowicie pasywną. Wymaga obsługi, kontaktu z najemcami, reagowania na awarie, ponoszenia kosztów remontów i śledzenia zmian prawnych.

Do głównych ryzyk należą:

  • zakup po zbyt wysokiej cenie,
  • niedoszacowanie kosztów remontu lub wykończenia,
  • pustostany między najemcami,
  • spadek stawek najmu,
  • wzrost kosztów kredytu,
  • problemy z najemcą,
  • niska płynność sprzedaży w słabszej lokalizacji,
  • zmiany podatkowe lub regulacyjne,
  • pogorszenie sytuacji demograficznej w danym mieście.

Największym błędem jest kupowanie mieszkania tylko dlatego, że „nieruchomości zawsze rosną”. Rynek mieszkaniowy jest lokalny i cykliczny. Są okresy silnego wzrostu, stabilizacji, a czasami także korekt.

Kiedy inwestycja w mieszkanie ma największy sens?

Inwestycja w mieszkanie ma największy sens wtedy, gdy inwestor nie kupuje emocjami, tylko liczbami. Kluczowe jest przygotowanie analizy przed zakupem. Trzeba odpowiedzieć na kilka pytań:

  • Czy cena zakupu jest rynkowa?
  • Czy lokalizacja ma trwały popyt najemców?
  • Jaki czynsz najmu można realnie uzyskać?
  • Jakie będą wszystkie koszty transakcji?
  • Ile wyniesie remont lub wykończenie?
  • Czy inwestycja generuje dodatni przepływ pieniężny?
  • Jak wygląda scenariusz pesymistyczny?
  • Czy mieszkanie będzie łatwo sprzedać za kilka lat?

Dopiero odpowiedź na te pytania pozwala ocenić, czy zakup jest dobrą decyzją.

Podsumowanie

Inwestycja w mieszkanie może się opłacać, ale nie każda i nie w każdej cenie. Polski rynek nieruchomości mieszkaniowych pozostaje atrakcyjny dla inwestorów, ponieważ mieszkania są dobrze rozumianym aktywem, mogą generować dochód z najmu i w długim terminie chronić kapitał. Jednocześnie rynek stał się bardziej wymagający niż kilka lat temu.

Dzisiaj nie wystarczy kupić dowolnego mieszkania i liczyć na szybki wzrost wartości. Konieczna jest analiza lokalizacji, ceny, kosztów, najmu, finansowania i ryzyka. Inwestor, który dobrze przygotuje transakcję, ma szansę zbudować stabilne źródło dochodu. Inwestor, który kupi zbyt drogo lub bez analizy, może przez lata uzyskiwać niską rentowność albo nawet dopłacać do inwestycji.

Dlatego pierwszym etapem powinna być ocena rynku i potencjału inwestycji. Drugim etapem jest szczegółowa analiza finansowa, która pokaże, czy zakup mieszkania rzeczywiście daje satysfakcjonującą rentowność.

Nasze pozostałe publikacje na temat inwestycji w nieruchomości:

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy?

Koszt zakupu nieruchomości — ile naprawdę trzeba przygotować pieniędzy? Mieszkanie, lokal usługowy, …

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości?

Kto wykonuje analizę due diligence nieruchomości? Analiza due diligence nieruchomości to kompleksowe…

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji?

Jakie są koszty przy zakupie nieruchomości gruntowej? Co wpływa na rentowność inwestycji? Zakup dzia…

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę podczas transakcji zakupu i odbioru domu? Zakup…

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki

Strategia realizacji inwestycji po zakupie działki Zakup większego terenu a strategia realizacji inw…

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem?

Jak sprawdzić stan prawny nieruchomości przed zakupem? Zakup nieruchomości to jedna z najważniejszyc…

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: Raport i opracowanie danych

Analiza rynku nieruchomości: raport i opracowanie danych Analiza rynku nieruchomości nie polega…

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie? Nowe mieszkanie lub dom to pię…

FAQ Inwestora- park handlowy

FAQ Inwestora- park handlowy

Rentowność parków handlowych w Polsce waha się najczęściej w przedziale: 👉 6% – 10% rocznie …

Edukacja finansowa dzieci w praktyce- od czego zacząć

METIS GROUP » METIS GROUP » Strona 6

Edukacja finansowa dzieci

Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej?

Edukacja finansowa dzieci to jeden z ważniejszych elementów wychowania, choć często jest pomijany lub odkładany na później. Wielu dorosłych zaczyna interesować się pieniędzmi dopiero wtedy, gdy pojawiają się pierwsze poważne zobowiązania: kredyt, rachunki, koszty życia, prowadzenie firmy albo utrzymanie rodziny. Tymczasem dobre nawyki finansowe najlepiej budować od najmłodszych lat, kiedy dziecko dopiero uczy się świata, obserwuje dorosłych i zaczyna rozumieć zależność między pracą, pieniędzmi, wydatkami i oszczędnościami.

Nie chodzi o to, aby dzieci obciążać tematami finansowymi dorosłych. Chodzi raczej o stopniowe pokazywanie im, że pieniądze mają określoną wartość, nie biorą się „z bankomatu”, nie są nieograniczone i wymagają mądrego zarządzania. Dziecko, które od najmłodszych lat rozumie podstawowe zasady gospodarowania pieniędzmi, w dorosłym życiu ma większą szansę podejmować odpowiedzialne decyzje finansowe.

Budowanie dobrych nawyków od najmłodszych lat

Edukacja finansowa dzieci powinna zaczynać się od prostych, codziennych sytuacji. Nie trzeba od razu prowadzić wykładów o budżecie domowym, inwestowaniu czy kredytach. Wystarczy wykorzystywać naturalne okazje: zakupy w sklepie, rozmowę o kieszonkowym, planowanie prezentu, odkładanie pieniędzy na wymarzoną zabawkę albo wspólne porównywanie cen.

Dziecko powinno stopniowo uczyć się, że każda decyzja finansowa ma konsekwencje. Jeżeli wyda wszystkie pieniądze od razu, nie będzie miało ich później. Jeżeli odłoży część środków, może kupić coś większego lub ważniejszego. Jeżeli wybierze tańszy produkt, zostanie mu więcej pieniędzy na inny cel.

To właśnie takie małe decyzje budują pierwsze nawyki finansowe. Dziecko zaczyna rozumieć, że pieniądze można wydawać impulsywnie, ale można też nimi zarządzać rozsądnie.

Świadomość wartości pieniądza

Jednym z najważniejszych celów edukacji finansowej dzieci jest rozwój świadomości wartości pieniądza. Dziecko powinno wiedzieć, że pieniądze są efektem pracy, czasu, zaangażowania i odpowiedzialności. Jeżeli tego nie rozumie, może traktować pieniądze jako coś oczywistego, co zawsze „się znajdzie”.

Warto tłumaczyć dzieciom prostym językiem, że rodzice zarabiają pieniądze, ponieważ wykonują określoną pracę. Dzięki temu można opłacić mieszkanie, jedzenie, ubrania, zajęcia dodatkowe, wakacje czy zabawki. Nie musi to być rozmowa stresująca. Wręcz przeciwnie — powinna pokazywać, że pieniądze są narzędziem, które pomaga organizować życie.

Dobrym przykładem może być wspólne planowanie zakupów. Można pokazać dziecku, że mając określoną kwotę, trzeba wybrać, co jest najważniejsze. Dzięki temu dziecko uczy się, że pieniądze mają ograniczony charakter i wymagają podejmowania decyzji.

Powiązanie pieniędzy z pracą

Bardzo ważnym elementem jest pokazanie dziecku związku między pieniędzmi a pracą. Dzieci często widzą tylko efekt: zakupy, prezenty, wyjazdy, nowe rzeczy. Nie zawsze rozumieją proces, który stoi za tym efektem.

Warto więc wprowadzać proste przykłady:

  • Rodzic pracuje, żeby zarobić pieniądze.
  • Pieniądze pozwalają opłacić potrzeby rodziny.
  • Część pieniędzy można wydać, część trzeba odłożyć.
  • Nie wszystko można kupić od razu.
  • Na większe cele trzeba zaplanować budżet.

Można również uczyć dziecko odpowiedzialności przez drobne zadania domowe, jednak trzeba robić to mądrze. Nie każda pomoc w domu powinna być płatna, ponieważ dziecko jest częścią rodziny i powinno uczyć się współodpowiedzialności. Można jednak wprowadzić dodatkowe zadania, za które dziecko otrzyma symboliczną kwotę. Dzięki temu uczy się, że większy wysiłek, samodzielność i zaangażowanie mogą prowadzić do konkretnego rezultatu.

Pieniądze i oszczędności

Edukacja finansowa dzieci powinna bardzo mocno obejmować temat oszczędzania. Dziecko powinno wiedzieć, że oszczędzanie nie oznacza rezygnacji ze wszystkiego, ale jest sposobem na osiąganie celów.

Dobrym rozwiązaniem jest wprowadzenie prostego podziału pieniędzy, na przykład:

  • część na wydatki bieżące, czyli drobne przyjemności,
  • część na oszczędności, czyli większy cel,
  • część na pomaganie innym, czyli naukę empatii i odpowiedzialności społecznej.

Dziecko może mieć skarbonkę, koperty, pudełka albo prostą tabelę, w której zapisuje, ile już odłożyło. Ważne, aby widziało postęp. Jeżeli chce kupić rower, grę, książkę, zabawkę lub wyjazd, można pokazać mu, ile kosztuje dany cel i ile musi odkładać, aby go osiągnąć.

To uczy cierpliwości, planowania i rozumienia, że nie każda potrzeba musi być zaspokojona natychmiast.

Technika „recyclingu pieniędzy”

Ciekawym elementem, który warto wprowadzić w edukacji finansowej dzieci, jest tzw. recycling pieniędzy. Można to rozumieć jako pokazywanie dziecku, że pieniądze nie muszą być tylko wydawane i tracone, ale mogą wracać, pracować dalej albo być ponownie wykorzystywane w mądry sposób.

W praktyce można pokazać to na prostych przykładach:

  • Dziecko sprzedaje zabawkę, której już nie używa, a uzyskane pieniądze odkłada na nowy cel.
  • Zamiast kupować coś impulsywnie, dziecko wybiera rzecz trwalszą, którą później można odsprzedać.
  • Dziecko uczy się, że część pieniędzy może wracać do oszczędności po każdej transakcji.
  • Rodzina pokazuje, że niepotrzebne rzeczy można sprzedać, wymienić albo przekazać dalej.

Taki „recycling pieniędzy” uczy dziecko, że warto dbać o rzeczy, podejmować rozsądne decyzje zakupowe i myśleć nie tylko o natychmiastowej przyjemności, ale też o długoterminowej wartości.

To bardzo praktyczna lekcja finansowa, bo w dorosłym życiu podobne podejście pomaga ograniczać marnowanie pieniędzy, lepiej zarządzać budżetem i budować kapitał.

Nauka podejmowania decyzji finansowych

Dzieci powinny mieć możliwość podejmowania małych decyzji finansowych. Oczywiście w bezpiecznych granicach. Jeżeli dziecko otrzymuje kieszonkowe, warto pozwolić mu samodzielnie zdecydować, na co je przeznaczy. Czasami popełni błąd i wyda pieniądze zbyt szybko. To naturalne. Lepiej, aby nauczyło się tego na małych kwotach niż w dorosłym życiu na dużych zobowiązaniach.

Rodzic może później spokojnie porozmawiać:

  • Czy jesteś zadowolony z tej decyzji?
  • Czy kupiłbyś to jeszcze raz?
  • Czy warto było wydać wszystkie pieniądze od razu?
  • Co możesz zrobić następnym razem inaczej?

Takie rozmowy budują refleksję, a nie poczucie winy. Edukacja finansowa dzieci nie powinna opierać się na straszeniu pieniędzmi, ale na uczeniu odpowiedzialności.

Przykłady prostych ćwiczeń dla dzieci

W edukacji finansowej bardzo dobrze sprawdzają się praktyczne ćwiczenia. Można wprowadzić je w domu w naturalny sposób.

1. Skarbonka celu
Dziecko wybiera jeden cel, na który chce odkładać pieniądze. Może to być zabawka, książka, gra, hulajnoga lub wyjazd. Rodzic pomaga ustalić cenę i plan odkładania.

2. Trzy koperty
Jedna koperta jest na wydatki, druga na oszczędności, trzecia na pomaganie. Dziecko uczy się dzielenia pieniędzy na różne cele.

3. Zakupy z budżetem
Rodzic daje dziecku określoną kwotę i prosi, aby pomogło wybrać produkty w sklepie. Dziecko uczy się porównywać ceny i planować zakupy.

4. Sprzedaż nieużywanych rzeczy
Dziecko wybiera rzeczy, których już nie używa. Rodzic pomaga je sprzedać lub wymienić. Uzyskane pieniądze można odłożyć na nowy cel.

5. Domowy mini-biznes
Starsze dziecko może przygotować lemoniadę, kartki okolicznościowe, drobne rękodzieło albo inną prostą aktywność. Dzięki temu uczy się relacji między pomysłem, pracą, kosztem i zarobkiem.

Czego warto unikać?

W edukacji finansowej dzieci trzeba uważać, aby nie budować w dziecku lęku przed pieniędzmi. Nie warto mówić stale: „nie stać nas”, „pieniądze są problemem”, „wszystko jest za drogie”. Lepiej używać spokojniejszych komunikatów:

„Teraz wybieramy ważniejsze wydatki.”
„Na ten cel musimy trochę odłożyć.”
„Możemy kupić to później, jeśli dobrze zaplanujemy budżet.”
„Zastanówmy się, czy naprawdę tego potrzebujemy.”

Dziecko powinno rozumieć, że pieniądze są ważne, ale nie powinno się ich bać. Zdrowa edukacja finansowa dzieci polega na budowaniu sprawczości, rozsądku i odpowiedzialności.

Podsumowanie

Edukacja finansowa dzieci to inwestycja w ich przyszłość. Dziecko, które od najmłodszych lat uczy się wartości pieniądza, oszczędzania, planowania wydatków i związku między pracą a wynagrodzeniem, ma większą szansę wejść w dorosłość z dobrymi nawykami finansowymi.

Najważniejsze jest, aby edukacja finansowa była praktyczna, spokojna i dostosowana do wieku dziecka. Nie trzeba zaczynać od skomplikowanych pojęć. Wystarczy codzienność: kieszonkowe, skarbonka, zakupy, rozmowa o pracy, planowanie wydatków i pokazywanie, że pieniądze są narzędziem, którym można zarządzać mądrze.

Dobrze prowadzona edukacja finansowa dzieci pomaga nie tylko lepiej rozumieć pieniądze, ale także rozwija cierpliwość, odpowiedzialność, samodzielność i szacunek do pracy.

Nasze publikacje na temat doradztwa finansowego:

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Inwestycja w mieszkanie — analiza finansowa rentowności zakupu

METIS GROUP » METIS GROUP » Strona 6

Inwestycja w mieszkanie — analiza finansowa rentowności zakupu

Dlaczego sama cena mieszkania nie wystarczy?

Inwestycja w mieszkanie powinna być oceniana nie tylko przez pryzmat ceny zakupu, ale przede wszystkim przez pryzmat realnej rentowności. Wielu inwestorów popełnia błąd, porównując wyłącznie cenę za metr kwadratowy lub wysokość miesięcznego czynszu najmu. Tymczasem prawdziwa opłacalność inwestycji zależy od wielu elementów: kosztów transakcyjnych, remontu, wyposażenia, podatków, opłat administracyjnych, pustostanów, finansowania oraz możliwej ceny sprzedaży w przyszłości.

Dobrze przygotowana analiza finansowa powinna odpowiedzieć na proste pytanie: ile faktycznie zarabia inwestor po uwzględnieniu wszystkich kosztów?

To właśnie ten etap pozwala oddzielić atrakcyjną okazję inwestycyjną od mieszkania, które dobrze wygląda w ogłoszeniu, ale po dokładnym przeliczeniu daje bardzo niską rentowność.

Krok 1: ustalenie pełnego kosztu wejścia w inwestycję

Pierwszym krokiem jest policzenie całkowitego kosztu zakupu. Nie wystarczy przyjąć ceny mieszkania z ogłoszenia. Do ceny należy doliczyć wszystkie koszty wejścia w inwestycję.

W analizie trzeba uwzględnić:

cenę zakupu mieszkania,
podatek PCC przy zakupie z rynku wtórnego,
koszty notarialne i sądowe,
prowizję pośrednika, jeśli występuje,
koszt remontu lub wykończenia,
koszt wyposażenia mieszkania,
ewentualne doradztwo, ekspertyzy techniczne lub prawne,
koszt finansowania, jeśli zakup jest kredytowany.

Dopiero suma tych wartości pokazuje rzeczywisty kapitał zaangażowany w inwestycję.

Przykład: jeżeli mieszkanie kosztuje 500 000 zł, ale inwestor musi zapłacić 10 000 zł podatku PCC, 6 000 zł kosztów notarialnych i sądowych, 35 000 zł za remont oraz 20 000 zł za wyposażenie, to realny koszt inwestycji nie wynosi 500 000 zł, tylko około 571 000 zł. Rentowność należy liczyć od tej drugiej kwoty.

Krok 2: realny przychód z najmu

Drugim krokiem jest oszacowanie przychodu z najmu. Tutaj również trzeba zachować ostrożność. Nie należy przyjmować najwyższej stawki z ogłoszeń, tylko realną kwotę, którą można uzyskać w danej lokalizacji, przy danym standardzie i układzie mieszkania.

W analizie warto sprawdzić:

stawki najmu podobnych mieszkań w okolicy,
czas ekspozycji ofert,
liczbę konkurencyjnych mieszkań,
preferencje najemców,
sezonowość najmu,
możliwość wynajmu długoterminowego lub średnioterminowego.

Rynek najmu jest bardzo lokalny. Mieszkanie dwupokojowe w dobrej lokalizacji może wynająć się szybko, natomiast większy lokal w mniej atrakcyjnej dzielnicy może generować pustostany lub wymagać obniżki ceny. Dane Otodom wskazują, że mieszkania dwupokojowe należą do najpopularniejszych wyborów najemców, co warto uwzględnić przy planowaniu zakupu inwestycyjnego. 

Krok 3: koszty stałe i zmienne

Przychód z najmu nie jest zyskiem. Od miesięcznego czynszu trzeba odjąć koszty, które obciążają właściciela.

Najczęściej są to:

czynsz administracyjny po stronie właściciela,
fundusz remontowy,
ubezpieczenie mieszkania,
podatek od najmu,
koszty drobnych napraw,
okresowe odświeżenie lokalu,
koszt obsługi najmu, jeśli inwestor korzysta z firmy zarządzającej,
koszty ogłoszeń i znalezienia najemcy,
rezerwa na pustostany.

Bardzo rozsądnym podejściem jest założenie rezerwy na pustostan. Nawet dobre mieszkanie może nie być wynajęte przez kilka tygodni w roku. W analizie finansowej warto więc przyjąć, że lokal jest wynajęty nie przez 12 miesięcy, ale na przykład przez 11 miesięcy w roku.

Krok 4: rentowność brutto i netto

Najprostszym wskaźnikiem jest rentowność brutto. Liczy się ją według wzoru:

roczny przychód z najmu / całkowity koszt inwestycji × 100%

Przykład:

Mieszkanie kosztuje 571 000 zł razem z kosztami transakcyjnymi, remontem i wyposażeniem.
Czynsz najmu wynosi 3 000 zł miesięcznie.
Roczny przychód brutto wynosi 36 000 zł.

Rentowność brutto:

36 000 zł / 571 000 zł × 100% = 6,30%

Na pierwszy rzut oka wygląda to dobrze. Jednak rentowność brutto nie pokazuje całej prawdy. Trzeba jeszcze policzyć rentowność netto.

Załóżmy, że roczne koszty właściciela wynoszą:

podatek od najmu: 3 060 zł,
ubezpieczenie: 400 zł,
naprawy i rezerwa techniczna: 2 000 zł,
pustostan: 3 000 zł,
inne koszty: 1 000 zł.

Łączne koszty: 9 460 zł rocznie.

Dochód netto:

36 000 zł – 9 460 zł = 26 540 zł

Rentowność netto:

26 540 zł / 571 000 zł × 100% = 4,65%

To pokazuje, że realna rentowność jest niższa niż proste wyliczenie na podstawie samego czynszu najmu.

Krok 5: zakup z kredytem — analiza przepływów pieniężnych

Jeżeli inwestycja w mieszkanie jest finansowana kredytem, należy policzyć nie tylko rentowność, ale również miesięczny przepływ pieniężny.

Przykład:

Czynsz najmu: 3 000 zł miesięcznie
Koszty właściciela i rezerwy: 700 zł miesięcznie
Rata kredytu: 2 600 zł miesięcznie

Miesięczny przepływ:

3 000 zł – 700 zł – 2 600 zł = -300 zł

W takim przypadku inwestor co miesiąc dopłaca do mieszkania 300 zł. Czy to zawsze oznacza złą inwestycję? Nie zawsze. Jeżeli część raty kredytu spłaca kapitał, inwestor buduje majątek. Ale z punktu widzenia bieżącej płynności musi mieć świadomość, że inwestycja nie daje dodatniego przepływu pieniężnego.

To bardzo ważne. Mieszkanie może być opłacalne w długim terminie, ale jednocześnie obciążać miesięczny budżet inwestora.

Krok 6: wzrost wartości mieszkania

Drugim źródłem zysku, poza najmem, może być wzrost wartości mieszkania. Nie należy jednak zakładać automatycznie, że cena nieruchomości będzie zawsze rosła. Wzrost wartości zależy od lokalizacji, podaży mieszkań, sytuacji gospodarczej, kosztu kredytu, demografii i atrakcyjności miasta.

W analizie można przygotować trzy scenariusze:

scenariusz ostrożny — brak wzrostu wartości mieszkania,
scenariusz umiarkowany — wzrost wartości o 2–3% rocznie,
scenariusz optymistyczny — wzrost wartości powyżej inflacji lub istotny wzrost ceny dzięki poprawie lokalizacji.

Takie podejście jest bezpieczniejsze niż przyjęcie jednego optymistycznego założenia. Rynek w Polsce w ostatnim czasie wykazywał oznaki stabilizacji, a według analiz PKO BP ceny transakcyjne mieszkań w IV kwartale 2025 roku nie zmieniły się istotnie rok do roku, przy lokalnych niewielkich wzrostach i spadkach. 

Krok 7: analiza scenariusza pesymistycznego

Każda dobra analiza inwestycji powinna zawierać wariant pesymistyczny. To etap, który wielu inwestorów pomija, a właśnie on często decyduje o bezpieczeństwie inwestycji.

Wariant pesymistyczny powinien odpowiedzieć na pytania:

Co się stanie, jeśli czynsz najmu będzie o 10% niższy?
Co się stanie, jeśli mieszkanie będzie puste przez dwa miesiące w roku?
Co się stanie, jeśli rata kredytu wzrośnie?
Co się stanie, jeśli remont będzie droższy o 20%?
Co się stanie, jeśli mieszkanie trzeba będzie sprzedać szybciej, niż planowano?
Czy inwestor ma rezerwę finansową?

Jeżeli inwestycja broni się tylko w wariancie optymistycznym, należy być bardzo ostrożnym. Dobra inwestycja powinna być odporna również na mniej korzystne warunki.

Plusy finansowe inwestycji w mieszkanie

Do głównych korzyści finansowych można zaliczyć:

stały przychód z najmu,
możliwość wzrostu wartości nieruchomości,
ochronę kapitału w długim terminie,
możliwość wykorzystania kredytu do budowy majątku,
większą kontrolę nad aktywem niż w przypadku wielu inwestycji finansowych,
możliwość sprzedaży mieszkania w przyszłości.

Dobrze kupione mieszkanie może być stabilnym składnikiem majątku. Szczególnie wtedy, gdy inwestor kupuje poniżej wartości rynkowej, poprawia standard lokalu, dobrze zarządza najmem i utrzymuje rezerwę finansową.

Minusy finansowe inwestycji w mieszkanie

Do najważniejszych minusów należą:

wysoki kapitał wejścia,
niskie lub umiarkowane stopy zwrotu netto,
koszty remontów i napraw,
ryzyko pustostanów,
ograniczona płynność sprzedaży,
ryzyko wzrostu rat kredytu,
czas potrzebny na obsługę najmu,
ryzyko zakupu mieszkania w słabej lokalizacji,
możliwość spadku realnej rentowności po uwzględnieniu inflacji i podatków.

To oznacza, że inwestycja w mieszkanie nie powinna być oceniana wyłącznie przez pryzmat bezpieczeństwa. Jest to inwestycja wymagająca kapitału, czasu i dobrego przygotowania.

Jak ocenić, czy inwestycja się opłaca?

Przed zakupem mieszkania warto przygotować prosty model finansowy. Powinien zawierać:

pełny koszt nabycia,
koszt remontu i wyposażenia,
realny czynsz najmu,
koszty właściciela,
podatek,
pustostany,
ratę kredytu,
rezerwę na naprawy,
rentowność brutto,
rentowność netto,
miesięczny cash flow,
scenariusz sprzedaży mieszkania po kilku latach.

Dopiero taki model pokazuje, czy inwestycja ma sens. W praktyce najbardziej wartościowe są te mieszkania, które łączą trzy cechy: dobrą lokalizację, rozsądną cenę zakupu i stabilny popyt najemców.

Podsumowanie

Inwestycja w mieszkanie może być opłacalna, ale jej rentowność trzeba policzyć bardzo dokładnie. Proste porównanie ceny zakupu i miesięcznego czynszu najmu jest niewystarczające. Realny wynik inwestora zależy od pełnych kosztów wejścia, kosztów utrzymania, podatków, pustostanów, remontów, finansowania oraz możliwości wzrostu wartości mieszkania.

Najbezpieczniejsze podejście polega na przygotowaniu analizy w kilku wariantach: ostrożnym, bazowym i optymistycznym. Dzięki temu inwestor wie, czy zakup mieszkania broni się tylko na papierze, czy rzeczywiście może generować satysfakcjonującą stopę zwrotu.

Wniosek jest prosty: inwestycja w mieszkanie może się opłacać, ale tylko wtedy, gdy jest kupiona w dobrej cenie, w odpowiedniej lokalizacji i po rzetelnej analizie finansowej. W obecnych warunkach rynkowych inwestor nie powinien działać intuicyjnie. Powinien liczyć, porównywać i zabezpieczać się na wypadek mniej korzystnych scenariuszy.

Nasze pozostałe publikacje na temat nieruchomości, finansów i inwestycji:

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Inwestycja w kamienice z obiektywnego punktu widzenia

Inwestycja w kamienice z obiektywnego punktu widzenia

Rynek nieruchomości pełen jest opinii, uproszczeń i „sprawdzonych sposobów na zysk”, które w praktyc…

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online

Doradztwo finansowe dla firm — konsultacje online z Markiem Krzymińskim Firma wykazuje zysk, ale na …

Budynek bliźniaczy w Kiączynie k. Tarnowa Podgórnego

Budynek bliźniaczy w Kiączynie k. Tarnowa Podgórnego

Budynek bliźniaczy w Kiączynie k. Tarnowa Podgórnego to pierwsze inwestycja deweloperska realizowana…

FAQ Inwestora- park handlowy

FAQ Inwestora- park handlowy

Rentowność parków handlowych w Polsce waha się najczęściej w przedziale: 👉 6% – 10% rocznie …

Analiza konkurencyjności firmy

Analiza konkurencyjności firmy

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy Analiza konkurencyjności pol…

METIS GROUP sp. z o.o. Zewnętrzny Dyrektor Finansowy 1

Folder Zewnętrzny Dyrektor Finansowy METIS GROUP

Folder Zewnętrzny Dyrektor Finansowy METIS GROUP został przygotowany z myślą o klientach którzy chcą…

Biznesplan krok po kroku: harmonogram realizacji

Biznesplan krok po kroku: harmonogram realizacji

Harmonogram realizacji inwestycji budowlanej to jeden z najważniejszych elementów profesjonalne…

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie- czy się opłaca?

Inwestycja w mieszkanie — czy się opłaca? Inwestycja w mieszkanie — bezpieczna lokata kapitału czy w…

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

METIS GROUP » METIS GROUP » Strona 6

Naturalny rozwój firmy bez planowania strategicznego — pułapki i szanse

Czy firma może rozwijać się bez strategii?

Wiele firm rozwija się naturalnie, bez formalnej strategii rozwoju. Przedsiębiorca zaczyna działalność, zdobywa pierwszych klientów, reaguje na potrzeby rynku, zatrudnia kolejne osoby, rozszerza ofertę i stopniowo zwiększa skalę działania. Taki rozwój często wynika z praktyki, doświadczenia, relacji biznesowych i szybkiego reagowania na okazje.

Nie można powiedzieć, że naturalny rozwój firmy zawsze jest zły. Wręcz przeciwnie — wiele przedsiębiorstw właśnie w ten sposób osiągnęło pierwsze sukcesy. Brak rozbudowanego planu może dawać elastyczność, szybkość działania i większą odwagę w testowaniu nowych pomysłów. Problem pojawia się wtedy, gdy firma rośnie szybciej niż jej organizacja, finanse, procesy i zespół.

Naturalny rozwój bez planowania strategicznego może być szansą na dynamiczny wzrost, ale może też stać się źródłem chaosu.

Na czym polega naturalny rozwój firmy?

Naturalny rozwój firmy to sytuacja, w której przedsiębiorstwo rośnie głównie dzięki bieżącym okazjom. Pojawia się klient — firma przyjmuje zlecenie. Pojawia się nowy segment rynku — firma próbuje w nim działać. Konkurencja podnosi ceny — firma wykorzystuje okazję. Klient pyta o dodatkową usługę — firma ją wprowadza.

Taki model działania jest często spotykany w małych i średnich firmach. Przedsiębiorca jest blisko rynku, rozmawia z klientami, samodzielnie podejmuje decyzje i szybko reaguje na zmiany. Dzięki temu firma może być bardzo sprawna.

Naturalny rozwój ma jednak jedną słabość: często brakuje w nim świadomego wyboru. Firma nie zawsze decyduje, w którym kierunku chce iść. Czasami po prostu podąża za tym, co przynosi rynek.

Szanse naturalnego rozwoju firmy

Naturalny rozwój może mieć kilka istotnych zalet.

  • Po pierwsze, firma jest blisko klienta. Nie traci czasu na skomplikowane procedury, tylko reaguje na realne potrzeby. To może być ogromna przewaga nad większymi organizacjami, które podejmują decyzje wolniej.
  • Po drugie, naturalny rozwój sprzyja testowaniu. Przedsiębiorca może szybko sprawdzić nową usługę, nową cenę, nową grupę klientów albo nowy kanał sprzedaży. Jeżeli coś nie działa, można to szybko zmienić.
  • Po trzecie, firma nie jest ograniczona sztywnym planem. Może wykorzystywać okazje, których wcześniej nie dało się przewidzieć. W niektórych branżach taka elastyczność jest bardzo cenna.
  • Po czwarte, naturalny rozwój często wynika z autentycznego zapotrzebowania rynku. Jeżeli klienci sami pytają o nowe usługi, większą skalę współpracy albo dodatkowe rozwiązania, może to być sygnał, że firma ma realny potencjał wzrostu.

To są mocne strony, których nie wolno lekceważyć. Strategia nie powinna zabijać przedsiębiorczości. Powinna ją porządkować.

Pułapka pierwsza: firma robi coraz więcej, ale nie zarabia więcej

Najczęstszą pułapką naturalnego rozwoju jest wzrost skali bez wzrostu rentowności. Firma ma więcej klientów, więcej zleceń, więcej pracowników i więcej obowiązków, ale właściciel nie widzi proporcjonalnie większego zysku.

Dzieje się tak, gdy rozwój nie jest policzony. Nowe zlecenia mogą wyglądać atrakcyjnie, ale generować niską marżę. Nowi klienci mogą zwiększać przychód, ale wymagać dużej obsługi. Rozbudowa oferty może poprawić wizerunek firmy, ale jednocześnie podnieść koszty organizacyjne.

W praktyce przedsiębiorca powinien regularnie sprawdzać nie tylko przychody, ale również marżę, koszty, czas pracy, zaangażowanie zespołu i realny zysk na poszczególnych usługach.

Pułapka druga: brak wyboru klienta docelowego

Firma rozwijająca się naturalnie często obsługuje każdego klienta, który chce zapłacić. Na początku to zrozumiałe. Problem pojawia się wtedy, gdy firma zaczyna mieć zbyt szeroką grupę odbiorców. Inne potrzeby ma klient indywidualny, inne ma mała firma, inne deweloper, inne spółka produkcyjna, a jeszcze inne instytucja publiczna.

Jeżeli firma nie wybiera świadomie segmentu klientów, jej marketing staje się nieprecyzyjny, oferta zbyt ogólna, a proces sprzedaży trudniejszy. Przedsiębiorstwo próbuje mówić do wszystkich, przez co nie trafia wystarczająco mocno do nikogo.

Naturalny rozwój warto więc uzupełnić o prostą analizę: którzy klienci są najbardziej rentowni, z którymi najlepiej się pracuje, którzy mają największy potencjał powrotu i polecenia, a którzy generują najwięcej problemów.

Pułapka trzecia: chaos organizacyjny

Naturalny rozwój często wyprzedza organizację firmy. Na początku właściciel wszystko kontroluje sam. Z czasem pojawia się więcej klientów, więcej spraw, więcej dokumentów, więcej telefonów, więcej decyzji i więcej problemów.

Jeżeli firma nie buduje procesów, zaczyna działać chaotycznie. Pracownicy nie wiedzą, kto za co odpowiada. Klienci otrzymują różny standard obsługi. Informacje giną w wiadomościach, notatkach i telefonach. Właściciel staje się wąskim gardłem, bo każda decyzja musi przejść przez niego.

To jeden z najważniejszych momentów w rozwoju firmy. Jeżeli przedsiębiorca nie uporządkuje procesów, firma może przestać rosnąć mimo dużego popytu.

Pułapka czwarta: decyzje inwestycyjne podejmowane emocjonalnie

Naturalny rozwój często zachęca do szybkich inwestycji. Skoro pojawiają się klienci, to trzeba zatrudnić ludzi, kupić sprzęt, wynająć większe biuro, uruchomić reklamę, wejść w nowy produkt albo otworzyć kolejny oddział.

Niektóre z tych decyzji mogą być bardzo dobre. Ale bez analizy finansowej łatwo przeszacować potencjał rynku. Firma może zainwestować zbyt dużo, zbyt szybko i bez zabezpieczenia płynności.

Przed każdą większą decyzją inwestycyjną warto odpowiedzieć na pytania:

  • ile to będzie kosztować,
  • kiedy inwestycja zacznie generować przychody,
  • jaki poziom sprzedaży jest potrzebny, aby się zwróciła,
  • co się stanie, jeśli popyt będzie niższy niż zakładamy,
  • czy firma ma rezerwę finansową,
  • czy rozwój wymaga finansowania zewnętrznego.

Brak planowania strategicznego nie zwalnia z liczenia.

Pułapka piąta: uzależnienie od jednej okazji lub jednego klienta

Firma rozwijająca się naturalnie może bardzo szybko urosnąć dzięki jednemu dużemu klientowi, jednej branży albo jednemu kanałowi sprzedaży. Na początku wygląda to jak sukces. Pojawiają się przychody, większe zlecenia i poczucie stabilności.

Problem pojawia się wtedy, gdy ten jeden klient odchodzi, ogranicza zamówienia albo wymusza niższe ceny. Firma, która nie dywersyfikuje źródeł przychodu, może nagle znaleźć się w trudnej sytuacji.

Dlatego nawet naturalny rozwój powinien być kontrolowany pod kątem ryzyka koncentracji. Przedsiębiorca powinien wiedzieć, jaki procent przychodów pochodzi od największych klientów i co się stanie, jeśli jeden z nich zakończy współpracę.

Kiedy naturalny rozwój jest dobry?

Naturalny rozwój firmy może być bardzo korzystny, gdy przedsiębiorca traktuje go jako etap testowania rynku. Wtedy firma sprawdza, co działa, czego chcą klienci, za co są gotowi płacić i które usługi mają największy potencjał.

Naturalny rozwój jest dobry, gdy:

  • firma jest mała i elastyczna,
  • koszt testowania nowych pomysłów jest niski,
  • przedsiębiorca jest blisko klienta,
  • decyzje można szybko skorygować,
  • firma kontroluje koszty,
  • nie podejmuje dużych zobowiązań bez analizy.

W takiej sytuacji brak formalnej strategii nie musi być problemem. Może być wręcz przewagą, ponieważ firma uczy się rynku w praktyce.

Kiedy brak strategii zaczyna być niebezpieczny?

Brak planowania strategicznego staje się niebezpieczny wtedy, gdy firma osiąga większą skalę. Im więcej klientów, pracowników, kosztów, zobowiązań i projektów, tym większe znaczenie ma uporządkowanie działań.

Sygnałami ostrzegawczymi są:

  • wzrost przychodów bez wzrostu zysku,
  • przeciążenie właściciela,
  • brak jasnego podziału odpowiedzialności,
  • zbyt szeroka oferta,
  • problemy z jakością obsługi,
  • brak kontroli nad kosztami,
  • podejmowanie decyzji inwestycyjnych bez liczb,
  • uzależnienie od kilku klientów,
  • brak czasu na rozwój, bo firma stale gasi pożary.

To moment, w którym naturalny rozwój trzeba zamienić w świadomą strategię.

Najlepsze rozwiązanie: przedsiębiorczość plus strategia

Najlepszy model rozwoju firmy nie polega na wyborze między intuicją a strategią. Najlepszy model łączy jedno i drugie.

Przedsiębiorczość daje energię, odwagę, szybkość działania i kontakt z rynkiem. Strategia daje porządek, priorytety, liczby, cele i kontrolę ryzyka. Firma potrzebuje obu tych elementów.

Strategia nie powinna blokować rozwoju. Nie powinna być nadmiernie skomplikowana, teoretyczna i oderwana od codzienności. Powinna pomagać przedsiębiorcy podejmować lepsze decyzje. Dobra strategia odpowiada na pytania: które okazje wykorzystać, z których zrezygnować, gdzie inwestować, kogo obsługiwać, jak budować przewagę i jak zabezpieczyć finanse.

Podsumowanie

Naturalny rozwój firmy bez planowania strategicznego może być szansą, szczególnie na początkowym etapie działalności. Pozwala szybko reagować na potrzeby rynku, testować pomysły i wykorzystywać okazje. Problem pojawia się wtedy, gdy firma rośnie, ale nie porządkuje swojej organizacji, finansów, oferty i procesów.

Największe pułapki naturalnego rozwoju to chaos, spadek rentowności, brak koncentracji, przeciążenie właściciela, uzależnienie od jednego źródła przychodu i decyzje inwestycyjne podejmowane bez analizy.

Dlatego naturalny rozwój warto traktować jako źródło wiedzy o rynku, ale nie jako docelowy model zarządzania firmą. Gdy przedsiębiorstwo zaczyna rosnąć, potrzebuje strategii. Nie po to, aby ograniczyć przedsiębiorczość, ale po to, aby ją lepiej wykorzystać.

Firma może rozwijać się naturalnie, ale jeżeli chce rozwijać się bezpiecznie, rentownie i długoterminowo, powinna w pewnym momencie przejść od spontanicznego działania do świadomego planowania strategicznego.

Nasze pozostałe publikacje na temat rozwoju firmy:

Biznes plan przejęcie przedsiębiorstwa

Biznes plan przejęcie przedsiębiorstwa

Biznesplan przejęcia przedsiębiorstwa, czyli jak wycenić wartość przedsiębiorstwa i przeprowadzić pr…

Biznes plan produkcja makaronu

Biznes plan produkcja makaronu

Jak napisać biznesplan dla produkcji makaronu- struktura Jedną z realizacji METIS GROUP było opracow…

Biznes plan budynek firmowy- siedziba

Biznes plan budynek firmowy- siedziba

Zakup siedziby firmy w Pile – budynek biurowy i biznes plan inwestycji Zakup siedziby firmy w Pile b…

Strategia inwestycyjna spółki deweloperskiej

Strategia inwestycyjna spółki deweloperskiej

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej strategii inwestycyjnej dla spółki de…

Biznes Plan dla nowej firmy – wynajem katamaranów

Biznes Plan dla nowej firmy – wynajem katamaranów

Przygotowaliśmy biznes plan dla nowej firmy, której głównym założeniem było uruchomienie działa…

Mapa procesów biznesowych Gminy Pniewy

Mapa procesów biznesowych Gminy Pniewy

Urząd miejski realizuje wiele wzajemnie powiązanych zadań. Obsługa mieszkańców, wydawanie decyzji, p…

Strategia rozwoju firmy usługowej WIELSPIN

Strategia rozwoju firmy usługowej WIELSPIN

Firma usługowa rozwija się inaczej niż przedsiębiorstwo produkcyjne. Usługi nie można wyprodukować n…
Strategia rozwoju firmy budowlanej Quality Invest

Strategia rozwoju firmy budowlanej Quality Invest

W branży budowlanej wzrost przychodów nie zawsze oznacza poprawę kondycji przedsiębiorstwa. Każdy ko…
Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Przedmiotem realizacji było opracowanie strategii rozwoju spółki inwestycyjnej Dakar Holding sp. z o…

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Analiza poznańskiego rynku deweloperskiego dla UWI Inwestycje

Jedną z realizacji METIS GROUP było przygotowanie kompleksowej analizy poznańskiego rynku dewelopers…