
Jak przygotować biznesplan oparty na wiarygodnych danych, realnych założeniach i rzetelnych analizach? Film przedstawia 10 praktycznych wskazówek dotyczących opisu inwestycji, analizy rynku, kosztów, przychodów, finansowania, ryzyka i scenariuszy realizacji projektu.
Obejrzyj film także bezpośrednio w YouTube
Jak napisać bardzo dobry biznesplan? 10 praktycznych wskazówek
Dobry biznesplan nie powinien być dokumentem przygotowanym wyłącznie po to, aby uzyskać kredyt, pozyskać inwestora albo spełnić formalne wymagania instytucji finansującej. Przede wszystkim powinien pozwolić przedsiębiorcy lub inwestorowi sprawdzić, czy planowane przedsięwzięcie ma realne podstawy rynkowe i finansowe.
Biznesplan powinien odpowiedzieć na znacznie ważniejsze pytanie niż: „Czy bank udzieli mi finansowania?”. Powinien przede wszystkim pokazać: czy ten projekt rzeczywiście ma ekonomiczny sens, ile kapitału będzie wymagał, jakie może wygenerować wyniki i co stanie się, jeżeli założenia nie zostaną zrealizowane zgodnie z planem.
W swojej pracy spotykam biznesplany, które na pierwszy rzut oka wyglądają bardzo profesjonalnie. Zawierają tabele, wykresy, prognozy finansowe i rozbudowane opisy. Problem pojawia się jednak wtedy, gdy zaczynamy analizować dane, na których zostały oparte.
Zawyżone ceny sprzedaży, niedoszacowane koszty inwestycji, zbyt szybkie tempo sprzedaży, pobieżna analiza konkurencji czy nieuwzględnienie scenariusza pesymistycznego mogą całkowicie zmienić ocenę przedsięwzięcia.
Dlatego dobry biznesplan nie polega na stworzeniu dokumentu, który ma potwierdzić, że pomysł jest dobry.
Dobry biznesplan ma sprawdzić, czy pomysł rzeczywiście jest dobry.
W poniższym filmie przedstawiam 10 praktycznych zasad, które warto zastosować przy przygotowywaniu biznesplanu inwestycji lub przedsiębiorstwa.
[W TYM MIEJSCU FILM YOUTUBE]
Spis treści
- Określ, po co przygotowujesz biznesplan
- Dokładnie opisz przedsięwzięcie
- Zbadaj rynek, zanim zaczniesz prognozować przychody
- Przeanalizuj konkurencję
- Przyjmij realistyczne założenia dotyczące przychodów
- Nie zaniżaj kosztów inwestycji
- Określ sposób finansowania przedsięwzięcia
- Przygotuj model finansowy
- Zidentyfikuj najważniejsze ryzyka
- Przygotuj kilka scenariuszy realizacji projektu
1. Określ, po co przygotowujesz biznesplan
Pierwszym krokiem nie powinno być otwarcie arkusza kalkulacyjnego ani rozpoczęcie pisania kilkudziesięciostronicowego dokumentu.
Najpierw trzeba odpowiedzieć na pytanie:
Po co właściwie przygotowuję biznesplan?
Cel dokumentu wpływa bowiem na jego zakres, szczegółowość oraz sposób prezentowania informacji.
Inaczej będzie wyglądał biznesplan przygotowany dla banku, inaczej materiał przedstawiany potencjalnemu inwestorowi, a jeszcze inaczej analiza wykonywana przede wszystkim na potrzeby właściciela przedsiębiorstwa.
Bank będzie zwracał szczególną uwagę między innymi na możliwość obsługi zadłużenia, poziom wkładu własnego, zabezpieczenie finansowania, przepływy pieniężne oraz odporność projektu na pogorszenie założeń.
Inwestora kapitałowego będzie natomiast interesowała przede wszystkim potencjalna stopa zwrotu, ryzyko przedsięwzięcia, sposób wyjścia z inwestycji oraz możliwość wzrostu jej wartości.
Dla przedsiębiorcy biznesplan powinien pełnić jeszcze inną funkcję: pomóc podjąć decyzję, czy w ogóle warto angażować własny kapitał w dane przedsięwzięcie.
Dlatego biznesplanu nie warto traktować jedynie jako dokumentu „dla banku”. W pierwszej kolejności jest on narzędziem decyzyjnym dla inwestora.
2. Dokładnie opisz przedsięwzięcie
Dobry biznesplan powinien pozwalać osobie, która wcześniej nie znała projektu, zrozumieć:
- co dokładnie będzie realizowane,
- gdzie przedsięwzięcie będzie prowadzone,
- kto będzie odpowiedzialny za jego realizację,
- jaki produkt lub usługę otrzyma klient,
- w jaki sposób projekt będzie generował przychody,
- ile czasu potrwa jego realizacja,
- jakie zasoby będą potrzebne.
W przypadku inwestycji w nieruchomości nie wystarczy na przykład napisać, że planowana jest budowa budynku mieszkalnego.
Trzeba określić między innymi lokalizację, powierzchnię działki, możliwości wynikające z miejscowego planu zagospodarowania przestrzennego lub decyzji o warunkach zabudowy, planowaną powierzchnię użytkową, strukturę lokali, standard inwestycji, grupę docelową oraz przewidywany harmonogram realizacji.
Im dokładniej opiszemy projekt, tym łatwiej będzie później zweryfikować jego koszty, przychody, harmonogram i zapotrzebowanie na finansowanie.
Właśnie dlatego część opisowa biznesplanu nie powinna być traktowana jako formalny wstęp do modelu finansowego.
Model finansowy musi wynikać z założeń operacyjnych projektu.
Jeżeli założenia są nieprecyzyjne, również wyniki modelu będą niewiarygodne.
3. Zbadaj rynek, zanim zaczniesz prognozować przychody
Jednym z najczęściej popełnianych błędów jest rozpoczynanie przygotowania biznesplanu od założenia oczekiwanego wyniku finansowego.
Inwestor zakłada, że chce sprzedać mieszkania po określonej cenie albo osiągnąć określoną marżę, a następnie pozostałe elementy modelu są dostosowywane w taki sposób, aby uzyskać oczekiwany rezultat.
Powinno być dokładnie odwrotnie.
Najpierw analizujemy rynek.
Dopiero później ustalamy możliwe do osiągnięcia przychody.
W przypadku inwestycji mieszkaniowej warto sprawdzić między innymi:
- jakie inwestycje konkurencyjne znajdują się w danej lokalizacji,
- jakie mieszkania są aktualnie oferowane,
- w jakich cenach,
- jak duża jest podaż,
- jakie metraże sprzedają się najlepiej,
- jaki jest standard konkurencyjnych projektów,
- w jakim tempie może następować sprzedaż.
Samo sprawdzenie średniej ceny metra kwadratowego w mieście zazwyczaj nie wystarcza.
Rynek nieruchomości jest lokalny. Różnica pomiędzy dwiema częściami tego samego miasta może mieć istotny wpływ na poziom cen, zainteresowanie klientów oraz tempo sprzedaży.
Podobna zasada obowiązuje przy każdym innym rodzaju działalności.
Jeżeli chcemy przygotować wiarygodną prognozę przychodów, musimy najpierw wiedzieć, kto będzie naszym klientem, jak duży jest rynek i dlaczego klient miałby wybrać właśnie naszą ofertę.
4. Przeanalizuj konkurencję
Analiza konkurencji nie powinna ograniczać się do wymienienia kilku przedsiębiorstw działających na danym rynku.
Warto odpowiedzieć na znacznie bardziej praktyczne pytania.
Co dokładnie oferuje konkurencja?
W jakich cenach?
Do jakiej grupy klientów kieruje swoją ofertę?
Jak wygląda jej produkt?
Jakie ma przewagi?
Jakie ma słabości?
W jaki sposób prowadzi sprzedaż?
Jak szybko sprzedaje?
W przypadku nieruchomości warto dodatkowo porównać lokalizację, standard, metraże, układy lokali, miejsca postojowe, dodatkowe udogodnienia oraz harmonogram realizacji konkurencyjnych projektów.
To ważne, ponieważ inwestor może mieć bardzo dobry projekt, ale jeżeli kilka kilometrów dalej powstanie kilka podobnych inwestycji, łączna podaż może wpłynąć zarówno na możliwą cenę sprzedaży, jak i tempo komercjalizacji.
Konkurencja nie powinna być więc traktowana jako rozdział biznesplanu, który trzeba po prostu „wypełnić”.
To jeden z podstawowych elementów weryfikujących realność prognozy przychodów.
5. Przyjmij realistyczne założenia dotyczące przychodów
Prognoza przychodów jest jednym z najbardziej wrażliwych elementów całego biznesplanu.
Niewielka zmiana ceny sprzedaży może bardzo mocno wpłynąć na końcowy wynik przedsięwzięcia.
Wyobraźmy sobie inwestycję, w której planowana powierzchnia sprzedażowa wynosi 5 000 m².
Przy średniej cenie 10 000 zł za m² prognozowane przychody wyniosą:
5 000 m² × 10 000 zł = 50 mln zł.
Jeżeli jednak rynek pozwoli osiągnąć średnio 9 500 zł za m², przychody spadną do:
47,5 mln zł.
Różnica wynosi 2,5 mln zł.
A to tylko zmiana ceny o 5%.
Jeżeli marża projektu nie jest wysoka, taka różnica może znacząco obniżyć jego rentowność.
Dlatego przychodów nie należy prognozować na podstawie oczekiwań inwestora. Powinny wynikać z danych rynkowych i możliwie konserwatywnych założeń.
Warto również pamiętać, że przychody zależą nie tylko od ceny.
Znaczenie ma również tempo sprzedaży.
Możemy prawidłowo przewidzieć cenę, ale jeżeli sprzedaż potrwa o rok dłużej, wzrosną koszty finansowania, marketingu, utrzymania projektu i całego przedsiębiorstwa.
Dlatego cena oraz harmonogram sprzedaży powinny być analizowane łącznie.
6. Nie zaniżaj kosztów inwestycji
Drugą stroną modelu finansowego są koszty.
I właśnie tutaj niewielkie procentowo odchylenie może oznaczać bardzo dużą kwotę.
Załóżmy, że całkowity budżet inwestycji wynosi 10 mln zł.
Jeżeli koszty zostały niedoszacowane zaledwie o 5%, rzeczywisty budżet wzrośnie o:
500 000 zł.
Na pierwszy rzut oka 5% może wydawać się niewielką różnicą.
Dla inwestora oznacza jednak konieczność znalezienia dodatkowych pół miliona złotych.
Jeżeli projekt miał wygenerować 2 mln zł zysku, a wzrost kosztów nie może zostać przeniesiony na klientów, dodatkowe 500 tys. zł obniża potencjalny zysk do około 1,5 mln zł.
To oznacza spadek zakładanego zysku aż o 25%.
Dlatego podczas przygotowywania budżetu warto uwzględnić nie tylko najbardziej oczywiste pozycje.
W przypadku inwestycji budowlanej mogą to być między innymi:
- zakup nieruchomości,
- koszty transakcyjne,
- projekt i dokumentacja,
- prace budowlane,
- przyłącza,
- zagospodarowanie terenu,
- nadzór,
- marketing i sprzedaż,
- finansowanie,
- ubezpieczenia,
- podatki i opłaty,
- koszty działalności inwestora,
- rezerwa na nieprzewidziane wydatki.
Cena zakupu nieruchomości i koszt wykonania budynku bardzo rzadko tworzą pełny budżet projektu.
Dobry biznesplan powinien pomóc znaleźć brakujące koszty przed rozpoczęciem inwestycji, a nie dopiero wtedy, gdy trzeba je rzeczywiście zapłacić.
7. Określ sposób finansowania przedsięwzięcia
Rentowny projekt nie zawsze oznacza projekt, który można sfinansować.
Dlatego już na etapie biznesplanu należy określić, skąd będą pochodziły środki potrzebne do jego realizacji.
Może to być:
- kapitał własny,
- kredyt bankowy,
- finansowanie inwestora,
- emisja obligacji,
- pożyczka,
- środki wspólników,
- finansowanie mieszane.
Kluczowe jest również określenie, kiedy poszczególne środki będą potrzebne.
Inwestycja może wykazywać zysk w rachunku wyników, a jednocześnie w pewnym momencie zabraknie jej gotówki.
To szczególnie istotne w projektach, w których najpierw trzeba ponieść znaczące nakłady, a przychody pojawiają się dopiero po wielu miesiącach.
Przy finansowaniu kredytem trzeba również sprawdzić, czy projekt spełnia wymagania banku i czy generowane przepływy pozwolą na obsługę zadłużenia.
Dlatego analiza finansowania powinna być częścią biznesplanu od samego początku, a nie dodatkiem przygotowywanym dopiero przed złożeniem wniosku kredytowego.
8. Przygotuj model finansowy
Opis przedsięwzięcia, analiza rynku i budżet powinny ostatecznie zostać przełożone na liczby.
Do tego służy model finansowy.
Powinien pokazywać przede wszystkim:
- prognozowane przychody,
- koszty,
- wynik finansowy,
- przepływy pieniężne,
- zapotrzebowanie na kapitał,
- harmonogram finansowania,
- rentowność projektu,
- możliwość obsługi zadłużenia.
Sam arkusz kalkulacyjny nie jest jednak najważniejszy.
Najważniejsze są założenia, które do niego wpisujemy.
Możemy stworzyć bardzo skomplikowany model zawierający dziesiątki tabel, ale jeżeli wpiszemy do niego nierealną cenę sprzedaży albo zaniżony koszt budowy, wynik nadal będzie błędny.
Model finansowy powinien pozwalać również szybko sprawdzić, jak zmiana jednego założenia wpływa na całą inwestycję.
Co stanie się, jeżeli:
- ceny sprzedaży spadną o 5%?
- koszt budowy wzrośnie o 10%?
- sprzedaż potrwa o sześć miesięcy dłużej?
- oprocentowanie finansowania wzrośnie?
- część przychodów pojawi się później?
Dopiero wtedy model staje się rzeczywistym narzędziem podejmowania decyzji.
9. Zidentyfikuj najważniejsze ryzyka
Biznesplan, który pokazuje wyłącznie sposób osiągnięcia sukcesu, jest niepełny.
Każde przedsięwzięcie ma ryzyka.
Rolą dobrego biznesplanu nie jest udowodnienie, że ryzyka nie istnieją, ale ich zidentyfikowanie i określenie możliwego wpływu na projekt.
W przypadku inwestycji mogą to być między innymi:
- wzrost kosztów,
- spadek cen sprzedaży,
- mniejszy popyt,
- wydłużenie procesu administracyjnego,
- opóźnienia wykonawcy,
- wzrost kosztów finansowania,
- konieczność zwiększenia kapitału własnego,
- pojawienie się nowych projektów konkurencyjnych,
- zmiana warunków rynkowych.
Samo stworzenie listy zagrożeń również nie wystarcza.
Trzeba odpowiedzieć na kolejne pytanie:
Co zrobimy, jeżeli dane ryzyko rzeczywiście się zmaterializuje?
Jeżeli sprzedaż będzie wolniejsza — czy inwestor posiada wystarczającą płynność?
Jeżeli koszty wzrosną o 10% — skąd pozyska dodatkowy kapitał?
Jeżeli bank ograniczy poziom kredytu — czy projekt nadal będzie można zrealizować?
Właśnie takie pytania sprawiają, że biznesplan przestaje być dokumentem opisującym idealną przyszłość, a zaczyna być narzędziem zarządzania ryzykiem.
10. Przygotuj co najmniej trzy scenariusze
Jednym z najlepszych sposobów sprawdzenia odporności projektu jest przygotowanie kilku scenariuszy.
Najczęściej warto przeanalizować przynajmniej trzy:
scenariusz pesymistyczny, scenariusz bazowy i scenariusz optymistyczny.
Scenariusz bazowy powinien przedstawiać najbardziej prawdopodobny przebieg przedsięwzięcia.
Scenariusz optymistyczny może pokazać potencjał projektu przy korzystnych warunkach.
Najważniejszy z punktu widzenia bezpieczeństwa kapitału jest jednak scenariusz pesymistyczny.
Załóżmy na przykład jednocześnie:
- niższą cenę sprzedaży,
- wyższe koszty,
- wolniejsze tempo sprzedaży,
- dłuższy czas realizacji,
- wyższe koszty finansowania.
Następnie sprawdźmy:
Czy inwestycja nadal generuje zysk?
Czy inwestor zachowuje płynność?
Czy posiada wystarczający kapitał?
Czy nadal może regulować zobowiązania wobec banku?
Jaki jest margines bezpieczeństwa projektu?
Jeżeli inwestycja wygląda dobrze wyłącznie w scenariuszu optymistycznym, powinien to być dla inwestora bardzo poważny sygnał ostrzegawczy.
Dlatego warto przeczytać również:
[LINK WEWNĘTRZNY: Najpierw scenariusz pesymistyczny realizacji inwestycji]
Co decyduje o jakości biznesplanu?
Bardzo dobry biznesplan nie musi być najdłuższym dokumentem.
Nie musi również zawierać największej liczby tabel, wykresów i analiz.
Jego jakość zależy przede wszystkim od wiarygodności danych i logicznej spójności przyjętych założeń.
Jeżeli prognozujemy sprzedaż określonej liczby mieszkań, powinniśmy umieć wykazać, dlaczego rynek jest w stanie je wchłonąć.
Jeżeli zakładamy określoną cenę, powinna ona wynikać z analizy konkurencji.
Jeżeli zakładamy określony koszt inwestycji, powinien mieć podstawę w kosztorysach, ofertach, doświadczeniu wykonawców lub aktualnych danych rynkowych.
Jeżeli zakładamy określony poziom kredytu, trzeba sprawdzić, czy odpowiada wymaganiom instytucji finansujących.
Każda ważna liczba powinna mieć swoje uzasadnienie.
Dopiero wtedy wyniki biznesplanu zaczynają mieć rzeczywistą wartość dla inwestora.
Biznesplan powinien pomagać podjąć decyzję, a nie ją usprawiedliwiać
To jedna z najważniejszych zasad.
Jeżeli najpierw podejmiemy decyzję o realizacji inwestycji, a dopiero później zaczniemy przygotowywać biznesplan, bardzo łatwo wpaść w pułapkę szukania argumentów potwierdzających wcześniejszą decyzję.
Znacznie bezpieczniejsza kolejność wygląda inaczej:
pomysł → dane → analiza → biznesplan → decyzja → realizacja.
Nie:
pomysł → decyzja → zakup → biznesplan.
Profesjonalna analiza może doprowadzić do trzech różnych wniosków:
- inwestycję warto realizować,
- inwestycję warto realizować, ale po zmianie określonych założeń,
- inwestycji nie należy realizować.
Trzecia odpowiedź również może oznaczać dobrze wykonaną pracę.
Jeżeli biznesplan przygotowany przed zakupem nieruchomości pozwoli uniknąć projektu, który przyniósłby inwestorowi stratę, dokument spełnił swoje zadanie.
Najczęściej zadawane pytania – FAQ
Jak długi powinien być biznesplan?
Nie istnieje jedna właściwa liczba stron biznesplanu. Dokument powinien być na tyle szczegółowy, aby umożliwić zrozumienie przedsięwzięcia, ocenę rynku, weryfikację założeń finansowych oraz analizę najważniejszych ryzyk.
W przypadku prostego przedsięwzięcia może być stosunkowo krótki. Rozbudowana inwestycja deweloperska, hotelowa, handlowa czy przemysłowa będzie wymagała znacznie bardziej szczegółowej analizy.
Najważniejsza nie jest liczba stron, ale jakość informacji.
Jakie elementy powinien zawierać biznesplan?
Zakres zależy od rodzaju przedsięwzięcia, ale profesjonalny biznesplan powinien zazwyczaj obejmować opis inwestora i projektu, model biznesowy, analizę rynku, analizę konkurencji, założenia dotyczące sprzedaży, budżet kosztów, harmonogram, sposób finansowania, model finansowy, analizę rentowności oraz ocenę ryzyka.
Warto również przygotować kilka wariantów realizacji przedsięwzięcia.
Czy biznesplan jest wymagany do kredytu inwestycyjnego?
Zakres dokumentacji zależy od rodzaju finansowania, banku, kwoty kredytu i charakteru inwestycji. Przy większych projektach bank będzie jednak potrzebował informacji pozwalających ocenić przedsięwzięcie, źródła jego spłaty, poziom zaangażowania kapitału własnego oraz najważniejsze ryzyka.
Nawet jeżeli bank nie wymaga dokumentu noszącego formalnie nazwę „biznesplan”, inwestor powinien posiadać własną analizę finansową projektu przed podjęciem decyzji o zaciągnięciu zobowiązania.
Ile kosztuje przygotowanie profesjonalnego biznesplanu?
Koszt przygotowania biznesplanu zależy przede wszystkim od zakresu projektu, dostępności danych, liczby wymaganych analiz oraz stopnia rozbudowania modelu finansowego.
Innego nakładu pracy wymaga biznesplan małej działalności usługowej, a innego wielomilionowej inwestycji deweloperskiej, hotelowej czy komercyjnej.
Dlatego zakres prac i wynagrodzenie powinny być ustalane indywidualnie po zapoznaniu się z przedsięwzięciem.
Ile trwa przygotowanie biznesplanu?
Czas przygotowania biznesplanu zależy od złożoności inwestycji i kompletności materiałów dostarczonych przez inwestora.
Najwięcej czasu często nie zajmuje samo napisanie dokumentu, lecz zebranie i zweryfikowanie danych: analiza rynku, sprawdzenie konkurencji, przygotowanie kosztów, ustalenie realnych przychodów oraz wykonanie modelu finansowego.
Przy bardziej złożonych projektach rzetelnej analizy nie warto zastępować szybkim przygotowaniem dokumentu opartego na niezweryfikowanych założeniach.
Czy biznesplan powinien zawierać scenariusz pesymistyczny?
Tak. Analiza scenariusza pesymistycznego pozwala ocenić odporność projektu na pogorszenie założeń.
Warto sprawdzić między innymi konsekwencje wzrostu kosztów, spadku przychodów, opóźnień oraz wzrostu kosztów finansowania.
Dzięki temu inwestor może przed rozpoczęciem przedsięwzięcia określić, jak duży posiada margines bezpieczeństwa oraz jakiego dodatkowego kapitału może potrzebować w trudniejszym wariancie.
Czy biznesplan można przygotować samodzielnie?
Tak, szczególnie jeżeli przedsiębiorca dobrze zna swoją branżę oraz potrafi przeprowadzić analizę rynku i przygotować model finansowy.
Największym problemem nie jest jednak samo napisanie dokumentu. Trudniejsze jest zachowanie obiektywizmu wobec własnego pomysłu.
Osoba zaangażowana w projekt może nieświadomie przyjmować bardziej optymistyczne założenia dotyczące sprzedaży, kosztów czy harmonogramu.
Dlatego przy większych inwestycjach warto przynajmniej poddać biznesplan niezależnej weryfikacji.
Podsumowanie – jak przygotować dobry biznesplan?
Dobry biznesplan powinien przede wszystkim pomagać podejmować lepsze decyzje inwestycyjne.
Nie powinien udowadniać, że projekt na pewno się powiedzie.
Powinien pokazywać zarówno jego potencjał, jak i słabe strony.
Dlatego podczas przygotowywania biznesplanu:
- określ jego cel,
- dokładnie opisz przedsięwzięcie,
- przeanalizuj rynek,
- sprawdź konkurencję,
- realistycznie oszacuj przychody,
- przygotuj pełny budżet kosztów,
- zaplanuj finansowanie,
- zbuduj model finansowy,
- zidentyfikuj ryzyka,
- przeanalizuj kilka scenariuszy.
Im większy kapitał zamierzasz zaangażować, tym ważniejsze jest zweryfikowanie założeń przed rozpoczęciem inwestycji.
Koszt przygotowania dobrej analizy jest zwykle niewielki w porównaniu z konsekwencjami błędnej decyzji dotyczącej projektu wartego kilka czy kilkadziesiąt milionów złotych.
Potrzebujesz biznesplanu lub weryfikacji planowanej inwestycji?
W METIS GROUP wspieramy inwestorów i przedsiębiorców w przygotowywaniu biznesplanów, modeli finansowych oraz analiz inwestycyjnych.
Analizujemy między innymi założenia projektu, rynek, konkurencję, koszty, przychody, finansowanie, rentowność oraz ryzyka przedsięwzięcia.
Celem takiej analizy nie jest wyłącznie przygotowanie dokumentu.
Celem jest sprawdzenie, czy przedsięwzięcie posiada realne podstawy ekonomiczne i czy warto angażować w nie kapitał.
Jeżeli planujesz inwestycję i chcesz zweryfikować jej założenia przed podjęciem decyzji, zapraszamy do kontaktu z METIS GROUP.
Marek Krzymiński
METIS GROUP
Nasze pozostałe publikacje na temat doradztwa inwestycyjnego i finansowego:
Dobry biznes plan może powiedzieć nie realizuj tej inwestycji
Rzetelny biznesplan nie jest folderem reklamowym i może wykazać, że projektu nie należy realizować. …
Jeżeli inwestujesz kilka milionów, a oszczędzasz na analizie, zaczynasz od złej strony
Inwestor jest gotowy wydać kilka milionów złotych na nieruchomość lub realizację projektu, a jednocz…
Piękna nieruchomość fatalna inwestycja
Piękny budynek lub atrakcyjna działka nie muszą być dobrą inwestycją. Przed zakupem trzeba przeanali…
Bank nie finansuje pomysłu. Bank finansuje projekt przygotowany do realizacji
Dobry pomysł na inwestycję nie wystarczy, aby otrzymać kredyt. Bank chce zobaczyć projekt, który jes…
Pięć pytań, które mogą uratować Twój kapitał
Co stanie się, jeżeli wzrosną koszty budowy, spadną ceny sprzedaży albo inwestycja potrwa rok dłużej…
Po co naprawdę przygotowuje się biznesplan inwestycji? Nie chodzi tylko o kredyt- 6 celów
Biznesplan powinien powstać przede wszystkim dla inwestora, jeszcze przed zakupem nieruchomości i za…
Bank nie finansuje pomysłu!
Inwestor może posiadać atrakcyjną nieruchomość i dobry pomysł, ale dla banku to dopiero początek oce…
Masz pomysł na inwestycję?
Wielu inwestorów rozpoczyna rozmowę od konkretnej nieruchomości: działki, kamienicy, budynku usługow…
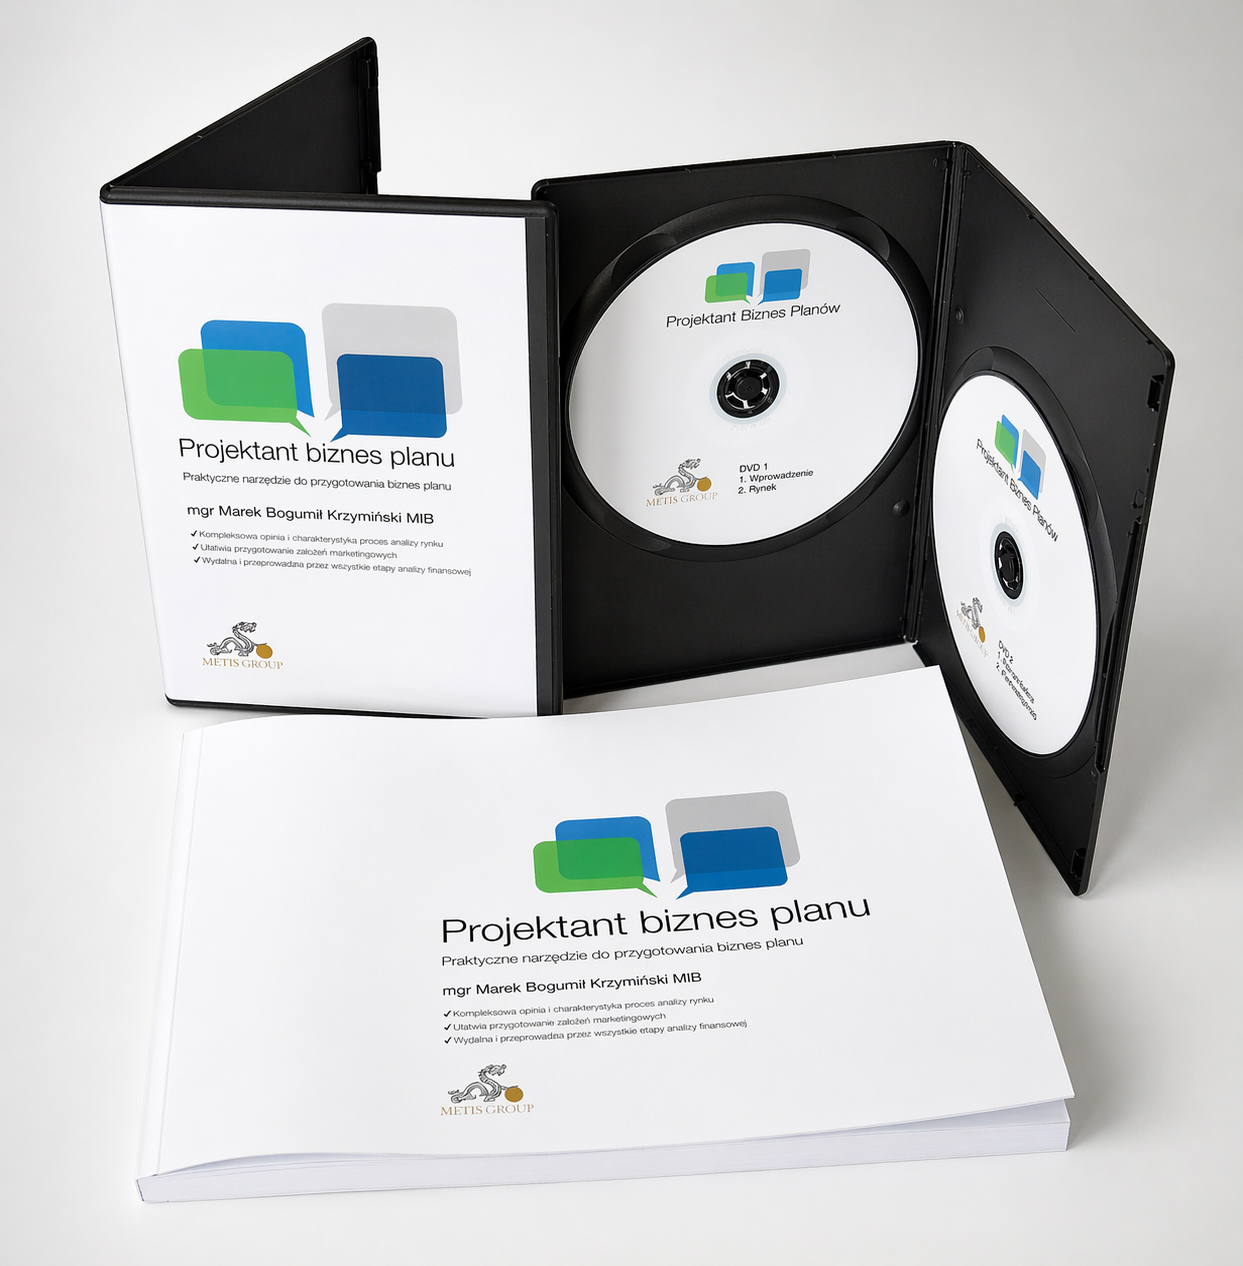
„Projektant biznes planu” – książka Marek Krzymiński
Projektant biznes planu – praktyczne narzędzie do przygotowania biznesplanu „Projektant biznes planu…
Doradca nie kończy pracy po przygotowaniu analizy, biznesplanu lub innego opracowania.
Współpraca z doradcą nie musi kończyć się po przekazaniu analizy, biznesplanu lub modelu finansowego…