Dlaczego biznesplan nie działa? 6 błędów, które mogą pogrążyć inwestycję
Biznesplan może zawierać analizę rynku, prognozy sprzedaży, budżet, harmonogram oraz wyliczenie zysku, a mimo to po rozpoczęciu inwestycji rzeczywistość bardzo szybko zaczyna rozmijać się z założeniami.
Dlaczego tak się dzieje?
Najczęściej problem nie polega na tym, że biznesplan był zbyt krótki albo nie zawierał wystarczającej liczby tabel.
Problemem jest sposób jego przygotowania oraz założenia, na których został oparty.
Biznesplan powinien być przede wszystkim narzędziem pozwalającym inwestorowi zweryfikować projekt przed zaangażowaniem znaczącego kapitału. Powinien pokazywać nie tylko potencjalne zyski, ale również ryzyka, zapotrzebowanie na gotówkę oraz konsekwencje sytuacji, w której rzeczywistość okaże się mniej korzystna od oczekiwań.
W filmie przedstawiam 6 błędów, które mogą spowodować, że nawet pozornie dobrze przygotowany biznesplan przestanie działać w praktyce.
Błąd 1. Biznesplan przygotowany wyłącznie dla banku lub inwestora
Pierwszy problem pojawia się wtedy, gdy celem biznesplanu staje się przede wszystkim przekonanie banku, inwestora albo innej instytucji do finansowania projektu.
Dokument zaczyna być wtedy przygotowywany pod oczekiwany rezultat.
Inwestor chce wykazać odpowiednio wysoki zysk.
Chce osiągnąć wymagane przez bank wskaźniki.
Chce pokazać możliwie atrakcyjny projekt.
W efekcie może pojawić się naturalna tendencja do przyjmowania bardziej optymistycznych założeń dotyczących przychodów, kosztów, czasu realizacji czy sprzedaży.
Tymczasem biznesplan powinien w pierwszej kolejności służyć samemu inwestorowi.
Jego zadaniem powinno być sprawdzenie:
Czy ten projekt rzeczywiście jest opłacalny?
Ile kapitału będzie potrzebne?
Jakie ryzyka mogą się pojawić?
Co stanie się, jeśli założenia nie zostaną zrealizowane?
Dopiero dobrze przeprowadzona analiza powinna później zostać wykorzystana podczas rozmów z bankiem lub inwestorem.
Biznesplan nie powinien więc udowadniać wcześniej przyjętej tezy.
Powinien ją weryfikować.
Błąd 2. Traktowanie założeń jak pewnych faktów
Każdy biznesplan opiera się na założeniach.
Zakładamy określone ceny sprzedaży.
Prognozujemy koszty.
Szacujemy tempo sprzedaży.
Przewidujemy wysokość czynszów.
Określamy poziom finansowania.
Problem pojawia się wtedy, gdy prognoza zaczyna być traktowana jak pewnik.
Jeżeli model finansowy zakłada sprzedaż mieszkań po 12 000 zł za m², nie oznacza to jeszcze, że rynek rzeczywiście zaakceptuje taką cenę.
Jeżeli kosztorys przewiduje określony koszt budowy, nie oznacza to, że za dwa lata koszt nadal będzie identyczny.
Każde istotne założenie powinno posiadać swoje uzasadnienie.
Prognoza ceny sprzedaży powinna wynikać z analizy rynku i konkurencji.
Koszty powinny wynikać z możliwie aktualnych danych.
Tempo sprzedaży powinno uwzględniać realny popyt i sytuację konkurencyjną.
Dobry biznesplan nie odpowiada więc wyłącznie na pytanie:
„Jakie liczby przyjęliśmy?”
Powinien również odpowiadać:
„Dlaczego właśnie takie liczby przyjęliśmy?”
Im większa inwestycja, tym większe znaczenie ma jakość danych, na których została oparta analiza.
Błąd 3. Nierealistyczny harmonogram realizacji inwestycji
Czas jest jednym z najbardziej niedocenianych kosztów inwestycji.
Na etapie biznesplanu łatwo założyć, że wszystko przebiegnie zgodnie z planem:
projekt zostanie przygotowany w terminie, decyzje administracyjne zostaną uzyskane zgodnie z założeniami, budowa rozpocznie się bez opóźnień, wykonawcy zrealizują prace terminowo, a sprzedaż rozpocznie się w oczekiwanym momencie.
W rzeczywistości nawet kilka miesięcy opóźnienia może mieć bardzo duże konsekwencje.
Dłużej płacimy odsetki od kredytu.
Dłużej ponosimy koszty utrzymania inwestycji.
Później rozpoczyna się sprzedaż.
Później odzyskujemy zaangażowany kapitał.
Mogą również zmienić się warunki rynkowe.
Dlatego harmonogram nie powinien być wyłącznie listą optymistycznych terminów.
Powinien uwzględniać realne zależności pomiędzy poszczególnymi etapami projektu oraz możliwość wystąpienia opóźnień.
W inwestycjach nieruchomościowych czas bardzo często oznacza pieniądze.
Błąd 4. Koncentracja na zysku zamiast na płynności
To jeden z najważniejszych błędów finansowych.
Inwestor patrzy na model i widzi:
projekt generuje zysk.
Może więc uznać, że inwestycja jest bezpieczna.
Tymczasem firma lub projekt może być rentowny i jednocześnie mieć problem z płynnością finansową.
Zysk pokazuje wynik ekonomiczny.
Płynność odpowiada natomiast na zupełnie inne pytanie:
Czy w każdym momencie realizacji inwestycji będziemy mieli wystarczającą ilość gotówki na regulowanie zobowiązań?
Może się przecież zdarzyć, że duża część przychodów pojawi się dopiero po zakończeniu inwestycji, podczas gdy koszty trzeba ponosić znacznie wcześniej.
Jeżeli zabraknie pieniędzy na wykonawcę, odsetki, podatki albo dalsze prowadzenie inwestycji, wysoki prognozowany zysk na końcu projektu niewiele pomoże.
Dlatego biznesplan powinien obejmować analizę cash flow, czyli przepływów pieniężnych.
Inwestor powinien wiedzieć:
- kiedy pojawią się największe wydatki,
- kiedy wpływają środki z finansowania,
- kiedy rozpoczynają się przychody,
- w którym momencie występuje największe zapotrzebowanie na kapitał,
- jak duża rezerwa finansowa może być potrzebna.
W wielu projektach właśnie brak płynności, a nie brak potencjalnego zysku, staje się największym zagrożeniem.
Błąd 5. Przygotowanie tylko jednego scenariusza
Jeżeli biznesplan pokazuje wyłącznie jeden wariant realizacji inwestycji, inwestor otrzymuje bardzo ograniczoną informację.
Najczęściej jest to scenariusz bazowy.
Koszty wyniosą określoną kwotę.
Sprzedaż zostanie zrealizowana w określonym terminie.
Ceny osiągną zakładany poziom.
Finansowanie będzie dostępne na oczekiwanych warunkach.
Problem polega na tym, że inwestycja rzadko przebiega dokładnie według jednego scenariusza.
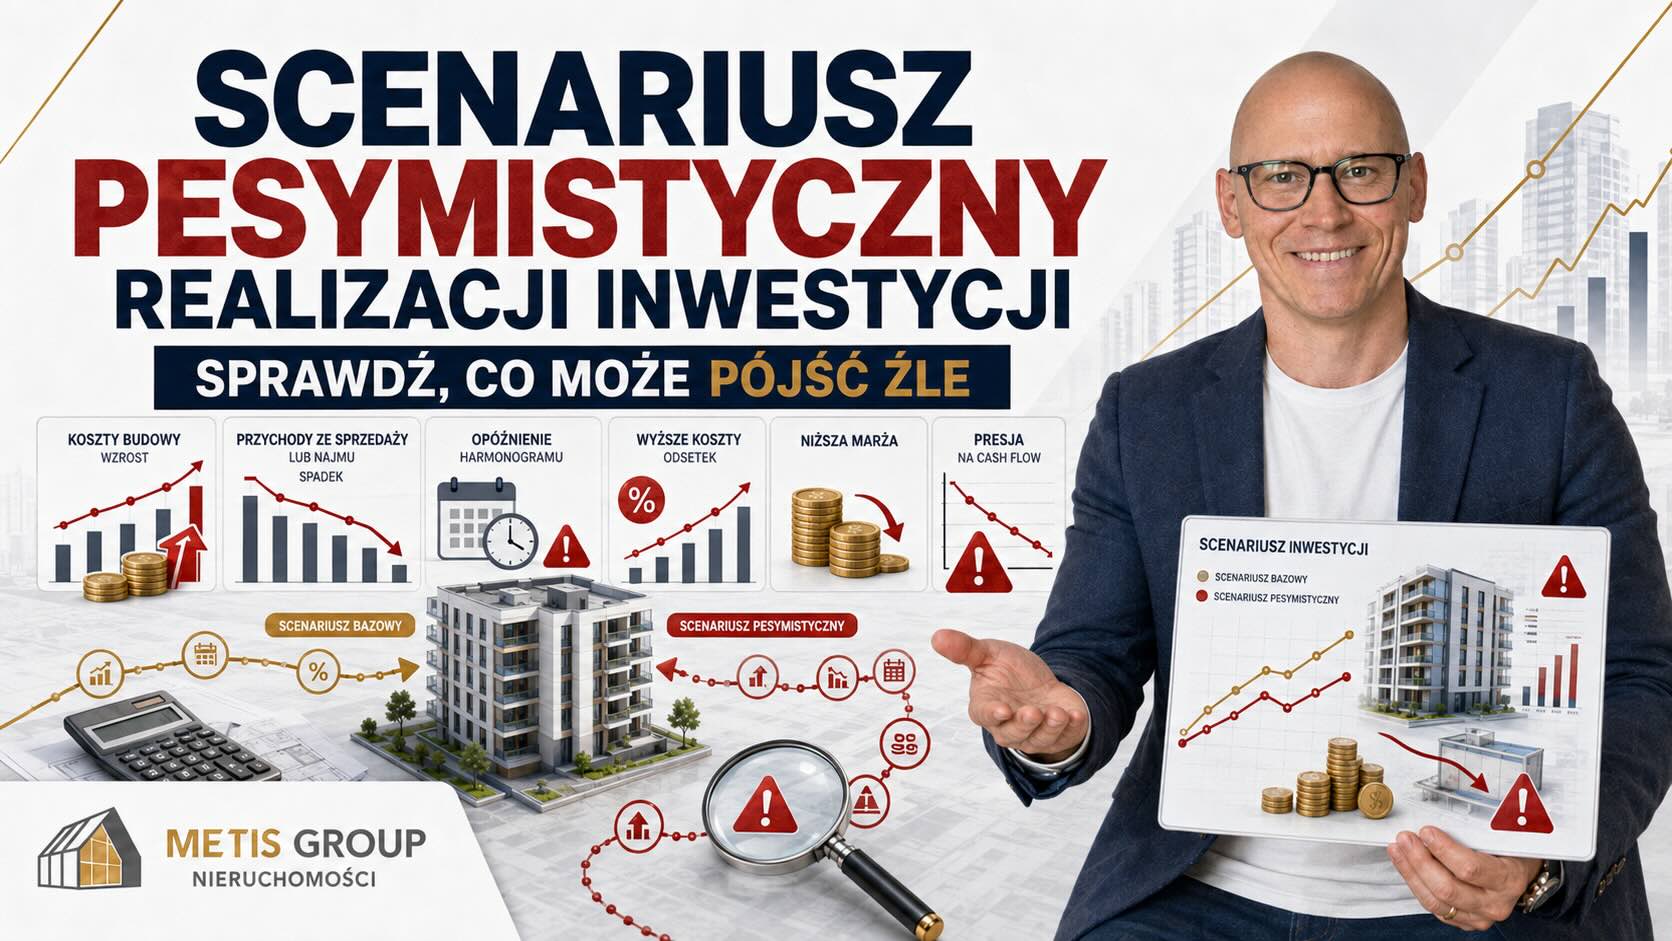
Dlatego oprócz wariantu bazowego warto przygotować przynajmniej scenariusz pesymistyczny.
Można sprawdzić na przykład:
- co stanie się, jeśli koszty wzrosną o 5–10%,
- jaki będzie wynik przy niższych cenach sprzedaży,
- jak zmieni się rentowność przy wolniejszej sprzedaży,
- co zrobi z projektem kilkumiesięczne opóźnienie,
- ile dodatkowego kapitału będzie potrzebne,
- czy inwestycja nadal będzie w stanie obsługiwać finansowanie.
Dzięki temu biznesplan zaczyna pełnić funkcję rzeczywistego narzędzia zarządzania ryzykiem.
Inwestor nie wie dokładnie, co wydarzy się w przyszłości.
Może jednak wcześniej sprawdzić, jak projekt zachowa się przy różnych zmianach warunków.
Błąd 6. Odłożenie biznesplanu po uzyskaniu finansowania
Ostatni błąd pojawia się już po rozpoczęciu projektu.
Biznesplan został przygotowany.
Bank zaakceptował finansowanie.
Inwestycja ruszyła.
Dokument trafia do folderu i nikt więcej do niego nie wraca.
Tymczasem właśnie wtedy biznesplan powinien zacząć pełnić kolejną funkcję – narzędzia kontroli realizacji inwestycji.
Rzeczywiste wyniki warto regularnie porównywać z planem.
Czy koszty są zgodne z budżetem?
Czy sprzedaż przebiega w zakładanym tempie?
Czy osiągamy planowane ceny?
Czy harmonogram nie zaczyna się przesuwać?
Czy potrzeba więcej kapitału?
Czy rentowność nadal odpowiada pierwotnym oczekiwaniom?
Jeżeli odchylenia zostaną zauważone odpowiednio wcześnie, inwestor posiada znacznie więcej możliwości reakcji.
Może zmienić budżet.
Zwiększyć działania sprzedażowe.
Negocjować koszty.
Zmodyfikować finansowanie.
Przygotować dodatkową rezerwę.
Biznesplan nie powinien więc kończyć swojego życia w momencie uzyskania kredytu.
Powinien towarzyszyć inwestorowi również podczas realizacji projektu.
Jak powinien wyglądać biznesplan, który działa w praktyce?
Dobry biznesplan powinien opierać się na kilku podstawowych zasadach.
Po pierwsze, powinien służyć przede wszystkim do weryfikacji projektu, a nie do jego sprzedaży.
Po drugie, najważniejsze założenia powinny posiadać uzasadnienie w danych rynkowych.
Po trzecie, trzeba analizować nie tylko zysk, ale również zapotrzebowanie na kapitał i płynność finansową.
Po czwarte, należy przygotować scenariusze alternatywne i sprawdzić, które zmienne mają największy wpływ na wynik inwestycji.
Dzięki temu biznesplan staje się czymś więcej niż dokumentem.
Staje się modelem inwestycji, do którego można wracać podczas podejmowania kolejnych decyzji.
Scenariusz pesymistyczny może być ważniejszy od optymistycznego
Inwestorzy naturalnie chcą wiedzieć, ile mogą zarobić.
Z punktu widzenia bezpieczeństwa kapitału równie ważne jest jednak pytanie:
Ile mogę stracić i co musi się wydarzyć, żeby projekt przestał być opłacalny?
Dlatego warto rozpocząć analizę ryzyka od scenariusza pesymistycznego.
Nie po to, aby zniechęcić się do inwestycji.
Po to, aby wiedzieć:
- jaki projekt posiada margines bezpieczeństwa,
- ile dodatkowego kapitału może być potrzebne,
- które czynniki są najbardziej ryzykowne,
- kiedy trzeba rozpocząć działania korygujące.
Jeżeli inwestycja pozostaje atrakcyjna również przy pogorszeniu najważniejszych założeń, inwestor posiada znacznie większy komfort podejmowania decyzji.
Biznesplan powinien ostrzegać przed problemami, zanim one wystąpią
Największą wartością biznesplanu nie jest prognozowanie przyszłości z dokładnością do jednej złotówki.
Tego zrobić się nie da.
Jego wartością jest stworzenie modelu pozwalającego zrozumieć, od czego zależy sukces projektu i jakie zdarzenia mogą zagrozić jego realizacji.
Dobry biznesplan powinien więc odpowiedzieć między innymi na pytania:
Co stanie się z zyskiem, jeżeli wzrosną koszty?
Jak zmieni się rentowność przy niższych cenach sprzedaży?
Co zrobi z projektem półroczne opóźnienie?
Ile dodatkowego kapitału może być potrzebne?
Czy inwestor posiada wystarczającą rezerwę?
Czy projekt nadal będzie w stanie spłacać kredyt?
Im wcześniej znamy odpowiedzi, tym większa możliwość przygotowania się na problemy.
Podsumowanie – dlaczego biznesplan nie działa?
Biznesplan najczęściej nie zawodzi dlatego, że samo narzędzie jest niewłaściwe.
Zawodzi wtedy, gdy zostaje źle wykorzystany.
Najważniejsze błędy to:
- przygotowanie dokumentu wyłącznie pod bank lub inwestora,
- traktowanie prognozowanych założeń jak pewnych faktów,
- przyjęcie nierealistycznego harmonogramu,
- koncentracja na zysku i pomijanie płynności,
- przygotowanie tylko jednego scenariusza realizacji,
- odłożenie biznesplanu po uzyskaniu finansowania.
Prawidłowo przygotowany biznesplan powinien działać dokładnie odwrotnie.
Powinien zmuszać inwestora do zadawania trudnych pytań.
Powinien wskazywać słabe punkty projektu.
Powinien pokazywać konsekwencje zmian najważniejszych założeń.
I przede wszystkim powinien pomagać odpowiedzieć:
Czy rzeczywiście warto angażować kapitał w tę inwestycję?
Potrzebujesz biznesplanu lub modelu finansowego?
W METIS GROUP przygotowujemy biznesplany, modele finansowe i analizy inwestycyjne dla przedsiębiorców oraz inwestorów.
Analizujemy między innymi:
- rynek i konkurencję,
- koszty inwestycji,
- prognozowane przychody,
- strukturę finansowania,
- przepływy pieniężne,
- rentowność,
- zapotrzebowanie na kapitał,
- scenariusze alternatywne,
- najważniejsze ryzyka projektu.
Celem dobrze przygotowanego biznesplanu nie jest wyłącznie stworzenie dokumentu potrzebnego do uzyskania finansowania.
Celem jest sprawdzenie projektu przed zaangażowaniem kapitału oraz stworzenie narzędzia, które pomaga zarządzać inwestycją również podczas jej realizacji.
Marek Krzymiński
METIS GROUP