
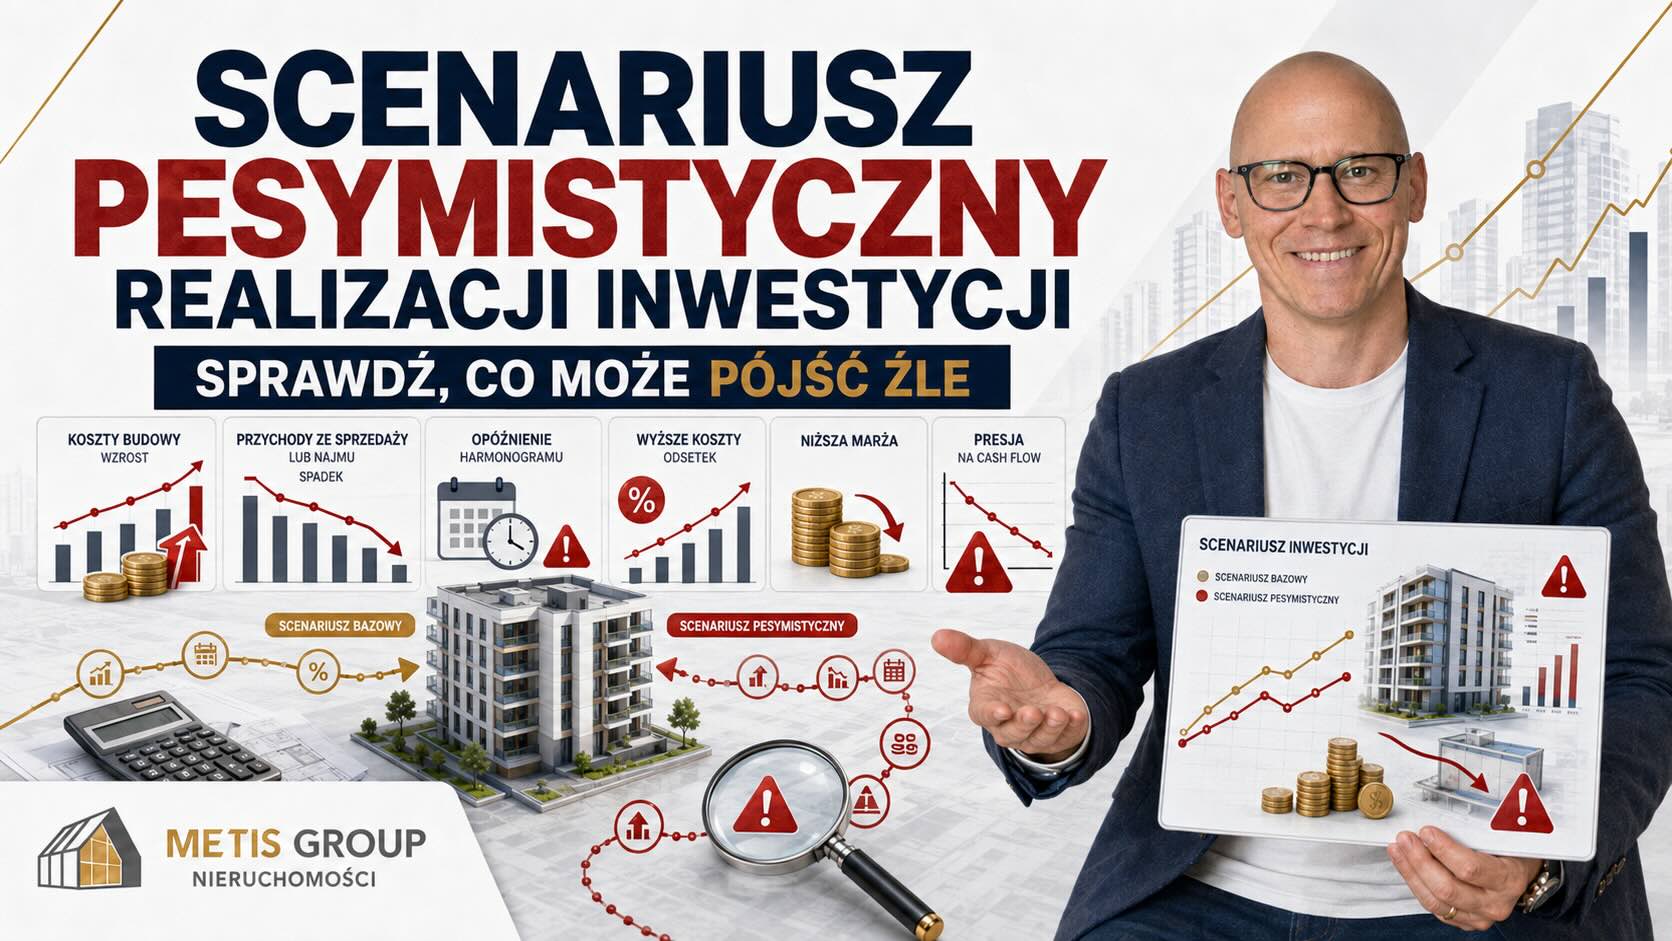
Każda inwestycja dobrze wygląda w scenariuszu optymistycznym. Scenariusz pesymistyczny pozwala sprawdzić, co stanie się, jeżeli wzrosną koszty, sprzedaż będzie wolniejsza, a uzyskane ceny okażą się niższe od zakładanych.
Obejrzyj film także bezpośrednio w YouTube
Najpierw scenariusz pesymistyczny realizacji inwestycji
Każda inwestycja dobrze wygląda wtedy, gdy wszystkie założenia realizują się zgodnie z planem. Koszty pozostają na zakładanym poziomie, harmonogram nie ulega przesunięciu, sprzedaż przebiega zgodnie z prognozą, a klienci akceptują założone przez inwestora ceny.
Problem polega na tym, że rzeczywistość bardzo rzadko przebiega dokładnie zgodnie z przygotowanym wcześniej modelem finansowym.
Dlatego przed rozpoczęciem inwestycji warto zadać sobie znacznie trudniejsze pytanie:
Co stanie się z projektem, jeżeli kilka podstawowych założeń okaże się gorszych od zakładanych?
Co się wydarzy, jeżeli wzrosną koszty?
Co będzie, jeśli sprzedaż potrwa dłużej?
Czy inwestycja nadal będzie rentowna, jeżeli ceny sprzedaży okażą się niższe?
Czy inwestor będzie miał wystarczający kapitał, jeżeli bank udzieli mniejszego finansowania albo realizacja projektu przesunie się o kilka miesięcy?
Właśnie na takie pytania powinien odpowiadać scenariusz pesymistyczny inwestycji.
Nie przygotowuje się go po to, aby udowodnić, że inwestycja jest zbyt ryzykowna. Jego zadaniem jest sprawdzenie, jak duży margines bezpieczeństwa posiada projekt i czy inwestor jest przygotowany również na mniej korzystny rozwój wydarzeń.
Dlaczego warto zacząć od scenariusza pesymistycznego?
Najłatwiej jest przygotować model inwestycji, w którym wszystko przebiega zgodnie z planem.
Zakładamy określone koszty, określoną cenę sprzedaży, przewidywany harmonogram oraz oczekiwaną stopę zwrotu.
W takim wariancie wiele inwestycji wygląda bardzo atrakcyjnie.
Znacznie więcej o jakości przedsięwzięcia mówi jednak odpowiedź na pytanie:
Co stanie się z inwestycją, jeżeli sytuacja będzie gorsza od oczekiwanej?
Jeżeli niewielki wzrost kosztów albo niewielki spadek ceny sprzedaży powoduje, że cały zysk znika, oznacza to, że projekt posiada bardzo mały margines bezpieczeństwa.
Jeżeli natomiast inwestycja pozostaje rentowna również po pogorszeniu kilku podstawowych parametrów, inwestor otrzymuje znacznie większy komfort podejmowania decyzji.
Dlatego scenariusz pesymistyczny powinien być przygotowany jeszcze przed zaangażowaniem znaczącego kapitału, a nie dopiero wtedy, gdy podczas realizacji inwestycji pojawią się problemy.
Scenariusz bazowy to dopiero punkt wyjścia
W biznesplanie lub modelu finansowym zazwyczaj przygotowywany jest scenariusz bazowy.
Powinien on przedstawiać najbardziej prawdopodobny przebieg przedsięwzięcia.
Możemy założyć określone:
- koszty inwestycji,
- przychody,
- ceny sprzedaży lub stawki najmu,
- tempo sprzedaży,
- czas realizacji,
- poziom finansowania,
- koszty kredytu,
- zysk inwestora.
Scenariusz bazowy jest potrzebny, ale nie wystarcza do pełnej oceny projektu.
Prognoza nie jest bowiem gwarancją.
Każde z przyjętych założeń może ulec zmianie.
Dlatego obok scenariusza bazowego warto przygotować przynajmniej:
scenariusz pesymistyczny, scenariusz bazowy oraz scenariusz optymistyczny.
Największą wartość z punktu widzenia bezpieczeństwa kapitału ma często właśnie pierwszy z nich.
1. Co stanie się, jeżeli wzrosną koszty inwestycji?
Jednym z pierwszych parametrów, które warto przetestować, są koszty.
W przypadku inwestycji budowlanej lub deweloperskiej mogą wzrosnąć między innymi:
- koszty robót budowlanych,
- ceny materiałów,
- koszty wykonawców,
- koszty przyłączy,
- koszty dokumentacji,
- koszty finansowania,
- koszty marketingu,
- wydatki administracyjne,
- koszty zagospodarowania terenu.
Warto sprawdzić, co stanie się z projektem przykładowo przy wzroście całego budżetu o 5%, 10% czy 15%.
Załóżmy dla uproszczenia, że inwestycja wymaga 10 mln zł nakładów.
Wzrost kosztów o zaledwie 5% oznacza dodatkowe:
500 000 zł.
Dla projektu wartego wiele milionów złotych 5% może wyglądać jak niewielkie odchylenie.
Dla zysku inwestora sytuacja wygląda jednak zupełnie inaczej.
Jeżeli projekt miał wygenerować 2 mln zł zysku, a dodatkowych 500 tys. zł kosztów nie można przenieść na klientów, potencjalny zysk spada do około 1,5 mln zł.
Oznacza to zmniejszenie zakładanego zysku aż o 25%.
Dlatego niewielkie procentowo niedoszacowanie budżetu może bardzo mocno wpłynąć na końcową rentowność projektu.
2. Co stanie się, jeżeli ceny sprzedaży okażą się niższe?
Drugi bardzo ważny element scenariusza pesymistycznego dotyczy przychodów.
W biznesplanie łatwo przyjąć cenę wynikającą z aktualnych ofert konkurencji.
Problem polega na tym, że inwestycja może być realizowana przez kilkanaście lub kilkadziesiąt miesięcy.
Warunki rynkowe w momencie sprzedaży mogą wyglądać inaczej.
Dlatego warto przeliczyć projekt również przy niższych cenach.
Przykładowo:
jeżeli zakładamy 50 mln zł przychodów ze sprzedaży, spadek średnich cen o 5% oznacza zmniejszenie przychodów o około:
2,5 mln zł.
Jeżeli marża inwestycji wynosiła wcześniej kilka milionów złotych, taki spadek może pochłonąć znaczną część oczekiwanego zysku.
W scenariuszu pesymistycznym warto więc sprawdzić nie tylko:
„Ile zarobię, jeżeli osiągnę zakładaną cenę?”
ale również:
„Ile zarobię, jeżeli będę musiał sprzedać produkt taniej?”
3. Co stanie się, jeżeli sprzedaż będzie wolniejsza?
Cena to tylko jeden z parametrów przychodowych.
Równie ważne jest tempo sprzedaży.
Może się zdarzyć, że inwestor prawidłowo przewidzi cenę mieszkań, lokali albo powierzchni komercyjnej, ale ich sprzedaż potrwa znacznie dłużej.
To powoduje kolejne konsekwencje.
Dłuższy okres realizacji i komercjalizacji oznacza między innymi:
- wyższe koszty odsetek,
- dłuższe utrzymywanie kredytu,
- późniejszy zwrot kapitału własnego,
- dodatkowe koszty marketingu,
- większe koszty administracyjne,
- konieczność utrzymywania niesprzedanej nieruchomości.
Dlatego scenariusz pesymistyczny powinien analizować również harmonogram.
Jeżeli w wariancie bazowym zakładamy sprzedaż projektu w ciągu 18 miesięcy, warto sprawdzić, co stanie się przy wydłużeniu tego okresu do 24 lub 30 miesięcy.
Może się bowiem okazać, że inwestycja pozostaje rentowna, ale wymaga znacznie większej ilości kapitału obrotowego.
4. Co stanie się, jeżeli inwestycja potrwa dłużej?
Opóźnienie realizacji projektu bardzo często oddziałuje jednocześnie na kilka elementów biznesplanu.
Wydłużenie inwestycji może oznaczać:
więcej odsetek + wyższe koszty stałe + późniejsze przychody + dłuższe zaangażowanie kapitału inwestora.
Dlatego harmonogram powinien być powiązany z modelem finansowym.
Nie wystarczy przesunąć terminu zakończenia budowy o sześć miesięcy.
Trzeba policzyć konsekwencje tej zmiany dla całego przedsięwzięcia.
Jeżeli projekt finansowany jest kredytem, sześć dodatkowych miesięcy może oznaczać istotny wzrost kosztów finansowych.
Jednocześnie inwestor później odzyska własny kapitał, co wpływa również na rzeczywistą stopę zwrotu z inwestycji.
5. Co stanie się, jeżeli wzrosną koszty finansowania?
W większych inwestycjach finansowanie jest jednym z podstawowych elementów struktury projektu.
Dlatego scenariusz pesymistyczny powinien uwzględniać także możliwość wzrostu:
- oprocentowania,
- marży bankowej,
- prowizji,
- kosztu finansowania pomostowego,
- innych kosztów pozyskania kapitału.
Szczególnie istotne jest to w projektach realizowanych przez kilka lat.
Niewielka różnica w oprocentowaniu, przy wielomilionowym kredycie i długim okresie finansowania, może przełożyć się na znaczący dodatkowy koszt.
Dlatego w modelu warto sprawdzić, jak wzrost kosztu finansowania wpływa na:
- wynik inwestycji,
- przepływy pieniężne,
- możliwość obsługi zadłużenia,
- zapotrzebowanie na kapitał własny.
6. Czy inwestor ma wystarczający kapitał na trudniejszy scenariusz?
To jedno z najważniejszych pytań.
Projekt może być ostatecznie rentowny, ale po drodze może zabraknąć gotówki.
Załóżmy, że inwestor przygotował 3 mln zł kapitału własnego.
Jeżeli wzrost kosztów spowoduje konieczność wniesienia dodatkowych 500 tys. zł, pojawia się pytanie:
Czy inwestor dysponuje tymi pieniędzmi?
Jeżeli nie, może powstać problem z płynnością nawet wtedy, gdy sama inwestycja nadal wykazuje teoretyczny zysk.
Dlatego biznesplan powinien analizować nie tylko:
„Czy inwestycja jest rentowna?”
ale również:
„Jakiego maksymalnego zaangażowania kapitałowego może wymagać?”
To dwie różne kwestie.
Największy błąd: pogarszanie tylko jednego parametru
Scenariusz pesymistyczny nie powinien polegać wyłącznie na sprawdzeniu pojedynczych zmian.
W rzeczywistości problemy często występują równocześnie.
Jeżeli rynek zaczyna się pogarszać, może jednocześnie:
- spaść tempo sprzedaży,
- pojawić się presja na ceny,
- wzrosnąć okres finansowania,
- zwiększyć się koszt odsetek.
Podobnie opóźnienie budowy może zwiększyć koszty realizacji oraz przesunąć moment uzyskania przychodów.
Dlatego po wykonaniu analizy pojedynczych parametrów warto przygotować również łączny scenariusz pesymistyczny.
Przykładowo można założyć jednocześnie:
koszty +10%
ceny sprzedaży –5%
sprzedaż wolniejsza o 6 miesięcy
wyższy koszt finansowania.
Następnie należy sprawdzić, co dzieje się z projektem.
Czy nadal generuje zysk?
Czy inwestor posiada wystarczającą płynność?
Czy jest w stanie obsługiwać kredyt?
Ile dodatkowego kapitału musi zaangażować?
Jaka pozostaje stopa zwrotu?
Scenariusz pesymistyczny a analiza wrażliwości inwestycji
Scenariusze realizacji projektu są ściśle związane z analizą wrażliwości.
Analiza wrażliwości pokazuje, jak zmiana konkretnego parametru wpływa na wynik przedsięwzięcia.
Możemy więc sprawdzić wpływ:
- wzrostu kosztów,
- spadku ceny sprzedaży,
- zmniejszenia wolumenu sprzedaży,
- wydłużenia harmonogramu,
- wzrostu oprocentowania.
Pozwala to znaleźć parametry, na które projekt jest najbardziej wrażliwy.
Jeżeli na przykład spadek ceny sprzedaży o 3% powoduje utratę połowy zysku, właśnie cena jest jednym z najważniejszych ryzyk projektu.
Jeżeli natomiast inwestycja jest w stanie wytrzymać wzrost kosztów o 10% bez utraty rentowności, margines bezpieczeństwa w tym obszarze jest większy.
Scenariusz pesymistyczny nie oznacza zakładania katastrofy
Warto podkreślić jedną rzecz.
Scenariusz pesymistyczny nie powinien być scenariuszem nierealnym.
Nie chodzi o założenie, że jednocześnie koszty wzrosną o 100%, sprzedaż spadnie o połowę, bank wypowie finansowanie, a realizacja inwestycji potrwa trzy razy dłużej.
Taki model niewiele wnosi do procesu decyzyjnego.
Scenariusz pesymistyczny powinien być negatywny, ale realny.
Powinien odpowiadać na pytanie:
Jak może wyglądać projekt, jeżeli rzeczywistość okaże się wyraźnie gorsza od naszych obecnych oczekiwań, ale nadal będzie mieściła się w realistycznym przedziale zdarzeń?
Dzięki temu inwestor może przygotować się na problemy, które rzeczywiście mogą wystąpić.
Kiedy najlepiej przygotować scenariusz pesymistyczny?
Najlepiej przed podjęciem ostatecznej decyzji inwestycyjnej.
W przypadku nieruchomości — jeszcze przed zakupem.
W przypadku nowego projektu przedsiębiorstwa — przed zaangażowaniem znaczących środków.
W przypadku inwestycji finansowanej kredytem — przed rozpoczęciem procedury finansowania.
Jeżeli scenariusz pesymistyczny zostanie przygotowany dopiero po zakupie działki lub rozpoczęciu budowy, inwestor posiada już znacznie mniej możliwości działania.
Część kapitału została zaangażowana, a koszty wycofania się z projektu mogą być bardzo wysokie.
Dlatego kolejność powinna wyglądać następująco:
analiza → scenariusze → decyzja → zaangażowanie kapitału → realizacja.
A nie:
zakup → inwestycja → problem → analiza.
Co powinien pokazać dobry scenariusz pesymistyczny?
Po wykonaniu analizy inwestor powinien znać odpowiedzi przynajmniej na kilka pytań:
- Jak bardzo mogą wzrosnąć koszty, zanim projekt przestanie być rentowny?
- Jak duży spadek ceny sprzedaży jest inwestycja w stanie zaakceptować?
- Jak wydłużenie harmonogramu wpływa na koszty finansowania?
- Ile dodatkowego kapitału może być potrzebne?
- Czy projekt nadal będzie w stanie obsługiwać zadłużenie?
- Jaki zysk pozostanie inwestorowi w trudniejszym wariancie?
- W którym momencie należy podjąć działania naprawcze?
Dopiero wtedy analiza ryzyka zaczyna mieć praktyczną wartość.
Biznesplan powinien pokazywać również to, co może pójść źle
Dobrze przygotowany biznesplan nie jest dokumentem, który ma udowodnić, że inwestycja na pewno zakończy się sukcesem.
Jego zadaniem jest umożliwienie inwestorowi podjęcia świadomej decyzji.
Dlatego powinien przedstawiać zarówno potencjał przedsięwzięcia, jak i konsekwencje mniej korzystnego przebiegu wydarzeń.
W niektórych przypadkach scenariusz pesymistyczny pokaże, że inwestycja posiada wystarczający margines bezpieczeństwa.
W innych może wskazać konieczność:
- obniżenia ceny zakupu nieruchomości,
- zwiększenia rezerwy finansowej,
- ograniczenia kosztów,
- zmiany struktury finansowania,
- zmiany produktu,
- renegocjacji warunków projektu.
A czasami analiza może prowadzić również do wniosku, że inwestycji nie warto realizować.
Taki rezultat nie oznacza, że biznesplan był błędny.
Wręcz przeciwnie.
Jeżeli analiza przeprowadzona przed rozpoczęciem projektu pozwoli uniknąć wielomilionowej straty, spełniła jedno ze swoich najważniejszych zadań.
Najczęściej zadawane pytania – FAQ
Co to jest scenariusz pesymistyczny inwestycji?
Scenariusz pesymistyczny to wariant analizy pokazujący możliwe wyniki przedsięwzięcia w sytuacji, gdy część podstawowych założeń okaże się gorsza od przewidywanych. Może uwzględniać między innymi wzrost kosztów, spadek cen sprzedaży, wolniejszą sprzedaż, opóźnienie inwestycji lub wzrost kosztów finansowania.
Jakie scenariusze powinien zawierać biznesplan?
Najczęściej warto przygotować trzy podstawowe warianty: pesymistyczny, bazowy i optymistyczny. Przy bardziej skomplikowanych inwestycjach można przygotować również dodatkowe warianty dotyczące konkretnych ryzyk.
Czy scenariusz pesymistyczny jest tym samym co analiza wrażliwości?
Nie do końca. Analiza wrażliwości najczęściej bada wpływ zmiany pojedynczych parametrów na wynik projektu. Scenariusz pesymistyczny może natomiast zakładać jednoczesne pogorszenie kilku parametrów, dzięki czemu pokazuje bardziej kompleksowy negatywny wariant realizacji inwestycji.
Jakie parametry warto zmieniać w scenariuszu pesymistycznym?
Najczęściej analizuje się koszty inwestycji, ceny sprzedaży, tempo sprzedaży, harmonogram realizacji, koszt finansowania oraz wielkość potrzebnego kapitału własnego. Zakres powinien być jednak zawsze dopasowany do konkretnego przedsięwzięcia.
Czy bank analizuje scenariusze pesymistyczne?
Bank przy ocenie finansowania również analizuje ryzyko przedsięwzięcia i jego zdolność do obsługi zadłużenia przy mniej korzystnych warunkach. Dlatego realistyczny biznesplan, analiza wrażliwości i odpowiedni margines bezpieczeństwa mogą być istotnymi elementami przygotowania projektu do finansowania.
Kiedy należy przygotować scenariusz pesymistyczny?
Największą wartość ma analiza wykonana przed zaangażowaniem znaczącego kapitału — w przypadku nieruchomości najlepiej jeszcze przed jej zakupem. Pozwala wtedy nie tylko poznać ryzyko, ale również zmienić warunki inwestycji albo z niej zrezygnować.
Podsumowanie
Każdy inwestor chciałby, aby jego projekt zrealizował scenariusz optymistyczny.
Decyzji o zaangażowaniu kilku lub kilkunastu milionów złotych nie powinno się jednak podejmować wyłącznie na podstawie odpowiedzi na pytanie:
„Ile mogę zarobić, jeżeli wszystko pójdzie dobrze?”
Znacznie ważniejsze jest pytanie:
„Co stanie się z moim kapitałem, jeżeli część założeń się nie sprawdzi?”
Dlatego dobry biznesplan powinien analizować nie tylko wariant bazowy i optymistyczny, lecz również realistyczny scenariusz pesymistyczny.
Sprawdź:
co się stanie, jeżeli wzrosną koszty, spadną ceny, sprzedaż potrwa dłużej, wzrośnie koszt finansowania i będziesz musiał zaangażować dodatkowy kapitał.
Jeżeli projekt nadal pozostaje bezpieczny i rentowny, otrzymujesz znacznie silniejszą podstawę do podjęcia decyzji inwestycyjnej.
Jeżeli natomiast niewielka zmiana podstawowych założeń powoduje utratę całego zysku, warto ponownie przyjrzeć się inwestycji, zanim zaangażujesz w nią pieniądze.
Planujesz inwestycję i chcesz sprawdzić jej scenariusz pesymistyczny?
W METIS GROUP przygotowujemy biznesplany, modele finansowe oraz analizy inwestycyjne pozwalające zweryfikować projekt jeszcze przed zaangażowaniem kapitału.
Analizujemy między innymi rynek, konkurencję, koszty, prognozowane przychody, strukturę finansowania, rentowność, płynność oraz scenariusze alternatywne.
Celem analizy nie jest pokazanie inwestorowi wyłącznie tego, ile może zarobić.
Celem jest również określenie, ile może stracić, jaki posiada margines bezpieczeństwa i jak projekt zachowa się, jeżeli rzeczywistość okaże się gorsza od pierwotnych założeń.
Marek Krzymiński
METIS GROUP
Nasze pozostałe publikacje na temat doradztwa inwestycyjnego i finansowego:
Bank nie finansuje pomysłu. Bank finansuje projekt przygotowany do realizacji
Dobry pomysł na inwestycję nie wystarczy, aby otrzymać kredyt. Bank chce zobaczyć projekt, który jes…
Pięć pytań, które mogą uratować Twój kapitał
Co stanie się, jeżeli wzrosną koszty budowy, spadną ceny sprzedaży albo inwestycja potrwa rok dłużej…
Co sprawdzić przed zakupem nieruchomości?
Zanim kupisz działkę albo budynek, sprawdź stan prawny, możliwości zabudowy, dostęp do drogi, uzbroj…
Doradca nie kończy pracy po przygotowaniu analizy, biznesplanu lub innego opracowania.
Współpraca z doradcą nie musi kończyć się po przekazaniu analizy, biznesplanu lub modelu finansowego…
Biznesplan nie jest dokumentem dla banku. Najpierw jest dokumentem dla inwestora
Biznesplan inwestycji nie powinien powstawać dopiero wtedy, gdy zażąda go bank. W pierwszej kolejnoś…
„Projektant biznes planu” – książka Marek Krzymiński
Projektant biznes planu – praktyczne narzędzie do przygotowania biznesplanu „Projektant biznes planu…
Jeżeli inwestujesz kilka milionów, a oszczędzasz na analizie, zaczynasz od złej strony
Inwestor jest gotowy wydać kilka milionów złotych na nieruchomość lub realizację projektu, a jednocz…
Dobry biznes plan może powiedzieć nie realizuj tej inwestycji
Rzetelny biznesplan nie jest folderem reklamowym i może wykazać, że projektu nie należy realizować. …
Doradca czy sprzedawca? Ta różnica może Cię sporo kosztować
Pośrednik nieruchomości ma doprowadzić do zawarcia transakcji. Niezależny doradca inwestycyjny powin…
Kupić, negocjować czy odpuścić?
Po przeanalizowaniu nieruchomości, rynku i finansów trzeba zdecydować, co zrobić dalej: kupić, negoc…