Piękna nieruchomość fatalna inwestycja

Obejrzyj film także bezpośrednio w YouTube

METIS GROUP » METIS GROUP » Strona 3

Piękny budynek, świetna lokalizacja — czy to naprawdę dobra inwestycja?

Budynek zachwyca wyglądem, działka znajduje się w doskonałej lokalizacji, a wyobraźnia podpowiada, jak atrakcyjny projekt można tam zrealizować. Pierwsze wrażenie bywa silne. Zanim jednak podejmiesz decyzję o zakupie, warto sprawdzić, czy nieruchomość rzeczywiście pozwala osiągnąć Twój cel inwestycyjny.

Atrakcyjny obiekt może wymagać kosztownego dostosowania. Dobrze położony grunt może mieć ograniczenia uniemożliwiające realizację planowanego przedsięwzięcia. Dlatego potencjał inwestycyjny nieruchomości warto oceniać na podstawie dokumentów, możliwości wykorzystania, kosztów i czasu przygotowania projektu.

W tym filmie wyjaśniam, dlaczego przy ocenie działki lub budynku tak ważne jest przejście od pierwszego wrażenia do konkretnych ustaleń. Pokazuję, jakie pytania pomagają sprawdzić, czy nieruchomość odpowiada zamierzeniom inwestora i czy jej wykorzystanie będzie możliwe przy akceptowalnym poziomie kosztów oraz ryzyka.

Punktem wyjścia powinien być jasno określony cel. Co chcesz wybudować? Jak zamierzasz wykorzystać istniejący obiekt? Jakie zmiany będą potrzebne? Dopiero w odniesieniu do tych założeń można ocenić, czy dana nieruchomość jest odpowiednia dla projektu.

Podczas analizy warto odpowiedzieć na pięć pytań:

  • Co można wybudować na tej działce?
    Pomysł inwestora trzeba zestawić z rzeczywistymi możliwościami zagospodarowania gruntu. Sprawdzenie dokumentów i ograniczeń pozwala ocenić, czy planowana koncepcja może zostać zrealizowana oraz które jej elementy wymagają dalszej weryfikacji.
  • Czy istniejący budynek można przebudować lub zmienić sposób jego użytkowania?
    Przy zakupie obiektu znaczenie mają jego stan techniczny i możliwości dostosowania do zamierzonego celu. Warto ustalić, czy planowane zmiany są możliwe i jaki zakres prac będzie potrzebny, aby budynek spełniał założenia inwestycji.
  • Jakie decyzje administracyjne będą potrzebne?
    Przygotowanie przedsięwzięcia wymaga rozpoznania kwestii formalnych związanych z konkretną nieruchomością i projektem. Ich ustalenie pomaga lepiej zaplanować działania poprzedzające realizację oraz ocenić, co może wpłynąć na termin jej rozpoczęcia.
  • Ile będzie kosztowało dostosowanie nieruchomości?
    Ważna jest ocena wydatków potrzebnych do osiągnięcia zamierzonego efektu. Zakres koniecznych zmian należy uwzględnić w kalkulacji inwestycji, ponieważ wpływa on na jej ekonomiczne uzasadnienie i potrzeby kapitałowe.
  • Ile czasu zajmie przygotowanie inwestycji?
    Możliwość realizacji projektu trzeba rozpatrywać razem z czasem potrzebnym na przygotowanie nieruchomości i wymaganych działań. Realny harmonogram pomaga ocenić, czy przedsięwzięcie odpowiada oczekiwaniom inwestora.

Każda z tych odpowiedzi może zmienić ocenę atrakcyjności zakupu. Nieruchomość, która początkowo wydaje się idealna, po analizie może wymagać zmiany koncepcji lub ponownego przeliczenia kosztów. Wcześniejsze ustalenia dają możliwość świadomego porównania oczekiwań z warunkami realizacji.

Wygląd i lokalizacja mogą być atutami, ale ich znaczenie zależy od planowanego przedsięwzięcia. Inwestor potrzebuje wiedzieć, czy obiekt lub grunt umożliwia realizację określonego celu, jakie nakłady będą konieczne i z jakimi ograniczeniami trzeba się liczyć.

W nagraniu zwracam uwagę na rolę emocji przy podejmowaniu decyzji. Zachwyt nieruchomością może sprawić, że zbyt szybko uznamy ją za dobrą inwestycję. Warto wtedy wrócić do dokumentów, stanu technicznego, możliwości zagospodarowania oraz kosztów przygotowania projektu. To informacje, które pomagają uzasadnić decyzję.

Dobra nieruchomość inwestycyjna powinna odpowiadać konkretnemu celowi przy akceptowalnym poziomie kosztów i ryzyka. Takie podejście pozwala oceniać ją z perspektywy planowanego wykorzystania, zamiast opierać wybór głównie na osobistych upodobaniach.

Analiza przed zakupem daje również przestrzeń do korekty założeń. Można ponownie ocenić zakres przebudowy, sposób zagospodarowania lub harmonogram, a następnie sprawdzić, czy projekt nadal ma ekonomiczne uzasadnienie. Dzięki temu decyzja o zaangażowaniu kapitału opiera się na lepszym rozpoznaniu nieruchomości.

Obejrzyj film, jeśli rozważasz zakup działki, budynku do przebudowy lub innej nieruchomości inwestycyjnej. Sprawdź, jakie pytania warto postawić, zanim pierwsze wrażenie zamieni się w decyzję o wydaniu własnych pieniędzy.

Chcesz ocenić potencjał inwestycyjny nieruchomości przed zakupem? Skontaktuj się z METIS GROUP, aby omówić analizę możliwości realizacji projektu, kosztów dostosowania i ryzyka związanego z planowaną inwestycją.

Nasze pozostałe publikacje na temat doradztwa inwestycyjnego nieruchomości i finansowego:

Analiza finansowa inwestycji

Biznesplan krok po kroku: analiza finansowa inwestycji statyczna i dynamiczna

Etap 8 i 9 biznes planu: analiza finansowa inwestycji i analiza wrażliwości Profesjonalny bizne…

Zmiana adresu firmy

Witam serdecznie, Od 1 kwietnia 2022 roku zmieniamy siedzibę firmy na ul. Krasińskiego 16, 60- …

Przykładowy biznesplan

Przykładowy biznesplan

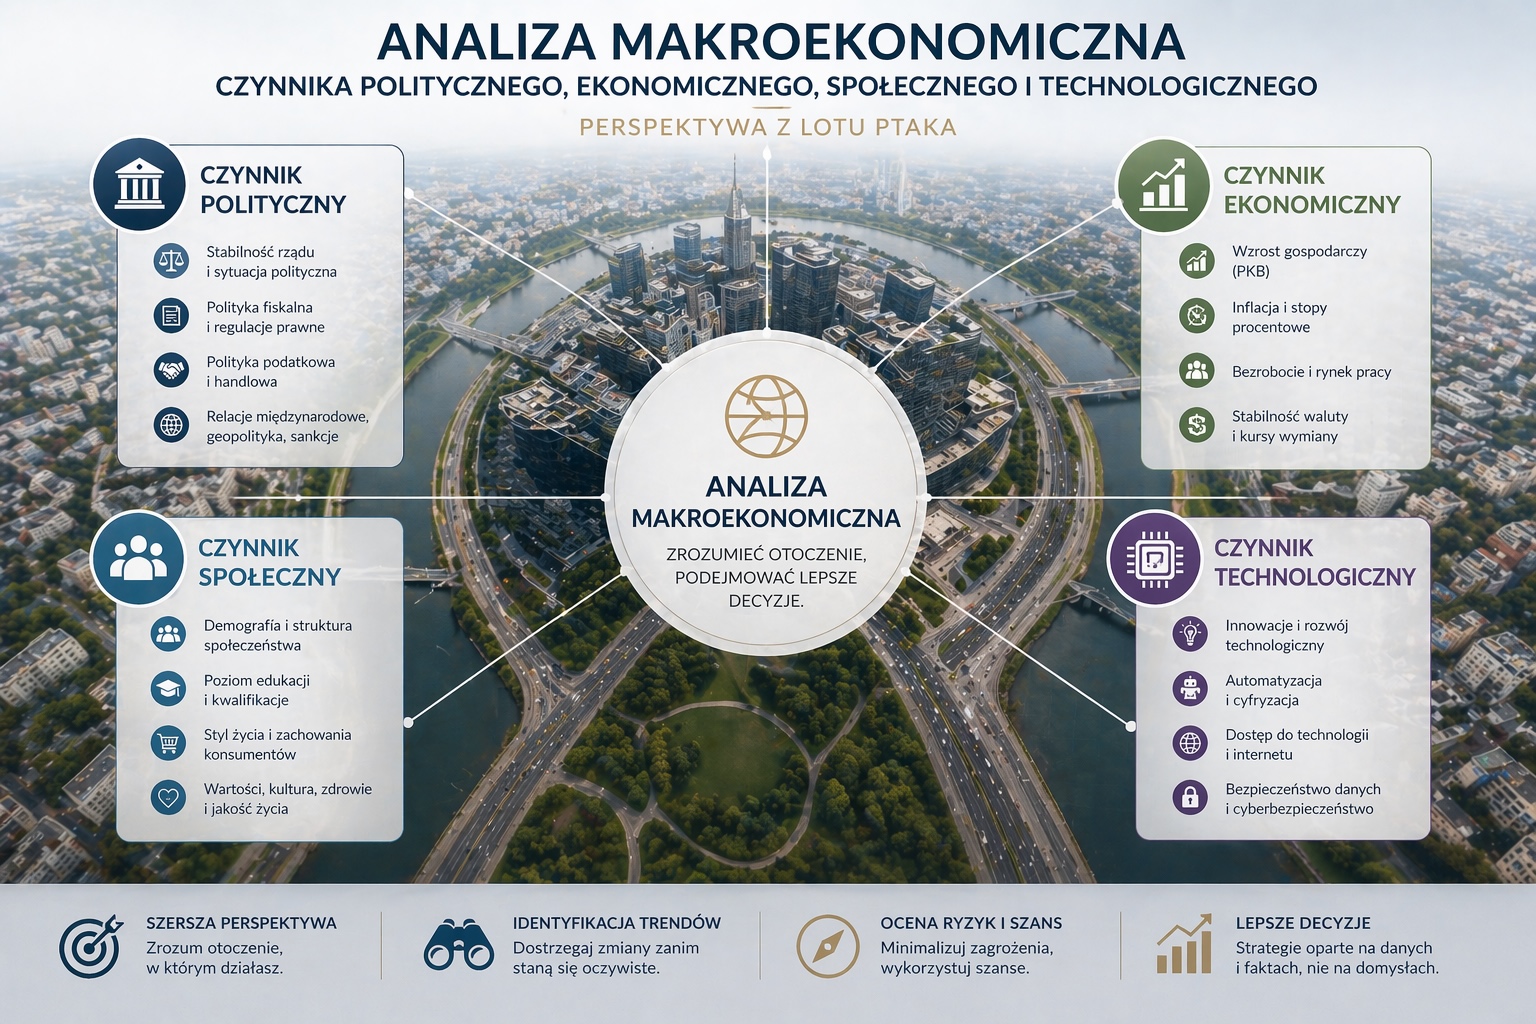
Analiza makroekonomiczna PEST- jak ją przeprowadzić, aby dojść do wartościowych wniosków

Analiza makroekonomiczna PEST- jak ją przeprowadzić, aby dojść do wartościowych wniosków

Analiza makroekonomiczna PEST to jedno z kluczowych narzędzi wykorzystywanych w procesie przygo…

Pozycja strategiczna wizja, misja, cele

Biznesplan krok po kroku: pozycja strategiczna firmy oraz cele strategiczne

Etap 6 biznes planu: pozycja strategiczna, misja, wizja i cele Kolejnym ważnym etapem przygotowania …

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna

Park handlowy jako inwestycja komercyjna Park handlowy to jeden z najdynamiczniej rozwijających się …

Studium wykonalności w projektach budowlanych: analiza i realizacja

Studium wykonalności w projektach budowlanych: analiza i realizacja

Studium wykonalności w projektach budowlanych: analiza i realizacja Czym jest studium wykonalności? …

Nowe biuro METIS GROUP ul. Polska

Nowe biuro METIS GROUP

Zapraszamy do nowego biura METIS GROUP sp. z o.o. na ul. Polska 15, 60- 595 Poznań. Nowe biuro,…

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Masz pomysł na inwestycję?

Obejrzyj film także bezpośrednio w YouTube

Zanim kupisz nieruchomość, określ swój cel inwestycyjny

Znalazłeś ciekawą działkę, kamienicę lub budynek i zastanawiasz się, czy warto go kupić? Być może widzisz już przyszłą inwestycję: mieszkania przeznaczone na sprzedaż, lokale na wynajem albo obiekt, który będzie regularnie przynosił przychody. Zanim podejmiesz decyzję, warto uporządkować swoje oczekiwania. Ocena nieruchomości zaczyna się od zrozumienia tego, co chcesz dzięki niej osiągnąć.

W tym krótkim filmie wyjaśniam, dlaczego dobry doradca najpierw pyta o inwestora i jego cel inwestycyjny. To właśnie Twoje plany, możliwości finansowe, doświadczenie oraz podejście do ryzyka tworzą punkt odniesienia dla późniejszej analizy działki lub budynku. Dzięki nim można ocenić, czy konkretna oferta pasuje do przedsięwzięcia, które zamierzasz zrealizować.

Co warto ustalić przed oceną nieruchomości?

  1. Co chcesz osiągnąć dzięki inwestycji?Planujesz wybudować obiekt i go sprzedać, czy szukasz nieruchomości generującej przychody z najmu? Te cele wymagają innego spojrzenia na zakup. W pierwszym przypadku istotny będzie efekt całego przedsięwzięcia zakończonego sprzedażą. W drugim uwagę kierujesz na nieruchomość, którą chcesz posiadać i wynajmować. Jasno określony cel pomaga ustalić, czego właściwie szukasz i jakie pytania powinny pojawić się podczas analizy.
  2. Jaki czas przeznaczasz na realizację planu?Określ, w jakim terminie chcesz zrealizować inwestycję i osiągnąć zakładany rezultat. Czas jest częścią Twojego planu, dlatego powinien być uwzględniony już podczas rozmowy o zakupie. Nieruchomość należy oceniać również przez pryzmat tego, czy przewidywany przebieg przedsięwzięcia odpowiada Twoim oczekiwaniom. Ta informacja pozwala doradcy lepiej zrozumieć, jakiego rodzaju projektu potrzebujesz.
  3. Jakiej rentowności oczekujesz?Zastanów się, jaki wynik uznasz za satysfakcjonujący. Oczekiwana rentowność pomaga wyznaczyć kryteria oceny przyszłej inwestycji i uporządkować rozmowę o jej opłacalności. Każdy inwestor może mieć inne wymagania, dlatego warto jasno przedstawić własne oczekiwania. Dopiero w odniesieniu do nich można rozważać, czy potencjał konkretnej nieruchomości odpowiada Twojemu planowi.
  4. Ile kapitału własnego możesz zaangażować i czy potrzebujesz kredytu?Dostępny kapitał oraz potrzeba finansowania to kolejne ważne elementy rozmowy. Pozwalają określić ramy, w których ma powstać inwestycja. Doradca powinien wiedzieć, jakie środki chcesz przeznaczyć na przedsięwzięcie i czy jego realizacja będzie wymagała kredytu. Dzięki temu analiza nieruchomości może uwzględniać Twoje rzeczywiste możliwości finansowe.
  5. Jakie masz doświadczenie inwestycyjne?Twoje dotychczasowe doświadczenia pomagają zrozumieć, jakie przedsięwzięcia znasz i z jakimi wyzwaniami miałeś już do czynienia. Warto powiedzieć doradcy, czy realizowałeś podobne projekty, czy dopiero rozpoczynasz inwestowanie w nieruchomości. To ważny kontekst przy ocenie dopasowania inwestycji do Ciebie oraz zakresu wsparcia, którego możesz potrzebować.
  6. Jaki poziom ryzyka jesteś w stanie zaakceptować?Oczekiwania dotyczące zysku warto rozpatrywać razem z podejściem do ryzyka. Zastanów się, jaki poziom niepewności jesteś gotowy przyjąć w planowanym przedsięwzięciu. Wyraźne określenie tej granicy pomaga oceniać nieruchomość w zgodzie z Twoimi oczekiwaniami i podejmować decyzje na podstawie świadomie przyjętych założeń.

Każdy rodzaj inwestycji wymaga spojrzenia dopasowanego do celu

Inaczej analizuje się inwestycję deweloperską, a inaczej kamienicę, park handlowy, magazyn czy hotel. Różnią się zamierzonym sposobem wykorzystania, przebiegiem przedsięwzięcia i oczekiwanym rezultatem. Dlatego pytanie „czy to dobra nieruchomość?” warto odnieść do konkretnego inwestora: jego planu, kapitału, czasu i akceptowanego ryzyka.

Dobrze przygotowana rozmowa z doradcą pozwala uporządkować te założenia. Kiedy wiadomo, czego oczekujesz, można przejść do analizy nieruchomości i sprawdzić, czy jej zakup będzie spójnym elementem Twojej strategii. Najpierw określ swój cel inwestycyjny, a następnie oceniaj, czy wybrana działka lub budynek pomoże Ci go zrealizować.

Obejrzyj film i poznaj pytania, od których warto rozpocząć rozmowę o planowanej inwestycji. Jeśli masz już na oku nieruchomość, skontaktuj się z METIS GROUP, aby omówić swoje cele i możliwości oraz ocenę jej dopasowania do Twojego przedsięwzięcia.

Nasze pozostałe publikacje na temat doradztwa inwestycyjnego nieruchomości i finansowego:

Cena zakupu nieruchomości to dopiero początek kosztów

Cena zakupu nieruchomości to dopiero początek kosztów

Cena zakupu nieruchomości i koszt budowy nie tworzą jeszcze pełnego budżetu inwestycji. Trzeba uwzgl…

Najpierw scenariusz pesymistyczny realizacji inwestycji

Najpierw scenariusz pesymistyczny realizacji inwestycji

Każda inwestycja dobrze wygląda w scenariuszu optymistycznym. Scenariusz pesymistyczny pozwala spraw…

Zakup nieruchomości – 3 sygnały ostrzegawcze dla inwestora

Zakup nieruchomości – 3 sygnały ostrzegawcze dla inwestora

Obejrzyj film także bezpośrednio w YouTube Zakup działki lub budynku – trzy sygnały ostrzegawcze, kt…

Wkład własny do kredytu inwestycyjnego – kiedy go wnieść?

Obejrzyj film także bezpośrednio w YouTube Wkład własny do kredytu inwestycyjnego – zaplanuj kwotę, …

Chcesz zarobić 25% w dwa lata? Najpierw sprawdź rynek

Chcesz zarobić 25% w dwa lata? Najpierw sprawdź rynek

Zakładany zysk z inwestycji powinien mieć oparcie w realnych warunkach rynkowych. Film pokazuje, dla…

Najdroższe błędy powstają przed zakupem nieruchomości

Najdroższe błędy powstają przed zakupem nieruchomości

Najwięcej kosztownych błędów powstaje jeszcze przed rozpoczęciem budowy: podczas wyboru nieruchomośc…

LTC, LTV i DSCR – realny limit kredytu inwestycyjnego

LTC, LTV i DSCR – realny limit kredytu inwestycyjnego

Obejrzyj film także bezpośrednio w YouTube Ile kredytu na inwestycję możesz uzyskać? Poznaj trzy ogr…

Masz pomysł na inwestycję?

Masz pomysł na inwestycję?

Obejrzyj film także bezpośrednio w YouTube Zanim kupisz nieruchomość, określ swój cel inwestycyjny Z…

Model SPACE – czy firma jest gotowa na inwestycję?

Model SPACE – czy firma jest gotowa na inwestycję?

Obejrzyj film także bezpośrednio w YouTube Model SPACE w praktyce – oceń firmę, zanim rozpoczniesz k…

Bezpłatny doradca? Kto naprawdę mu płaci?

Bezpłatny doradca? Kto naprawdę mu płaci?

Obejrzyj film także bezpośrednio w YouTube Bezpłatny doradca finansowy lub inwestycyjny – kto płaci …

Bank nie finansuje pomysłu!

Obejrzyj film także bezpośrednio w YouTube

Kredyt na inwestycję – jak przejść od dobrego pomysłu do przemyślanego projektu?

Masz pomysł na inwestycję w nieruchomość. Znalazłeś atrakcyjną lokalizację, dostrzegasz popyt i widzisz możliwość osiągnięcia zysku. Teraz chcesz pozyskać finansowanie, które pozwoli zrealizować przedsięwzięcie. Zanim rozpoczniesz rozmowy o kredycie, warto przełożyć tę wizję na konkretne liczby, dokumenty i plan działania. Dla banku znaczenie ma sposób realizacji projektu, jego ryzyko oraz źródło spłaty zobowiązania.

W tym filmie wyjaśniam, jak przygotować inwestycję do rozmów z bankiem. Wskazuję najważniejsze elementy analizy i dokumentacji, pokazuję przykłady niespójnych założeń oraz omawiam znaczenie doświadczenia inwestora. Zwracam również uwagę na przygotowanie do pierwszego spotkania, podczas którego trzeba umieć przedstawić swoje potrzeby i odpowiedzieć na pytania dotyczące projektu.

Z mojego doświadczenia wynika, że inwestor często skupia się na potencjale nieruchomości, lokalizacji i przyszłych przychodach. Bank przygląda się także zagrożeniom: niepewności kosztów, przebiegowi realizacji oraz możliwości spłaty kredytu. Dlatego przygotowanie projektu powinno umożliwiać ocenę obu tych perspektyw.

Przed rozmową o finansowaniu warto uporządkować następujące obszary:

  1. Analiza rynku i konkurencjiZałożenia dotyczące przyszłej sprzedaży lub najmu powinny mieć oparcie w warunkach rynkowych. Analiza pomaga uzasadnić oczekiwany popyt i ceny, a także ocenić projekt na tle konkurencyjnych ofert. Dzięki temu możesz wyjaśnić, skąd wynikają prognozy przychodów przedstawione w biznesplanie.
  2. Realny budżet realizacji inwestycjiPrzygotuj dane pokazujące, ile będzie kosztowało przedsięwzięcie i na jakiej podstawie oszacowano wydatki. Budżet powinien odpowiadać planowanemu zakresowi projektu oraz być zgodny z kosztorysem i pozostałą dokumentacją. To podstawa rozmowy o potrzebnym kredycie i kapitale, który zaangażujesz.
  3. Harmonogram rzeczowo-finansowyUporządkuj etapy realizacji, ich terminy oraz związane z nimi nakłady. Harmonogram pozwala połączyć przebieg prac z zapotrzebowaniem na środki. Ważne, aby uwzględniał rzeczywisty stan przygotowania inwestycji i był zgodny z założeniami przyjętymi w modelu finansowym.
  4. Model finansowy i scenariusze realizacjiModel powinien pokazywać, jak przyjęte założenia wpływają na wynik przedsięwzięcia i możliwość spłaty finansowania. W filmie podkreślam znaczenie rozważenia różnych scenariuszy oraz ryzyk. Takie przygotowanie pomaga odpowiedzieć na pytanie, co może się wydarzyć, gdy realizacja będzie przebiegała inaczej, niż początkowo zakładasz.
  5. Informacja o wkładzie własnymOkreśl, ile własnego kapitału przeznaczysz na inwestycję, i przygotuj dokumenty potwierdzające jego dostępność. W rozmowie o finansowaniu istotne jest wykazanie, że deklarowane środki rzeczywiście posiadasz. Pozwala to przedstawić konkretną strukturę finansowania projektu.
  6. Dokumentacja techniczna i prawnaDokumentacja powinna umożliwiać ocenę przedsięwzięcia oraz jego przygotowania do realizacji. Jej stan trzeba uwzględnić w harmonogramie. Warto wcześniej sprawdzić, czy przedstawiany bankowi plan odpowiada temu, na jakim etapie faktycznie znajduje się inwestycja.
  7. Plan sprzedaży lub najmu połączony z marketingiemWyjaśnij, w jaki sposób zamierzasz pozyskać nabywców lub najemców i osiągnąć zakładane przychody. Plan marketingowy powinien wspierać plan sprzedaży lub wynajmu. To ważna część odpowiedzi na pytanie, skąd będą pochodziły środki na spłatę kredytu.

Wszystkie elementy projektu powinny tworzyć spójną całość. W nagraniu pokazuję sytuacje, które mogą wywołać pytania podczas analizy bankowej. Jedną z nich jest założenie rozpoczęcia budowy za dwa miesiące, gdy brakuje jeszcze potrzebnych pozwoleń. Kolejną są różne koszty w biznesplanie, kosztorysie i umowie z generalnym wykonawcą. Wątpliwości mogą również pojawić się wtedy, gdy spłata kredytu zależy od cen sprzedaży mieszkań znacznie wyższych od cen rynkowych.

Znaczenie ma także doświadczenie inwestora. Przy pierwszym dużym przedsięwzięciu bank może oczekiwać dodatkowego wsparcia projektu: doświadczonego generalnego wykonawcy lub partnera, większego wkładu własnego albo dodatkowego zabezpieczenia. W filmie zwracam uwagę na te możliwości, ponieważ warto uwzględnić je podczas przygotowania do rozmów o finansowaniu.

Na pierwsze spotkanie dobrze przyjść z podstawowymi danymi finansowymi, przynajmniej zarysem biznesplanu i przemyślanymi wariantami działania. Powinieneś wiedzieć, jakiej kwoty potrzebujesz, na jaki okres oraz jakie warunki finansowania są możliwe do zaakceptowania. Kiedy bank zaproponuje rozwiązanie, łatwiej będzie ocenić, czy pasuje ono do Twojej inwestycji.

Obejrzyj film i sprawdź, jakie informacje warto uporządkować, zanim zaczniesz ubiegać się o kredyt na inwestycję. Jeśli potrzebujesz wsparcia w przygotowaniu biznesplanu, modelu finansowego lub pozyskaniu finansowania, skontaktuj się z METIS GROUP, aby omówić swój projekt i zakres współpracy.

Nasze pozostałe publikacje na temat doradztwa inwestycyjnego nieruchomości i finansowego:

Analiza konkurencyjności firmy

Analiza konkurencyjności firmy

Wprowadzenie do analizy konkurencyjnej marketingowej i biznesowej firmy Analiza konkurencyjności pol…

Biznes plan budynek typu boutique office

Biznes plan budynek typu boutique office

Biznes plan budynek typu boutique office – ekspercki opis realizacji Przygotowaliśmy biznes pla…

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera

Prospekt informacyjny dewelopera, co powinien zawierać i dlaczego jest ważny przy zakupie mieszkania…

Biznesplan nie jest dokumentem dla banku. Najpierw jest dokumentem dla inwestora

Biznesplan nie jest dokumentem dla banku. Najpierw jest dokumentem dla inwestora

Obejrzyj film także bezpośrednio w YouTube Biznesplan inwestycji: czy wiesz, ile możesz zarobić i il…

Biznes Plan inwestycja deweloperska

Opracowaliśmy kompleksowy biznes plan inwestycja deweloperska przy ulicy Polnej w Poznaniu. Inwestyc…

Biznes plan pensjonat

Biznes plan pensjonat

Biznes plan pensjonatu czyli skuteczny hotel – biznesplan na przykładzie realizacji …

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Biznes plan budowa mieszkań

Biznes plan budowa mieszkań

Jedną z realizacji METIS GROUP było opracowanie biznes planu dla inwestycji mieszkaniowej planowanej…

Biznes plan zakup działki inwestycyjnej

Biznes plan zakup działki inwestycyjnej

Biznes plan zakup działki inwestycyjnej Zakup działki jako pierwszy etap inwestycji deweloperskiej Z…

Analiza opłacalności Hotel Remes

Analiza opłacalności Hotel Remes

Analiza opłacalności hotelu – audyt finansowy i 15-letnia prognoza działalności Hotelu Remes Analiza…

Bezpłatny doradca? Kto naprawdę mu płaci?

Obejrzyj film także bezpośrednio w YouTube

Bezpłatny doradca finansowy lub inwestycyjny – kto płaci za jego rekomendacje?

Oferta bezpłatnego doradztwa brzmi atrakcyjnie. Możesz otrzymać pomoc przy wyborze finansowania lub ocenie inwestycji, a jednocześnie nie ponosić bezpośredniej opłaty za usługę. Zanim jednak rozpoczniesz współpracę, warto poznać sposób wynagradzania osoby, której zamierzasz zaufać. Jeżeli za doradztwo nie płacisz Ty, ustal, kto za nie płaci i od czego zależy wynagrodzenie doradcy.

W tym filmie poruszam temat przejrzystości wynagrodzenia w doradztwie inwestycyjnym i finansowym. Wyjaśniam, dlaczego informacja o tym, kto finansuje usługę, pomaga lepiej zrozumieć przedstawianą rekomendację. Wskazuję również trzy pytania, które warto zadać przed powierzeniem komuś oceny decyzji dotyczącej Twojego kapitału.

Dlaczego sposób wynagradzania doradcy ma znaczenie?

Doradca może otrzymywać wynagrodzenie od klienta, właściciela nieruchomości, banku lub funduszu inwestycyjnego. Jego zarobek może też zależeć od zawarcia transakcji albo wyboru konkretnego rozwiązania. Każda z tych informacji pozwala lepiej zrozumieć ekonomiczne warunki współpracy.

W nagraniu zwracam uwagę, że sposób wynagradzania może wpływać na niezależność rekomendacji. Szczególnie istotna jest sytuacja, w której doradca otrzyma prowizję wyłącznie wtedy, gdy podejmiesz określoną decyzję. Warto wiedzieć o tym przed zakupem nieruchomości, wyborem finansowania czy zaangażowaniem środków w inwestycję. Dzięki temu możesz świadomie ocenić zarówno argumenty doradcy, jak i jego rolę w całym procesie.

Trzy pytania, które warto zadać przed rozpoczęciem współpracy

  1. Kto płaci doradcy?Zapytaj wprost, skąd pochodzi jego wynagrodzenie. Czy płatnikiem jesteś Ty, sprzedający nieruchomość, bank, fundusz inwestycyjny czy inny podmiot? Określenie usługi jako „bezpłatnej” nie wyjaśnia jeszcze sposobu jej finansowania. Potrzebujesz jasnej informacji, która pozwoli Ci zrozumieć, z kim doradca jest związany finansowo i jaki model współpracy proponuje. To dobry punkt wyjścia do rozmowy o jego rekomendacjach.
  2. Za jakie efekty otrzyma wynagrodzenie?Ustal, co uruchamia płatność: wykonanie analizy, zawarcie transakcji czy wybór konkretnej oferty. Czy doradca otrzyma wynagrodzenie również wtedy, gdy rekomendacja będzie oznaczała rezygnację z planowanego zakupu? A może zarobi wyłącznie wtedy, gdy zdecydujesz się na określone rozwiązanie? Odpowiedź pomaga rozpoznać sytuacje, w których interes finansowy doradcy może wpływać na sposób przedstawiania dostępnych możliwości.
  3. Czyje interesy reprezentuje?Zapytaj, jaka jest jego rola wobec Ciebie i pozostałych uczestników transakcji. Ustal, czy powierzonym mu zadaniem jest ocena rozwiązania z perspektywy Twoich celów i możliwości. Ważne, abyś rozumiał, czego możesz oczekiwać od współpracy i na jakiej podstawie powstaje rekomendacja. Przejrzysta odpowiedź pozwala lepiej ocenić, czy proponowana usługa odpowiada wsparciu, którego potrzebujesz.

Jak podchodzę do wynagrodzenia za doradztwo?

W filmie przedstawiam swoje stanowisko: wynagrodzenie otrzymuję od klienta i reprezentuję jego interesy. Nie otrzymuję wynagrodzenia od banków ani innych podmiotów. Informuję o tym na początku współpracy, aby zasady były jasne od pierwszej rozmowy.

Moim zdaniem inwestor powinien wiedzieć, komu powierza analizę, kto za nią płaci i jaki jest cel pracy doradcy. To istotne zwłaszcza wtedy, gdy rekomendacja ma pomóc ocenić przedsięwzięcie, jego opłacalność i ryzyko. Jasne zasady wynagrodzenia ułatwiają zrozumienie relacji między stronami oraz świadomy wybór zakresu wsparcia.

Zacznij od przejrzystych zasad współpracy

Przed podjęciem decyzji dotyczącej nieruchomości lub finansowania poświęć chwilę na rozmowę o wynagrodzeniu doradcy. Te trzy pytania pomagają uporządkować oczekiwania i rozpoznać możliwy konflikt interesów. Dają Ci także ważny kontekst do oceny informacji, na których zamierzasz oprzeć swoją decyzję.

Obejrzyj film i sprawdź, o co warto zapytać doradcę przed rozpoczęciem współpracy. Jeśli planujesz inwestycję w nieruchomość lub szukasz finansowania, skontaktuj się z METIS GROUP, aby omówić swoje potrzeby, zakres doradztwa i zasady wynagrodzenia.

Nasze pozostałe publikacje na temat doradztwa inwestycyjnego nieruchomości i finansowego:

Biznes plan rewitalizacja kamienicy

Biznes plan rewitalizacja kamienicy

Biznes plan rewitalizacja kamienicy i program rewitalizacji starej kamienicy Jedną z realizacji METI…

Biznes plan inwestycja w Biedronkę

Biznes plan inwestycja w Biedronkę

Inwestycja w Biedronkę jako element parku handlowego Inwestycja w Biedronkę to przykład projektu kom…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…

Biznes plan budynek magazynowy Kostrzyn Wielkopolski

Przygotowaliśmy kompleksowy biznes plan budynku magazynowego w Kostrzynie Wielkopolskim dl…

Kupić, negocjować czy odpuścić?

Kupić, negocjować czy odpuścić?

Po przeanalizowaniu nieruchomości, rynku i finansów trzeba zdecydować, co zrobić dalej: kupić, negoc…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

Biznes plan biurowiec Warszawa

Biznes plan biurowiec Warszawa

Biznes plan biurowiec Warszawa – dokumentacja dla finansowania inwestycji biurowej Przygotowaliśmy k…

Biznes plan apartamentowiec

Biznes plan apartamentowiec

Przygotowaliśmy biznes plan dla apartamentowca PRS w Poznaniu, obejmujący pełną dokumentację bi…

Analiza finansowa renowacja mieszkania w kamienicy

Analiza finansowa renowacja mieszkania w kamienicy

Jedną z realizacji METIS GROUP było przygotowanie analizy finansowej dla inwestora rozważającego zak…

Biznes plan budynek wielorodzinny Łódź

Biznes plan budynek wielorodzinny Łódź

Biznes plan budynek wielorodzinny Łódź ul. Karolewska to biznes plan który był przygotowany dla pozn…

Wycena firmy Aura Centrum sp. z o.o.

METIS GROUP » METIS GROUP » Strona 3

Wycena firmy Aura Centrum sp. z o.o.

Przedmiotem zlecenia było przygotowanie wyceny spółki Aura Centrum sp. z o.o. – przedsiębiorstwa usługowego działającego na rynku poznańskim. Celem opracowania było określenie wartości firmy na podstawie jej sytuacji finansowej, potencjału dochodowego oraz czynników wpływających na możliwość dalszego rozwoju działalności.

Wycena przedsiębiorstwa usługowego wymaga innego podejścia niż analiza firmy posiadającej rozbudowany majątek produkcyjny. W tego rodzaju działalności istotna część wartości nie wynika z posiadanych maszyn, urządzeń czy nieruchomości. Tworzą ją przede wszystkim relacje z klientami, doświadczenie zespołu, wypracowana marka, jakość świadczonych usług, organizacja pracy oraz zdolność przedsiębiorstwa do regularnego pozyskiwania i obsługiwania zleceń.

Specyfika wyceny przedsiębiorstwa usługowego

W przypadku Aura Centrum sp. z o.o. szczególne znaczenie miała analiza modelu biznesowego firmy oraz sposobu generowania przychodów. Sprawdziliśmy, w jakim stopniu wyniki przedsiębiorstwa opierają się na stałej współpracy z klientami, a w jakim na pojedynczych zleceniach. Przeanalizowaliśmy również strukturę kosztów, rentowność działalności oraz wpływ kluczowych osób na bieżące funkcjonowanie spółki.

W ramach przygotowanej wyceny analizie podlegały między innymi:

  • historyczne wyniki finansowe przedsiębiorstwa,
  • struktura i powtarzalność przychodów,
  • poziom oraz stabilność osiąganych marż,
  • koszty stałe i koszty bezpośrednio związane z realizacją usług,
  • zobowiązania i należności spółki,
  • koncentracja przychodów na najważniejszych klientach,
  • doświadczenie oraz znaczenie zespołu,
  • pozycja firmy na rynku,
  • możliwości dalszego skalowania działalności.

Istotnym elementem prac było oddzielenie zdarzeń jednorazowych od wyników, które mogą być osiągane przez przedsiębiorstwo również w kolejnych okresach. Pozwoliło to określić znormalizowany poziom dochodów i ocenić rzeczywistą zdolność spółki do generowania przyszłych korzyści ekonomicznych.

Wartość firmy usługowej to nie tylko jej majątek

W przedsiębiorstwie usługowym wartość księgowa posiadanych składników majątku zazwyczaj nie pokazuje pełnego potencjału firmy. Znacznie większe znaczenie może mieć zdolność do utrzymywania klientów, reputacja na rynku, sprawnie działający zespół oraz organizacja procesów, dzięki którym możliwe jest wykonywanie usług na odpowiednim poziomie jakościowym i finansowym.

Z tego względu wycena Aura Centrum sp. z o.o. uwzględniała nie tylko posiadany majątek i aktualną sytuację finansową, lecz także perspektywy dalszej działalności. Ważna była ocena, czy dotychczasowy poziom przychodów i rentowności może zostać utrzymany oraz jakie czynniki mogą wpływać na przyszłą wartość spółki.

Analiza obejmowała również ryzyka charakterystyczne dla firm usługowych. Należą do nich między innymi uzależnienie przedsiębiorstwa od kluczowych klientów lub pracowników, rosnące koszty zatrudnienia, presja cenowa oraz trudności związane ze zwiększaniem skali działalności bez pogorszenia jakości świadczonych usług.

Korzyści z przygotowanej wyceny

Efektem zlecenia było opracowanie, które przedstawiało wartość Aura Centrum sp. z o.o. wraz z uzasadnieniem przyjętych założeń i najważniejszymi czynnikami mającymi wpływ na otrzymany wynik.

Wycena pozwoliła właścicielom spojrzeć na przedsiębiorstwo nie tylko przez pryzmat osiąganych obecnie przychodów, lecz również jego rentowności, stabilności i potencjału dalszego rozwoju. Wskazała również obszary, które budują wartość firmy, oraz czynniki mogące tę wartość ograniczać.

Profesjonalna wycena przedsiębiorstwa usługowego stanowi ważne narzędzie wspierające podejmowanie decyzji właścicielskich, inwestycyjnych i strategicznych. Pozwala lepiej zrozumieć mechanizm tworzenia wartości firmy oraz określić działania, które mogą zwiększyć jej atrakcyjność i bezpieczeństwo finansowe w przyszłości.

Nasze pozostałe realizacje w zakresie doradztwa finansowego:

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o. Wycena wartości firmy Terra Promessa P…

Doradztwo finansowe dla firmy budowlanej

Doradztwo finansowe dla firmy budowlanej

Przedmiotem realizacji było kompleksowe doradztwo finansowe dla firmy budowlanej planującej dalszy r…

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. Wycena przedsiębiorstwa Coditor sp. z o.o. powinna o…

Wycena firmy produkcyjnej APOS sp. z o.o.

Wycena firmy produkcyjnej APOS sp. z o.o.

Przedmiotem realizacji było przygotowanie wyceny APOS sp. z o.o. – przedsiębiorstwa produkcyjnego z …

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. Wycena firmy do sprzedaży Franki Fundame…
Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Jedną z realizacji METIS GROUP było kompleksowe doradztwo finansowe i inwestycyjne dla spółki budowl…

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o. Wycena wartości przedsiębiorstwa ARI sp. z o.o.…

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa w praktyce Strategia finansowa firmy określa, w jaki sposó…

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej Jedną z realizacji METIS GROUP było p…

Wycena firmy Aura Centrum sp. z o.o.

Wycena firmy Aura Centrum sp. z o.o.

Wycena firmy Aura Centrum sp. z o.o. Przedmiotem zlecenia było przygotowanie wyceny spółki Aura Cent…

Doradca czy sprzedawca? Ta różnica może Cię sporo kosztować

Obejrzyj film także bezpośrednio w YouTube

Doradca inwestycyjny a pośrednik – kto sprawdza, czy zakup nieruchomości się opłaca?

Znalazłeś nieruchomość, która wydaje się idealna pod inwestycję. Oferta brzmi przekonująco, widzisz możliwości wykorzystania działki lub budynku i zaczynasz rozważać zakup. W tym momencie warto przyjrzeć się również temu, kto pomaga Ci podjąć decyzję i jaki jest zakres jego zadania. Doprowadzenie do transakcji oraz ocena jej opłacalności to dwa różne cele. Ich świadome rozróżnienie ma znaczenie dla Twojego interesu jako inwestora.

W tym filmie wyjaśniam, czym różni się rola pośrednika od roli doradcy inwestycyjnego nieruchomości. Pokazuję także, dlaczego rzetelna ocena powinna uwzględniać zarówno argumenty przemawiające za zakupem, jak i ryzyka, które mogą podważyć sens całego przedsięwzięcia.

Pośrednik pomaga zawrzeć transakcję. Doradca ocenia ją z perspektywy inwestora

Zadaniem pośrednika nieruchomości jest doprowadzenie do zawarcia transakcji. To potrzebna usługa, która może ułatwić proces zakupu lub sprzedaży. W filmie zwracam jednak uwagę na sytuację, w której wynagrodzenie osoby przedstawiającej ofertę zależy od tego, czy zdecydujesz się kupić nieruchomość. Warto wówczas zastanowić się, komu powierzasz ocenę opłacalności projektu.

Doradca inwestycyjny ma sprawdzić, czy transakcja jest korzystna dla Ciebie. Powinien przyjrzeć się warunkom zakupu, założeniom inwestycji i zagrożeniom, które mogą wpłynąć na jej wynik. Jego rekomendacja powinna wynikać z analizy, a jej wartość polega również na gotowości do wskazania powodów, dla których zakup wymaga ponownego przemyślenia.

Co powinien przeanalizować doradca inwestycyjny nieruchomości?

W nagraniu wskazuję pięć obszarów, które mają znaczenie przy ocenie planowanego przedsięwzięcia:

  • Cena zakupu. Czy warunki cenowe pozwalają zrealizować inwestycję z oczekiwanym wynikiem? Cena jest jednym z elementów decydujących o opłacalności projektu. Warto oceniać ją w odniesieniu do planowanego wykorzystania nieruchomości, kosztów przedsięwzięcia i możliwych przychodów.
  • Dokumenty. Jakie informacje wynikają z dokumentacji nieruchomości i jakie mają znaczenie dla Twojego planu? To ważna część oceny, która pomaga skonfrontować przedstawioną ofertę z informacjami potrzebnymi do podjęcia decyzji. Rekomendacja zakupu powinna opierać się na sprawdzonych danych.
  • Rynek. Czy założenia projektu odpowiadają warunkom rynkowym? Ocena rynku pozwala spojrzeć na nieruchomość w kontekście planowanej inwestycji. Pomaga również zweryfikować oczekiwania dotyczące jej przyszłego wykorzystania oraz przychodów, które zamierzasz osiągnąć.
  • Koszty. Jakie nakłady będą potrzebne do realizacji przedsięwzięcia? Sama cena nieruchomości jest tylko częścią obrazu. Doradca powinien uwzględnić koszty projektu, ponieważ to one, razem z możliwymi przychodami, wpływają na ocenę jego ekonomicznego sensu.
  • Możliwa rentowność. Jaki wynik może przynieść inwestycja przy przyjętych założeniach? Analiza powinna łączyć cenę zakupu, koszty i informacje o rynku. Dzięki temu rozmowa o opłacalności ma konkretną podstawę, a Ty możesz lepiej ocenić, czy projekt odpowiada Twoim oczekiwaniom.

Dobra rekomendacja może oznaczać zmianę warunków albo rezygnację z zakupu

Czasami analiza prowadzi do wniosku, że nieruchomość warto kupić, ale na innych warunkach cenowych. W takiej sytuacji doradca pomaga zrozumieć, dlaczego cena ma znaczenie dla wyniku inwestycji i z czego wynika potrzeba jej negocjacji.

Może również okazać się, że ryzyko jest zbyt wysokie, a rekomendacja brzmi: „Nie kupuj tej nieruchomości”. To również wartościowy rezultat pracy doradczej. Pozwala uwzględnić zagrożenia przed podjęciem decyzji i zaangażowaniem kapitału.

Ochrona interesu inwestora wymaga rzetelnej oceny

Wartość doradztwa ujawnia się wtedy, gdy otrzymujesz uzasadnioną opinię o projekcie: jego możliwościach, ograniczeniach i ryzyku. Potrzebujesz informacji, które pomogą Ci zdecydować, czy kupić nieruchomość, negocjować warunki, czy poszukać innej inwestycji.

Obejrzyj film i poznaj różnicę między wsparciem przy zawarciu transakcji a oceną jej opłacalności. Jeśli rozważasz zakup działki lub budynku, skontaktuj się z METIS GROUP, aby omówić analizę planowanego projektu, jego rentowności i ryzyka.

Nasze pozostałe publikacje na temat doradztwa inwestycyjnego i finansowego:

Pięć pytań, które mogą uratować Twój kapitał

Pięć pytań, które mogą uratować Twój kapitał

Sprawdź, jak wzrost kosztów realizacji, obniżenie cen sprzedaży lub wydłużenie harmonogramu mogą wpł…

„Projektant biznes planu” – książka Marek Krzymiński

„Projektant biznes planu” – książka Marek Krzymiński

Projektant biznes planu – praktyczne narzędzie do przygotowania biznesplanu „Projektant biznes planu…

Jeżeli inwestujesz kilka milionów, a oszczędzasz na analizie, zaczynasz od złej strony

Jeżeli inwestujesz kilka milionów, a oszczędzasz na analizie, zaczynasz od złej strony

Obejrzyj film także bezpośrednio w YouTube Inwestujesz kilka milionów złotych? Sprawdź, ile może kos…

Biznesplan nie jest dokumentem dla banku. Najpierw jest dokumentem dla inwestora

Biznesplan nie jest dokumentem dla banku. Najpierw jest dokumentem dla inwestora

Obejrzyj film także bezpośrednio w YouTube Biznesplan inwestycji: czy wiesz, ile możesz zarobić i il…

Bank nie finansuje pomysłu. Bank finansuje projekt przygotowany do realizacji

Bank nie finansuje pomysłu. Bank finansuje projekt przygotowany do realizacji

Dobry pomysł na inwestycję nie wystarczy, aby otrzymać kredyt. Bank chce zobaczyć projekt, który jes…

Doradca nie kończy pracy po przygotowaniu analizy, biznesplanu lub innego opracowania.

Doradca nie kończy pracy po przygotowaniu analizy, biznesplanu lub innego opracowania.

Najwięcej kosztownych błędów powstaje jeszcze przed rozpoczęciem budowy: podczas wyboru nieruchomośc…

Po co naprawdę przygotowuje się biznesplan inwestycji? Nie chodzi tylko o kredyt- 6 celów

Po co naprawdę przygotowuje się biznesplan inwestycji? Nie chodzi tylko o kredyt- 6 celów

Obejrzyj film także bezpośrednio w YouTube Biznesplan przygotuj przede wszystkim dla siebie. Sprawdź…

Kupić, negocjować czy odpuścić?

Kupić, negocjować czy odpuścić?

Po przeanalizowaniu nieruchomości, rynku i finansów trzeba zdecydować, co zrobić dalej: kupić, negoc…

Dobry biznes plan może powiedzieć nie realizuj tej inwestycji

Dobry biznes plan może powiedzieć nie realizuj tej inwestycji

Rzetelny biznesplan nie jest folderem reklamowym i może wykazać, że projektu nie należy realizować. …

Strategia finansowa przedsiębiorstwa – jak zarządzać?

METIS GROUP » METIS GROUP » Strona 3

Strategia finansowa przedsiębiorstwa w praktyce

Strategia finansowa firmy określa, w jaki sposób przedsiębiorstwo chce finansować bieżącą działalność, inwestycje i dalszy rozwój. Nie jest to wyłącznie dokument przygotowany dla banku albo inwestora. Dobrze opracowana strategia porządkuje decyzje dotyczące kapitału, płynności, rentowności, kosztów i ryzyka. Łączy cele biznesowe z możliwościami finansowymi oraz pozwala zarządzać przedsiębiorstwem w sposób bardziej przewidywalny.

W praktyce strategia finansowa firmy powinna odpowiadać na kilka podstawowych pytań: z jakich źródeł finansowania korzystać, jak finansować inwestycję, ile kapitału pozostawić w działalności operacyjnej, jak zarządzać przepływami pieniężnymi i jak zabezpieczyć przedsiębiorstwo przed pogorszeniem warunków rynkowych. Jej zadaniem jest nie tylko osiągnięcie wyniku finansowego, ale również zabezpieczenie stabilności finansowej i stworzenie warunków do trwałego wzrostu.

Strategia finansowa przedsiębiorstwa w praktyce

Strategia nie może być oderwana od modelu biznesowego. Inaczej należy zarządzać firmą produkcyjną, inaczej przedsiębiorstwem usługowym, a jeszcze inaczej spółką realizującą projekty inwestycyjne. Każde przedsiębiorstwo posiada inną strukturę kosztów, cykl sprzedaży, poziom aktywów i zapotrzebowanie na kapitał. Z tego względu finansowy plan powinien wynikać z rzeczywistego sposobu prowadzenia działalności.

W praktyce strategia finansowa firmy obejmuje zarówno decyzje krótkoterminowe, jak i długoterminowy kierunekrozwoju. Krótkoterminowy obszar dotyczy płynności, terminów płatności, zapasów, należności i zobowiązań. Długoterminowy obszar obejmuje inwestycje, strukturę kapitału, strategie finansowania, ekspansję na nowe rynki oraz zwiększenie wartości firmy.

Przedsiębiorca powinien wiedzieć, ile środków jest potrzebnych do finansowania codziennego funkcjonowania, a ile można przeznaczyć na cele rozwojowe. Inwestycja nie powinna odbierać firmie pieniędzy potrzebnych na wynagrodzenia, podatki, zakup towarów i obsługę kontraktów. Dlatego planowanie powinno uwzględniać nie tylko oczekiwaną rentowność, ale również harmonogram wydatków i wpływów.

Strategia powinna uwzględniać czynniki zewnętrzne. Zmiana stóp procentowych, cen surowców, popytu i kursów walut, a także zmiany w otoczeniu rynku mogą istotnie wpłynąć na sytuację przedsiębiorstwa. Dobrze przygotowany finansowy model pozwala reagować na zmiany, zamiast podejmować decyzje dopiero wtedy, gdy pojawi się problem z płynnością.

Ważne są również dane rynkowe i regularna ocena, czy pierwotne założenia pozostają aktualne. Uwarunkowania rynkowe mogą zmieniać ceny, marże i dostępność kapitału. Dlatego przedsiębiorstwo powinno przygotować scenariusze rynkowe, a ryzyko rynkowe uwzględnić w budżecie oraz prognozie.

Czym jest strategia finansowa przedsiębiorstwa?

Czym jest strategia finansowa? Najprościej mówiąc, strategia finansowa to plan zarządzania pieniędzmi, kapitałem i ryzykiem w taki sposób, aby przedsiębiorstwo mogło realizować założone plany. Strategia finansowa firmy przekłada cele strategiczne na konkretne decyzje dotyczące finansowania, inwestowania i podziału wypracowanego zysku.

Nie każda strategia ma taki sam zakres. Rodzaje strategii mogą zależeć od etapu rozwoju firmy, sytuacji finansowej, pozycji konkurencyjnej oraz planów właściciela. Firma nastawiona na szybki rozwój może częściej pozyskiwać kapitał zewnętrzny, natomiast przedsiębiorstwo dojrzałe może koncentrować się na stabilności, kontroli kosztów i wypłacie zysku.

Podstawowe elementy, które powinna obejmować strategia, to:

  • analiza sytuacji finansowej i ocena aktualnego modelu działalności,
  • określenie celów finansowych i celów biznesowych,
  • planowanie źródeł finansowania,
  • zarządzanie kapitałem obrotowym,
  • zarządzanie przepływami pieniężnymi,
  • kontrola kosztów i rentowności,
  • zarządzanie ryzykiem,
  • planowanie podatkowe,
  • kontrola realizacji założonych planów.

Strategia finansowa firmy powinna wskazywać, jakie aktywa są potrzebne do działania i w jaki sposób mają zostać sfinansowane. Ważna jest również relacja pomiędzy kapitałem własnym i kapitałem obcym oraz kosztami bieżącej działalności.

Nadmierne zadłużenie zwiększa ryzyko finansowe, ale finansowanie wyłącznie środkami właścicieli może ograniczać tempo rozwoju. Skuteczna strategia szuka równowagi pomiędzy bezpieczeństwem a możliwością wzrostu.

Jak strategia finansowa wpływa na model zarządzania finansami?

Zarządzania finansami nie można sprowadzać do księgowania kosztów i przygotowania sprawozdań. Jego zadaniem jest dostarczanie informacji potrzebnych do podejmowania decyzji. Strategia wskazuje, jakie dane należy monitorować i jakie działania podejmować, gdy wyniki odbiegają od planu.

Przedsiębiorstwo powinno regularnie analizować płynność finansową, rentowność produktów, poziom zadłużenia, wykorzystanie aktywów oraz przepływy pieniężne. Sama sprzedaż nie pokazuje jeszcze, czy firma działa efektywnie. Wzrost przychodów może wymagać większego kapitału obrotowego, a rentowny kontrakt może powodować problemy z gotówką, jeżeli klient płaci z dużym opóźnieniem.

Efektywny model zarządzania finansami powinien obejmować:

  • budżet i prognozę finansową,
  • miesięczną analizę wyniku,
  • kontrolę należności, zapasów i zobowiązań,
  • ocenę ryzyka finansowego,
  • kontrolę odchyleń,
  • analizę opłacalności inwestycji,
  • system raportowania dla właściciela i zarządu.

Finansowy raport powinien prowadzić do działania. Jeżeli marża spada, przedsiębiorca musi ustalić przyczynę: zmianę cen, wzrost kosztów, niewłaściwą strukturę sprzedaży czy nieefektywne wykorzystanie zasobów. Jeżeli pogarsza się płynność, trzeba sprawdzić należności, zapasy, harmonogram spłat i dostępne wsparcie finansowe.

Dobra strategia pozwala zarządzać celami, a nie tylko reagować na pojedyncze problemy. Ułatwia osiągnięcie stabilności finansowej, poprawę efektywności i zwiększenie wartości przedsiębiorstwa. Zarządzanie finansami staje się wtedy częścią całego modelu zarządzania, a nie osobnym zadaniem działu księgowego.

Oprócz tradycyjnych raportów warto badać efektywność wykorzystania kapitału oraz efektywność poszczególnych produktów, działów i projektów. Efektywny system raportowania powinien pokazywać nie tylko wynik, lecz także przyczynę jego powstania. Efektywny proces decyzyjny wymaga aktualnych danych, a nie wyłącznie informacji historycznych.

Planowanie strategii finansowania firmy w praktyce

Proces przygotowania strategii finansowania powinien rozpocząć się od określenia zapotrzebowania na kapitał. Trzeba ustalić, które wydatki dotyczą operacyjnego funkcjonowania, które są związane z inwestycją, a które służą budowaniu rezerwy. Następnie można dobrać odpowiednie źródła finansowania.

Przedsiębiorstwo może finansować rozwój poprzez:

  • wypracowany zysk,
  • kapitał właścicieli,
  • kredyt obrotowy lub inwestycyjny,
  • leasing,
  • finansowanie udziałowe – emisja akcji,
  • obligacje,
  • kapitał wspólnika,
  • dotacje i inne formy wsparcia finansowego.

Wybór instrumentu powinien wynikać z tego, czy finansowany jest cel operacyjny, inwestycyjny czy kapitałowy. Projekt inwestycyjny wymaga innej struktury spłat niż bieżące zapotrzebowanie na gotówkę. Z kolei rozwój poprzez rynek kapitałowy może obejmować emisję akcji albo pozyskanie wspólnika. Taki model kapitałowy wpływa na kontrolę nad firmą, koszt pieniądza oraz podział przyszłych korzyści.

Strategie finansowania powinny być dopasowane do charakteru wydatku. Krótkoterminowy kapitał obrotowy nie powinien być finansowany instrumentem, którego spłata następuje wcześniej niż wpływy ze sprzedaży. Z kolei długoterminowa inwestycja wymaga finansowania rozłożonego na okres odpowiadający ekonomicznemu wykorzystaniu aktywów.

Dobór finansowania obejmuje również dywersyfikację źródeł. Firma zależna od jednego banku albo jednego podmiotu finansującego może mieć mniejszą elastyczność w sytuacji pogorszenia warunków finansowania. Dywersyfikacja źródeł pozwala ograniczyć ryzyko, ale nie oznacza korzystania z każdego dostępnego produktu. Każde źródło ma koszt, zabezpieczenie, termin i wpływ na strukturę kapitału.

Przedsiębiorca powinien także określić, jak finansować projekty rozwojowe. Inwestycja może być finansowana z własnych środków, kredytu albo połączenia kilku instrumentów. W każdym wariancie potrzebna jest analiza finansowa pokazująca rentowność, przepływy pieniężne, poziom zabezpieczenia i odporność projektu na potencjalne zagrożenia.

Efektywny plan pozwala finansować rozwój bez utraty zdolności do regulowania bieżących zobowiązań. Ułatwia także pozyskiwać kapitał w momencie, gdy firma ma dobrą sytuację finansową, a nie dopiero wtedy, gdy pojawia się presja płynnościowa.

Jak przebiega wprowadzenie skutecznej strategii finansowej?

Wdrożenie skutecznej strategii finansowej powinno być procesem, a nie jednorazowym przygotowaniem dokumentu. Pierwszym etapem jest analiza sytuacji finansowej przedsiębiorstwa. Należy ocenić wyniki, przepływy, zadłużenie, rentowność, płynność oraz strukturę aktywów i zobowiązań.

Drugim etapem jest określenie celów strategicznych. Mogą nimi być: ekspansja geograficzna, zwiększenie sprzedaży, poprawa marży, ograniczenie zadłużenia, fuzja, zakup firmy albo realizacja inwestycji. Cele muszą być mierzalne, przypisane do terminów i powiązane z odpowiedzialnością konkretnych osób.

Trzeci etap obejmuje przygotowanie działań. Trzeba określić budżet, potrzeby kapitałowe, źródła finansowania, limity ryzyka oraz zasady kontroli. Strategia powinna wskazywać, kto odpowiada za nadzór nad realizacją i jak często aktualizowana jest prognoza finansowa.

Na etapie wdrożenia potrzebny jest również plan rozwojowy, który łączy działania operacyjne z zasobami finansowymi. Powinien on zawierać mierniki, terminy i osoby odpowiedzialne. Ważny jest także wymiar podatkowy: planowanie podatkowe powinno wspierać działalność, ale nie może zastępować ekonomicznego uzasadnienia decyzji.

Czwarty etap to wdrożenie narzędzi zarządczych. Przedsiębiorstwo może potrzebować budżetowania, controllingu, raportów zarządczych, prognoz przepływów pieniężnych oraz systemu wczesnego ostrzegania. Efektywne wykorzystanie informacji pozwala szybciej identyfikować odchylenia i minimalizować skutki niekorzystnych zmian.

Piąty etap obejmuje monitorowanie i korekty. Strategia nie może być dokumentem niezmiennym. Turbulencja w otoczeniu rynkowym, utrata ważnego klienta, wzrost kosztów albo pojawienie się nowej szansy wymagają aktualizacji założeń. Zarząd powinien umieć zarządzać zmianą i dostosowywać działania bez rezygnowania z długoterminowych celów.

Strategia finansowa a ryzyko i stabilność przedsiębiorstwa

Jednym z najważniejszych zadań strategii jest zarządzanie ryzykiem. Ryzyka finansowego nie można całkowicie wyeliminować, ale można je rozpoznać, zmierzyć i ograniczać. Dotyczy to między innymi ryzyka utraty płynności, wzrostu kosztu finansowania, niewypłacalności klientów, zmian kursowych i spadku popytu.

Celem zarządzania ryzykiem jest rozpoznanie potencjalnych zagrożeń, przygotowanie reakcji oraz zapewnienie stabilności w kilku możliwych scenariuszach. Nie chodzi wyłącznie o minimalizowanie strat. Równie ważne jest wykorzystanie szans, gdy przedsiębiorstwo ma odpowiednią płynność, zdolność finansowania i sprawny model decyzyjny.

Zabezpieczenie może obejmować rezerwę gotówkową, limity kredytowe, ubezpieczenie należności, dywersyfikację odbiorców i dostawców, a także odpowiednie ukształtowanie struktury kapitału. Zabezpieczenie stabilności finansowej nie polega jednak na unikaniu wszystkich inwestycji. Nadmierna ostrożność może prowadzić do utraty możliwości rozwoju i wykorzystania szans.

Strategia powinna wskazywać, jaki poziom ryzyka jest akceptowalny. Inwestor może oczekiwać maksymalizacji wartości firmy, ale przedsiębiorstwo musi zachować zdolność do obsługi zobowiązań. Równowaga pomiędzy wzrostem, rentownością i bezpieczeństwem jest jednym z najważniejszych elementów zarządzania finansami.

Maksymalizacja krótkoterminowego wyniku nie zawsze prowadzi do wzrostu wartości przedsiębiorstwa. Finanse powinny wspierać rentowny rozwój, bezpieczeństwo i pozycję konkurencyjną, a nie wyłącznie poprawę jednego wskaźnika w danym okresie.

W praktyce stabilność finansową buduje się poprzez dyscyplinę, przewidywanie i regularne decyzje. Nie zapewnia jej pojedynczy kredyt ani jednorazowe zwiększenie kapitału. Potrzebne są finanse oparte na aktualnych danych, kontrola kosztów, przemyślana inwestycja i konsekwentne działanie zgodne z planem.

Podsumowanie

Strategia finansowa firmy jest narzędziem, które łączy finansowanie, inwestowanie i zarządzanie ryzykiem. Pokazuje, jak przedsiębiorstwo ma wykorzystywać kapitał, jak finansować rozwój i jak chronić płynność w zmiennym otoczeniu rynkowym.

Dobrze przygotowana strategia wspiera osiągnięcie założeń biznesowych, poprawia konkurencyjność i zwiększa odporność firmy na zmiany otoczenia. Pozwala zarządzać przedsiębiorstwem świadomie, a nie wyłącznie reagować na problemy.

Skuteczna strategia finansowa firmy wymaga regularnej analizy, jasnych celów, odpowiedzialności i gotowości do korekty. Jej wartość nie wynika z samego dokumentu, ale z jakości decyzji, które przedsiębiorstwo podejmuje na jego podstawie.

Nasze inne realizacje w zakresie usług doradczych finansowych dla firm:

Wycena firmy produkcyjnej APOS sp. z o.o.

Wycena firmy produkcyjnej APOS sp. z o.o.

Przedmiotem realizacji było przygotowanie wyceny APOS sp. z o.o. – przedsiębiorstwa produkcyjnego z …

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej Jedną z realizacji METIS GROUP było p…

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa w praktyce Strategia finansowa firmy określa, w jaki sposó…

Wycena firmy Aura Centrum sp. z o.o.

Wycena firmy Aura Centrum sp. z o.o.

Wycena firmy Aura Centrum sp. z o.o. Przedmiotem zlecenia było przygotowanie wyceny spółki Aura Cent…

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o. Wycena wartości firmy Terra Promessa P…

Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Jedną z realizacji METIS GROUP było kompleksowe doradztwo finansowe i inwestycyjne dla spółki budowl…

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska Wycena firmy pozwala określić, ile warte jest przedsiębiorstwo …

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. Wycena przedsiębiorstwa Coditor sp. z o.o. powinna o…

Doradztwo finansowe dla firmy budowlanej

Doradztwo finansowe dla firmy budowlanej

Przedmiotem realizacji było kompleksowe doradztwo finansowe dla firmy budowlanej planującej dalszy r…

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. Wycena firmy do sprzedaży Franki Fundame…

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

METIS GROUP » METIS GROUP » Strona 3

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o., działającego jako biuro projektów architektonicznych, wymaga innego podejścia niż wycena przedsiębiorstwa produkcyjnego, budowlanego czy deweloperskiego. W takim biznesie niewielka część wartości może wynikać z maszyn i rzeczowych aktywów. Największe znaczenie posiadają kompetencje zespołu, portfel zleceń, know-how, marka oraz zdolność firmy do pozyskiwania kolejnych projektów.

Biuro architektoniczne może nie posiadać znaczącego majątku trwałego, a jednocześnie generować wysoką wartość dzięki relacjom z inwestorami, doświadczeniu w określonych rodzajach projektów i umiejętności prowadzenia skomplikowanych procedur administracyjnych. Dlatego wycena wartości przedsiębiorstwa powinna koncentrować się na jakości organizacji i powtarzalności przychodów.

Biuro projektowe nie jest sumą komputerów i wyposażenia

Metoda majątkowa może stanowić jeden z elementów opracowania, jednak wartość aktywów materialnych zwykle nie pokazuje wartości całego przedsiębiorstwa. Komputery, oprogramowanie i wyposażenie biura są potrzebne do prowadzenia działalności, ale same nie tworzą przewagi konkurencyjnej.

Wartość przedsiębiorstwa ARI sp. z o.o. może wynikać przede wszystkim z:

  • doświadczenia architektów i projektantów,
  • referencji,
  • znajomości procedur administracyjnych,
  • kompetencji w projektowaniu określonych rodzajów obiektów,
  • relacji z inwestorami i wykonawcami,
  • portfela zleceń,
  • rozpoznawalności marki,
  • zdolności firmy do generowania kolejnych projektów.

Wycena przedsiębiorstwa metodą majątkową powinna uwzględniać korektę wartości sprzętu, licencji, należności i zobowiązań. Nie będzie jednak wystarczająca do określenia realnej wartości firmy.

Wycena know-how i wartości niematerialnych

Wycena know-how jest jednym z najtrudniejszych elementów analizy biura projektowego. Wiedza zespołu nie jest zwykle wykazywana w bilansie, a może mieć kluczowe znaczenie dla inwestora.

Wartości niematerialne obejmują między innymi:

  • procedury projektowe,
  • biblioteki rozwiązań technicznych,
  • modele i standardy pracy,
  • znajomość rynku,
  • relacje z branżystami,
  • doświadczenie w uzyskiwaniu decyzji,
  • reputację wśród klientów,
  • prawa do dokumentacji i projektów.

Trzeba także sprawdzić, do kogo należą prawa autorskie i majątkowe związane z dokumentacją. Wycena spółki może zostać obniżona, jeżeli kluczowe projekty są związane wyłącznie z osobami fizycznymi albo dokumentacja dotycząca praw jest nieuporządkowana.

Analiza przychodów biura architektonicznego

Przychody z projektowania są często rozpoznawane etapowo. Umowa może obejmować koncepcję, projekt budowlany, projekt techniczny, wykonawczy oraz nadzór autorski. Wycena firmy powinna zatem uwzględniać nie tylko łączną wartość podpisanych umów, ale także stopień realizacji poszczególnych etapów.

Należy przeanalizować:

  • wartość portfela zleceń,
  • harmonogram realizacji,
  • terminy płatności,
  • marże na poszczególnych rodzajach projektów,
  • udział prac zlecanych podwykonawcom,
  • ryzyko zmian zakresu,
  • opóźnienia administracyjne,
  • koncentrację klientów.

Duży kontrakt może zwiększać przychody, ale również generować ryzyko, jeżeli jego realizacja wymaga zaangażowania większości zespołu. Z kolei wiele mniejszych projektów może zapewniać dywersyfikację, ale powodować większe koszty zarządzania.

Proces wyceny przedsiębiorstwa powinien obejmować analizę rentowności nie tylko całej firmy, lecz także poszczególnych rodzajów usług.

Metoda dochodowa w wycenie biura projektowego

Metoda dochodowa jest zwykle szczególnie przydatna przy wycenie firmy usługowej. Pozwala oszacować wartość na podstawie przyszłych przepływów pieniężnych i zdolności firmy do generowania zysków.

Prognoza powinna obejmować:

  • wielkość portfela zleceń,
  • tempo pozyskiwania nowych projektów,
  • stawki projektowe,
  • wynagrodzenia pracowników,
  • koszty podwykonawców,
  • oprogramowanie i licencje,
  • koszty biura,
  • nakłady na rozwój zespołu,
  • zapotrzebowanie na kapitał obrotowy.

Ważne jest określenie, czy rozwój firmy wymaga proporcjonalnego zwiększania zatrudnienia. Biuro może rosnąć dzięki lepszemu zarządzaniu i cyfryzacji, ale w wielu przypadkach wzrost przychodów wymaga pozyskania kolejnych architektów i inżynierów.

Metoda dochodowa powinna uwzględniać ryzyko utraty kluczowych pracowników. Jeżeli zdolność firmy do generowania przyszłych wyników zależy od kilku osób, stopa dyskontowa powinna odzwierciedlać ten poziom ryzyka.

Metoda porównawcza

Metoda porównawcza może odnosić wartość firmy do innych biur projektowych lub transakcji w branży usług profesjonalnych. Trzeba jednak uwzględnić wielkość firmy, specjalizację, strukturę klientów oraz zależność od właściciela.

Firma z innej dziedziny doradztwa nie musi być właściwym porównaniem. Biuro projektujące inwestycje przemysłowe może mieć inne marże, odpowiedzialność i potencjał niż firma specjalizująca się w domach jednorodzinnych.

Porównawczy wynik może wykorzystywać relację wartości do przychodów, EBITDA albo zysku. Każdy mnożnik wymaga jednak korekty o:

  • tempo rozwoju firmy,
  • powtarzalność zleceń,
  • koncentrację klientów,
  • jakość kadry,
  • rozpoznawalność,
  • poziom odpowiedzialności projektowej,
  • zabezpieczenie ubezpieczeniowe.

Zależność od właściciela i kluczowych projektantów

Jednym z najważniejszych czynników wpływających na wartość jest stopień uzależnienia biznesu od właściciela firmy. Jeżeli właściciel samodzielnie pozyskuje wszystkie zlecenia, odpowiada za relacje i zatwierdza każdą decyzję, nabywca może obawiać się utraty klientów po transakcji.

Wartość swojej firmy można zwiększyć poprzez:

  • budowę drugiego poziomu zarządzania,
  • przekazanie relacji z klientami zespołowi,
  • standaryzację procesu projektowego,
  • uporządkowanie dokumentacji,
  • rozwój własnej marki niezależnej od nazwiska założyciela,
  • wdrożenie systemu kontroli rentowności.

Wycena wartości przedsiębiorstwa powinna pokazać, czy organizacja może działać samodzielnie i kontynuować rozwój po zmianie właścicielskiej.

Dlaczego kalkulator wyceny nie wystarczy?

Kalkulator wyceny firmy może zastosować mnożnik do przychodów lub zysku, ale nie oceni jakości zespołu, praw autorskich i wartości portfela projektów. Wycena przedsiębiorstwa online nie pokaże również ryzyka utraty kluczowego architekta ani zależności od pojedynczego klienta.

Najprostsza wycena firmy może być punktem wyjścia, ale pełna wycena musi obejmować analizę finansową i operacyjną konkretnej firmy. W przypadku ARI sp. z o.o. szczególnie ważne jest odróżnienie wartości wynikającej z aktywów od wartości wynikającej z wiedzy, relacji i przyszłych zleceń.

Raport z wyceny firmy ARI sp. z o.o.

Raport z wyceny przedsiębiorstwa powinien przedstawiać cel wyceny, przedmiot analizy oraz zastosowane metody. W raporcie z wyceny firmy należy także opisać najważniejsze czynniki wpływające na wartość oraz ograniczenia opracowania.

Profesjonalna wycena może być potrzebna przy sprzedaży udziałów, wejściu inwestora, sukcesji albo połączeniu biura z innym podmiotem. W zależności od planowanej transakcji przedmiotem może być wycena udziałów, całego przedsiębiorstwa lub wycena zorganizowanej części przedsiębiorstwa.

Wycena wartości przedsiębiorstwa ARI sp. z o.o. powinna połączyć metodę dochodową z podejściem porównawczym oraz pomocniczą analizą majątkową. Najważniejsze jest ustalenie realnej wartości know-how, zespołu i zdolności firmy do generowania przyszłych zleceń.

Nasze pozostałe realizacje w zakresie doradztwa finansowego i usług doradczych dla firm:

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa w praktyce Strategia finansowa firmy określa, w jaki sposó…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Strategia rozwoju firmy produkcyjnej LESPIN

Strategia rozwoju firmy produkcyjnej LESPIN

Strategia rozwoju przedsiębiorstwa produkcyjnego nie może ograniczać się do założenia wzrostu sprzed…

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Jak inwestować długoterminowo: Porady, plusy, minusy i ryzyka strategii

Inwestycje Długoterminowe oraz inwestowanie krótkoterminowe Jak inwestować długoterminowo? Inwestycj…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Architekt strategii rozwoju – Marek Krzymiński

Architekt strategii rozwoju – Marek Krzymiński

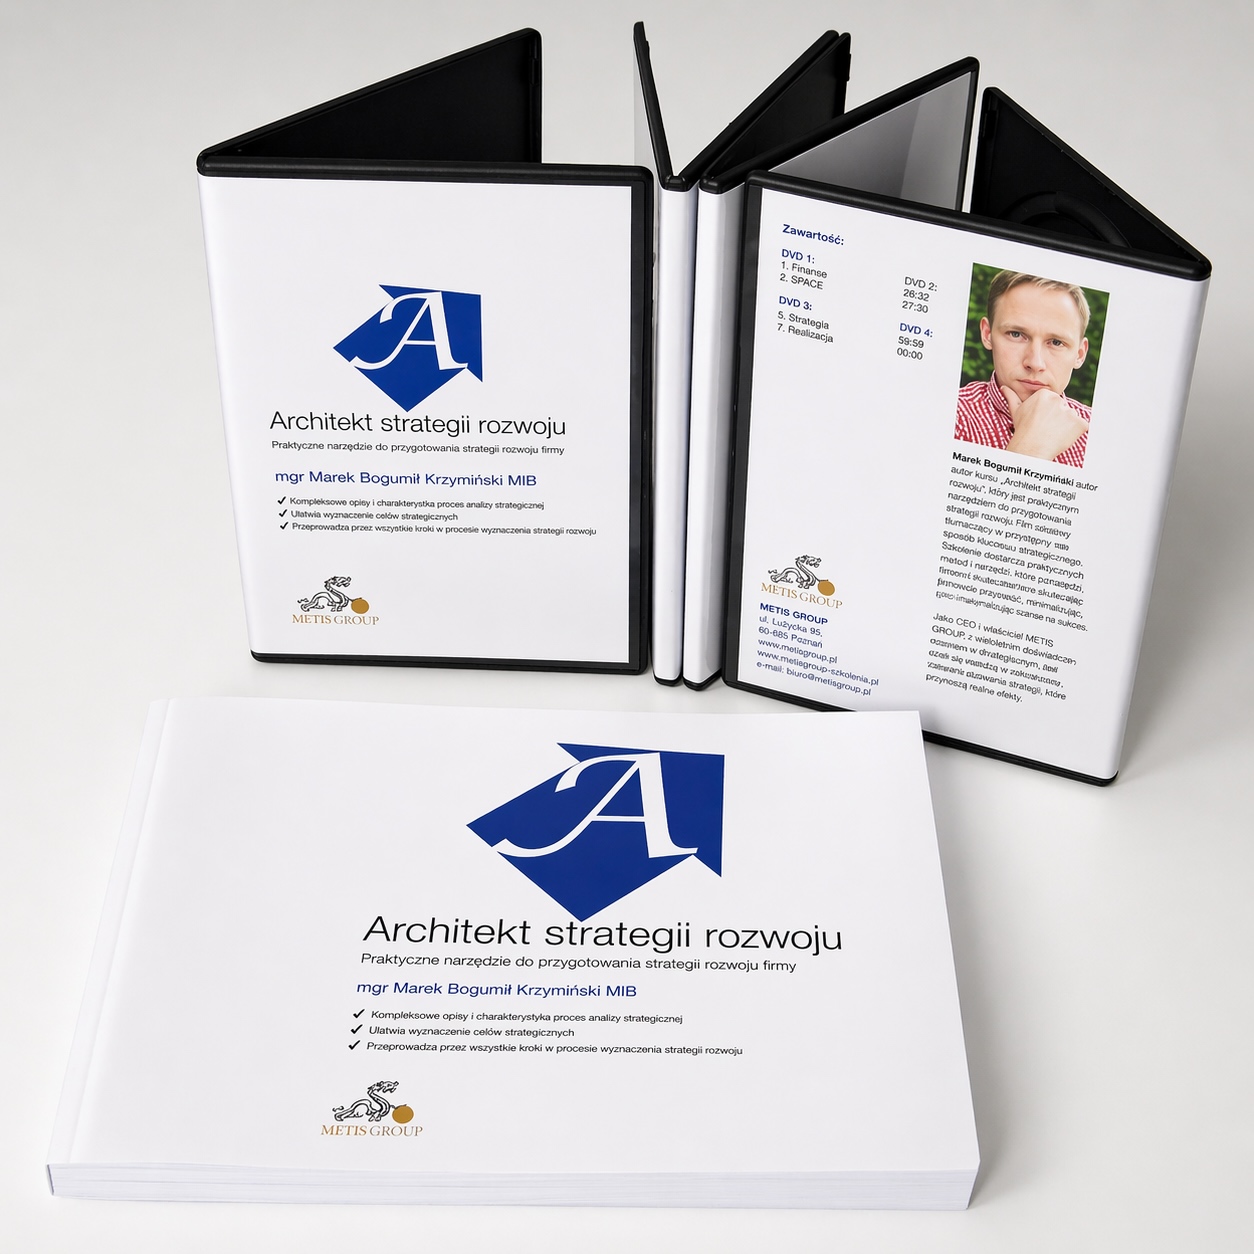
„Architekt strategii rozwoju” to autorska publikacja Marka Krzymińskiego stworzona z myślą o wł…

Strategia rozwoju Przedsiębiorstwa ARI

Strategia rozwoju Przedsiębiorstwa ARI

Biuro projektów architektonicznych jest przedsiębiorstwem opartym przede wszystkim na wiedzy, doświa…

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. Wycena przedsiębiorstwa Coditor sp. z o.o. powinna o…

Wycena przedsiębiorstwa Coditor sp. z o.o.

METIS GROUP » METIS GROUP » Strona 3

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. powinna odzwierciedlać specyfikę firmy deweloperskiej działającej na rynku nieruchomości komercyjnych. Wartość takiego biznesu powstaje stopniowo: od pozyskania gruntu, przez przygotowanie dokumentacji i finansowania, aż po budowę, wynajem oraz sprzedaż gotowego obiektu.

Wyniki księgowe przedsiębiorstwa mogą być nieregularne. W jednym roku firma ponosi głównie koszty, a w kolejnym rozpoznaje znaczący zysk po zakończeniu transakcji. Dlatego wycena przedsiębiorstwa nie powinna opierać się wyłącznie na danych historycznych. Kluczowe znaczenie posiada analiza portfela projektów i przyszłych przepływów.

Wycena od poziomu projektu do poziomu spółki

W przypadku dewelopera komercyjnego analizę warto rozpocząć od poszczególnych inwestycji. Każdy projekt posiada inny etap realizacji, budżet, harmonogram i poziom ryzyka.

Proces wyceny przedsiębiorstwa może obejmować:

  1. identyfikację projektów i spółek celowych,
  2. określenie wartości gruntów,
  3. ocenę stopnia przygotowania formalnego,
  4. analizę budżetu,
  5. prognozę najmu i sprzedaży,
  6. określenie zadłużenia projektowego,
  7. wyznaczenie wartości przypadającej właścicielowi.

Dopiero po przygotowaniu wyceny każdego projektu można przejść do określenia wartości całego przedsiębiorstwa. Na poziomie spółki należy uwzględnić koszty centrali, zobowiązania, środki pieniężne oraz wartość organizacji, która przygotowuje kolejne inwestycje.

Grunty, pozwolenia i proces przygotowania projektu

Wartość księgowa gruntów nie musi odpowiadać wartości rynkowej. Nieruchomość kupiona wcześniej może zyskać na wartości po uzyskaniu odpowiednich decyzji, poprawie infrastruktury lub podpisaniu umowy z kluczowym najemcą.

Wycena wartości projektu powinna uwzględniać:

  • lokalizację,
  • przeznaczenie planistyczne,
  • parametry zabudowy,
  • pozwolenia,
  • dostęp do mediów,
  • koszty przygotowania,
  • ryzyka środowiskowe,
  • możliwość komercjalizacji.

Samo posiadanie gruntu nie oznacza, że można oszacować wartość przedsiębiorstwa poprzez przemnożenie powierzchni przez średnią cenę rynkową. Wartość zależy od możliwości realizacji konkretnego przedsięwzięcia oraz nakładów potrzebnych do jego ukończenia.

Wycena aktywów i metoda majątkowa

Metoda majątkowa pozwala określić skorygowaną wartość aktywów netto. W przypadku Coditor sp. z o.o. może obejmować grunty, projekty w toku, udziały w spółkach, należności i środki pieniężne.

Należy odjąć między innymi:

  • kredyty,
  • pożyczki,
  • zobowiązania wobec wykonawców,
  • zobowiązania podatkowe,
  • potencjalne koszty sporów,
  • nakłady konieczne do ukończenia inwestycji.

Wycena przedsiębiorstwa metodą majątkową powinna bazować na realnej wartości aktywów, a nie jedynie na kwotach ujętych w księgach. Metoda majątkowa nie pokazuje jednak w pełni wartości zespołu i zdolności firmy do pozyskiwania kolejnych projektów.

Metoda dochodowa dla portfela inwestycji

Metoda dochodowa powinna obejmować przyszłe przepływy pieniężne każdego projektu. Prognoza może uwzględniać wpływy z najmu, sprzedaży nieruchomości, refinansowania lub wypłaty środków przez spółki celowe.

Ważne jest realistyczne oszacowanie:

  • kosztów budowy,
  • terminów realizacji,
  • stawek najmu,
  • okresów bezczynszowych,
  • kosztów komercjalizacji,
  • poziomu pustostanu,
  • wydatków operacyjnych,
  • wartości sprzedaży obiektu.

Zdolność firmy do generowania przyszłych przepływów zależy od jakości projektów i warunków rynkowych. Wycena powinna więc obejmować analizę wrażliwości na wzrost kosztów, spadek stawek najmu oraz zmianę stóp kapitalizacji.

Znaczenie najemców i komercjalizacji

W nieruchomościach komercyjnych wartość ukończonego budynku zależy w dużej mierze od generowanego dochodu. Kluczowe znaczenie mają umowy najmu, wiarygodność najemców, długość kontraktów i zasady indeksacji.

Dwa podobne obiekty mogą posiadać zupełnie inną wartość, jeżeli jeden z nich ma stabilnego najemcę z długą umową, a drugi dopiero rozpoczyna komercjalizację.

Wycena firmy powinna uwzględniać:

  • strukturę najemców,
  • średni okres umów,
  • udział powierzchni niewynajętej,
  • koszty zachęt dla najemców,
  • nakłady na dostosowanie lokali,
  • ryzyko wypowiedzenia umów.

Te elementy wpływają zarówno na wartość rynkową przedsiębiorstwa, jak i możliwość pozyskania finansowania.

Podejście porównawcze

Metoda porównawcza może wykorzystywać dane dotyczące sprzedaży projektów, spółek deweloperskich albo nieruchomości o podobnym profilu. Porównawczy wynik musi jednak zostać skorygowany o etap realizacji, zadłużenie i ryzyko.

Firma z innej specjalizacji nie zawsze będzie dobrym punktem odniesienia. Deweloper parków handlowych ma inną strukturę przepływów niż przedsiębiorstwo budujące biura albo magazyny.

Metody wyceny przedsiębiorstw powinny zostać dobrane do rzeczywistego modelu Coditor sp. z o.o., a nie do ogólnej klasyfikacji branżowej.

Wartości niematerialne i zdolność rozwoju

Wartości niematerialne obejmują wiedzę zespołu, relacje z najemcami, bankami, generalnymi wykonawcami i właścicielami gruntów. Wycena know-how powinna uwzględniać zdolność firmy do wyszukiwania nieruchomości oraz przeprowadzania procesu inwestycyjnego.

Właściciel firmy może zwiększyć wartość swojego biznesu poprzez:

  • dywersyfikację projektów,
  • budowę portfela kolejnych gruntów,
  • poprawę systemu raportowania,
  • ograniczenie ryzyka kosztowego,
  • rozwój relacji z najemcami,
  • uporządkowanie struktury spółek celowych.

Wartość swojej firmy zależy więc nie tylko od obecnych inwestycji, ale także od prawdopodobieństwa zrealizowania kolejnych.

Raport i interpretacja wyceny

Raport z wyceny firmy powinien jasno wskazywać, czy przedmiotem analizy jest wycena udziałów, całego przedsiębiorstwa czy zorganizowanej części przedsiębiorstwa. Musi również prezentować wartość aktywów, zadłużenie oraz wyniki poszczególnych metod.

Kalkulator wyceny albo uproszczona wycena firmy nie będą wystarczające. W przypadku dewelopera konieczna jest profesjonalna wycena oparta na danych dotyczących każdego projektu.

Wycena przedsiębiorstwa Coditor sp. z o.o. jest złożonym procesem, który powinien łączyć podejście majątkowe, dochodowe i porównawcze. Końcowa wartość nie wynika z jednej pozycji bilansu, lecz z pełnej analizy projektów, ryzyka i zdolności organizacji do tworzenia kolejnych inwestycji.

Nasze pozostałe realizacje w zakresie doradztwa finansowego i usług doradczych dla firm:

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Doradztwo finansowe dla firmy budowlanej

Doradztwo finansowe dla firmy budowlanej

Przedmiotem realizacji było kompleksowe doradztwo finansowe dla firmy budowlanej planującej dalszy r…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. Wycena przedsiębiorstwa Coditor sp. z o.o. powinna o…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Strategia rozwoju firmy usługowej WIELSPIN

Strategia rozwoju firmy usługowej WIELSPIN

Firma usługowa rozwija się inaczej niż przedsiębiorstwo produkcyjne. Usługi nie można wyprodukować n…

Strategia rozwoju firmy produkcyjnej LESPIN

Strategia rozwoju firmy produkcyjnej LESPIN

Strategia rozwoju przedsiębiorstwa produkcyjnego nie może ograniczać się do założenia wzrostu sprzed…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Biznes plan dla firmy Pango Polska

Biznes plan dla firmy Pango Polska

Przygotowaliśmy biznes plan dla firmy Pango Polska, działającej obecnie pod marką AnyPark.…

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek polski Pango Polska

Strategia wejścia na rynek zagraniczny nie może opierać się na założeniu, że rozwiązanie sprawdzone …

Wycena i wzrost wartości firmy

METIS GROUP » METIS GROUP » Strona 3

Wycena i wzrost wartości firmy Via Polonia sp. z o.o.

Wzrost wartości firmy Via Polonia sp. z o.o. wymaga połączenia wyceny aktualnej sytuacji przedsiębiorstwa z planem poprawy wyników, ograniczania ryzyka i budowania trwałej przewagi konkurencyjnej. Spółka specjalizująca się w realizacji ekranów akustycznych działa w branży budowlanej powiązanej z inwestycjami drogowymi i infrastrukturalnymi. Jej wartość zależy zatem od portfela kontraktów, kompetencji wykonawczych, zaplecza technicznego oraz zdolności do finansowania dużych realizacji.

Wycena firmy może pełnić funkcję nie tylko dokumentu potrzebnego przed sprzedażą. Może również wskazać, które obszary przedsiębiorstwa tworzą wartość, a które ją ograniczają. Dzięki temu proces wyceny staje się punktem wyjścia do przygotowania programu, którego celem jest wzrost wartości firmy.

Punkt wyjścia: ile warta jest firma obecnie?

Pierwszym etapem jest określenie wartości przedsiębiorstwa na podstawie jego aktualnych wyników, aktywów i perspektyw. Wycena wartości powinna uwzględniać specyfikę kontraktową firmy.

Analizie podlegają:

  • przychody i marże na kontraktach,
  • portfel zamówień,
  • koncentracja zamawiających,
  • warunki płatności,
  • zatrzymania gwarancyjne,
  • roszczenia,
  • zadłużenie,
  • aktywa i sprzęt,
  • kompetencje zespołu,
  • dostęp do podwykonawców i dostawców.

Wartość księgowa firmy nie pokazuje pełnej wartości biznesu. Firma może posiadać ograniczony majątek trwały, ale silną pozycję w niszowej specjalizacji. Może również mieć duże aktywa, lecz niską rentowność i słaby portfel zleceń.

Profesjonalna wycena firmy powinna pokazywać realną wartość firmy, a nie tylko wynik uzyskany przez kalkulator wyceny firmy.

Rentowność kontraktów jako podstawowy czynnik wartości

W branży budowlanej wzrost przychodów nie zawsze oznacza wzrost wartości. Duży kontrakt może generować niewielką marżę, angażować znaczny kapitał i narażać przedsiębiorstwo na ryzyko kar.

Dlatego wzrost wartości firmy powinien rozpoczynać się od poprawy systemu kalkulacji i kontroli projektów. Należy analizować:

  • koszt materiałów,
  • koszt robocizny,
  • logistykę,
  • sprzęt,
  • pracę podwykonawców,
  • koszty gwarancji,
  • ryzyko opóźnień,
  • koszty finansowania.

Firma powinna znać rzeczywistą rentowność każdego kontraktu. Jeżeli system raportowania nie pozwala szybko wykryć odchyleń, straty mogą zostać ujawnione dopiero po zakończeniu realizacji.

Wycena przedsiębiorstwa metodą dochodową będzie wyższa, gdy przyszłe przepływy pieniężne są przewidywalne, a marże stabilne.

Portfel zamówień i dywersyfikacja klientów

Zdolność firmy do generowania przyszłych dochodów zależy od portfela kontraktów. Inwestor będzie oceniał jego wartość, terminy, rentowność i ryzyko.

Duża zależność od jednego zamawiającego może obniżać wartość przedsiębiorstwa. Utrata klienta albo zmiana jego polityki inwestycyjnej może znacząco wpłynąć na przychody. Dlatego istotnym kierunkiem wzrostu wartości jest dywersyfikacja.

Via Polonia sp. z o.o. może budować wartość poprzez:

  • współpracę z większą liczbą generalnych wykonawców,
  • udział w różnych typach projektów infrastrukturalnych,
  • rozwój usług projektowych i serwisowych,
  • pozyskanie kontraktów samorządowych i komercyjnych,
  • ekspansję geograficzną.

Wzrost wartości swojego biznesu nie polega wyłącznie na zdobywaniu większej liczby zleceń. Ważna jest jakość kontraktów i możliwość ich bezpiecznego sfinansowania.

Kapitał obrotowy i przepływy pieniężne

Firma budowlana często ponosi wydatki znacznie wcześniej niż otrzymuje zapłatę. Materiały, transport i wynagrodzenia wymagają finansowania w trakcie realizacji, natomiast płatności mogą być uzależnione od odbiorów.

Przepływy pieniężne należy analizować oddzielnie dla każdego kontraktu. Przedsiębiorstwo może wykazywać zysk, a jednocześnie posiadać problemy z płynnością.

Wzrost wartości firmy wspiera:

  • skrócenie cyklu należności,
  • negocjowanie zaliczek,
  • ograniczenie zapasów,
  • poprawa warunków dostaw,
  • dywersyfikacja źródeł finansowania,
  • utrzymanie rezerwy płynnościowej.

Inwestor ocenia nie tylko rentowność, ale również zdolność firmy do finansowania wzrostu. Przedsiębiorstwo, które potrzebuje stałych dopłat właściciela, może zostać wycenione niżej mimo atrakcyjnego portfela zleceń.

Metoda majątkowa i wartość zaplecza technicznego

Metoda majątkowa pozwala określić wartość aktywów po korekcie o zobowiązania. W Via Polonia sp. z o.o. mogą to być pojazdy, urządzenia montażowe, zapasy, należności i pozostały majątek firmy.

Nie wszystkie aktywa powinny być oceniane według wartości księgowej. Konieczne jest określenie ich stanu technicznego, przydatności i wartości rynkowej.

Wartość aktywów może zostać obniżona przez:

  • zużycie sprzętu,
  • ograniczoną możliwość sprzedaży,
  • leasing,
  • konieczność modernizacji,
  • zapasy niestandardowych elementów.

Metoda majątkowa nie przedstawia jednak pełnej wartości przedsiębiorstwa. Najważniejsza może być zdolność organizacji do realizowania kontraktów i utrzymywania odpowiednich marż.

Metoda dochodowa i podejście porównawcze

Metoda dochodowa pozwala oszacować wartość na podstawie przyszłych wyników. Prognoza powinna uwzględniać portfel zamówień, prawdopodobieństwo pozyskania kolejnych kontraktów oraz przyszłe nakłady.

Metoda porównawcza może odnosić Via Polonia sp. z o.o. do podobnych przedsiębiorstw budowlanych. Porównawczy wynik wymaga korekty o specjalizację, wielkość firmy, zadłużenie i poziom ryzyka.

Firma z innej części branży nie zawsze stanowi dobre porównanie. Przedsiębiorstwo wykonujące ekrany akustyczne działa w niszy, w której wartość tworzą kompetencje, referencje i dostęp do rynku infrastrukturalnego.

Wartości niematerialne i wycena know-how

Wycena know-how powinna obejmować wiedzę dotyczącą technologii, organizacji montażu, logistyki i współpracy z zamawiającymi. Ważne są również referencje, procedury jakościowe oraz doświadczenie kierowników.

Wartości niematerialne mogą obejmować:

  • markę,
  • bazę kontrahentów,
  • referencje,
  • dokumentację techniczną,
  • procedury montażu,
  • kompetencje zespołu,
  • relacje z dostawcami.

Wartość firmy będzie wyższa, jeżeli wiedza nie jest skupiona wyłącznie u właściciela. Warto zatem rozwijać kierowników, standaryzować procesy i tworzyć organizację zdolną działać bez codziennego udziału jednej osoby.

Plan wzrostu wartości przedsiębiorstwa

Po przeprowadzeniu oszacowania wartości firmy można przygotować plan działań. Powinien on obejmować konkretne mierniki i terminy.

Najważniejsze kierunki to:

  • zwiększenie rentowności kontraktów,
  • poprawa płynności,
  • dywersyfikacja klientów,
  • ograniczenie roszczeń,
  • uporządkowanie raportowania,
  • rozwój kadry,
  • utrzymanie sprawnego sprzętu,
  • zwiększenie powtarzalności przychodów.

Wycena firmy to złożony proces, ale jej największa wartość pojawia się wtedy, gdy prowadzi do lepszych decyzji zarządczych. Regularne oszacowania wartości firmy mogą pokazywać, czy wprowadzone działania przynoszą oczekiwany efekt.

Raport z wyceny i monitoring wartości

Raport z wyceny przedsiębiorstwa powinien przedstawiać wartość początkową, zastosowane metody oraz czynniki wpływające na wartość. W raporcie z wyceny firmy warto wskazać również działania, które mogą zwiększyć wynik w kolejnych latach.

Kalkulator wyceny lub uproszczona wycena firmy nie pokażą jakości portfela kontraktów i ryzyka roszczeń. Potrzebna jest pełna wycena uwzględniająca działalność konkretnej firmy.

Wzrost wartości firmy Via Polonia sp. z o.o. powinien opierać się na poprawie rentowności, płynności i samodzielności organizacji. Wartość nie rośnie od samego zwiększenia sprzedaży. Rośnie wtedy, gdy przedsiębiorstwo potrafi generować stabilne przepływy, kontrolować ryzyko i rozwijać się bez nadmiernej zależności od właściciela lub pojedynczego klienta.

Nasze pozostałe realizacje w zakresie doradztwa finansowego i usług doradczych dla firm:

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Strategia rozwoju Przedsiębiorstwa ARI

Strategia rozwoju Przedsiębiorstwa ARI

Biuro projektów architektonicznych jest przedsiębiorstwem opartym przede wszystkim na wiedzy, doświa…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o. Wycena wartości firmy Terra Promessa P…

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. Wycena firmy do sprzedaży Franki Fundame…
Mapa procesów biznesowych Gminy Pniewy

Mapa procesów biznesowych Gminy Pniewy

Urząd miejski realizuje wiele wzajemnie powiązanych zadań. Obsługa mieszkańców, wydawanie decyzji, p…
Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Strategia rozwoju spółki inwestycyjnej Dakar Holding sp. z o.o.

Przedmiotem realizacji było opracowanie strategii rozwoju spółki inwestycyjnej Dakar Holding sp. z o…

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o. Wycena wartości przedsiębiorstwa ARI sp. z o.o.…