Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

METIS GROUP » METIS GROUP » Strona 4

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o. wymaga uwzględnienia specyfiki przedsiębiorstwa deweloperskiego działającego na rynku nieruchomości komercyjnych. W takim biznesie o wartości nie decydują wyłącznie historyczne przychody, zysk netto czy wartość księgowa firmy. Kluczowe znaczenie mają posiadane grunty, projekty w przygotowaniu, pozwolenia administracyjne, poziom komercjalizacji obiektów, harmonogram realizacji inwestycji oraz zdolność firmy do generowania przyszłych przepływów pieniężnych.

Przedsiębiorstwo deweloperskie może w danym roku osiągać niewielkie przychody, a jednocześnie posiadać projekty o znacznym potencjale. Może również wykazywać wysoki wynik po sprzedaży jednego obiektu, chociaż nie posiada kolejnych inwestycji zapewniających kontynuację działalności. Dlatego wycena wartości firmy powinna obejmować zarówno aktualny majątek, jak i analizę przyszłych możliwości biznesowych.

Specyfika wyceny dewelopera komercyjnego

Wycena przedsiębiorstwa deweloperskiego nie może opierać się wyłącznie na danych ze sprawozdania finansowego. Aktywa wykazane w bilansie mogą obejmować grunty, nakłady na projekty, nieruchomości w budowie albo udziały w spółkach celowych. Ich wartość księgowa nie zawsze odpowiada aktualnej wartości rynkowej.

W przypadku Terra Promessa Perfecta sp. z o.o. proces wyceny powinien uwzględniać między innymi:

  • portfel nieruchomości i projektów inwestycyjnych,
  • stan prawny gruntów,
  • stopień zaawansowania dokumentacji,
  • uzyskane decyzje i pozwolenia,
  • budżety realizacji inwestycji,
  • umowy z najemcami lub potencjalnymi użytkownikami,
  • źródła finansowania,
  • zadłużenie projektowe,
  • planowane terminy sprzedaży lub refinansowania obiektów,
  • ryzyka budowlane, rynkowe i administracyjne.

Każda inwestycja powinna zostać przeanalizowana oddzielnie. Projekt posiadający prawomocne pozwolenie na budowę i zawarte umowy najmu może przedstawiać inną wartość niż działka znajdująca się dopiero na etapie koncepcji. Właśnie dlatego pełna wycena wymaga rozbicia całego przedsiębiorstwa na poszczególne projekty i oceny ich potencjału.

Metoda majątkowa i wartość aktywów

Metoda majątkowa jest ważnym elementem wyceny dewelopera, ponieważ znaczną część wartości tworzą nieruchomości oraz inne aktywa. Nie wystarczy jednak przepisać danych z bilansu. Konieczne jest określenie realnej wartości firmy poprzez aktualizację wartości gruntów, nakładów inwestycyjnych i udziałów w spółkach projektowych.

Wycena przedsiębiorstwa metodą majątkową może obejmować korektę takich pozycji jak:

  • grunty inwestycyjne,
  • nieruchomości komercyjne,
  • projekty w toku,
  • należności,
  • środki pieniężne,
  • zobowiązania wobec banków i wykonawców,
  • potencjalne roszczenia i zobowiązania podatkowe.

Wartość aktywów powinna być oceniana w kontekście możliwości ich gospodarczego wykorzystania. Sam grunt nie musi przedstawiać takiej samej wartości dla każdego inwestora. Jego potencjał zależy od przeznaczenia, lokalizacji, dostępu do infrastruktury oraz możliwości uzyskania odpowiedniej powierzchni najmu.

Najprostsza wycena firmy oparta na różnicy pomiędzy aktywami i zobowiązaniami może nie pokazywać pełnej wartości biznesu. Pomija bowiem doświadczenie zespołu, relacje z bankami, dostęp do kolejnych projektów i zdolność organizacji do prowadzenia procesu deweloperskiego.

Metoda dochodowa i przepływy pieniężne

Metoda dochodowa pozwala oszacować wartość przedsiębiorstwa na podstawie przyszłych przepływów pieniężnych. W przypadku dewelopera komercyjnego prognoza powinna uwzględniać harmonogram każdej inwestycji, terminy ponoszenia nakładów, wpływy od najemców oraz planowany moment sprzedaży lub refinansowania nieruchomości.

Należy przeanalizować zdolności firmy do generowania przyszłych dochodów, a nie tylko wynik osiągnięty w ostatnim roku. Wycena powinna obejmować scenariusze pokazujące wpływ:

  • wzrostu kosztów budowy,
  • opóźnienia realizacji,
  • niższego poziomu komercjalizacji,
  • zmiany stawek najmu,
  • wzrostu kosztów finansowania,
  • zmiany oczekiwanej stopy kapitalizacji,
  • przesunięcia terminu sprzedaży obiektu.

Metoda dochodowa wymaga zastosowania stopy dyskontowej odzwierciedlającej ryzyko danego przedsiębiorstwa i jego projektów. Firma realizująca kilka inwestycji w różnych lokalizacjach może być mniej zależna od jednego projektu, ale jednocześnie potrzebuje większego kapitału i bardziej rozbudowanego systemu zarządzania.

Metoda porównawcza i dane rynkowe

Metoda porównawcza może wspierać wycenę spółki poprzez odniesienie jej wyników do innych przedsiębiorstw deweloperskich albo do transakcji przeprowadzonych na rynku. Trudność polega na znalezieniu firm rzeczywiście podobnych pod względem wielkości, portfela projektów, zadłużenia oraz specjalizacji.

Porównawczy charakter analizy może opierać się na relacji wartości do:

  • kapitału własnego,
  • wartości aktywów netto,
  • EBITDA,
  • zysku,
  • powierzchni posiadanych projektów,
  • oczekiwanych przepływów z inwestycji.

Dane rynkowe muszą zostać odpowiednio zinterpretowane. Firma z innej części rynku, na przykład deweloper mieszkaniowy, nie zawsze będzie dobrym punktem odniesienia dla przedsiębiorstwa realizującego parki handlowe, biurowce lub inne nieruchomości komercyjne.

Wartości niematerialne dewelopera

Wartość przedsiębiorstwa nie wynika wyłącznie z gruntów i obiektów. Ważne są także wartości niematerialne: doświadczenie zespołu, znajomość procedur administracyjnych, relacje z bankami, wykonawcami, najemcami oraz właścicielami nieruchomości.

Wycena know-how powinna uwzględniać zdolność firmy do wyszukiwania projektów, przeprowadzania analizy opłacalności i doprowadzania inwestycji do końca. To właśnie organizacja procesu może odróżniać przedsiębiorstwo od inwestora posiadającego jedynie kapitał.

Wartość swojego biznesu właściciel firmy może zwiększać poprzez budowę portfela kolejnych projektów, dywersyfikację źródeł finansowania, uporządkowanie raportowania oraz ograniczenie zależności od jednej osoby. Inwestor będzie oceniał nie tylko aktywa, ale również zdolność firmy do kontynuowania działalności po przeprowadzeniu transakcji.

Raport z wyceny firmy

Końcowym rezultatem prac powinien być profesjonalny raport z wyceny przedsiębiorstwa. W raporcie z wyceny firmy należy przedstawić cel wyceny, datę analizy, zastosowane metody wyceny przedsiębiorstw oraz najważniejsze założenia.

Dokument powinien wyjaśniać:

  • czym jest wycena w analizowanym przypadku,
  • jaki jest zakres wyceny przedsiębiorstwa,
  • czy przedmiotem jest wycena udziałów, całego przedsiębiorstwa czy zorganizowanej części przedsiębiorstwa,
  • jakie projekty i aktywa zostały uwzględnione,
  • w jaki sposób oceniono zobowiązania,
  • jakie czynniki wpływające na wartość przyjęto w analizie,
  • jak oszacowano ryzyko i przyszłe wyniki.

Kalkulator wyceny firmy albo wycena przedsiębiorstwa online mogą przedstawić uproszczony wynik oparty na przychodach lub zysku. Nie są jednak w stanie przeanalizować projektów, warunków finansowania i ryzyka deweloperskiego.

Rzetelna wycena Terra Promessa Perfecta sp. z o.o. powinna łączyć metodę majątkową, metodę dochodową i podejście porównawcze. Najważniejsza jest interpretacja uzyskanych wartości oraz ocena, czy firma posiada projekty i zasoby pozwalające tworzyć kolejne źródła dochodu. Właśnie dlatego wycena wartości firmy deweloperskiej jest procesem znacznie szerszym niż analiza danych księgowych.

Nasze pozostałe realizacje w zakresie doradztwa finansowego dla firmy oraz pełnienia funkcji zewnętrznego dyrektora finansowego:
Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa w praktyce Strategia finansowa firmy określa, w jaki sposó…
Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. Wycena firmy do sprzedaży Franki Fundame…
Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Jedną z realizacji METIS GROUP było kompleksowe doradztwo finansowe i inwestycyjne dla spółki budowl…
Wycena firmy produkcyjnej APOS sp. z o.o.

Wycena firmy produkcyjnej APOS sp. z o.o.

Przedmiotem realizacji było przygotowanie wyceny APOS sp. z o.o. – przedsiębiorstwa produkcyjnego z …
Wycena firmy Aura Centrum sp. z o.o.

Wycena firmy Aura Centrum sp. z o.o.

Wycena firmy Aura Centrum sp. z o.o. Przedmiotem zlecenia było przygotowanie wyceny spółki Aura Cent…
Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o. Wycena wartości przedsiębiorstwa ARI sp. z o.o.…
Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o. Wycena wartości firmy Terra Promessa P…
Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska Wycena firmy pozwala określić, ile warte jest przedsiębiorstwo …
Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. Wycena przedsiębiorstwa Coditor sp. z o.o. powinna o…
Doradztwo finansowe dla firmy budowlanej

Doradztwo finansowe dla firmy budowlanej

Przedmiotem realizacji było kompleksowe doradztwo finansowe dla firmy budowlanej planującej dalszy r…
Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

METIS GROUP » METIS GROUP » Strona 4

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. powinna uwzględniać specyfikę przedsiębiorstwa budowlanego specjalizującego się w wykonywaniu fundamentów i specjalistycznych robót geotechnicznych. W takim przedsiębiorstwie wartość firmy zależy nie tylko od posiadanych maszyn i wyników finansowych, ale również od kompetencji technicznych, portfela kontraktów, doświadczenia pracowników oraz zdolności do realizowania skomplikowanych robót.

Sprzedaż firmy budowlanej wymaga odpowiedniego przygotowania. Nabywca będzie analizował jakość aktywów, zadłużenie, leasingi, rentowność zleceń, potencjalne roszczenia oraz ryzyko związane z gwarancjami za wykonane roboty. Dlatego wycena firmy do sprzedaży musi przedstawiać zarówno wartość majątku, jak i zdolność firmy do generowania zysków po zmianie właściciela.

Co nabywca kupuje w firmie fundamentowej?

W przedsiębiorstwie wykonującym fundamentowanie znaczną wartość mogą przedstawiać maszyny, urządzenia, specjalistyczny osprzęt i środki transportu. Sam majątek firmy nie przesądza jednak o cenie transakcji. Sprzęt przynosi wartość dopiero wtedy, gdy przedsiębiorstwo posiada wykwalifikowany zespół i kontrakty pozwalające na jego efektywne wykorzystanie.

Przedmiotem sprzedaży może być:

  • wycena udziałów w spółce,
  • sprzedaż całego przedsiębiorstwa,
  • wycena zorganizowanej części przedsiębiorstwa,
  • sprzedaż wybranych aktywów,
  • przejęcie kontraktów, pracowników i sprzętu.

Każdy wariant powoduje inne skutki prawne i podatkowe. Cel wyceny powinien zostać ustalony przed rozpoczęciem prac, ponieważ wpływa na zakres danych i sposób określenia wartości.

Wycena firmy to proces ustalenia wartości ekonomicznej danego przedsiębiorstwa, natomiast cena sprzedaży zależy również od negocjacji, struktury płatności i warunków przejęcia odpowiedzialności za wcześniejsze realizacje.

Normalizacja wyników finansowych

W firmie budowlanej wyniki mogą różnić się pomiędzy latami ze względu na wielkość kontraktów, harmonogram rozpoznawania przychodów oraz sezonowość. Najprostsza wycena firmy oparta na zysku z jednego roku może prowadzić do błędnych wniosków.

Proces wyceny firmy powinien obejmować normalizację danych, czyli usunięcie wpływu zdarzeń jednorazowych. Należy przeanalizować między innymi:

  • wyjątkowo rentowne lub stratne kontrakty,
  • sprzedaż maszyn i innych aktywów,
  • koszty sporów i roszczeń,
  • wynagrodzenie właściciela firmy,
  • wydatki niezwiązane bezpośrednio z działalnością,
  • odpisy na należności,
  • koszty niewykorzystania sprzętu.

Ważne jest ustalenie, jaka jest trwała zdolność firmy do generowania zysków. Nabywca nie zapłaci wysokiej ceny wyłącznie na podstawie jednego zakończonego projektu, jeżeli firma nie posiada kolejnych zamówień.

Wartość aktywów i metoda majątkowa

Metoda majątkowa ma duże znaczenie w przedsiębiorstwie fundamentowym ze względu na wartość parku maszynowego. Konieczne jest jednak ustalenie realnej wartości sprzętu, jego stanu technicznego oraz możliwości dalszego wykorzystania.

Wartość księgowa firmy może być niższa albo wyższa od kwoty, którą można uzyskać ze sprzedaży poszczególnych maszyn. Część urządzeń może być leasingowana, obciążona finansowaniem lub wymagać kosztownego remontu.

Wycena przedsiębiorstwa metodą majątkową powinna obejmować:

  • maszyny i urządzenia,
  • środki transportu,
  • zapasy materiałów i części,
  • należności,
  • środki pieniężne,
  • zobowiązania kredytowe i leasingowe,
  • rezerwy na naprawy gwarancyjne,
  • potencjalne zobowiązania wynikające z kontraktów.

Wartość aktywów trzeba interpretować w kontekście działalności operacyjnej. Specjalistyczna maszyna może posiadać wysoką cenę rynkową, ale jej efektywne wykorzystanie zależy od wiedzy operatorów, dostępu do serwisu i portfela prac.

Metoda dochodowa i portfel kontraktów

Metoda dochodowa koncentruje się na przyszłych przepływach pieniężnych. W przypadku Franki Fundamenty sp. z o.o. kluczowa jest analiza portfela podpisanych umów oraz prawdopodobieństwa pozyskania kolejnych robót.

Należy ocenić:

  • wartość aktualnych kontraktów,
  • przewidywaną marżę,
  • terminy realizacji,
  • ryzyko wzrostu kosztów,
  • warunki waloryzacji,
  • koncentrację klientów,
  • zależność od generalnych wykonawców,
  • zapotrzebowanie na kapitał obrotowy,
  • harmonogram płatności i zatrzymań gwarancyjnych.

Przepływy pieniężne firmy budowlanej mogą znacząco różnić się od zysku księgowego. Przedsiębiorstwo finansuje wynagrodzenia, paliwo, części i materiały, zanim otrzyma zapłatę od zamawiającego. Dlatego rzetelna wycena musi obejmować zdolność firmy do finansowania kontraktów i utrzymania płynności.

Metoda porównawcza

Metoda porównawcza może wykorzystywać mnożniki stosowane wobec przedsiębiorstw budowlanych. Należy jednak uwzględnić wielkość firmy, specjalizację, strukturę kontraktów i poziom zadłużenia.

Firma z innej branży budowlanej nie zawsze jest właściwym punktem odniesienia. Przedsiębiorstwo wykonujące standardowe roboty ogólnobudowlane może mieć zupełnie inną strukturę aktywów i ryzyka niż wykonawca specjalistycznych fundamentów.

Porównawczy wynik powinien zostać skorygowany między innymi o:

  • jakość i wiek parku maszynowego,
  • udział stałych klientów,
  • doświadczenie kadry,
  • liczbę roszczeń,
  • wyniki bezpieczeństwa pracy,
  • zdolność pozyskiwania dużych kontraktów,
  • poziom zależności od właściciela.

Wartości niematerialne i wycena know-how

Wycena know-how ma szczególne znaczenie w przypadku wykonawcy robót specjalistycznych. Kompetencje dotyczące doboru technologii, pracy w trudnych warunkach gruntowych i organizacji placu budowy mogą tworzyć dużą część wartości biznesu.

Do wartości niematerialnych można zaliczyć:

  • kwalifikacje kadry inżynierskiej,
  • doświadczenie operatorów,
  • procedury realizacji robót,
  • referencje,
  • relacje z generalnymi wykonawcami,
  • znajomość lokalnych warunków gruntowych,
  • reputację i historię zakończonych projektów.

Jeżeli większość relacji i wiedzy jest skupiona w rękach dotychczasowego właściciela, inwestor może obniżyć swoją wycenę. Wartość swojej firmy można zwiększyć poprzez przekazanie kompetencji kierownikom, uporządkowanie dokumentacji i zbudowanie zespołu zdolnego działać samodzielnie.

Przygotowanie do sprzedaży firmy

Przed podjęciem decyzji o sprzedaży firmy warto przeprowadzić wewnętrzny przegląd. Profesjonalna wycena firmy może wskazać elementy obniżające wartość oraz działania, które powinny zostać wykonane przed rozpoczęciem negocjacji.

Właściciel powinien uporządkować:

  • dokumentację maszyn,
  • umowy leasingowe,
  • kontrakty z klientami,
  • roszczenia i sprawy sporne,
  • informacje o gwarancjach,
  • strukturę zatrudnienia,
  • raportowanie rentowności projektów,
  • dokumentację BHP i jakościową.

Uproszczona wycena firmy albo kalkulator wyceny firmy nie uwzględnią zobowiązań wynikających z robót wykonanych w poprzednich latach. Właśnie te obszary mogą mieć największy wpływ na realną wartość firmy i warunki transakcji.

Raport z wyceny przedsiębiorstwa

Raport z wyceny powinien przedstawiać zastosowane metody, wartość aktywów, wyniki finansowe i najważniejsze ryzyka. W raporcie z wyceny firmy należy także określić, czy przedstawiona wartość dotyczy przedsiębiorstwa bez zadłużenia, wartości udziałów czy wartości transakcyjnej po korektach.

Profesjonalna wycena powinna dostarczyć właścicielowi podstaw do rozmowy z nabywcą. Nie daje gwarancji uzyskania określonej ceny, ale pozwala wycenić wartość firmy na podstawie danych, a nie oczekiwań emocjonalnych.

Wycena firmy do sprzedaży Franki Fundamenty sp. z o.o. powinna połączyć metodę majątkową, metodę dochodową i metodę porównawczą. Dopiero takie podejście pokazuje realną wartość przedsiębiorstwa, jego ryzyko oraz zdolność do dalszego generowania dochodów.

Nasze pozostałe realizacje w zakresie doradztwa finansowego dla firmy oraz pełnienia funkcji zewnętrznego dyrektora finansowego:

Wycena i wzrost wartości firmy

Wycena i wzrost wartości firmy

Wycena i wzrost wartości firmy Via Polonia sp. z o.o. Wzrost wartości firmy Via Polonia sp. z o…

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej

Model finansowy analizy opłacalności inwestycji deweloperskiej Jedną z realizacji METIS GROUP było p…

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska Wycena firmy pozwala określić, ile warte jest przedsiębiorstwo …

Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Doradztwo finansowe i inwestycyjne dla spółki budowlanej

Jedną z realizacji METIS GROUP było kompleksowe doradztwo finansowe i inwestycyjne dla spółki budowl…

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o.

Wycena wartości przedsiębiorstwa ARI sp. z o.o. Wycena wartości przedsiębiorstwa ARI sp. z o.o.…

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o.

Wycena wartości firmy Terra Promessa Perfecta sp. z o.o. Wycena wartości firmy Terra Promessa P…

Doradztwo finansowe dla firmy budowlanej

Doradztwo finansowe dla firmy budowlanej

Przedmiotem realizacji było kompleksowe doradztwo finansowe dla firmy budowlanej planującej dalszy r…
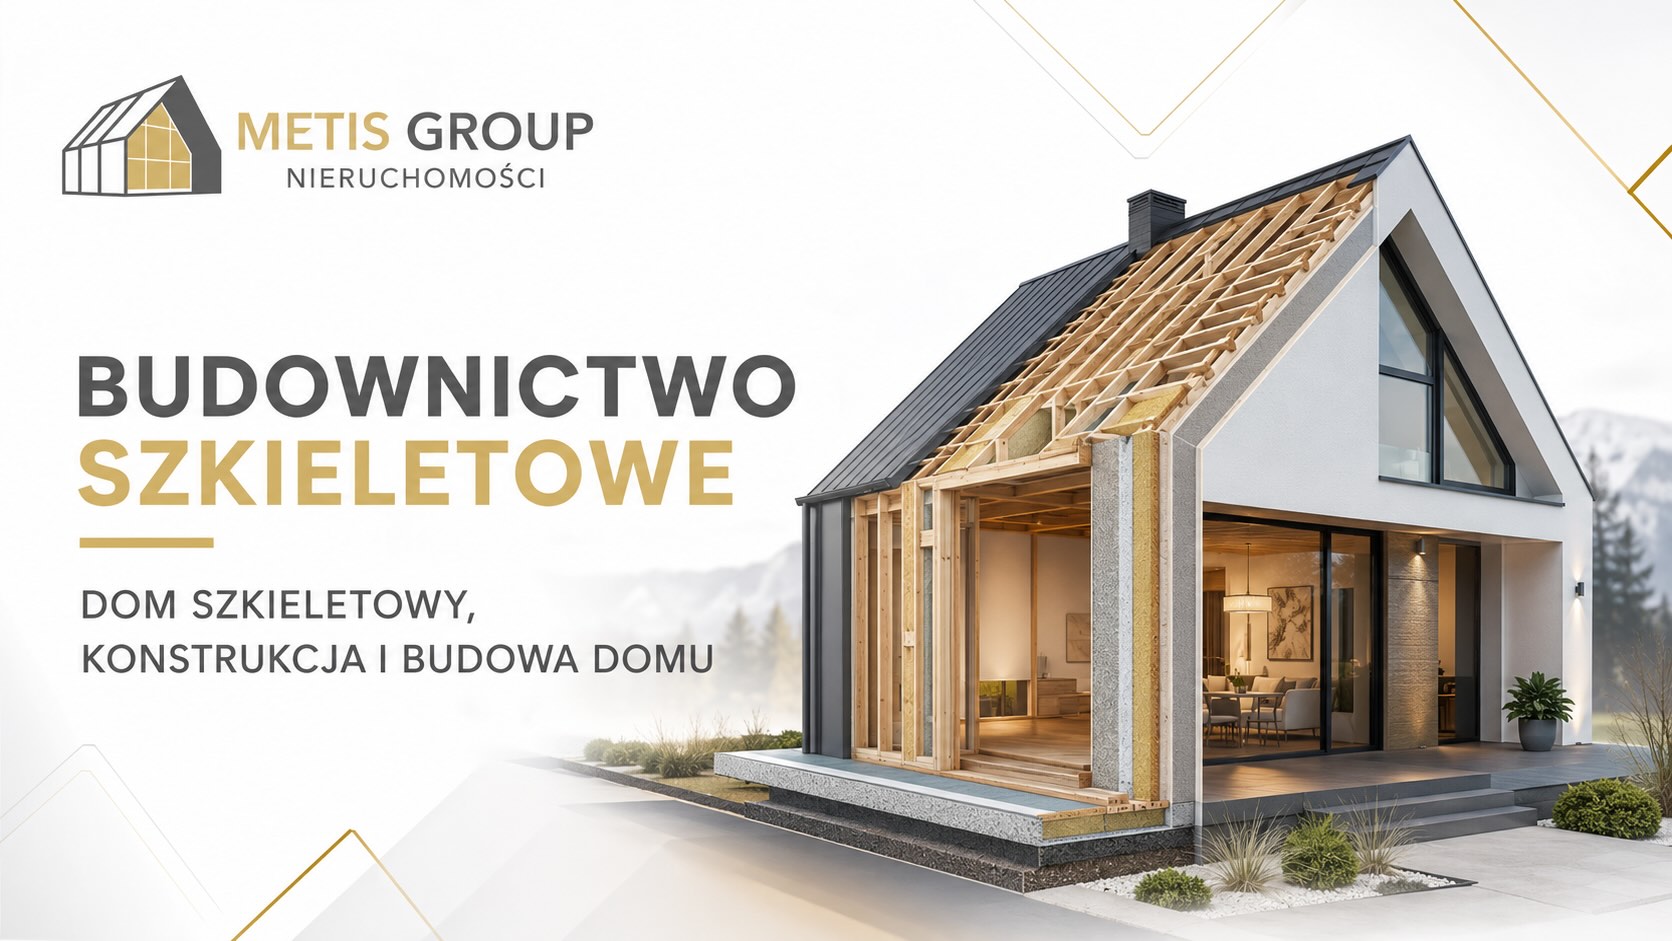
Wycena firmy produkcyjnej APOS sp. z o.o.

Wycena firmy produkcyjnej APOS sp. z o.o.

Przedmiotem realizacji było przygotowanie wyceny APOS sp. z o.o. – przedsiębiorstwa produkcyjnego z …

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa – jak zarządzać?

Strategia finansowa przedsiębiorstwa w praktyce Strategia finansowa firmy określa, w jaki sposó…

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o.

Wycena przedsiębiorstwa Coditor sp. z o.o. Wycena przedsiębiorstwa Coditor sp. z o.o. powinna o…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

METIS GROUP » METIS GROUP » Strona 4

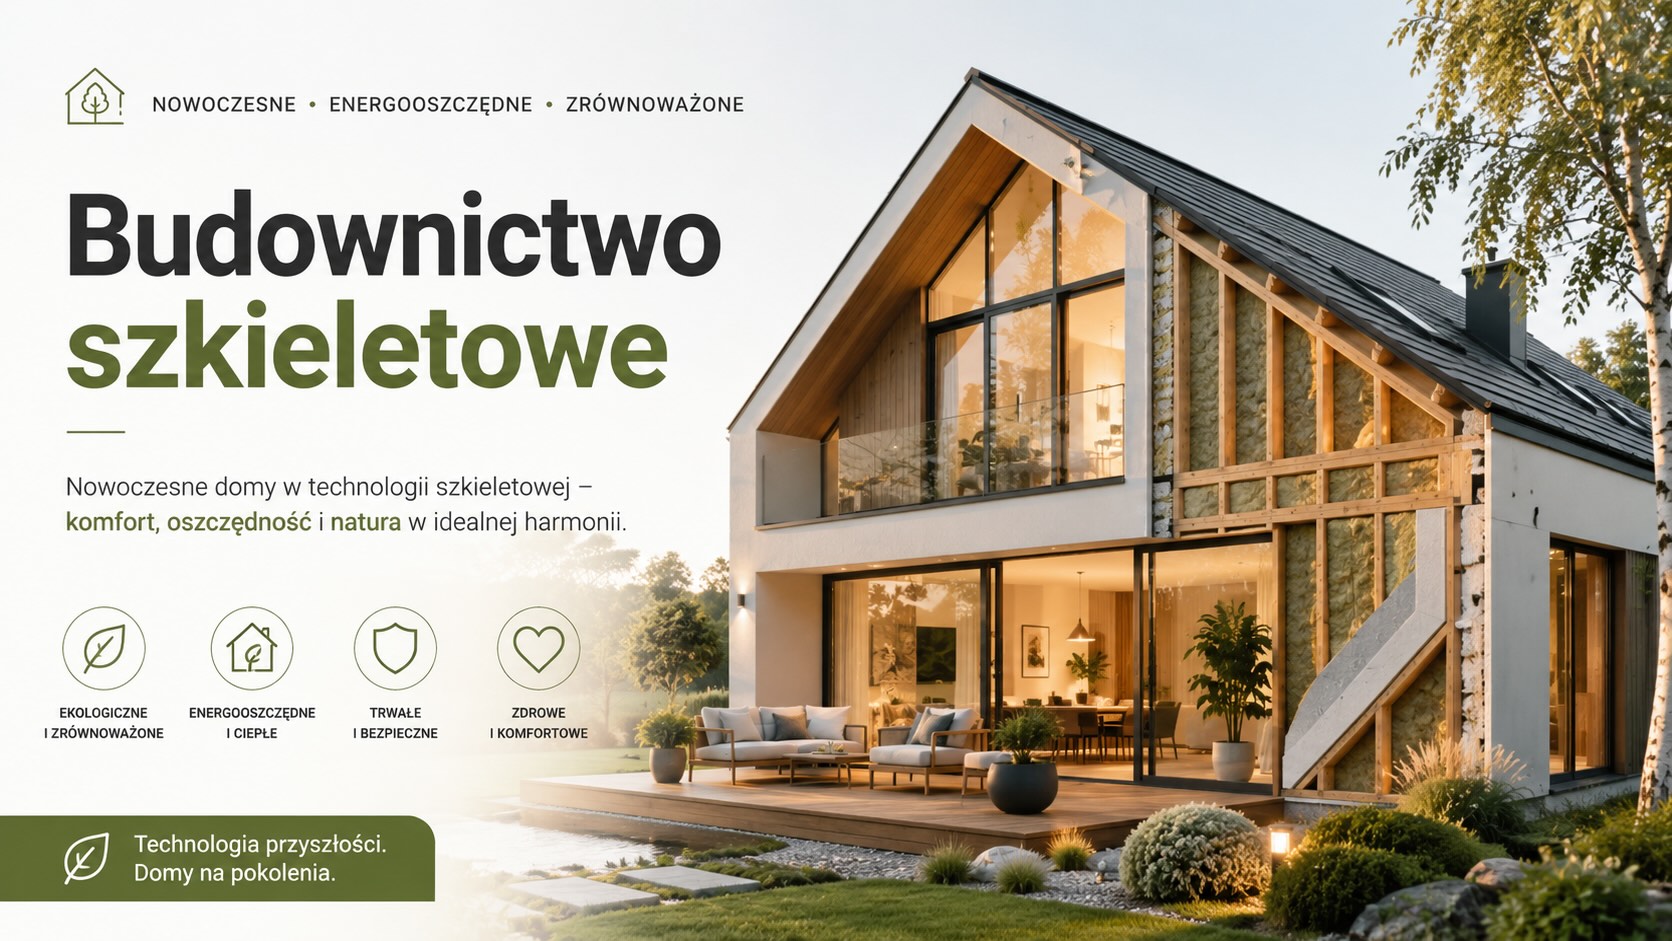
Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją

Ta metoda realizacji budynków jest rozwiązaniem, w którym funkcję nośną obiektu pełni lekki, lecz precyzyjnie zaprojektowany szkielet. Technologia pozwala realizować nowoczesne domy o dobrych parametrach cieplnych, krótszym harmonogramie prac i dużej swobodzie kształtowania wnętrz. Prawidłowo wykonany dom szkieletowy może być trwały, energooszczędny i wygodny w codziennym użytkowaniu.

Nie jest to jednak system, w którym można pozwolić sobie na przypadkowe rozwiązania. Cały proces budowlany wymaga dokładności. Każda konstrukcja, połączenie i warstwa przegrody muszą zostać wykonane zgodnie z projektem. Znaczenie mają jakość drewna, izolacja, szczelność, poszycie oraz ochrona przed wilgocią. Dlatego inwestor powinien rozpocząć od dobrej dokumentacji i wyboru sprawdzonego wykonawcy.

Dom szkieletowy posiada konstrukcję drewnianą

Podstawą budynku jest konstrukcja drewniana złożona ze słupków, podwalin, oczepów i belek. Najczęściej wykorzystuje się drewno konstrukcyjne klasy C24, suszone komorowo i obrabiane w sposób czterostronny. Materiał powinien być prosty, suchy oraz posiadać znak CE. Tak przygotowany drewniany element zachowuje stabilne wymiary i może bezpiecznie przenosić obciążenia.

W miejscach wymagających większej nośności stosuje się KVH albo rozwiązania BSH. Belka tego typu zachowuje wysoką stabilność wymiarową. Takie elementy są klejone warstwowo, co ogranicza odkształcenia i umożliwia wykonywanie większych rozpiętości. Poszczególne części można również kleić oraz prefabrykować w zakładzie produkcyjnym, jeżeli przewiduje to dokumentacja.

Szkielet przejmuje obciążenia ze ścian, stropu i dachu, a następnie przekazuje je na fundament. Każdy drewniany element konstrukcyjny powinien opierać się na sztywnym i prawidłowo przygotowanym podłożu. Bardzo ważny jest odpowiednio wykonany detal fundamentowy, zabezpieczenie przeciwwilgociowe oraz poziomy układ powierzchni, na której montowana jest podwalina. Niedokładności na tym etapie mogą wpływać na geometrię całego budynku.

Dom szkieletowy może być parterowy, piętrowy albo mieć użytkowe poddasze. Domy parterowe są wygodne komunikacyjnie, natomiast budynek z dodatkową kondygnacją pozwala lepiej wykorzystać powierzchnię działki. Strop jest jednym z najważniejszych elementów nośnych, dlatego obliczenia stropu i konstrukcji dachu powinien wykonać projektant. Ciężka dachówka zwiększa obciążenia, dlatego każdy element dachowy oraz rodzaj pokrycia trzeba ustalić już na etapie projektu.

Budowa domu w praktyce – jak wyglądają ściany szkieletowe?

Ściany szkieletowe tworzą pionowe słupki ustawione w regularnym rozstawie. Pomiędzy nimi układana jest wełna mineralna albo inny materiał izolacyjny. Od strony wnętrza stosuje się warstwę kontrolującą przepływ pary wodnej, a od zewnątrz membranę chroniącą przegrodę przed wiatrem i wilgocią.

Usztywnienie zapewniają płyty OSB lub inne płyty konstrukcyjne. Poszycia muszą być zamocowane w odpowiednim rozstawie i zgodnie z projektem, ponieważ współpracują z drewnianym szkieletem. Wszystkie elementy konstrukcji powinny tworzyć spójny układ odporny na obciążenia pionowe i poziome.

Elewacja domu może być wykonana jako okładzina wentylowana albo tynk na dodatkowej warstwie ocieplenia. Ważne jest zachowanie drogi odprowadzania wilgoci i właściwe zabezpieczenie konstrukcji ścian zewnętrznych. Błędy w tym obszarze mogą pogorszyć parametr cieplny przegrody i prowadzić do zawilgocenia materiałów.

Szczególnej staranności wymaga montaż stolarki okiennej i drzwiowej. Połączenia należy uszczelnić i powiązać z warstwami ściany. Wewnątrz budynku powstaje także układ lekkich przegród. Każdy element działowy może otrzymać wypełnienie akustyczne, a w miejscach przeznaczonych pod szafki lub ciężkie wyposażenie stosuje się dodatkowe wzmocnienia.

W technologii szkieletowej drewnianej dobrze zaprojektowana ściana może osiągać wysoką efektywność przy mniejszej grubości niż w tradycyjnym domu murowanym. Dzięki temu program użytkowy jest łatwiejszy do rozplanowania, a powierzchnia wewnętrzna może zostać lepiej wykorzystana.

Budownictwo szkieletowe to nie tylko prefabrykacja

Budownictwo szkieletowe nie oznacza wyłącznie wytwarzania gotowych modułów. Prefabrykacja polega na przygotowaniu ścian, stropów lub większych części budynku w kontrolowanych warunkach. Fabryka może wykonać prefabrykat z poszyciem, izolacją, a niekiedy również z fragmentami instalacji. Gotowe elementy są następnie przewożone na działkę, gdzie składana jest cała bryła.

Taki model pozwala skracać czas budowy i obniżać ryzyko, że warunki atmosferyczne pogorszą jakość materiałów. Powtarzalny proces produkcyjny ułatwia również kontrolowanie wymiarów i szczelności.

Konstrukcje szkieletowe można jednak wykonywać bezpośrednio na placu budowy. Wtedy wykonawca docina, łączy i może montować elementy na przygotowanym fundamencie. Proces budowy domów szkieletowych w tym wariancie zapewnia większą elastyczność przy nietypowych rozwiązaniach, ale wymaga bardzo dobrej organizacji i zabezpieczenia drewna przed opadami.

Niezależnie od sposobu realizacji podstawowe zasady technologii szkieletu drewnianego pozostają takie same. Konstrukcja musi być stabilna, szczelna i chroniona przed wilgocią. Układ konstrukcji drewnianej powinien umożliwiać bezpieczny proces wznoszenia kolejnych części domu. Nie można bezpośrednio kopiować detali z technologii murowanej, ponieważ drewniany budynek pracuje w inny sposób.

Gotowy projekt domu murowanego może zostać przystosowany do budownictwa drewnianego, ale wymaga ponownego opracowania układu nośnego. Konstrukcje domów muszą uwzględniać rozstaw słupków, przekroje belek, połączenia oraz sposób wykonania dachów. Także projekt domów w technologii szkieletowej powinien odpowiadać lokalnym obciążeniom śniegiem i wiatrem.

Trwałość, energooszczędność i koszty budowy

Dobrze wykonany dom szkieletowy nie jest obiektem tymczasowym. Wariant letniskowy to tylko jedno z możliwych zastosowań tej technologii. Budynek może służyć przez wiele dziesięcioleci, jeżeli konstrukcja pozostaje sucha, wentylowana i właściwie zabezpieczona. Kluczowa jest ochrona przed wodą, ponieważ trwałość domów drewnianych zależy przede wszystkim od poprawnie wykonanych detali.

Koszty budowy są uzależnione od powierzchni, kształtu bryły, standardu instalacji, rodzaju elewacji oraz zakresu przygotowania elementów. Sam szkielet stanowi tylko część budżetu, podobnie jak koszt materiałów budowlanych potrzebnych do wykonania przegród i wykończenia. Należy uwzględnić również fundament, stolarkę, pokrycie dachowe, instalacje oraz prace wykończeniowe.

Dobrze zaprojektowana konstrukcja może obniżać zużycie materiałów i przyszłe zapotrzebowanie na energię. Nowoczesne rozwiązania przeznaczone dla budynków energooszczędnych ograniczają mostki termiczne, poprawiają szczelność i pomagają zapewnić stabilny komfort termiczny. Jest to również system ekologiczny, pod warunkiem wykorzystywania certyfikowanego surowca oraz odpowiedzialnego prowadzenia procesu budowlanego.

Jak wybrać projekt i wykonawcę?

Przed podjęciem decyzji warto porównać zakres ofert, parametry materiałów i standard wykonania. Dobry wykonawca z doświadczeniem w branży budowlanej powinien jasno wskazać, jakie drewno, membrany, płyty i izolacje zostaną zastosowane. Powinien również przedstawić wcześniejsze realizacje budynków szkieletowych oraz zasady odbioru kolejnych etapów.

Projekt należy dostosować do działki, zapisów planu miejscowego, budżetu i indywidualnych preferencji przyszłych mieszkańców. Innych rozwiązań wymaga mały obiekt rekreacyjny, a innych całoroczny dom szkieletowy. Znaczenie mają także układ pomieszczeń, liczba kondygnacji, wielkość przeszkleń i standard energetyczny.

Profesjonalnie zaplanowane budownictwo drewniane daje możliwość szybkiej i kontrolowanej realizacji. Dobrze wykonana konstrukcja jest trwała, a odpowiednio zaprojektowane przegrody zapewniają komfort oraz niskie koszty użytkowania. Z tego względu system szkieletowy staje się coraz ważniejszą częścią współczesnego budownictwa.

Nasze publikacje na temat budownictwa energooszczędnego:

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski opisuje parametry techniczne produktu, który kupuje klient. Budowa domu energo…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…
Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…
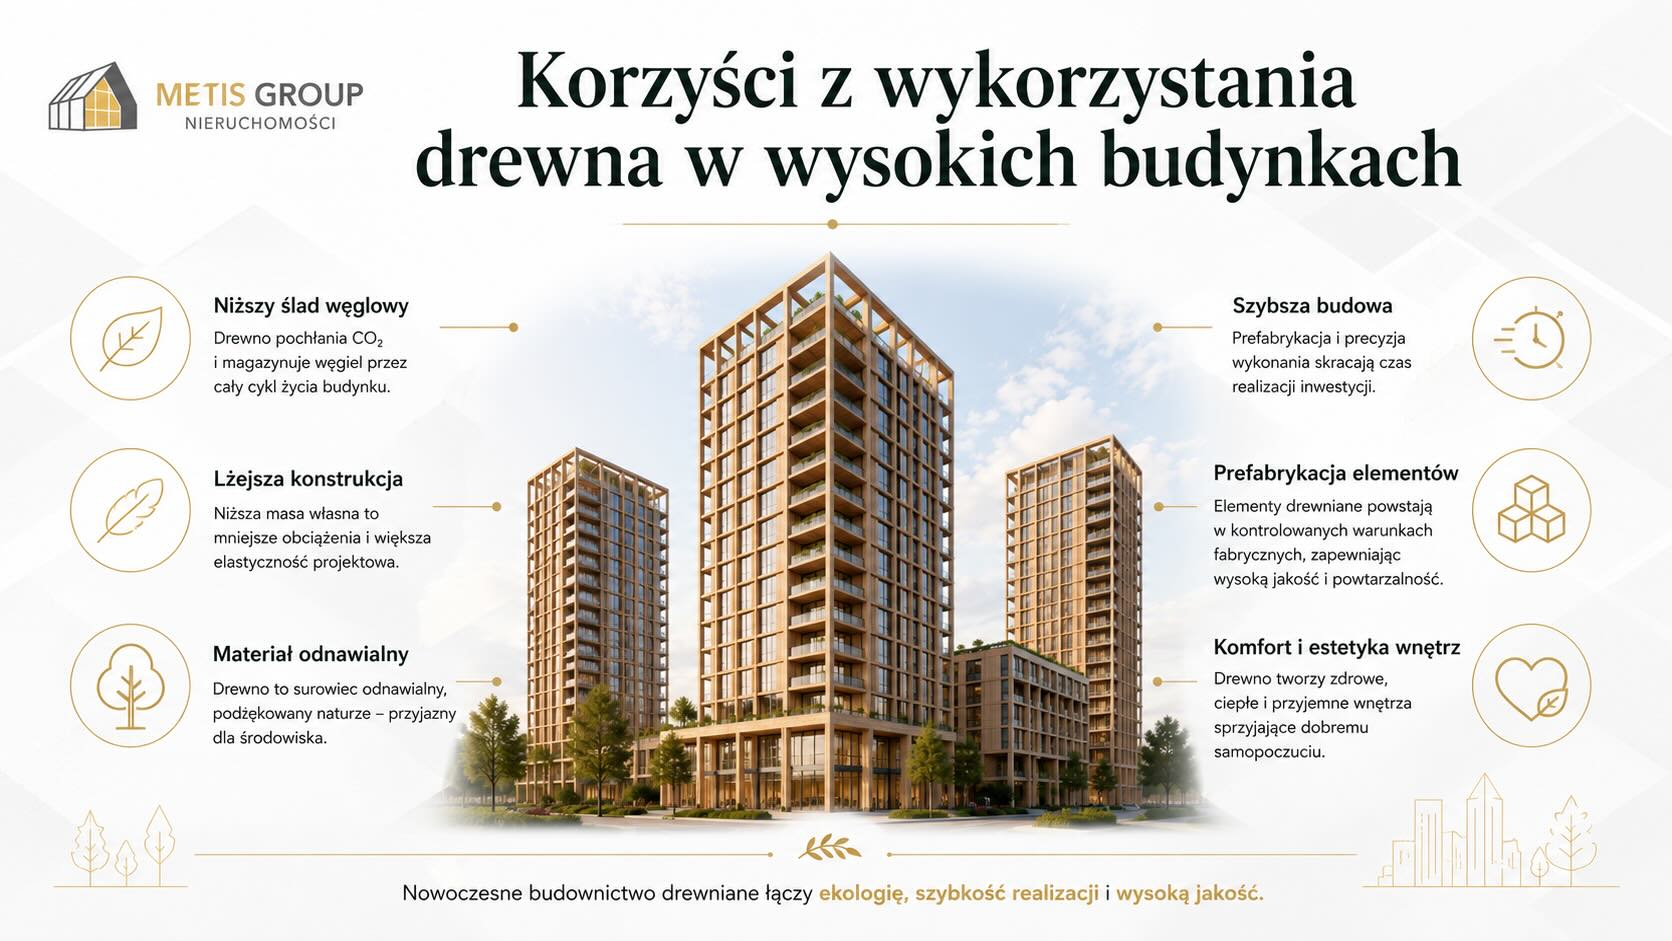
Korzyści z wykorzystania drewna w wysokich budynkach

Korzyści z wykorzystania drewna w wysokich budynkach

Korzyści z wykorzystania drewna w wysokich budynkach Drewno coraz częściej przestaje być postrzegane…

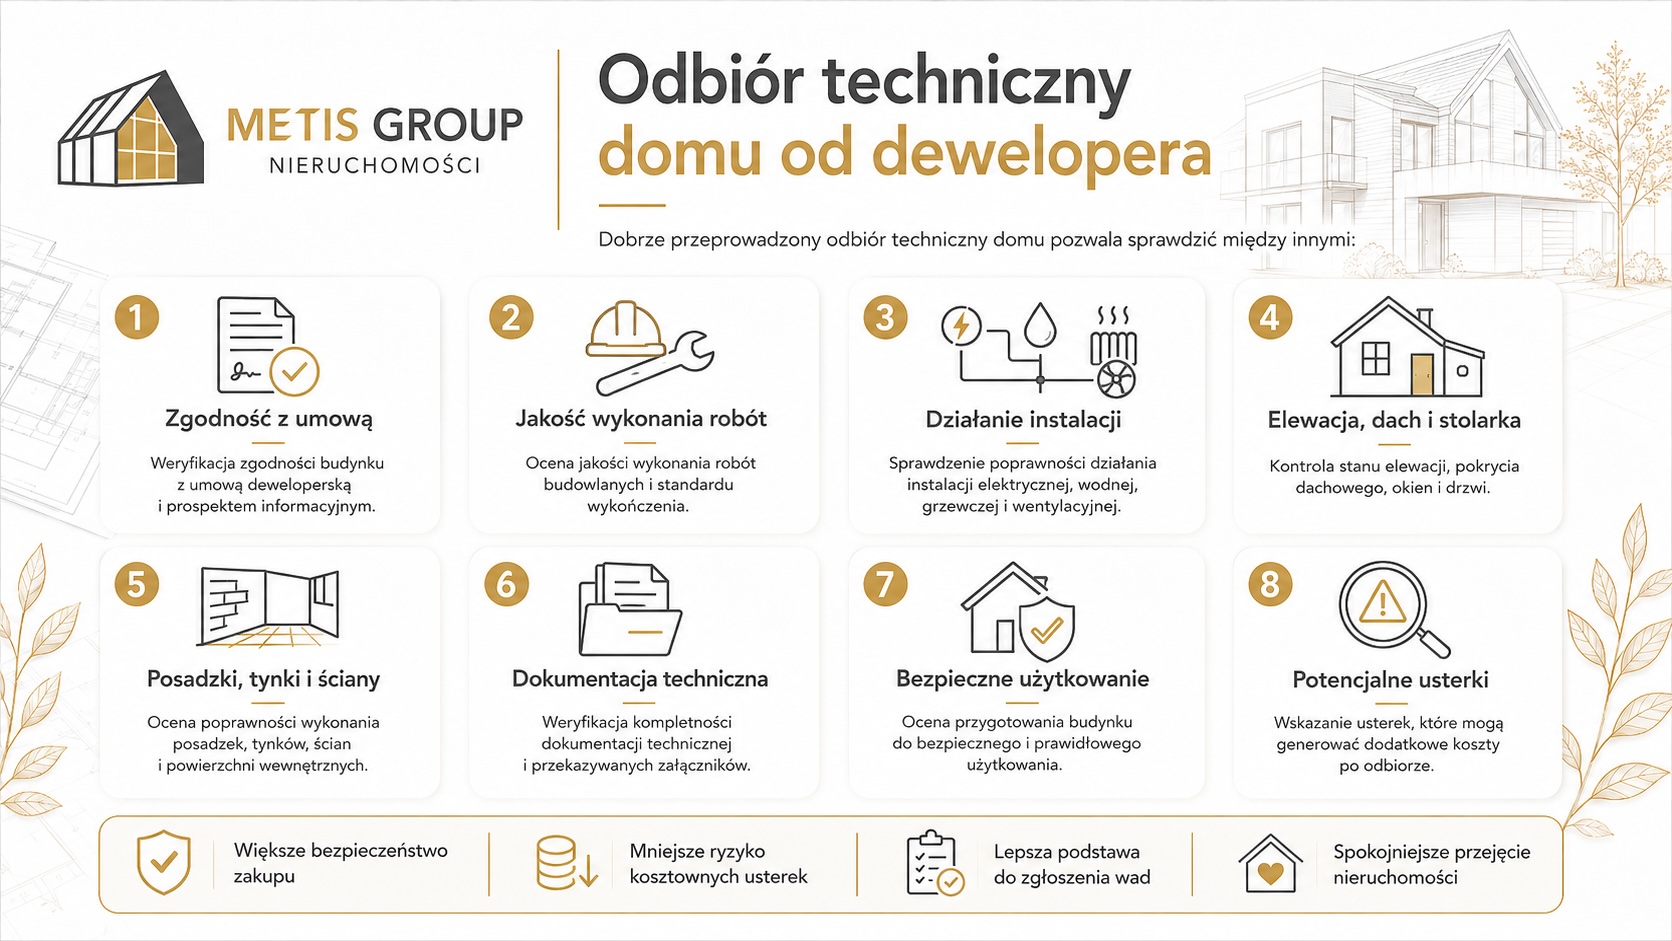
Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu od dewelopera — co sprawdzić przed podpisaniem protokołu? Odbiór techniczny d…

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Wykorzystanie drewna w budownictwie

Wykorzystanie drewna w budownictwie

Drewno – ponadczasowy materiał budowlany Drewno od zawsze towarzyszyło człowiekowi jako wszechstronn…

Analiza finansowa przy zakupie nieruchomości

METIS GROUP » METIS GROUP » Strona 4

Analiza finansowa inwestycji w nieruchomość, czyli jaka jest rentowność inwestycji? 

Zakup nieruchomości często wydaje się prostą decyzją: wystarczy wybrać atrakcyjną nieruchomość, ustalić cenę zakupu, przewidzieć wpływy z wynajmu i obliczyć oczekiwany zwrot. W praktyce każda inwestycja wymaga znacznie szerszego spojrzenia. Trzeba uwzględnić sposób finansowania, podatki, opłaty transakcyjne, koszty wykończenia, ryzyko pustostanu oraz pełną listę kosztów utrzymania nieruchomości.

Takie opracowanie powinno odpowiedzieć na trzy podstawowe pytania: ile kapitału trzeba zaangażować, jaki przychód może wygenerować nieruchomość oraz czy inwestycja zachowa płynność w mniej korzystnym scenariuszu. Dopiero wtedy inwestor może ocenić, czy oferta posiada realny potencjał zarobkowy, czy jedynie dobrze prezentuje się w ogłoszeniu.

Analiza finansowa inwestycji w nieruchomość – jaka jest rentowność inwestycji?

Rentowność inwestycji nie wynika wyłącznie z porównania rocznego dochodu z najmu z ceną nieruchomości. Taki uproszczony wskaźnik może być przydatny podczas pierwszej selekcji ofert, ale nie przedstawia pełnego obrazu. Każda nieruchomość generuje koszty przed transakcją, w momencie zakupu oraz przez cały okres użytkowania.

Całkowity koszt powinien obejmować cenę zakupu, wkład własny, kredyt hipoteczny, prowizję bankową, opłaty notarialne, PCC, podatek od nieruchomości, ubezpieczenie oraz prowizje pośrednika. Do tego dochodzą wydatki związane z remontem, wyposażeniem i przygotowaniem powierzchni do użytkowania. Każda dodatkowa opłata zmniejsza wynik finansowy projektu, dlatego nie może zostać pominięta w kalkulacji.

Jeżeli nieruchomość znajduje się w budynku zarządzanym przez wspólnotę lub spółdzielnię, należy sprawdzić miesięczny czynsz administracyjny, fundusz remontowy oraz planowane prace w częściach wspólnych. Koszty te mogą wzrastać, szczególnie gdy budynek wymaga modernizacji elewacji, dachu, instalacji albo innych elementów konstrukcyjnych.

Po stronie przychodowej należy przyjąć stawkę, którą rzeczywiście zaakceptuje najemca. Najwyższa kwota widoczna w ogłoszeniach nie zawsze odpowiada wartości rynkowej. Wynajem może wymagać ponoszenia kosztów marketingu, zarządzania, drobnych napraw i rozliczenia mediów. W przypadku obiektu komercyjnego znaczenie mają również wakacje czynszowe, udział właściciela w adaptacji powierzchni oraz wiarygodność przyszłego użytkownika.

Analiza inwestycji w nieruchomość

Pierwszym etapem jest ocena lokalizacji, stanu technicznego i funkcjonalności przedmiotu zakupu. Należy sprawdzić dostępność komunikacyjną, otoczenie, standard budynku oraz sytuację na lokalnym rynku nieruchomości. Nieruchomość powinna odpowiadać potrzebom grupy docelowej, ponieważ cech takich jak położenie, układ pomieszczeń, ograniczona widoczność lokalu czy brak miejsc parkingowych nie można łatwo zmienić.

Kolejna analiza dotyczy stanu prawnego. Przed podpisaniem dokumentów trzeba zweryfikować księgę wieczystą, prawa sprzedającego, istniejące obciążenia, służebności oraz warunki umowy. Gdy nieruchomość jest już użytkowana przez najemcę, należy zbadać umowę najmu, zasady indeksacji, zabezpieczenia oraz możliwość jej wypowiedzenia.

Negocjacje powinny obejmować nie tylko cenę, lecz także termin wydania nieruchomości, sposób rozliczenia kosztów oraz odpowiedzialność za ujawnione wady. Ważne jest również ustalenie, czy sprzedający pozostawia wyposażenie, dokumentację techniczną i obowiązujące umowy związane z obsługą budynku.

Kolejnym obszarem jest model finansowy. Jeżeli inwestycja ma być wsparta kredytem, trzeba określić oprocentowanie, wysokość rat, wymagany wkład własny oraz wpływ nowego zobowiązania na poziom zdolności kredytowej. Zbyt krótki okres finansowania może zwiększyć miesięczny wydatek i pogorszyć przepływ pieniężny, nawet jeżeli zakup pozostaje opłacalny w długiej perspektywie.

Profesjonalista przygotowujący taką usługę powinien połączyć ocenę rynku, dokumentów, kosztów i źródeł finansowania. Sam kalkulator nie pokaże, czy nieruchomość jest odporna na zmianę stóp procentowych, spadek popytu albo wydłużenie okresu bez najemcy. Klient powinien otrzymać nie tylko jedno wyliczenie, ale również kilka wariantów pokazujących możliwe konsekwencje zmiany założeń.

Koszt zakupu nieruchomości, przychód, return on investment (ROI) i okres zwrotu z inwestycji

Podstawowym miernikiem jest ROI, czyli return on investment. Pokazuje on relację rocznego zysku netto do wartości zaangażowanych środków. Nie należy przy tym mylić przychodu z dochodem. Od wpływów trzeba odjąć podatki, ubezpieczenie, koszty zarządzania, naprawy, okresy pustostanu oraz pozostałe wydatki operacyjne.

Nieruchomość może generować wysoki przychód, ale po uwzględnieniu wszystkich kosztów jej stopa zwrotu będzie znacznie niższa. Warto policzyć także zwrot z kapitału własnego, czyli ROE – return on equity. Ten wskaźnik pokazuje, jak efektywnie pracuje kapitał wniesiony przez inwestora, gdy część ceny została sfinansowana kredytem.

Przy dłuższym horyzoncie warto zastosować również NPV. Metoda uwzględnia zmianę wartości pieniądza w czasie i pomaga porównać różne aktywa. Pozwala sprawdzić, czy przyszłe nadwyżki uzasadniają wysokość zainwestowanego kapitału. Okres zwrotu pokazuje natomiast, kiedy suma wygenerowanych wpływów pokryje wartość zainwestowanych pieniędzy.

Sam zwrot z inwestycji nie powinien być jedynym kryterium. Ważne są także płynność, przewidywalność wpływów, poziom zadłużenia i możliwość późniejszej sprzedaży nieruchomości.

Ocena powinna obejmować wariant bazowy, ostrożny i optymistyczny. W scenariuszu ostrożnym można przyjąć niższe wpływy, wyższe koszty, dłuższy pustostan oraz wzrost oprocentowania. Dzięki temu inwestor widzi, czy projekt nadal generuje dodatni cash flow i czy może bezpiecznie finansować obsługę kredytu.

Inwestowanie w nieruchomości – polski sport narodowy

Inwestowanie w nieruchomości jest w Polsce uznawane za jedną z bezpieczniejszych form lokowania oszczędności. Materialny charakter aktywa daje poczucie kontroli, a możliwość osiągania dochodu z najmu wydaje się łatwiejsza do zrozumienia niż instrumenty rynku kapitałowego. Nie oznacza to jednak, że każda nieruchomość stanowi dobrą inwestycję.

Cena zakupu może być zawyżona, budynek może wymagać nieplanowanych nakładów, a powierzchnia może nie odpowiadać potrzebom przyszłych użytkowników. Inwestor może również nie doszacować czasu potrzebnego na zarządzanie, ryzyka konfliktu z najemcą albo kosztów napraw.

Przy zakupie nieruchomości komercyjnych kluczowy jest profil najemcy, długość kontraktu i możliwość ponownego wynajęcia powierzchni. Długi kontrakt nie zawsze oznacza pełne bezpieczeństwo, jeżeli podmiot nie posiada stabilnej sytuacji finansowej. Z kolei atrakcyjna nieruchomość w dobrej lokalizacji może ułatwić znalezienie kolejnego użytkownika po zakończeniu umowy.

Zakup nieruchomości należy więc traktować jak projekt biznesowy. Trzeba oszacować popyt, możliwy wzrost wartości, wariant wyjścia z projektu oraz wydatki ponoszone przez cały okres posiadania. Rozsądne inwestowanie wymaga dyscypliny i pracy na danych, a nie wyłącznie przekonania, że ceny nieruchomości zawsze będą rosły.

Rentowność inwestycji okiem praktyka – co chcemy widzieć, a jak ostatecznie jest?

W kalkulacji wstępnej wszystko zwykle wygląda dobrze: pełne obłożenie, stabilne wpływy, brak remontów i szybkie odzyskanie środków. W praktyce pojawiają się opóźnienia, negocjacje, nieprzewidziana opłata, pustostany i rosnące koszty. Dlatego realny plan powinien zawierać rezerwę na zdarzenia, których nie można dokładnie przewidzieć.

Praktyk patrzy również na jakość dochodu. Inaczej należy ocenić lokal z jednym stabilnym użytkownikiem, a inaczej mieszkanie wymagające częstej zmiany najemców. Znaczenie ma też płynność aktywa. Sprzedaż dużej powierzchni użytkowej może trwać znacznie dłużej niż sprzedaż niewielkiego mieszkania.

Opłacalność inwestycji należy weryfikować nie tylko w dniu nabycia. Raz w roku warto aktualizować wartość rynkową, poziom wpływów, koszty, saldo kredytu i kondycję najemcy. Dzięki temu inwestor może sprawdzić, czy nieruchomość nadal realizuje zakładany cel i czy zaangażowanego kapitału nie warto przenieść do innego projektu.

Ostatecznie dobra inwestycja zapewnia akceptowalny wynik, zachowuje płynność i nie wymaga ryzyka większego, niż właściciel jest gotowy ponieść. Rzetelna analiza pozwala oddzielić atrakcyjną ofertę od przedsięwzięcia, które rzeczywiście buduje wartość majątku i wspiera świadome decyzje inwestycyjne.

Poznaj nasze pozostałe publikacje na temat nieruchomości, finansów i inwestycji:

Nowe biuro METIS GROUP ul. Polska

Nowe biuro METIS GROUP

Zapraszamy do nowego biura METIS GROUP sp. z o.o. na ul. Polska 15, 60- 595 Poznań. Nowe biuro,…

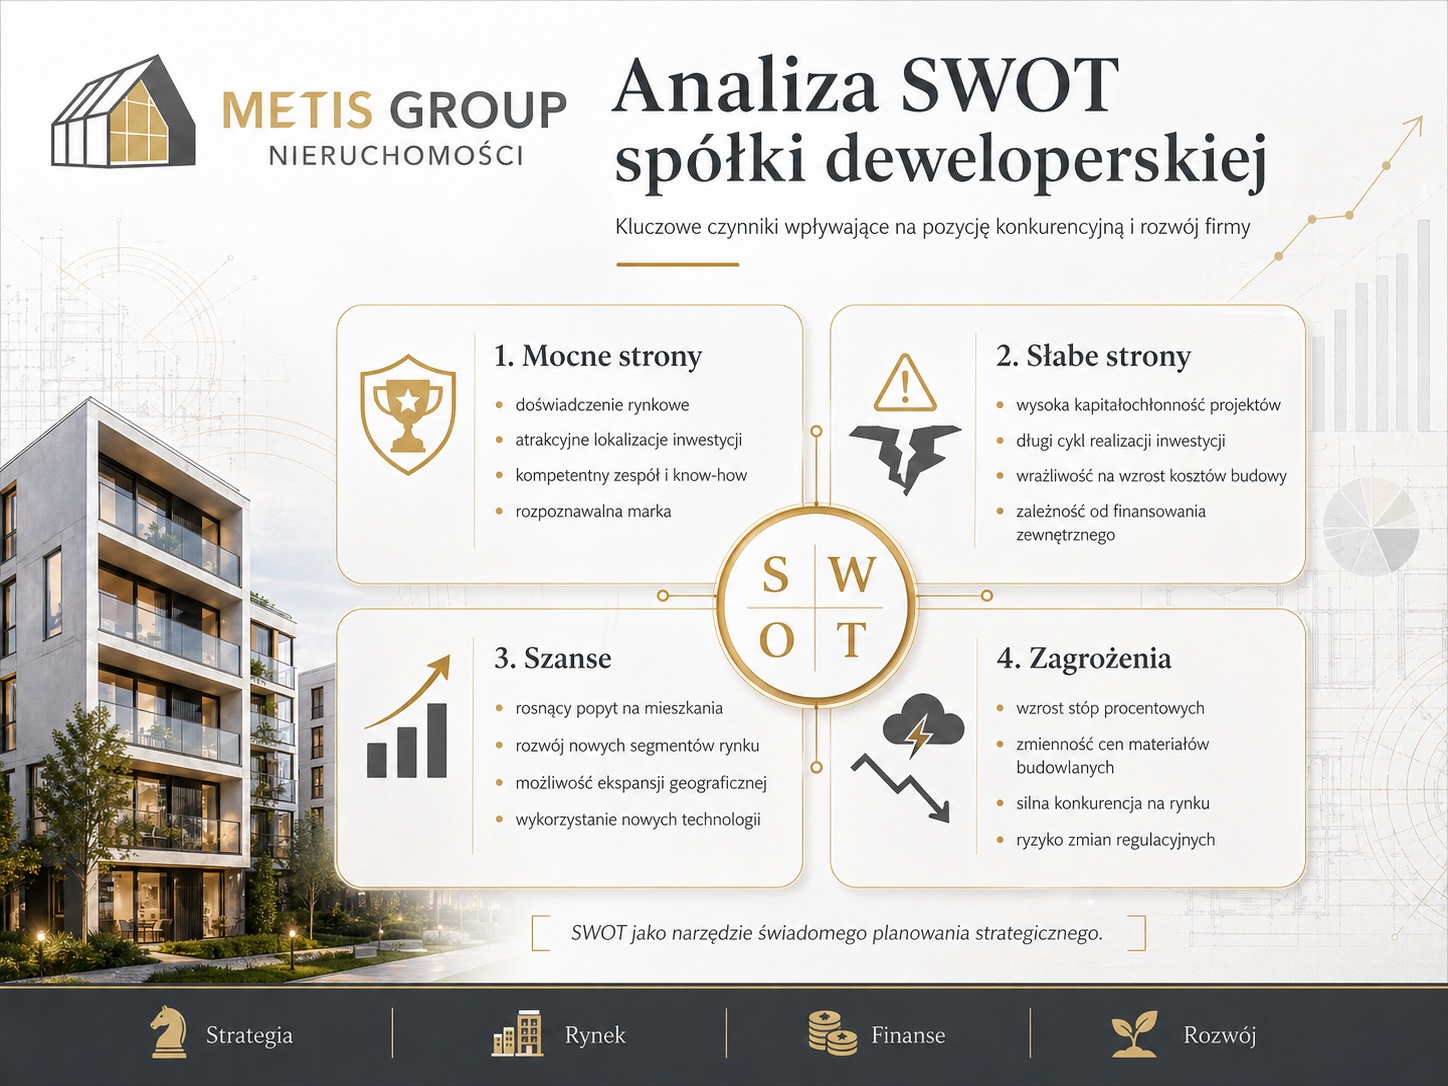
Analiza SWOT – jak to zrobić najlepiej?

Analiza SWOT – jak to zrobić najlepiej?

Analiza SWOT (ang. Strengths, Weaknesses, Opportunities, Threats – silne strony, słabe strony, szans…

ETAP I: Wyznaczenie struktury i zakresu biznes planu.

Biznesplan krok po kroku: opis inwestora i prezentacja inwestycji

Etap 1 i 2 biznes planu: opis Inwestora i prezentacja inwestycji Profesjonalny biznes plan inwe…

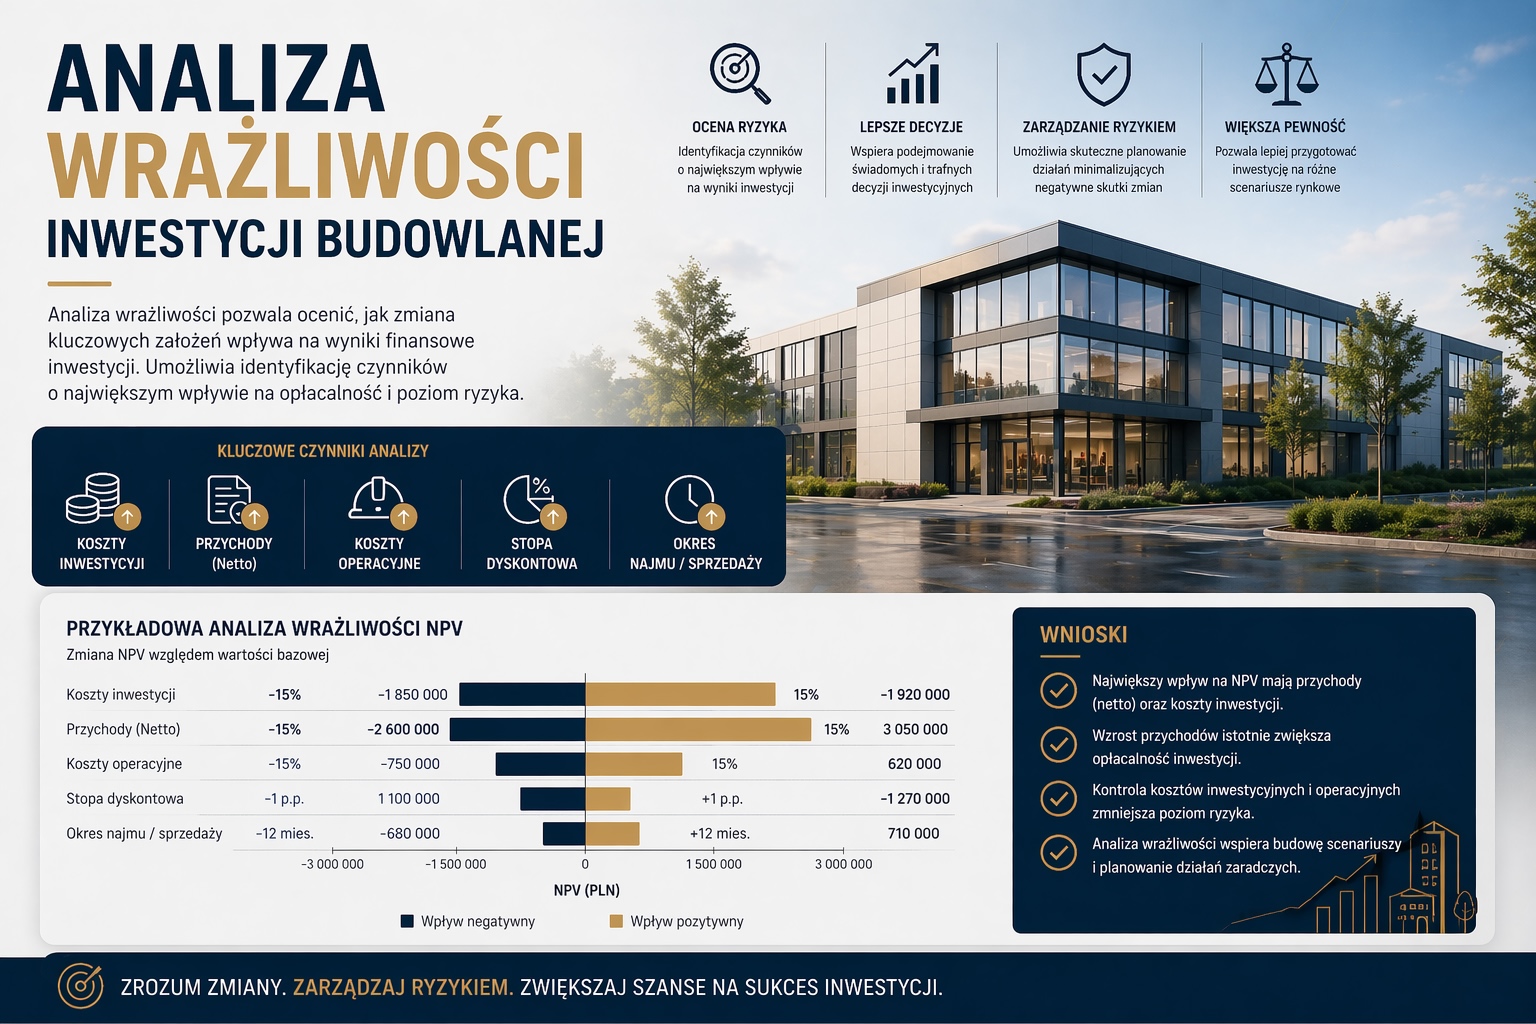
Analiza wrażliwości inwestycji budowlanej

Analiza wrażliwości inwestycji budowlanej

Analiza wrażliwości inwestycji budowlanej to jeden z najważniejszych elementów profesjonalnego bizne…

Nowe biuro Elizy Orzeszkowej

Nowa siedziba METIS GROUP

Nowa siedziba METIS GROUP  w związku z rozwojem działalności Zarząd spółki podjął decyzję o przenies…

Biznes plan wzór

Biznes plan wzór

Biznesplan to podstawa każdej inwestycji Profesjonalny biznesplan oraz dobrze przygotowane…

FAQ Inwestora- finansowanie parków handlowych

FAQ Inwestora- finansowanie parków handlowych

Stopy procentowe mają kluczowy wpływ na rentowność inwestycji w park handlowy, szczególnie w projekt…

Doradztwo na wyłączność dla Alstal Grupa Budowlana

Doradztwo na wyłączność dla Alstal Grupa Budowlana

Doradztwo na wyłączność dla Alstal Grupa Budowlana. Od 1 stycznia 2015 roku firma METIS GROUP będzie…

METIS GROUP sp. z o.o. Zewnętrzny Dyrektor Finansowy 1

Folder Zewnętrzny Dyrektor Finansowy METIS GROUP

Folder Zewnętrzny Dyrektor Finansowy METIS GROUP został przygotowany z myślą o klientach którzy chcą…

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję?

Gdzie szukać pomocy w zakupie działki pod inwestycję? Zakup działki pod inwestycję to decyzja, która…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

METIS GROUP » METIS GROUP » Strona 4

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk

Hasło „pewna inwestycja” brzmi atrakcyjnie, ale w świecie finansów wymaga dużej ostrożności. Nie istnieją w pełni bezpieczne inwestycje, które jednocześnie gwarantują wysoki zysk, natychmiastowy dostęp do środków i pełną ochronę przed inflacją. Każda inwestycja wiąże się z określonym zagrożeniem: spadkiem ceny, niewypłacalnością emitenta, utratą realnej wartości pieniędzy albo brakiem możliwości szybkiej sprzedaży aktywa.

Bezpieczne inwestowanie nie polega więc na znalezieniu jednego produktu pozbawionego wad. Inwestowanie wiąże się z ryzykiem, nawet gdy oferta przedstawiana jest jako stabilna i przewidywalna. Bezpieczny plan zaczyna się od uporządkowania finansów, zbudowania rezerwy oraz zdobycia wiedzy o dostępnych instrumentach finansowych.

Bezpieczne inwestycje są tylko z nazwy. Zawsze istnieje ryzyko utraty kapitału

Komisja Nadzoru Finansowego zwraca uwagę, że nie ma inwestycji pozbawionych ryzyka, a wyższa oczekiwana stopa zwrotu zazwyczaj oznacza większe ryzyko. Dlatego określenia takie jak „gwarantowany dochód”, oferta „z pewnym zyskiem” czy „całkowicie bezpieczny produkt inwestycyjny” powinny skłaniać do dokładnego sprawdzenia warunków, a nie do szybkiego przelewu pieniędzy. 

Ryzyko inwestycyjne może przyjmować wiele postaci. Inwestor może stracić część środków, gdy spadnie cena aktywa, emitent nie spłaci zobowiązania albo sprzedaż będzie możliwa wyłącznie po znacznie niższej cenie. Nawet stabilny instrument może przynieść realną stratę, jeżeli poziom oprocentowania nie przewyższa inflacji i obciążeń podatkowych. Ryzyko utraty nie zawsze oznacza zatem nominalny spadek wartości. Może nim być również zmniejszenie siły nabywczej kapitału.

Każda obligacja ma emitenta, termin wykupu i ustalone warunki wypłaty odsetek. Obligacja skarbowa jest zobowiązaniem państwa, natomiast obligacja korporacyjna – konkretnego przedsiębiorstwa. Obligacje korporacyjne mogą zapewniać wyższy zysk, ale towarzyszy im ryzyko niewypłacalności emitenta oraz ograniczonej płynności. KNF zaleca sprawdzenie zadłużenia spółki, jej wcześniejszych emisji i zdolności do regulowania zobowiązań. 

Akcje spółek, fundusze inwestycyjne, fundusze ETF, złoto, metale szlachetne oraz nieruchomość również nie są w pełni bezpieczne. Giełda podlega wahaniom, aktywa notowane na giełdzie mogą szybko tracić wartość, a inwestowanie w nieruchomości wymaga kapitału, ponoszenia kosztów i zarządzania. Bezpieczny charakter inwestycji nie wynika więc z jej nazwy, lecz z dopasowania produktu do celu oraz możliwości konkretnej osoby.

Bezpieczne inwestowanie pieniędzy wynika z wiedzy, właściwych decyzji i dywersyfikacji

Bezpieczne inwestowanie pieniędzy zaczyna się przed zakupem pierwszego instrumentu. Najpierw należy określić, jaka część oszczędności może zostać zaangażowana, kiedy pieniądze będą ponownie potrzebne i jaką stratę można zaakceptować bez naruszania bezpieczeństwa rodziny albo firmy. Dopiero potem można zacząć inwestować i świadomie inwestować pieniądze.

Podstawą jest rozdzielenie środków według terminu ich wykorzystania. Pieniądze przeznaczone na najbliższe wydatki powinny pozostać płynne. Konto oszczędnościowe i część lokat bankowych mogą służyć do przechowywania rezerwy.

Środki objęte systemem Bankowego Funduszu Gwarancyjnego są chronione do równowartości 100 000 euro łącznie dla jednego deponenta w danym banku lub kasie. Limit dotyczy sumy środków, a nie każdego rachunku oddzielnie. 

Stwierdzenie, że produkty oszczędnościowe to bezpieczne rozwiązania, jest więc prawdziwe tylko w określonym znaczeniu. Bezpieczny depozyt może chronić kwotę nominalną w granicach gwarancji, ale nie zapewnia pełnej ochrony przed inflacją. Przy wyborze: konta oszczędnościowe czy obligacje, należy porównać płynność, termin, wysokość odsetek oraz zasady wcześniejszego wycofania środków.

Kolejnym elementem jest dywersyfikacja. Nie oznacza ona przypadkowego zakupu wielu produktów, lecz przemyślany podział kapitału między różne klasy aktywów, emitentów, terminy i obszary rynku. KNF wskazuje, że rozproszenie środków może ograniczać ryzyko, ale przypadkowe łączenie podobnych instrumentów nie zawsze daje rzeczywistą ochronę. 

Budowa portfela inwestycyjnego może obejmować:

  • płynne oszczędności,
  • obligacje,
  • instrument rynku pieniężnego,
  • papiery wartościowe,
  • akcje,
  • fundusz lub ETF,
  • nieruchomości i inne aktywa.

Portfel nie musi zawierać wszystkich tych elementów. Jego struktura powinna odpowiadać celowi inwestycyjnemu, terminowi i skłonności do ryzyka. Inwestycje krótkoterminowe wymagają większego nacisku na stabilność i dostęp do pieniędzy. Osoba chcąca inwestować długoterminowo może zaakceptować większe wahania w zamian za wyższy potencjalny zysk.

Bezpieczny proces inwestycyjny wymaga również kontroli kosztów. Prowizje, koszty zarządzania, spread oraz podatek od zysków kapitałowych obniżają końcowy zwrot. W przypadku dochodów ze sprzedaży akcji oraz zbycia jednostek uczestnictwa stawka podatku wynosi co do zasady 19%. 

Jak ulokować pieniądze i dopasować poziom ryzyka?

Nie ma jednej odpowiedzi na pytanie, gdzie ulokować pieniądze. Inwestor powinien najpierw ustalić cel inwestycyjny oraz swoją skłonność do ryzyka. Innego rozwiązania wymaga poduszka bezpieczeństwa, innego kapitał przeznaczony na zakup mieszkania za trzy lata, a jeszcze innego długoterminowy portfel emerytalny.

Bezpieczny schemat podejmowania decyzji może obejmować sześć kroków:

  1. Zbudowanie rezerwy na nieprzewidziane wydatki.
  2. Określenie terminu inwestycji i potrzebnej płynności.
  3. Ustalenie akceptowanego ryzyka.
  4. Sprawdzenie emitenta, kosztów i dokumentacji produktu.
  5. Podział środków między różne źródła wyniku.
  6. Regularne kontrolowanie portfela.

Osoba, która chce inwestować bezpiecznie, powinna rozumieć, skąd ma pochodzić zysk. Jeśli instrument oferuje znacznie wyższe oprocentowanie niż środki na lokacie lub zarządzane obligacjami skarbowymi, należy ustalić, jakie dodatkowe zagrożenie uzasadnia tę różnicę.

Można inwestować małe kwoty, ale koszty nie powinny pochłaniać istotnej części wpłat. W przypadku produktów takich jak fundusz lub ETF warto przeczytać dokument KID. Przedstawia on między innymi cel produktu, wskaźnik ryzyka, koszty oraz scenariusze wyników. KNF udostępnia porównywarkę funduszy i ETF, pozwalającą zestawiać ich podstawowe parametry. Narzędzie ma charakter informacyjny i nie stanowi usługi doradztwa inwestycyjnego. 

IKE i IKZE są formami prowadzenia rachunków z określonymi zasadami podatkowymi, a nie samodzielnymi klasami aktywów. Bezpieczeństwo zależy od tego, co znajduje się na rachunku: depozyt, obligacja czy instrument kapitałowy.

Obligacje skarbowe – stosunkowo bezpieczne, ale nie jedyna forma ochrony pieniędzy

Obligacje Skarbu Państwa często uznawane są za bezpieczne, ponieważ za ich wykup i wypłatę należnych świadczeń odpowiada państwo. Uzasadnia to traktowanie ich jako instrumentu o relatywnie niskim ryzyku kredytowym w złotych. Nie oznacza jednak, że taka inwestycja jest pozbawiona wszystkich zagrożeń.

Twierdzenie, że obligacje skarbowe to jedyna bezpieczna forma inwestowania zapewniająca pewny zwrot, jest zbyt daleko idącym uproszczeniem. Depozyty objęte gwarancją BFG również mogą być odpowiednim rozwiązaniem dla rezerwy finansowej. Z kolei inwestowanie w obligacje skarbowe zapewnia dostęp do różnych terminów i sposobów naliczania oprocentowania.

Ministerstwo Finansów oferuje obligacje emitowane z oprocentowaniem stałym, zmiennym albo powiązanym z inflacją. Warunki emisji i stawki zmieniają się, dlatego przed podjęciem decyzji trzeba sprawdzić aktualną ofertę oraz koszt przedterminowego wykupu. 

Każda obligacja może odpowiadać innemu celowi. Krótkoterminowe obligacje skarbowe mogą służyć do czasowego ulokowania nadwyżki, natomiast obligacja długoterminowa lepiej pasuje do wieloletniego planu. Obligacja indeksowana inflacją może ograniczać ryzyko utraty realnej wartości w kolejnych okresach odsetkowych, lecz nie gwarantuje dodatniego wyniku po opodatkowaniu w każdym momencie.

Inwestycja w obligacje może wiązać się również z ryzykiem płynności i reinwestycji. Jeżeli inwestor potrzebuje pieniędzy przed terminem, wcześniejsze zakończenie oszczędzania może oznaczać naliczenie opłaty lub utratę części wypracowanych odsetek. Po wykupie nowe oprocentowania mogą być niższe, co utrudni osiągnięcie podobnego dochodu.

Należy również oddzielić inwestowanie w obligacje skarbowe od zakupu papierów przedsiębiorstw. Obligacja korporacyjna nie jest objęta gwarancją BFG. Nawet zabezpieczenie na majątku nie usuwa ryzyka niewypłacalności emitenta.

Osoba chcąca kupić obligacje powinna sprawdzić:

  • kto jest emitentem,
  • kiedy nastąpi wykup,
  • jak naliczane są odsetki,
  • czy oprocentowanie jest stałe, zmienne czy indeksowane,
  • jakie obowiązują zasady wcześniejszego wyjścia,
  • jaki będzie wynik po opodatkowaniu.

Tak przeprowadzona analiza sprawia, że inwestowanie w obligacje staje się bardziej świadome. Nie powinno być jednak opisywane jako rozwiązanie gwarantujące realny zysk w każdych warunkach.

Pozostałe sposoby na inwestowanie i budowa portfela

Bezpieczne inwestowanie nie oznacza rezygnacji ze wszystkich aktywów o zmiennej cenie. Oznacza utrzymanie ich udziału na poziomie dopasowanym do sytuacji właściciela pieniędzy.

Akcje spółek mogą wspierać wzrost kapitału w długim terminie, ale taki instrument bywa ryzykowny w krótkim okresie. Fundusze ETF umożliwiają dostęp do szerokiego rynku, lecz także mogą tracić wartość. Złoto i inne metale szlachetne nie wypłacają odsetek, a ich cena może silnie się zmieniać.

Nieruchomość może zapewniać przychody z najmu, ale wymaga dużego wkładu, ponoszenia kosztów utrzymania oraz zarządzania. Każda taka inwestycja powinna mieć określony cel, termin i limit dopuszczalnej straty.

Rynek kapitałowy oferuje szerokie możliwości inwestowania, ale warunki rynkowe mogą zmieniać się bardzo szybko. Nie każdy powinien od razu inwestować na giełdzie. Początkujący inwestor może najpierw ulokować środki w prostszych rozwiązaniach, nauczyć się oceniać ryzyko i dopiero później rozszerzać strukturę portfela.

Bezpieczny portfel nie jest portfelem nieruchomym. Jedna inwestycja może wymagać korekty, gdy zmieniają się dochody, zobowiązania lub termin realizacji celu. Inwestor powinien okresowo sprawdzać, czy zainwestowane środki nadal odpowiadają jego strategii.

Czy można inwestować z pewnością zwrotu?

Nie można zagwarantować, że każda inwestycja przyniesie dodatni realny wynik. Inwestycja oceniana jako bezpieczna nominalnie może nadal przegrywać z inflacją. Można natomiast zwiększyć prawdopodobieństwo realizacji celu poprzez wiedzę, dywersyfikację, kontrolę kosztów i unikanie produktów, których zasad działania się nie rozumie.

Bezpieczny plan finansowy rozdziela oszczędzanie od inwestowania. Pieniądze potrzebne w krótkim czasie powinny pozostawać płynne, natomiast kapitał przeznaczony na wieloletni wzrost może zostać ulokowany w bardziej zmienne instrumenty.

Warto inwestować, gdy decyzja wynika z przygotowanego planu, a nie z obietnicy szybkiego dochodu. Określenie „stosunkowo bezpieczne” nie oznacza „pewne”, podobnie jak sformułowanie „uznawane są za bezpieczne” nie oznacza całkowitego braku zagrożeń.

Najbardziej bezpieczny inwestor nie jest osobą, która zawsze wybiera najniższe ryzyko. Jest nim ten, kto rozumie konsekwencje decyzji, nie inwestuje pieniędzy potrzebnych do życia i potrafi stworzyć portfel odporny na więcej niż jeden scenariusz.

Materiał ma charakter edukacyjny. Nie stanowi indywidualnej rekomendacji ani usługi doradztwa inwestycyjnego.

Nasze pozostałe publikacje na temat doradztwa finansowego:

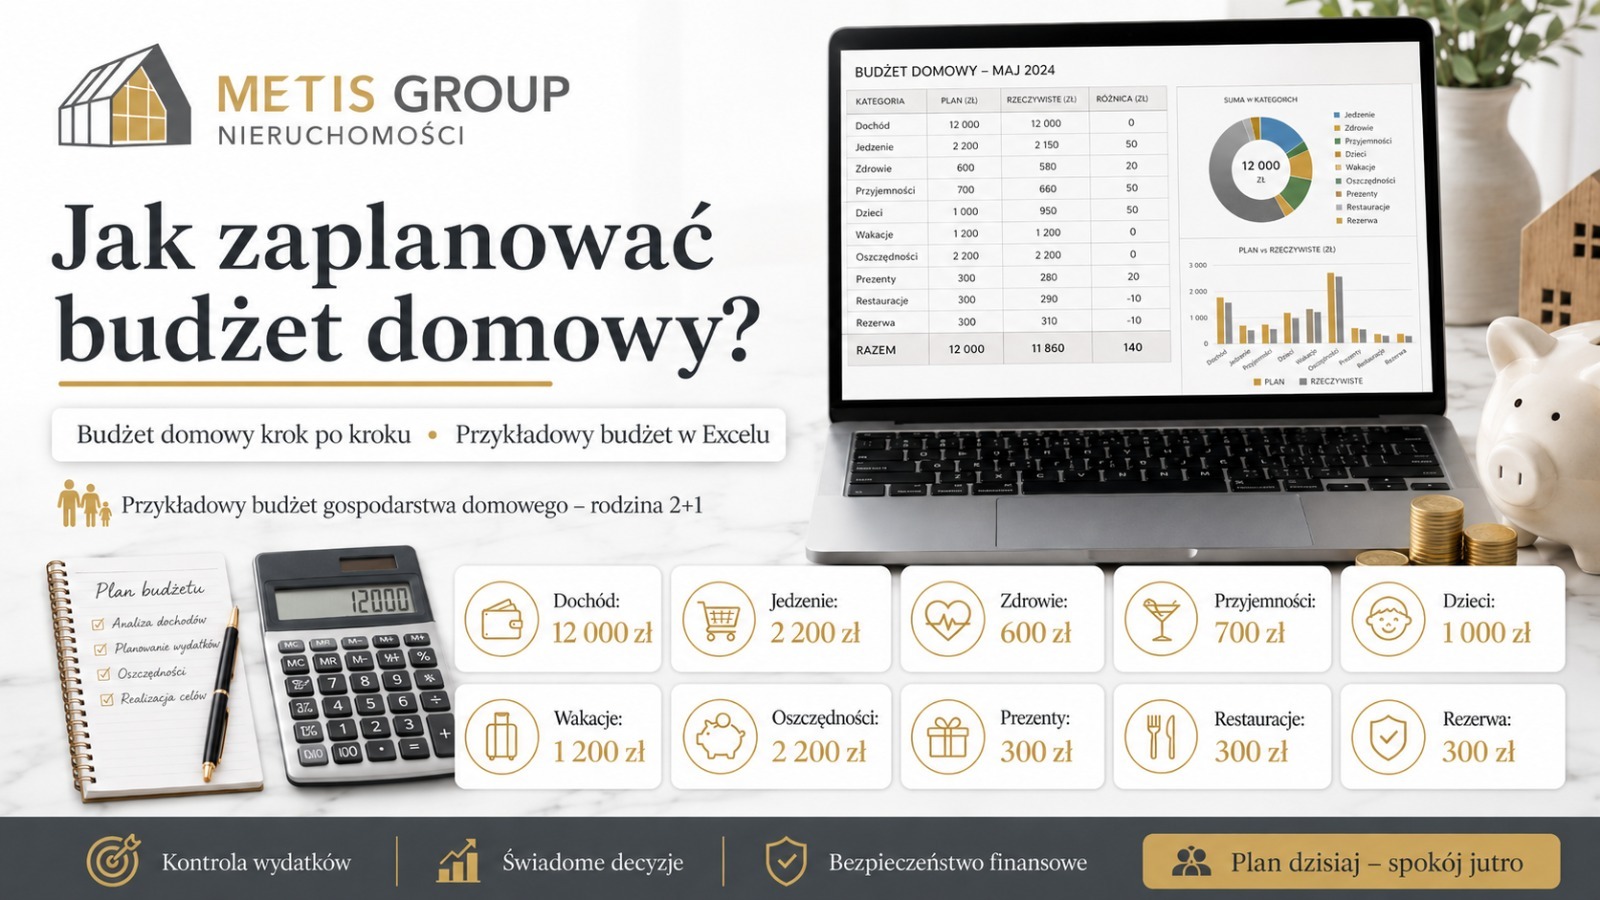
Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako po…

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse Osobiste: Zarządzanie, Oszczędzanie, Inwestowanie

Finanse osobiste – zarządzanie, oszczędzanie i inwestowanie Finanse osobiste to jeden z n…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: lekcja o chciwości i szczęściu

Psychologia Pieniędzy: pierwsza lekcja o Bogactwie Psychologia pieniędzy – lekcja o bogactwie,…

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Planowanie budżetu domowego: jak zaplanować swój budżet

Planowanie budżetu domowego: jak zaplanować swój budżet

Budżet domowy: jak zaplanować budżet i kontrolować wydatki? Budżet domowy — dlaczego warto go prowad…

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci w praktyce- od czego zacząć

Edukacja finansowa dzieci Edukacja finansowa dzieci — dlaczego warto zacząć jak najwcześniej? Edukac…

Jak zacząć inwestować pieniądze? Inwestowanie dla początkujących

METIS GROUP » METIS GROUP » Strona 4

Inwestowanie pieniędzy: czy warto inwestować pieniądze? jak zacząć inwestować? Jak rozpocząć jako początkujący inwestor? 

Inwestowanie pieniędzy nie powinno zaczynać się od wyboru „najlepszej” akcji, kryptowaluty albo funduszu. Pierwszym krokiem jest uporządkowanie własnych finansów, określenie celu oraz sprawdzenie, jaki poziom ryzyka jesteśmy w stanie zaakceptować. Dopiero później można przygotować plan inwestycyjny, wybrać odpowiednie instrumenty finansowe i zdecydować, jaka forma inwestycji odpowiada naszym potrzebom.

Każda inwestycja oznacza rezygnację z bieżącego wykorzystania pieniędzy w zamian za możliwość osiągnięcia korzyści w przyszłości. Może nią być zysk, regularny przychód, ochrona siły nabywczej pieniędzy albo wzrost wartości majątku. Nie istnieje jednak inwestycja zapewniająca wysoki zwrot bez ryzyka. KNF podkreśla, że inwestowanie wiąże się z ryzykiem, a środki potrzebne do codziennego życia nie powinny być przeznaczane na jedną inwestycję. 

Czy warto inwestować pieniądze?

Taka decyzja ma sens, gdy mamy uporządkowany budżet, poduszkę bezpieczeństwa i jasno określony cel. Samo oszczędzanie jest niezbędne, ale pozostawienie całego kapitału w gotówce może w długim terminie prowadzić do spadku jego realnej wartości. Inflacja powoduje bowiem, że za tę samą nominalną kwotę można z czasem kupić mniej dóbr i usług. 

Konto oszczędnościowe lub lokata mogą dobrze służyć do przechowywania rezerwy finansowej, lecz nie zawsze są wystarczającą odpowiedzią na cele wieloletnie. Ich zadaniem jest przede wszystkim zapewnienie płynności i stosunkowo łatwego dostępu do środków.

Inwestowanie pozwala wykorzystać kapitał do finansowania rozwoju przedsiębiorstw, państwa lub rynku nieruchomości. Inwestor może kupować:

  • akcje spółek,
  • obligacje,
  • papiery wartościowe,
  • jednostki uczestnictwa funduszu,
  • nieruchomość,
  • złoto,
  • inne aktywa dostępne na rynkach finansowych.

Każdy produkt inwestycyjny i instrument ma odmienny potencjalny zysk, płynność, koszty oraz poziom ryzyka. Nie należy więc pytać wyłącznie, ile można zarobić. Trzeba również ustalić, jak duża strata może wystąpić i jak długo środki pozostaną zaangażowane.

Decyzja o ulokowaniu pieniędzy zależy od terminu, w którym będą one ponownie potrzebne. Długoterminowy cel pozwala zwykle zaakceptować większe wahania niż wydatek planowany za rok. Można także inwestować małe kwoty, jeżeli odbywa się to regularnie, a opłata za zakup lub zarządzanie nie pochłania nadmiernej części wpłaty.

Trzeba odróżnić oszczędzanie od inwestowania. Proces oszczędzania pieniędzy buduje bezpieczeństwo i płynność. Inwestowanie ma służyć pomnażaniu zainwestowanego kapitału, ale wiąże się z ryzykiem okresowej albo trwałej straty. Dlatego najpierw warto zacząć oszczędzać, a dopiero później nadwyżki przeznaczać na portfel inwestycyjny.

Jak zacząć inwestować, aby zminimalizować ryzyko finansowe utraty środków?

Chcesz zacząć inwestować? Nie zaczynaj od pytania, ile można zarobić. Najpierw określ, ile możesz stracić bez naruszenia bezpieczeństwa rodziny, firmy lub bieżącego budżetu. Ryzyko finansowe nie znika po wyborze popularnego produktu. Można nim jednak świadomie zarządzać.

Najpierw zbuduj rezerwę

Pierwszą zasadą jest nieinwestowanie środków przeznaczonych na codzienne wydatki, podatki, spłatę kredytu lub nieprzewidziane zdarzenia. Osoba początkująca powinna utrzymywać rezerwę na koncie oszczędnościowym albo w innym płynnym rozwiązaniu.

Dopiero pozostała część swoich oszczędności może zostać przeznaczona na inwestycję. Dzięki temu nagły wydatek nie zmusi właściciela aktywów do ich sprzedaży w niekorzystnym momencie.

Stosuj dywersyfikację

Drugą zasadą jest dywersyfikacja, czyli podział pieniędzy pomiędzy różne klasy aktywów, branże, emitentów i rynki. Jeżeli jedna inwestycja przynosi stratę, inne składniki mogą ograniczyć jej wpływ na cały majątek. KNF wskazuje dywersyfikację jako jedną z podstawowych metod ograniczania ryzyka inwestycyjnego. 

Fundusze inwestycyjne mogą ułatwiać taki podział, ponieważ jeden fundusz może posiadać wiele różnych instrumentów. Nie oznacza to jednak, że każdy fundusz jest automatycznie bezpieczny. Trzeba sprawdzić jego politykę, historyczne wahania, strukturę aktywów i wszystkie koszty. KNF prowadzi narzędzia edukacyjne, które pomagają analizować fundusze i świadomie porównywać dostępne rozwiązania. 

Inwestuj tylko w produkty, które rozumiesz

Jeżeli inwestor nie potrafi wyjaśnić, skąd ma pochodzić zwrot z inwestycji, powinien wstrzymać decyzję inwestycyjną.

Akcja daje udział w spółce i wystawia właściciela na wyniki prowadzonej działalności oraz zmianę wyceny giełdowej. Obligacja jest długiem emitenta, który zobowiązuje się do wypłaty odsetek i zwrotu kapitału na określonych warunkach. Fundusz gromadzi środki uczestników i lokuje je zgodnie z opisaną polityką inwestycyjną.

Obligacje skarbowe są emitowane przez Skarb Państwa. Dostępne są rozwiązania o różnych terminach wykupu oraz zasadach naliczania odsetek. Część detalicznych obligacji posiada oprocentowanie powiązane ze wskaźnikiem inflacji, jednak konkretne warunki zmieniają się wraz z kolejnymi ofertami i trzeba sprawdzać je przed zakupem. 

Obligacje korporacyjne mogą oferować wyższe oprocentowanie, ale poziom ryzyka zależy od sytuacji przedsiębiorstwa i jakości zabezpieczeń. Nie są tym samym co obligacje Skarbu Państwa. Również fundusz obligacji nie gwarantuje zachowania wartości jednostki, ponieważ ceny posiadanych przez niego papierów mogą się zmieniać.

Obligacje i inne instrumenty dłużne należy porównywać pod kątem:

  • terminu wykupu,
  • oprocentowania,
  • płynności,
  • wiarygodności emitenta,
  • zabezpieczeń,
  • opłat i podatków.

Inwestor powinien wiedzieć, czy finansuje Skarb Państwa, konkretną spółkę czy zbiorczy portfel zarządzany przez fundusz.

Poznaj zasady działania giełdy

Giełda jest miejscem obrotu instrumentami, a nie maszyną do łatwego zarabiania. Zanim zdecydujesz się inwestować na giełdzie, poznaj podstawowe zlecenia, zasady rozliczeń oraz mechanizm ustalania cen.

Rachunek giełdowy daje dostęp do rynku, ale nie zastępuje analizy. Każda spółka ma inny model działalności, zadłużenie, perspektywy i wrażliwość na warunki rynkowe.

Jeśli chcesz inwestować w akcje, musisz zaakceptować, że cena pojedynczej spółki może gwałtownie wzrosnąć lub spaść. Samodzielne inwestowanie w akcje spółek wymaga analizy:

  • wyników finansowych,
  • poziomu zadłużenia,
  • jakości zarządzania,
  • przewagi konkurencyjnej,
  • wyceny rynkowej,
  • perspektyw całej branży.

Dla części osób prostszy może być szeroko zdywersyfikowany fundusz, ale również takie rozwiązanie nie eliminuje ryzyka ani możliwości straty.

Uważaj na aktywa o dużej zmienności

Kryptowaluta jest aktywem szczególnie zmiennym i ryzykownym. Nie powinna być przedstawiana jako zamiennik rezerwy finansowej ani jako gwarantowane źródło dochodu.

Złoto może pełnić inną funkcję niż akcja lub obligacja, lecz także podlega zmianom ceny i nie generuje bieżącego przepływu pieniężnego. Inwestowanie w nieruchomości może zapewniać przychód z najmu, ale wymaga większego kapitału, ponoszenia kosztów utrzymania oraz zarządzania lokalem.

Każdy rodzaj aktywów ma inne źródło wyniku i inne zagrożenia. Inwestycja uznawana za stabilną w jednym okresie może stać się bardziej ryzykowna po zmianie warunków gospodarczych.

Kontroluj koszty

Kolejną zasadą jest kontrolowanie kosztów i wyniku finansowego. Prowizja maklerska, opłata za zarządzanie, opłata manipulacyjna, podatek oraz spread obniżają stopę zwrotu.

Przy niewielkim kapitale nawet pozornie mała opłata może znacząco pogorszyć wynik. Inwestor powinien analizować zysk po kosztach i podatkach, a nie wyłącznie atrakcyjnie wyglądający historyczny wykres produktu.

Jak powinien myśleć początkujący inwestor, aby zbudować swój portfel inwestycyjny?

Początkujący inwestor powinien traktować inwestowanie jak proces, a nie serię zakładów. Celem nie jest przewidzenie każdej zmiany rynku, lecz stworzenie planu, który można realizować również wtedy, gdy pojawia się spadek, niepewność lub medialna euforia.

Dobry plan inwestycyjny powinien wynikać z czterech podstawowych elementów:

  1. celu,
  2. horyzontu czasowego,
  3. poziomu ryzyka,
  4. potrzeby płynności.

Profil inwestycyjny musi uwzględniać dochody, zobowiązania, doświadczenie oraz odporność finansową na straty. Inaczej powinien wyglądać portfel przeznaczony na wkład własny za trzy lata, a inaczej inwestycja emerytalna na kilkadziesiąt lat.

Im krótszy termin, tym większe znaczenie ma ochrona kapitału. Im dłuższy termin, tym większą rolę mogą odgrywać aktywa o wyższej zmienności. Nie oznacza to jednak, że każda długoterminowa inwestycja będzie opłacalna.

Struktura aktywów może łączyć:

  • konto oszczędnościowe,
  • lokaty,
  • obligacje skarbowe,
  • fundusze inwestycyjne,
  • akcje,
  • nieruchomość,
  • inne instrumenty finansowe.

Nie chodzi o to, aby posiadać wszystkie dostępne produkty. Dywersyfikacja ma być przemyślana. Kilka funduszy inwestujących w te same największe spółki nie zawsze oznacza rzeczywiste rozproszenie ryzyka.

Warto z góry ustalić udział poszczególnych klas aktywów oraz częstotliwość wpłat. Regularne inwestowanie ogranicza pokusę nieustannego szukania idealnego momentu wejścia, chociaż nie gwarantuje zysku.

Osoba rozpoczynająca inwestowanie powinna także odróżniać wynik nominalny od realnego. Jeżeli inwestycja przyniosła 5% zysku, ale inflacja, podatki i koszty były do niego zbliżone, rzeczywista korzyść może być niewielka.

Nie należy porównywać wyników bez uwzględnienia ryzyka. Produkt, który osiągnął najwyższy zysk w poprzednim roku, mógł być jednocześnie najbardziej ryzykowny. Historyczna stopa zwrotu nie stanowi obietnicy przyszłego wyniku.

Bezpieczne inwestowanie nie oznacza całkowitego braku wahań. Oznacza dopasowanie rodzaju inwestycji i poziomu ryzyka do celu, sytuacji oraz możliwości konkretnej osoby.

Poradnik dla początkujących inwestorów

Inwestowanie dla początkujących osób nie powinno polegać na kopiowaniu cudzych transakcji. Ten przewodnik dla początkujących pokazuje, jak budować wiedzę i podejmować decyzje bez presji.

1. Uporządkuj finanse

Spłać najdroższe zobowiązania, przygotuj budżet i zbuduj rezerwę. Inwestowanie pieniędzy dla początkujących osób bez poduszki bezpieczeństwa może prowadzić do konieczności sprzedaży aktywów w najgorszym momencie.

2. Określ cel i termin

Zapisz konkretnie, po co chcesz inwestować pieniądze. Cel może dotyczyć emerytury, mieszkania, edukacji dziecka lub budowania niezależności finansowej. Każda inwestycja powinna mieć horyzont i określone warunki zakończenia.

3. Ustal akceptowalny poziom ryzyka

Oceń nie tylko deklarowaną gotowość do straty, ale również swoją reakcję na rzeczywisty spadek wartości aktywów. Ryzyko oznacza zarówno zmienność ceny, jak i możliwość niewypłacalności emitenta, utraty płynności albo trwałej utraty części środków.

4. Poznaj dostępne produkty

Przed zakupem przeczytaj dokumenty produktu, tabelę opłat i opis ryzyka. Sprawdź, kto zarządza funduszem, jaka jest rola towarzystwa funduszy inwestycyjnych, w co fundusz może inwestować oraz na jakich zasadach można wycofać pieniądze.

Przy rachunku maklerskim warto poznać podstawowe zasady funkcjonowania giełdy papierów wartościowych oraz koszty wykonywania transakcji.

5. Zacznij od niewielkich kwot

Można inwestować małe kwoty, aby poznać własne reakcje i sposób działania rynku. Pierwsza decyzja o charakterze inwestycyjnym nie powinna przesądzać o bezpieczeństwie całego majątku.

Regularność, edukacja i kontrola kosztów są ważniejsze niż spektakularny start.

6. Unikaj obietnic pewnego dochodu

Im wyższa obiecywana stopa zwrotu, tym dokładniej należy sprawdzić źródło potencjalnego zysku i ryzyko. Hasła takie jak „bezpieczne inwestycje” albo „gwarantowany wysoki zwrot” powinny wzbudzać szczególną ostrożność, zwłaszcza gdy oferta wywiera presję na szybki przelew.

7. Dokumentuj swoje decyzje inwestycyjne

Zapisuj, dlaczego kupujesz dany instrument, jaki jest planowany termin oraz co może skłonić Cię do sprzedaży. Dzięki temu decyzje inwestycyjne będą wynikały ze strategii, a nie z emocji lub chwilowych informacji rynkowych.

8. Myśl długoterminowo, ale regularnie kontroluj sytuację

Długoterminowy charakter inwestycji nie zwalnia z kontroli. Raz na kilka miesięcy warto sprawdzić strukturę aktywów, koszty, zgodność z celem oraz zmianę własnej sytuacji finansowej.

Nie należy jednak przebudowywać całej strategii po każdym krótkotrwałym spadku. Inwestowanie na rynkach wymaga cierpliwości, ale także gotowości do zmiany decyzji, gdy zmieniają się podstawowe założenia.

Inwestowanie pieniędzy – podsumowanie

Inwestowanie pieniędzy dla początkujących nie polega na znalezieniu jednego idealnego produktu. To proces łączący oszczędzanie, edukację, analizę, dywersyfikację oraz zarządzanie ryzykiem.

Inwestor powinien wiedzieć:

  • po co angażuje kapitał,
  • na jak długo przeznacza środki,
  • skąd ma pochodzić zysk,
  • jakie koszty ponosi,
  • jaką stratę jest w stanie zaakceptować.

Najważniejsze jest zachowanie właściwej kolejności: najpierw bezpieczeństwo finansowe, później wybór klas aktywów, a dopiero na końcu konkretna akcja, obligacja, fundusz albo nieruchomość.

Taka kolejność nie eliminuje ryzyka, ale ogranicza prawdopodobieństwo, że jedna błędna inwestycja zagrozi wszystkim zgromadzonym środkom. Jeżeli chcesz zainwestować pieniądze, zacznij od planu, a nie od obietnicy szybkiego zysku.

Poznaj nasze pozostałe publikacje na temat doradztwa finansowego:

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego: jak zaplanować swój budżet?

Planowanie budżetu domowego Planowanie budżetu domowego – jak monitorować finanse  Planow…

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego

Analiza budżetu domowego — pierwszy krok w pracy doradcy finansowego Analiza budżetu domowego t…

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching Finansowy i Mentoring: Twój Przewodnik po Świecie Finansów

Coaching finansowy — pieniądze jako narzędzie do budowania bogatego życia Coaching finansowy to…

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość

Wyzwania i plan oszczędzania na przyszłość Oszczędzanie pieniędzy jest jednym z najważniejszych elem…

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu

Jak zaplanować budżet domowy? Przykładowy budżet w Excelu Planowanie budżetu domowego to jeden z naj…

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych

Jak emocje wpływają na podejmowanie decyzji finansowych? Czy emocje wpływają na podejmowanie decyzji…

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe!

Plan oszczędzania: jak odkładać pieniądze? Wyzwanie oszczędnościowe! Oszczędzanie często kojarzy się…

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto i finanse w związku. Jak dzielić?

Miłość i pieniądze: wspólne konto? Jak dzielić finanse w związku? Finanse w związku — dlaczego temat…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Wyjście z długów i problemów finansowych

Wyjście z długów i problemów finansowych

Wyjście z długów i kłopotów finansowych Co to znaczy mieć problemy finansowe? Problemy finansowe zac…

Przyszłość drewnianych wieżowców

METIS GROUP » METIS GROUP » Strona 4

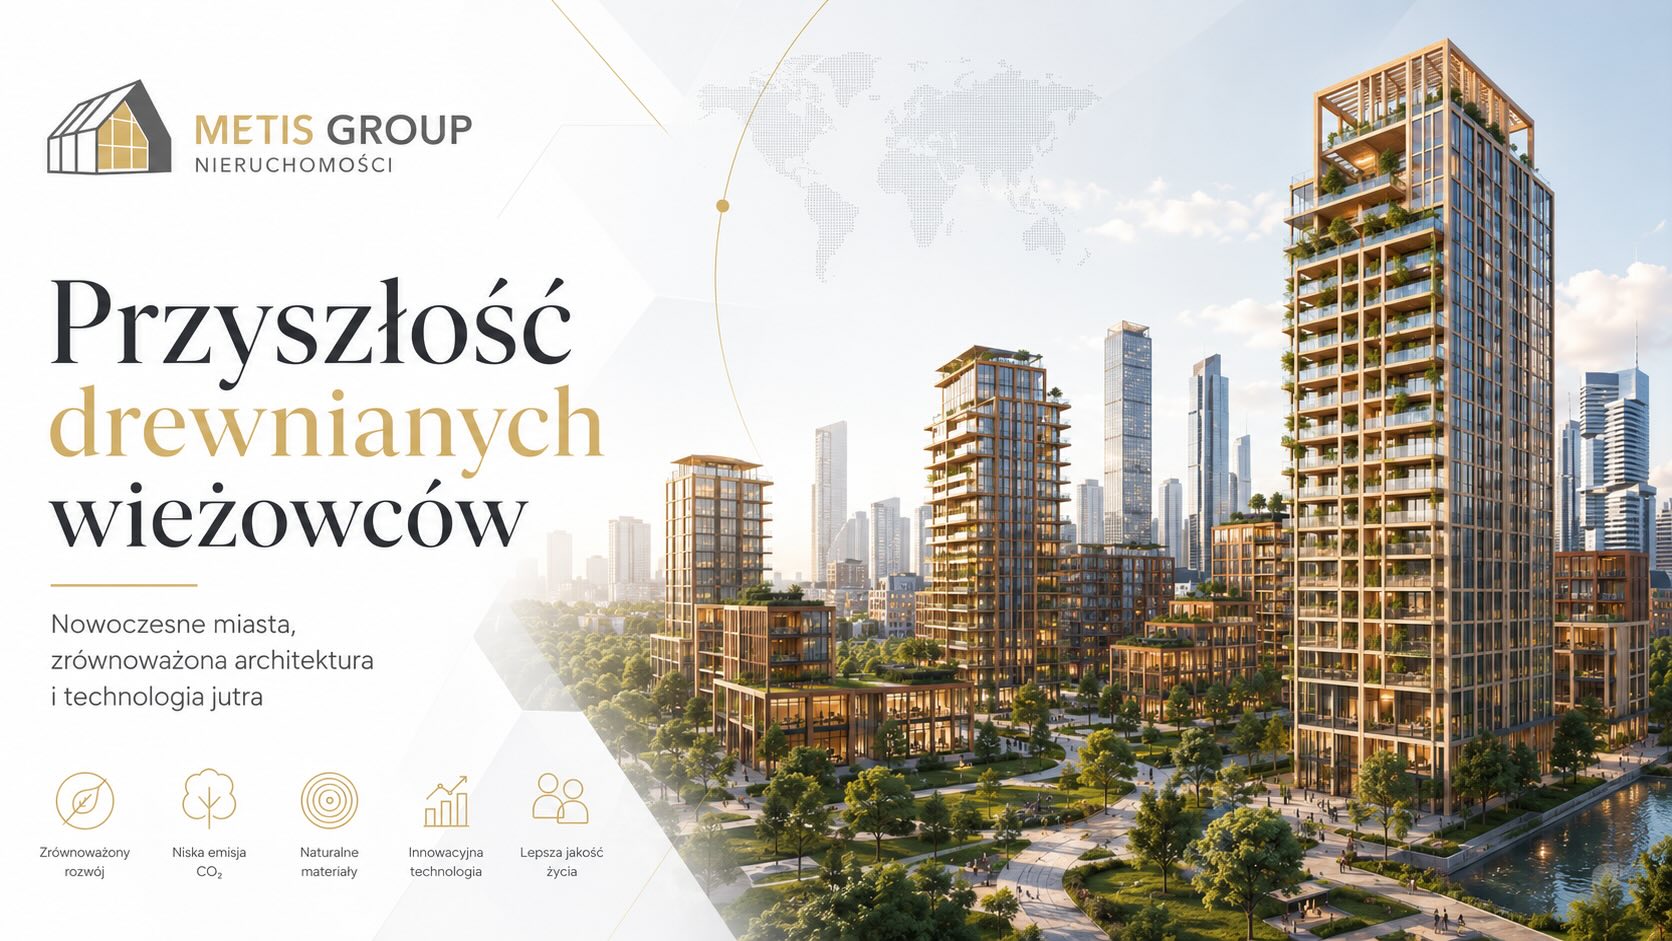
Przyszłość drewnianych wieżowców biurowych i mieszkalnych

Jeszcze niedawno drewno kojarzyło się głównie z budową domów jednorodzinnych, obiektów rekreacyjnych i niewielkich budynków usługowych. Rozwój prefabrykacji, cyfrowego projektowania oraz nowoczesnych materiałów konstrukcyjnych sprawił jednak, że coraz częściej rozważa się jego wykorzystanie także w budynkach wielokondygnacyjnych.

Drewniane wieżowce mogą w przyszłości stanowić ważny element budownictwa mieszkaniowego i biurowego. Nie oznacza to całkowitego zastąpienia betonu i stali. Bardziej prawdopodobny jest rozwój konstrukcji hybrydowych, w których poszczególne materiały wykorzystuje się tam, gdzie zapewniają najlepsze parametry techniczne i ekonomiczne.

Czym właściwie jest drewniany wieżowiec?

Określenie „drewniany wieżowiec” może sugerować, że cały budynek wykonano wyłącznie z drewna. W praktyce większość wysokich obiektów wykorzystujących ten materiał ma konstrukcję hybrydową.

Drewno może być stosowane do wykonania:

  • słupów i belek konstrukcyjnych,
  • ścian nośnych,
  • stropów,
  • elementów elewacyjnych,
  • konstrukcji dachowej,
  • części wspólnych i wykończenia wnętrz.

Fundamenty, kondygnacje podziemne, trzony komunikacyjne oraz wybrane elementy usztywniające mogą być wykonane z betonu. W połączeniach konstrukcyjnych często stosuje się natomiast stal.

Takie rozwiązanie pozwala zmniejszyć masę budynku i udział materiałów wysokoemisyjnych, a jednocześnie zachować wymaganą sztywność, trwałość i bezpieczeństwo obiektu.

Drewno masywne jako podstawa wysokich konstrukcji

Rozwój wysokiego budownictwa drewnianego jest możliwy dzięki wykorzystaniu materiałów o przewidywalnych parametrach konstrukcyjnych. Do najważniejszych należą drewno klejone warstwowo oraz panele z drewna klejonego krzyżowo.

Drewno klejone może być wykorzystywane do wykonywania słupów i belek o znacznych przekrojach oraz dużej nośności. Panele konstrukcyjne mogą natomiast pełnić funkcję ścian, stropów i elementów usztywniających.

Ich produkcja odbywa się w kontrolowanych warunkach. Elementy są projektowane cyfrowo, docinane z dużą dokładnością oraz przygotowywane z uwzględnieniem otworów, połączeń i przebiegu instalacji. Następnie są transportowane na plac budowy i montowane zgodnie z ustaloną kolejnością.

Właśnie połączenie drewna konstrukcyjnego z prefabrykacją jest jednym z najważniejszych czynników wpływających na przyszłość tej technologii.

Szybsza budowa w centrach miast

Czas realizacji ma duże znaczenie zarówno w inwestycjach mieszkaniowych, jak i biurowych. Im dłużej trwa budowa, tym dłużej inwestor ponosi koszty finansowania i utrzymania projektu bez możliwości uzyskiwania docelowych przychodów.

Prefabrykowane elementy drewniane mogą skrócić etap wykonywania konstrukcji. Na placu budowy odbywa się głównie montaż przygotowanych wcześniej części, dzięki czemu ograniczona zostaje liczba procesów mokrych, ilość odpadów oraz potrzeba długotrwałego składowania materiałów.

Ma to szczególne znaczenie w gęstej zabudowie miejskiej. Krótsza realizacja oznacza mniejszą uciążliwość dla sąsiednich nieruchomości, mniej ciężkiego transportu oraz krótszy okres zajmowania ulic i przestrzeni wokół budowy.

Szybkość nie może jednak odbywać się kosztem jakości. Prefabrykacja wymaga bardzo dokładnej dokumentacji oraz wcześniejszego skoordynowania konstrukcji, instalacji i architektury. Zmiany wprowadzane już podczas montażu mogą być bardziej skomplikowane niż w tradycyjnym procesie budowlanym.

Drewniane wieżowce mieszkalne

W budynkach mieszkalnych ważne są nie tylko nośność i bezpieczeństwo konstrukcji, ale również komfort codziennego użytkowania. Szczególnego znaczenia nabierają akustyka, ochrona przeciwpożarowa, izolacyjność cieplna oraz ograniczenie przenoszenia drgań pomiędzy mieszkaniami.

Drewno może sprzyjać tworzeniu przyjaznych i estetycznych wnętrz, jednak samo zastosowanie drewnianego stropu nie zapewnia odpowiedniej izolacji akustycznej. Konieczne jest wykonanie wielowarstwowych układów podłóg, sufitów i przegród, które ograniczą przenoszenie dźwięków powietrznych oraz uderzeniowych.

Wysokie budynki mieszkalne mogą wykorzystywać powtarzalność układów lokali. Identyczne moduły konstrukcyjne i instalacyjne ułatwiają prefabrykację, ograniczają liczbę nietypowych elementów i pozwalają lepiej kontrolować koszty.

Z perspektywy mieszkańców znaczenie może mieć również naturalny charakter materiału. Widoczne drewniane powierzchnie mogą budować poczucie ciepła i komfortu, choć ich zastosowanie musi być zgodne z wymaganiami ochrony przeciwpożarowej.

Drewniane wieżowce biurowe

Budynki biurowe stawiają przed projektantami inne wymagania. Potrzebne są większe rozpiętości, elastyczne powierzchnie, możliwość zmiany układu pomieszczeń oraz miejsce na rozbudowane instalacje techniczne.

Drewno klejone może być wykorzystywane do tworzenia konstrukcji słupowo-belkowych, które ograniczają liczbę wewnętrznych ścian nośnych. Pozwala to przygotować otwarte przestrzenie biurowe i łatwiej dostosowywać je do potrzeb kolejnych najemców.

Widoczna konstrukcja drewniana może także stanowić ważny element identyfikacji budynku. Właściciel uzyskuje przestrzeń wyróżniającą się na tle standardowych biurowców, co może wspierać marketing i komercjalizację inwestycji.

Trzeba jednak pamiętać, że pozostawienie drewna bez zabudowy wpływa na sposób projektowania zabezpieczeń przeciwpożarowych, instalacji i akustyki. Estetyka powinna więc zostać uwzględniona już na początku procesu, a nie dopiero na etapie wykończenia.

Ochrona przeciwpożarowa jako kluczowe wyzwanie

Drewno jest materiałem palnym, dlatego ochrona przeciwpożarowa stanowi jeden z najważniejszych obszarów projektowania wysokich budynków drewnianych. Nowoczesne konstrukcje mogą spełniać wymagania bezpieczeństwa, ale wymaga to zastosowania odpowiednich rozwiązań.

Masywne elementy drewniane podczas pożaru zwęglają się od powierzchni. Powstająca warstwa spowalnia nagrzewanie głębszej części przekroju, co umożliwia obliczenie przewidywanej nośności elementu przez określony czas.

Projekt może uwzględniać również:

  • zabezpieczenie konstrukcji płytami ogniochronnymi,
  • instalacje tryskaczowe,
  • podział budynku na strefy pożarowe,
  • betonowe trzony komunikacyjne,
  • zabezpieczenie stalowych łączników,
  • systemy wykrywania i sygnalizacji pożaru,
  • odpowiednio zaprojektowane drogi ewakuacji.

Największym wyzwaniem są często nie same belki i słupy, lecz miejsca ich połączeń oraz przejścia instalacyjne. Każde naruszenie warstwy ochronnej musi zostać dokładnie zaprojektowane i wykonane.

Akustyka, drgania i sztywność konstrukcji

Wysoki budynek jest poddawany działaniu wiatru, który może powodować odkształcenia i odczuwalne drgania. Ze względu na niewielką masę drewna zagadnienie sztywności konstrukcji wymaga szczególnej uwagi.

Projektanci mogą stosować betonowe trzony, stalowe stężenia, dodatkowe elementy usztywniające lub odpowiednio zaprojektowany układ ścian. Celem jest zapewnienie nie tylko bezpieczeństwa konstrukcji, lecz także komfortu użytkowników najwyższych kondygnacji.

Podobnie wygląda kwestia akustyki. Lekki strop bez dodatkowych warstw może łatwiej przenosić dźwięki i drgania. W praktyce stosuje się wielowarstwowe układy podłóg, sufity podwieszane, materiały tłumiące oraz połączenia ograniczające przenoszenie drgań pomiędzy elementami.

Są to rozwiązania technicznie możliwe, ale mogą zwiększać koszt i grubość stropów. Dlatego powinny zostać uwzględnione w analizie ekonomicznej inwestycji.

Ochrona konstrukcji przed wilgocią

Dla trwałości budynku drewnianego kluczowe znaczenie ma ochrona przed wodą i długotrwałym zawilgoceniem. Zagrożenie występuje zarówno podczas montażu, jak i późniejszej eksploatacji.

Na etapie budowy potrzebne są:

  • właściwe zabezpieczenie elementów w transporcie,
  • kontrola wilgotności materiału,
  • osłona konstrukcji przed opadami,
  • szybkie wykonanie dachu i elewacji,
  • prawidłowe odprowadzanie wody,
  • monitoring miejsc szczególnie narażonych na zawilgocenie.

W gotowym budynku duże znaczenie ma szczelność elewacji, instalacji wodnych i dachu. Wysokie obiekty mogą zostać wyposażone w czujniki pozwalające wcześnie wykrywać wzrost wilgotności w zamkniętych fragmentach konstrukcji.

Koszt monitoringu jest niewielki w porównaniu ze skutkami wieloletniego, niewidocznego przecieku.

Czy drewniany wieżowiec będzie tańszy?

Zastosowanie drewna nie oznacza automatycznie niższego kosztu budowy. Oszczędności mogą wynikać z krótszego harmonogramu, mniejszej masy konstrukcji, ograniczenia prac na placu budowy i wysokiej powtarzalności elementów.

Jednocześnie koszt mogą podnosić:

  • specjalistyczne materiały,
  • ochrona przeciwpożarowa,
  • rozbudowane rozwiązania akustyczne,
  • transport ponadgabarytowych elementów,
  • konieczność wcześniejszego zamawiania prefabrykatów,
  • mniejsza liczba doświadczonych wykonawców,
  • dodatkowe wymagania ubezpieczycieli i instytucji finansowych.

Ekonomikę projektu należy więc analizować całościowo. Krótsza budowa może pozwolić wcześniej rozpocząć sprzedaż mieszkań albo pobieranie czynszów od najemców. To może zrekompensować wyższy koszt wybranych elementów konstrukcji.

Warto uwzględniać również koszty całego cyklu życia, możliwość demontażu części elementów oraz ich ponownego wykorzystania.

Wpływ na środowisko i gospodarka obiegu zamkniętego

Jednym z najważniejszych argumentów przemawiających za rozwojem budownictwa drewnianego jest możliwość ograniczenia wpływu inwestycji na środowisko. Drewno jest surowcem odnawialnym, jeżeli pochodzi z odpowiedzialnie zarządzanych źródeł.

Węgiel pochłonięty podczas wzrostu drzewa pozostaje związany w drewnie przez okres użytkowania elementu. Jednocześnie zastępowanie części betonu i stali może zmniejszyć emisje związane z produkcją materiałów.

Rzeczywisty efekt środowiskowy zależy jednak od:

  • pochodzenia drewna,
  • sposobu jego przetwarzania,
  • długości transportu,
  • wykorzystanych klejów i zabezpieczeń,
  • trwałości budynku,
  • sposobu zagospodarowania elementów po rozbiórce.

Przyszłość technologii może być związana z projektowaniem konstrukcji umożliwiających demontaż. Zamiast wyburzania obiektu część belek, słupów lub paneli mogłaby zostać ponownie wykorzystana w innym budynku.

Co ogranicza rozwój drewnianych wieżowców?

Technologia posiada duży potencjał, ale jej rozwój zależy nie tylko od możliwości technicznych. Potrzebne są także odpowiednie przepisy, doświadczeni projektanci, stabilne łańcuchy dostaw oraz dostęp do finansowania.

Do najważniejszych barier należą:

  • ograniczona liczba wykonawców posiadających odpowiednie doświadczenie,
  • obawy inwestorów i przyszłych użytkowników,
  • bardziej złożone uzgodnienia przeciwpożarowe,
  • brak powtarzalnych standardów wykonawczych,
  • wyższe koszty przygotowania pierwszych projektów,
  • konieczność bardzo dokładnej koordynacji dokumentacji,
  • ostrożność banków i ubezpieczycieli wobec nowych technologii.

Każda kolejna udana inwestycja zwiększa jednak poziom wiedzy rynku. Rozwijają się również zakłady prefabrykacji, systemy połączeń oraz narzędzia do projektowania i monitorowania budynków.

Jak może wyglądać przyszłość wysokiego budownictwa drewnianego?

Najbardziej prawdopodobnym kierunkiem jest rozwój obiektów hybrydowych. Beton, stal i drewno nie muszą ze sobą konkurować. Mogą współpracować w jednym budynku, zapewniając odpowiednią nośność, sztywność, bezpieczeństwo i efektywność materiałową.

Drewno może być stosowane przede wszystkim w nadziemnej części konstrukcji, podczas gdy beton pozostanie ważnym materiałem dla fundamentów, garaży podziemnych i trzonów. Stal będzie nadal wykorzystywana w połączeniach, stężeniach oraz elementach wymagających dużej rozpiętości.

Rozwój obejmie prawdopodobnie nie tylko nowe wieżowce, ale również nadbudowy istniejących obiektów. Niewielka masa konstrukcji drewnianej może umożliwiać dodawanie kolejnych kondygnacji bez nadmiernego obciążania starszych fundamentów.

W budownictwie mieszkaniowym dużą rolę może odegrać modułowość i powtarzalność lokali. W biurowcach najważniejsze będą natomiast elastyczne powierzchnie, szybki montaż i możliwość późniejszej zmiany funkcji budynku.

Czy drewniane wieżowce staną się standardem?

Drewniane budynki wielokondygnacyjne prawdopodobnie nie zastąpią wszystkich konstrukcji betonowych i stalowych. Mogą jednak stać się jednym z ważnych kierunków rozwoju współczesnego budownictwa.

Ich przyszłość zależy od tego, czy technologia będzie oceniana kompleksowo – nie tylko pod względem efektownej architektury, lecz także kosztów, bezpieczeństwa, trwałości i możliwości późniejszego użytkowania.

Dobrze przygotowany projekt może połączyć krótszy czas budowy, mniejszą masę konstrukcji, komfortowe wnętrza oraz ograniczenie wpływu inwestycji na środowisko. Warunkiem jest bardzo dokładne projektowanie, kontrolowana prefabrykacja i ścisła współpraca wszystkich uczestników procesu.

Przyszłość drewnianych wieżowców biurowych i mieszkalnych będzie najprawdopodobniej oparta na konstrukcjach hybrydowych, cyfrowym projektowaniu oraz rozwiązaniach pozwalających odzyskiwać i ponownie wykorzystywać materiały. Drewno nie stanie się jedynym materiałem przyszłości, ale może być jednym z najważniejszych elementów bardziej efektywnego i odpowiedzialnego budownictwa.

Poznaj przyszłość drewnianych wieżowców biurowych i mieszkalnych. Sprawdź możliwości konstrukcji drewnianych, prefabrykacji, systemów hybrydowych oraz najważniejsze wyzwania techniczne.

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski METIS GROUP sp. z o.o. – jakość i nowoczesne rozwiązania

Standard deweloperski opisuje parametry techniczne produktu, który kupuje klient. Budowa domu energo…

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu od dewelopera — co sprawdzić przed podpisaniem protokołu? Odbiór techniczny d…

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Korzyści z wykorzystania drewna w wysokich budynkach

METIS GROUP » METIS GROUP » Strona 4

Korzyści z wykorzystania drewna w wysokich budynkach

Drewno coraz częściej przestaje być postrzegane wyłącznie jako materiał przeznaczony do budowy domów jednorodzinnych. Rozwój technologii drewna konstrukcyjnego, prefabrykacji oraz projektowania cyfrowego sprawił, że materiał ten znajduje zastosowanie również w budynkach wielokondygnacyjnych, biurowych, hotelowych i mieszkaniowych.

W wysokich obiektach wykorzystuje się przede wszystkim nowoczesne materiały konstrukcyjne, takie jak drewno klejone warstwowo oraz panele z drewna klejonego krzyżowo. Pozwalają one tworzyć ściany, stropy, słupy i belki o dużej nośności oraz wysokiej dokładności wykonania.

Korzyści wynikające z zastosowania drewna w wysokich budynkach są w dużej części podobne do zalet, jakie daje ono w niskim budownictwie mieszkaniowym. Różna jest przede wszystkim skala projektu, poziom wymagań technicznych oraz sposób zaprojektowania konstrukcji.

Niższy ślad węglowy budynku

Jedną z najważniejszych zalet drewna jest możliwość ograniczenia śladu węglowego inwestycji. Drzewa w okresie wzrostu pochłaniają dwutlenek węgla, a część zmagazynowanego węgla pozostaje związana w drewnianych elementach przez cały okres użytkowania budynku.

Zastosowanie drewna może także ograniczyć udział materiałów, których produkcja jest bardzo energochłonna. Nie oznacza to jednak, że każdy budynek drewniany automatycznie staje się neutralny klimatycznie. Znaczenie mają pochodzenie surowca, sposób gospodarowania lasami, transport, proces produkcji oraz możliwość ponownego wykorzystania elementów po zakończeniu eksploatacji obiektu.

Podobna korzyść występuje w niskich budynkach. Dom jednorodzinny wykonany w technologii drewnianej również może mieć mniejszy ślad materiałowy niż cięższa konstrukcja tradycyjna, szczególnie gdy wykorzystuje drewno pochodzące z certyfikowanych i odpowiedzialnie zarządzanych źródeł.

Lżejsza konstrukcja i mniejsze obciążenie fundamentów

Drewno konstrukcyjne jest relatywnie lekkie w stosunku do swojej nośności. W wysokim budynku mniejsza masa własna konstrukcji może ograniczać obciążenia przekazywane na fundamenty oraz ułatwiać realizację inwestycji na działkach o trudniejszych warunkach gruntowych.

Mniejszy ciężar może mieć szczególne znaczenie przy:

  • nadbudowie istniejących obiektów,
  • realizacji budynku na ograniczonej działce,
  • modernizacji starszej zabudowy,
  • projektowaniu obiektów hybrydowych,
  • ograniczaniu zakresu robót fundamentowych.

W niskich budynkach działa ta sama zasada. Lekka konstrukcja domu szkieletowego lub prefabrykowanego może umożliwiać zastosowanie prostszego sposobu posadowienia, o ile pozwalają na to warunki gruntowe i projekt konstrukcyjny.

Nie należy jednak zakładać, że drewniany budynek zawsze wymaga taniego fundamentu. Rodzaj posadowienia wynika również z geologii, ukształtowania terenu, obciążeń, poziomu wód gruntowych i rozwiązań instalacyjnych.

Szybsza realizacja dzięki prefabrykacji

Wysokie budynki drewniane mogą być w znacznym stopniu przygotowywane poza placem budowy. Elementy ścian, stropów, słupów i belek powstają w kontrolowanych warunkach produkcyjnych, a następnie są transportowane i montowane na miejscu inwestycji.

Prefabrykacja pozwala:

  • skrócić czas realizacji konstrukcji,
  • ograniczyć ilość prac mokrych,
  • poprawić powtarzalność elementów,
  • lepiej kontrolować jakość,
  • ograniczyć ilość odpadów,
  • zmniejszyć uciążliwość budowy dla otoczenia.

Ma to duże znaczenie w centrach miast, gdzie ograniczona przestrzeń, intensywny ruch i bliskość istniejących budynków utrudniają prowadzenie tradycyjnych robót.

Te same korzyści występują przy budowie niskich obiektów. Dom szkieletowy może zostać przygotowany w formie paneli ściennych lub modułów, a następnie szybko zmontowany na przygotowanym fundamencie. Krótszy czas budowy ogranicza wpływ warunków atmosferycznych i pozwala wcześniej rozpocząć prace instalacyjne oraz wykończeniowe.

Wysoka precyzja wykonania

Wielokondygnacyjny budynek wymaga bardzo dużej dokładności. Elementy konstrukcji muszą być przygotowane z uwzględnieniem otworów, połączeń, instalacji oraz kolejności montażu.

Produkcja oparta na modelach cyfrowych pozwala wykonywać elementy z dużą precyzją. Ułatwia to ich późniejsze łączenie i ogranicza liczbę poprawek na budowie. Jednocześnie zwiększa znaczenie etapu projektowego — błędy w dokumentacji mogą zostać powielone na wielu prefabrykatach.

W domu jednorodzinnym działa to podobnie. Dokładnie przygotowane elementy ścian i stropów pomagają zachować geometrię budynku, szczelność przegród oraz prawidłowy przebieg instalacji. W obu przypadkach jakość końcowa zależy jednak nie tylko od fabryki, ale również od transportu, zabezpieczenia materiałów i poprawnego montażu.

Elastyczność projektowa i możliwość stosowania konstrukcji hybrydowych

Drewno daje dużą swobodę projektową, ale w wysokich obiektach nie zawsze musi być jedynym materiałem konstrukcyjnym. Często stosuje się rozwiązania hybrydowe, łączące drewno ze stalą i betonem.

Beton może być wykorzystywany między innymi w fundamentach, trzonach komunikacyjnych albo częściach wymagających szczególnej sztywności. Stal może wzmacniać połączenia i umożliwiać wykonywanie większych rozpiętości.

Takie podejście nie zmniejsza wartości technologii drewnianej. Pozwala wykorzystać najlepsze cechy poszczególnych materiałów i dopasować konstrukcję do wymagań konkretnego projektu.

Również w niskim budownictwie można łączyć technologie. Dom może posiadać żelbetowy fundament, drewniane ściany i strop, stalowe elementy konstrukcji dachu oraz różne rodzaje elewacji. Kluczowe jest prawidłowe zaprojektowanie miejsc, w których materiały łączą się ze sobą.

Komfort i estetyka wnętrz

Widoczne elementy drewniane nadają wnętrzom naturalny i ciepły charakter. Słupy, belki lub fragmenty stropów mogą stać się częścią architektury, zamiast być całkowicie zasłonięte przez warstwy wykończeniowe.

W wysokich budynkach drewno może poprawiać odbiór przestrzeni biurowej, hotelowej lub mieszkalnej. Naturalna faktura materiału dobrze współgra z nowoczesnym szkłem, stalą i betonem.

Podobne korzyści występują w domach jednorodzinnych. Nie trzeba jednak pozostawiać całej konstrukcji widocznej. Drewno może pełnić wyłącznie funkcję nośną, a wnętrze może zostać wykończone w dowolnym stylu. Technologia konstrukcji nie narzuca więc mieszkańcom określonej estetyki.

Energooszczędność w wysokich i niskich budynkach drewnianych

Drewno posiada dobre właściwości cieplne, ale energooszczędność budynku zależy od całej przegrody, a nie tylko od konstrukcji. Znaczenie mają grubość i rodzaj izolacji, szczelność powietrzna, jakość stolarki, ograniczenie mostków termicznych oraz prawidłowa wentylacja.

W niskich domach drewnianych łatwo jest umieścić izolację pomiędzy elementami szkieletu i wykonać dodatkową warstwę ocieplenia. Pozwala to uzyskać dobre parametry ścian bez nadmiernego zwiększania ich grubości.

W wysokich budynkach kwestie izolacyjności łączą się z wymaganiami dotyczącymi ochrony przeciwpożarowej, akustyki, stateczności i odporności na warunki atmosferyczne. Projekt wymaga więc współpracy konstruktorów, architektów, projektantów instalacji i specjalistów od fizyki budowli.

Bezpieczeństwo pożarowe konstrukcji drewnianych

Obawy dotyczące ognia są jednym z najczęściej podnoszonych argumentów przeciwko drewnianym budynkom. Drewno jest materiałem palnym, dlatego wymaga odpowiedniego zaprojektowania. Nie oznacza to jednak, że nowoczesna konstrukcja drewniana nie może spełniać wymagań bezpieczeństwa pożarowego.

Masywne elementy drewniane podczas pożaru zwęglają się od zewnątrz. Warstwa zwęglona spowalnia dalsze nagrzewanie wnętrza elementu, co można uwzględnić w obliczeniach konstrukcyjnych. Stosuje się również zabezpieczenia płytowe, instalacje tryskaczowe, podział na strefy pożarowe oraz kontrolowane rozwiązania połączeń.

W niskich domach obowiązują te same podstawowe zasady: odpowiednie warstwy przegród, zabezpieczenie instalacji, właściwe rozwiązania ewakuacyjne i wykonanie zgodne z dokumentacją.

Bezpieczeństwo nie wynika więc z samego wyboru materiału, ale z jakości całego projektu oraz wykonania.

Drewno w wysokich i niskich budynkach – najważniejsze podobieństwa

Zarówno w wieżowcu, jak i w domu jednorodzinnym technologia drewniana może zapewnić:

  • mniejszą masę konstrukcji,
  • wysoki poziom prefabrykacji,
  • szybki montaż,
  • ograniczenie ilości odpadów,
  • dobre parametry cieplne,
  • możliwość precyzyjnego projektowania,
  • naturalną estetykę,
  • ograniczenie śladu węglowego inwestycji.

Najważniejszą różnicą jest skala odpowiedzialności technicznej. W wysokich budynkach znacznie większe znaczenie mają oddziaływanie wiatru, sztywność konstrukcji, drgania, zabezpieczenia pożarowe, akustyka i organizacja pionowej komunikacji. W domach jednorodzinnych wymagania są prostsze, ale nadal potrzebne są dobry projekt, odpowiednie materiały i sprawdzony wykonawca.

Czy drewno jest przyszłością budownictwa?

Drewno nie zastąpi całkowicie betonu, stali ani technologii murowanej. Może jednak odgrywać coraz większą rolę w budownictwie mieszkaniowym i komercyjnym. Szczególnie duży potencjał mają prefabrykacja, konstrukcje hybrydowe oraz rozwiązania umożliwiające ponowne wykorzystanie elementów.

Wysokie budynki pokazują, jak duże możliwości daje współczesna technologia drewniana. Te same zasady można wykorzystać w mniejszej skali przy realizacji domów jednorodzinnych, obiektów usługowych, hoteli, szkół czy budynków wielorodzinnych.

Ostateczny efekt zależy nie tylko od rodzaju materiału. Najważniejsze są jakość projektu, właściwe zabezpieczenie przed wilgocią, poprawny montaż oraz świadome połączenie drewna z innymi technologiami. Dzięki temu budownictwo drewniane może łączyć szybkość realizacji, wysoką jakość, komfort użytkowania i odpowiedzialne podejście do środowiska.

Poznaj nasze publikacje na temat budownictwa energooszczędnego, szkieletowego i budowania domu:

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców

Przyszłość drewnianych wieżowców biurowych i mieszkalnych Jeszcze niedawno drewno kojarzyło się głów…

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe drewniane — trwały i energooszczędny dom

Budownictwo szkieletowe jako nowoczesna technologia budowy domu Budownictwo szkieletowe coraz c…

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Kontrola jakości wykonania termoizolacji budynku kamerą termowizyjną

Dlaczego warto kontrolować termoizolację budynku? Kontrola jakości wykonania termoizolacji jest bard…

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu jednorodzinnego- lista sprawdzająca

Odbiór techniczny domu to kluczowy etap przed jego użytkowaniem. To moment, w którym sprawdzamy, czy…

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu jednorodzinnego lub bliźniaka- jak się przygotować?

Odbiór techniczny domu od dewelopera — co sprawdzić przed podpisaniem protokołu? Odbiór techniczny d…

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany a murowany – najważniejsze różnice

Budynek szkieletowy drewniany jako technologia budowania zyskuje coraz większą popularność. O tym ja…

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego

10 kluczowych cech domu/bliźniaka energooszczędnego Budowa bliźniaka energooszczędnego staje się cor…

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe – dom szkieletowy, konstrukcja itd

Budownictwo szkieletowe na codzień, czyli dom szkieletowy z drewniana konstrukcją Ta metoda realizac…

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego

Najważniejsze cechy domu energooszczędnego – jak zbudować oszczędny i ekologiczny dom? Prostota – im…

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość?

Budownictwo drewniane szkieletowe na świecie– przyszłość, która już nadeszła Dla wielu osób może być…

Jak sfinansować budowę osiedla domów jednorodzinnych?

METIS GROUP » METIS GROUP » Strona 4

Jak sfinansować budowę osiedla domów jednorodzinnych?

Budowa osiedla domów jednorodzinnych to inwestycja wymagająca dobrego przygotowania finansowego, prawnego i organizacyjnego. W przeciwieństwie do budowy pojedynczego domu, osiedle jest projektem deweloperskim, który wymaga większego kapitału, szczegółowego harmonogramu, analizy rynku, przedsprzedaży, a bardzo często również finansowania bankowego.

Finansowanie budowy osiedla domów jednorodzinnych może opierać się na kilku źródłach: kapitale własnym inwestora, kredycie deweloperskim, kredycie inwestycyjnym, pożyczce od inwestora prywatnego, wpłatach klientów, sprzedaży etapowej lub finansowaniu mieszanym. W praktyce najlepsze rozwiązanie zależy od skali projektu, doświadczenia inwestora, wartości gruntu, poziomu wkładu własnego, kosztów budowy oraz przewidywanego tempa sprzedaży domów.

Najważniejsze jest to, aby nie rozpoczynać inwestycji wyłącznie na podstawie ogólnego przekonania, że „domy się sprzedadzą”. Bank, inwestor kapitałowy i sam deweloper muszą wiedzieć, ile projekt będzie kosztował, kiedy pojawią się przychody, jakie będą ryzyka oraz czy inwestycja jest opłacalna.

Dlaczego finansowanie osiedla domów wymaga dobrego przygotowania?

Budowa osiedla domów jednorodzinnych jest projektem wieloetapowym. Najpierw trzeba nabyć lub przygotować grunt, sprawdzić jego stan prawny, uzyskać warunki zabudowy albo przeanalizować miejscowy plan zagospodarowania przestrzennego, przygotować projekt, uzyskać pozwolenie na budowę, wykonać infrastrukturę techniczną, rozpocząć sprzedaż i dopiero później realizować budowę.

Każdy z tych etapów generuje koszty. Dlatego inwestor powinien odpowiedzieć sobie na kilka podstawowych pytań:

  • ile kosztuje zakup gruntu,
  • jakie są koszty projektowe i formalne,
  • ile będzie kosztowała budowa domów,
  • ile wyniosą koszty infrastruktury wewnętrznej,
  • czy trzeba wykonać drogę, media, kanalizację lub oświetlenie,
  • jaki poziom wkładu własnego będzie wymagany,
  • czy bank zaakceptuje projekt,
  • kiedy będzie możliwe rozpoczęcie sprzedaży,
  • jakie ceny sprzedaży są realne,
  • jakie tempo sprzedaży należy przyjąć,
  • czy inwestycja będzie realizowana w jednym etapie, czy etapami.

Bez odpowiedzi na te pytania trudno mówić o bezpiecznym finansowaniu inwestycji deweloperskiej.

1. Kapitał własny inwestora

Pierwszym źródłem finansowania budowy osiedla domów jednorodzinnych jest kapitał własny inwestora. Może on obejmować środki pieniężne, wartość posiadanego gruntu, poniesione już nakłady projektowe, wykonane prace przygotowawcze albo inne aktywa, które można zaangażować w projekt.

Kapitał własny jest bardzo ważny, ponieważ banki rzadko finansują całość inwestycji. Inwestor musi pokazać, że sam również angażuje środki i ponosi część ryzyka. Im większy udział kapitału własnego, tym większa wiarygodność inwestora w oczach banku.

W praktyce wkład własny może być przeznaczony na:

  • zakup działki,
  • przygotowanie dokumentacji projektowej,
  • uzyskanie decyzji administracyjnych,
  • pierwsze prace budowlane,
  • wykonanie infrastruktury,
  • koszty marketingu i sprzedaży,
  • rezerwę finansową.

Jeżeli inwestor posiada już grunt, jego wartość może być istotnym elementem wkładu własnego, ale bank będzie oceniał nie tylko wartość nieruchomości, lecz także jej stan prawny, możliwość zabudowy, płynność sprzedaży i realność całego projektu.

2. Kredyt deweloperski

Najczęściej stosowanym rozwiązaniem przy większych projektach jest kredyt deweloperski. Jest to finansowanie przeznaczone dla inwestorów realizujących projekty mieszkaniowe na sprzedaż. Kredyt deweloperski może finansować część kosztów budowy, infrastruktury, prac wykończeniowych, a czasem również część kosztów przygotowawczych.

Bank przed udzieleniem kredytu analizuje wiele elementów, między innymi:

  • doświadczenie inwestora,
  • strukturę właścicielską spółki,
  • stan prawny gruntu,
  • pozwolenie na budowę,
  • biznes plan osiedla domów,
  • model finansowy inwestycji,
  • budżet i kosztorys,
  • harmonogram rzeczowo-finansowy,
  • poziom wkładu własnego,
  • przewidywane ceny sprzedaży,
  • zainteresowanie klientów,
  • umowy rezerwacyjne lub przedsprzedaż,
  • zabezpieczenia kredytu,
  • ryzyka projektu.

Kredyt deweloperski jest uruchamiany zwykle w transzach, zgodnie z postępem prac budowlanych. Bank kontroluje realizację inwestycji, poniesione koszty oraz zgodność projektu z harmonogramem. Dlatego dokumentacja musi być przygotowana rzetelnie i spójnie.

3. Kredyt inwestycyjny

W niektórych przypadkach budowa osiedla domów jednorodzinnych może być finansowana kredytem inwestycyjnym, szczególnie wtedy, gdy projekt ma nietypową strukturę, jest realizowany etapami albo inwestor nie prowadzi klasycznej działalności deweloperskiej.

Kredyt inwestycyjny może być stosowany przy:

  • zakupie gruntu,
  • budowie infrastruktury,
  • przygotowaniu pierwszego etapu inwestycji,
  • budowie domów na wynajem,
  • inwestycji realizowanej przez firmę posiadającą inne źródła przychodów,
  • projekcie, w którym sprzedaż nie jest jedynym źródłem spłaty.

Bank będzie jednak bardzo dokładnie analizował cel finansowania i sposób spłaty kredytu. Jeżeli inwestycja ma być spłacana ze sprzedaży domów, bank będzie oczekiwał podobnych dokumentów jak przy kredycie deweloperskim.

4. Finansowanie etapowe inwestycji

Przy osiedlach domów jednorodzinnych bardzo dobrym rozwiązaniem może być etapowanie inwestycji. Oznacza to, że inwestor nie buduje od razu całego osiedla, lecz dzieli projekt na mniejsze części.

Etapowanie może obejmować na przykład:

  • budowę pierwszych kilku domów,
  • sprzedaż pierwszego etapu,
  • przeznaczenie uzyskanych środków na kolejny etap,
  • stopniowe wykonywanie infrastruktury,
  • ograniczenie jednorazowego zapotrzebowania na kapitał.

Takie rozwiązanie zmniejsza ryzyko finansowe, ponieważ inwestor nie musi od razu angażować środków na całość projektu. Etapowanie daje również możliwość sprawdzenia popytu, dostosowania cen i poprawienia produktu w kolejnych etapach.

Trzeba jednak pamiętać, że etapowanie musi być dobrze zaplanowane. Klienci kupujący domy w pierwszym etapie powinni mieć zapewniony dostęp do drogi, mediów i niezbędnej infrastruktury. Nie można sprzedawać domów w otoczeniu, które przez długi czas będzie przypominało plac budowy bez jasnego harmonogramu zakończenia prac.

5. Przedsprzedaż domów

Przedsprzedaż jest jednym z najważniejszych elementów finansowania inwestycji deweloperskiej. Pokazuje bankowi, że projekt ma zainteresowanie rynku, a klienci są gotowi kupować domy jeszcze przed zakończeniem budowy.

Przedsprzedaż może pomóc w:

  • uzyskaniu kredytu deweloperskiego,
  • zmniejszeniu ryzyka banku,
  • poprawie płynności inwestycji,
  • potwierdzeniu realności cen sprzedaży,
  • szybszym uruchomieniu kolejnych etapów.

W praktyce banki często oczekują określonego poziomu sprzedaży lub rezerwacji przed pełnym uruchomieniem finansowania. Dlatego marketing i sprzedaż powinny rozpocząć się odpowiednio wcześnie, ale dopiero po właściwym przygotowaniu formalnym inwestycji.

Przedsprzedaż musi być prowadzona zgodnie z przepisami dotyczącymi działalności deweloperskiej, zwłaszcza jeżeli inwestor zawiera umowy deweloperskie i przyjmuje wpłaty od klientów.

6. Wpłaty klientów i rachunek powierniczy

Przy sprzedaży domów przez dewelopera duże znaczenie ma rachunek powierniczy. Jest to mechanizm ochrony środków klientów, który reguluje sposób przyjmowania i wypłacania pieniędzy wpłacanych przez nabywców.

Wpłaty klientów mogą wspierać finansowanie budowy, ale nie zawsze są dostępne od razu w pełnej wysokości. Wypłaty z rachunku powierniczego zależą od rodzaju rachunku, harmonogramu inwestycji oraz zasad określonych przez bank prowadzący rachunek.

Dlatego w modelu finansowym inwestycji trzeba ostrożnie zaplanować:

  • kiedy klienci będą wpłacać środki,
  • kiedy środki będą dostępne dla dewelopera,
  • jakie warunki trzeba spełnić, aby bank je wypłacił,
  • jak wpłaty klientów połączą się z kredytem bankowym,
  • czy inwestor będzie miał płynność na realizację prac.

To bardzo ważne, ponieważ sama sprzedaż domów nie oznacza automatycznie, że inwestor od razu dysponuje pełną kwotą wpłat klientów.

7. Inwestor prywatny lub wspólnik kapitałowy

Alternatywą lub uzupełnieniem kredytu bankowego może być inwestor prywatny albo wspólnik kapitałowy. Takie rozwiązanie może być przydatne, gdy inwestor ma atrakcyjny projekt, ale brakuje mu odpowiedniego wkładu własnego albo chce ograniczyć zadłużenie bankowe.

Inwestor prywatny może wnieść kapitał w zamian za:

  • udział w zysku,
  • udział w spółce celowej,
  • oprocentowaną pożyczkę,
  • pierwszeństwo w zakupie części nieruchomości,
  • inne uzgodnione warunki biznesowe.

Takie finansowanie daje większą elastyczność, ale wymaga bardzo dobrze przygotowanej umowy. Trzeba jasno określić obowiązki stron, sposób rozliczenia, podział zysku, zasady kontroli projektu, odpowiedzialność za ryzyka i procedurę wyjścia z inwestycji.

8. Pożyczka pomostowa

W niektórych sytuacjach inwestor może potrzebować finansowania pomostowego. Jest to krótkoterminowe finansowanie, które pozwala przejść przez etap przygotowawczy, zanim zostanie uruchomiony kredyt bankowy lub sprzedaż.

Pożyczka pomostowa może być wykorzystana na:

  • zakup gruntu,
  • wkład własny,
  • dokumentację projektową,
  • uzyskanie decyzji administracyjnych,
  • pierwsze prace przygotowawcze,
  • koszty marketingu i sprzedaży.

Trzeba jednak uważać, ponieważ finansowanie pomostowe bywa droższe niż kredyt bankowy. Powinno być stosowane tylko wtedy, gdy inwestor ma realny plan spłaty i jasno określony moment refinansowania.

9. Biznes plan osiedla domów

Podstawowym dokumentem przy organizacji finansowania jest biznes plan osiedla domów. To dokument, który pokazuje bankowi, inwestorowi i samemu deweloperowi, czy projekt ma sens ekonomiczny.

Biznes plan powinien zawierać:

  • opis inwestycji,
  • analizę lokalizacji,
  • analizę rynku,
  • analizę konkurencji,
  • koncepcję produktu,
  • strukturę domów,
  • ceny sprzedaży,
  • budżet inwestycji,
  • harmonogram,
  • model finansowy,
  • źródła finansowania,
  • analizę ryzyk,
  • strategię sprzedaży,
  • rekomendacje.

Dobrze przygotowany biznes plan nie powinien być tylko opisem inwestycji. Powinien pokazywać konkretne liczby, założenia i scenariusze. Bank musi zobaczyć, że inwestor wie, jak będzie realizował projekt i z czego spłaci finansowanie.

10. Model finansowy inwestycji

Model finansowy inwestycji deweloperskiej jest jednym z najważniejszych elementów przygotowania finansowania. Pokazuje przepływy pieniężne projektu, koszty, przychody, potrzeby kapitałowe i rentowność.

W modelu finansowym należy uwzględnić:

  • koszt zakupu gruntu,
  • koszty projektowe,
  • koszty uzyskania pozwoleń,
  • koszty budowy,
  • koszty infrastruktury,
  • koszty marketingu,
  • koszty sprzedaży,
  • koszty finansowania,
  • rezerwę na nieprzewidziane wydatki,
  • harmonogram sprzedaży,
  • wpływy od klientów,
  • uruchomienia kredytu,
  • spłatę kredytu,
  • marżę inwestora,
  • analizę wrażliwości.

Model powinien zawierać scenariusz realistyczny, ostrożny i optymistyczny. Dzięki temu można sprawdzić, co stanie się z projektem, jeżeli sprzedaż będzie wolniejsza, koszty budowy wzrosną albo ceny sprzedaży okażą się niższe od zakładanych.

11. Co sprawdza bank przed udzieleniem finansowania?

Bank, analizując finansowanie budowy osiedla domów jednorodzinnych, patrzy na projekt bardzo szeroko. Nie wystarczy atrakcyjna działka i dobry pomysł. Bank chce wiedzieć, czy inwestycja jest przygotowana, czy ma realny rynek, czy budżet jest bezpieczny i czy inwestor potrafi ją zrealizować.

Bank będzie analizował między innymi:

  • doświadczenie inwestora,
  • historię finansową spółki,
  • poziom wkładu własnego,
  • stan prawny nieruchomości,
  • pozwolenie na budowę,
  • projekt budowlany,
  • kosztorys,
  • harmonogram rzeczowo-finansowy,
  • analizę rynku,
  • plan sprzedaży,
  • przedsprzedaż,
  • rentowność projektu,
  • zabezpieczenia,
  • ryzyka inwestycji.

Im lepiej przygotowane dokumenty, tym większa szansa na sprawny proces kredytowy.

12. Najczęstsze błędy przy finansowaniu budowy osiedla

Najczęstsze błędy inwestorów przy finansowaniu osiedla domów jednorodzinnych to:

  • zakup gruntu bez analizy możliwości zabudowy,
  • brak biznes planu,
  • zbyt optymistyczne ceny sprzedaży,
  • niedoszacowanie kosztów budowy,
  • brak rezerwy finansowej,
  • brak przedsprzedaży,
  • zbyt mały wkład własny,
  • niepełna dokumentacja dla banku,
  • brak harmonogramu rzeczowo-finansowego,
  • nieuwzględnienie kosztów infrastruktury,
  • brak analizy płynności,
  • finansowanie inwestycji z przypadkowych źródeł.

W praktyce największym problemem nie jest samo pozyskanie kredytu, ale przygotowanie projektu w taki sposób, aby bank uznał go za wiarygodny i bezpieczny.

Podsumowanie

Finansowanie budowy osiedla domów jednorodzinnych może opierać się na kapitale własnym, kredycie deweloperskim, kredycie inwestycyjnym, przedsprzedaży, wpłatach klientów, finansowaniu etapowym, inwestorze prywatnym lub finansowaniu mieszanym. Najlepsze rozwiązanie zależy od skali projektu, wartości gruntu, doświadczenia inwestora, poziomu wkładu własnego oraz realności sprzedaży.

Kluczowe znaczenie ma przygotowanie biznes planu osiedla domów, modelu finansowego, harmonogramu rzeczowo-finansowego, analizy rynku, budżetu i strategii sprzedaży. Bez tych dokumentów trudno skutecznie rozmawiać z bankiem, inwestorem lub partnerem finansowym.

Budowa osiedla domów jednorodzinnych może być bardzo dobrą inwestycją, ale tylko wtedy, gdy jest dobrze policzona, właściwie zaplanowana i bezpiecznie sfinansowana. W nieruchomościach zysk zaczyna się nie na końcu sprzedaży, ale już na etapie zakupu gruntu, analizy kosztów i wyboru odpowiedniej struktury finansowania.

Nasze ostatnie realizacje oraz publikacje:

Biznes plan budynek mieszkalny Poznań

Biznes plan budynek mieszkalny przy ulicy Knapowskiego w Poznaniu przygotowany dla inwestora planują…

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie: jak ulokować pieniądze, by inwestycja była pewna?

Bezpieczne inwestowanie pieniędzy- jak ulokować pieniądze aby osiągać długoterminowy zysk Hasło „pew…

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie?

Zakup nieruchomości od dewelopera — na co zwrócić uwagę przy zakupie? Nowe mieszkanie lub dom to pię…

Biznes plan placówki medycznej

Biznes plan placówki medycznej

Biznesplan placówki medycznej Biznesplan placówki medycznej na przykładzie realizacji Przygotowanie …

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska: Poznaj wartość biznesu

Wycena firmy Dystrybucja Polska Wycena firmy pozwala określić, ile warte jest przedsiębiorstwo …

Biznes plan pasaż handlowo-usługowy

Biznes plan pasaż handlowo-usługowy Sobótka to nazwa kolejnego projektu parku handlowego dla którego…

Wycena i wzrost wartości firmy

Wycena i wzrost wartości firmy

Wycena i wzrost wartości firmy Via Polonia sp. z o.o. Wzrost wartości firmy Via Polonia sp. z o…

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe krótko i długoterminowe. Jak zarządzać?

Planowanie finansowe to jeden z najważniejszych etapów pracy doradcy finansowego. Sama analiza …

Najdroższe błędy powstają przed zakupem nieruchomości

Najdroższe błędy powstają przed zakupem nieruchomości

Najwięcej kosztownych błędów powstaje jeszcze przed rozpoczęciem budowy: podczas wyboru nieruchomośc…

Program funkcjonalno-użytkowy

Program funkcjonalno-użytkowy to podstawowe opracowanie opisujące inwestycję pod kątek funkcji, wyko…

Jak przygotować biznes plan dla inwestycji deweloperskiej?

METIS GROUP » METIS GROUP » Strona 4

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Przygotowanie biznes planu dla inwestycji deweloperskiej to jeden z najważniejszych etapów planowania projektu. Dobrze opracowany biznes plan inwestycji deweloperskiej pozwala ocenić, czy projekt jest opłacalny, jakie ryzyka należy uwzględnić, ile kapitału będzie potrzebne oraz czy inwestycja ma szansę na uzyskanie finansowania bankowego.

Inwestycja deweloperska nie powinna rozpoczynać się wyłącznie od zakupu działki, projektu architektonicznego albo rozmowy z wykonawcą. Pierwszym krokiem powinna być rzetelna analiza. To właśnie biznes plan deweloperski pokazuje, czy założenia inwestora są realne, czy ceny sprzedaży są możliwe do osiągnięcia, czy budżet jest kompletny i czy harmonogram daje się bezpiecznie zrealizować.

W praktyce biznes plan dla inwestycji deweloperskiej jest potrzebny nie tylko inwestorowi, ale również bankowi, wspólnikom, funduszowi, partnerom biznesowym i osobom odpowiedzialnym za realizację projektu. To dokument, który porządkuje całą koncepcję inwestycji i zamienia pomysł w konkretny plan działania.

Dlaczego biznes plan inwestycji deweloperskiej jest tak ważny?

Inwestycje deweloperskie są projektami kapitałochłonnymi, wieloetapowymi i obarczonymi ryzykiem. Wymagają zaangażowania dużych środków finansowych, współpracy z projektantami, wykonawcami, bankami, urzędami, pośrednikami i klientami. Każdy błąd na etapie planowania może później oznaczać duże koszty, opóźnienia albo problemy ze sprzedażą.

Biznes plan inwestycji deweloperskiej pozwala odpowiedzieć na najważniejsze pytania:

  • czy warto kupić daną działkę lub nieruchomość,
  • jaki produkt najlepiej zaprojektować,
  • ile mieszkań, lokali lub domów można zrealizować,
  • jaka powinna być struktura powierzchni,
  • jakie ceny sprzedaży są realne,
  • jakie będą koszty budowy i koszty dodatkowe,
  • ile kapitału własnego trzeba zaangażować,
  • jaka kwota finansowania będzie potrzebna,
  • czy projekt spełni wymagania banku,
  • kiedy inwestycja zacznie generować przychody,
  • jaka będzie rentowność projektu,
  • jakie ryzyka mogą zagrozić realizacji inwestycji.

Dobrze przygotowany biznes plan deweloperski pozwala inwestorowi podejmować decyzje na podstawie danych, a nie wyłącznie intuicji.

1. Opis inwestycji deweloperskiej

Pierwszym elementem biznes planu powinien być opis inwestycji. Należy jasno wskazać, czego dotyczy projekt, gdzie będzie realizowany, jaki jest jego charakter oraz jaki cel chce osiągnąć inwestor.

Opis inwestycji deweloperskiej powinien obejmować:

  • lokalizację nieruchomości,
  • powierzchnię działki,
  • stan prawny nieruchomości,
  • obecny sposób zagospodarowania,
  • planowany rodzaj zabudowy,
  • liczbę budynków,
  • liczbę mieszkań, lokali lub domów,
  • planowaną powierzchnię użytkową,
  • liczbę miejsc parkingowych,
  • standard inwestycji,
  • etap przygotowania projektu,
  • zakładany model sprzedaży.

W tej części warto również opisać, czy inwestycja będzie realizowana jako projekt mieszkaniowy wielorodzinny, osiedle domów jednorodzinnych, zabudowa bliźniacza, szeregowa, apartamentowiec, lokal usługowy w parterze albo projekt mieszany.

Opis inwestycji powinien być konkretny. Bank lub inwestor zewnętrzny musi szybko zrozumieć, co jest przedmiotem projektu, jaki jest jego potencjał i na jakim etapie znajduje się przygotowanie.

2. Analiza nieruchomości i stanu prawnego

Biznes plan dla inwestycji deweloperskiej powinien uwzględniać analizę nieruchomości, na której ma być realizowany projekt. Nie wystarczy wskazać, że inwestor posiada działkę albo planuje jej zakup. Trzeba sprawdzić, czy nieruchomość rzeczywiście nadaje się do planowanej inwestycji.

W tym zakresie należy przeanalizować:

  • księgę wieczystą,
  • właściciela nieruchomości,
  • obciążenia hipoteczne,
  • służebności,
  • roszczenia osób trzecich,
  • dostęp do drogi publicznej,
  • miejscowy plan zagospodarowania przestrzennego,
  • decyzję o warunkach zabudowy, jeżeli nie ma planu miejscowego,
  • ograniczenia konserwatorskie,
  • dostęp do mediów,
  • warunki techniczne przyłączenia,
  • uwarunkowania środowiskowe,
  • ewentualne kolizje infrastrukturalne.

To bardzo ważny etap, ponieważ nawet atrakcyjna działka może mieć ograniczenia, które uniemożliwią realizację zakładanej zabudowy albo znacząco podniosą koszty inwestycji.

Przy większych projektach warto wykonać due diligence nieruchomości. Pozwala ono sprawdzić nie tylko stan prawny, ale również ryzyka techniczne, administracyjne, planistyczne i finansowe.

3. Analiza rynku nieruchomości

Kolejnym ważnym elementem jest analiza rynku nieruchomości. Inwestor musi wiedzieć, czy w danej lokalizacji istnieje realny popyt na planowany produkt. Inaczej analizuje się mieszkania popularne, inaczej apartamenty, domy bliźniacze, lokale usługowe czy inwestycje premium.

Analiza rynku nieruchomości powinna obejmować:

  • lokalny popyt na mieszkania lub domy,
  • aktualne ceny ofertowe,
  • możliwe ceny transakcyjne,
  • konkurencyjne inwestycje w okolicy,
  • tempo sprzedaży podobnych projektów,
  • standard konkurencyjnych inwestycji,
  • oczekiwania klientów,
  • dostępność komunikacji,
  • dostępność usług, szkół, sklepów i terenów zielonych,
  • potencjał rozwoju lokalizacji.

Bardzo ważne jest, aby nie opierać modelu finansowego wyłącznie na najwyższych cenach ofertowych widocznych w ogłoszeniach. Ceny ofertowe nie zawsze oznaczają ceny, po których mieszkania rzeczywiście się sprzedają. W biznes planie należy przyjmować założenia możliwe do obrony przed bankiem i bezpieczne dla inwestora.

4. Koncepcja produktu deweloperskiego

Dobry biznes plan deweloperski powinien pokazywać, jaki produkt zostanie zaoferowany klientom. W inwestycji deweloperskiej nie wystarczy wybudować budynku. Trzeba jeszcze zaprojektować taki produkt, który odpowiada na potrzeby rynku.

W tej części warto określić:

  • strukturę mieszkań lub domów,
  • metraże lokali,
  • liczbę pokoi,
  • układ funkcjonalny,
  • standard wykończenia części wspólnych,
  • dostępność balkonów, tarasów lub ogródków,
  • liczbę miejsc postojowych,
  • komórki lokatorskie,
  • lokale usługowe, jeżeli są planowane,
  • elementy wyróżniające inwestycję.

Przygotowanie dobrej struktury mieszkań ma ogromne znaczenie dla sprzedaży. Zbyt duża liczba dużych lokali może spowolnić sprzedaż w lokalizacji, w której klienci poszukują głównie mieszkań dwu- i trzypokojowych. Z kolei w niektórych lokalizacjach lepiej sprawdzają się większe lokale rodzinne, domy z ogródkiem albo mieszkania premium.

Biznes plan powinien wyjaśniać, dlaczego wybrana koncepcja produktu jest właściwa dla danej lokalizacji.

5. Budżet inwestycji deweloperskiej

Budżet inwestycji deweloperskiej to jeden z najważniejszych elementów całego opracowania. Powinien obejmować nie tylko koszt zakupu gruntu i koszt budowy, ale wszystkie wydatki, które inwestor poniesie do momentu zakończenia projektu.

W budżecie należy uwzględnić między innymi:

  • koszt zakupu nieruchomości,
  • podatek PCC lub VAT,
  • koszty notarialne,
  • koszty projektowe,
  • koszty uzyskania pozwoleń i decyzji,
  • koszty przyłączy,
  • koszty budowy,
  • koszty zagospodarowania terenu,
  • koszty miejsc parkingowych,
  • koszty nadzoru inwestorskiego,
  • koszty obsługi prawnej,
  • koszty sprzedaży i marketingu,
  • koszty rachunku powierniczego,
  • koszty finansowania,
  • prowizje bankowe,
  • odsetki od kredytu,
  • rezerwę na nieprzewidziane wydatki.

Jednym z najczęstszych błędów inwestorów jest niedoszacowanie kosztów. W biznes planie dla inwestycji deweloperskiej należy przyjąć realny budżet oraz odpowiednią rezerwę. Brak rezerwy finansowej może spowodować, że nawet dobrze zapowiadający się projekt zacznie mieć problemy płynnościowe.

6. Harmonogram inwestycji deweloperskiej

Harmonogram inwestycji deweloperskiej powinien pokazywać, jak projekt będzie realizowany w czasie. Jest to ważne zarówno dla inwestora, jak i dla banku, ponieważ od harmonogramu zależy zapotrzebowanie na kapitał, uruchomienia transz kredytu, sprzedaż lokali i moment osiągnięcia przychodów.

Harmonogram powinien obejmować:

  • zakup nieruchomości,
  • przygotowanie dokumentacji projektowej,
  • uzyskanie decyzji administracyjnych,
  • pozwolenie na budowę,
  • wybór wykonawcy,
  • rozpoczęcie budowy,
  • realizację poszczególnych etapów,
  • rozpoczęcie sprzedaży,
  • podpisywanie umów deweloperskich,
  • zakończenie budowy,
  • uzyskanie pozwolenia na użytkowanie,
  • przenoszenie własności lokali,
  • rozliczenie kredytu.

Harmonogram powinien być realistyczny. Zbyt optymistyczne założenia dotyczące czasu uzyskania decyzji administracyjnych, tempa budowy lub sprzedaży mogą zaburzyć cały model finansowy inwestycji deweloperskiej.

7. Model finansowy inwestycji deweloperskiej

Model finansowy inwestycji deweloperskiej to część biznes planu, która pokazuje liczby. To właśnie tutaj inwestor, bank lub partner finansowy może ocenić, czy projekt ma sens ekonomiczny.

Model finansowy powinien obejmować:

  • całkowity koszt inwestycji,
  • strukturę finansowania,
  • wkład własny inwestora,
  • wysokość kredytu deweloperskiego,
  • harmonogram uruchomień kredytu,
  • prognozę sprzedaży,
  • prognozę wpływów od klientów,
  • koszty budowy w czasie,
  • koszty finansowe,
  • przepływy pieniężne,
  • wynik projektu,
  • marżę deweloperską,
  • rentowność kapitału własnego,
  • analizę wrażliwości.

Bardzo ważne jest przygotowanie kilku scenariuszy: realistycznego, ostrożnego i optymistycznego. Dzięki temu można sprawdzić, jak inwestycja zachowa się przy niższych cenach sprzedaży, wyższych kosztach budowy albo wolniejszym tempie sprzedaży.

Dobry model finansowy nie powinien udowadniać na siłę, że projekt jest opłacalny. Powinien uczciwie pokazać, czy inwestycja broni się przy bezpiecznych założeniach.

8. Strategia sprzedaży mieszkań lub lokali

Biznes plan inwestycji deweloperskiej powinien zawierać również strategię sprzedaży. Samo wybudowanie mieszkań nie gwarantuje sukcesu. Trzeba określić, jak inwestycja będzie promowana, komu będzie sprzedawana i jakie tempo sprzedaży jest realne.

Strategia sprzedaży powinna uwzględniać:

  • grupę docelową klientów,
  • przewagi inwestycji,
  • politykę cenową,
  • etapy sprzedaży,
  • kanały promocji,
  • stronę internetową inwestycji,
  • portale ogłoszeniowe,
  • social media,
  • materiały sprzedażowe,
  • wizualizacje,
  • biuro sprzedaży,
  • współpracę z pośrednikami,
  • harmonogram kampanii marketingowej.

W biznes planie warto wskazać, kiedy inwestor planuje rozpoczęcie sprzedaży. W wielu przypadkach sprzedaż rusza już po uzyskaniu pozwolenia na budowę i spełnieniu wymogów formalnych wynikających z przepisów dotyczących działalności deweloperskiej.

9. Finansowanie inwestycji deweloperskiej

Finansowanie inwestycji deweloperskiej najczęściej opiera się na połączeniu kapitału własnego, kredytu deweloperskiego oraz wpłat klientów. Bank, analizując projekt, zwraca uwagę nie tylko na nieruchomość, ale również na doświadczenie inwestora, jakość dokumentów, poziom wkładu własnego, budżet, harmonogram, sprzedaż i zabezpieczenia.

Do kredytu deweloperskiego bank może wymagać między innymi:

  • biznes planu inwestycji deweloperskiej,
  • modelu finansowego,
  • dokumentów spółki,
  • dokumentów nieruchomości,
  • pozwolenia na budowę,
  • projektu budowlanego,
  • kosztorysu,
  • harmonogramu rzeczowo-finansowego,
  • operatu szacunkowego,
  • informacji o wkładzie własnym,
  • analizy sprzedaży,
  • umów rezerwacyjnych lub przedsprzedaży,
  • informacji o doświadczeniu inwestora,
  • dokumentów dotyczących rachunku powierniczego.

Dobrze przygotowany biznes plan dla inwestycji deweloperskiej zwiększa czytelność projektu dla banku. Pokazuje, że inwestor rozumie swój projekt, zna ryzyka i potrafi zarządzać finansami inwestycji.

10. Ryzyka inwestycji deweloperskiej

Każda inwestycja deweloperska wiąże się z ryzykiem. Zadaniem biznes planu nie jest udawanie, że ryzyk nie ma, ale ich rozpoznanie i wskazanie sposobów ograniczenia.

Najważniejsze ryzyka inwestycji deweloperskiej to:

  • wzrost kosztów budowy,
  • opóźnienia administracyjne,
  • problemy z wykonawcą,
  • wolniejsza sprzedaż mieszkań,
  • spadek cen nieruchomości,
  • wzrost kosztów finansowania,
  • trudności z uzyskaniem kredytu,
  • zmiany przepisów,
  • problemy z mediami,
  • błędy projektowe,
  • roszczenia sąsiedzkie,
  • ograniczenia planistyczne,
  • problemy płynnościowe.

W biznes planie warto wskazać, jak inwestor zamierza ograniczyć te ryzyka. Może to być rezerwa w budżecie, bezpieczny harmonogram, analiza wariantowa, wybór doświadczonego wykonawcy, etapowanie inwestycji, przedsprzedaż lokali lub konserwatywne założenia cenowe.

11. Analiza wrażliwości projektu

Analiza wrażliwości jest jednym z najważniejszych elementów profesjonalnego biznes planu. Pokazuje, jak zmieni się wynik inwestycji, jeżeli pogorszą się podstawowe parametry projektu.

W analizie wrażliwości warto sprawdzić:

  • co się stanie, gdy koszty budowy wzrosną o 5%, 10% lub 15%,
  • jak zmieni się rentowność przy niższej cenie sprzedaży,
  • jak opóźnienie budowy wpłynie na koszty finansowania,
  • co się stanie przy wolniejszym tempie sprzedaży,
  • jak wyższe oprocentowanie kredytu wpłynie na wynik,
  • jaki jest minimalny poziom sprzedaży potrzebny do bezpiecznej realizacji projektu.

Dzięki analizie wrażliwości inwestor może lepiej przygotować się na trudniejsze scenariusze. To bardzo ważne, ponieważ w praktyce rzadko wszystkie założenia inwestycji realizują się idealnie.

12. Podsumowanie i rekomendacje

Ostatnia część biznes planu powinna zawierać podsumowanie oraz konkretne rekomendacje. Nie powinno to być tylko ogólne stwierdzenie, że inwestycja jest atrakcyjna. Należy wskazać, czy projekt jest opłacalny, jakie są jego największe atuty, jakie ryzyka wymagają kontroli i jakie działania powinien podjąć inwestor.

W podsumowaniu warto odpowiedzieć na pytania:

  • czy inwestycja jest możliwa do realizacji,
  • czy projekt jest opłacalny,
  • czy budżet jest realny,
  • czy ceny sprzedaży są uzasadnione,
  • czy harmonogram jest bezpieczny,
  • czy inwestycja ma szansę na finansowanie,
  • jakie warunki powinny zostać spełnione przed rozpoczęciem projektu,
  • jakie ryzyka należy zabezpieczyć.

Dobre rekomendacje są dla inwestora bardzo cenne, ponieważ pomagają podjąć decyzję: realizować projekt, zmienić założenia, negocjować cenę gruntu, szukać finansowania albo zrezygnować z inwestycji.

Najczęstsze błędy przy przygotowaniu biznes planu deweloperskiego

Przygotowanie biznes planu deweloperskiego wymaga doświadczenia i dużej dokładności. W praktyce inwestorzy często popełniają błędy, które później utrudniają realizację projektu lub pozyskanie finansowania.

Najczęstsze błędy to:

  • zbyt optymistyczne ceny sprzedaży,
  • niedoszacowanie kosztów budowy,
  • brak rezerwy finansowej,
  • brak analizy konkurencji,
  • zbyt krótki harmonogram,
  • pominięcie kosztów finansowania,
  • brak analizy ryzyk,
  • brak scenariusza ostrożnego,
  • niepełna dokumentacja nieruchomości,
  • brak powiązania biznes planu z wymaganiami banku,
  • skupienie się wyłącznie na zysku, bez analizy płynności.

W inwestycjach deweloperskich najgroźniejsze są błędy popełnione na początku. Jeżeli inwestor kupi działkę zbyt drogo, źle oszacuje koszty albo przyjmie nierealne ceny sprzedaży, później trudno będzie naprawić taki projekt.

Kiedy warto zlecić przygotowanie biznes planu ekspertowi?

Biznes plan dla inwestycji deweloperskiej warto zlecić ekspertowi szczególnie wtedy, gdy projekt ma być finansowany kredytem, wymaga dużego kapitału, dotyczy większej liczby lokali albo inwestor chce ograniczyć ryzyko błędnych założeń.

Profesjonalne przygotowanie biznes planu jest szczególnie ważne przy:

  • budowie budynku wielorodzinnego,
  • realizacji osiedla domów jednorodzinnych,
  • budowie domów bliźniaczych lub szeregowych,
  • zakupie działki pod inwestycję,
  • rewitalizacji kamienicy,
  • inwestycji z lokalami usługowymi,
  • projekcie realizowanym z kredytem deweloperskim,
  • współpracy ze wspólnikiem lub inwestorem kapitałowym,
  • przygotowaniu dokumentów dla banku.

Ekspert, który ma doświadczenie w biznes planach, finansowaniu i analizie nieruchomości, może pomóc nie tylko opisać projekt, ale przede wszystkim ocenić jego realną opłacalność.

Podsumowanie

Biznes plan dla inwestycji deweloperskiej to podstawowe narzędzie przygotowania projektu. Powinien obejmować opis inwestycji, analizę nieruchomości, analizę rynku, koncepcję produktu, budżet, harmonogram, model finansowy, strategię sprzedaży, finansowanie, analizę ryzyk oraz rekomendacje.

Dobrze przygotowany biznes plan inwestycji deweloperskiej pomaga inwestorowi podjąć świadomą decyzję, ograniczyć ryzyka, uporządkować dokumenty i zwiększyć szanse na pozyskanie finansowania. To dokument, który powinien pokazywać nie tylko potencjalny zysk, ale również warunki, jakie muszą zostać spełnione, aby inwestycja była bezpieczna i możliwa do realizacji.

W inwestycjach deweloperskich sukces zaczyna się dużo wcześniej niż na placu budowy. Zaczyna się na etapie analizy, liczb, dokumentów i właściwych założeń. Dlatego biznes plan deweloperski powinien być przygotowany rzetelnie, realistycznie i z pełnym zrozumieniem rynku oraz wymagań finansowania.

Nasze ostatnie publikacje oraz realizacje:

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji

Budma 2018 czyli nasz rynek usług oraz pasji- budownictwo jest tym co podnosi ciśnienie krwi i powod…

Analiza finansowa inwestycji

Biznesplan krok po kroku: analiza finansowa inwestycji statyczna i dynamiczna

Etap 8 i 9 biznes planu: analiza finansowa inwestycji i analiza wrażliwości Profesjonalny bizne…

Biuro CK Zamek Poznań

Biuro CK Zamek Poznań

Biuro CK Zamek Poznań- Witamy i zapraszamy serdecznie do odwiedzenia naszej nowej siedziby firmy w Z…

Analiza SWOT – jak to zrobić najlepiej?

Analiza SWOT – jak to zrobić najlepiej?

Analiza SWOT (ang. Strengths, Weaknesses, Opportunities, Threats – silne strony, słabe strony, szans…

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej?

Jak przygotować biznes plan dla inwestycji deweloperskiej? Przygotowanie biznes planu dla inwestycji…

Jak wygląda proces sprzedaży nieruchomości w praktyce?

Jak wygląda proces sprzedaży nieruchomości w praktyce?

Jak wygląda proces sprzedaży nieruchomości w praktyce? Proces sprzedaży nieruchomości krok po kroku …

Jak wygląda raport due diligence nieruchomości w praktyce?

Jak wygląda raport due diligence nieruchomości w praktyce?

Raport due diligence nieruchomości — jak wygląda w praktyce i co powinien zawierać? Zakup nieruchomo…

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę

Zakup domu od dewelopera – na co zwrócić uwagę podczas transakcji zakupu i odbioru domu? Zakup…

Prezentacja nieruchomości

Prezentacja nieruchomości

Prezentacja nieruchomości – o co zapytać pośrednika lub pracownika dewelopera? Prezentacja nieruchom…

Pozycja strategiczna wizja, misja, cele

Biznesplan krok po kroku: pozycja strategiczna firmy oraz cele strategiczne

Etap 6 biznes planu: pozycja strategiczna, misja, wizja i cele Kolejnym ważnym etapem przygotowania …